


Advanced Micro Devices (AMD.US) a annoncé un chiffre d'affaires record de 13,4 milliards de dollars au troisième trimestre 2026, dépassant les attentes de Wall Street et affichant une hausse de 45 % de ses ventes par rapport à la même période de l'année précédente. Le principal moteur de croissance reste le segment des centres de données, dont le chiffre d'affaires a presque doublé pour atteindre 8,55 milliards de dollars, représentant près des deux tiers du chiffre d'affaires total de l'entreprise. AMD a également enregistré une hausse de 74 % de son bénéfice par action ajusté, démontrant que son expansion dans le domaine de l’intelligence artificielle commence à générer un effet de levier opérationnel de plus en plus important. Cependant, les investisseurs se concentrent particulièrement sur les prévisions de la société pour le quatrième trimestre, la direction tablant sur un chiffre d’affaires d’environ 17 milliards de dollars, nettement supérieur aux estimations consensuelles des analystes. L’action AMD a dans un premier temps bondi de près de 7 % dans les échanges après clôture, à la suite de la publication des résultats.
Avant la publication du rapport, l’action AMD avait perdu environ 23 % au cours du mois précédent, malgré une forte croissance du chiffre d’affaires et la part croissante de l’entreprise sur le marché des centres de données. Le titre avait subi la pression des inquiétudes concernant la pérennité des investissements des hyperscalers, les coûts de financement liés à l’expansion des infrastructures d’IA et les valorisations élevées des semi-conducteurs.
AMD T3 2026 : principaux résultats financiers
- Le chiffre d’affaires a atteint 13,40 milliards de dollars, contre des prévisions de 13,09 milliards de dollars, ce qui représente une croissance de 45 % en glissement annuel et un dépassement du consensus de près de 2,5 %.
- Le bénéfice par action ajusté (BPA non-GAAP) s’est établi à 2,09 dollars, contre des prévisions de 1,95 dollar, soit une hausse de 74 % en glissement annuel.
- Le chiffre d’affaires du segment Centres de données a bondi de 97 % en glissement annuel pour atteindre un niveau record de 8,55 milliards de dollars, dépassant les prévisions des analystes qui s’élevaient à 8,27 milliards de dollars.
- Le segment Clients et Jeux a généré un chiffre d’affaires de 3,70 milliards de dollars, soit une baisse de 8 % en glissement annuel.
- Le chiffre d’affaires du segment Clients s’est élevé à 2,95 milliards de dollars (+7 % en glissement annuel), soit un peu moins que les 3,03 milliards de dollars attendus.
- Le chiffre d’affaires du segment Jeux s’est élevé à 773 millions de dollars (-40 % en glissement annuel), mais a dépassé l’estimation consensuelle de 634 millions de dollars.
- Le chiffre d’affaires du segment Embarqué a augmenté de 29 % en glissement annuel pour atteindre 1,11 milliard de dollars, dépassant les prévisions de 1,07 milliard de dollars.
- La marge brute non-GAAP a atteint 56 %, soit une amélioration de 2 points de pourcentage en glissement annuel.
- Le résultat d’exploitation ajusté a augmenté de 75 % par rapport à l’année précédente pour atteindre 3,92 milliards de dollars, contre des prévisions de 3,67 milliards de dollars.
- L’EBITDA ajusté s’est élevé à 4,16 milliards de dollars, dépassant le consensus de 4,02 milliards de dollars et enregistrant une hausse de 71 % par rapport à l’année précédente.
- Le flux de trésorerie disponible (FCF) s’est élevé à 554 millions de dollars, ce qui est nettement inférieur aux prévisions de 1,05 milliard de dollars.
Prévisions d’AMD pour le 4e trimestre 2026
- AMD prévoit un chiffre d’affaires d’environ 17 milliards de dollars (+/- 3 %), ce qui correspond à une fourchette comprise entre 16,49 milliards et 17,51 milliards de dollars, largement supérieure à l’estimation consensuelle des analystes de 16,23 milliards de dollars.
- Le point médian de ces prévisions implique une croissance potentielle du chiffre d’affaires de près de 27 % d’un trimestre à l’autre et d’environ 66 % en glissement annuel, ce qui suggère une nouvelle accélération de la croissance des ventes.
- La marge brute non conforme aux PCGR devrait atteindre environ 55 %, contre 56 % au troisième trimestre.
- La direction prévoit une nouvelle accélération de la croissance du chiffre d’affaires et des bénéfices, soutenue par la demande de processeurs EPYC, d’accélérateurs Instinct et par le développement des systèmes Helios.
Le segment des centres de données devient l’activité principale d’AMD, représentant 64 % du chiffre d’affaires
Le point le plus marquant du dernier rapport financier d’AMD est la performance exceptionnellement solide de son segment « Centres de données », dont le chiffre d’affaires a presque doublé en glissement annuel pour atteindre 8,55 milliards de dollars. Cela signifie que près des deux tiers du chiffre d’affaires de l’entreprise proviennent désormais des solutions pour centres de données, contre environ 58 % au trimestre précédent. Par rapport au deuxième trimestre 2026, le chiffre d’affaires de ce segment a augmenté de plus de 1,8 milliard de dollars, ce qui représente la quasi-totalité de la croissance séquentielle du chiffre d’affaires d’AMD. Une concentration aussi forte de la croissance suggère qu’AMD s’apparente de plus en plus à un fournisseur spécialisé dans les infrastructures informatiques plutôt qu’à un fabricant traditionnel de processeurs pour PC.
Deux familles de produits complémentaires sont à l’origine de cette expansion : les processeurs pour serveurs EPYC et les accélérateurs Instinct utilisés pour l’entraînement et l’exécution de modèles d’intelligence artificielle. EPYC permet à AMD de gagner des parts de marché dans le domaine des processeurs pour serveurs, tandis qu’Instinct lui ouvre les portes du marché nettement plus vaste des accélérateurs d’IA, historiquement dominé par Nvidia. Sa présence sur ces deux segments permet à l’entreprise de proposer à ses clients des solutions informatiques plus intégrées, plutôt que de simples composants individuels. Dans le même temps, cela accroît la dépendance d’AMD vis-à-vis des plans d’investissement des plus grands opérateurs de cloud, qui restent les principaux acheteurs d’infrastructures d’IA.
Helios pourrait transformer la position d’AMD dans le domaine de l’IA. La concurrence avec Nvidia entre dans une nouvelle phase
L’un des projets stratégiques les plus importants d’AMD reste Helios, une architecture complète d’infrastructure d’IA intégrant des accélérateurs Instinct MI450, des processeurs EPYC de sixième génération portant le nom de code « Venice », les technologies réseau Pensando et la plateforme logicielle ROCm. Contrairement au modèle commercial traditionnel basé sur la vente de puces individuelles, Helios permet à AMD de proposer une plateforme informatique plus complète, conçue pour faire fonctionner des clusters d’intelligence artificielle à grande échelle. Dans la configuration développée conjointement avec HPE, un seul rack Helios intègre 72 accélérateurs Instinct MI455X, ainsi que l’infrastructure de réseau et de refroidissement nécessaire. L’importance de cette solution va au-delà de la simple augmentation des volumes de vente de GPU, car elle permet à AMD de se positionner pour conquérir une part plus importante des dépenses d’investissement allouées au développement d’infrastructures d’IA.
D’un point de vue stratégique, Helios représente la réponse d’AMD aux plateformes de plus en plus intégrées de Nvidia, dont l’avantage concurrentiel provient non seulement des performances des accélérateurs, mais aussi de leur écosystème logiciel et de leurs technologies réseau. AMD mise sur une architecture ouverte qui pourrait permettre aux clients de combiner plus facilement des solutions provenant de plusieurs fournisseurs et de réduire leur dépendance vis-à-vis d’un seul fournisseur. Cependant, CUDA reste un obstacle concurrentiel majeur, car le vaste écosystème logiciel de Nvidia est profondément ancré dans de nombreuses applications d’IA. Par conséquent, le succès à long terme d’Helios dépendra non seulement des performances matérielles, mais aussi de la maturité de ROCm, de l’efficacité de son déploiement et du coût total de l’informatique.
OpenAI, Microsoft, Meta et Anthropic. AMD construit un écosystème de grands clients dans le domaine de l’IA
La liste croissante des partenariats stratégiques d’AMD démontre que l’entreprise s’impose de plus en plus comme un fournisseur alternatif d’infrastructures informatiques pour certaines des plus grandes entreprises technologiques mondiales. Parmi ses partenaires utilisant ou prévoyant de déployer des solutions AMD figurent OpenAI, Microsoft, Meta, Anthropic et Oracle Cloud Infrastructure, bien que les projets individuels en soient encore à des stades différents de mise en œuvre. L’accord conclu avec OpenAI revêt une importance particulière : il prévoit le déploiement d’une infrastructure basée sur des accélérateurs AMD d’une capacité cible pouvant atteindre 6 GW dans le cadre d’un partenariat pluriannuel. Parallèlement, Anthropic a annoncé son intention d’utiliser jusqu’à 2 GW d’accélérateurs MI450, la première phase majeure de déploiement étant prévue pour le premier semestre 2027.
Pour AMD, des accords de cette envergure pourraient non seulement offrir une visibilité pluriannuelle sur la demande future, mais aussi des opportunités d’optimiser les générations successives de produits en fonction des exigences des plus grands modèles d’IA. En octobre, Meta a confirmé avoir commencé à tester les premières installations Helios, marquant ainsi une étape importante vers une commercialisation plus large de la plateforme. Parallèlement, HPE a décroché une commande de 1,2 milliard de dollars de la part de Vultr pour la fourniture d’une infrastructure Helios, ce qui témoigne d’un intérêt pour ce système au-delà des plus grands hyperscalers américains. Toutefois, la valeur totale de ces accords de partenariat ne doit pas être considérée comme équivalente au chiffre d’affaires futur d’AMD, car les projets incluent des composants provenant d’autres fournisseurs et leur mise en œuvre ainsi que leur comptabilisation financière peuvent s’étaler sur plusieurs années.
Les bénéfices progressent plus rapidement que le chiffre d’affaires. AMD affiche un effet de levier opérationnel croissant
Du point de vue de l’analyse fondamentale, l’une des évolutions les plus importantes réside dans le fait qu’AMD a augmenté son résultat d’exploitation ajusté de 75 % en glissement annuel, tandis que son chiffre d’affaires a progressé de 45 %. Cela indique que l’expansion rapide de son activité « Data Center » se traduit non seulement par une plus grande échelle, mais aussi par une amélioration de la rentabilité opérationnelle. La marge brute non conforme aux PCGR a augmenté pour atteindre 56 %, tandis que la marge d’exploitation ajustée, calculée à partir du résultat d’exploitation ajusté publié, a atteint environ 29,3 %. Ces résultats démontrent la capacité croissante d’AMD à répartir des coûts de recherche et développement substantiels sur une base de chiffre d’affaires en expansion.
Il convient toutefois de noter que la marge brute prévue pour le quatrième trimestre s’établit à environ 55 %, soit un niveau légèrement inférieur à celui enregistré au troisième trimestre. Cela pourrait refléter des changements dans la composition de la gamme de produits, des coûts liés à la montée en puissance de la production et les conditions de tarification associées à d’importants contrats d’infrastructure, bien que la contribution précise de chaque facteur ne puisse être déterminée sans une ventilation détaillée des coûts. De plus, le passage de la vente de processeurs individuels à la fourniture de systèmes complets pourrait augmenter le chiffre d’affaires par client sans pour autant entraîner une amélioration proportionnelle des marges brutes. Par conséquent, l’un des indicateurs les plus importants pour les investisseurs au cours des prochains trimestres sera le rythme de croissance du résultat d’exploitation par rapport au chiffre d’affaires.
Le flux de trésorerie disponible déçoit. Des bénéfices comptables élevés ne se traduisent pas automatiquement par une génération de trésorerie
Malgré un chiffre d’affaires et une performance opérationnelle records, AMD a annoncé un flux de trésorerie disponible nettement inférieur aux attentes, s’élevant à seulement 554 millions de dollars contre des prévisions de 1,05 milliard de dollars. Cela se traduit par une marge de flux de trésorerie disponible d’environ 4,1 %, considérablement inférieure à la marge opérationnelle ajustée de la société, supérieure à 29 %. Cette divergence est particulièrement pertinente pour les entreprises technologiques en pleine expansion, car la croissance des bénéfices comptables ne se traduit pas toujours immédiatement par une génération de trésorerie plus forte. Parmi les explications possibles figurent les variations du fonds de roulement, des stocks et des créances, ainsi que les dépenses d’investissement, bien que leur impact précis nécessite un examen détaillé du tableau des flux de trésorerie.
Un autre élément important à prendre en compte est la manière dont AMD structure le financement et les incitations liés aux accords stratégiques conclus avec ses principaux clients dans le domaine de l’IA. Dans le cas d’OpenAI et de Meta, ces partenariats comprennent également des bons de souscription conditionnels permettant d’acheter des actions AMD, dont l’acquisition dépend de la réalisation d’objectifs spécifiques en matière d’achats, de technologie et de marché. De tels accords peuvent renforcer les relations commerciales à long terme, mais ils introduisent également des risques potentiels de dilution pour les actionnaires existants et accroissent la complexité de l’information financière. Du point de vue de la qualité des résultats, le critère le plus important sera la capacité d’AMD à maintenir une forte croissance opérationnelle tout en améliorant la conversion des bénéfices en trésorerie.
AMD fait état de 1,1 milliard de dollars de charges liées aux bons de souscription. Qu’est-ce que cela signifie ?
L’un des aspects les moins évidents du dernier rapport financier d’AMD est une charge comptable d’environ 1,1 milliard de dollars résultant des variations de la juste valeur des passifs liés aux bons de souscription accordés à certains clients. Dans le cadre de ses accords stratégiques avec OpenAI et Meta, AMD a accordé à chaque partenaire le droit d’acquérir jusqu’à 160 millions d’actions AMD à un prix d’exercice de seulement 0,01 dollar par action, sous réserve de la réalisation d’objectifs spécifiques en matière d’achats, de technologie et de marché boursier. Certains de ces instruments étant classés en passifs financiers, les variations de leur valeur doivent être comptabilisées périodiquement dans le compte de résultat. Concrètement, cela signifie qu’une hausse du cours de l’action AMD peut augmenter la valeur de ces passifs et réduire le résultat net déclaré selon les principes comptables généralement admis (GAAP), même en l’absence de sortie de trésorerie immédiate.
L’ampleur de cet effet est significative : AMD a déclaré un bénéfice par action (BPA) selon les PCGR de 1,46 $ au troisième trimestre, contre un BPA ajusté de 2,09 $. La différence entre ces deux mesures reflète en partie l’impact de l’évaluation des bons de souscription, bien que d’autres ajustements comptables et fiscaux contribuent également au rapprochement final. D’un point de vue économique, de tels accords peuvent aider AMD à garantir une demande pluriannuelle pour ses accélérateurs d’IA, mais ils créent simultanément des risques potentiels de dilution pour les actionnaires existants. Par conséquent, les investisseurs qui évaluent la valorisation d’AMD devraient examiner non seulement les bénéfices ajustés, mais aussi les conditions régissant l’exercice des bons de souscription, leur valeur potentielle et leur impact sur le nombre futur d’actions en circulation.
Les PC et les jeux vidéo restent dans l’ombre de l’IA. AMD est-elle en train de perdre en diversification ?
Les performances des autres segments d’AMD mettent en évidence des différences significatives dans la solidité sous-jacente de ses activités. Le segment Client a généré un chiffre d’affaires de 2,95 milliards de dollars, en hausse de 7 % par rapport à l’année précédente, mais a légèrement déçu les analystes qui tablaient sur un chiffre d’affaires de 3,03 milliards de dollars. Le segment Jeux a enregistré des résultats nettement moins bons, avec un chiffre d’affaires en baisse de 40 % par rapport à l’année précédente, à 773 millions de dollars, bien qu’il ait dépassé les prévisions consensuelles. Ensemble, ces résultats se sont traduits par une baisse de 8 % du chiffre d’affaires des segments Client et Jeux, contrastant fortement avec le quasi-doublement de l’activité Centres de données.
Cette évolution de la composition des activités d’AMD pourrait s’avérer bénéfique pour son potentiel de croissance à long terme, mais elle accroît également la sensibilité de l’entreprise à un cycle d’investissement unique et dominant. Le marché des PC reste relativement mature, tandis que la demande d’accélérateurs d’IA connaît actuellement une croissance bien plus rapide, soutenue par des dépenses record de la part des plus grandes entreprises technologiques mondiales. D’autre part, le segment des systèmes embarqués, dont le chiffre d’affaires a progressé de 29 % pour atteindre 1,11 milliard de dollars, démontre le potentiel d’AMD dans les applications industrielles, les communications et les systèmes informatiques spécialisés. La résilience à long terme du modèle économique d’AMD dépendra de sa capacité à développer plusieurs sources de revenus indépendantes sans sacrifier sa dynamique de croissance actuelle dans le secteur des centres de données.
Le chiffre d’affaires d’AMD pourrait atteindre 17 milliards de dollars au quatrième trimestre. Qu'est-ce que cela signifie pour 2027 ?
Les prévisions de chiffre d'affaires d'AMD pour le quatrième trimestre, à environ 17 milliards de dollars, constituent l'un des points forts de son dernier rapport financier, car elles laissent entrevoir une nouvelle accélération de l'activité malgré une base de comparaison déjà exigeante. En glissement trimestriel, le point médian de ces prévisions implique une croissance du chiffre d'affaires d'environ 27 %, tandis que la croissance en glissement annuel pourrait avoisiner les 66 %. Si AMD réalise un chiffre d’affaires correspondant au point médian de ses prévisions, le chiffre d’affaires annuel atteindrait environ 52,2 milliards de dollars, ce qui illustre l’ampleur de la transformation commerciale de l’entreprise. Toutefois, ce chiffre est une estimation calculée en combinant les résultats publiés pour les trois premiers trimestres avec les prévisions de la direction pour le quatrième trimestre, et non un résultat annuel garanti.
Les perspectives d’AMD pour 2027 dépendront fortement du rythme de déploiement d’Helios, du lancement des générations successives d’accélérateurs Instinct et de la poursuite de l’adoption des processeurs EPYC dans les principaux centres de données. Si AMD conserve sa capacité à gagner des parts de marché dans le domaine des accélérateurs d’IA, la croissance du chiffre d’affaires pourrait rester forte même après la phase actuelle d’expansion des infrastructures. Dans le même temps, la taille croissante de l’entreprise fait monter les attentes des investisseurs, tandis que d’éventuels retards de production, des contraintes d’approvisionnement en composants ou un ralentissement des dépenses des hyperscalers pourraient entraîner d’importantes révisions des prévisions de bénéfices. La question centrale pour la valorisation d’AMD n’est donc pas seulement de savoir à quelle vitesse l’entreprise peut accroître ses ventes, mais si la croissance future des bénéfices et des flux de trésorerie sera suffisante pour justifier les attentes déjà reflétées dans le cours de son action.
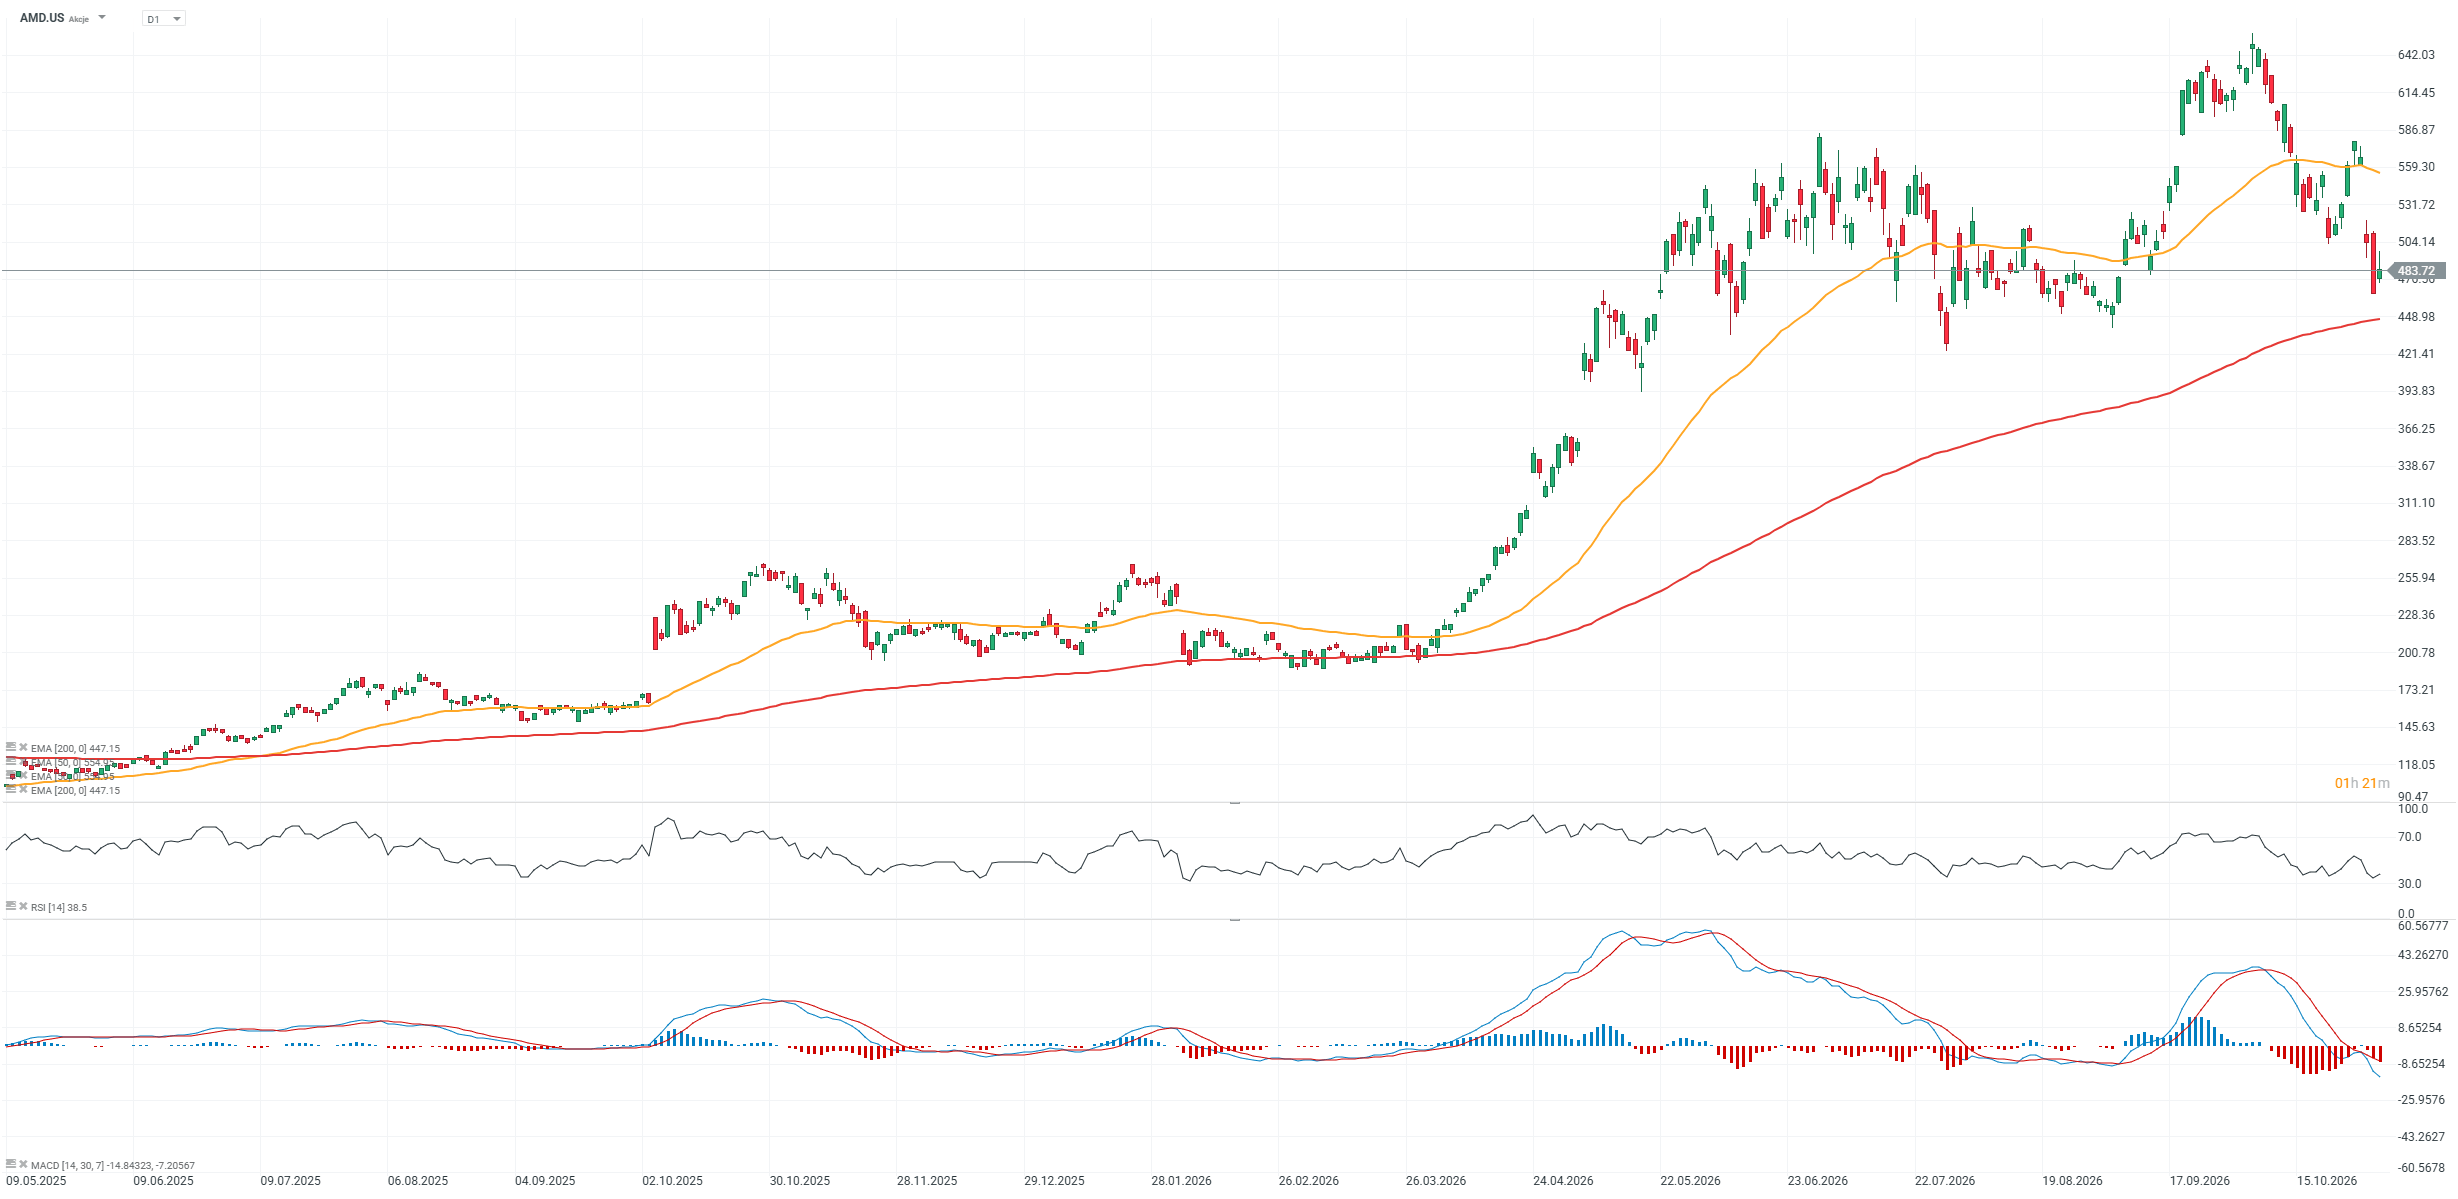
Graphique boursier d’AMD (période D1)
L’action AMD a récemment reculé à son plus bas niveau depuis début septembre et s’échange désormais à près de 30 % en dessous de son plus haut historique. L’année a néanmoins été exceptionnellement bonne pour l’entreprise, son titre ayant progressé de près de 120 %. Le titre s’est rapproché de la moyenne mobile exponentielle à 200 jours (EMA200, ligne rouge) mais s’est finalement maintenu au-dessus de celle-ci, tandis que la réaction initiale au rapport sur les résultats suggère que l’action pourrait ouvrir la séance de demain à environ 520 dollars par action. La zone des 560 dollars reste un niveau de résistance important, correspondant à la plus récente impulsion baissière des cours et à la moyenne mobile exponentielle à 50 jours (EMA50). Par ailleurs, la zone des 450 dollars représente un niveau de soutien clé, renforcé par l’EMA200 et les réactions de cours observées précédemment au cours des mois d’été.
 Source: xStation


Arista Networks bondit de 6% après la publication de ses résultats 📈 La croissance du chiffre d'affaires atteint son plus haut niveau depuis l'IPO



Résumé quotidien : Les valeurs technologiques tirent Wall Street vers le haut le jour des élections, le pétrole recule alors que les négociations progressent (03.11.2026)

Action Shopify : une croissance solide qui ne suffit plus à convaincre

OUVERTURE US : La baisse des cours du pétrole fait grimper les indices, les marchés attendent les résultats des élections de mi-mandat (03.11.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."