


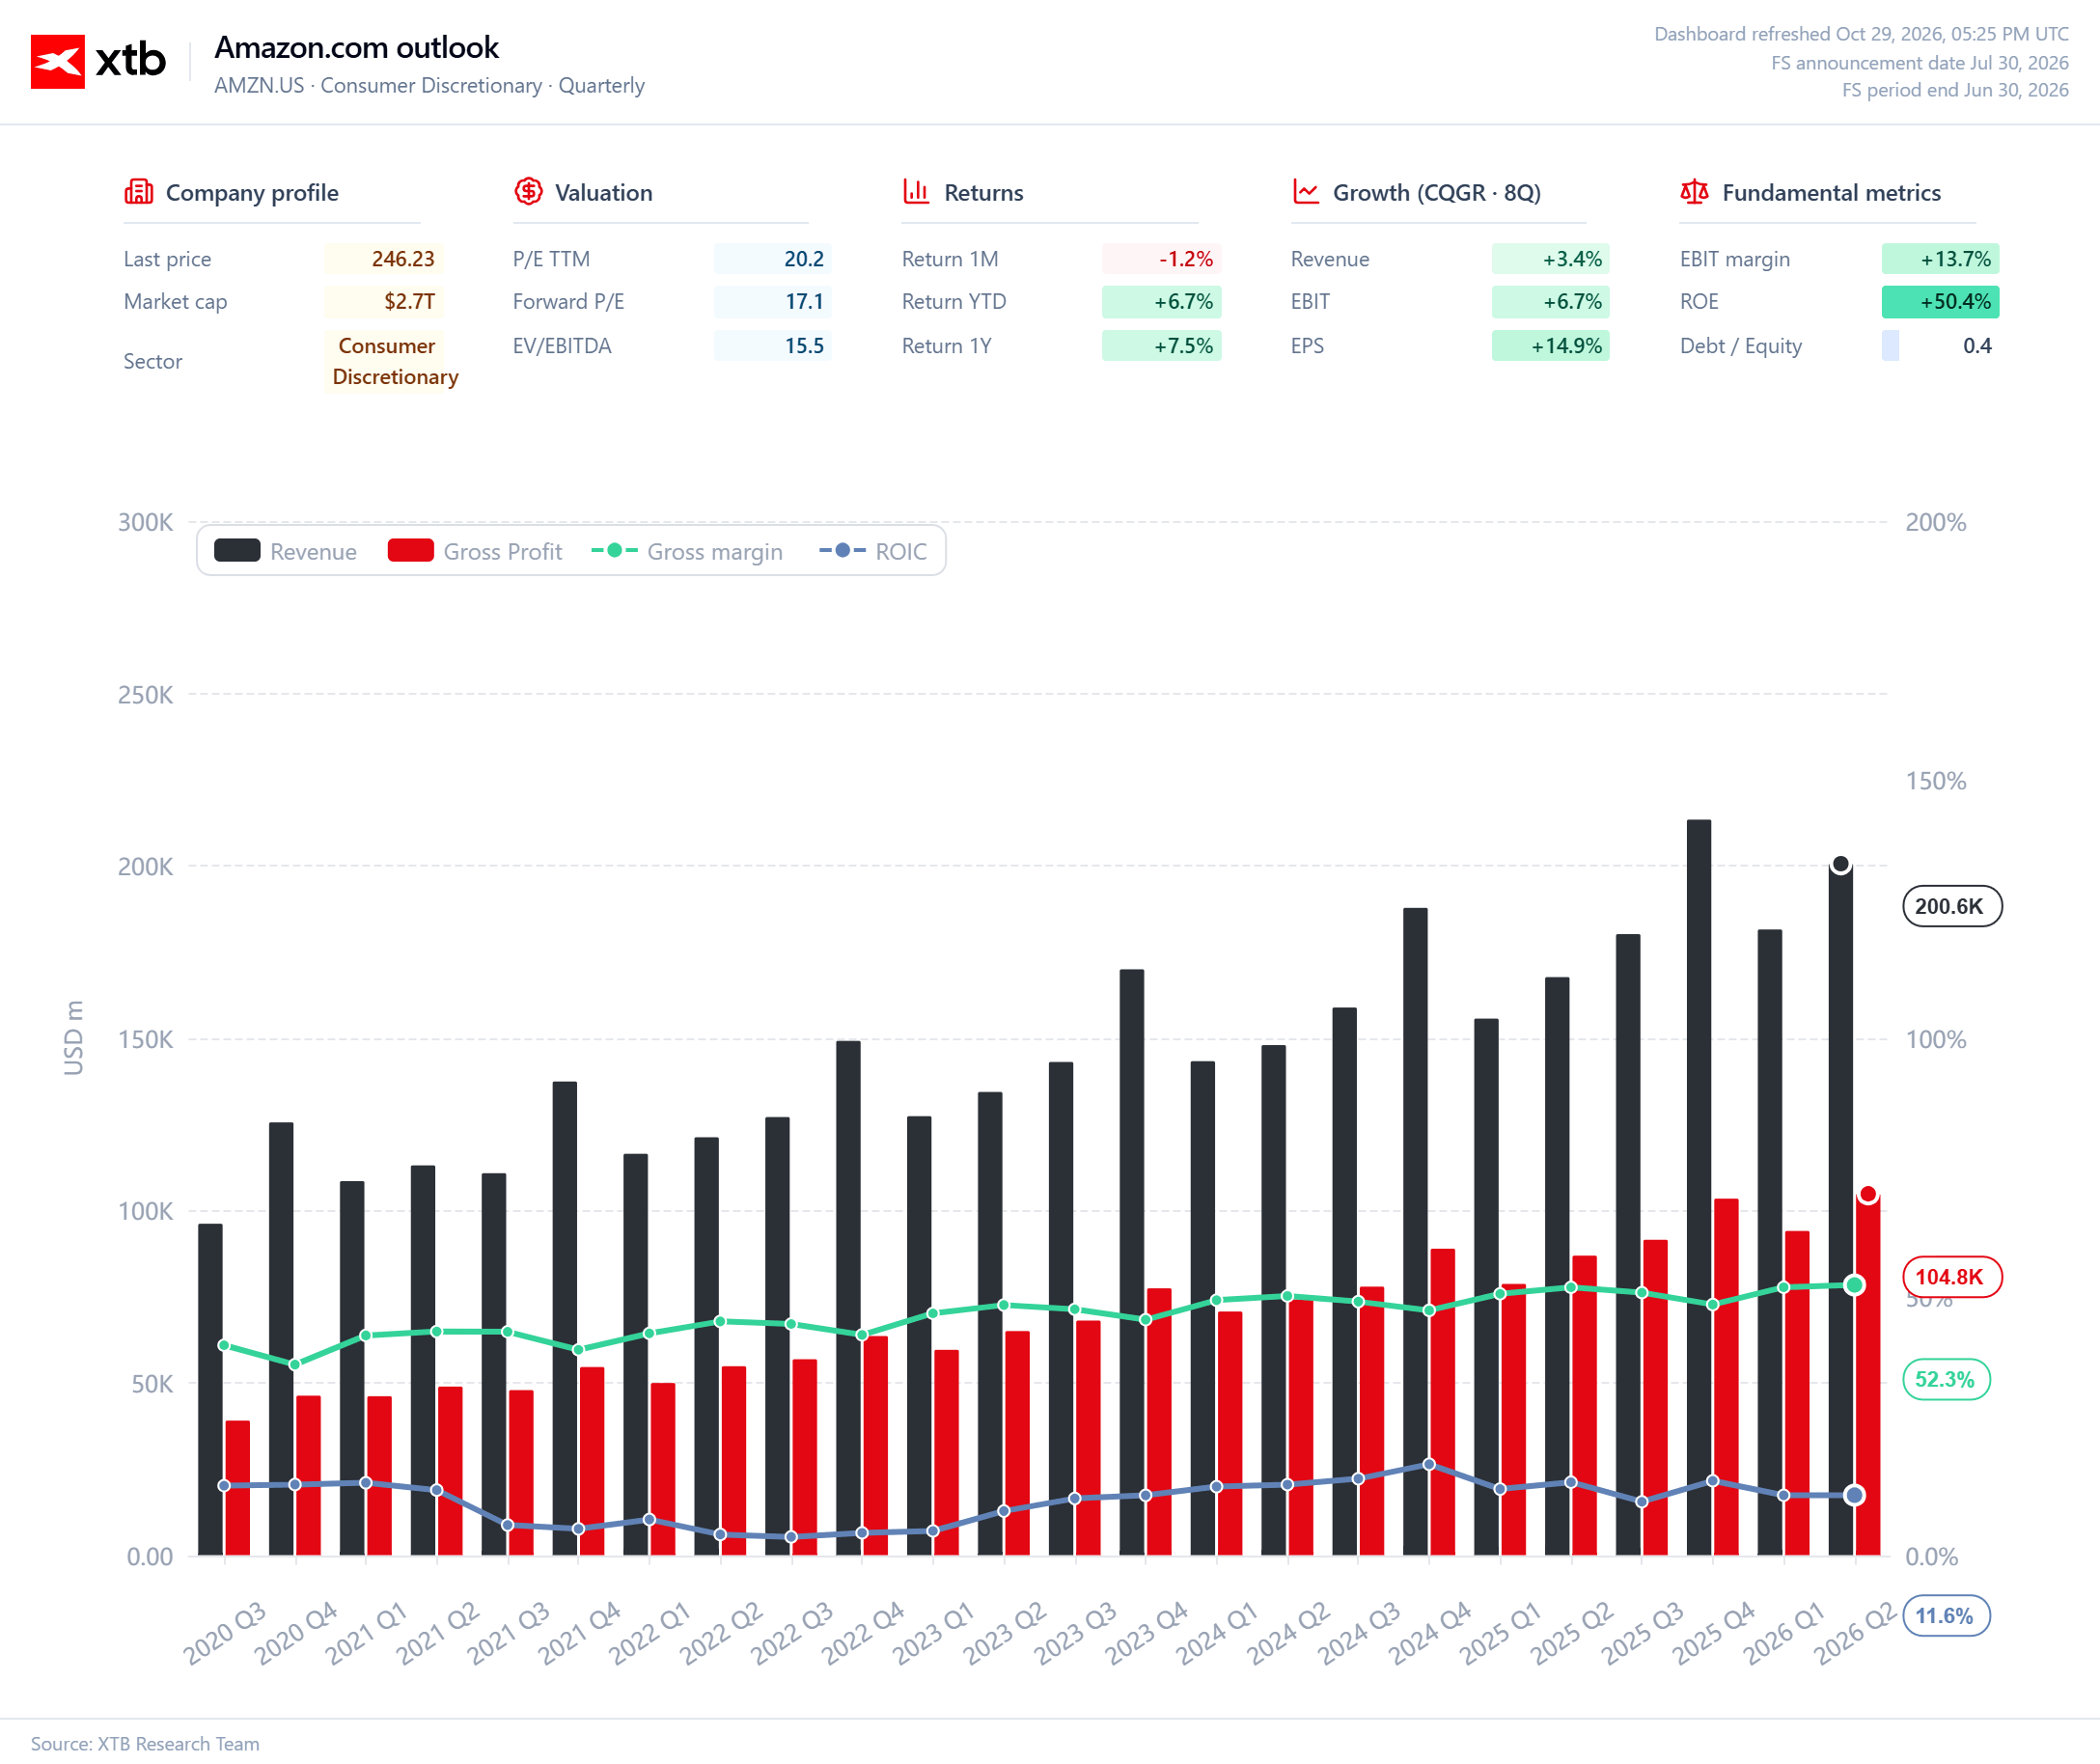
- Amazon vise un chiffre d'affaires total d'environ 202,2 milliards USD, en hausse de 12 % sur un an.
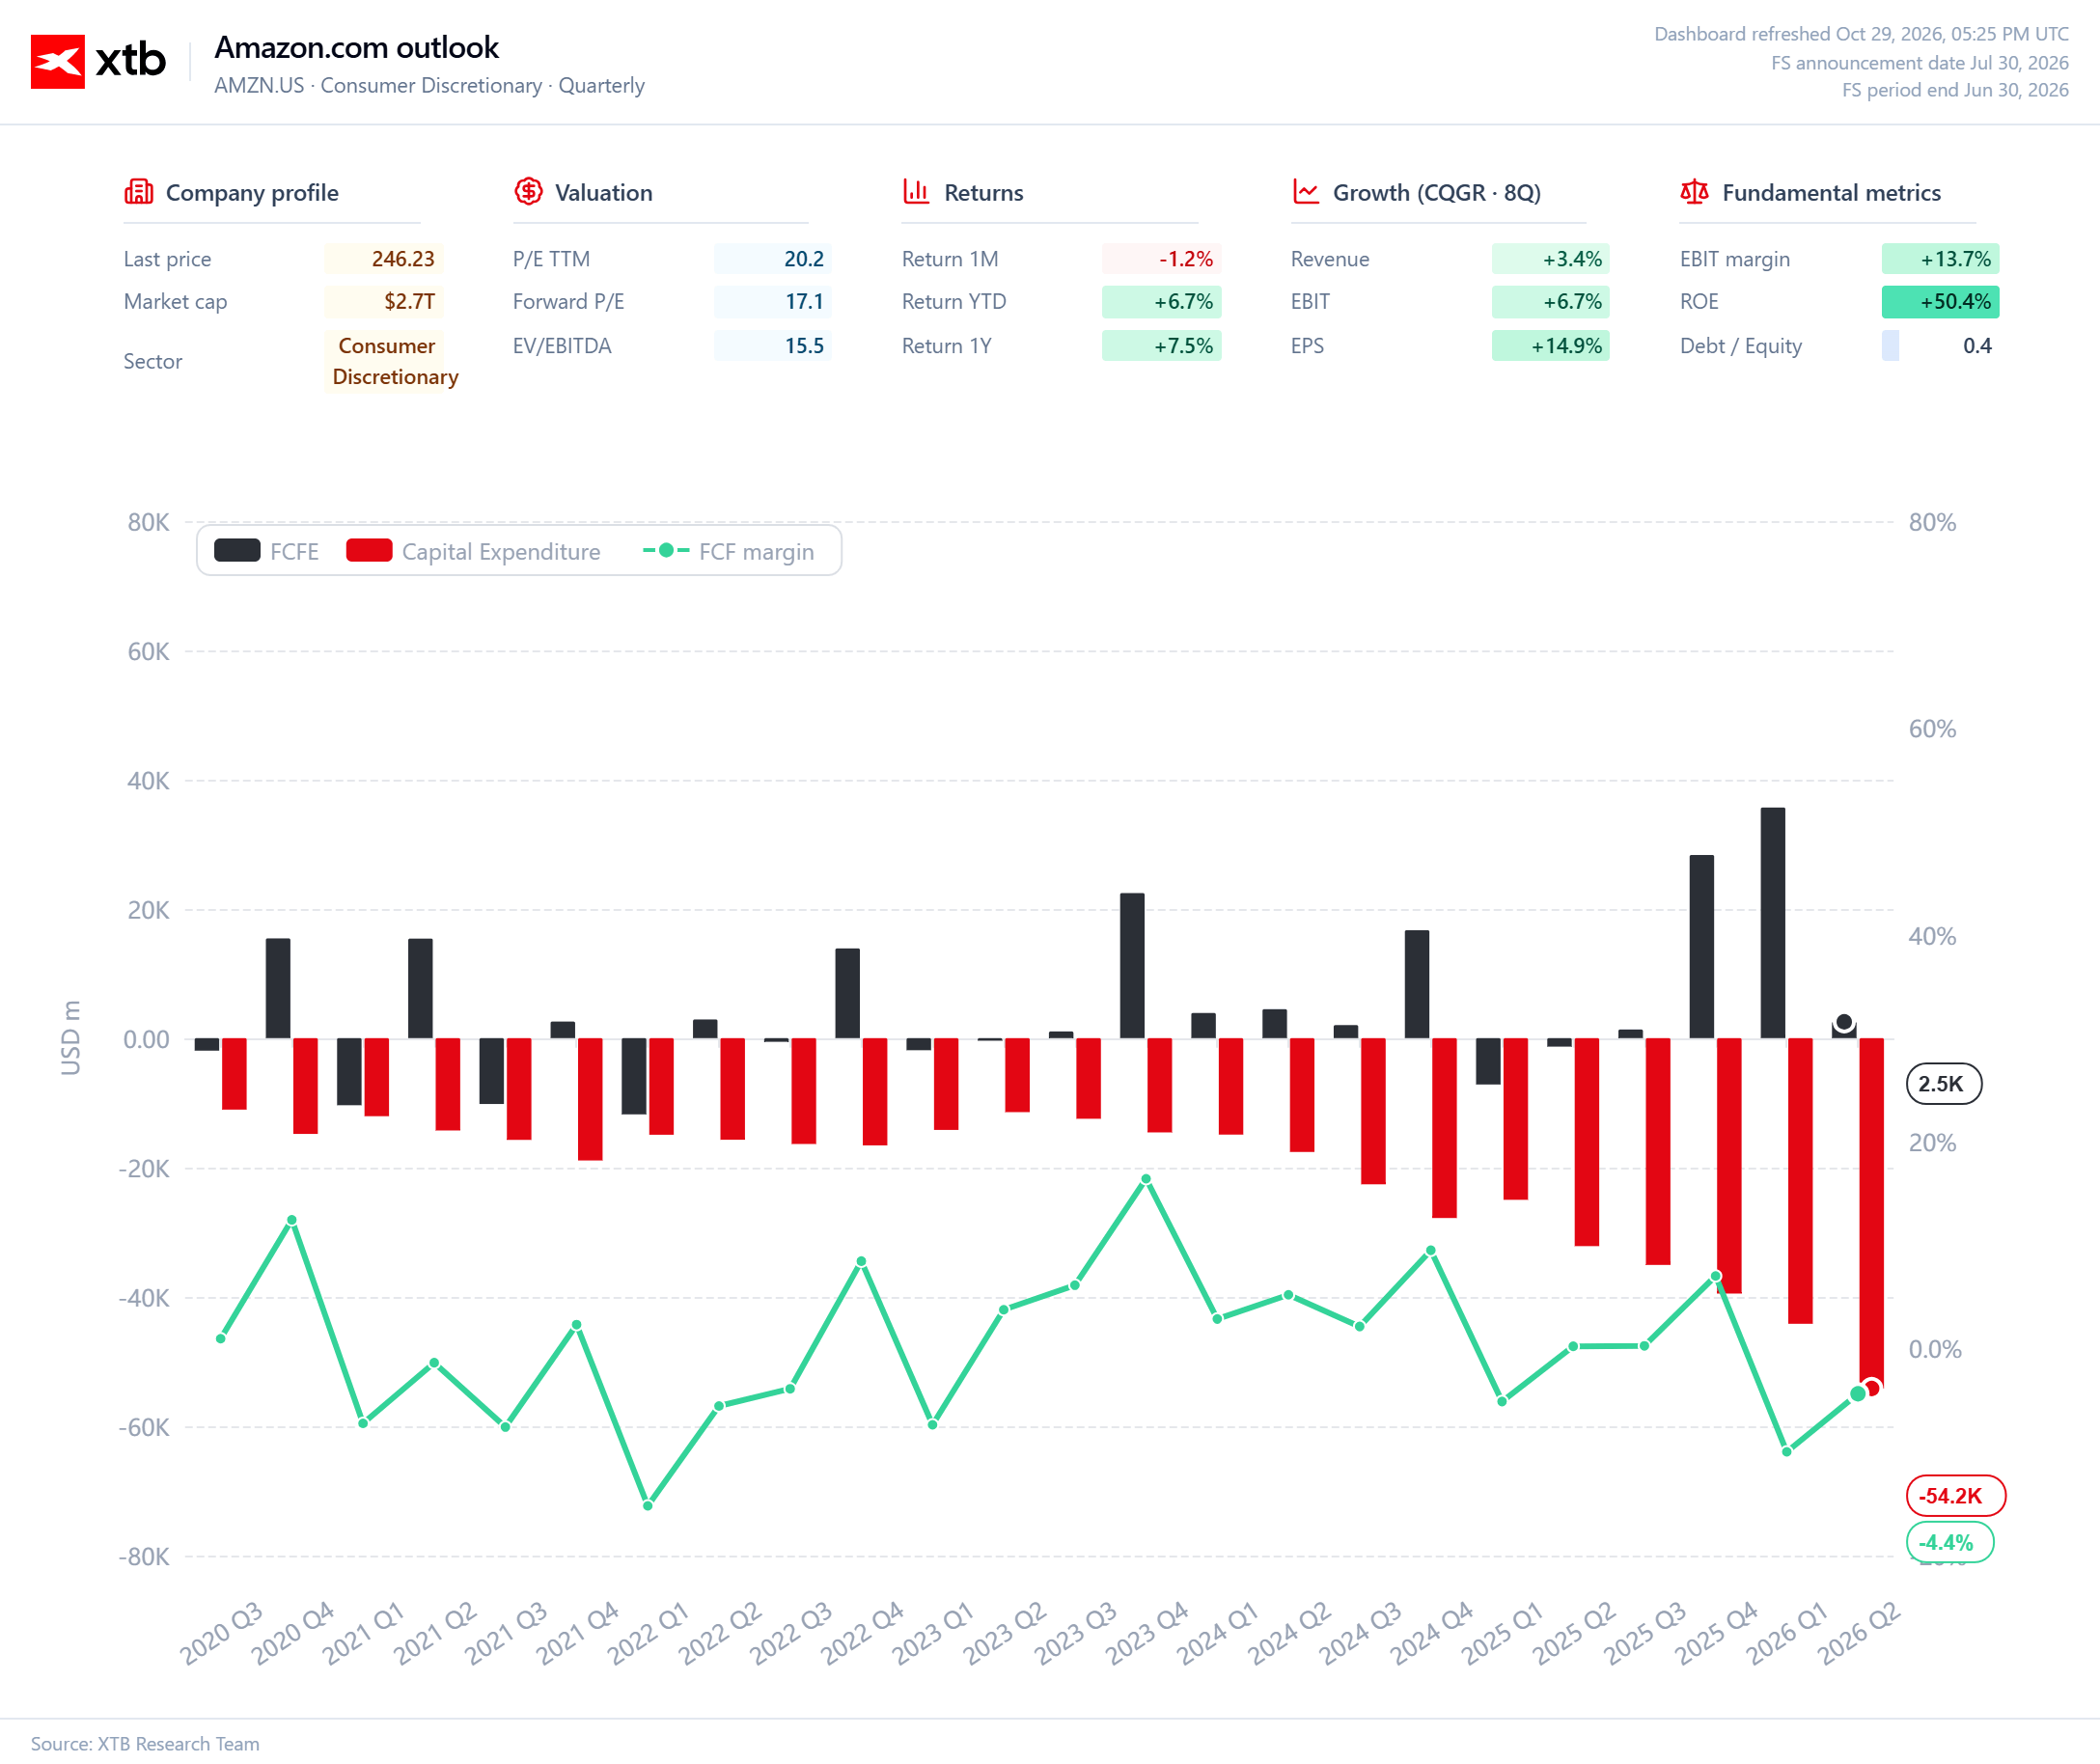
- Les investissements en infrastructures cloud et IA atteignent environ 220 milliards USD pour cette année.
- La marge opérationnelle d'AWS est attendue à environ 37,3 % pour ce trimestre.

- Amazon vise un chiffre d'affaires total d'environ 202,2 milliards USD, en hausse de 12 % sur un an.
- Les investissements en infrastructures cloud et IA atteignent environ 220 milliards USD pour cette année.
- La marge opérationnelle d'AWS est attendue à environ 37,3 % pour ce trimestre.
La performance d'Amazon Web Services sera le facteur le plus important. Le trimestre dernier, le chiffre d'affaires d'AWS a augmenté de 37 % sur un an, pour atteindre 42,2 milliards USD, soit son rythme de croissance le plus rapide depuis 18 trimestres. Le marché table désormais sur un chiffre d'affaires cloud d'environ 45,4 milliards USD, ce qui impliquerait une nouvelle croissance annuelle de près de 38 %. AWS doit démontrer que la demande croissante en puissance de calcul, en services d'IA et en infrastructure cloud permet à Amazon de développer son activité à un rythme qui justifie des investissements toujours plus importants.
Après les publications de résultats de Microsoft et d'Alphabet, il ne suffira toutefois plus de confirmer que les clients continuent de dépenser pour les services cloud. Les investisseurs chercheront des preuves qu'Amazon peut tirer parti de cette demande aussi efficacement que ses concurrents. La croissance du chiffre d'affaires d'AWS et la rentabilité du segment seront toutes deux importantes. Le consensus table sur une marge opérationnelle d'environ 37,3 %, contre 35 % attendus il y a encore un trimestre. Un chiffre d'affaires solide associé à une amélioration de la marge constituerait un signal bien plus encourageant pour les investisseurs qu'une croissance obtenue au prix d'une nouvelle dégradation de la marge.
Principales attentes du marché
-
Chiffre d'affaires total : environ 202,2 milliards USD, en hausse d'environ 12 % sur un an.
-
Bénéfice par action : environ 1,97 USD.
-
Chiffre d'affaires AWS : environ 45,4 milliards USD, en hausse de près de 38 % sur un an.
-
Marge opérationnelle d'AWS : environ 37,3 %.
-
Chiffre d'affaires Amérique du Nord : environ 113,8 milliards USD.
-
Marge opérationnelle du commerce de détail en Amérique du Nord : environ 6,8 %.
-
Dépenses d'investissement 2026 : environ 220 milliards USD.
Les dépenses liées à l'IA doivent commencer à porter leurs fruits
Amazon prévoit de consacrer environ 220 milliards USD à ses dépenses d'investissement cette année, après avoir relevé sa précédente estimation de 20 milliards USD. Une part importante de ces dépenses est consacrée à l'extension de son infrastructure technologique, notamment les centres de données nécessaires pour répondre à la demande croissante en IA. L'ampleur de ces investissements est telle qu'il devient de plus en plus difficile d'évaluer l'entreprise sur la seule base de la croissance de son chiffre d'affaires. Les investisseurs veulent savoir quand la capacité de calcul supplémentaire commencera à se traduire par des flux de trésorerie et des bénéfices tout aussi solides.
C'est là que réside le principal risque. Les dépenses d'investissement pourraient dépasser la croissance du chiffre d'affaires pendant un certain temps, pesant sur les flux de trésorerie disponibles et accentuant la pression sur la rentabilité. Amazon doit donc démontrer non seulement que la demande pour AWS reste forte, mais aussi que ses investissements lui permettent de monétiser cette demande. Les commentaires de la direction sur les dépenses d'investissement prévues pour 2027 seront tout aussi importants. Si la prochaine phase d'expansion de l'infrastructure nécessite un budget encore plus important, le marché attendra des arguments concrets pour justifier cette décision.
Le commerce de détail passe au second plan, mais reste surveillé par les investisseurs
Bien que les investisseurs se concentrent sur l'activité cloud, le commerce de détail demeure une composante importante de la situation financière globale d'Amazon. Les attentes concernant le chiffre d'affaires en Amérique du Nord se sont quelque peu modérées, tandis que les pressions inflationnistes et les droits de douane pourraient peser à la fois sur les dépenses des consommateurs et sur les marges de l'entreprise. Le consensus table sur une marge opérationnelle de 6,8 % pour le commerce de détail en Amérique du Nord, tandis que les prévisions de rentabilité pour les troisième et quatrième trimestres ont été revues à la baisse ces derniers mois.
Le marché surveillera également les perspectives pour le quatrième trimestre, traditionnellement une période cruciale pour le commerce de détail en raison des fêtes de fin d'année. Amazon a besoin que son activité principale reste stable afin de financer son expansion vers de nouveaux domaines et de limiter l'impact de ses importantes dépenses d'investissement sur ses flux de trésorerie. Une faiblesse du commerce de détail ne remettrait pas nécessairement en cause des résultats par ailleurs solides, mais combinée à une croissance décevante d'AWS, elle pourrait modifier significativement l'appréciation du marché.
Les prévisions pour le prochain trimestre pourraient déterminer la réaction du titre
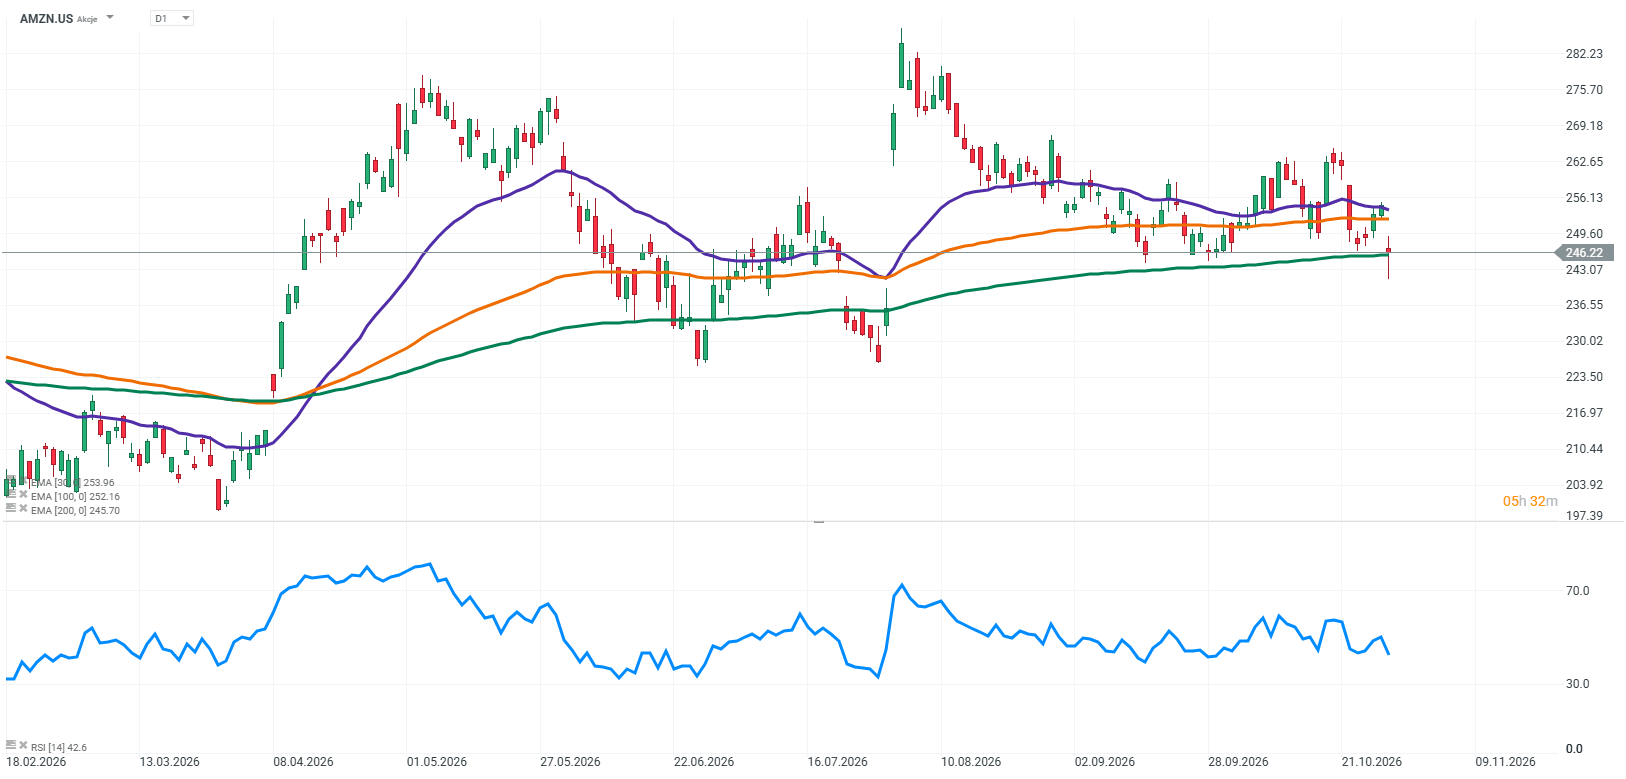
Compte tenu des attentes actuelles, les prévisions pour le reste de l'année seront tout aussi importantes que les résultats du trimestre qui vient de s'achever. Les investisseurs voudront savoir si AWS peut maintenir son fort rythme de croissance, comment la direction évalue la demande pour les services d'IA, et si la hausse des coûts d'infrastructure commence à peser davantage sur les marges. La position de l'entreprise concernant les dépenses d'investissement sera également cruciale. Tout signe indiquant qu'Amazon doit dépenser encore plus avant que ses investissements ne commencent à produire les rendements attendus pourrait provoquer une réaction nerveuse du marché.
Le marché des options suggère que les investisseurs se préparent à un mouvement important du cours de l'action après la publication des résultats. La valorisation des produits dérivés implique un mouvement potentiel d'environ 8 % dans un sens ou dans l'autre. Cela souligne l'importance des enjeux et laisse penser que des résultats simplement conformes au consensus pourraient ne pas suffire si les prévisions pour le prochain trimestre déçoivent.
Amazon doit prouver que l'ampleur de ses investissements est justifiée
Amazon publie ses résultats à un moment où le marché distingue clairement les gagnants des perdants dans la course à la construction d'infrastructures d'IA. Microsoft a démontré qu'une croissance accélérée du cloud peut justifier des investissements massifs et susciter une réaction positive des investisseurs. Alphabet, de son côté, a montré à quel point un titre peut chuter brutalement lorsqu'une publication de résultats ne répond pas aux attentes du marché. Amazon doit désormais démontrer qu'elle se rapproche du premier scénario. Les facteurs clés seront non seulement le chiffre d'affaires d'AWS, mais aussi les marges, les prévisions et les perspectives en matière de dépenses d'investissement.
Les investisseurs veulent voir que les milliards dépensés aujourd'hui dans l'IA permettront de bâtir une activité encore plus importante demain. Si la direction ne parvient pas à présenter des arguments convaincants, même de bons résultats pourraient ne pas suffire à protéger le titre d'une réaction négative. Après l'approbation du marché accordée à Microsoft et la chute brutale subie par Alphabet, Amazon doit prouver qu'elle peut faire plus qu'investir à grande échelle : elle doit démontrer que ces dépenses peuvent se traduire par une croissance durable de son activité et des bénéfices pérennes.
Source : XTB Research

Aperçu d'Intel : l'essor des processeurs pour serveurs offre des perspectives d'amélioration des résultats


Résultats de ServiceNow : qu'est-ce qui a mal tourné ?



OUVERTURE US : Alphabet fait plonger le Nasdaq. Les bons chiffres américains ne parviennent pas à sauver Wall Street

Airbus : les bénéfices progressent, les cadences de production doivent accélérer
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."