

- AMD publie ses résultats du troisième trimestre après la séance de Wall Street, avec un chiffre d'affaires attendu à environ 13,1 milliards USD.
- Le segment des centres de données reste crucial, les investisseurs surveillant la demande pour les processeurs EPYC et les accélérateurs Instinct.
- La marge brute non GAAP visée s'établit autour de 56 %, tandis que les prévisions pour les trimestres à venir guideront la réaction boursière.

- AMD publie ses résultats du troisième trimestre après la séance de Wall Street, avec un chiffre d'affaires attendu à environ 13,1 milliards USD.
- Le segment des centres de données reste crucial, les investisseurs surveillant la demande pour les processeurs EPYC et les accélérateurs Instinct.
- La marge brute non GAAP visée s'établit autour de 56 %, tandis que les prévisions pour les trimestres à venir guideront la réaction boursière.
Le secteur des semi-conducteurs est sous forte pression. Les séances de bourse récentes montrent à quelle vitesse les investisseurs peuvent changer d'avis sur les entreprises liées à l'essor de l'intelligence artificielle. Les prévisions d'Intel, plus faibles qu'attendu, ont renforcé les inquiétudes sur la santé du secteur, mais le problème est plus large. Le marché se demande de plus en plus si les investissements massifs dans les infrastructures d'IA se traduiront réellement par des revenus et des profits, plutôt que de simplement générer de nouvelles promesses de demande croissante.
Dans ce contexte, AMD a l'occasion d'inverser la tendance négative et de restaurer la confiance des investisseurs dans le potentiel de croissance du secteur. Cette tâche ne sera toutefois pas facile. Les attentes envers l'entreprise sont élevées, son action a déjà connu un rallye important, et une grande partie du scénario haussier semble déjà intégrée dans les cours. Simplement dépasser les estimations pourrait donc ne pas suffire. Les investisseurs chercheront avant tout des preuves que la dynamique de croissance peut se maintenir au cours des prochains trimestres.
Les principales attentes du marché
AMD doit publier ses résultats du troisième trimestre après la séance de mardi à Wall Street. Les précédentes prévisions de l'entreprise et le consensus des analystes indiquent une croissance des revenus très forte.
-
Revenus : environ 13,1 milliards USD, en hausse de plus de 40 % sur un an.
-
Bénéfice par action ajusté : environ 1,95 USD.
-
Marge brute non-GAAP : environ 56 %, sur la base des précédentes prévisions de l'entreprise.
-
Segment Data Center : le point clé à surveiller, après un doublement des revenus au deuxième trimestre.
Data Center doit maintenir sa dynamique
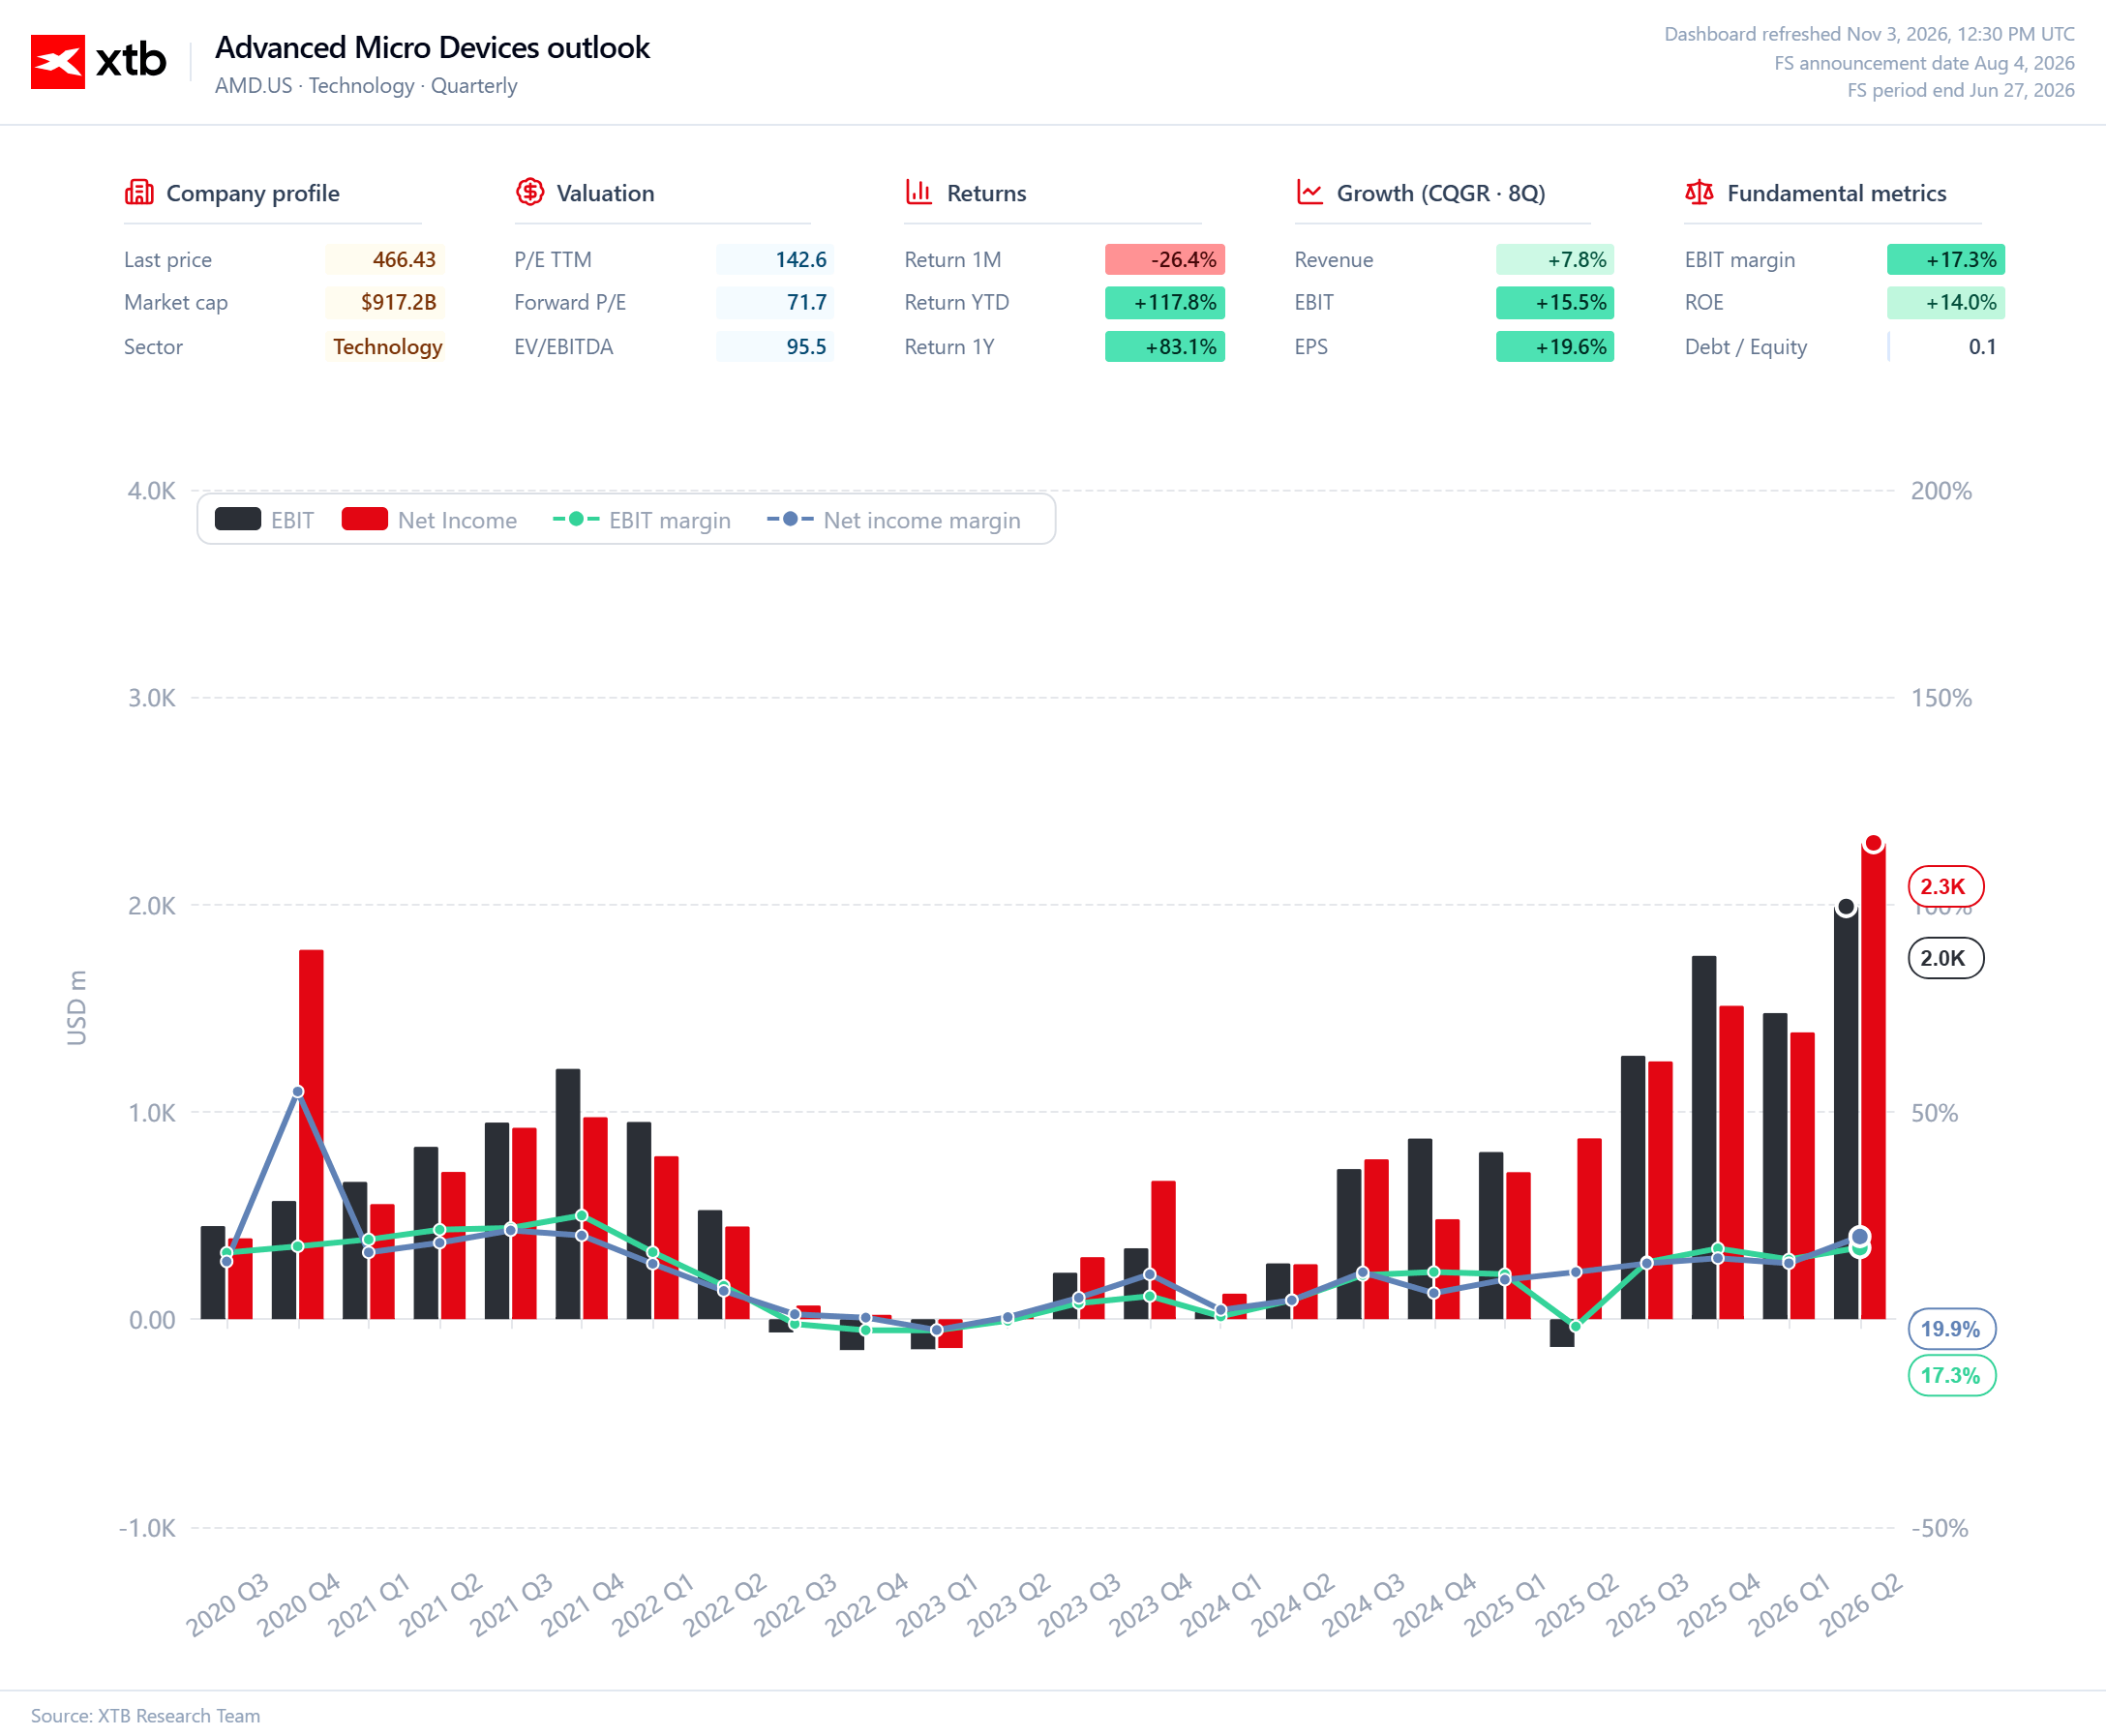
Les centres de données sont devenus l'élément le plus important de la thèse d'investissement d'AMD. Au deuxième trimestre, les revenus de ce segment ont augmenté de 107 % sur un an, portés par la demande en processeurs serveurs EPYC et en accélérateurs Instinct. Lisa Su a signalé un intérêt croissant pour les processeurs EPYC et une adoption grandissante des produits Instinct. Le troisième trimestre devra montrer si cette tendance devient durable.
Les commandes des plus grands fournisseurs de services cloud et des clients entreprises seront particulièrement importantes. Le marché veut savoir si l'expansion des infrastructures d'IA continue de se traduire par des achats accrus de puces AMD, et si l'entreprise peut continuer à décrocher des contrats majeurs. Tout ralentissement dans le segment Data Center serait difficile à accepter pour les investisseurs, car une part importante de la valorisation actuelle d'AMD repose sur l'hypothèse d'une demande de puissance de calcul en croissance continue au cours des prochaines années.
Instinct et la bataille pour le marché de l'IA
Les accélérateurs Instinct restent un autre élément clé de l'histoire. AMD renforce progressivement sa position sur les puces utilisées pour entraîner et exécuter les modèles d'intelligence artificielle, même si l'écart avec Nvidia reste important. Les investisseurs voudront voir si les nouveaux déploiements se traduisent par des revenus significatifs, et si l'entreprise peut décrocher des projets majeurs plutôt que de rester un simple fournisseur alternatif pour les plus grands clients.
Les partenariats avec les grandes entreprises technologiques comptent également. L'élargissement du partenariat d'AMD avec Meta fin octobre dans le domaine des infrastructures d'IA a renforcé la position de l'entreprise, tout comme le développement de sa plateforme Helios, conçue pour les déploiements d'IA à grande échelle. Pour le marché, les facteurs les plus importants resteront toutefois le rythme d'exécution et le moment où ces projets commenceront à contribuer significativement aux résultats financiers.
EPYC pourrait être tout aussi important que les accélérateurs
Les discussions autour d'AMD se concentrent souvent presque exclusivement sur les processeurs graphiques. Cependant, l'expansion des centres de données augmente aussi la demande en CPU, qui gèrent la répartition des charges de travail, la communication et d'autres tâches de calcul. C'est un domaine où AMD a constamment gagné des parts de marché grâce à sa famille de processeurs EPYC.
Un marché des serveurs en bonne santé pourrait donc offrir à l'entreprise une source de croissance supplémentaire, indépendante des ventes d'accélérateurs IA. Les contraintes d'approvisionnement chez les concurrents pourraient créer une opportunité pour AMD de capter davantage de commandes, mais l'entreprise doit également disposer d'une capacité de production suffisante pour en profiter. La demande seule ne suffira pas si AMD ne peut pas livrer le nombre de puces requis.
Intel met en lumière les risques pour tout le secteur
Les derniers résultats d'Intel ont rappelé aux investisseurs qu'une forte demande en infrastructures de calcul ne se traduit pas automatiquement par des résultats positifs pour tous les fabricants de semi-conducteurs. Des prévisions plus faibles pour le prochain trimestre et des problèmes de disponibilité touchant certains produits serveurs ont provoqué une forte réaction du marché. AMD est dans une position différente et a une exposition nettement plus importante au marché en croissance des centres de données, mais la pression plus large sur le secteur ne peut être ignorée.
Un marché de l'ordinateur personnel plus faible pourrait également devenir un vent contraire supplémentaire. La hausse des prix des composants et la prudence accrue des dépenses des entreprises pèsent sur la demande, ce qui pourrait affecter le segment client. AMD dépend moins de ce marché qu'Intel, mais des ventes de PC plus faibles pourraient partiellement compenser la croissance générée par Data Center. Les investisseurs évalueront donc non seulement la performance de l'activité la plus prometteuse de l'entreprise, mais aussi l'état de ses autres segments.
Les prévisions pour le prochain trimestre pourraient déterminer la réaction du titre
L'élément le plus important de la publication des résultats n'est peut-être pas les chiffres du trimestre écoulé, mais plutôt les perspectives pour la fin d'année et les commentaires de la direction concernant 2027. AMD avait précédemment prévu des revenus d'environ 13 milliards USD au troisième trimestre, le marché cherchera donc un signal clair indiquant que la croissance ne perd pas de vitesse. Des prévisions solides pour la prochaine période confirmeraient que la demande en processeurs serveurs et en accélérateurs IA reste durable, et que les commandes actuelles ne sont pas simplement le résultat d'une vague d'investissement temporaire.
La marge brute sera également importante. Les précédentes hypothèses de l'entreprise tablaient sur un niveau d'environ 56 % au troisième trimestre. Associer une croissance rapide des revenus à une rentabilité en amélioration indiquerait qu'AMD profite d'un mix de ventes plus favorable et monétise de plus en plus la demande croissante. Cependant, si les revenus croissent plus vite que les bénéfices, les investisseurs pourraient commencer à s'interroger sur la qualité de cette croissance.
AMD doit convaincre le marché que le meilleur reste à venir
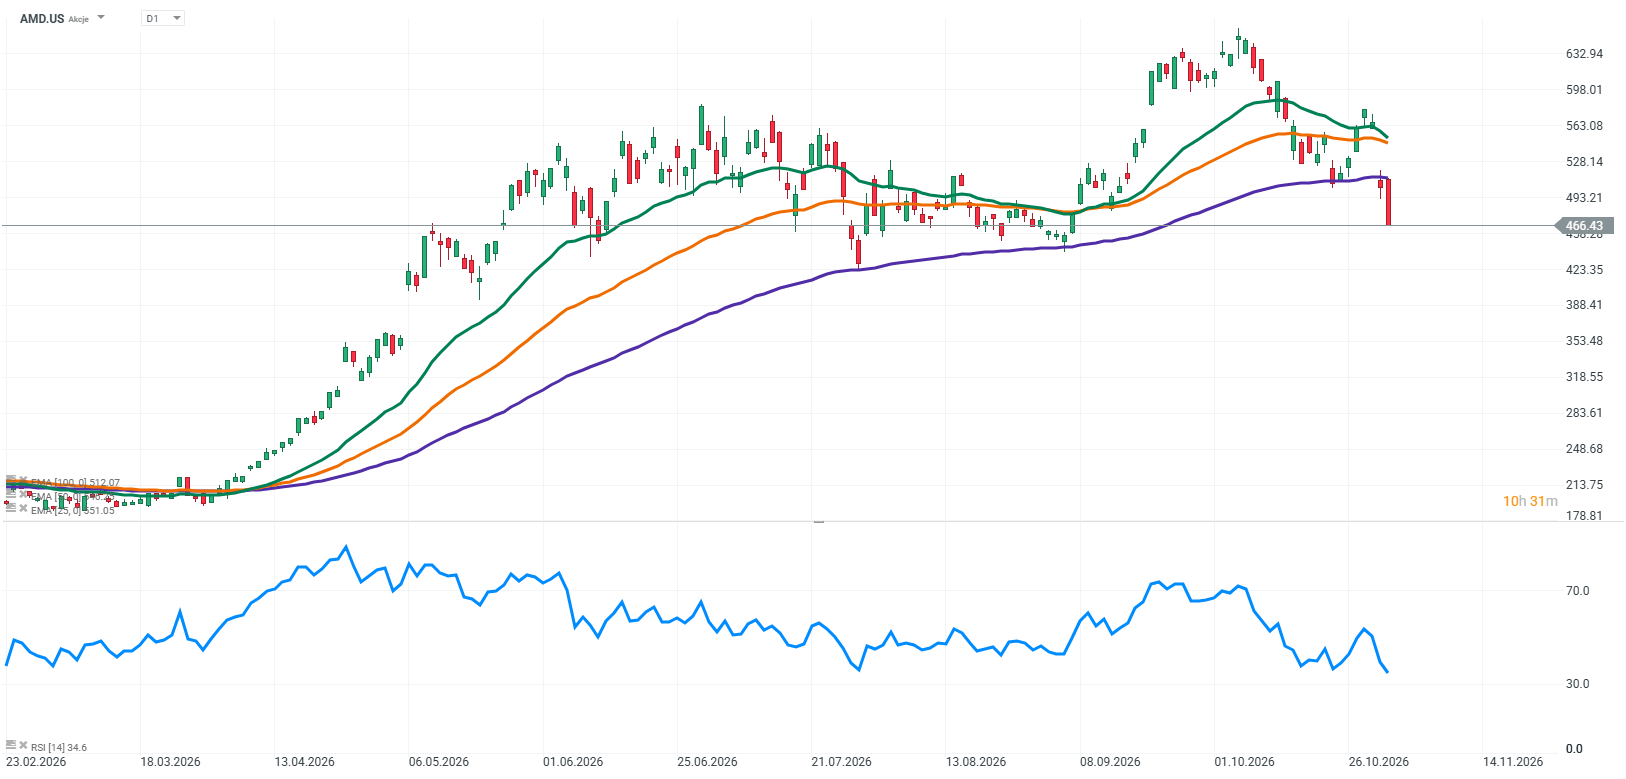
La publication d'aujourd'hui sera plus qu'un simple test trimestriel de plus pour AMD. L'entreprise a l'occasion de démontrer que les difficultés rencontrées par d'autres fabricants et la dégradation du climat dans le secteur ne signifient pas la fin de la croissance de l'industrie des semi-conducteurs. Dans le même temps, les attentes sont élevées. Après le fort rallye du titre et compte tenu des attentes élevées envers son activité IA, même de bons résultats pourraient être jugés insuffisants.
AMD a donc besoin de résultats solides, mais surtout de perspectives convaincantes pour les prochains trimestres. Les investisseurs chercheront des commandes en hausse, une poursuite de l'expansion du segment Data Center, des progrès dans les ventes d'Instinct et un élan continu pour EPYC. Si Lisa Su livre des prévisions confirmant que la croissance pourrait encore s'accélérer en 2027, AMD pourrait redevenir l'entreprise qui améliore une nouvelle fois le climat dans tout le secteur des semi-conducteurs. Sans un tel signal, le marché pourrait conclure qu'une grande partie du scénario haussier est déjà intégrée dans les cours.
Source : XTB Research

Pfizer publie ses résultats 📈 : son cours de bourse avoisine ses plus hauts niveaux depuis plusieurs années


[VIDEO] Bourse : les Midterms vont-ils tout changer ?

Marchés Asiatiques : Le rouge revient en force

Action Lufthansa : bénéfice en hausse mais EBIT resserré
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."