

- Intel publie ses résultats du troisième trimestre après la clôture du marché jeudi.
- Le marché anticipe un chiffre d'affaires d'environ 16,5 milliards USD et un bénéfice par action ajusté de 0,40 USD.
- La demande croissante de processeurs pour serveurs et l'intelligence artificielle soutient les ventes d'Intel.
- Les investisseurs surveillent de près la capacité de production d'Intel et les détails de sa restructuration.
- Les prévisions pour les trimestres à venir peuvent influencer fortement la réaction du cours de l'action.
Intel publiera ses résultats du troisième trimestre après la clôture des marchés jeudi. Le marché anticipe un chiffre d'affaires d'environ $16.5 billion et un bénéfice par action ajusté de $0.40. Un an plus tôt, l'entreprise avait annoncé un chiffre d'affaires de $13.65 billion et un BPA ajusté de $0.23. Les propres prévisions d'Intel tablaient sur un chiffre d'affaires compris entre $15.8 billion et $16.8 billion, un BPA ajusté de $0.38, et une marge brute d'environ 42%.
Les perspectives concernant les ventes de processeurs serveurs devraient attirer le plus d'attention. L'expansion des centres de données stimule la demande de CPU, tandis que la disponibilité limitée de certaines puces pourrait soutenir des hausses de prix. Intel a l'occasion d'améliorer ses résultats grâce à des volumes de commandes plus élevés et des prix de vente plus favorables. Cependant, l'ampleur de ces gains dépendra de la capacité de production de l'entreprise, de la compétitivité de ses processeurs et des coûts de fabrication.
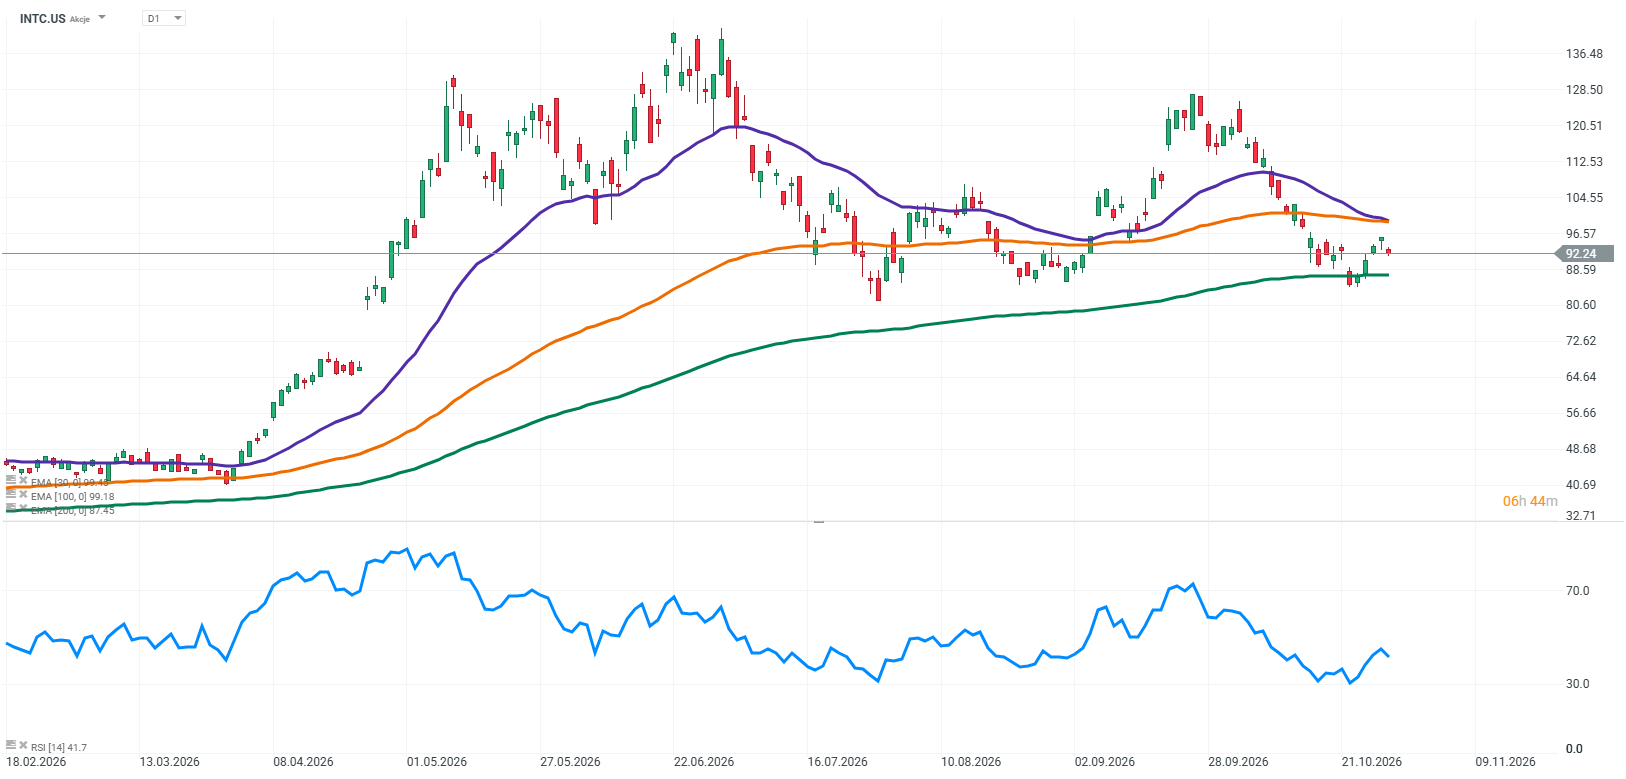
L'action Intel se négocie actuellement autour de $90–95, en baisse par rapport à un sommet de juin proche de $140. Ce repli a suivi une forte hausse alimentée par les attentes d'une reprise de l'activité et l'importance croissante des CPU dans les infrastructures d'IA. Le rapport de jeudi offrira l'occasion d'évaluer si l'amélioration des conditions opérationnelles justifie l'optimisme qui avait précédemment porté le titre. Les perspectives pour les prochains trimestres et des détails concrets sur la poursuite de la restructuration pourraient être particulièrement importants pour le cours de l'action.
Principales attentes du marché
-
Chiffre d'affaires du troisième trimestre : Environ $16.5 billion, selon les estimations du consensus.
-
BPA ajusté : Environ $0.40.
-
Marge brute ajustée attendue : Environ 42%.
-
Points clés à surveiller : Processeurs serveurs, prix de vente, marges, dépenses d'investissement et restructuration.
-
Perspectives pour 2027 : Volumes de commandes et capacité à augmenter les livraisons.
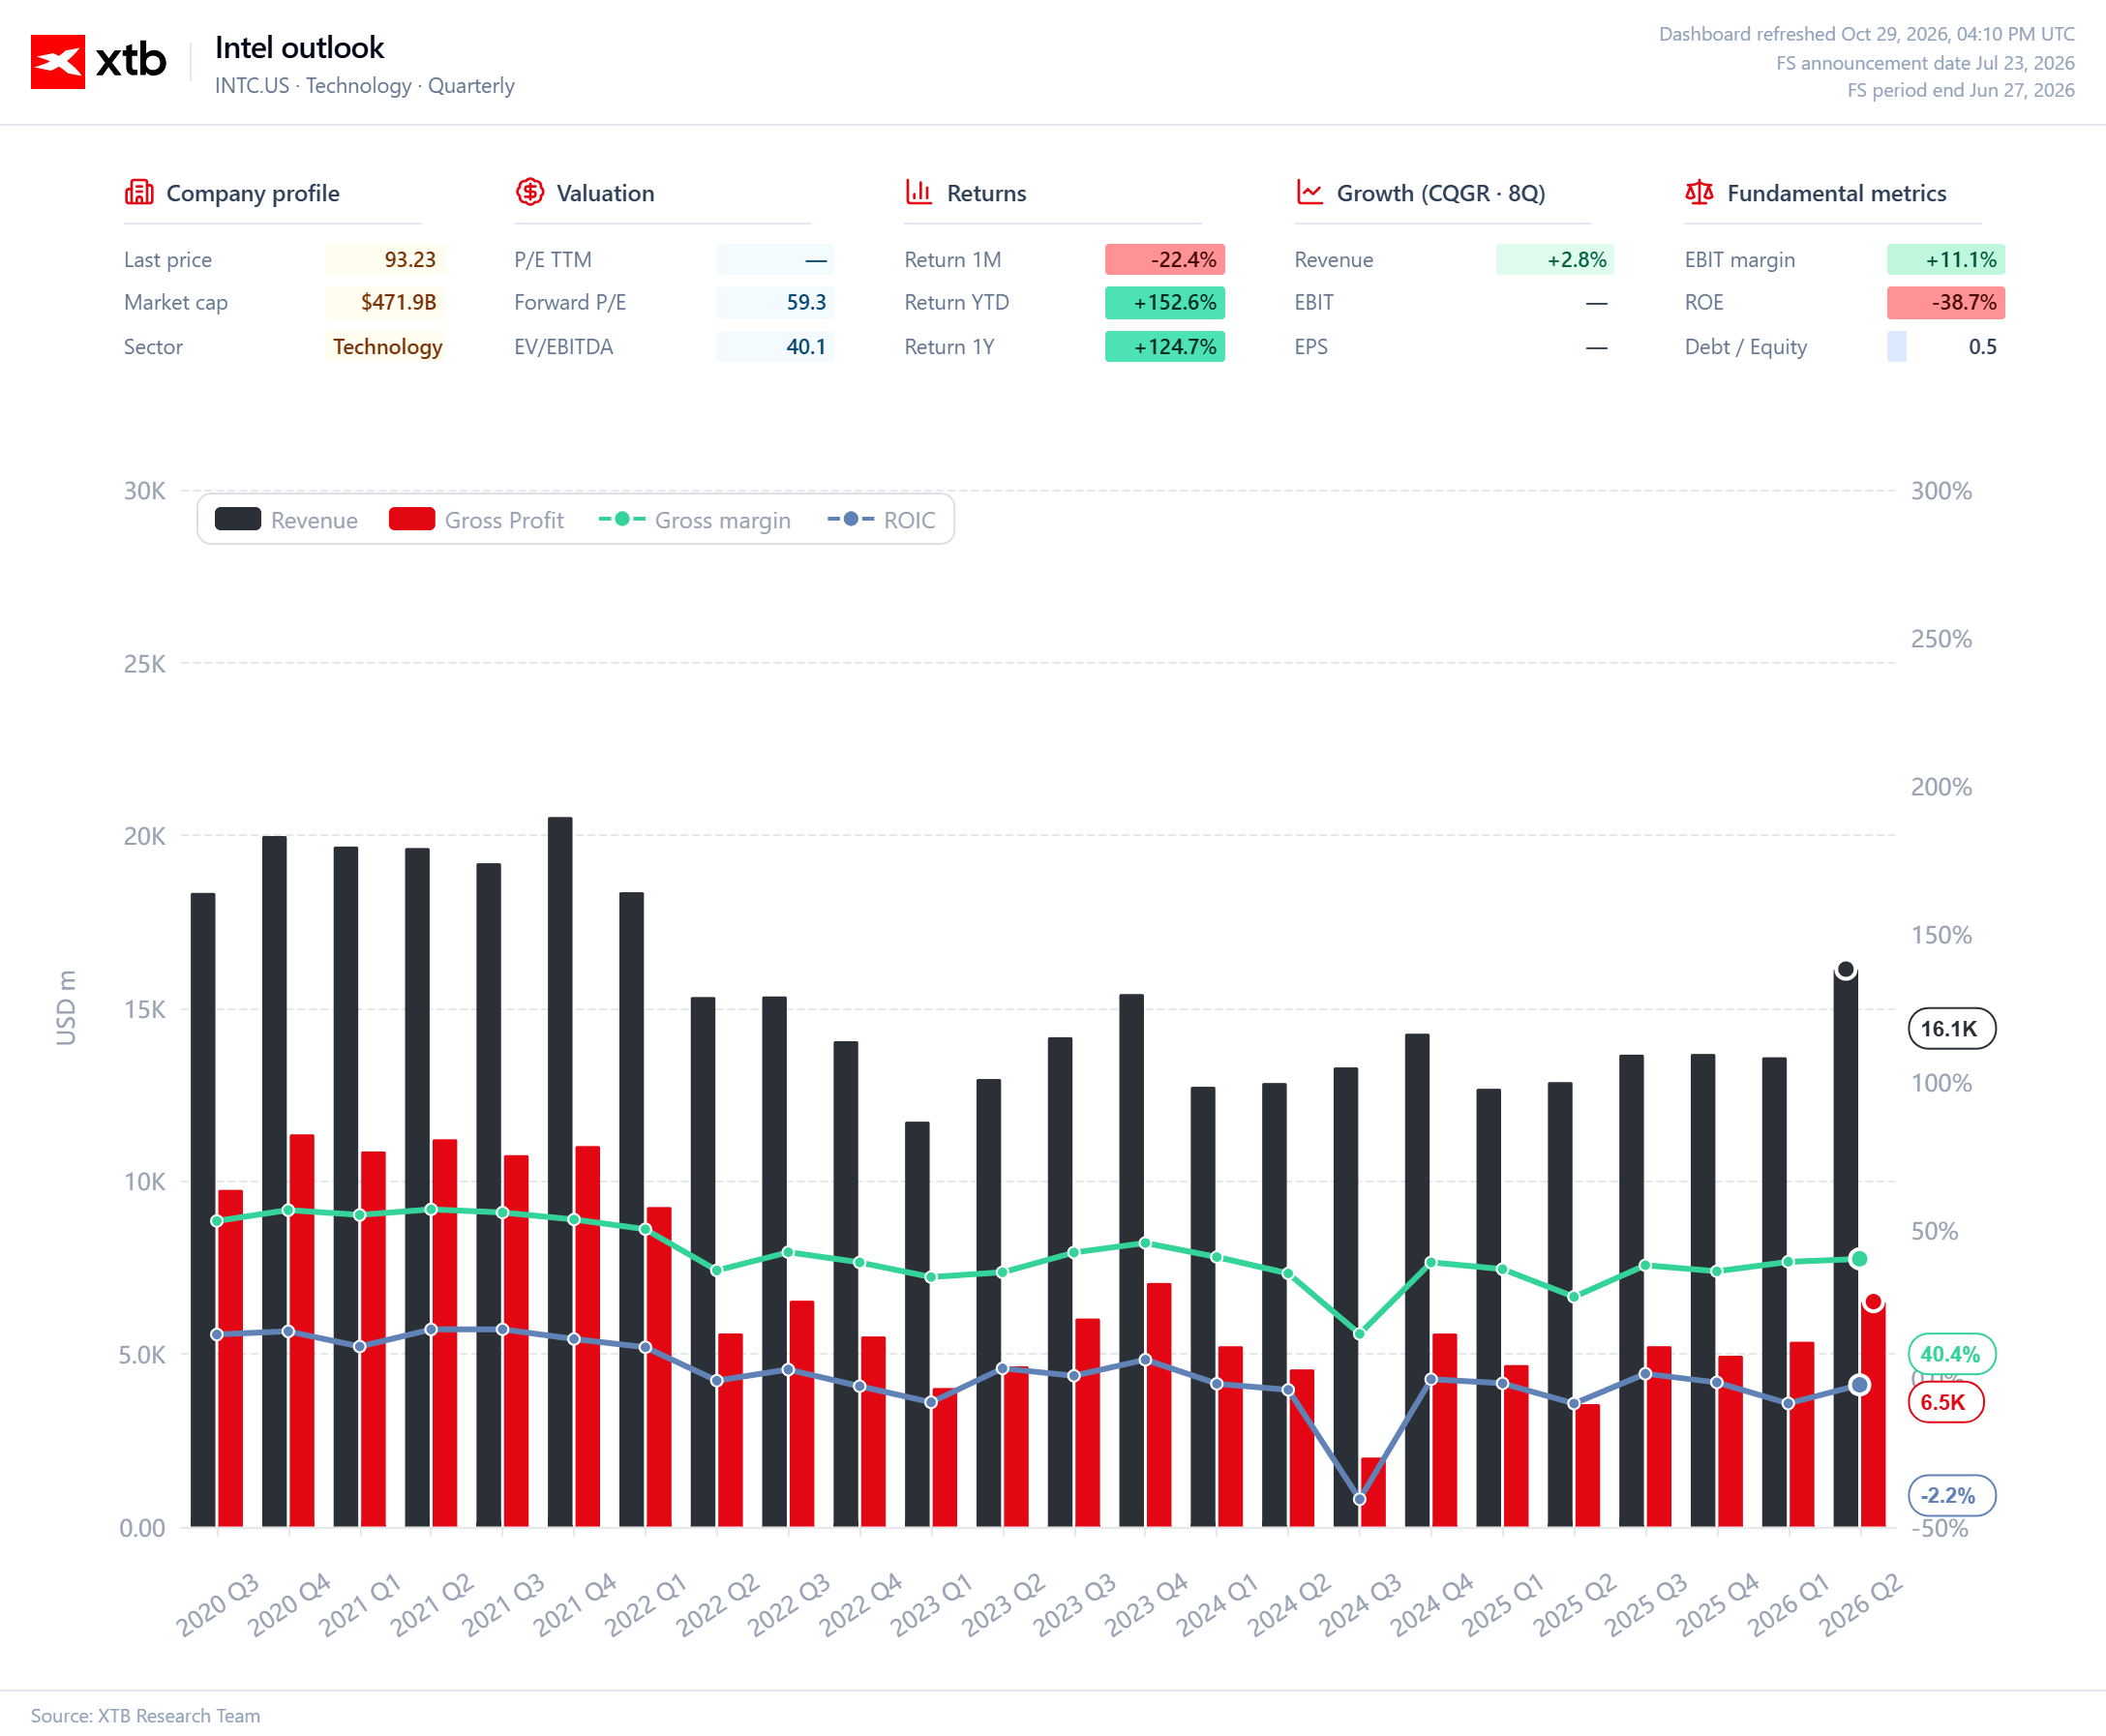
Au deuxième trimestre, Intel avait généré environ $16.1 billion de chiffre d'affaires et un BPA ajusté de $0.42. Les estimations du consensus pour le troisième trimestre indiquent donc une nouvelle croissance du chiffre d'affaires en glissement annuel, bien que les bénéfices puissent ne pas dépasser le niveau du trimestre précédent. L'évaluation par la direction des conditions pour les prochains mois et sa confiance dans une nouvelle amélioration des marges seront importantes.
Les processeurs serveurs prennent de plus en plus d'importance
L'utilisation croissante des outils d'IA, y compris les systèmes d'IA agentique, augmente la demande de puissance de calcul côté serveur. Pour Intel, cela pourrait se traduire par une demande plus forte pour ses processeurs Xeon et, dans un contexte d'offre limitée, par des prix plus favorables.
La question clé est de savoir quelle part de cette demande se traduira par des commandes et des livraisons effectives. Si Intel ne parvient pas à augmenter sa production assez rapidement, l'entreprise pourrait ne pas tirer pleinement parti de conditions de marché favorables. Les investisseurs chercheront donc des indications sur la disponibilité des processeurs, l'exécution des commandes et les perspectives de demande pour les prochains trimestres.
La restructuration continue de peser sur les résultats
Un autre enjeu majeur est la restructuration en cours chez Intel. L'entreprise réduit ses coûts et ajuste ses plans d'investissement tout en continuant à développer ses activités de fabrication et à améliorer la compétitivité de ses usines. Le rythme et l'ampleur de ces changements affecteront les marges et la trésorerie.
Les résultats du troisième trimestre pourraient montrer si les mesures de réduction des coûts commencent à porter leurs fruits, mais les plans pour les prochains mois seront tout aussi importants. Les investisseurs ont besoin de plus de clarté sur les dépenses d'investissement, les coûts de restructuration et la trajectoire vers une rentabilité durablement plus élevée.
Le marché des PC reste une inconnue
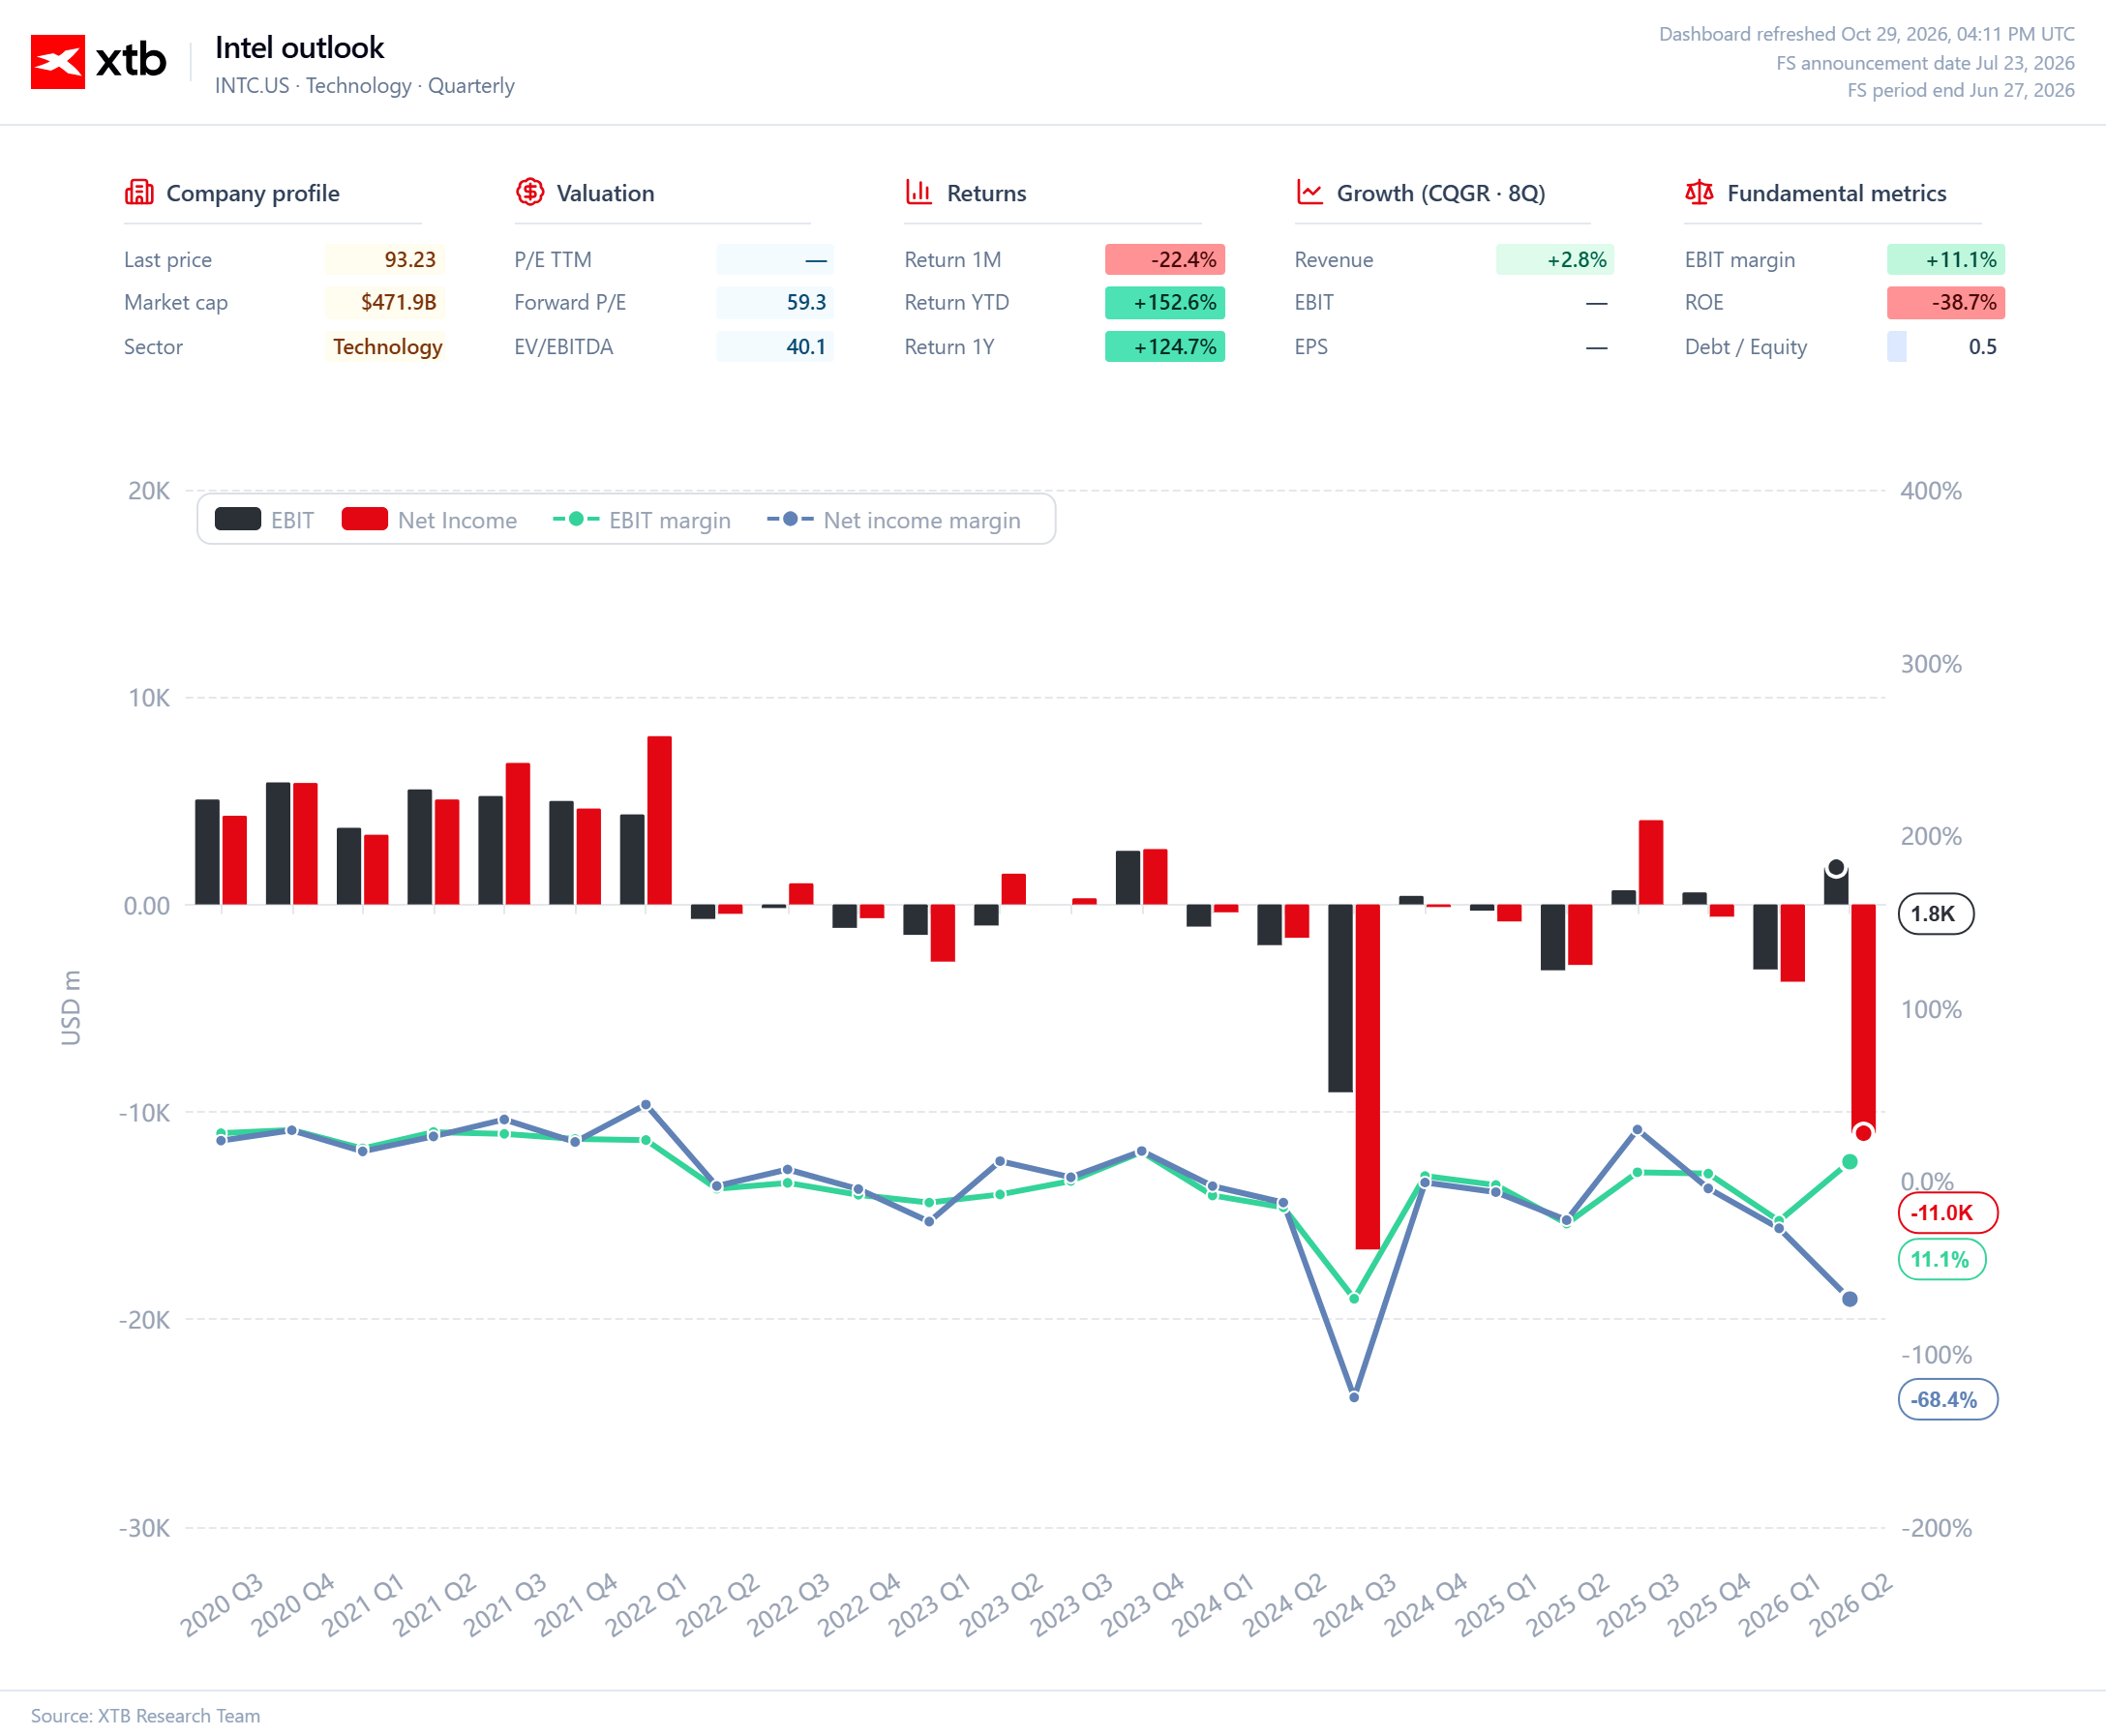
Les processeurs serveurs pourraient constituer un segment plus solide des résultats d'Intel, mais la performance de l'ensemble de l'activité reste importante. La demande de PC, les niveaux de stocks et la pression sur les prix pourraient tous affecter le chiffre d'affaires et les marges. Les investisseurs évalueront également si la vigueur du segment serveur peut compenser une éventuelle faiblesse du marché des PC.
Les prévisions pourraient compter autant que les résultats
Au cours actuel de l'action, la réaction du marché pourrait dépendre largement des perspectives pour le quatrième trimestre et pour 2027. De bons résultats historiques pourraient ne pas suffire si les prévisions déçoivent ou si l'entreprise ne fournit pas d'indications convaincantes sur la disponibilité des processeurs et le rythme d'amélioration des marges.
Intel a l'occasion de profiter de la hausse de la demande de processeurs serveurs, mais l'ampleur de ces gains dépendra du nombre de commandes qu'elle pourra honorer et des marges associées. Les réductions de coûts et une discipline dans les dépenses d'investissement restent tout aussi importantes. Ces facteurs aideront les investisseurs à déterminer si la reprise actuelle de l'activité peut se transformer en une amélioration plus durable de la performance.
Source : XTB Research


Résultats de ServiceNow : qu'est-ce qui a mal tourné ?



OUVERTURE US : Alphabet fait plonger le Nasdaq. Les bons chiffres américains ne parviennent pas à sauver Wall Street

Airbus : les bénéfices progressent, les cadences de production doivent accélérer

Action BNP Paribas : les activités de marché stimulent les résultats
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."