

- Apple a realise un chiffre d'affaires record de 114.5 milliards USD au quatrieme trimestre 2026, en hausse de 12 % sur un an.
- Le benefice net a atteint 30.71 milliards USD, soutenu par de solides ventes d'iPhone et de Mac.
- Les depenses en recherche et developpement ont augmente de 32 %, traduisant des investissements accrus dans l'intelligence artificielle.

- Apple a realise un chiffre d'affaires record de 114.5 milliards USD au quatrieme trimestre 2026, en hausse de 12 % sur un an.
- Le benefice net a atteint 30.71 milliards USD, soutenu par de solides ventes d'iPhone et de Mac.
- Les depenses en recherche et developpement ont augmente de 32 %, traduisant des investissements accrus dans l'intelligence artificielle.
Apple (AAPL.US) a clôturé le quatrième trimestre de son exercice 2026 avec un bénéfice net de 30,71 milliards USD et un chiffre d'affaires de 114,5 milliards USD, supérieurs aux attentes, soit une croissance de 12% sur un an et un résultat confortablement au-dessus des prévisions des analystes. L'iPhone est resté le principal moteur de croissance, avec des ventes en hausse de 17% sur un an, dépassant les prévisions du marché, tandis que le chiffre d'affaires du Mac a enregistré une progression encore plus forte, de 24%. Apple a maintenu une rentabilité élevée et généré 30,71 milliards USD de bénéfice net malgré la hausse des coûts des composants et les tensions sur la chaîne d'approvisionnement. Le rapport souligne la solidité de l'activité d'Apple et la demande pour ses appareils et services, bien qu'un chiffre d'affaires plus faible que prévu en Chine et un recul des ventes d'iPad et d'appareils connectés témoignent d'une croissance inégale selon les catégories de produits. L'action Apple est restée quasiment stable après la publication des résultats, s'échangeant près de son cours de clôture de la séance régulière de 338,50 USD lors des échanges après bourse.
Les principaux résultats financiers d'Apple pour le T4 de l'exercice 2026
-
Le chiffre d'affaires a augmenté de 12% sur un an pour atteindre 114,50 milliards USD, contre un consensus de 113,39 milliards USD. Cela représente un dépassement d'environ 1,1 milliard USD, soit près de 1%, et marque un nouveau record de chiffre d'affaires pour le trimestre de septembre. Pour une entreprise opérant à l'échelle d'Apple, une croissance du chiffre d'affaires à deux chiffres reste un signe important de la résilience de la demande pour ses produits et services.
-
Le bénéfice par action (BPA) a atteint 2,10 USD, contre des attentes de 1,99 USD, dépassant les estimations d'environ 5,5%. Toutefois, ce résultat intégrait un effet positif lié à des remboursements liés aux droits de douane, estimé à 0,05 USD par action. Hors cet effet, le BPA aurait été d'environ 2,05 USD, toujours au-dessus du consensus, mais indiquant qu'une partie de la surprise sur les résultats ne provenait pas directement de la performance opérationnelle.
-
Le bénéfice net a augmenté de 12% sur un an pour atteindre 30,71 milliards USD, correspondant à une marge nette d'environ 26,8%. Cela signifie qu'Apple a généré près de 27 cents de bénéfice net pour chaque dollar de chiffre d'affaires. Cette forte rentabilité demeure l'un des principaux atouts de l'entreprise, bien que les résultats futurs restent sensibles aux coûts de production, aux variations de prix et à la répartition des ventes.
-
La marge brute a atteint 47,9%, dépassant le consensus de 47,5%. Le bénéfice brut a augmenté de 13% sur un an pour atteindre 54,82 milliards USD. Les remboursements liés aux droits de douane ont amélioré la marge déclarée d'environ 1 point de pourcentage, ce qui suggère que sans cet effet, la marge brute aurait été plus proche de 46,9%. Cette distinction est importante pour évaluer la pérennité de la rentabilité au cours des prochains trimestres.
-
Le résultat d'exploitation a augmenté de 10% sur un an pour atteindre 35,63 milliards USD, contre des attentes des analystes de 34,52 milliards USD. Cela se traduit par une marge opérationnelle d'environ 31,1%, confirmant la capacité d'Apple à générer des profits substantiels tout en maintenant une base de revenus massive.
L'iPhone et le Mac tirent la plus forte croissance du chiffre d'affaires
-
Le chiffre d'affaires de l'iPhone a augmenté de 17% sur un an pour atteindre 57,58 milliards USD, contre des attentes de 56,48 milliards USD. Cela signifie que les smartphones ont représenté environ la moitié du chiffre d'affaires trimestriel d'Apple et restent de loin sa catégorie de produits la plus importante. Les fortes ventes de la dernière génération d'appareils soulignent l'importance de la fidélité des clients et la capacité de l'entreprise à maintenir une demande robuste malgré une concurrence croissante.
-
Le chiffre d'affaires des Services a atteint un record de 31,57 milliards USD, en hausse d'environ 10% sur un an et pratiquement conforme aux attentes des analystes de 31,58 milliards USD. Les Services ont représenté environ 27,6% du chiffre d'affaires total, constituant une source importante de revenus récurrents. La croissance de ce segment augmente la valeur de la base installée d'appareils d'Apple et réduit la dépendance de l'entreprise aux lancements cycliques de matériel.
-
Le chiffre d'affaires du Mac a bondi de 24% sur un an pour atteindre 10,79 milliards USD, dépassant nettement le consensus de 9,69 milliards USD. Il s'agit du taux de croissance le plus élevé parmi les grandes catégories de produits d'Apple. Ce résultat suggère une demande soutenue pour les ordinateurs de l'entreprise et une contribution croissante au chiffre d'affaires global de l'écosystème.
-
Le chiffre d'affaires de l'iPad a reculé de 10% sur un an pour atteindre 6,23 milliards USD, contre des attentes des analystes de 6,83 milliards USD. Il s'agit de l'une des déceptions les plus notables du rapport, révélant une demande plus faible dans la catégorie des tablettes. Toutefois, ce recul peut aussi refléter des différences dans les calendriers de lancement de produits et les cycles de remplacement, ce qui signifie qu'un seul trimestre ne détermine pas nécessairement la tendance à plus long terme.
-
Le chiffre d'affaires des appareils connectés, de la maison et des accessoires a chuté de 8% sur un an pour atteindre 8,30 milliards USD, contre des attentes de 8,99 milliards USD. Des ventes plus faibles de montres connectées, d'écouteurs et d'autres accessoires constituent une nouvelle indication que la demande des consommateurs ne progresse pas uniformément selon les catégories de produits. Pour l'avenir, la question clé est de savoir si les nouvelles générations d'appareils suffiront à inverser cette tendance.
Le chiffre d'affaires total des produits a atteint 82,9 milliards USD, en hausse de 12% sur un an et dépassant le consensus de 81,46 milliards USD. Ce résultat confirme que le matériel reste le principal moteur de revenus d'Apple, malgré l'importance croissante des Services, qui ont légèrement manqué les attentes de Wall Street.
La Chine progresse rapidement mais déçoit les attentes des analystes
Le chiffre d'affaires du Grand Chine a augmenté de 21% sur un an pour atteindre 17,54 milliards USD, mais n'a pas atteint le consensus de 18,55 milliards USD. Bien que la région ait enregistré le taux de croissance le plus élevé parmi les grands marchés géographiques d'Apple, l'écart par rapport aux attentes a dépassé 1 milliard USD. Cela illustre à quel point les analystes attendaient beaucoup de la reprise des ventes en Chine, où la concurrence locale et la disponibilité des produits restent des facteurs importants. Selon le Financial Times, la direction d'Apple a également évoqué des contraintes d'approvisionnement qui ont limité la capacité de l'entreprise à répondre à la demande.
Les Amériques sont restées le plus grand marché d'Apple, générant 48,68 milliards USD de chiffre d'affaires, en hausse de 10% sur un an. La région a représenté environ 42,5% du chiffre d'affaires total, confirmant son importance centrale pour la performance financière de l'entreprise. Le chiffre d'affaires en Europe a augmenté de 12% sur un an pour atteindre 32,01 milliards USD, représentant environ 28% des ventes d'Apple. Une croissance à deux chiffres dans la deuxième plus grande région géographique de l'entreprise conforte le constat général d'une demande solide pour ses produits et services. Le reste de la région Asie-Pacifique a généré 9,71 milliards USD de chiffre d'affaires, en hausse de 15% sur un an, tandis que le Japon a enregistré un léger recul de 1% à 6,54 milliards USD. Ces résultats soulignent la performance inégale des marchés asiatiques, où la croissance de certains pays compense des ventes plus faibles ailleurs.
Flux de trésorerie et rémunération des actionnaires
Apple a généré environ 145,1 milliards USD de flux de trésorerie d'exploitation au cours de l'exercice 2026. Il s'agit de l'un des indicateurs financiers les plus importants de l'entreprise, démontrant sa capacité substantielle à financer ses investissements, sa recherche et développement, ainsi que les distributions aux actionnaires, grâce aux liquidités générées par ses activités principales. Au seul quatrième trimestre, le flux de trésorerie d'exploitation a atteint environ 28 milliards USD, tandis que l'entreprise a reversé un montant similaire aux actionnaires sous forme de dividendes et de rachats d'actions. L'ampleur de ces distributions de capital reste une caractéristique importante d'Apple en tant qu'entreprise technologique mature, bien qu'elle n'élimine pas le risque de baisse du cours de l'action.
Apple a maintenu son dividende trimestriel à 0,27 USD par action. Toutefois, les programmes de rachat d'actions jouent un rôle bien plus important dans les distributions totales aux actionnaires de l'entreprise, car ils peuvent réduire le nombre d'actions en circulation et soutenir la croissance du BPA. La direction a également indiqué que la base installée d'appareils actifs d'Apple avait atteint un nouveau record absolu dans toutes les grandes catégories de produits et toutes les régions géographiques. Cela revêt une importance particulière pour les perspectives à long terme du segment Services, car une base d'utilisateurs plus large crée des opportunités de générer des revenus supplémentaires issus des abonnements, des paiements et d'autres services numériques.
Les dépenses de R&D d'Apple progressent bien plus vite que le chiffre d'affaires
Les dépenses de recherche et développement (R&D) d'Apple ont augmenté de 32% sur un an pour atteindre 11,73 milliards USD au quatrième trimestre, dépassant les attentes des analystes de 11,63 milliards USD. Cela signifie que l'entreprise a consacré plus de 10% de son chiffre d'affaires trimestriel à la R&D, contre environ 8,7% un an plus tôt. Le total des dépenses d'exploitation a augmenté de 21% sur un an pour atteindre 19,19 milliards USD, dépassant nettement la croissance du chiffre d'affaires. Parallèlement, les frais commerciaux, généraux et administratifs (SG&A) n'ont augmenté que de 5,8% sur un an, à 7,46 milliards USD, indiquant que les dépenses de développement technologique ont été le principal moteur de la hausse des coûts d'exploitation.
La hausse des dépenses de R&D pourrait refléter une intensification des efforts de développement dans l'intelligence artificielle, les logiciels et de nouvelles catégories d'appareils, mais elle accroît également les attentes concernant la future monétisation de ces projets. Les dépenses de recherche et développement représentent désormais plus de 61% du total des dépenses d'exploitation d'Apple. Du point de vue de l'investisseur, la question clé est de savoir si cette accélération des dépenses se traduira par de nouvelles sources de revenus et une compétitivité renforcée dans les années à venir, ou si elle se traduira principalement par une base de coûts durablement plus élevée.
L'iPhone Duo et le trimestre des fêtes : un test majeur pour la demande chez Apple ?
Les prévisions consensuelles des analystes suggèrent que le chiffre d'affaires d'Apple pourrait atteindre environ 153 milliards USD au premier trimestre de l'exercice 2027, couvrant la période des fêtes, dont près de 89 milliards USD attendus des ventes d'iPhone. Le lancement de l'iPhone Duo, premier smartphone pliable d'Apple, sera particulièrement important, l'appareil n'ayant été mis en vente qu'en octobre et n'ayant donc eu aucun impact sur le trimestre récemment publié. Selon Bloomberg Intelligence, la demande pour cet appareil pourrait se traduire par des ventes de 14 à 16 millions d'unités au cours de ses douze premiers mois, contre une prévision antérieure de 10 à 14 millions. Ces chiffres représentent des projections d'analystes et non des prévisions officielles de l'entreprise.
La plus grande incertitude reste la capacité d'Apple à répondre à la demande, une disponibilité limitée de l'iPhone Duo pouvant repousser une partie du chiffre d'affaires au-delà de la période cruciale des fêtes. Selon des rapports sectoriels, les délais de livraison de certaines commandes s'étendent jusqu'à fin janvier 2027, ce qui suggère qu'un fort intérêt des consommateurs pour le nouveau modèle ne se traduira pas immédiatement dans les ventes déclarées. Un autre défi provient du calendrier de lancement de produits révisé, notamment l'absence d'un iPhone 18 standard dans la gamme d'automne et l'introduction plus tardive de certains nouveaux appareils. Pour le nouveau directeur général John Ternus, qui a pris ses fonctions en septembre, les prochains mois constitueront donc son premier grand test en matière de gestion de l'approvisionnement, des lancements de produits et des attentes de Wall Street.
Que signifient les résultats d'Apple pour les investisseurs ?
Le rapport confirme que, malgré son envergure considérable, Apple reste capable de délivrer une croissance à deux chiffres de son chiffre d'affaires et de ses bénéfices sans assumer le même niveau de risque lié aux investissements dans les infrastructures d'IA que les plus grands opérateurs de centres de données. L'entreprise bénéficie avant tout de la solidité de son écosystème, de l'expansion de sa base d'utilisateurs installée et des opportunités de vendre des services supplémentaires à ses clients existants. La combinaison de la croissance des ventes d'iPhone et de Mac avec un chiffre d'affaires record des Services est particulièrement encourageante.
Le chiffre d'affaires, les bénéfices et le flux de trésorerie disponible sont tous en hausse, mais les dépenses de R&D le sont également, tandis que la marge brute s'est légèrement repliée et que la valeur des rachats d'actions a diminué. Les investisseurs ont des raisons de s'inquiéter de cette combinaison. Même la position de marché exceptionnellement solide d'Apple ne garantit pas une croissance homogène dans tous les produits et régions géographiques. La faiblesse des iPad et des appareils connectés, la déception quant au rythme d'expansion en Chine et l'impact en partie ponctuel des remboursements liés aux droits de douane sur les marges restent des éléments importants à prendre en compte pour évaluer la qualité de ce rapport de résultats. Pour les investisseurs, l'attention se porte désormais principalement sur les perspectives du trimestre des fêtes, les coûts des composants, la disponibilité des produits et la capacité de l'entreprise à poursuivre son expansion.
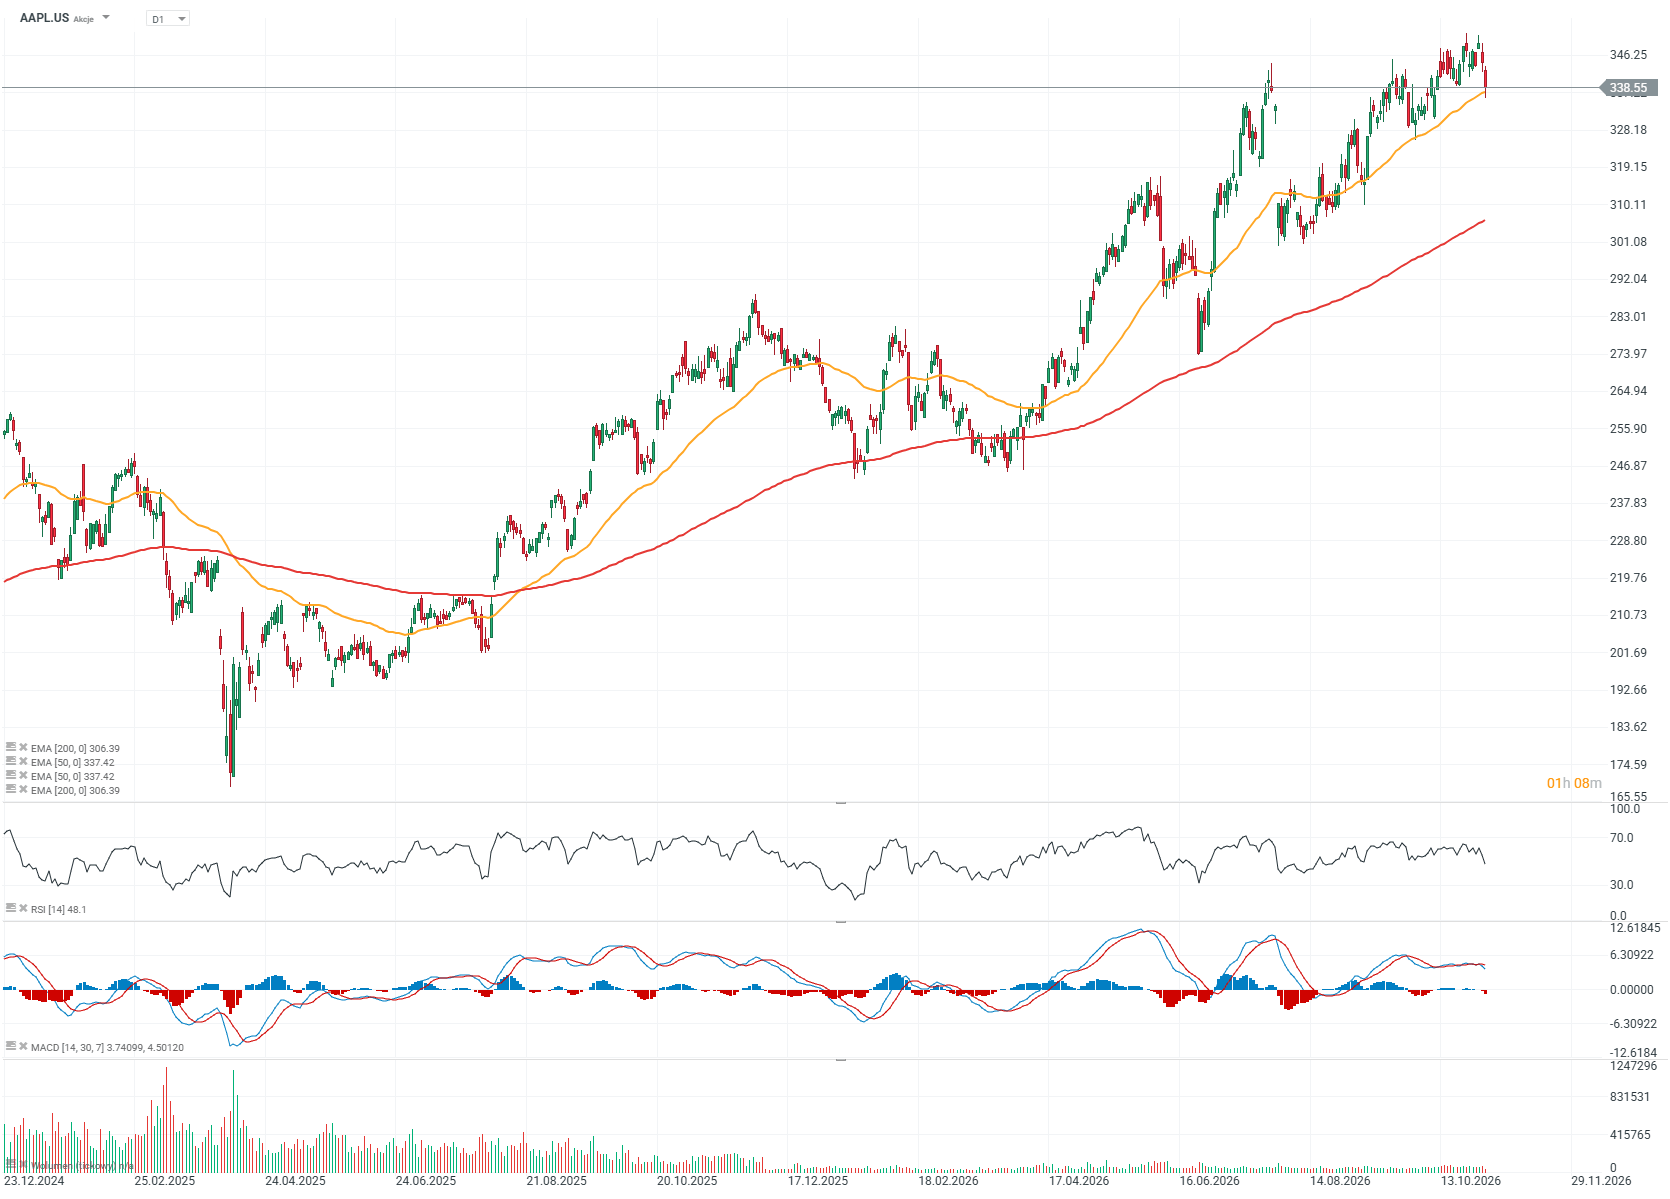
Graphique du cours de l'action Apple (AAPL.US), unité de temps D1
L'action Apple a presque doublé de valeur depuis ses niveaux d'avril 2025, lorsque les tensions commerciales s'étaient intensifiées, et a fait preuve d'une résilience remarquable face aux turbulences du secteur technologique au cours du second semestre de cette année. Récemment, le titre a atteint de nouveaux records historiques alors même que le Nasdaq reculait, mais une forte pression vendeuse est apparue avant la publication des résultats, poussant le cours vers la moyenne mobile exponentielle à 50 séances (EMA50, ligne orange). La zone des 350 USD, correspondant aux récents sommets, demeure un niveau de résistance important, tandis que le support se situe autour de 335 USD par action. Un passage sous ce support pourrait signaler un risque notable d'une correction plus profonde, potentiellement vers le niveau des 300 USD.
Source : xStation5
Graphiques de la valorisation et de la croissance de l'activité d'Apple (données de la séance du 2 novembre 2026)
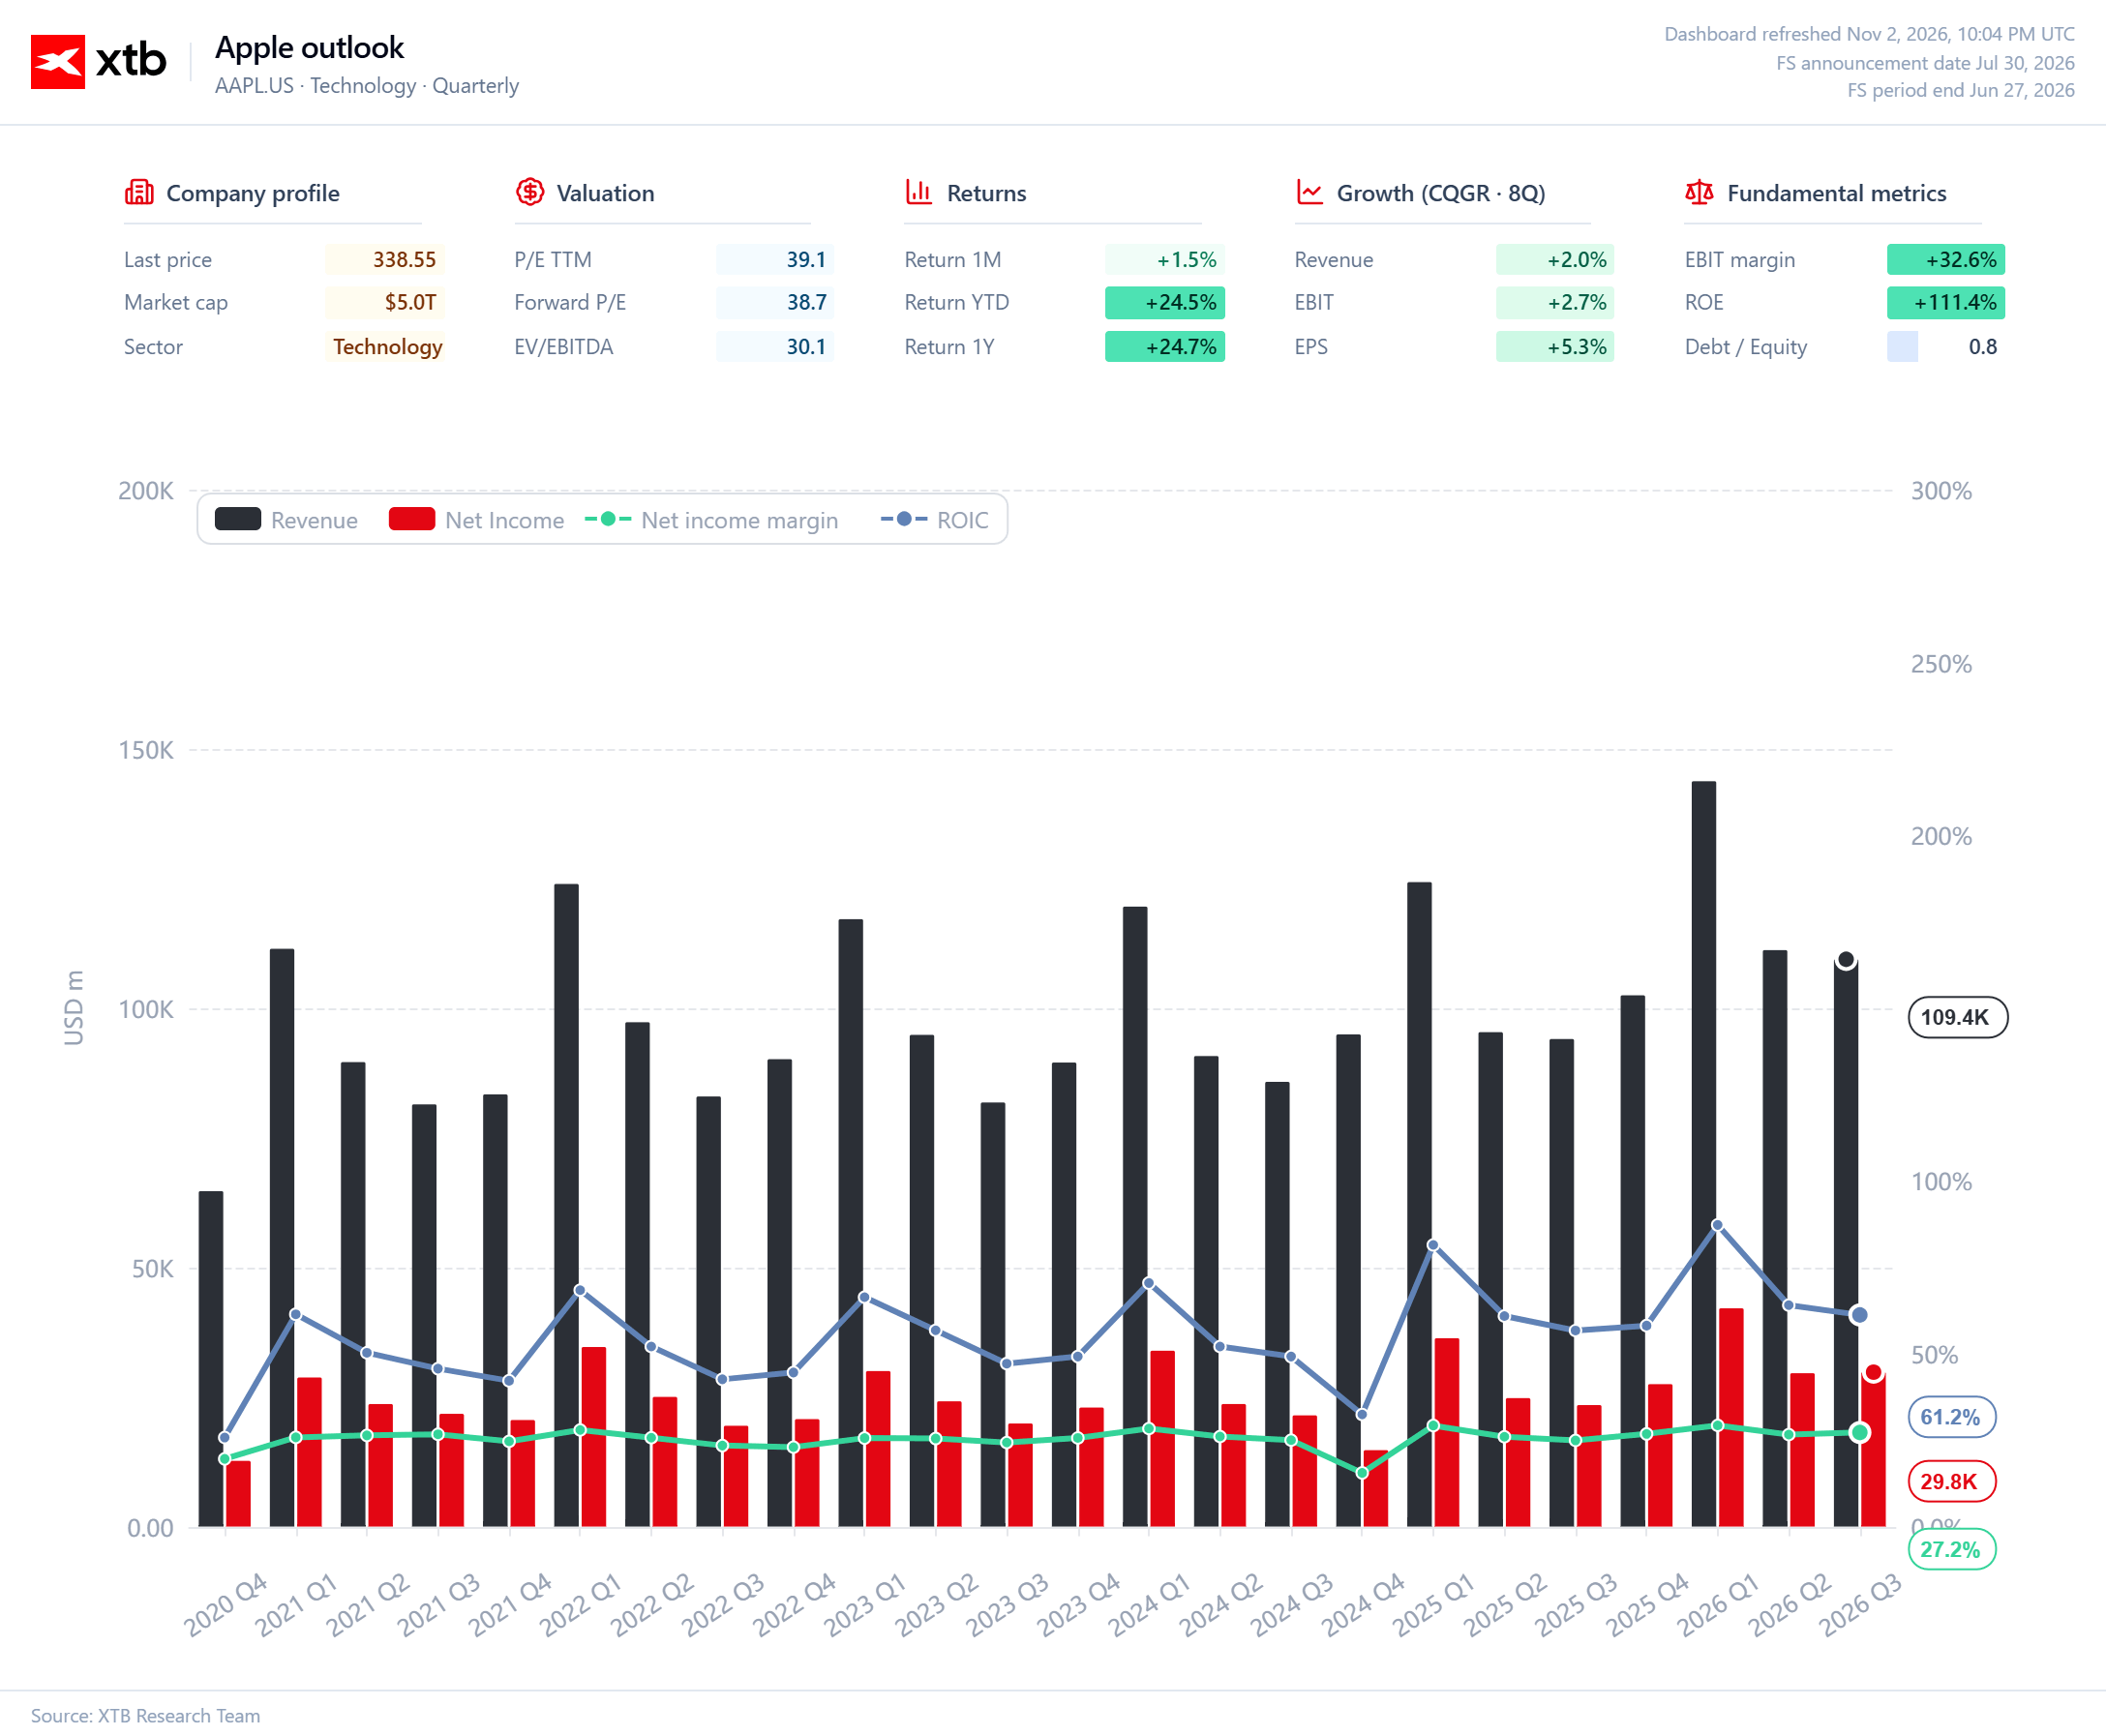
Graphique 1. Chiffre d'affaires, bénéfice net et rendement du capital investi
La performance financière à long terme d'Apple montre que l'entreprise a réussi non seulement à élargir sa base de revenus, mais aussi à conserver une part croissante de ses ventes sous forme de bénéfice net, sa marge nette étant passée d'environ 20% fin 2020 à 27,2% au troisième trimestre de l'exercice 2026. Avec un chiffre d'affaires trimestriel de 109,4 milliards USD, l'entreprise a généré 29,8 milliards USD de bénéfice net, maintenant des niveaux de rentabilité plus habituellement associés à des entreprises numériques hautement évolutives qu'à des fabricants traditionnels d'électronique grand public. Le rendement du capital investi (ROIC) de 61,2% est particulièrement remarquable, suggérant qu'Apple nécessite une base de capital relativement modeste pour générer des bénéfices d'exploitation substantiels. Un ROIC aussi élevé reflète, entre autres facteurs, la force de la marque Apple, sa propriété intellectuelle et son modèle de fabrication externalisée, bien que le chiffre publié dépende également de la méthodologie utilisée pour calculer le capital investi. Du point de vue de la valorisation, la question clé est de savoir si Apple peut maintenir ce niveau d'efficacité du capital, un ratio P/E proche de 39 suggérant que le marché intègre déjà une qualité d'activité exceptionnelle, laissant peu de marge en cas de déception.
Source : XTB Research
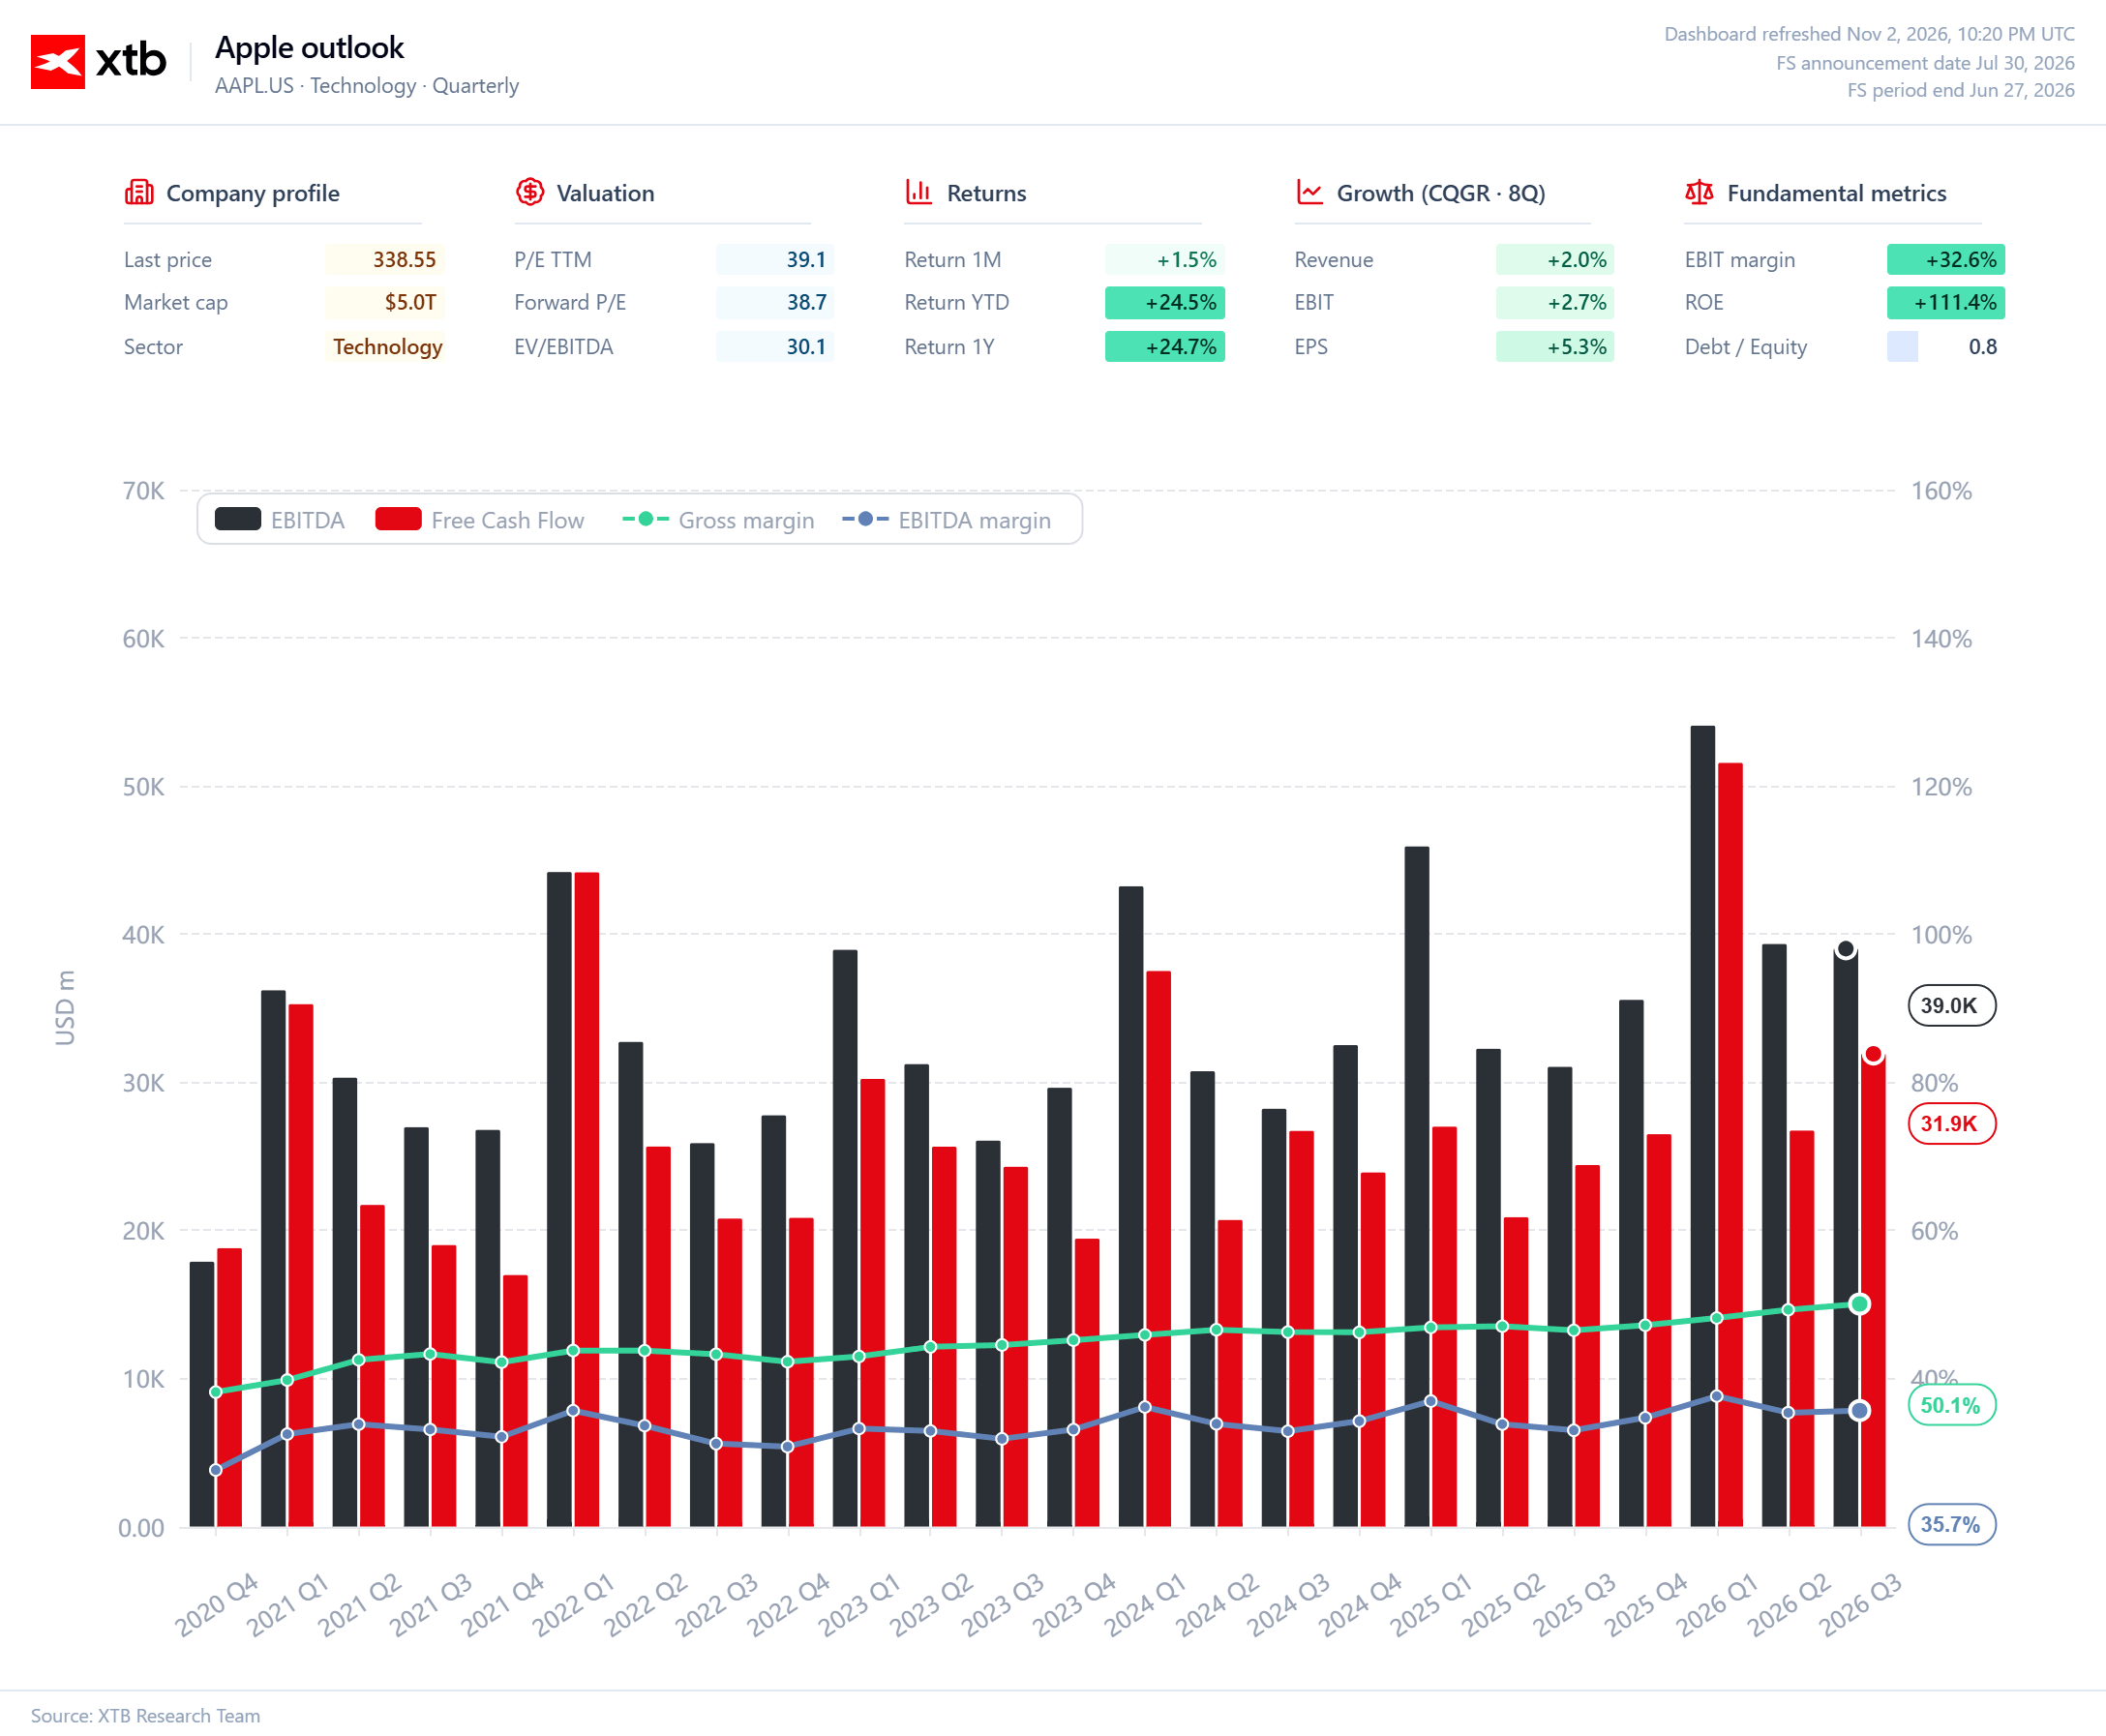
Graphique 2. EBITDA et flux de trésorerie disponible d'Apple
Au cours des six dernières années, Apple a régulièrement amélioré sa marge brute, passée d'environ 39% fin 2020 à 50,1% au troisième trimestre de l'exercice 2026, reflétant la capacité croissante de l'entreprise à générer du profit à partir de ses produits et services. L'EBITDA a atteint 39,0 milliards USD, avec une marge d'EBITDA de 35,7%, soit un écart de 14,4 points de pourcentage par rapport à la marge brute, soulignant l'impact considérable des dépenses d'exploitation, y compris les dépenses de recherche et développement, sur la rentabilité globale. Fait intéressant, malgré l'amélioration à long terme de la marge brute, la marge d'EBITDA est restée relativement stable ces dernières années, ce qui suggère qu'une partie des bénéfices liés à un mix de ventes plus favorable est absorbée par la hausse des coûts d'exploitation. Le flux de trésorerie disponible de 31,9 milliards USD représentait environ 82% de l'EBITDA trimestriel, confirmant les solides capacités de génération de trésorerie d'Apple, bien que cette relation soit soumise à des fluctuations saisonnières en partie liées aux mouvements du fonds de roulement. Du point de vue de l'investisseur, la question clé n'est donc pas simplement de savoir si Apple peut maintenir des marges brutes proches de leurs sommets historiques, mais si elle peut transformer cet avantage concurrentiel en une croissance durable de l'EBITDA et du flux de trésorerie disponible, d'autant plus que le titre se négocie à environ 39 fois les bénéfices annuels.
Source : XTB Research
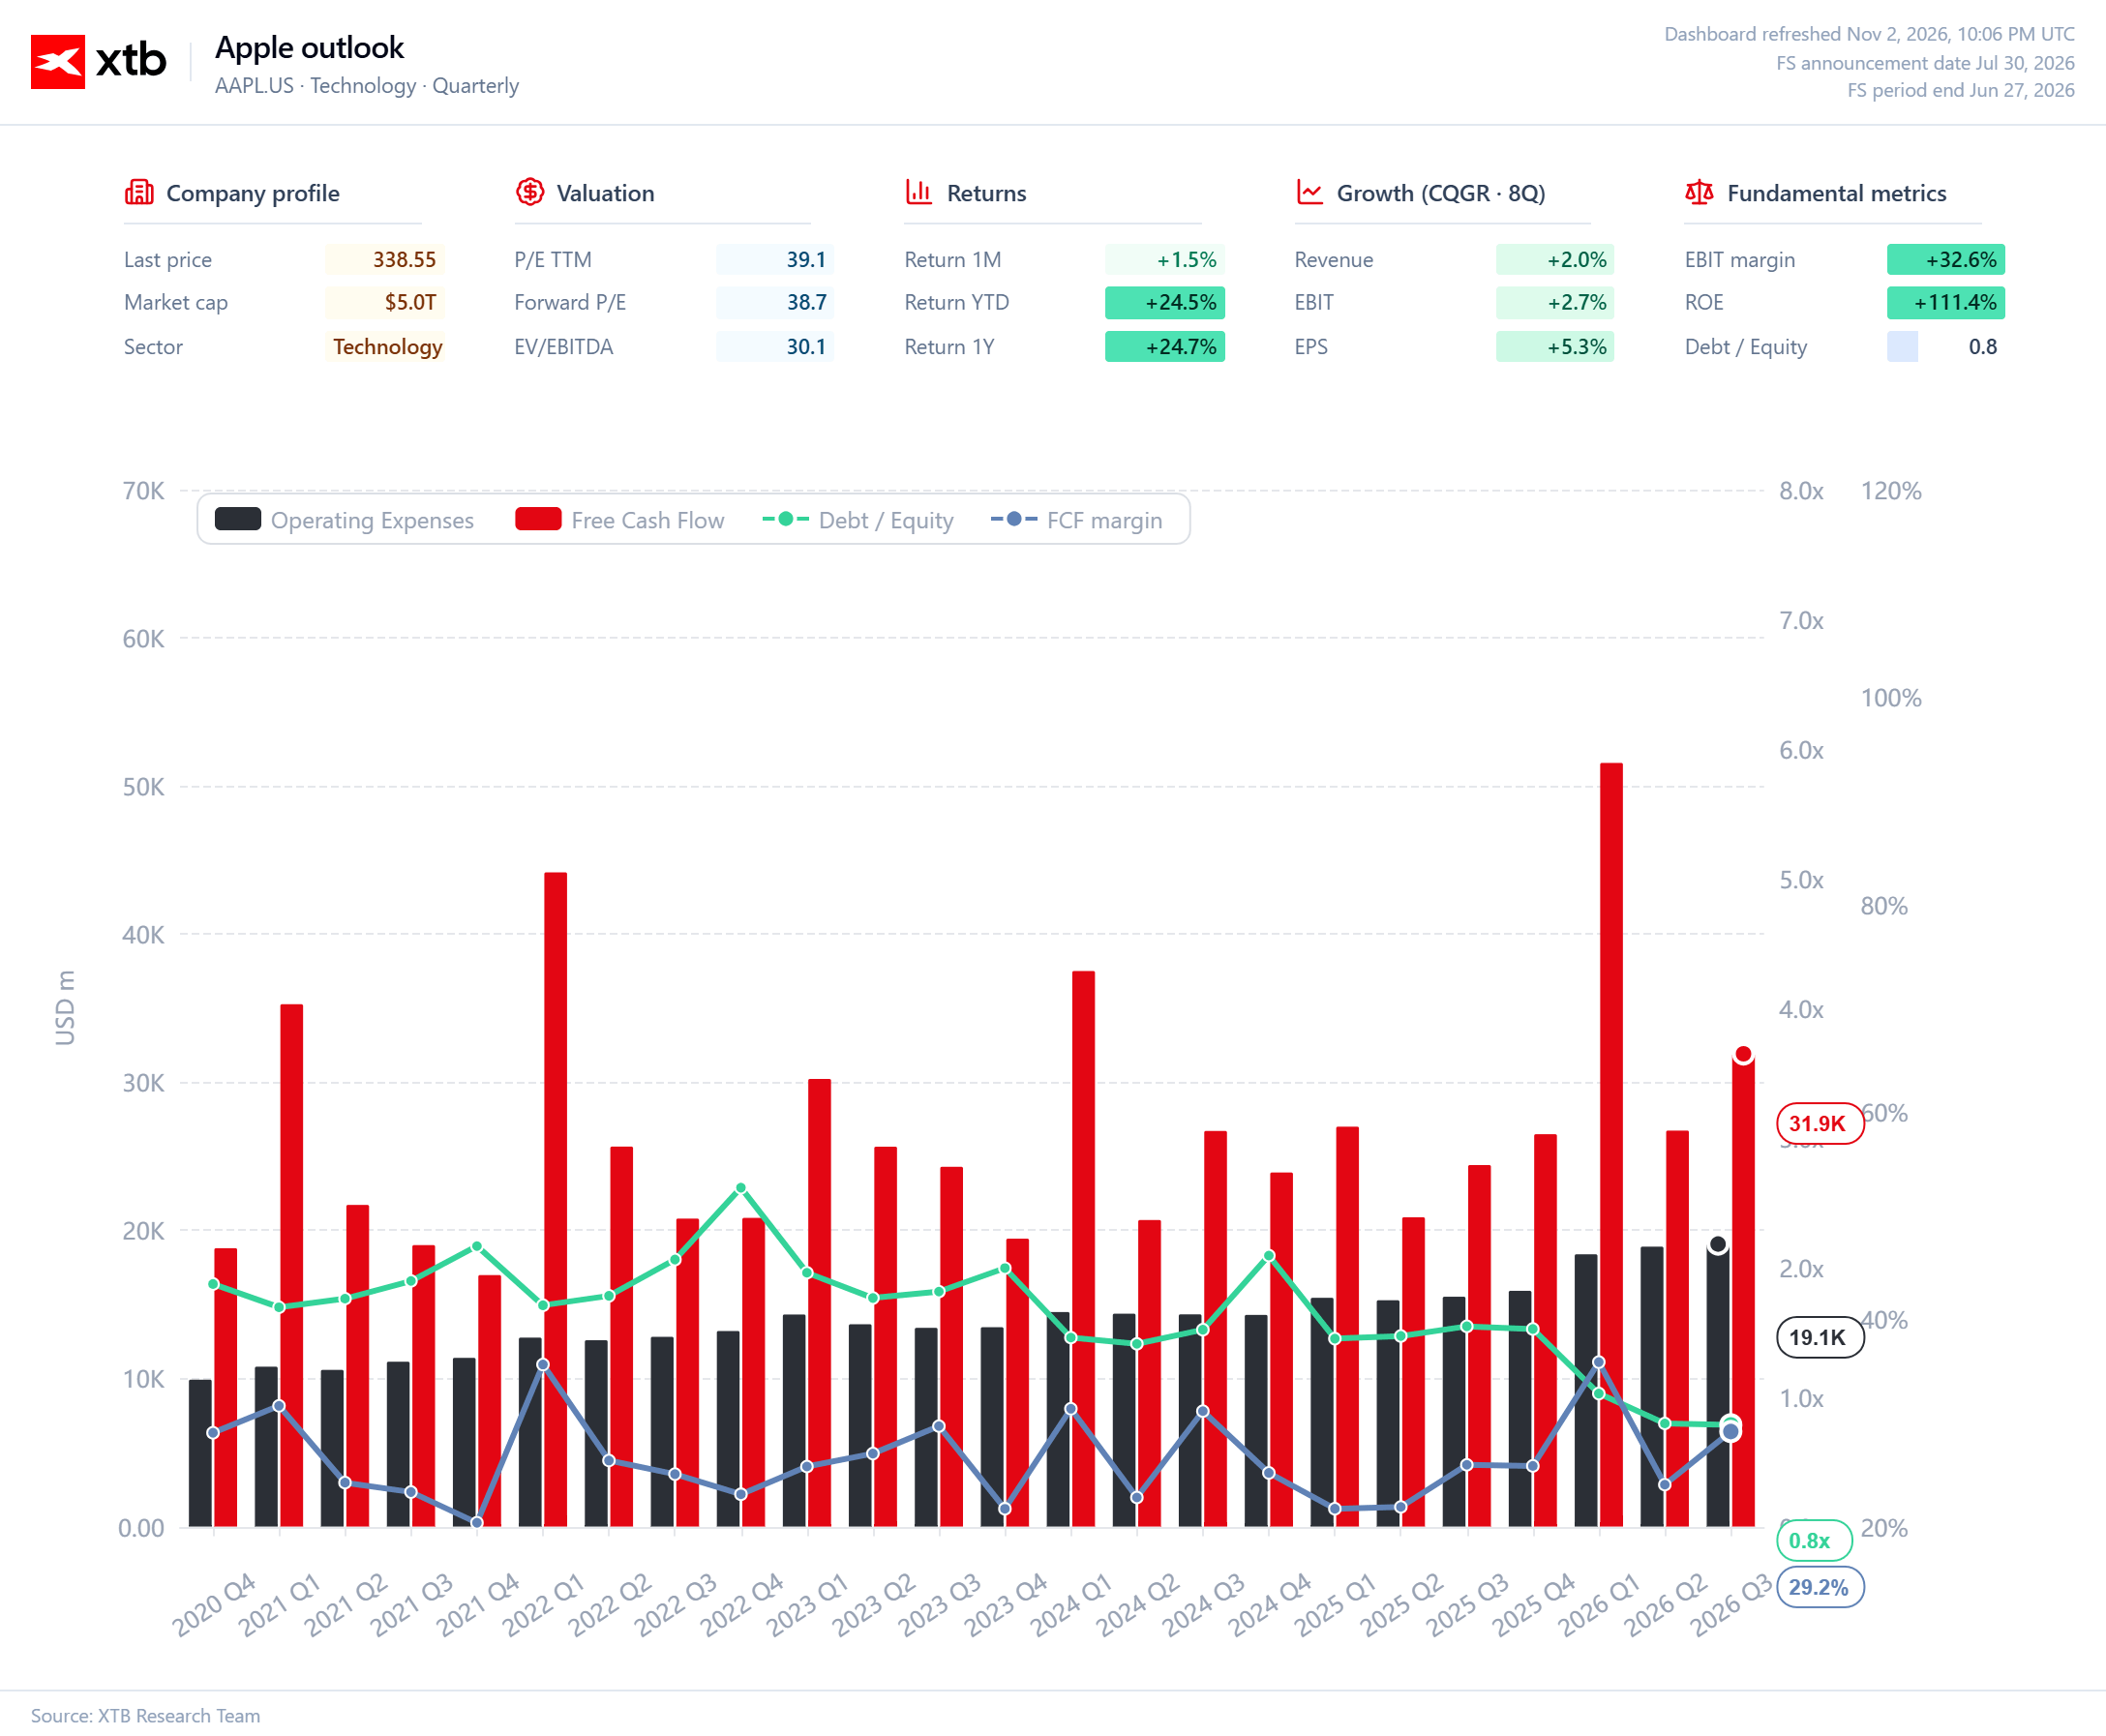
Graphique 3. Dépenses d'exploitation, flux de trésorerie disponible et endettement d'Apple
Les dépenses d'exploitation d'Apple sont passées d'environ 10 milliards USD par trimestre fin 2020 à 19,1 milliards USD au troisième trimestre de l'exercice 2026, bien que l'expansion de l'activité se soit accompagnée d'une capacité encore plus forte à générer des liquidités. Le flux de trésorerie disponible (FCF) a atteint 31,9 milliards USD au dernier trimestre présenté, avec une marge de FCF de 29,2%, soulignant l'efficacité exceptionnelle du modèle économique d'Apple en matière de génération de trésorerie. Les fluctuations saisonnières du FCF visibles sur le graphique, notamment les fortes hausses observées lors des trimestres des fêtes, montrent pourquoi une seule lecture trimestrielle ne doit pas être considérée comme représentative de l'année complète. La baisse du ratio dette/capitaux propres, passé de niveaux supérieurs à 2,0 les années précédentes à environ 0,8, est particulièrement notable, bien que l'interprétation de cet indicateur soit compliquée par l'impact historique des rachats d'actions sur la valeur comptable des capitaux propres. La combinaison d'une forte génération de trésorerie et d'un endettement financier en baisse réduit le risque du bilan d'Apple, offrant à la direction une marge de manœuvre considérable pour financer de nouveaux projets sans augmenter significativement sa dette.
Source : XTB Research



Résumé quotidien : Des fluctuations spectaculaires sur le marché des matières premières🚨 Le pétrole chute de 7 % ; l'or rebondit de plus de 2 %💥

TotalEnergies : La baisse du brut éclipse les ambitions gazières

Estée Lauder : Le redressement se confirme au premier trimestre


Les actions d'Alstom s'effondrent de 25 % dans un climat de panique après la révision à la baisse des prévisions de l'entreprise
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."