


Arista Networks (ANET.US), l’un des principaux fournisseurs d’infrastructures réseau pour les centres de données et l’intelligence artificielle, a publié ses résultats du troisième trimestre 2026, qui ont largement dépassé les attentes de Wall Street. Le chiffre d’affaires a bondi de 58,5 % en glissement annuel pour atteindre 3,66 milliards de dollars, ce qui représente un taux de croissance exceptionnellement élevé pour l’entreprise depuis son introduction en bourse en 2014. Le bénéfice par action ajusté a atteint 1,20 dollar, contre des prévisions d’environ 1,10 dollar, confirmant ainsi la forte demande en solutions réseau déployées par les plus grands opérateurs cloud mondiaux. Il est important de noter qu’Arista a maintenu une rentabilité exceptionnellement élevée malgré la contribution croissante des grands clients du secteur des infrastructures à son chiffre d’affaires. Les perspectives pour le quatrième trimestre semblent encore plus encourageantes, ce qui laisse penser que l’expansion rapide des infrastructures d’IA continue de se traduire par des commandes substantielles et de solides performances financières.
Arista Networks, 3e trimestre 2026 : principaux résultats financiers
- Le chiffre d’affaires a atteint 3,66 milliards de dollars, contre des prévisions de 3,33 milliards de dollars, ce qui représente une croissance de 58,5 % en glissement annuel et un résultat supérieur de près de 10 % au consensus.
- Le bénéfice par action ajusté (BPA non-GAAP) s’est établi à 1,20 dollar, contre des prévisions de 1,08 dollar, dépassant les estimations de plus de 11 %.
- Le résultat d’exploitation ajusté s’est élevé à 1,80 milliard de dollars, dépassant les prévisions de 1,62 milliard de dollars.
- La marge brute non-GAAP a atteint 64 %, soit un niveau supérieur à l’estimation consensuelle de 62,9 %, bien qu’elle ait reculé de 1,2 point de pourcentage par rapport à l’année précédente.
- La marge d’exploitation non-GAAP s’est établie à 49,1 %, en hausse de 0,5 point de pourcentage par rapport à l’année précédente, ce qui témoigne de la forte efficacité de l’entreprise en matière de coûts.
Prévisions d’Arista Networks pour le quatrième trimestre 2026
- Le chiffre d’affaires devrait s’établir entre 3,9 milliards et 4,0 milliards de dollars, soit nettement au-dessus de l’estimation consensuelle des analystes de 3,6 milliards de dollars.
- Le bénéfice par action ajusté devrait se situer entre 1,26 et 1,30 dollar, contre des attentes du marché d’environ 1,15 dollar.
- La marge d’exploitation non-GAAP devrait se maintenir entre 48 % et 49 %, ce qui suggère que la société est en mesure de conserver une rentabilité exceptionnellement élevée malgré la poursuite de son expansion.
- Le point médian des prévisions de chiffre d’affaires, à 3,95 milliards de dollars, implique une croissance potentielle des ventes d’environ 7,9 % d’un trimestre à l’autre et de près de 59 % d’une année sur l’autre.
Le seul point faible du rapport réside pratiquement dans le fait que le total des produits différés (paiements reçus ou dus pour des produits et services qui n’ont pas encore été comptabilisés en chiffre d’affaires) a reculé de 26 millions de dollars d’un trimestre à l’autre, pour s’établir à 6,84 milliards de dollars. Il s’agit de la première baisse trimestrielle depuis juin 2023, après 12 trimestres consécutifs de hausse. Néanmoins, une baisse des produits différés ne signifie pas nécessairement un affaiblissement des ventes futures. Elle peut refléter, entre autres facteurs, le rythme d’exécution des contrats et la comptabilisation de produits précédemment différés.
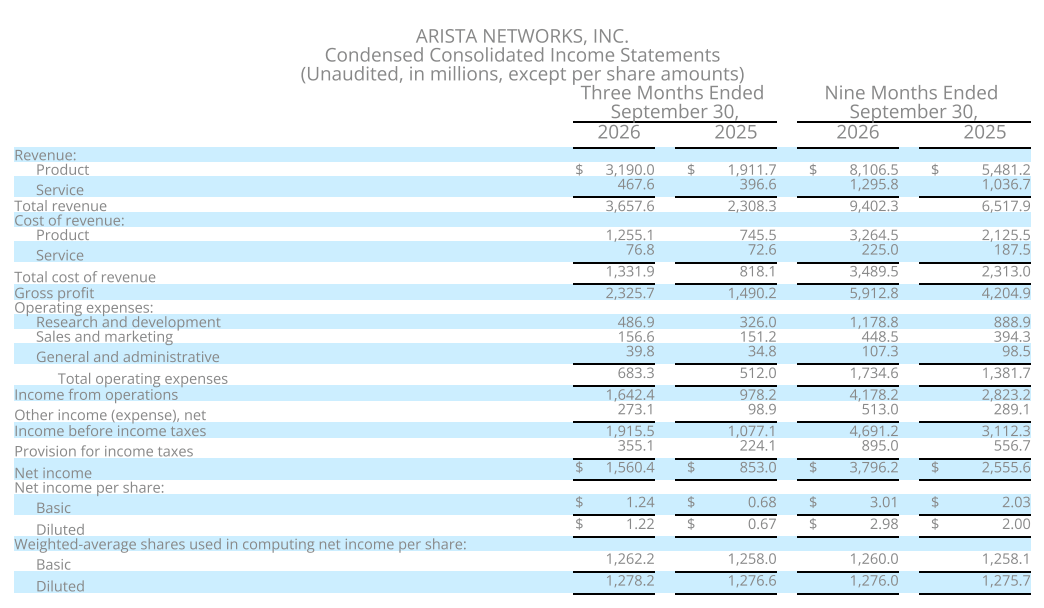
Source : Compte de résultat d’Arista Networks
Arista Networks profite de l’essor de l’IA, mais son avantage concurrentiel va au-delà du matériel
Arista Networks est l’un des principaux bénéficiaires de l’augmentation des investissements dans les infrastructures informatiques dédiées à l’intelligence artificielle, même si, contrairement à Nvidia ou AMD, son activité ne se concentre pas sur la fabrication d’accélérateurs d’IA. L’entreprise fournit plutôt des commutateurs réseau avancés, des logiciels et des technologies permettant la transmission de données à haut débit entre les serveurs et les milliers de GPU utilisés pour entraîner et exécuter des modèles d’IA. À mesure que les clusters de calcul prennent de l’ampleur, la bande passante, la latence et la fiabilité du réseau deviennent de plus en plus cruciales. Par conséquent, l’expansion de l’intelligence artificielle stimule la demande non seulement en puissance de calcul, mais aussi en produits Arista.
Un élément important de l’avantage concurrentiel de l’entreprise réside dans son système d’exploitation extensible (EOS), qui permet aux clients de gérer des environnements réseau complexes grâce à une architecture logicielle unifiée. Pour les plus grands opérateurs de centres de données, cela représente une valeur économique significative, car l’automatisation, la stabilité du réseau et la réduction des temps d’arrêt ont une incidence directe sur le coût d’exploitation de l’infrastructure informatique. Arista est donc bien plus qu’un simple fournisseur de matériel réseau ; elle fournit également une technologie capable d’améliorer l’efficacité des investissements en capital réalisés par les opérateurs cloud. À plus long terme, cette combinaison de matériel et de logiciel pourrait constituer un facteur de différenciation concurrentielle majeur lors des appels d’offres pour des contrats d’infrastructure d’IA de grande envergure.
Une nouvelle architecture Ethernet pourrait accroître la part d’Arista dans les dépenses liées aux centres de données d’IA
L’une des priorités stratégiques majeures d’Arista consiste à étendre l’utilisation de la technologie Ethernet au sein des systèmes d’intelligence artificielle les plus exigeants. En octobre, l’entreprise a présenté son architecture Etherlink SU-144, qui permet de connecter jusqu’à 144 accélérateurs au sein d’un même domaine de communication et d’évoluer jusqu’à 1 024 unités XPU grâce à des connexions inter-racks. Cette solution a été développée pour les environnements à évolutivité verticale, où une communication extrêmement rapide entre les processeurs est essentielle pour l’efficacité des charges de travail d’IA. Arista développe cette technologie en collaboration avec plusieurs partenaires technologiques majeurs, notamment AMD, Arm, Broadcom, Meta, Microsoft et Qualcomm.
L’importance stratégique de cette initiative réside dans l’élargissement du marché potentiel d’Arista, au-delà des réseaux traditionnels de serveur à serveur, vers la connectivité au sein de vastes domaines d’accélérateurs. L’Open Ethernet pourrait offrir une alternative aux architectures réseau plus propriétaires, en donnant aux clients une plus grande flexibilité dans le choix des processeurs, des commutateurs et des logiciels. Concrètement, cela renforce le rôle potentiel d’Arista dans le développement de la prochaine génération de centres de données, même si cela ne garantit pas encore que l’entreprise parvienne à conquérir une part significative de ce segment de marché émergent. Pour les investisseurs, les facteurs clés seront le rythme de commercialisation et la capacité de ces solutions à rivaliser en termes de latence, de performances et de coûts globaux d’infrastructure.
Les marges soulignent la solidité du modèle économique d’Arista. Une croissance rapide peut-elle rester rentable ?
Les résultats du troisième trimestre démontrent la capacité d’Arista à combiner une croissance exceptionnellement forte de son chiffre d’affaires avec des niveaux de rentabilité généralement associés aux entreprises technologiques les plus efficaces. Une marge d’exploitation non-GAAP de 49,1 % signifie que près de la moitié du chiffre d’affaires de l’entreprise se traduit par un résultat d’exploitation ajusté avant produits et charges financiers et avant impôts. Dans le même temps, la marge brute a reculé de 1,2 point de pourcentage en glissement annuel, soulignant les pressions potentielles liées à la composition du portefeuille de produits, au prix des composants et aux conditions commerciales négociées avec les plus gros clients. Néanmoins, l’amélioration de la marge d’exploitation malgré une marge brute en baisse suggère que l’augmentation d’échelle permet à Arista de répartir plus efficacement ses charges d’exploitation sur une assiette de chiffre d’affaires plus large.
Pour Arista, la relation entre la croissance du chiffre d’affaires et l’évolution de la marge brute revêt une importance particulière. Les grands opérateurs de cloud peuvent générer des commandes colossales, mais leur pouvoir de négociation considérable fait qu’une contribution croissante au chiffre d’affaires ne se traduit pas nécessairement par une rentabilité accrue. Un autre facteur pertinent est le coût des puces réseau de pointe, de la mémoire et des composants optiques, dont la disponibilité affecte à la fois l’exécution des commandes et la rentabilité des produits. Le maintien de marges élevées au cours des prochains trimestres constituera donc un test tout aussi important de la qualité de la croissance d’Arista que sa capacité à continuer de dépasser les prévisions de chiffre d’affaires.
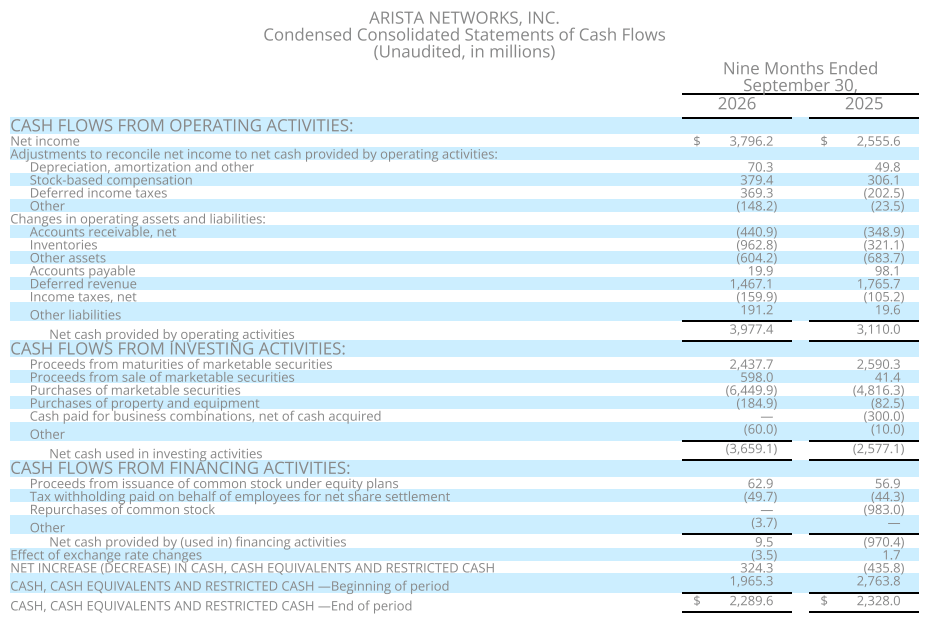
Source : États consolidés abrégés des flux de trésorerie d’Arista Networks
Les prévisions laissent entrevoir une poursuite de l’accélération de l’activité. Qu’est-ce que cela signifie pour la valorisation d’ANET ?
Les prévisions de chiffre d’affaires pour le quatrième trimestre, d’environ 4 milliards de dollars, suggèrent que la direction s’attend à ce que la société maintienne une dynamique d’activité exceptionnellement forte jusqu’à la fin de l’année. Sur la base des résultats des trois premiers trimestres et de la fourchette des prévisions actuelles pour le dernier trimestre, le chiffre d’affaires annuel d’Arista pourrait atteindre environ 13,3 à 13,4 milliards de dollars. Un tel résultat dépasserait largement les hypothèses initiales de la direction et confirmerait l’ampleur de la demande croissante en infrastructures réseau de pointe. Toutefois, ce chiffre correspond à un calcul mécanique fondé sur les résultats trimestriels publiés et les prévisions pour le quatrième trimestre, plutôt qu’à une prévision officielle distincte pour l’ensemble de l’année.
Du point de vue de la valorisation, la question centrale n’est plus simplement de savoir si Arista peut continuer à accroître son chiffre d’affaires, mais combien de temps elle pourra maintenir une croissance aussi exceptionnelle tant au niveau des ventes que des bénéfices. Les plus grandes entreprises technologiques mondiales investissent des sommes colossales dans les centres de données dédiés à l’IA, mais le rythme de ces dépenses reste tributaire de la disponibilité des financements, des infrastructures énergétiques et des rendements attendus sur les investissements dans l’intelligence artificielle. Parmi les risques supplémentaires pour Arista figurent la concentration de la clientèle parmi les principaux opérateurs de cloud, la concurrence d’autres fournisseurs de solutions réseau et le report éventuel de grands projets d’infrastructure. Les résultats du troisième trimestre renforcent les arguments fondamentaux en faveur d’un investissement dans la société, mais les rendements boursiers futurs dépendront également de la valorisation, des attentes du marché et de la capacité d’Arista à conserver son avantage technologique.
Arista intègre l’indice S&P 100. D’un fournisseur de réseaux de niche à un fournisseur d’infrastructures stratégiques
L’intégration d’Arista Networks dans l’indice S&P 100 en 2026 marque une nouvelle étape importante dans l’évolution de l’entreprise, qui est passée du statut de fournisseur spécialisé de matériel réseau à celui de l’une des principales entreprises technologiques américaines. Sa position sur le marché reflète non seulement son exposition aux investissements dans l’intelligence artificielle, mais aussi sa présence dans les centres de données traditionnels, les réseaux d’entreprise et les infrastructures cloud. La diversification des applications de ses produits pourrait réduire en partie la dépendance vis-à-vis d’un segment de marché particulier, même si les grands projets des hyperscalers restent une source importante de volatilité des commandes. L’intégration au S&P 100 renforce la visibilité de l’entreprise auprès des investisseurs institutionnels, mais elle ne garantit pas, en soi, une appréciation future du cours de l’action.
La PDG, Jayshree Ullal, a qualifié le troisième trimestre d’exceptionnel en termes de croissance du chiffre d’affaires, tout en soulignant une rentabilité record. La directrice financière, Chantelle Breithaupt, a mis en avant une croissance record du chiffre d’affaires, du résultat net et du bénéfice par action. Dans l’ensemble, le rapport dresse le portrait d’une entreprise qui non seulement tire parti de l’expansion mondiale de l’IA, mais joue également un rôle de plus en plus important dans le développement des fondements technologiques qui sous-tendent cette croissance. Le principal défi pour 2027 sera de savoir si Arista parviendra à transformer ses avantages technologiques actuels en une nouvelle croissance de son chiffre d’affaires, tout en maintenant une rentabilité élevée et une maîtrise efficace des coûts.
Graphique boursier d’Arista Networks (ANET.US), horizon temporel D1
L’action Arista a clôturé la séance de mardi sous la moyenne mobile exponentielle à 200 jours (EMA200, ligne rouge), après avoir reculé d’environ 25 % par rapport à ses plus hauts historiques. Suite à la publication des résultats, le titre se négocie déjà près de 180 dollars par action, ce qui laisse entrevoir une ouverture potentielle au-dessus d’un niveau de résistance clé lors de la séance de demain. Ces dernières années, l’action Arista est tombée à plusieurs reprises sous l’EMA200, mais à chaque fois, elle s’est redressée relativement rapidement et a repris sa tendance haussière. L’indicateur RSI devrait rebondir depuis des niveaux proches de la survente, tandis que le MACD pourrait connaître un brusque retournement haussier.
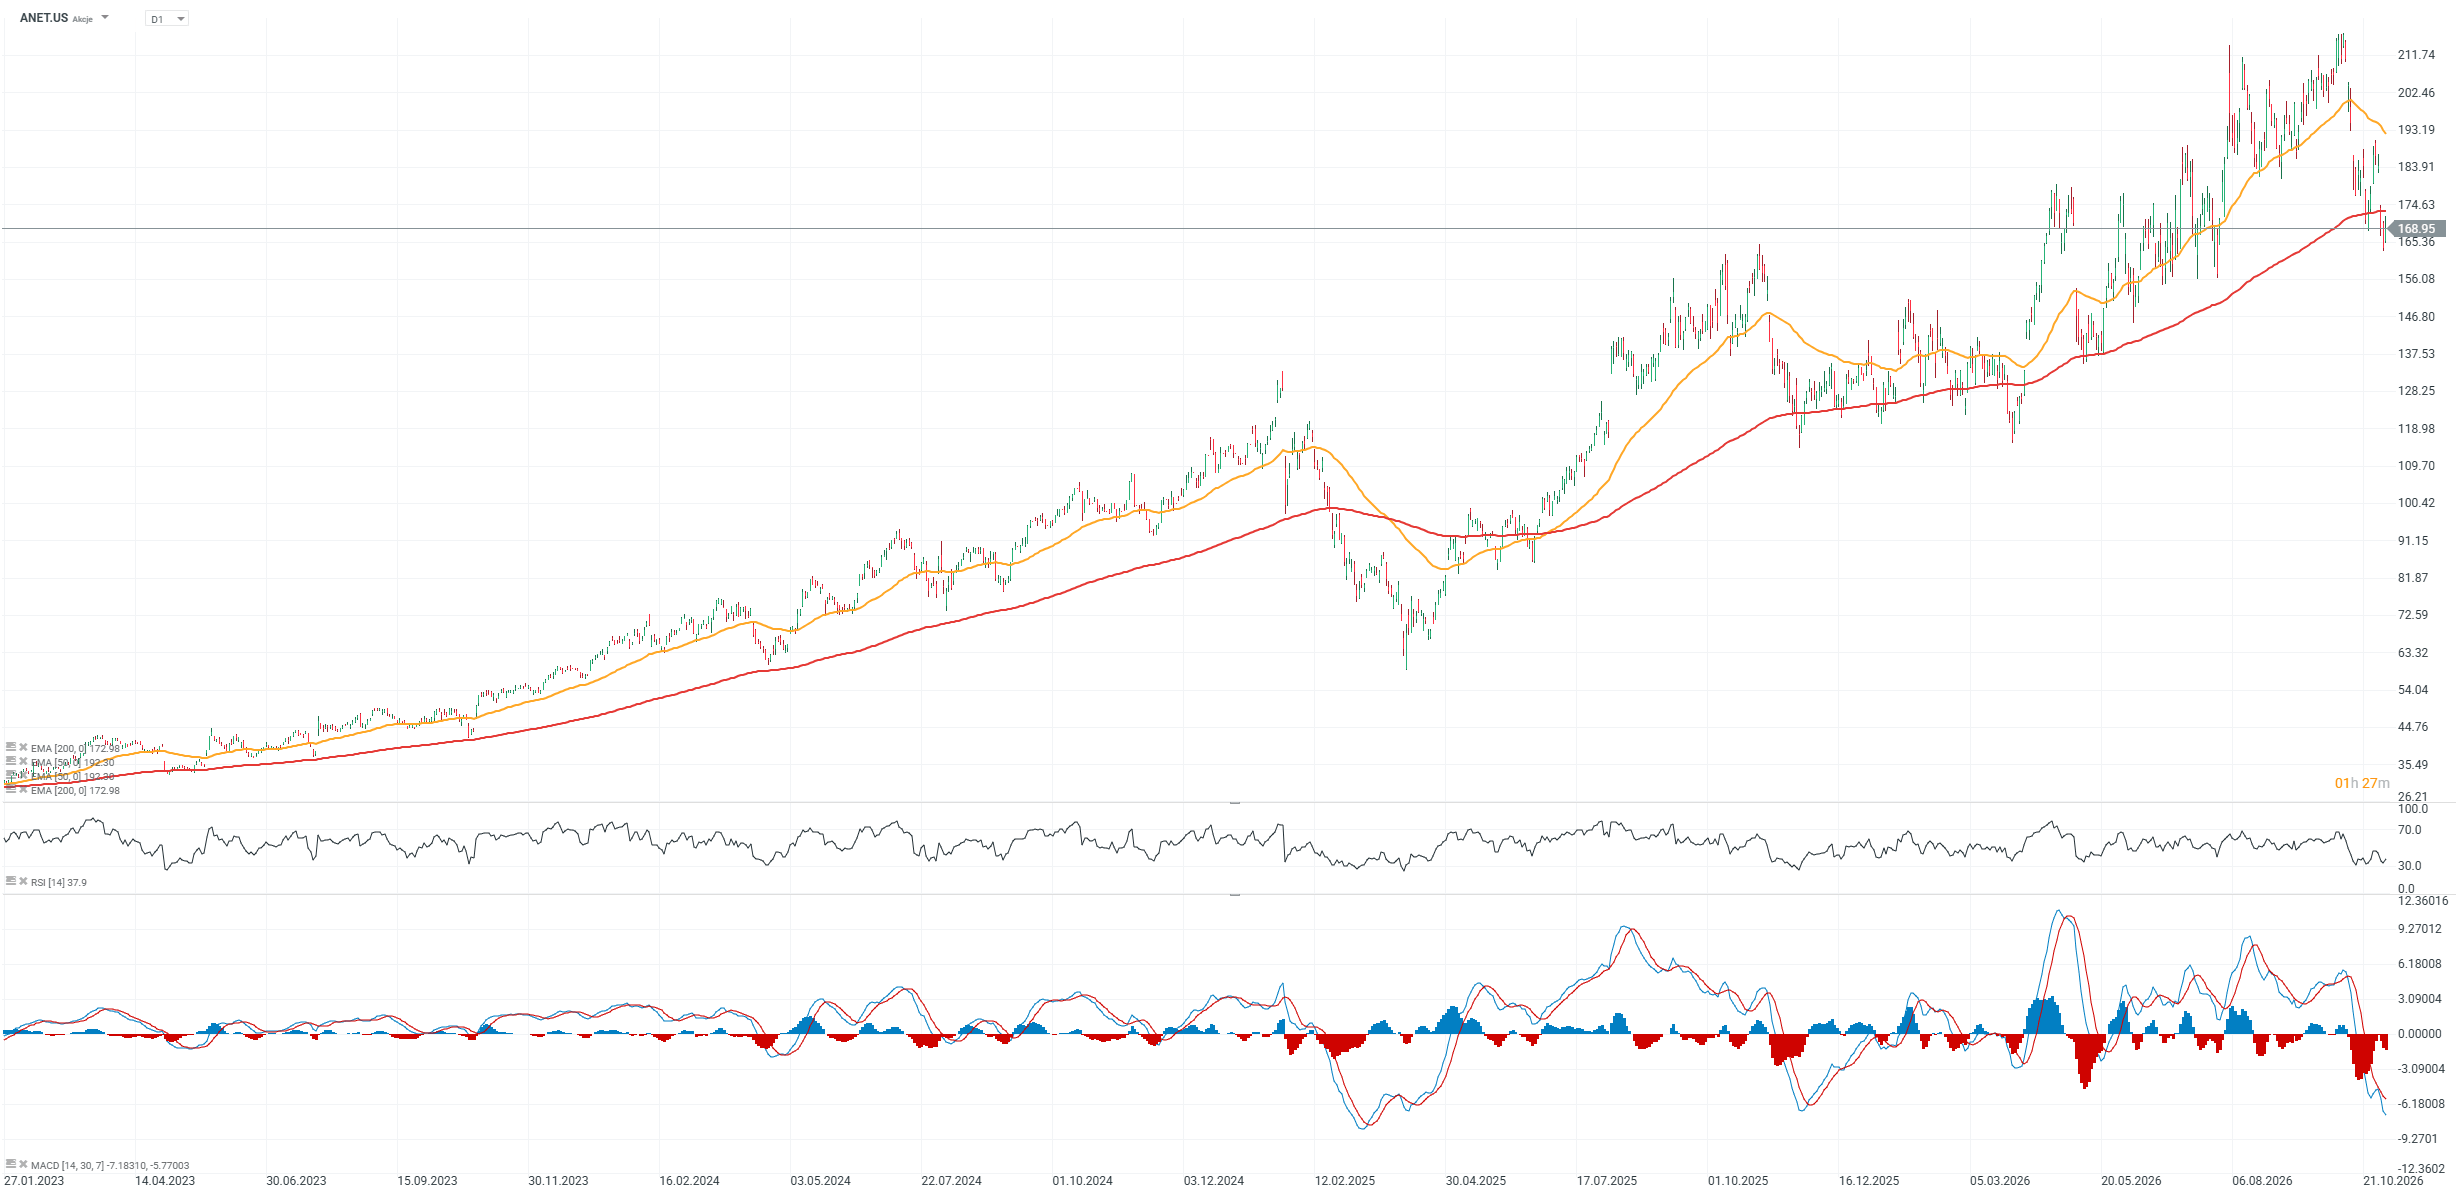 Source: xStation5

AMD bondit de 7% après la publication de résultats exceptionnels 🔼 Les semi-conducteurs vont-ils renouer avec la croissance ?



Résumé quotidien : Les valeurs technologiques tirent Wall Street vers le haut le jour des élections, le pétrole recule alors que les négociations progressent (03.11.2026)

Action Shopify : une croissance solide qui ne suffit plus à convaincre

OUVERTURE US : La baisse des cours du pétrole fait grimper les indices, les marchés attendent les résultats des élections de mi-mandat (03.11.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."