


Le géant néerlandais du secteur de l’IA, ASML, a annoncé un chiffre d’affaires de 11,66 milliards d’euros au troisième trimestre, contre 11,72 milliards attendus, tandis que le cours de l’action de la société a chuté d’environ 4 % dans un premier temps, bien que le bénéfice net ait nettement dépassé les prévisions, atteignant 4,96 milliards d’euros contre les 4,1 milliards prévus. Cependant, compte tenu des niveaux de valorisation élevés, le moindre signe de ralentissement de la dynamique des ventes peut peser sur le sentiment des investisseurs, et c’est précisément ce à quoi nous assistons. Dans l’ensemble, les résultats de l’entreprise sont très solides et confirment également une hausse significative de la demande dans le secteur de l’IA, alors que celle-ci se situait déjà à des niveaux élevés. Dans ce contexte, le fait que le chiffre d’affaires soit inférieur de quelques millions d’euros aux attentes ne devrait guère constituer la principale préoccupation des actionnaires — la question clé est de savoir si ces résultats laissent entrevoir d’autres « signaux d’alerte ». En y regardant de plus près, la réponse semble clairement être non, et nous ne voyons rien dans ces résultats qui constitue une « menace » pour la poursuite du marché haussier du secteur technologique. Au contraire, ce rapport semble plaider en faveur d’une amélioration du sentiment dans l’ensemble du segment des infrastructures d’IA.
- La société a resserré ses prévisions de chiffre d’affaires annuel dans une fourchette de 44 à 45 milliards d’euros, en relevant la limite inférieure par rapport aux 43 milliards d’euros précédemment annoncés. La demande reste très forte, notamment grâce aux investissements liés à l’IA, tandis que certains clients manifestent déjà leur intérêt pour passer des commandes pour 2029–2030.
- ASML estime que l’offre actuellement prévue pour 2027 et 2028 ne sera pas suffisante pour répondre pleinement à la demande, et la société continue d’étudier une nouvelle extension de ses capacités.
- Pour le prochain trimestre, le quatrième trimestre, ASML prévoit un chiffre d’affaires compris entre 14,2 et 15,2 milliards d’euros, la limite supérieure de cette fourchette dépassant le consensus LSEG de 14,2 milliards d’euros.
- Les perspectives à long terme sont également soutenues par l’engagement de Samsung et de TSMC à utiliser des systèmes EUV à haute NA, qui devraient s’avérer cruciaux pour la prochaine génération de semi-conducteurs les plus avancés.
La qualité des résultats d’ASML s’est avérée meilleure que ne le laisse supposer le chiffre d’affaires global
Les résultats du troisième trimestre d’ASML n’ont semblé mitigés qu’à première vue. Le chiffre d’affaires net s’est révélé légèrement inférieur aux attentes, mais l’ampleur de la surprise positive en matière de rentabilité a été bien plus importante. Le bénéfice net a atteint 4,96 milliards d’euros contre environ 4,11 milliards attendus, tandis que la marge brute s’est établie à 57,5 % contre environ 56,1 % prévu. Cela suggère qu’ASML réalise non seulement des volumes de ventes très élevés, mais maintient également une rentabilité unitaire exceptionnellement forte dans l’ensemble de ses activités.
Les ventes liées à la gestion du parc installé (Installed Base Management), qui se sont élevées à 3,3 milliards d’euros, ont largement contribué à ce résultat, dépassant les hypothèses initiales de la société. L’augmentation des dépenses des clients consacrées aux mises à niveau et à l’amélioration de l’efficacité des systèmes déjà installés accroît la part des revenus récurrents et réduit en partie la dépendance d’ASML vis-à-vis du cycle de livraison des nouvelles machines. Parallèlement, la société a vendu 113 nouveaux systèmes de lithographie et 8 systèmes d’occasion, contre respectivement 86 et 5 au trimestre précédent, ce qui témoigne d’une nette accélération de l’activité opérationnelle.
Le point essentiel à retenir n’est donc pas le léger écart par rapport aux prévisions de chiffre d’affaires, mais le fait qu’ASML génère nettement plus de bénéfices par euro de chiffre d’affaires que ce que le marché avait anticipé. Pour une entreprise présentant des barrières à l’entrée aussi élevées et une position technologique aussi unique, cela signifie que l’avantage concurrentiel de la société se reflète de plus en plus dans ses marges, plutôt que simplement dans la croissance nominale de son chiffre d’affaires.
ASML revoit ses prévisions à la hausse pour la troisième fois : l’essor de l’IA se traduit déjà par des chiffres concrets
Les perspectives constituent un élément encore plus marquant du rapport. ASML a revu à la hausse ses prévisions pour 2026 pour le troisième trimestre consécutif, en resserrant la fourchette de chiffre d’affaires attendue. Parallèlement, l’entreprise table désormais sur une marge brute annuelle d’environ 56 %, contre une fourchette précédente comprise entre 54 % et 56 %. Le fait de relever la limite inférieure des prévisions, plutôt que de simplement rehausser le scénario optimiste, revêt une importance particulière. Cela suggère que la direction est de plus en plus confiante quant à la concrétisation de la demande et à la rentabilité d’ici la fin de l’année.
Pour le quatrième trimestre, ASML prévoit un chiffre d’affaires compris entre 14,2 et 15,2 milliards d’euros et une marge brute d’environ 57 %. La limite supérieure de la fourchette de chiffre d’affaires dépasse les attentes précédentes du marché, tandis que la marge prévue reste exceptionnellement élevée pour un fabricant d’équipements industriels aussi complexes. La société prévoit également une croissance de son activité EUV de plus de 45 % cette année, tandis que le segment non-EUV devrait progresser d’environ 20 % en glissement annuel.
Ceci revêt une importance particulière du point de vue de la valorisation. Depuis plusieurs trimestres, le marché accorde une prime à la hausse attendue des investissements dans les infrastructures d’IA, mais le rapport actuel montre qu’il ne s’agit plus uniquement d’un scénario fondé sur des attentes futures. La demande liée à l’IA se reflète de plus en plus clairement dans le chiffre d’affaires, les marges et les prévisions révisées à la hausse à plusieurs reprises. Concrètement, cela signifie que la question principale pour les investisseurs ne porte plus tant sur l’existence même de la demande que sur la durée pendant laquelle ASML pourra maintenir son rythme de croissance actuel compte tenu des contraintes d’approvisionnement existantes.
Le problème d’ASML n’est pas un manque de demande, mais sa capacité à y répondre
L’information la plus importante d’un point de vue stratégique dans ce rapport est toutefois l’extension de l’horizon des commandes bien au-delà du cycle d’investissement actuel. La direction a indiqué que certains clients commençaient à manifester leur intérêt pour des livraisons d’équipements prévues aussi loin que 2029 et 2030. Pour une entreprise industrielle, cela représente une période de visibilité de la demande exceptionnellement longue et illustre à quel point les plus grands fabricants mondiaux de semi-conducteurs planifient de manière ambitieuse leurs futures capacités de production.
Plus important encore, ASML a reconnu que les capacités de production actuellement prévues pour 2027 et 2028 ne seront pas suffisantes pour répondre pleinement à la demande prévue des clients. L’entreprise avait déjà prévu d’augmenter ses capacités de production d’environ 30 %, mais elle évalue désormais la possibilité d’une expansion supplémentaire. Cela modifie la nature du risque d’investissement : à ce stade du moins, la principale contrainte à la croissance ne semble pas être la demande de systèmes ASML, mais plutôt la capacité de l’entreprise et de sa chaîne d’approvisionnement à augmenter la production suffisamment rapidement.
Pour les actionnaires, cela représente à la fois une opportunité et un risque. Un excédent persistant de la demande par rapport à l’offre pourrait renforcer le pouvoir de fixation des prix, le taux d’utilisation des capacités et les marges, en particulier pour les systèmes EUV les plus avancés. D’un autre côté, une nouvelle expansion de la production nécessite des investissements, une coordination au sein d’une chaîne d’approvisionnement hautement complexe et le maintien d’une précision technologique exceptionnelle. Pour ASML, la question clé au cours des prochains trimestres n’est donc pas tant de savoir si « l’IA continuera à générer de la demande », mais plutôt à quelle vitesse l’entreprise pourra convertir son carnet de commandes pluriannuel et l’intérêt des clients en livraisons effectives, en chiffre d’affaires et en flux de trésorerie disponible.
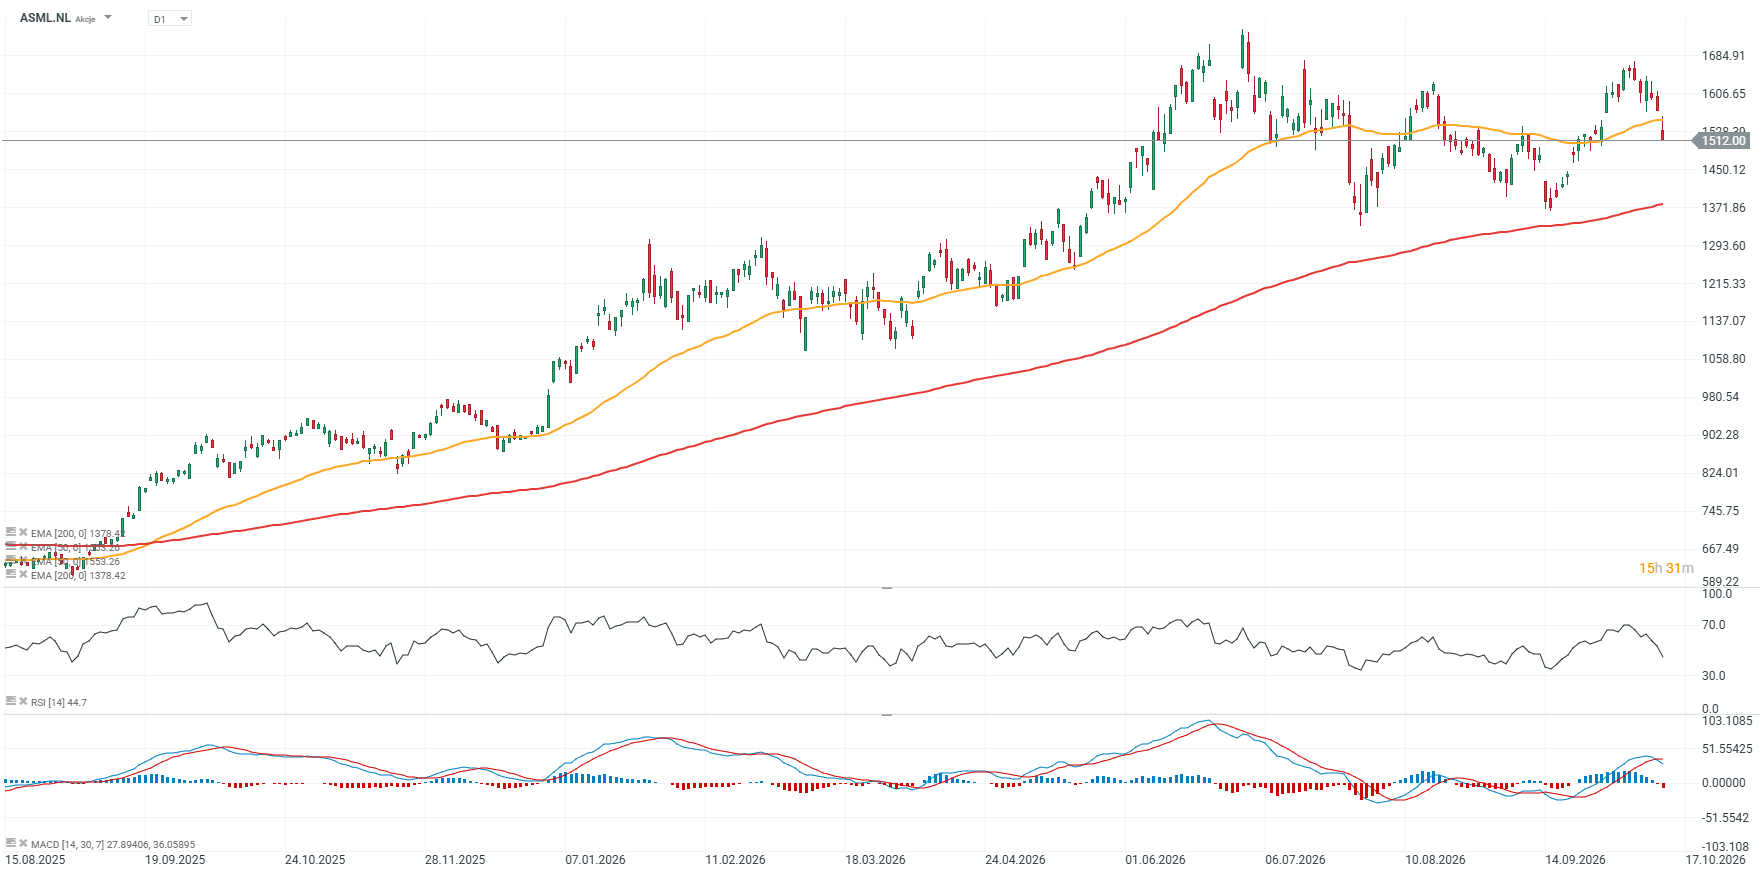
Graphique du cours de l’action ASML (intervalle D1)
Aujourd’hui, l’action ASML devrait ouvrir avec un écart à la baisse, même si des achats en cours de séance ne sont pas à exclure. D’un point de vue technique, une formation de « double sommet », potentiellement baissière, se dessine ; si le titre venait à chuter vers 1 400 euros, niveau où il testerait également la moyenne mobile exponentielle à 200 jours (EMA200, ligne rouge), le risque d’un renversement de tendance plus durable deviendrait nettement plus concret. Pour les haussiers, le maintien au-dessus de 1 450 euros, aux alentours du gap de septembre, pourrait s’avérer crucial. La zone de résistance clé semble actuellement se situer autour de 1 600 euros.
 Source: XTB


Résumé quotidien : la saison des résultats s'ouvre à Wall Street dans un climat mitigé


SpaceX souhaite faire voler le Starship presque tous les jours. L'empire commercial de Musk mise tout là-dessus

Micron porte le montant de ses rachats d'actions à 35 milliards de dollars !


OUVERTURE US : La saison des résultats s'ouvre en beauté (13.10.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."