


Les tensions dans le détroit d’Ormuz s’intensifient rapidement : le porte-conteneurs GFS Pride, immatriculé à Singapour, a coulé après avoir été touché par un projectile non identifié, et un deuxième navire (le GFS Giselle) a subi des dommages à la coque. Les autorités maritimes de Singapour ont qualifié ces attaques d’« injustifiées et contraires au droit international ». L’Iran durcit le ton : le commandant du Corps des gardiens de la révolution islamique (CGRI), Ali Ozmaei, aurait déclaré que Téhéran « comptait les minutes » jusqu’à ce qu’il puisse couler des navires de guerre américains.
Les États-Unis affirment quant à eux contrôler le détroit — le CENTCOM a répondu que « les forces américaines et leurs partenaires régionaux contrôlent clairement le détroit d’Ormuz ». De plus, le CGRI aurait ordonné l’évacuation de bases militaires face aux craintes grandissantes d’une attaque américaine, ce qui laisse penser que l’escalade pourrait s’accélérer. Parallèlement, les attaques des Houthis contre les installations de Saudi Aramco se poursuivent en arrière-plan, faisant grimper la prime de risque sur le marché pétrolier.
Sur le front Russie-Ukraine, un différend a éclaté au sujet de Starlink : l’Ukraine a accusé SpaceX d’avoir imposé sans avertissement des limitations de vitesse aux terminaux actifs, ce qui a perturbé les opérations de drones. Elon Musk a répondu que les systèmes Starshield appartiennent au gouvernement américain et que toute restriction « relève en dernier ressort du président ». Certaines de ces restrictions ont déjà été partiellement levées, mais Kiev exige leur suppression totale. Les tensions s’intensifient également autour du « cessez-le-feu énergétique » annoncé par Trump, que Zelenskyy accuse la Russie de violer.
Le principal événement économique reste l’indice des prix à la consommation (IPC) américain de septembre, plus élevé que prévu : l’inflation sous-jacente a atteint 2,6 % en glissement annuel (prévision : 2,5 %), tandis que l’indice global a grimpé à 3,7 % en glissement annuel, sous l’effet d’une hausse de 5,2 % de l’indice de l’énergie. C'est une conséquence directe des prix élevés des carburants liés au conflit avec l'Iran : l'essence coûte en moyenne 4,33 dollars le gallon, contre 3,08 dollars il y a un an. Ces données ont ravivé les craintes que la Fed ne resserre sa politique monétaire d'ici la fin de l'année.
La réaction du marché obligataire est toutefois contre-intuitive : malgré ce chiffre élevé de l’IPC, les rendements obligataires ont d’abord bondi, avant de céder rapidement tous ces gains et de poursuivre leur baisse. Le rendement des bons du Trésor américain à 10 ans est tombé à environ 5,10 %, son plus bas niveau en trois semaines (soit plus de 20 points de base en dessous de son pic atteint après la publication de l’IPC). L’interprétation la plus simple : la vague de ventes déclenchée par l’IA fait baisser les prévisions de croissance, et les obligations servent à nouveau de couverture face aux actions. Le marché anticipe une probabilité d’environ 29 % d’une hausse des taux de la Fed en octobre (contre 22 % auparavant), mais estime à environ 75 % la probabilité que les taux restent inchangés.
Le discours de la Fed reste belliciste, mais celle-ci n’est pas pressée : Mary Daly (Fed de San Francisco) a déclaré que de nouvelles hausses de taux étaient « plus probables qu’improbables », mais elle ne voit pas la nécessité d’agir en octobre. Goolsbee a qualifié les chiffres de l’IPC de « décourageants », et le Beige Book a mis en avant les pressions sur les prix liées au diesel. Citi a déjà repoussé ses prévisions concernant une hausse des taux en décembre. Aujourd’hui, l’attention des marchés se portera sur les discours des responsables de la Fed à Bangkok, notamment celui du président de la Fed, Kevin Warsh.
Wall Street a enregistré sa troisième journée consécutive de baisse : le S&P 500 a reculé de 1,11 % (à 7 718,94), le Nasdaq Composite a chuté de 1,88 % (sa pire journée depuis le 23 juillet) et l’indice des semi-conducteurs SOX a prolongé sa baisse pour le sixième jour d’affilée. Le Dow Jones s’est montré relativement résistant, ne perdant que 0,09 %. Les entreprises du secteur de l’IA sensibles aux coûts de financement — Oracle, CoreWeave et Nvidia — ont été les plus sous pression.
Le problème du marché pourrait toutefois être plus profond que l’inflation : sous la surface de l’indice, la largeur du marché s’effondre clairement. Seules environ 18 % des entreprises du S&P 500 se négocient au-dessus de leur moyenne mobile sur 50 séances, et environ 27 % au-dessus de leur moyenne mobile sur 200 séances, ce qui signifie que plus de 80 % des actions se négocient en dessous de leur tendance à court terme. De plus, la corrélation sur 52 semaines entre les indices pondérés de manière égale et ceux pondérés en fonction de la capitalisation boursière est tombée à environ 0,67 — son plus bas niveau jamais enregistré (pendant près de 15 ans avant la pandémie, elle s’était maintenue dans une fourchette comprise entre 0,95 et 0,99). C’est le signe que l’indice est soutenu par les sociétés à très forte capitalisation, masquant ainsi la faiblesse du reste du marché.
L’Asie a connu un véritable carnage dans le secteur technologique : le KOSPI sud-coréen a plongé de près de 8 % et le KOSDAQ a chuté de 8 %, provoquant une suspension des négociations de 20 minutes. Au Japon, le Nikkei 225 a chuté de plus de 5 % au cours de la séance (pour atteindre environ 64 300 points), tandis que l’indice Topix, plus large, a enregistré une baisse plus modérée (–2,5 %). Cette vague de ventes faisait écho aux baisses observées à Wall Street, exacerbées par les inquiétudes concernant le financement des investissements dans l’IA.
L’épicentre de cette vague de ventes se situe dans le secteur des mémoires et des équipements pour puces électroniques : SK Hynix et Kioxia ont chuté de plus de 11 %, Samsung Electronics a reculé d’environ 9,3 % et la société japonaise Advantest s’est effondrée de près de 14 %. SoftBank (principal investisseur d’OpenAI) a perdu environ 9,4 % et Tokyo
Electron a reculé de plus de 7 %. Le moral des investisseurs est plombé par les craintes d’une offre excédentaire de mémoire dès 2029, ainsi que par la percée de la société chinoise CXMT dans l’architecture 4F², qui laisse présager une intensification de la concurrence — Musk a ajouté que la Chine produirait « BEAUCOUP de mémoire vive en 2028 ».
Les tensions sur le crédit liées à l’IA s’accentuent également : le coût des swaps de défaut de crédit (CDS) pour les entreprises technologiques atteint des niveaux records. Les spreads des CDS à 5 ans d’Oracle se sont élargis de 26 points de base pour atteindre un niveau record de 288 points de base, ceux de SoftBank ont atteint 424 points de base, et ceux de CoreWeave ont bondi au-delà de 1 000 points de base — des niveaux généralement associés à des dettes en difficulté. Cela montre que le marché s’interroge de plus en plus non pas sur la demande en matière d’IA, mais sur le coût du financement de son expansion.
La faiblesse du dollar domine le marché des changes : l’indice du dollar recule après avoir atteint son plus haut niveau depuis 18 mois, conséquence de la baisse des rendements. L’euro s’est raffermi d’environ 0,6 % à 1,1225, tandis que le yen a gagné du terrain — la paire USD/JPY a reculé de 0,4 % à environ 157,7. Le yen est en outre soutenu par le discours belliciste de la Banque du Japon : Junko Koeda a déclaré que la banque « ne devait pas se montrer trop prudente » en matière de hausses de taux, estimant que le taux neutre se situait bien au-dessus de 1 %, contre 1,25 % actuellement.
Le dollar australien fait figure d’exception parmi les devises : l’AUD s’est affaibli à la suite de données décevantes sur le marché du travail. L’emploi a reculé de 39 300 postes en septembre (prévisions : +20 000), et le taux de chômage est resté à 4,7 %, son plus haut niveau depuis cinq ans. Le marché a revu à la baisse la probabilité d’une hausse des taux par la RBA en novembre à environ 15 % (contre près de 50 % en début de mois), faisant reculer la paire AUD/USD à environ 0,6956.
Sur le marché des matières premières, les cours du pétrole reculent malgré les tensions géopolitiques : le Brent a perdu environ 1,7 % pour s’établir à environ 104,2 dollars, tandis que le WTI a chuté à environ 94 dollars le baril. Cette baisse s’explique par un article de Reuters indiquant que l’administration Trump envisage d’assouplir les sanctions contre la « flotte fantôme » afin de faire baisser les taux de fret, qui ont atteint des niveaux records, et d’augmenter les flux de pétrole en provenance du Golfe. Les prix élevés du carburant constituent un risque politique à l’approche des élections partielles de novembre.
Dans son rapport d’octobre, l’AIE prévient que les contraintes pesant sur le marché du diesel pourraient persister jusqu’à l’année prochaine, et que de nouvelles attaques contre l’Arabie saoudite menacent de compromettre la reprise de l’approvisionnement. Les analystes soulignent que l’absence de progrès dans les négociations entre les États-Unis et l’Iran « laisse peu de chances à une réouverture complète du détroit », mais le pétrole saoudien continue d’atteindre ses clients par des voies alternatives, et la libération des réserves de l’AIE amortit la hausse des prix.
L’or rebondit après avoir atteint son plus bas niveau hebdomadaire : le métal précieux a gagné environ 1 % pour s’établir à environ 4 146 dollars l’once, porté par un dollar plus faible et la baisse des rendements, qui réduisent le coût de détention d’un actif ne rapportant pas d’intérêts. Un rapport de Bloomberg suggérant que la Chine pourrait détenir davantage de dette américaine que ne l’indiquent les données officielles apporte également un soutien (on soupçonne qu’une partie de cette dette transite par le Canada, dont les avoirs ont atteint près de 600 milliards de dollars). L’argent a progressé de 0,7 % pour s’établir à environ 56 dollars, tandis que le platine et le palladium ont également gagné du terrain.
Parmi les entreprises individuelles, plusieurs actualités retiennent l’attention : Anthropic (le créateur de Claude), en prévision de son introduction en bourse prévue en novembre, a annoncé un chiffre d’affaires de 16,8 milliards de dollars au troisième trimestre (contre 11,6 milliards au deuxième trimestre et 4,7 milliards au premier trimestre), une rentabilité ajustée et un flux de trésorerie positif. Les investisseurs s’attendent à ce que l’entreprise atteigne 110 milliards de dollars de chiffre d’affaires annuel d’ici la fin de l’année. Barclays a indiqué qu’une annonce de fusion entre Tesla et SpaceX pourrait intervenir dès décembre.
Du côté des autres entreprises, Netflix a annoncé qu’elle allait licencier environ 6 % de ses effectifs (soit environ 1 000 personnes), principalement dans les départements produit, technologie, juridique et ressources humaines. OpenAI fait l’objet de poursuites judiciaires intentées par huit États américains, qui affirment que ChatGPT nuit aux enfants et induit les parents en erreur. Rocket Lab a reporté le lancement de sa fusée Neutron à 2027 (son action a chuté de 7 % après la clôture), tandis que CoreWeave a perdu plus de 15 % en raison d’inquiétudes liées à un endettement excessif dans le domaine de l’IA.
Le marché des cryptomonnaies connaît une vague de ventes dans le sillage d’un sentiment d’aversion au risque : le Bitcoin est brièvement passé sous la barre des 81 000 dollars, et des positions d’une valeur d’environ 485 millions de dollars ont été liquidées. Il s’échange actuellement autour de 80 900 dollars (–0,8 %), cédant à la fuite générale face au risque déclenchée par les inquiétudes concernant les taux d’intérêt et l’IA.
À quoi s’attendre lors de la séance de négociation d’aujourd’hui ? Les données américaines de cet après-midi seront déterminantes : l’IPP de septembre, les ventes au détail et les demandes hebdomadaires d’allocations chômage (à 14 h 30, heure locale), qui pourraient faire pencher davantage la balance des anticipations concernant la Fed. Le marché suivra également les discours des responsables de la Fed à Bangkok, notamment celui du président de la Fed Kevin Warsh, ainsi que les résultats de TSMC (qui devraient marquer un sixième trimestre record consécutif, avec un résultat net en hausse de 65 % à environ 23,4 milliards de dollars ; conférence téléphonique à 8 h 00, heure locale). Les banques régionales — U.S. Bancorp, PNC et Charles Schwab — publieront également leurs résultats cette saison. En arrière-plan, il sera intéressant de voir si la vague de ventes sur le secteur technologique asiatique se répercutera à l’ouverture des marchés européens et si une nouvelle baisse des taux d’intérêt permettra d’alléger la pression sur les marchés boursiers.
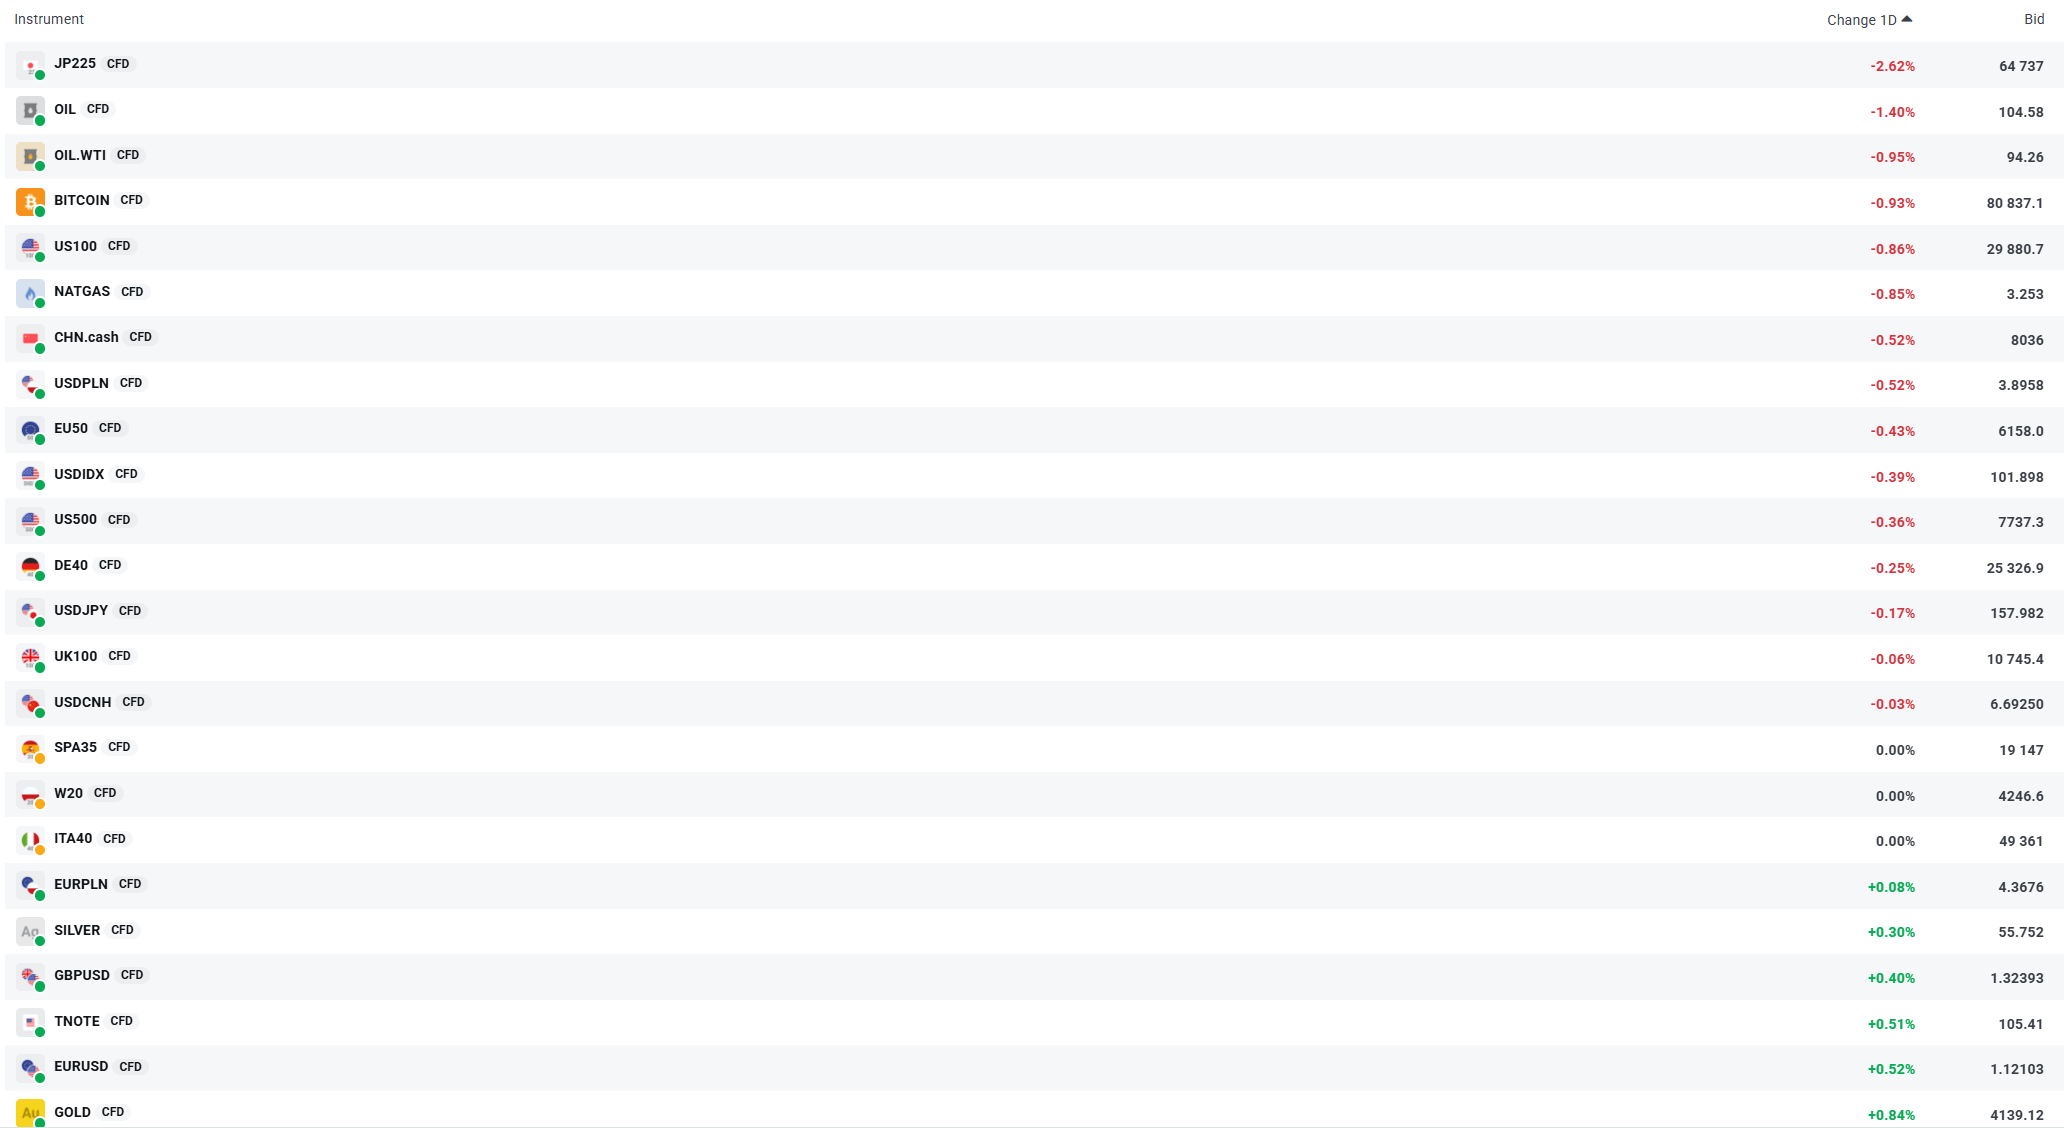
Les principaux marchés ce matin. Les contrats à terme sur les indices américains et japonais sont en forte baisse. Le dollar suit la même tendance. En revanche, l'or (GOLD) gagne du terrain, avec des cours en hausse de plus de 0,8 %. Source : xStation


TSMC bat une nouvelle fois des records, porté par l'essor de l'IA



Résumé quotidien : La hausse de l'inflation pèse sur les marchés ; le secteur des semi-conducteurs est le plus touché (14.10.2026)


OUVERTURE US : Les chiffres de l'IPC pèsent sur les indices américains (14.10.2026)
L’inflation américaine inquiète
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."