

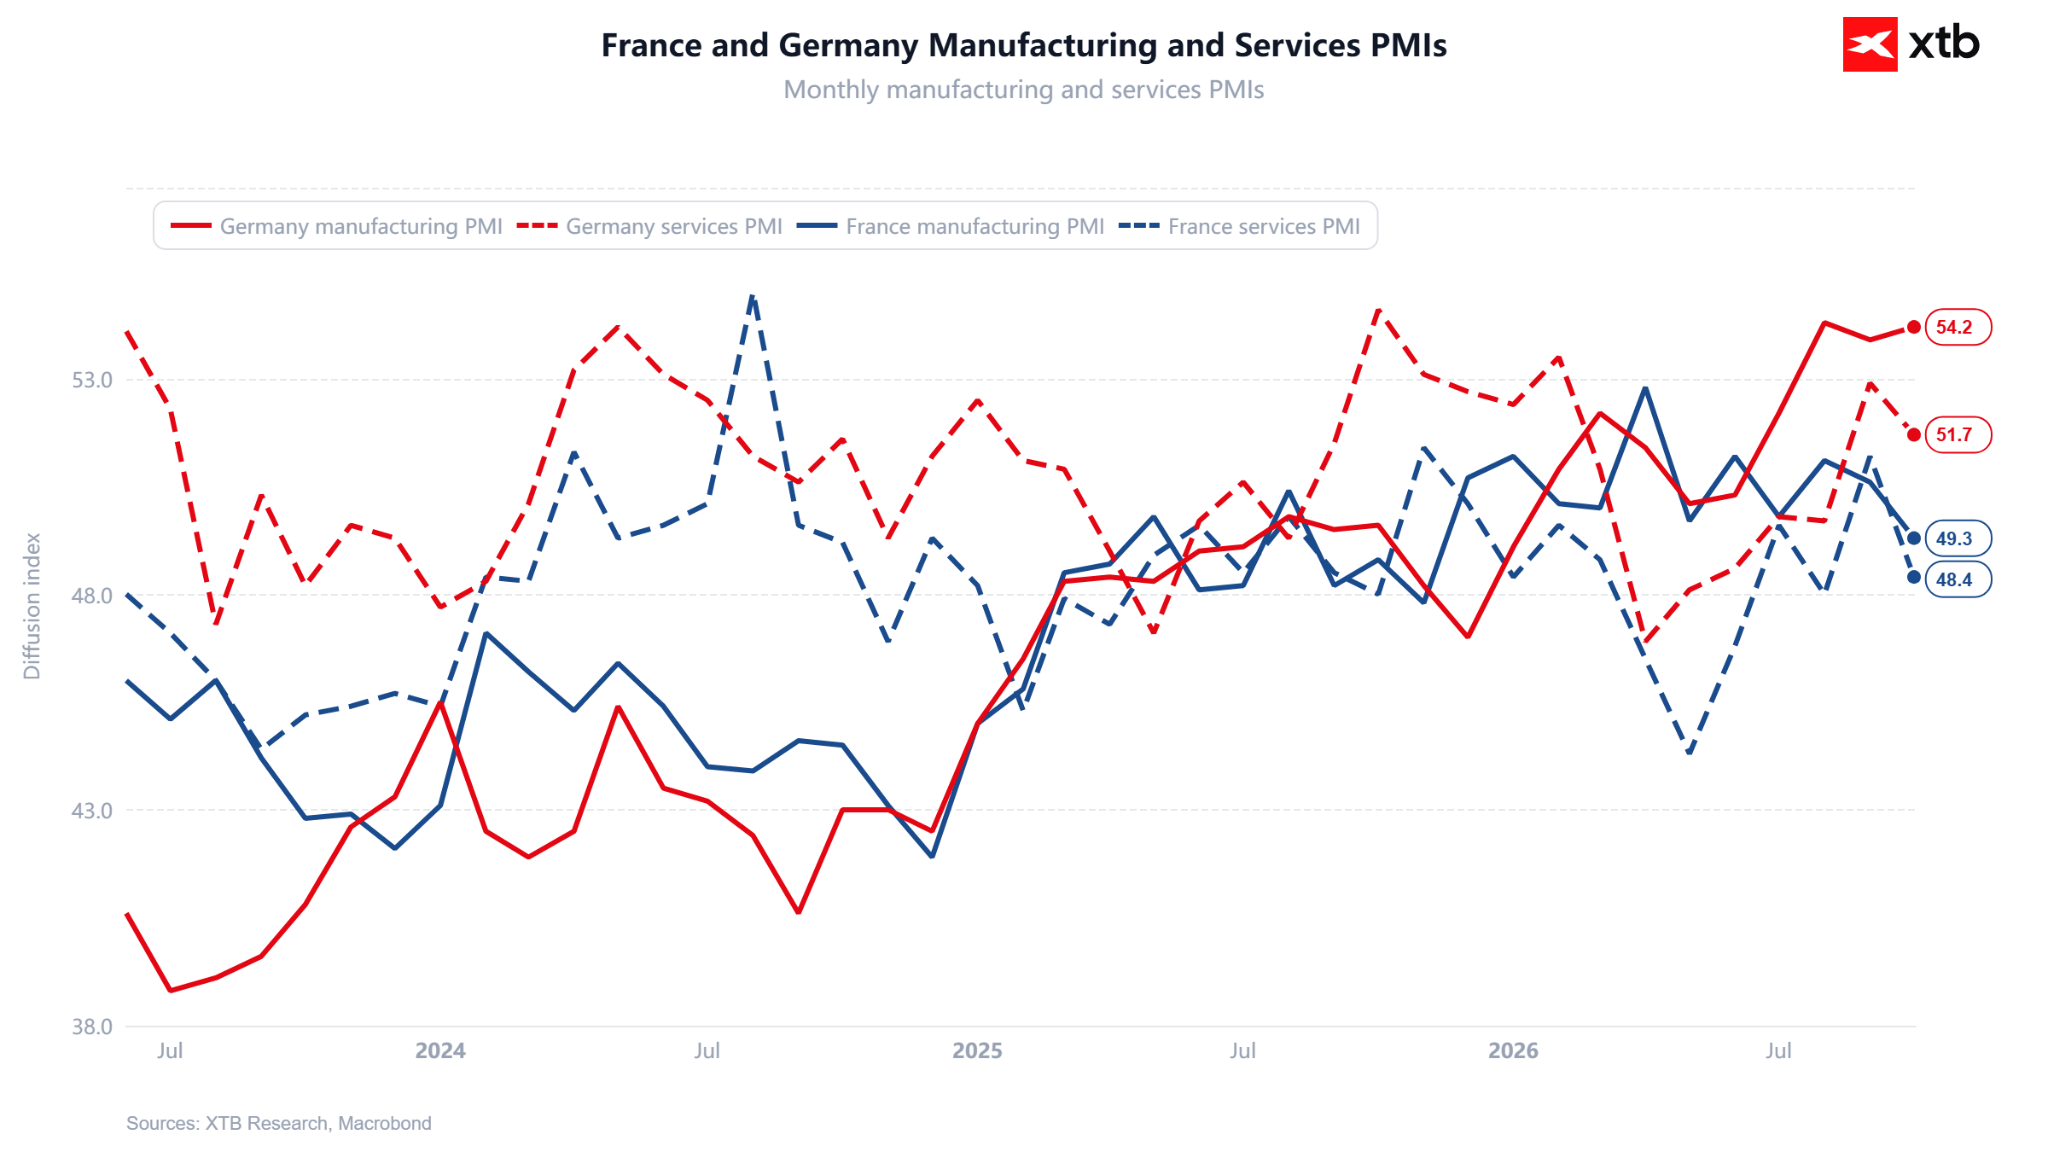
- L'indice PMI composite français a reculé à 48,4 points en octobre, les crises politiques et budgétaires ayant entraîné une contraction du secteur privé.
- L'indice PMI composite allemand a chuté à 52,8 points, alors que le secteur manufacturier a progressé et que celui des services a stagné dans un contexte de forte inflation.
- La parité EUR/USD est passée sous la barre des 1,12 à la suite de la publication de ces données françaises décevantes, à la veille de la prochaine réunion de la BCE.
Les indices PMI préliminaires du mois d’octobre ont mis en évidence l’ampleur de la divergence entre les deux plus grandes économies de la zone euro. Le secteur privé français est entré en phase de contraction, ce qui, dans ce cas précis, compte tenu des récentes manifestations et des inquiétudes budgétaires, n’a rien de surprenant. L’indice PMI composite a chuté à 48,4 points, alors que les prévisions s’établissaient à 50,3 points. L’industrie manufacturière et les services se sont retrouvés simultanément sous la barre des 50 points.
L'Allemagne continue de croître, bien qu'à un rythme plus lent que prévu. Le secteur manufacturier a créé la surprise à la hausse, mais celui des services s'affaiblit visiblement sous le poids d'une forte inflation. Le marché a interprété ces données sans ambiguïté : la parité EUR/USD est passée sous la barre des 1,12, tandis qu'en arrière-plan, le compte à rebours vers la réunion de la BCE de jeudi prochain bat lentement son plein.
France : une déception manifeste
- PMI composite : 48,4 pts (prévision : 50,3 pts ; précédemment : 51,1 pts). Ce résultat est inférieur à la prévision la plus basse de la fourchette comprise entre 50,0 et 51,1.
- Industrie manufacturière : 49,3 pts (prévision : 50,5 pts ; précédemment : 50,6 pts). Il s’agit du niveau le plus bas depuis novembre 2025.
- Services : 48,4 pts (prévision : 50,7 pts, précédent : 51,2 pts).
- Nouvelles commandes : dans l’industrie : 44,9 pts, le plus bas niveau depuis juillet 2025 ; dans les services : 45,9 pts ; indice composite : 45,7 pts, en baisse pour le 11e mois consécutif.
- Indice des anticipations à 12 mois : au plus bas depuis 6,5 ans.
Allemagne : la croissance se poursuit, mais ralentit
- PMI composite : 52,8 pts (prévision : 53,4 pts, précédent : 53,8 pts). Il s’agit du quatrième mois consécutif d’expansion.
- Industrie manufacturière : 54,2 pts (prévision : 53,5 pts ; précédemment : 53,9 pts). Ce résultat se situe dans la fourchette haute des prévisions et marque le neuvième mois consécutif de croissance. Il y a un an, l’indice s’établissait à 49,6 pts.
- Services : 51,7 pts (prévision : 52,5 pts ; précédemment : 52,9 pts).
- Nouvelles commandes : dans l’industrie : 53,6 points (contre 54,4 points précédemment) ; dans les services : 50,0 points (contre 52,3 points précédemment), ce qui signifie une stagnation totale ; indice composite : 51,1 points (contre 53,0 points précédemment).
Commentaire sur les données
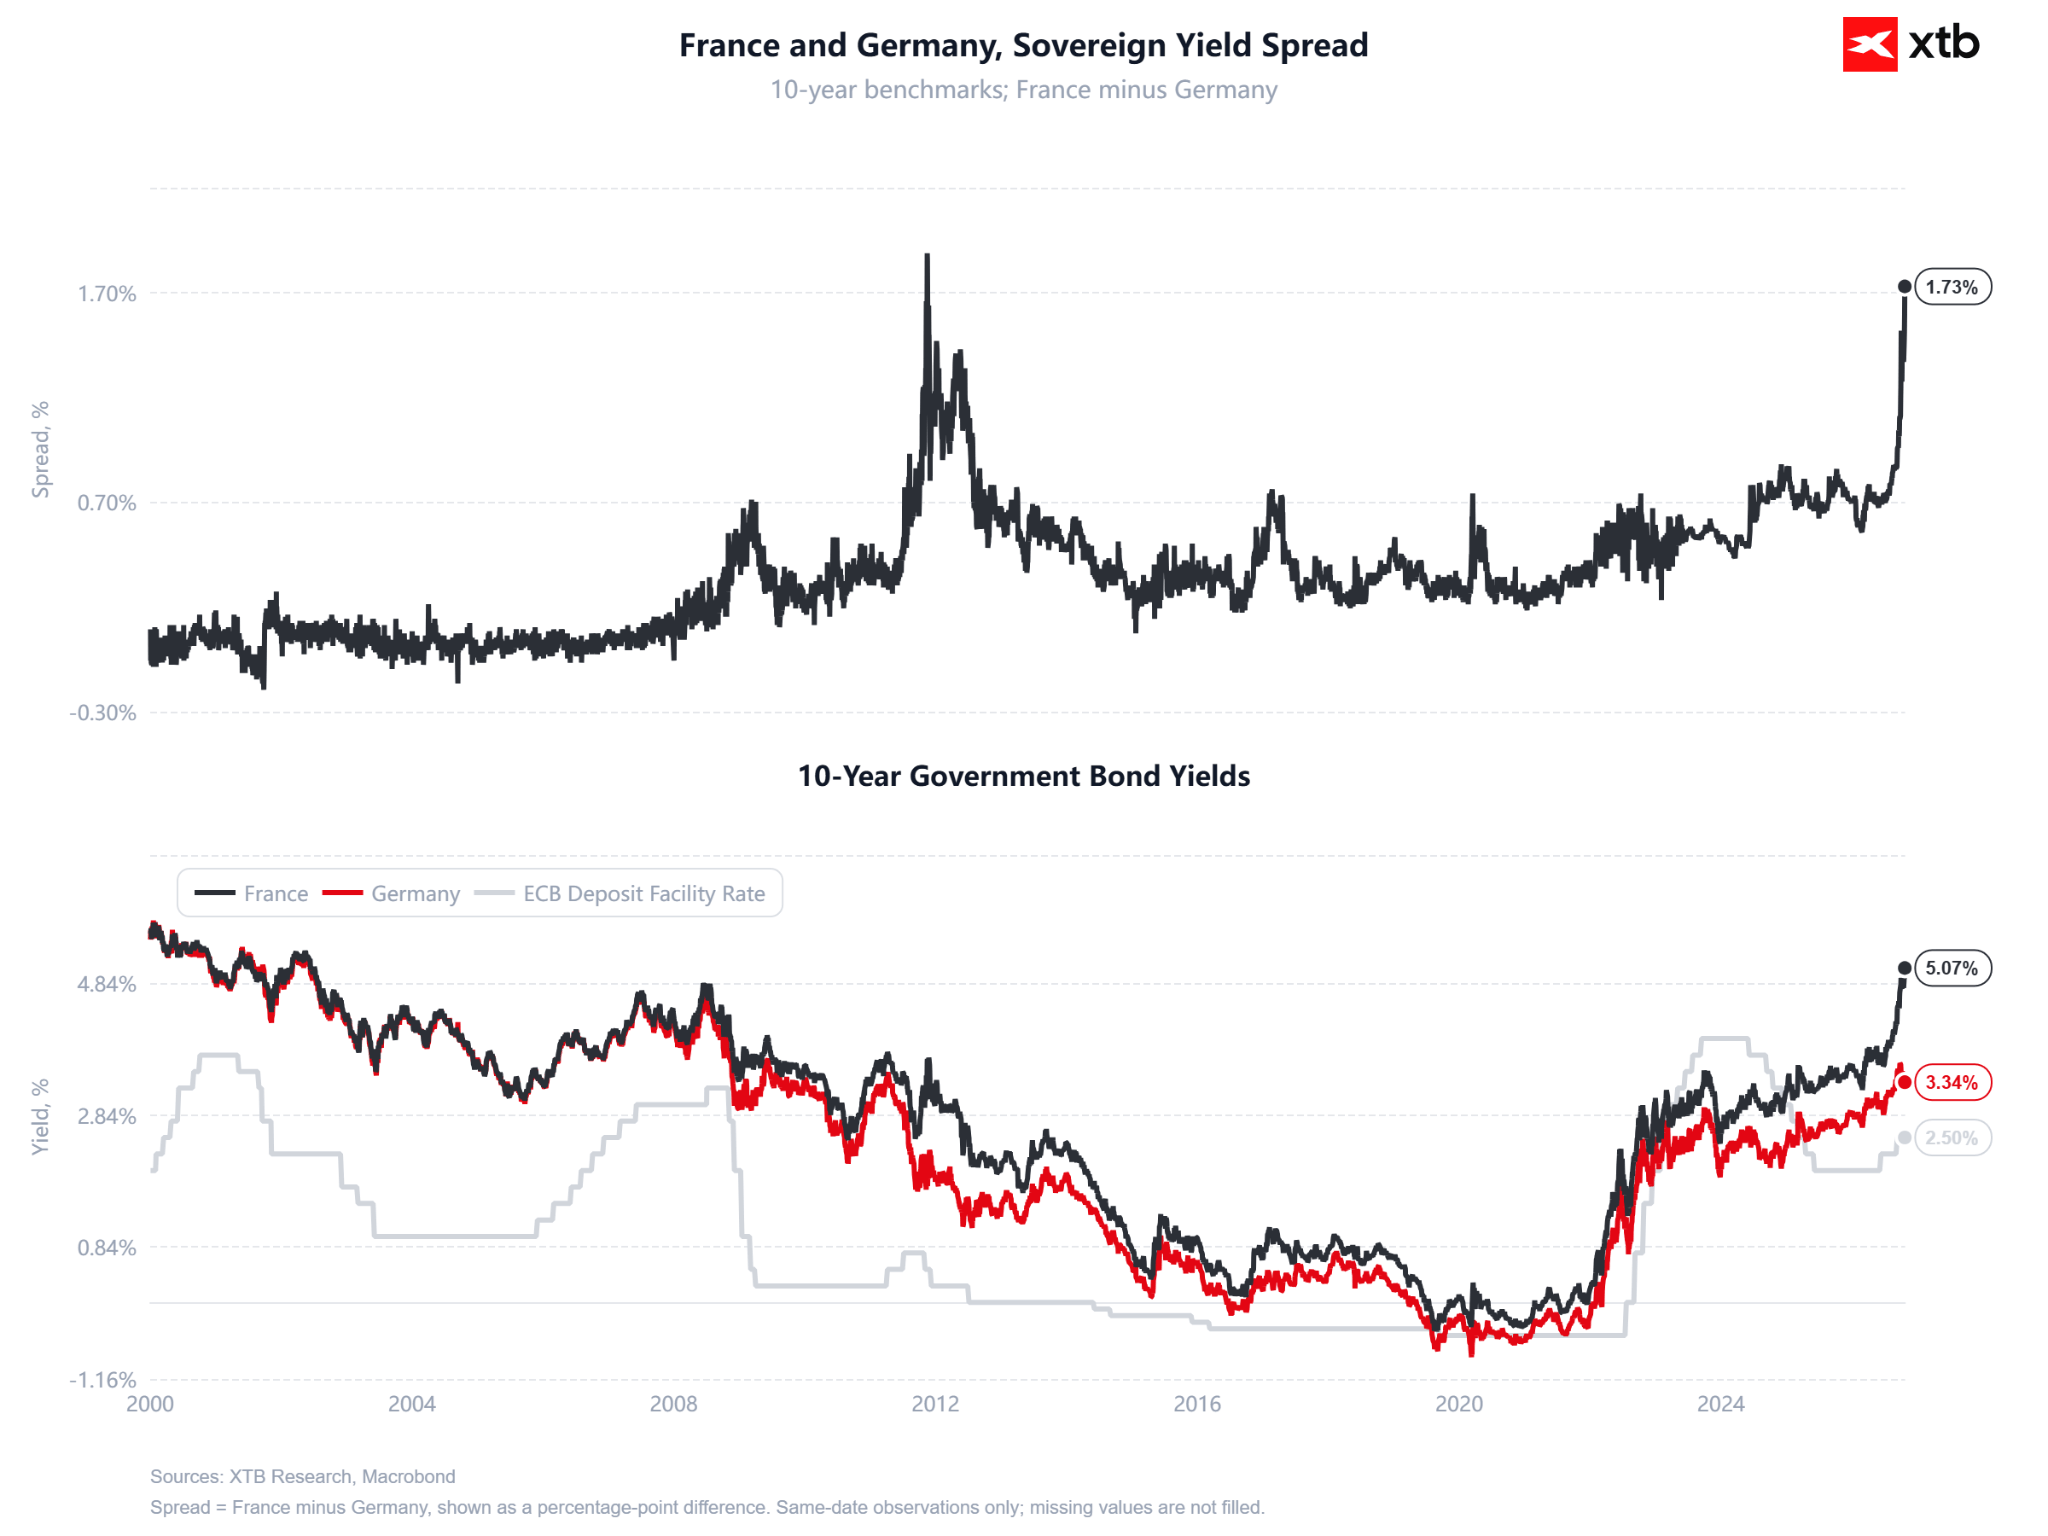
La France fait les frais d’une crise à la fois budgétaire et politique. Le taux des obligations à 10 ans a atteint 5 % cette semaine, son plus haut niveau depuis 2002. L’écart par rapport aux Bunds s’est creusé pour atteindre près de 175 points de base, son plus haut niveau depuis 2011. Comme le souligne S&P Global, le resserrement brutal des conditions financières s’est immédiatement traduit par une baisse des achats et des investissements des entreprises.
À cela s’ajoutent les manifestations et les troubles, dont le coût est estimé à environ 1 milliard d’euros. Le plus inquiétant reste toutefois la chute des anticipations des entreprises, alimentée par les craintes liées à l’élection présidentielle de 2027, pour laquelle Marine Le Pen est donnée favorite au premier tour. La chute des nouvelles commandes laisse penser que le mois d’octobre pourrait n’être qu’un avant-goût des mois plus difficiles à venir. Ce soir, Moody's réexaminera la note de la France et, dans les conditions actuelles, une surprise positive semble peu probable.
L'économie allemande continue de bénéficier des dépenses publiques consacrées aux infrastructures et à la défense, ainsi que des investissements dans l'intelligence artificielle. Cela se remarque dans le secteur industriel, qui progresse grâce aux exportations et aux commandes dans le domaine de la défense. Cependant, le secteur des services montre le revers de la médaille : l'inflation érode le pouvoir d'achat des consommateurs, et les nouvelles commandes dans ce secteur sont au point mort. Selon S&P Global, la recrudescence des pressions sur les coûts liée au renchérissement de l'énergie suite à l'escalade du conflit avec l'Iran pèse également sur le moral des acteurs du secteur industriel. L'Allemagne reste donc le pilier de la zone euro, mais sa reprise est fragile.
Pour l'ensemble de la zone euro, le tableau s'apparente de plus en plus à une stagflation : l'activité s'affaiblit, tandis que l'inflation (3,8 % en septembre) et les prix de l'énergie restent élevés.
EURUSD : les données françaises ont fait pencher la balance
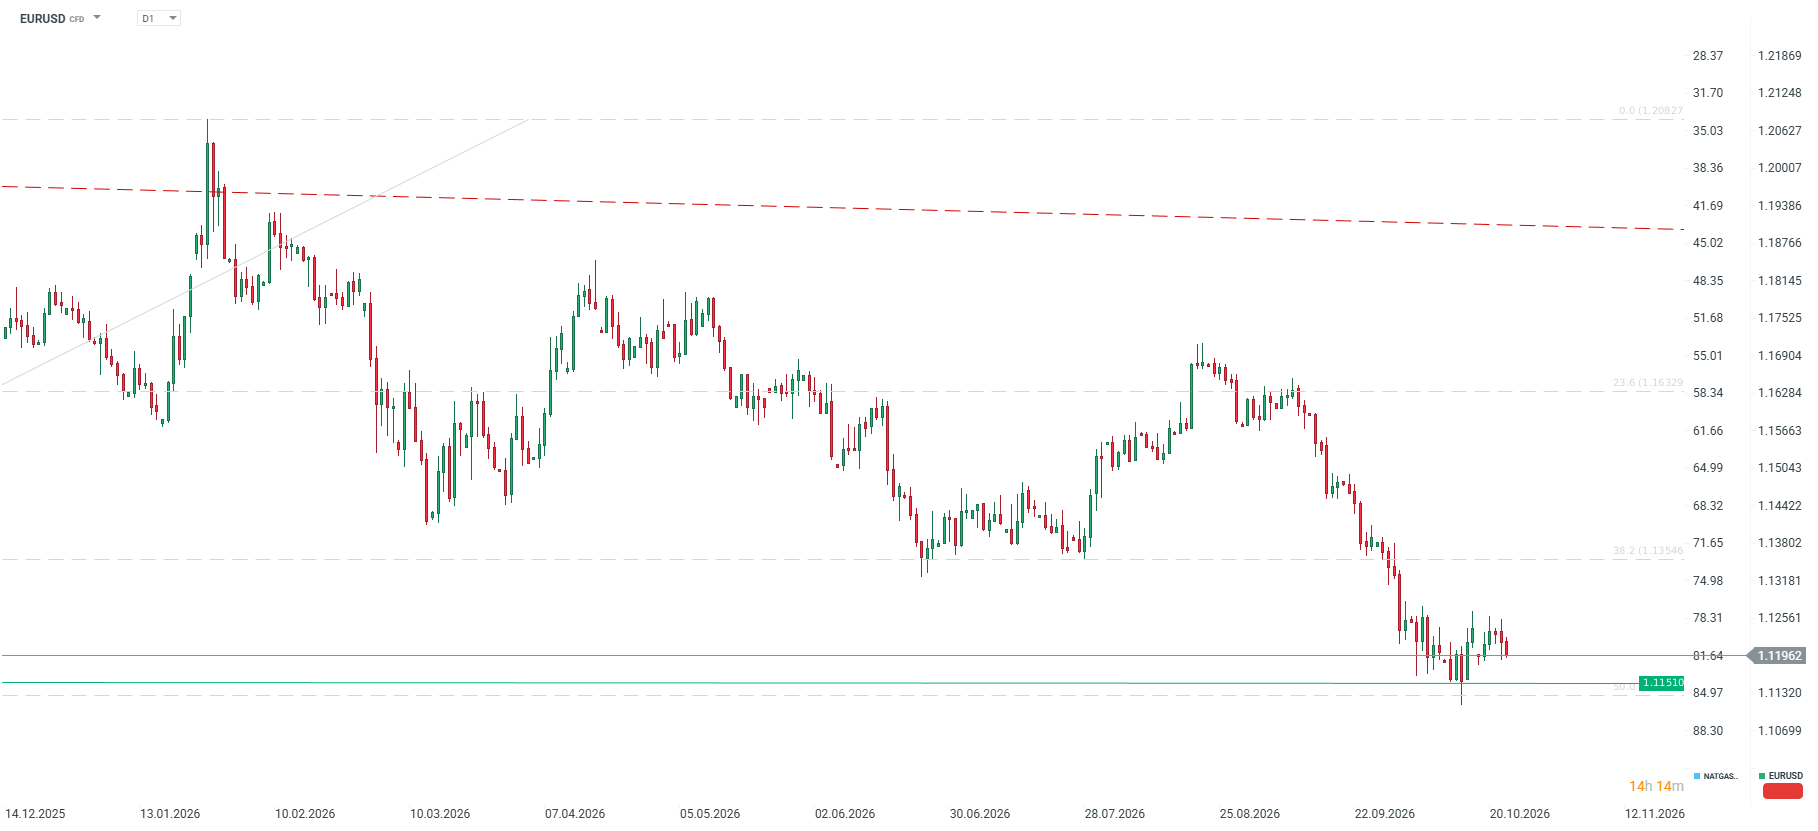
La monnaie unique est passée sous la barre des 1,12 face au dollar juste après la publication des données françaises. Jeudi encore, l’EURUSD s’établissait autour de 1,1245 ; le rebond de jeudi s’est donc avéré n’être qu’une simple correction au sein d’une tendance baissière. Plusieurs facteurs pèsent simultanément sur l’euro :
- un ralentissement de la dynamique économique,
- une prime de risque record pour la France,
- un prix élevé du pétrole, qui favorise le dollar,
- la demande d’actifs refuges suite à la chute des valeurs technologiques.
Le support le plus proche se situe à 1,1151 (plus bas du 15 octobre), près du retracement de 50,0 % de la vague haussière à long terme, suivi de la zone 1,1109–1,1111. La résistance se situe désormais à 1,1250. Un risque supplémentaire à court terme réside dans la décision de Moody’s attendue ce soir : une dégradation de la note de la France pourrait accentuer la baisse de l’euro en début de semaine prochaine.
Réunion de la BCE la semaine prochaine
La réunion de la BCE est prévue les 28 et 29 octobre. Les marchés et les économistes s’attendent presque à l’unanimité à une pause après deux hausses des taux depuis le début du conflit au Moyen-Orient. Bloomberg Economics prévoit une dernière hausse en décembre, à 2,75 %.
Les données publiées aujourd’hui compliquent toutefois la donne. L’inflation et les prix de l’énergie plaident en faveur d’un nouveau resserrement monétaire, mais le ralentissement de l’activité en France et les tensions sur le marché obligataire augmentent le coût de chaque hausse de taux supplémentaire. Le message de Christine Lagarde sera déterminant. Si elle laisse clairement entrevoir une hausse en décembre, l’euro pourrait regagner une partie de ses pertes.
En revanche, s’il met davantage l’accent sur les risques pesant sur la croissance et la stabilité du marché de la dette, cela donnerait à la paire EUR/USD un argument supplémentaire en faveur de nouvelles baisses.



Résumé quotidien : les indices sous pression, les capitaux se détournent du secteur technologique

A la mi-séance : Des résultats « corrects » ne suffisent pas : les valeurs technologiques poursuivent leur baisse ; le pétrole atteint son plus haut niveau depuis mai (22/10/2026)



Résumé quotidien : SpaceX et la Tech tirent Wall Street vers le haut, tandis que le prix du pétrole recule fortement sous la barre des 97 dollars

La Russie vend ses réserves d'or. Pourquoi, à qui, et cela a-t-il une incidence sur le marché ?
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."