


Le début de la semaine est marqué par un net refroidissement des données macroéconomiques en provenance d’Asie et par une montée des tensions géopolitiques. Les données publiées par la Chine se sont révélées décevantes : la croissance de la production industrielle et des ventes au détail a considérablement ralenti, tandis que la baisse des investissements en immobilisations s’est accentuée, signe d’un affaiblissement de la demande intérieure malgré les mesures de relance prises par le gouvernement. Par ailleurs, le PIB préliminaire du Japon pour le dernier trimestre a révélé une stagnation économique (0,0 % en glissement trimestriel), bien que les déclarations bellicistes de Hajime Takata, membre du conseil d’administration de la Banque du Japon, suggèrent une volonté de procéder à de nouvelles hausses des taux d’intérêt afin de les rapprocher d’un niveau neutre.
Sur le marché des matières premières, l’attention se concentre sur les informations en provenance du Moyen-Orient, où des incidents impliquant des pétroliers heurtant des mines marines se sont produits dans la partie orientale du détroit d’Ormuz, faisant grimper la prime de risque sur le marché du pétrole brut. Plus tard dans la journée, les investisseurs se concentreront sur la production industrielle européenne, les données d’inflation de l’IPC au Canada (cruciales pour la trajectoire des taux d’intérêt de la Banque du Canada) et de nombreux discours de responsables de la Réserve fédérale, notamment un discours en soirée du président de la Fed.
Principales publications de la séance asiatique
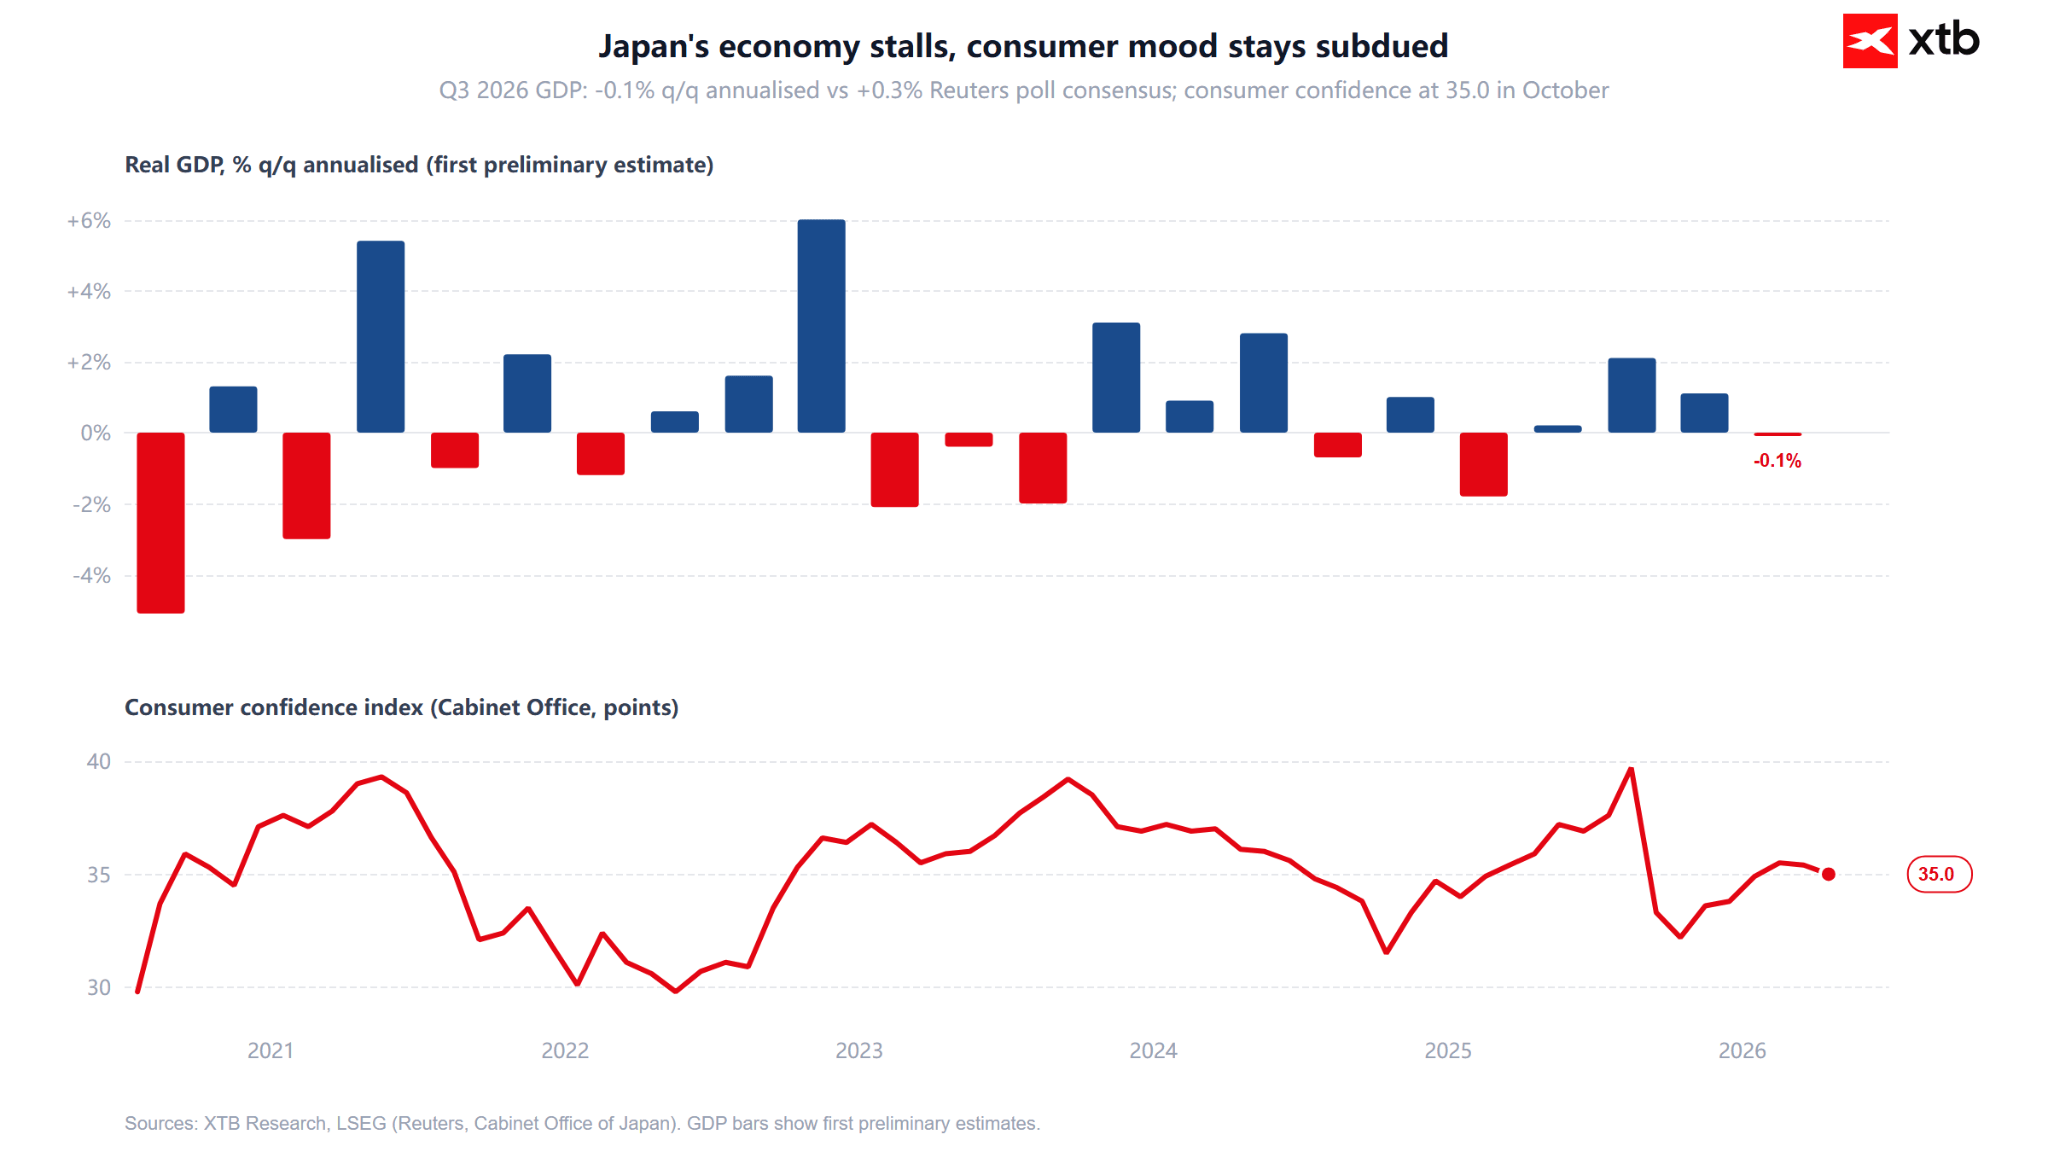
- Japon : le PIB préliminaire du troisième trimestre a ralenti à 0,0 % en glissement trimestriel (consensus : 0,1 %, précédent : 0,4 %), signalant un manque de croissance économique et un fléchissement de la consommation privée.
- Japon : l’indice des prix du PIB préliminaire a progressé de 2,4 % en glissement annuel, un chiffre inférieur aux attentes du marché de 2,6 % en glissement annuel (précédent : 2,6 % en glissement annuel), ce qui indique une légère accalmie des pressions sur les prix dans l’économie.
- Japon : la production industrielle révisée a progressé de 2,0 % en glissement mensuel en septembre (consensus et chiffre préliminaire : 2,2 % en glissement mensuel), confirmant une reprise modérée dans le secteur manufacturier, mais en deçà des estimations initiales.
- Chine : les ventes au détail n’ont progressé que de 0,4 % en glissement annuel en octobre, contre 0,8 % attendus et 1,1 % précédemment, confirmant la faiblesse persistante de la confiance des consommateurs chinois.
- Chine : La production industrielle a augmenté de 4,8 % en glissement annuel, manquant les prévisions de 5,3 % en glissement annuel (chiffre précédent : 5,5 % en glissement annuel), ce qui reflète un ralentissement de la demande étrangère et intérieure.
- Chine : les investissements en immobilisations ont reculé de 8,1 % en glissement annuel depuis le début de l’année (consensus : -7,0 % en glissement annuel, précédent : -7,2 % en glissement annuel), ce qui indique une aggravation de la crise des investissements dans les secteurs immobilier et industriel.
- Chine : les prix des logements neufs ont baissé en octobre de 0,15 % en glissement mensuel (précédent : -0,14 % en glissement mensuel), confirmant l’absence d’un rebond durable sur le marché immobilier.
- Chine : le taux de chômage urbain a légèrement reculé à 5,1 % (consensus et précédent : 5,2 %), constituant le seul élément relativement stable dans l’ensemble des données publiées aujourd’hui.
Calendrier macroéconomique
- 03h00 Chine - Conférence de presse du Bureau national des statistiques (NBS)
- 11h00 Zone euro - Production industrielle en glissement mensuel. Consensus : 0,3 %. Donnée précédente : -0,5 %.
- 11h00 États-Unis - Discours d'un membre du Conseil de la Fed (Michael Barr)
- 14h30 Canada - Indice des prix à la consommation (IPC) en glissement mensuel. Consensus : 0,3 %. Chiffre précédent : 0,1 %.
- 14h30 Canada - IPC médian en glissement annuel. Consensus : 2,0 %. Chiffre précédent : 1,9 %.
- 14h30 Canada - IPC tronqué en glissement annuel. Consensus : 1,9 %. Chiffre précédent : 1,8 %.
- 14h30 Canada - IPC global en glissement annuel. Consensus : 2,5 %. Dernière publication : 2,4 %.
- 14h30 Canada - IPC de base en glissement mensuel. Consensus : 0,2 %. Dernière publication : 0,0 %.
- 14h30 États-Unis - Indice Empire State de New York. Consensus : 17,6. Dernière publication : 25,5.
- 15h05 États-Unis - Discours du président de la Fed de New York (John Williams)
- 18h00 États-Unis - Discours du président de la Fed (Kevin Warsh)
- 20h15 États-Unis - Discours de la présidente de la Fed de Cleveland (Beth Hammack)
- 21h00 Nouvelle-Zélande - Rapport sur la stabilité financière de la RBNZ
- 22h45 Nouvelle-Zélande - Indice des prix alimentaires (FPI) en glissement mensuel. Valeur précédente : 0,0 %.
23h50 Australie - Discours de la gouverneure de la RBA (Michele Bullock)
Résultats des entreprises
- Trip.com Group Limited (TCOM) – publication dans la journée, prévision du BPA : 1,07 $ ; baromètre clé des dépenses des consommateurs chinois en matière de tourisme et de voyages internationaux.
- Baidu, Inc. (BIDU) – avant l’ouverture du marché, prévision du BPA : 0,57 $ ; test important de la monétisation des technologies d’IA et de la demande publicitaire en ligne en Chine.
- Tyson Foods, Inc. (TSN) – avant l’ouverture du marché, prévision du BPA : 0,65 $ ; indicateur des pressions sur les coûts du marché alimentaire et de la santé des budgets des ménages américains.
Marchés à surveiller
- Pétrole brut (Brent / WTI) – les explosions de deux pétroliers dans la région du détroit d’Ormuz, causées par le choc contre des mines marines, créent un risque direct de perturbation au niveau d’un point de transit mondial crucial, ce qui soutient les cours du pétrole et soulève des questions quant à la sécurité des voies maritimes.
- Dollar canadien (CAD / USDCAD) – la publication des données complètes sur l’inflation du mois d’octobre sera déterminante pour les anticipations concernant les prochaines mesures de la Banque du Canada ; si les indicateurs clés (IPC médian et tronqué) dépassent le consensus, cela pourrait limiter les anticipations de nouvelles baisses agressives des taux et renforcer le « loonie ».
- Dollar américain (USD) et rendements obligataires américains – une série de discours prévus par des représentants de la Réserve fédérale, notamment Williams et Warsh, ainsi que l’indice régional Empire State, mettront à l’épreuve les anticipations du marché concernant la décision du FOMC sur les taux d’intérêt en décembre.



Résumé quotidien : l'inflation de l'IPP ralentit, mais la paire EUR/USD s'approche de 1,10



Trois marchés à surveiller la semaine prochaine (13.11.2026)


Calendrier économique : l'inflation mesurée par l'IPP américain est au centre de l'attention. Que nous réserve la séance d'aujourd'hui❓


Résumé quotidien : le pétrole rebondit, l'EUR/USD chute brutalement 🗽 Wall Street se stabilise après la chute de Nvidia
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."