

- Les marchés attendent avec impatience la publication de l'indice des prix à la consommation (IPC) américain, qui déterminera la trajectoire future des taux de la Réserve fédérale.
- Le Japon a enregistré en septembre une forte baisse de 6,8 % en glissement annuel des dépenses des ménages, ainsi qu'une diminution de son excédent courant.
- La Chine a affiché un excédent commercial inférieur aux prévisions, à 105,3 milliards de dollars, en raison de l'évolution des prix des matières premières et de la demande d'importations.
- Les tensions géopolitiques au Moyen-Orient et en mer Noire maintiennent une forte prime de risque sur les marchés du pétrole brut.
- L'indice du dollar américain se consolide autour de 101,5 points dans l'attente des données sur l'inflation et de l'évolution des rendements des bons du Trésor.

- Les marchés attendent avec impatience la publication de l'indice des prix à la consommation (IPC) américain, qui déterminera la trajectoire future des taux de la Réserve fédérale.
- Le Japon a enregistré en septembre une forte baisse de 6,8 % en glissement annuel des dépenses des ménages, ainsi qu'une diminution de son excédent courant.
- La Chine a affiché un excédent commercial inférieur aux prévisions, à 105,3 milliards de dollars, en raison de l'évolution des prix des matières premières et de la demande d'importations.
- Les tensions géopolitiques au Moyen-Orient et en mer Noire maintiennent une forte prime de risque sur les marchés du pétrole brut.
- L'indice du dollar américain se consolide autour de 101,5 points dans l'attente des données sur l'inflation et de l'évolution des rendements des bons du Trésor.
La séance est rythmée par l'attente du rapport clé sur l'inflation (IPC) aux États-Unis, qui déterminera la trajectoire future des taux de la Réserve fédérale. Bien qu'une hausse des taux en décembre semble certaine, en l'absence de pressions inflationnistes plus fortes, les hausses suivantes pourraient ne plus être nécessaires.
Le sentiment des marchés reste prudent en raison de la montée des risques géopolitiques au Moyen-Orient (interception de missiles et attaques de drones contre l’Arabie saoudite, ainsi que l’évacuation d’avions américains depuis des bases britanniques) et en mer Noire. D’un autre côté, le rebond observé hier à Wall Street et la forte baisse des cours du pétrole indiquent que le marché pourrait passer d’une période de panique à une phase d’euphorie.
Une série de données mitigées a déjà été publiée en Asie : les dépenses des ménages japonais ont chuté de -6,8 % en glissement annuel, contre une prévision de -3,1 % en glissement annuel ; la balance courante du Japon s’est révélée nettement inférieure aux attentes (1 820 milliards de yens contre 2 810 milliards de yens) ; et le moral des consommateurs ainsi que celui des entreprises en Australie reste profondément en territoire défensif. La Chine a annoncé un excédent commercial inférieur au consensus (105,3 milliards de dollars contre 126,5 milliards), bien que la croissance des exportations ait elle-même maintenu un rythme soutenu. L’après-midi sera dominé par la publication de l’indice des prix à la consommation (IPC) américain à 14h30 et par de nombreux discours de membres du FOMC et de la BoE.
Principales publications de la séance asiatique
- Chine : L’excédent de la balance commerciale, exprimé en dollars, a reculé en octobre à 105,3 milliards de dollars (consensus : 126,5 milliards de dollars ; précédent : 133,5 milliards de dollars), et en yuans à 713 milliards de yuans (prévision : 855 milliards de yuans). Malgré des exportations dynamiques, la balance commerciale globale a clairement ralenti sous l’influence des prix des matières premières et de l’évolution de la demande d’importations.
- Japon : Les dépenses des ménages ont chuté en septembre de pas moins de -6,8 % en glissement annuel, contre une baisse prévue de -3,1 % en glissement annuel (précédent : -3,1 % en glissement annuel), confirmant la situation toujours fragile des consommateurs japonais. L’excédent courant s’est réduit à 1 820 milliards de yens (contre 2 810 milliards de yens attendus).
- Japon : L’indice de confiance « Economy Watchers » a reculé à 46,1 points (consensus : 47,1 points ; précédent : 47,0 points). Les prêts bancaires ont progressé de 5,2 % en glissement annuel (en deçà des prévisions de 5,4 % en glissement annuel).
- Australie : la confiance des consommateurs Westpac s’est légèrement améliorée à -2,7 % en glissement mensuel (précédent : -4,7 % en glissement mensuel), mais la confiance des entreprises NAB s’est encore détériorée, tombant à -15 points (précédent : -14 points).
- Royaume-Uni : l'indice BRC des ventes au détail a progressé de 1,1 % en glissement annuel, s'établissant légèrement en deçà du consensus du marché à 1,2 % en glissement annuel (précédent : 1,0 % en glissement annuel).
Calendrier macroéconomique (CET)
- 09h30 Royaume-Uni - Discours d’une membre du Comité de politique monétaire (Sarah Breeden)
- 10h00 États-Unis - Discours d’un membre du FOMC (Christopher Waller)
- 12h00 États-Unis - Indice NFIB de confiance des petites entreprises. Consensus : 98,0 pts. Précédent : 97,9 pts.
- 13h30 Royaume-Uni - Discours de la vice-gouverneure de la BoE (Clare Lombardelli)
- 14h15 États-Unis - Variation hebdomadaire de l'emploi ADP
- 14h30 États-Unis - IPC sous-jacent en glissement mensuel. Consensus : 0,2 %. Précédent : 0,3 %.
- 14 h 30 États-Unis - Indice des prix à la consommation (IPC) en glissement mensuel. Consensus : 0,3 %. Valeur précédente : 0,6 %.
- 16 h 50 États-Unis - Discours de la présidente de la Fed de Dallas (Lorie Logan)
- 19 h 01 États-Unis - Adjudication d'obligations du Trésor à 10 ans. Valeur précédente : rendement de 5,30 %, ratio de couverture de 2,8.
- 19 h 30 Canada - Compte rendu des délibérations de la Banque du Canada (BOC)
- 19 h 30 Royaume-Uni - Discours de l'économiste en chef de la BoE (Huw Pill)
- 19 h 30 États-Unis - Discours du président de la Fed de Kansas City (Jeffrey Schmid)
- 21 h 30 États-Unis - Discours d'un membre du FOMC (Michelle Bowman)
- 22h30 États-Unis - Rapport hebdomadaire de l’API sur les stocks de pétrole brut
- Dans la journée : Chine - Masse monétaire M2 en glissement annuel. Consensus : 7,2 %. Chiffre précédent : 7,2 %.
- Dans la journée : Chine - Nouveaux prêts en yuan. Consensus : 80 milliards de CNY. Chiffre précédent : 1 080 milliards de CNY.
- Toute la journée Monde - Réunions du G7 (Jour 2)
Résultats des entreprises
- Petroleo Brasileiro S.A. - Petrobras (PBR) — après la clôture, prévision du BPA : 1,38 USD ; baromètre clé de la rentabilité du secteur pétrolier des marchés émergents mondiaux et de la politique de dividendes.
- Vodafone Group Plc (VOD) — avant l’ouverture, aucune prévision officielle du BPA ; indicateur de la santé du secteur européen des télécommunications et des progrès de la restructuration des actifs.
- Ecopetrol S.A. (EC) — après la clôture, prévision du BPA : 0,62 USD ; acteur représentatif du secteur de l’extraction en Amérique latine dans un contexte d’incertitude croissante sur les prix du pétrole.
- Venture Global, Inc. (VG) — avant l’ouverture, prévision du BPA : 0,50 USD ; acteur clé du segment américain des exportations de gaz naturel liquéfié (GNL) vers l’Europe et l’Asie.
- CoreWeave, Inc. (CRWV) — après la clôture, prévision du BPA : -1,45 USD ; acteur clé de l’infrastructure cloud dédiée à l’intelligence artificielle (IA).
- On Holding AG (ONON) — avant l’ouverture, prévision du BPA : 0,42 USD ; indicateur de la résilience des consommateurs des segments des produits de luxe et du sport face aux pressions inflationnistes mondiales.
- Telefonica Brasil S.A. (VIV) — après la clôture, prévision du BPA : 0,24 USD ; baromètre de la demande en télécommunications sur le plus grand marché d’Amérique latine.
- Embraer S.A. (EMBJ) — avant l’ouverture, prévision du BPA : 0,87 USD ; aperçu du carnet de commandes et de la demande régionale en avions.
Marchés à surveiller
- Pétrole brut (WTI / Brent) — Les tensions militaires au Moyen-Orient (attaques de drones en Arabie saoudite) et une frappe contre un pétrolier en mer Noire génèrent une forte prime de risque géopolitique, tandis que le rapport sur les stocks de l’API publié en soirée aux États-Unis donnera une indication sur la demande physique.
- USD (dollar américain / DXY) — Les publications de l’IPC de base et global à 14h30 constitueront le principal catalyseur de la séance ; un chiffre en baisse renforcera les anticipations de baisses de taux de la Fed, affaiblissant le dollar, tandis qu’une surprise à la hausse déclenchera un rebond dynamique de la devise américaine.
- Rendements des bons du Trésor américain à 10 ans (US10Y) — Ils réagiront directement au rapport sur l’inflation de l’IPC et à l’adjudication des bons du Trésor à 10 ans prévue dans la soirée (19 h 01), donnant le ton au sentiment général sur les marchés boursiers mondiaux.
Perspectives techniques sur l’indice du dollar américain
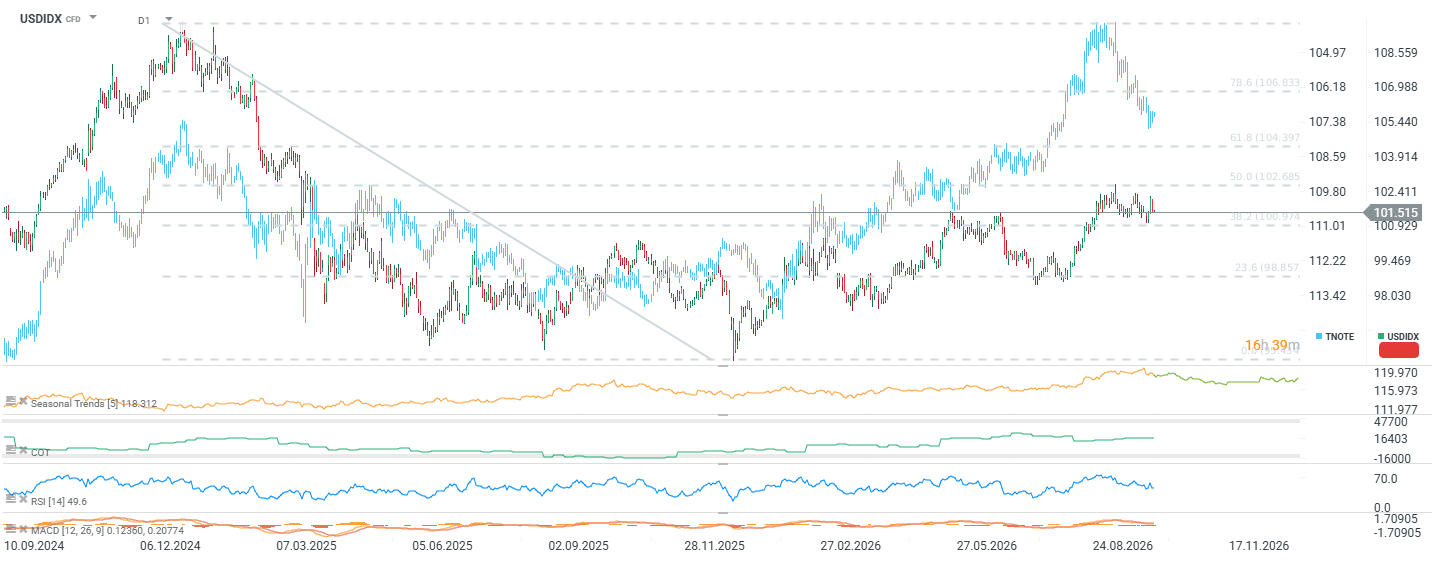
L’indice du dollar s’échange près de 101,5 pts et se consolide depuis plusieurs semaines entre les niveaux de retracement de 38,2 % (100,97 pts) et 50,0 % (102,69 pts) de la baisse observée entre fin 2024 et début 2025. Le rebond depuis le plus bas de novembre 2025 (environ 95,5 pts) s’est essoufflé juste en dessous du retracement de 50,0 %, niveau que les vendeurs défendent clairement depuis septembre. Le RSI(14), à 49,6, est neutre, et les lignes du MACD s’aplatissent près de zéro, indiquant que la dynamique s’est estompée et qu’aucun des deux camps ne détient l’avantage. Le dollar a suivi de près les rendements des bons du Trésor américain (TNOTE inversé) ; leur récent recul par rapport aux plus hauts de l’année explique donc pourquoi la cassure s’est essoufflée. Toutefois, un scénario haussier est soutenu par le positionnement COT, qui reste net long et en hausse, ainsi que par la saisonnalité qui tend à favoriser le dollar américain jusqu’à la fin de l’année. Le support clé se situe à 100,97 pts : une cassure à la baisse ouvrirait la voie vers le retracement de 23,6 % (98,86 pts). À l’inverse, une cassure au-dessus de 102,69 pts déplacerait l’attention vers le retracement de 61,8 % à 104,40 pts.



Avant l'ouverture : rebond du secteur technologique et effondrement des cours du pétrole suite à des signes d'apaisement au Moyen-Orient


Résumé quotidien : De la panique à l'euphorie. Le marché rattrape ses pertes.


À la mi-séance : un secteur bancaire solide, une forte baisse du prix du pétrole

Calendrier économique : Nvidia au cœur d'un scandale d'espionnage ; les cours du pétrole chutent après les déclarations de Trump📆
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."