


La semaine dernière a été la pire pour le Nasdaq depuis avril 2025, date à laquelle avaient été annoncés les droits de douane les plus élevés imposés aux exportations vers les États-Unis depuis plus de 100 ans.
Figure 1 : Pourcentage des entreprises du Nasdaq 100 se situant au-dessus de leur moyenne mobile sur 50 jours (2024 - 2026)
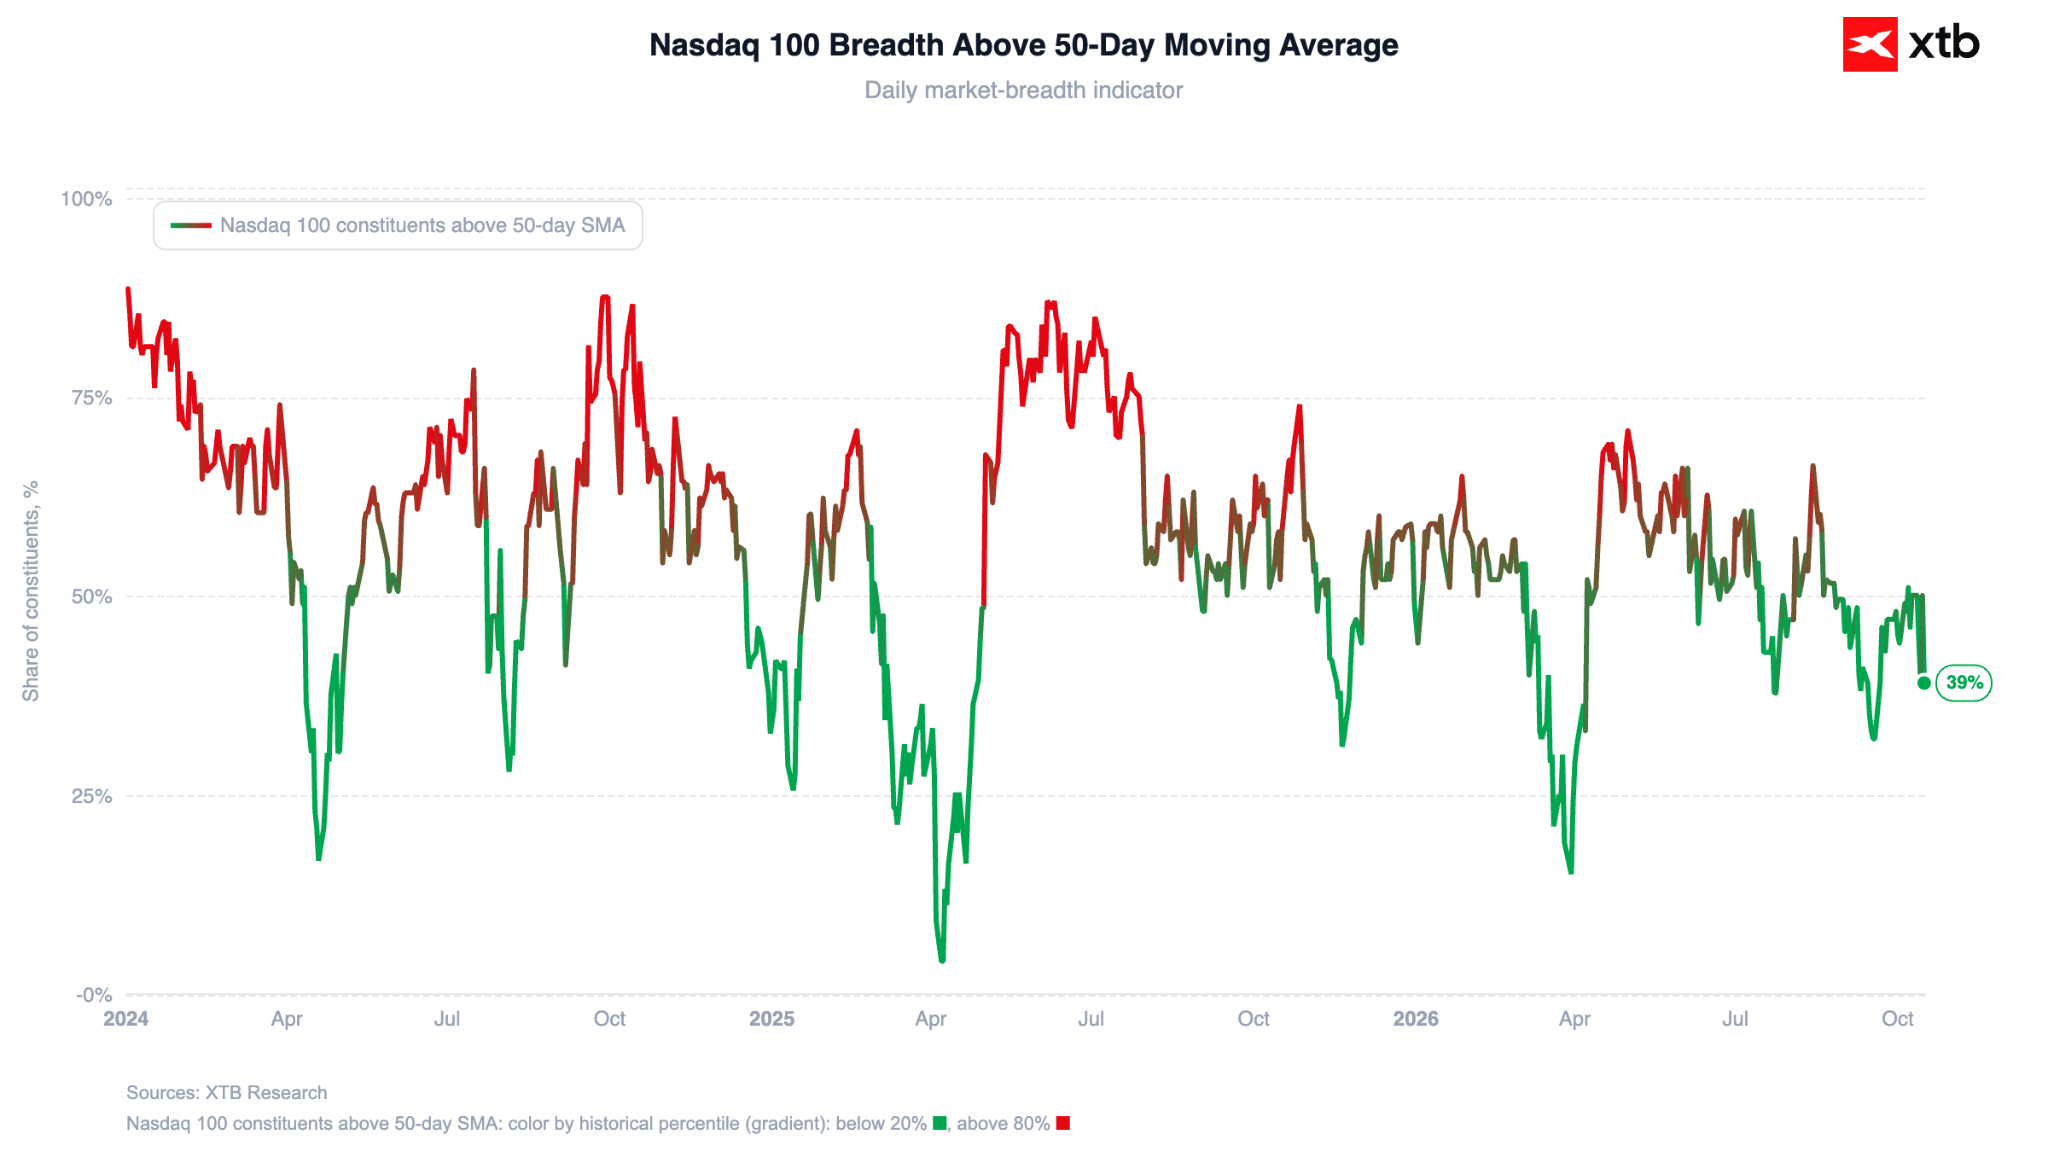
Source : XTB Research, 19/10/2026
Aujourd’hui, on observe une légère amélioration du sentiment du marché. Les contrats à terme sur le Nasdaq 100 progressent de plus de 1 %, et le S&P 500 a gagné environ 0,7 %. Le pétrole brut recule après avoir atteint ses plus hauts niveaux depuis cinq mois, tandis que les rendements obligataires américains restent nettement inférieurs à leurs récents sommets.
Nous attendons prochainement les résultats trimestriels de Netflix, Tesla, Meta et IBM, qui permettront de déterminer si la correction subie la semaine dernière par les valeurs technologiques était une réaction excessive ou un signal d’alerte pour l’ensemble du secteur de l’« IA ».
Figure 2 : Tableau de bord de Tesla (2024 - 2026)
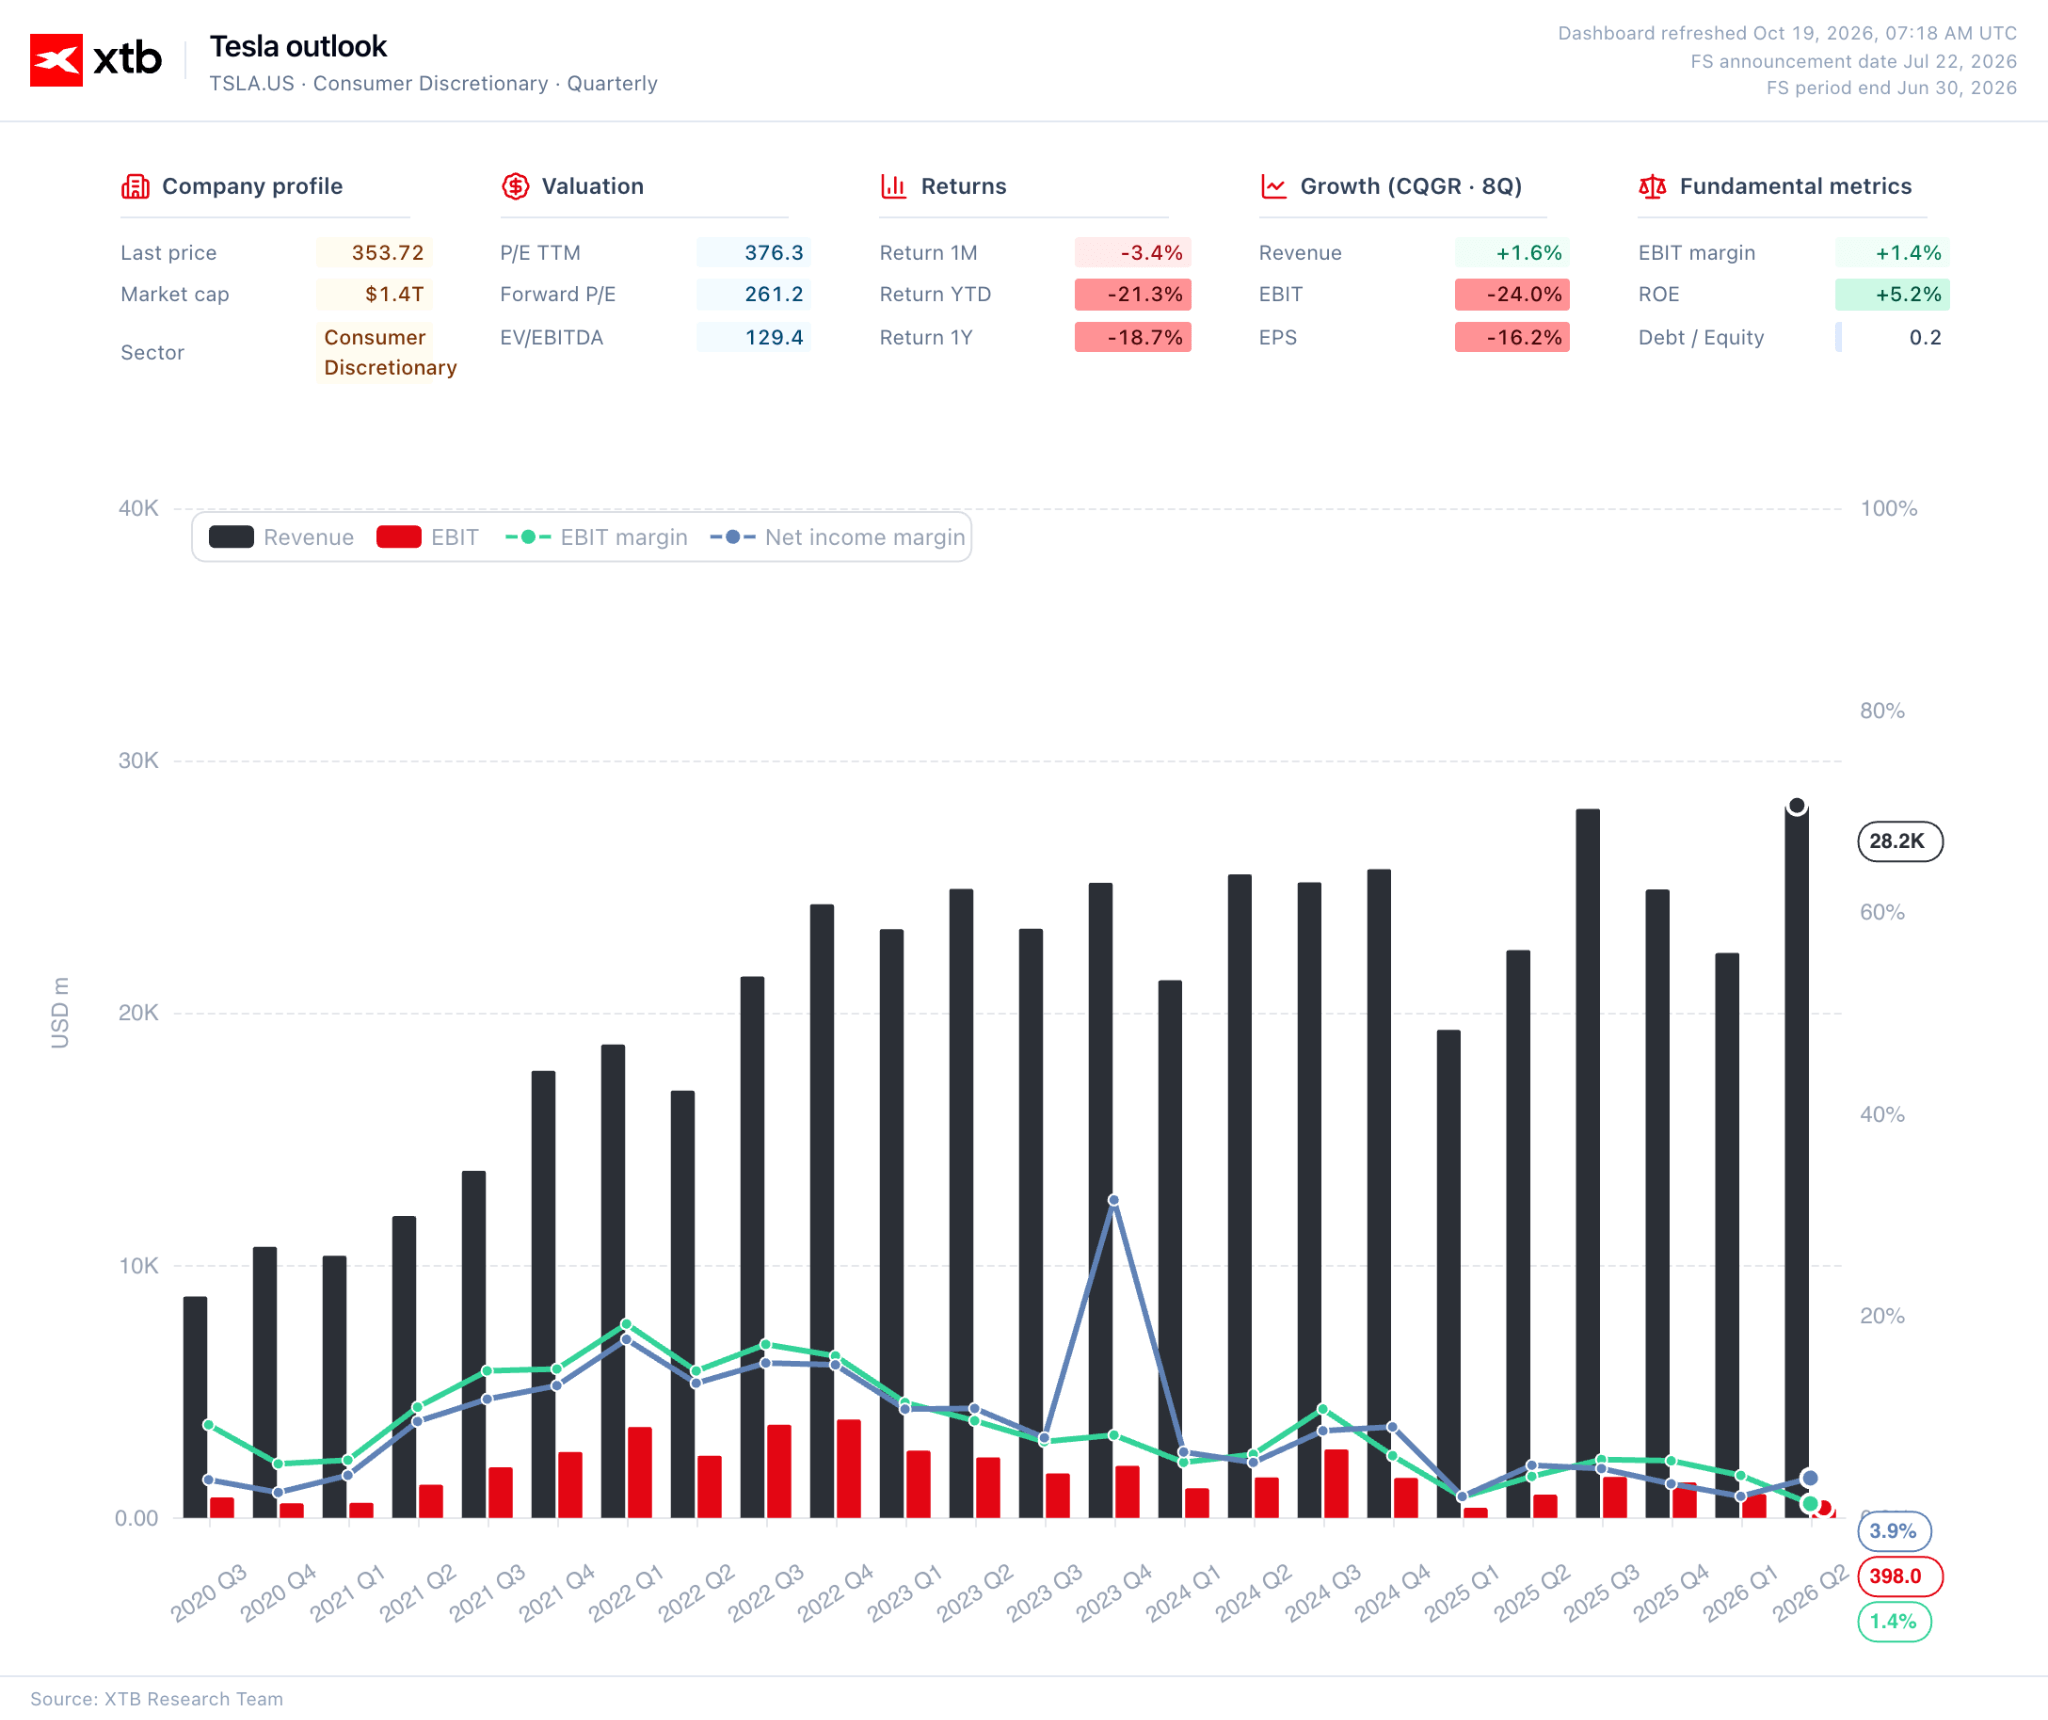 Source: XTB Research, 19.10.2026
🌏 Principales publications macroéconomiques
Lundi
Chine
- Le PIB du troisième trimestre a progressé de 4,5 % en glissement annuel (consensus : 4,4 %, précédent : 4,3 %). En glissement trimestriel, la croissance a atteint 1,2 % (consensus : 1,1 %).
- La production industrielle a progressé de 5,5 % en glissement annuel en septembre (consensus : 5,4 %, précédent : 5,2 %).
- Les ventes au détail ont accéléré pour s'établir à 1,1 % en glissement annuel, largement au-dessus du consensus (0,5 %) et de la valeur précédente (0,4 %).
- Les investissements en immobilisations ont reculé de 7,2 % depuis le début de l'année en glissement annuel (consensus : -7,3 %).
- Le taux de chômage a reculé à 5,2 %, contre 5,3 %.
- Les prix de l’immobilier continuent de baisser, bien qu’à un rythme plus lent (-2,8 % en glissement annuel contre -3,0 %).
📆 Calendrier économique
Lundi
- Canada : inflation (IPC) pour septembre
- Heure : 13 h 30
- Consensus : 3,2 %
- Précédent : 3,0 %
Mardi
- Royaume-Uni : Taux de chômage (3 mois jusqu’en août)
- Heure : 7 h 00
- Consensus : 5,0 %
- Précédent : 4,9 %
- États-Unis : Permis de construire pour septembre
- Heure : 13 h 30
- Consensus : 1,40 million
- Précédent : 1,403 million
📆 Calendrier économique (reste de la semaine)
Mardi 20 octobre
- 7 h 00 Royaume-Uni – Taux de chômage (OIT)
Mercredi 21 octobre
- 7 h 00 Royaume-Uni – Inflation IPC en glissement annuel
- 15 h 30 États-Unis – Stocks de pétrole brut du DOE (variation)
Jeudi 22 octobre
- 13 h 30 États-Unis – Demandes initiales d’allocations chômage
- 15 h 30 (États-Unis) – Stocks de gaz naturel de l’EIA (variation)
Vendredi 23 octobre
- 00 h 30 (Japon) – Inflation IPC en glissement annuel
- 09 h 00 (Zone euro) – PMI flash des services et de l’industrie manufacturière
- 14 h 45 (États-Unis) – PMI flash des services et de l’industrie manufacturière
- 15 h 00 (États-Unis) – Indice de confiance de l’Université du Michigan (préliminaire)
🗂️ Publication des résultats d'entreprises
- Fifth Third Bancorp ($FITB.US) – Avant l'ouverture du marché (BMO)
- Cleveland-Cliffs ($CLF.US) – Avant l'ouverture du marché (BMO)
- Steel Dynamics ($STLD.US) – Après la clôture du marché (AMC)
- Zions Bancorporation ($ZION.US) – Après la clôture du marché (AMC)
- W. R. Berkley ($WRB.US) – Après la clôture du marché (AMC)
- Western Alliance Bancorporation ($WAL.US) – Après la clôture du marché (AMC)
🗂️ Publications des résultats d'entreprises (reste de la semaine)
Mardi : Netflix, Intuitive Surgical, General Electric, RTX, 3M, United Airlines, MSCI, Capital One, General Motors, Northrop Grumman.
Mercredi : Tesla, Meta Platforms, IBM, Lam Research, Texas Instruments, NextEra Energy, SAP, AT&T, QuantumScape, Abbott, Moody's, Philip Morris, Thermo Fisher, Southwest Airlines, Elevance Health.
Jeudi : Spotify, Beyond Meat, Western Digital, Procter & Gamble, Lockheed Martin, Nokia, Honeywell, Blackstone, Deckers, Nasdaq, American Airlines, Newmont, Comfort Systems, Comcast, Union Pacific.
Vendredi : American Express, Schlumberger, Booz Allen Hamilton, Rithm Capital, Eni.
3 marchés à surveiller
- PÉTROLE – Le Brent a frôlé les 112 dollars vendredi avant de reculer de près de 2 % lundi, pour s’établir autour de 108 dollars. Le secrétaire américain à l’Énergie, Chris Wright, a indiqué que les flux de pétrole en provenance du golfe Persique étaient revenus à environ 80 % de leurs niveaux d’avant le conflit, bien que l’approvisionnement en produits raffinés reste limité. Parallèlement, des incidents régionaux persistent, notamment un pétrolier endommagé dans le golfe Persique et un hélicoptère abattu près de la frontière yéménite, ce qui maintient une prime de risque.
- TNOTE – Après une baisse d’environ 17 points de base la semaine dernière (la plus forte chute depuis avril 2025, accompagnée d’une correction de 5,5 % du Nasdaq 100), les rendements obligataires se sont stabilisés près de 5,06 %. Les bons du Trésor semblent reprendre leur rôle de valeur refuge au cas où de nouvelles perturbations liées aux dépenses en IA viendraient à se produire.
- US100 – Après sa pire semaine depuis la chute liée aux droits de douane d’avril, l’attention se porte désormais sur les résultats trimestriels de Netflix, Tesla, Meta et IBM. Ces résultats détermineront si les inquiétudes de la semaine dernière concernant le financement des dépenses d’investissement dans l’IA (notamment les développements autour de CoreWeave et Anthropic) constituaient un simple fléchissement temporaire ou le début d’une correction plus large du secteur de l’intelligence artificielle.
—
Michał Jóźwiak, analyste des marchés financiers chez XTB



A l'ouverture : Le Nasdaq rebondit à la veille de la publication des résultats des « Mag7 », les obligations retrouvent les faveurs des investisseurs, le pétrole recule après avoir atteint un pic (19.10.2026)


Chute des semi-conducteurs 📉🖥️

TSMC bat une nouvelle fois des records, porté par l'essor de l'IA

Résumé quotidien : La hausse de l'inflation pèse sur les marchés ; le secteur des semi-conducteurs est le plus touché (14.10.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."