

- CoreWeave a atteint un chiffre d’affaires de 2,58 milliards USD au deuxième trimestre 2026, en hausse de 112 pour cent sur un an.
- Les dépenses d’investissement prévues pour 2026 atteignent 35 à 39 milliards USD, financées par une dette massive.
- La perte nette s’est creusée à 626 millions USD au deuxième trimestre, malgré un carnet de commandes de 104 milliards USD.
- Le rendement de certaines obligations a grimpé à 16 pour cent, traduisant les vives inquiétudes des créanciers face au risque financier.
CoreWeave reste l’un des exemples les plus frappants des contradictions qui animent le marché de l’intelligence artificielle.
Le fournisseur de services de cloud computing enregistre une croissance rapide de ses revenus et engrange des contrats pluriannuels, mais l’expansion de ses infrastructures consomme du capital plus vite que l’entreprise ne peut en générer.
Pour les investisseurs, la question cruciale est de savoir quelle part de la valeur créée par l’IA revient aux actionnaires, et quelle part est captée par les fournisseurs de matériel ou les créanciers.
Résultats financiers
- Au deuxième trimestre 2026, le chiffre d’affaires de CoreWeave a progressé de 112 % sur un an pour atteindre 2,58 milliards USD.
- L’entreprise a relevé ses prévisions de ventes annuelles dans une fourchette comprise entre 12,4 et 13,2 milliards USD.
- Le carnet de commandes de revenus futurs sous contrat a atteint environ 104 milliards USD, et l’entreprise a sécurisé plus de 25 milliards USD supplémentaires d’engagements clients au début du troisième trimestre.
La demande demeure vigoureuse, mais la société peine toujours à convertir efficacement ses commandes en bénéfices.
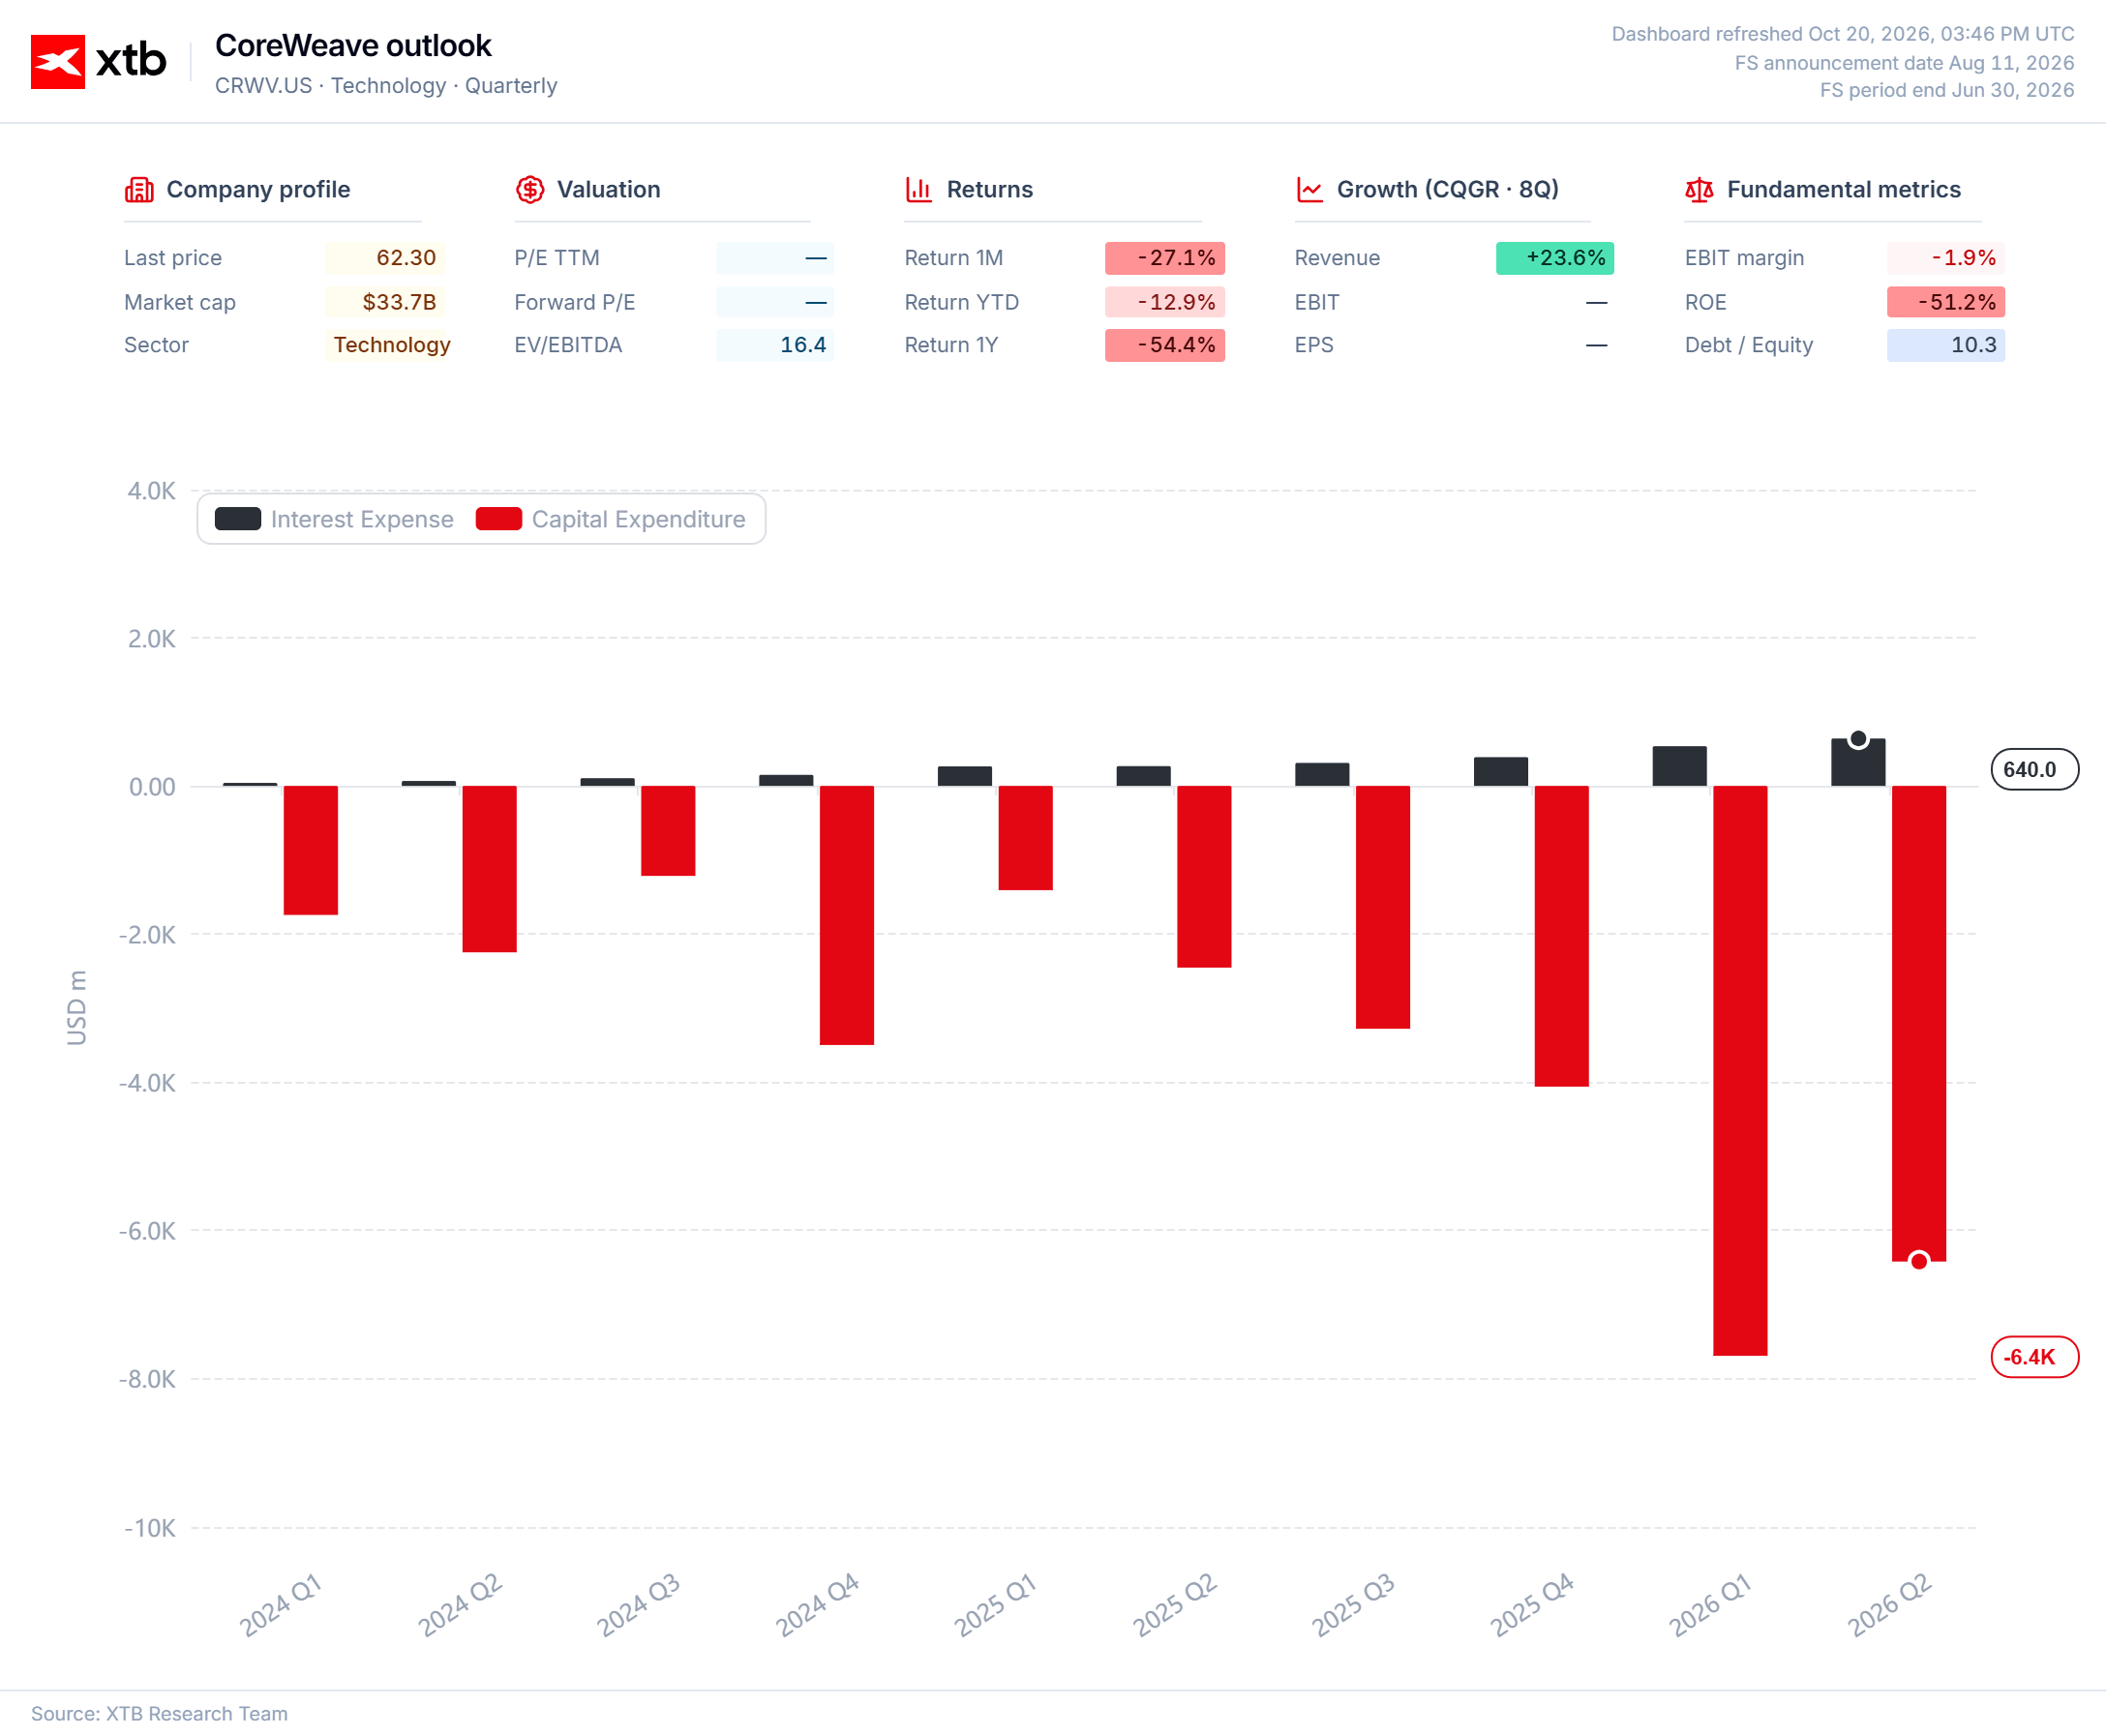
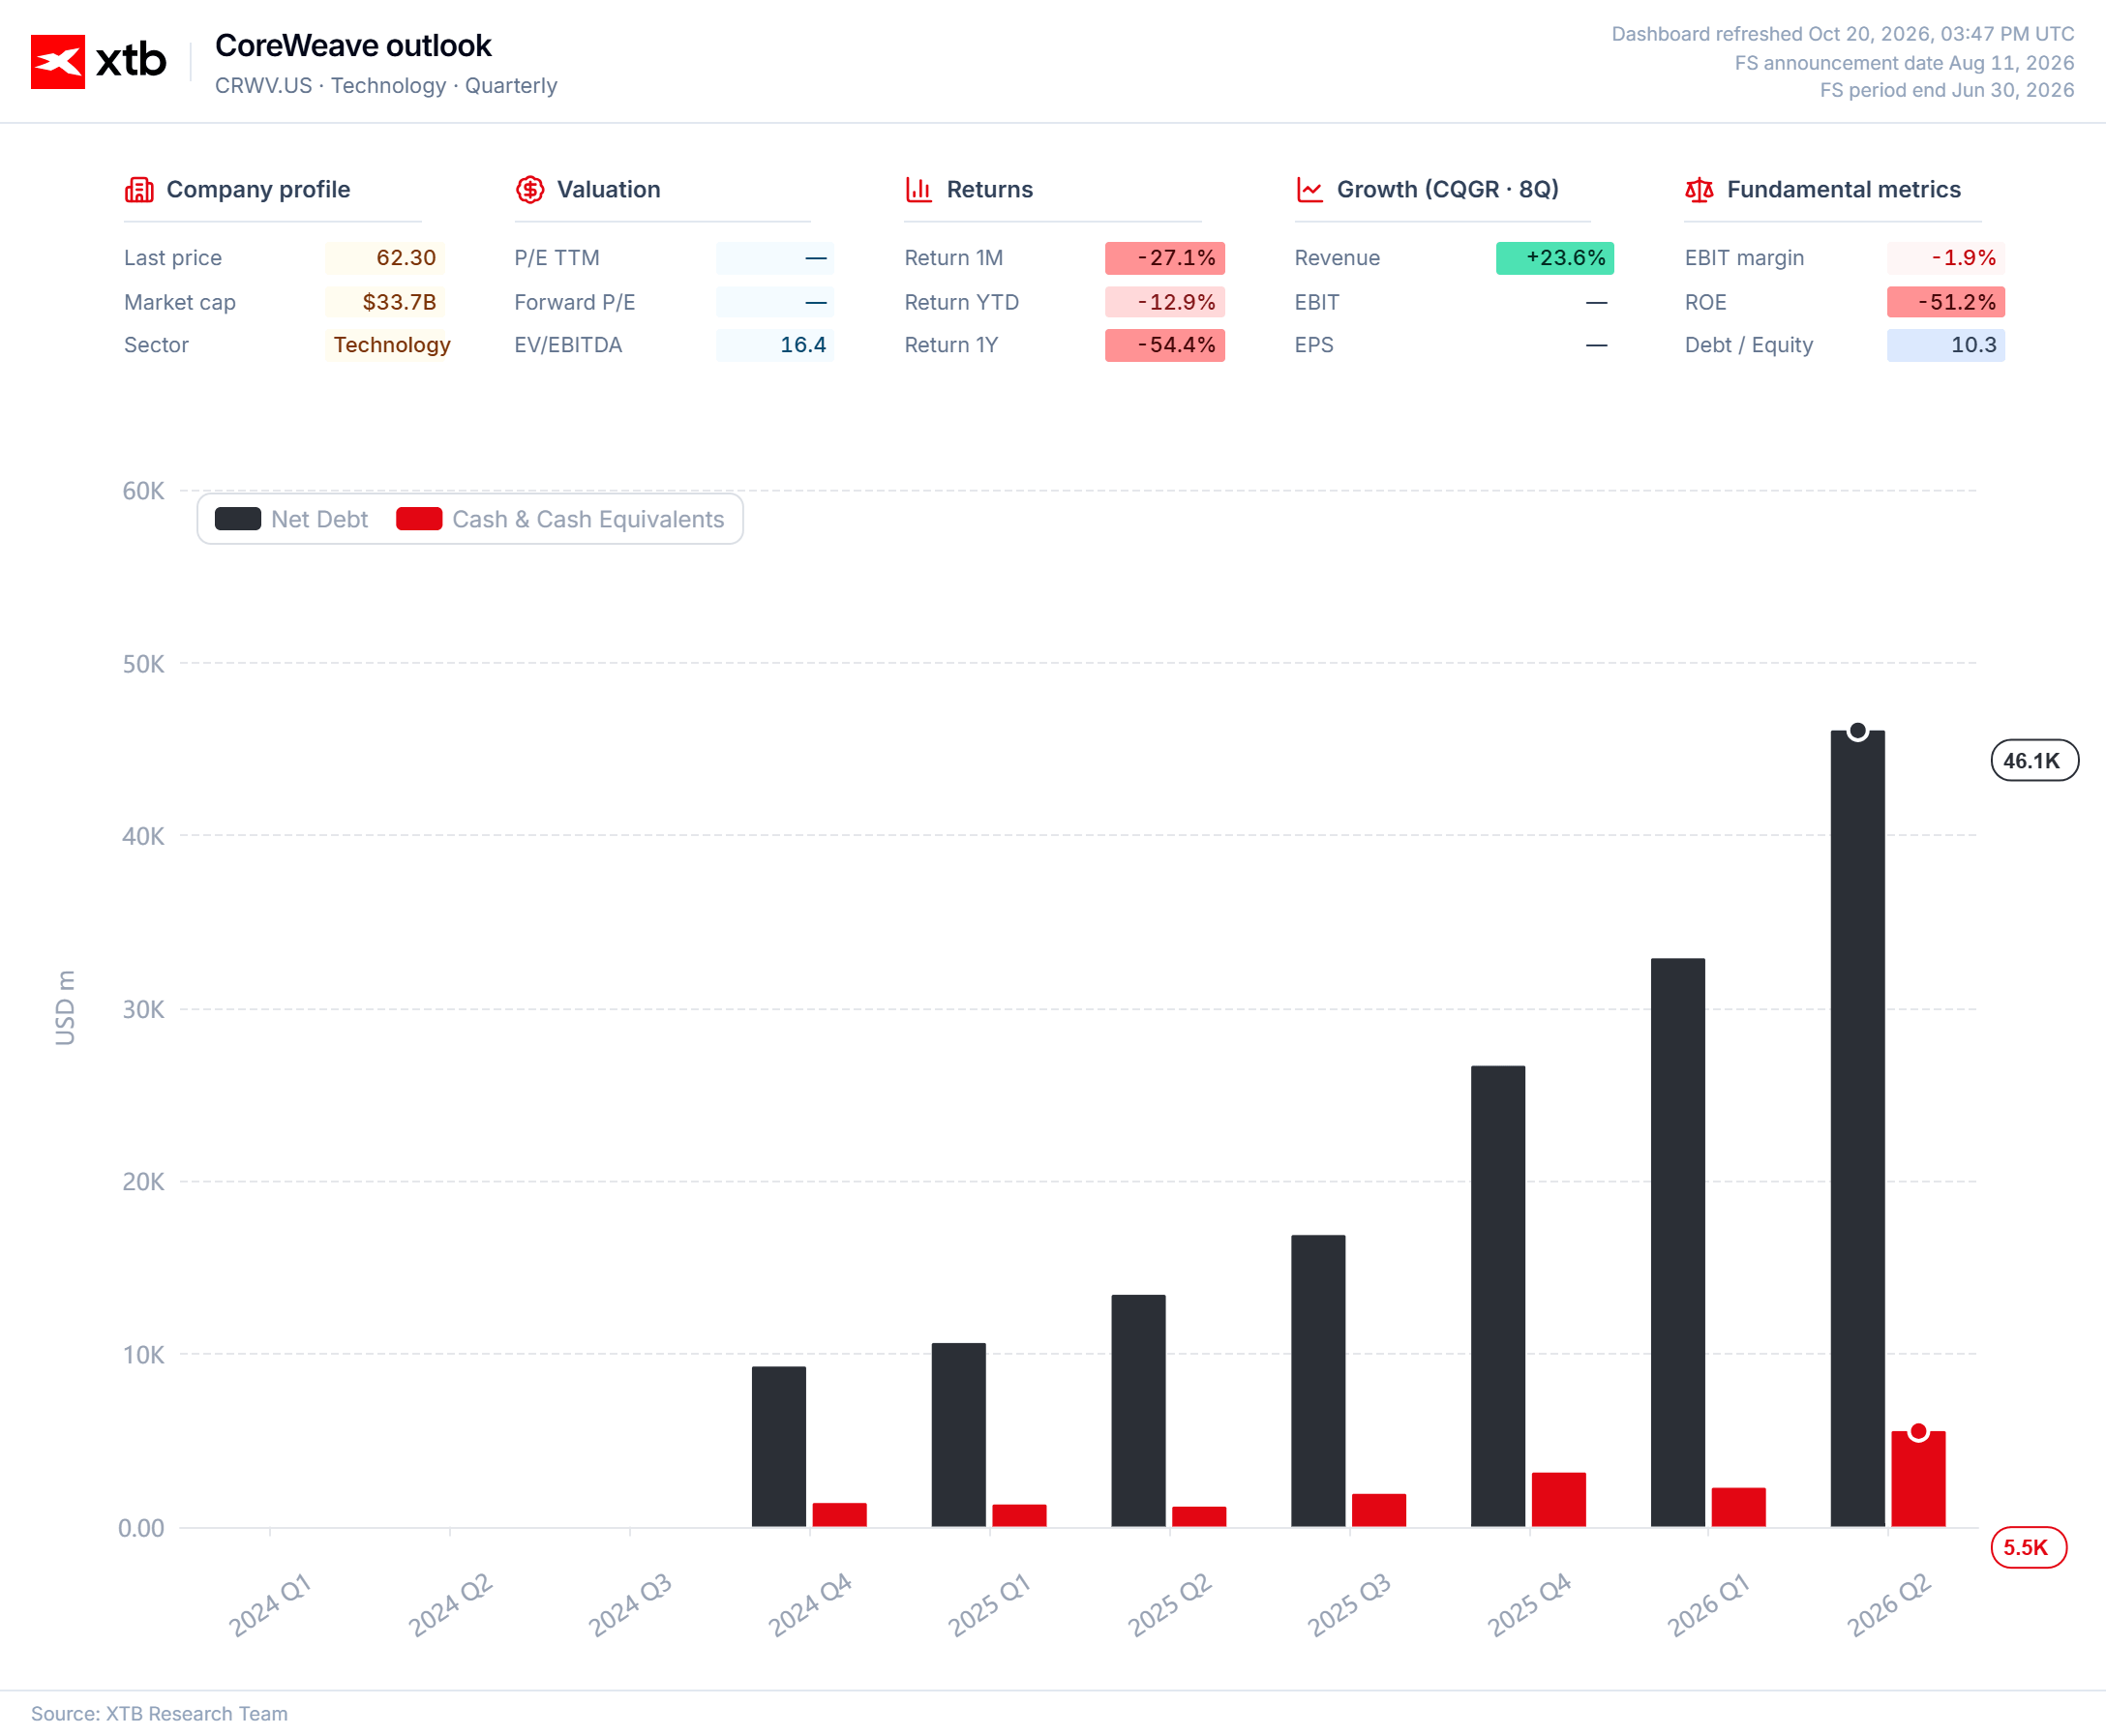
L’écart entre les profits et les ambitions de l’entreprise est financé par une dette massive, même au regard des standards du secteur. Les dépenses d’investissement prévues pour 2026 atteignent 35 à 39 milliards USD, soit près de trois fois le chiffre d’affaires projeté.
Au deuxième trimestre, les charges d’intérêt ont atteint 640 millions USD, contre 267 millions USD un an plus tôt, et la perte nette s’est creusée à 626 millions USD. Malgré une marge d’EBITDA (ajusté) d’environ 59 %, l’entreprise n’est toujours pas bénéficiaire au niveau net.
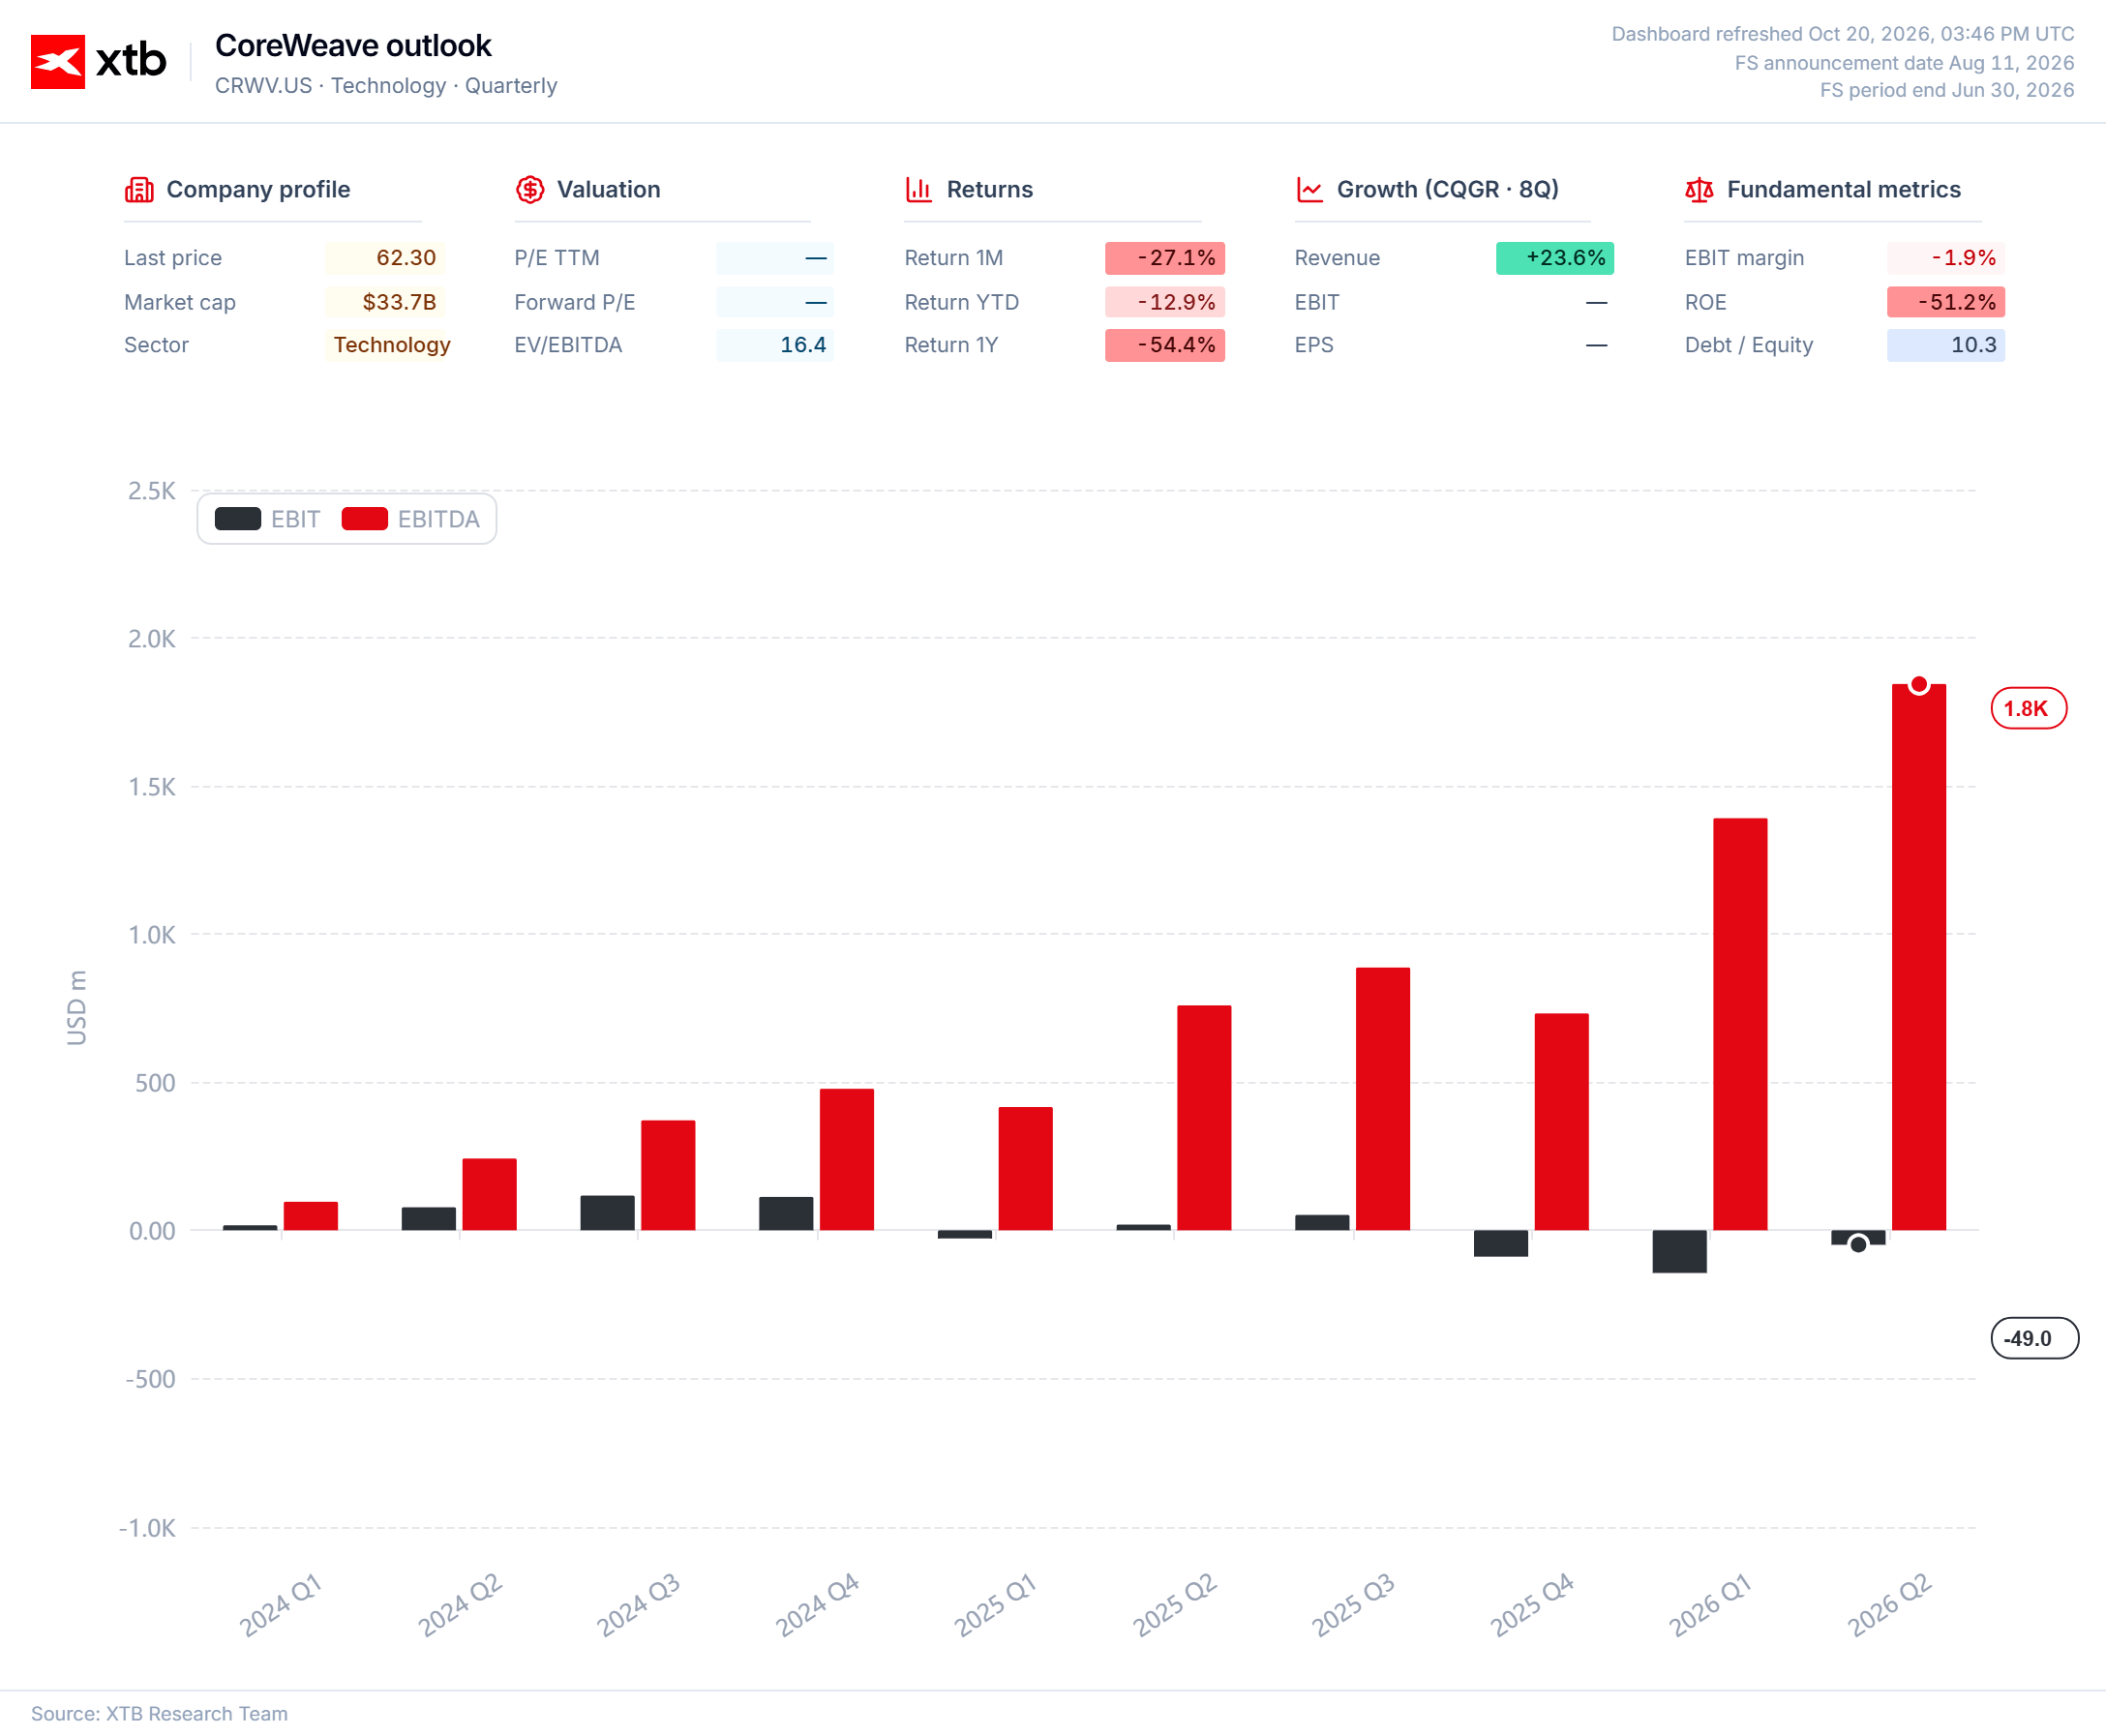
Fait important, comme son nom l’indique, l’EBITDA ne prend pas en compte l’amortissement des infrastructures ni le coût de leur financement. L’entreprise fait état de dépréciations massives de 2,5 milliards USD. Autre point déterminant, les méthodes comptables de la société retiennent une durée de vie utile de 6 ans pour ses actifs, ce qui semble peu en phase avec le rythme effréné du développement du secteur de l’IA.
Le poids de la dette
Le financement reflète de plus en plus les défis croissants de l’entreprise, et en devient le principal. Les rendements de certaines obligations ont grimpé à 16 %, témoignant des vives inquiétudes des créanciers.
De plus, malgré l’augmentation de l’offre de semi-conducteurs, les pénuries demeurent sévères et durables. À court terme, cela engendre une pression sur les coûts, et à long terme, une pression sur les marges due à la concurrence accrue.
La situation de CoreWeave est difficile, mais pas irrémédiable, et l’entreprise dispose de marges de manœuvre pour améliorer son efficacité opérationnelle.
Les nouveaux contrats signés au deuxième trimestre affichent des marges sur coûts variables supérieures de près de 10 points de pourcentage à celles des trimestres précédents. Le développement des services de déploiement de modèles d’IA, ainsi que des logiciels, du stockage de données et des solutions réseau, pourrait accroître les revenus générés par les infrastructures existantes.
Les facteurs clés reposent ici sur le partenariat avec Nvidia et l’accès sécurisé à l’énergie par contrat. Si l’entreprise parvient à rassurer ses créanciers tout en maintenant son rythme de croissance actuel, le rapport risque/rendement pourrait évoluer nettement en sa faveur. En revanche, si les prix et la disponibilité des composants restent aussi tendus, la société pourrait ne pas atteindre les économies d’échelle nécessaires à la croissance exponentielle attendue par le modèle économique du « neo cloud ».



Graphique du jour : US100 (Nasdaq 100). Rebond du secteur de l’IA face à une configuration technique moins favorable.



Calendrier macroéconomique : marché du travail britannique, indice ZEW de confiance et résultats des géants de Wall Street


Graphique du jour : quelle sera la prochaine étape pour les valeurs technologiques après la plus forte chute enregistrée depuis avril 2025 ? (19.10.2026)


Calendrier économique : semaine des résultats des géants de la tech et test pour la reprise du secteur de l'IA (19.10.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."