

- Luiz Inácio Lula da Silva a remporté l'élection présidentielle brésilienne, battant Flávio Bolsonaro au second tour.
- L'ETF Bovespa, coté à Tokyo, a chuté de près de 15 % à la suite de ce résultat électoral inattendu.
- Goldman Sachs met en garde contre une hausse potentielle de 10 % du taux USDBRL dans un scénario de marché extrême.
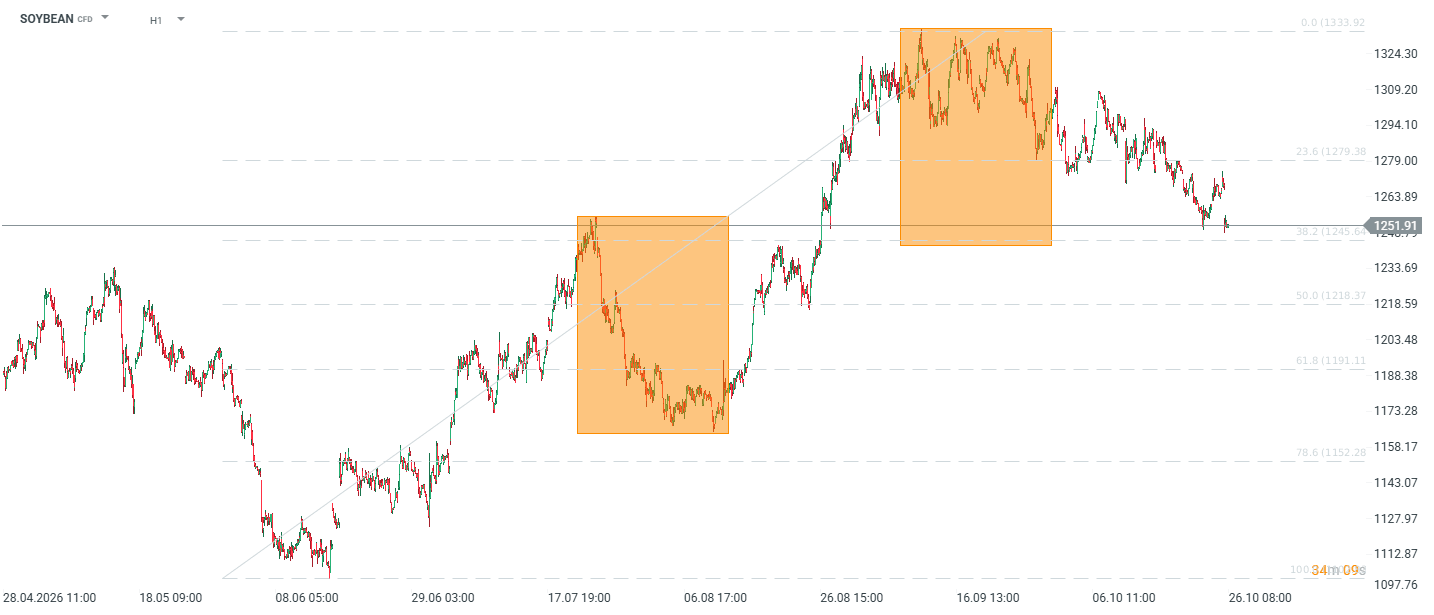
- Les contrats à terme sur le soja à Chicago ont chuté à leur plus bas niveau depuis deux mois, les investisseurs anticipant un renforcement des relations commerciales avec la Chine.
Luiz Inácio Lula da Silva a remporté dimanche le second tour de l’élection présidentielle au Brésil, battant le sénateur de droite Flávio Bolsonaro avec environ 52 % des voix contre 48 %, soit un écart de plus de 4 millions de voix. Il s’agit d’un renversement complet de la tendance électorale ; Lula avait perdu le premier tour le 4 octobre, devenant ainsi le premier candidat depuis 1989 à remporter finalement la présidence malgré une défaite au premier tour. La réaction initiale des marchés est brutale : l’ETF de l’indice Bovespa coté à Tokyo a chuté de près de 15 % lors des échanges asiatiques, ce qui indique que les investisseurs s’étaient positionnés en prévision d’une victoire de Bolsonaro.
Faits marquants
- Résultat de l’élection : Lula remporte un quatrième mandat (bien que non consécutif), en battant Bolsonaro alors que la quasi-totalité des voix a été dépouillée. Les marchés avaient anticipé des chances plus élevées pour Bolsonaro après le premier tour ; le renversement de la tendance au second tour a donc surpris les investisseurs.
- Réaction des marchés en Asie : L’ETF de Tokyo sur le Bovespa a chuté d’environ 15 % lors des premières heures de cotation, marquées par un faible volume : il s’agit d’un premier signal, et le véritable test aura lieu après l’ouverture des marchés au Brésil.
- Scénario de Goldman Sachs : La banque évoque un scénario extrême (non de référence) dans lequel le taux de change USD/BRL pourrait s’apprécier jusqu’à 10 %, les rendements des obligations d’État à long terme pourraient bondir d’environ 200 points de base, les écarts de crédit pourraient s’élargir de 30 à 40 points de base et les actions brésiliennes pourraient perdre environ 15 %.
- Le positionnement comme facteur de risque : Après le premier tour, les marchés avaient progressé, tablant sur une victoire de Bolsonaro. Une grande partie de la vague de ventes d’aujourd’hui s’explique par la volonté de réduire l’exposition au risque liée aux positions prises précédemment en prévision d’une victoire de Bolsonaro, plutôt que par une nouvelle évaluation des politiques de Lula.
- Conséquence sur le marché des céréales : Les contrats à terme sur le soja à Chicago ont chuté à leur plus bas niveau depuis deux mois en réaction à la victoire de Lula, que le marché interprète comme un signe de rapprochement entre le Brésil et la Chine.
- Contexte régional : Une propagation du risque à d’autres devises d’Amérique latine et au sentiment général vis-à-vis des marchés émergents est possible si la vague de ventes devient désordonnée.
Commentaire de marché
ETF sur le Brésil et le Bovespa. Le mouvement observé aujourd’hui à Tokyo est un signal issu d’un volume très faible ; il doit donc être considéré comme extrêmement exagéré et probablement comme une réaction maximale pour les ETF cotés aux États-Unis et en Europe. Cependant, le véritable test aura lieu à l’ouverture du marché local de São Paulo, où la liquidité est incomparablement plus importante. Il sera crucial de voir si une baisse d’environ 15 % se maintient ou si des acheteurs interviennent rapidement, espérant que le marché a surréagi. Goldman souligne explicitement que ses chiffres correspondent à un scénario extrême, et non à une prévision de base. Il convient de le souligner, car les gros titres ont tendance à transformer facilement cette nuance en certitude.
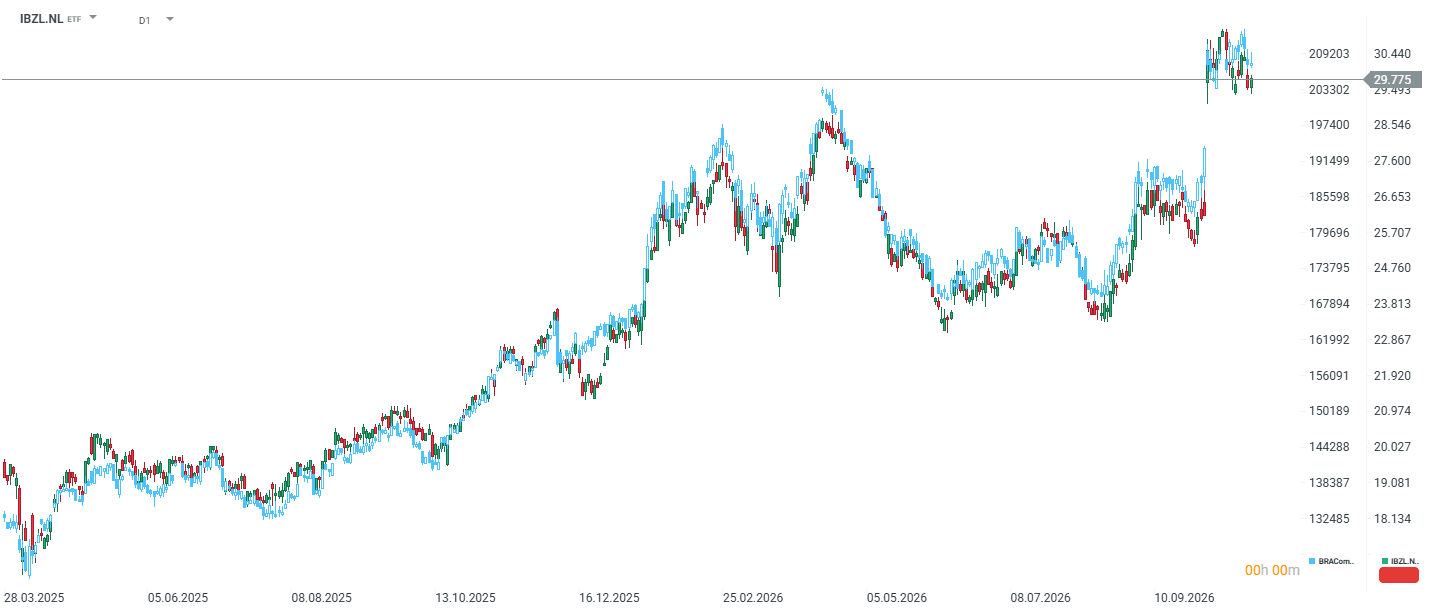
L'ETF sur l'indice MSCI Brésil (IBZL.NL) ainsi que le contrat à terme BRAComp ont fortement progressé après le premier tour des élections. Si ces deux instruments devaient revenir à leurs niveaux du 2 octobre, nous devrions nous attendre à une baisse d'environ 10 à 11 % à l'ouverture. Source : XTB
USDBRL. Le real brésilien s'apprête aujourd'hui à vivre sa séance la plus difficile depuis longtemps. Un scénario de hausse de 10 % du dollar américain face au real est certes extrême, mais même une fraction de cette hausse signifierait un renversement de la tendance au renforcement de la devise observée depuis plusieurs semaines, que le marché avait anticipée en prévision d'une victoire de Bolsonaro. Pour les paires impliquant le real, l’évolution de la courbe des taux sera également déterminante : si les taux à long terme bondissent effectivement d’environ 200 points de base, la prime de risque budgétaire reviendra sur le devant de la scène, un sujet qui accompagnera le real tout au long du quatrième mandat de Lula, compte tenu de son historique en matière de dépenses sociales.
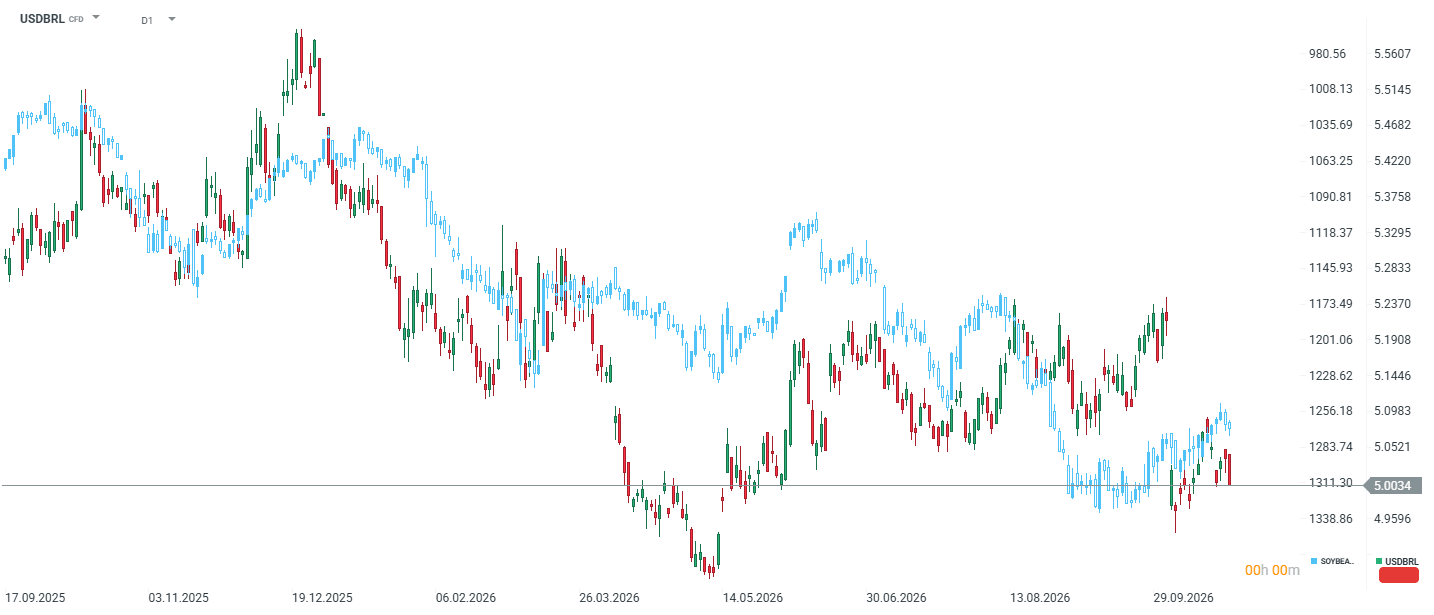
Le cours USD/BRL pourrait revenir aux alentours de 5,2. La forte corrélation avec le soja laisse entrevoir que ce dernier pourrait alors chuter à 1 200 cents. Source : xStation5
En ce qui concerne le soja, le marché a déjà donné sa réponse : les contrats à terme de Chicago ont chuté à leur plus bas niveau depuis deux mois, les investisseurs anticipant que Lula renforcera les relations commerciales avec la Chine, premier acheteur de soja brésilien. D’un côté, c’est une bonne nouvelle pour les exportateurs brésiliens en termes de volume, mais de l’autre, un real plus faible, combiné à une orientation accrue vers les exportations vers la Chine, pourrait signifier que le Brésil devienne un concurrent encore plus agressif sur les prix face au soja américain, ce qui explique la baisse des contrats à Chicago.
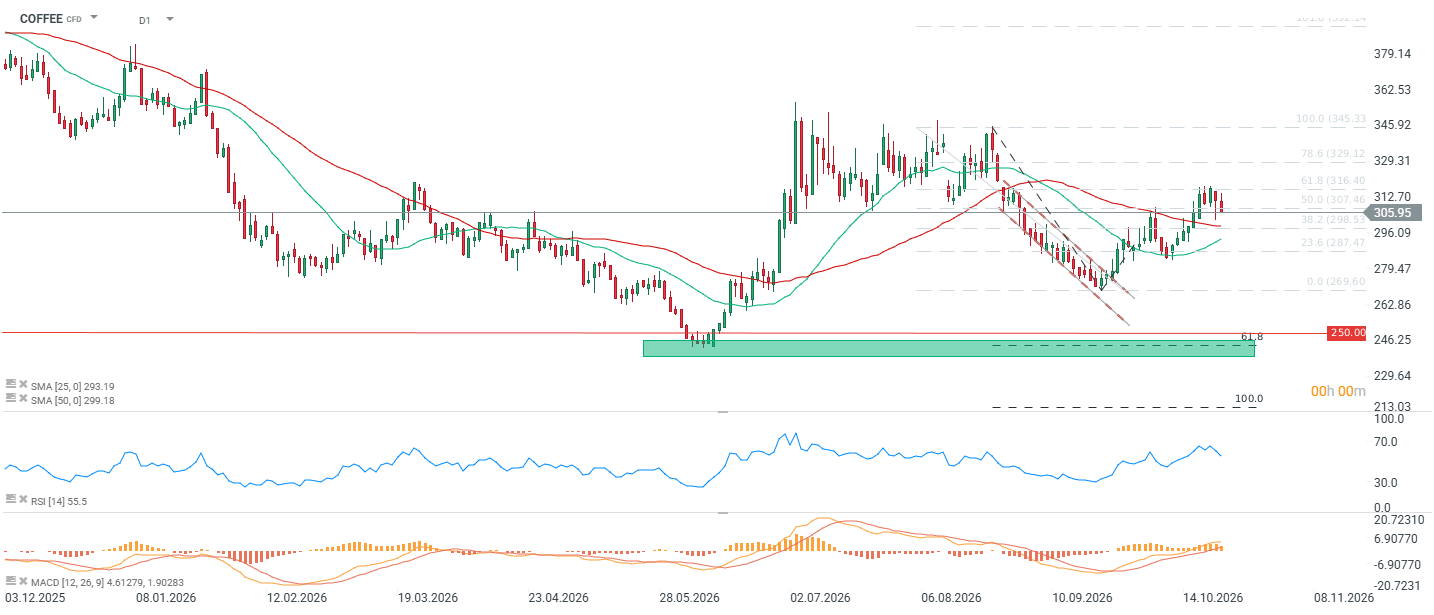
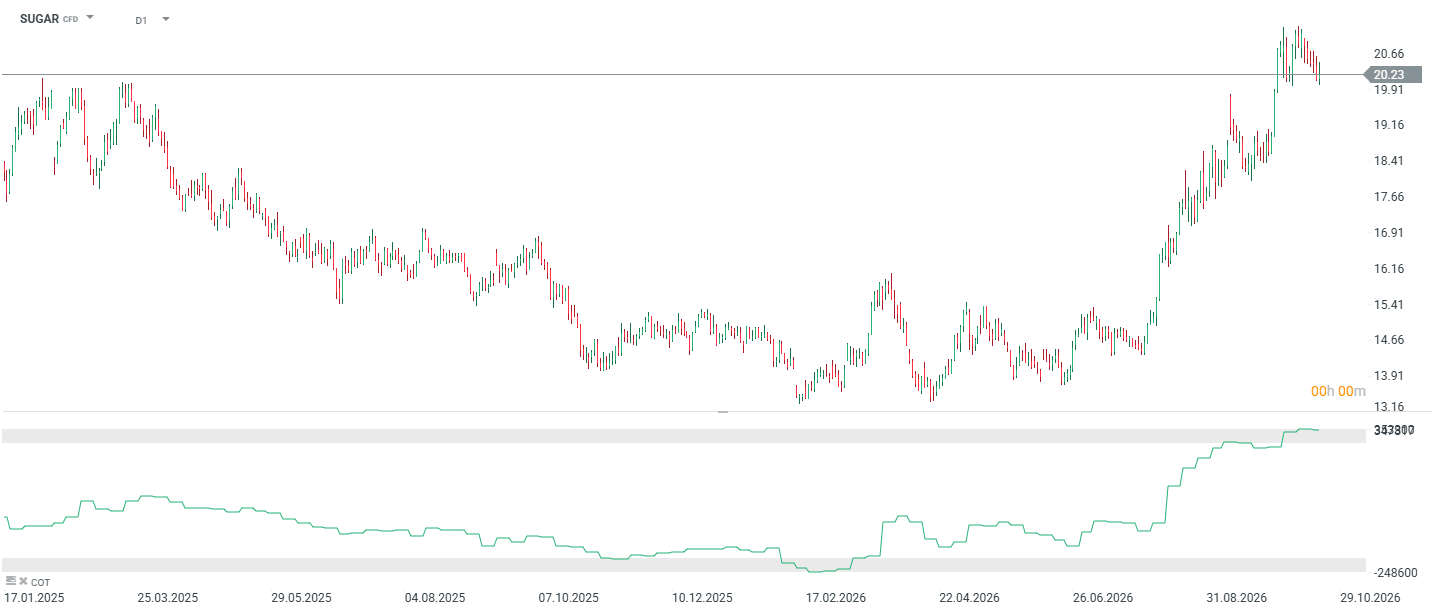
Le café et le sucre interagissent indirectement par le biais du canal monétaire. Le Brésil est le premier producteur mondial de ces deux matières premières, et un real plus faible incite par définition les producteurs locaux à accélérer leurs exportations, car ils perçoivent davantage de reais par dollar américain de chiffre d’affaires. Historiquement, une telle configuration — un real en baisse alors que les fondamentaux de l’offre restent inchangés — a pesé sur les cours en dollars du café et du sucre en raison d’une pression à la vente accrue de la part des exportateurs brésiliens cherchant à tirer profit de la dépréciation de leur monnaie. Il convient toutefois de rappeler que la hausse récente de l’arabica s’explique principalement par des retards de récolte dans l’État du Minas Gerais plutôt que par des facteurs macroéconomiques ; l’effet de change pourrait donc être éclipsé par les conditions météorologiques si les pluies continuent de perturber la récolte. Néanmoins, un retour du café sous la barre des 300 cents est très probable.
Le sucre reste dans une situation de surachat extrême chez les spéculateurs, mais cette situation est en train de changer. Une légère baisse est envisageable, même si El Niño joue ici un rôle prépondérant.
Le pétrole et la politique vis-à-vis des États-Unis. Cette question semble primordiale dans une perspective macroéconomique plus large. Bolsonaro était sans aucun doute un candidat plus en phase avec l’administration Trump en termes de rhétorique et de coopération commerciale potentielle ; sa défaite complique donc l’équilibre des pouvoirs dans la région, à un moment où Washington a déjà fort à faire avec le Moyen-Orient, la Russie et la Chine. Je ne m’attends toutefois pas à un impact direct sur le marché pétrolier. Le Brésil est un producteur non négligeable et en pleine croissance, mais il ne joue pas un rôle clé dans l’approvisionnement dans le contexte de la crise pétrolière actuelle, liée à l’Iran, au détroit d’Ormuz et à l’Arabie saoudite. Le véritable risque réside ailleurs : si Lula rapproche effectivement le Brésil de Pékin et l’éloigne de Washington, cela pourrait influencer le ton des futures négociations commerciales et déterminer si le Brésil sera un partenaire ou un obstacle aux efforts américains visant à diversifier les chaînes d’approvisionnement en s’affranchissant de la Chine. C’est un sujet qui s’étendra sur plusieurs mois plutôt que d’être abordé lors de la séance d’aujourd’hui, mais le marché commence dès à présent à intégrer cette incertitude à travers le prisme des devises et des obligations plutôt que du pétrole.
Conclusion. La panique observée aujourd’hui à Tokyo résulte en grande partie d’un dénouement de positions mal placées avant l’annonce du résultat, et non d’une nouvelle évaluation immédiate des fondamentaux. Le véritable test aura lieu à l’ouverture des marchés au Brésil : les investisseurs verront-ils dans les premiers signaux émanant du camp de Lula des éléments apaisant les inquiétudes budgétaires ou, au contraire, confirmant le scénario de Goldman ? Pour le soja, le café et le sucre, le principal mécanisme de transmission restera le taux de change du real, plutôt que la politique du nouveau président elle-même.


Calendrier économique - Indice Ifo allemand, escalade au Moyen-Orient et résultats des géants de Wall Street


Avant l'ouverture : L'absence d'escalade fait baisser les cours du pétrole. La victoire inattendue de Lula pèse sur la Bourse brésilienne
BREAKING : La France ralentit, l'Allemagne tient bon. L'euro passe sous la barre des 1,12



Résumé quotidien : les indices sous pression, les capitaux se détournent du secteur technologique
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."