

- Selon les prévisions générales, la BCE devrait maintenir ses taux d'intérêt inchangés lors de sa réunion.
- La hausse des rendements obligataires français et l'élargissement des écarts de rendement placent la banque centrale face à un dilemme difficile en matière de politique monétaire.
- Christine Lagarde quittera ses fonctions de présidente de la BCE le 7 février 2027, ce qui concentre l'attention des marchés sur son successeur.
La réunion de la BCE d'aujourd'hui place Christine Lagarde devant un choix où toutes les options jouent en défaveur de la monnaie unique. Peut-être cela offre-t-il aussi un espoir pour l'euro. La situation est si mauvaise que tout signal positif pourra l'améliorer, au moins temporairement. Toutefois, dans une perspective à plus long terme, il n'y a aucune perspective d'amélioration.
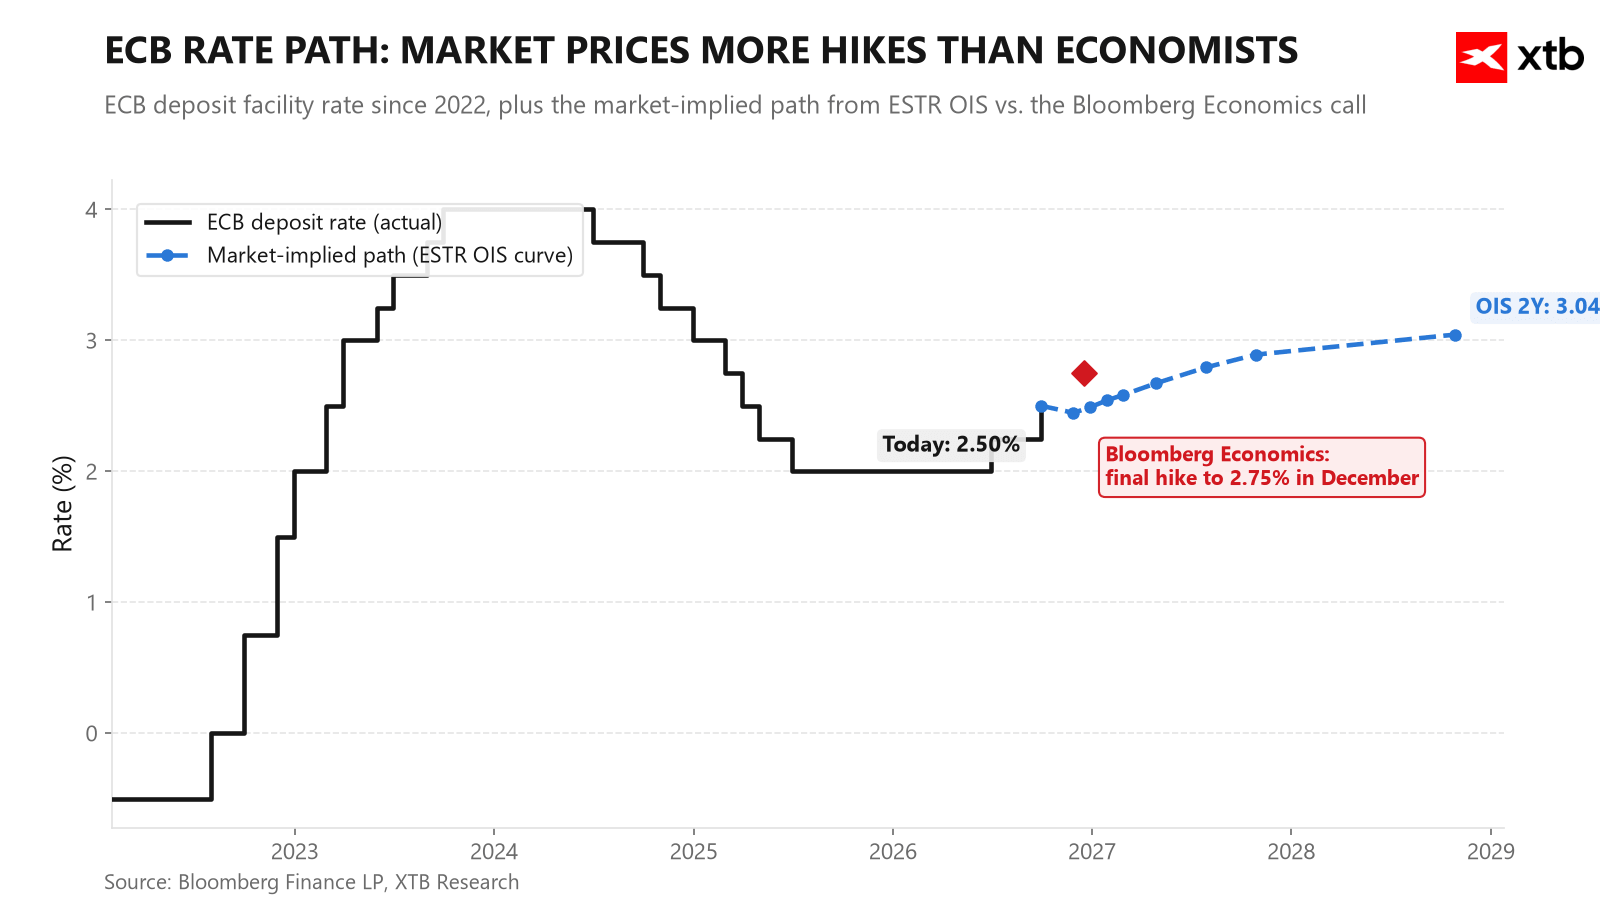
Le marché anticipe à près de 100 % une pause, mais l’évolution de l’euro ne sera pas déterminée par la décision sur les taux elle-même, mais par la manière dont la banque centrale réagira au problème croissant sur le marché de la dette française.
Décision d’aujourd’hui : pause quasi certaine, décembre quasi certain
La BCE se trouve à un carrefour plutôt délicat. L’inflation augmente, les termes de l’échange se détériorent nettement et, compte tenu de la hausse des prix de l’énergie, il serait préférable de ne pas aggraver le resserrement monétaire alors que le marché obligataire s’en charge déjà à sa place. Les rendements augmentent, ce qui, en soi, resserre les conditions financières. Selon le modèle de Bloomberg Economics, la prime de terme a augmenté d’environ 40 points de base depuis juillet, ce qui pourrait faire perdre environ 0,2 point de pourcentage au PIB de la zone euro. En l’absence de nouvelles projections macroéconomiques et compte tenu de la forte incertitude concernant les prix des matières premières d’ici décembre, la BCE évitera probablement de prendre des engagements fermes.
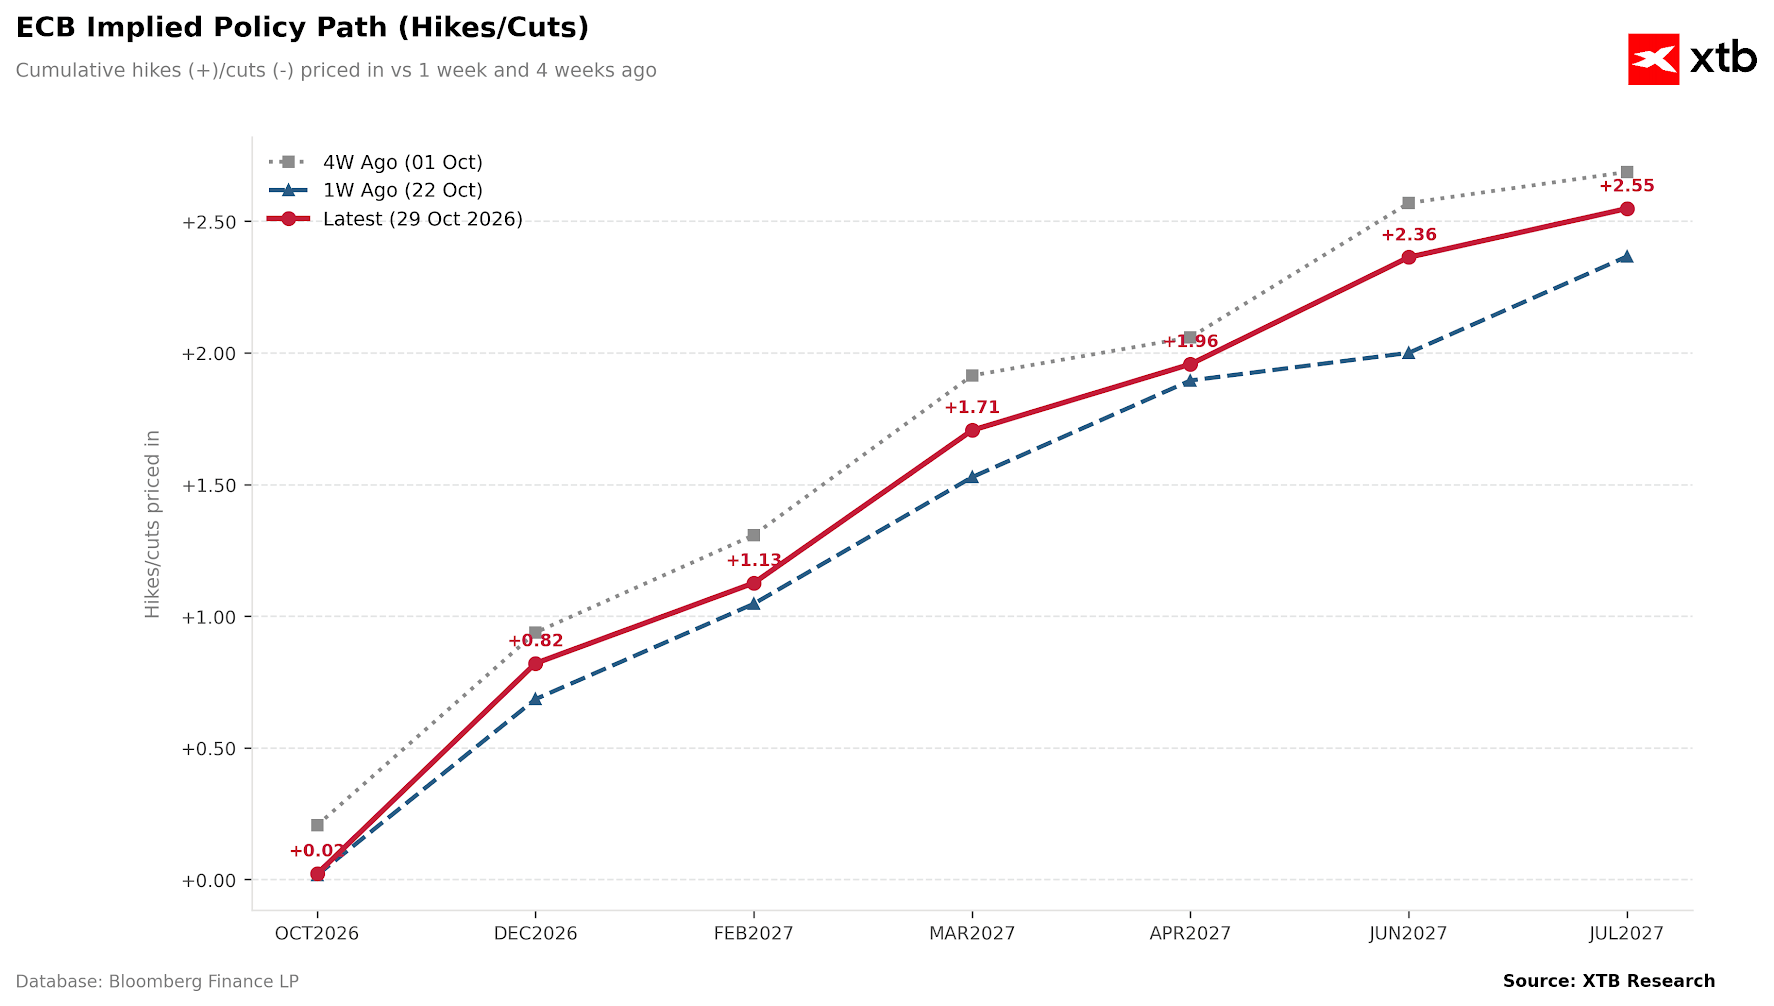
En décembre, la situation est tout autre. Bloomberg Economics table toujours sur un nouveau relèvement des taux, à 2,75 %, ce qui les place légèrement en territoire restrictif. Les prix du pétrole et du gaz ont augmenté depuis la réunion de septembre, au point de se rapprocher du scénario pessimiste des analystes de la BCE, et la prévision d’inflation pour 2026 (3,1 %) est déjà supérieure à la projection établie par la banque elle-même en septembre (3,0 %). La question clé pour décembre est de savoir si le choc énergétique commencera à se répercuter sur l’inflation sous-jacente. Pour l’instant, peu de signes laissent présager une telle répercussion.
Pourquoi s'agit-il d'un piège sans issue pour l'euro ?
Le véritable enjeu de la conférence de presse d'aujourd'hui ne réside pas dans les déclarations sur les taux d'intérêt, mais dans la manière dont Christine Lagarde abordera le problème français de la hausse des rendements obligataires dans un contexte de pénurie d'acheteurs pour la dette française. Le problème pour la France est que la majeure partie de cette dette est vendue à l'étranger.
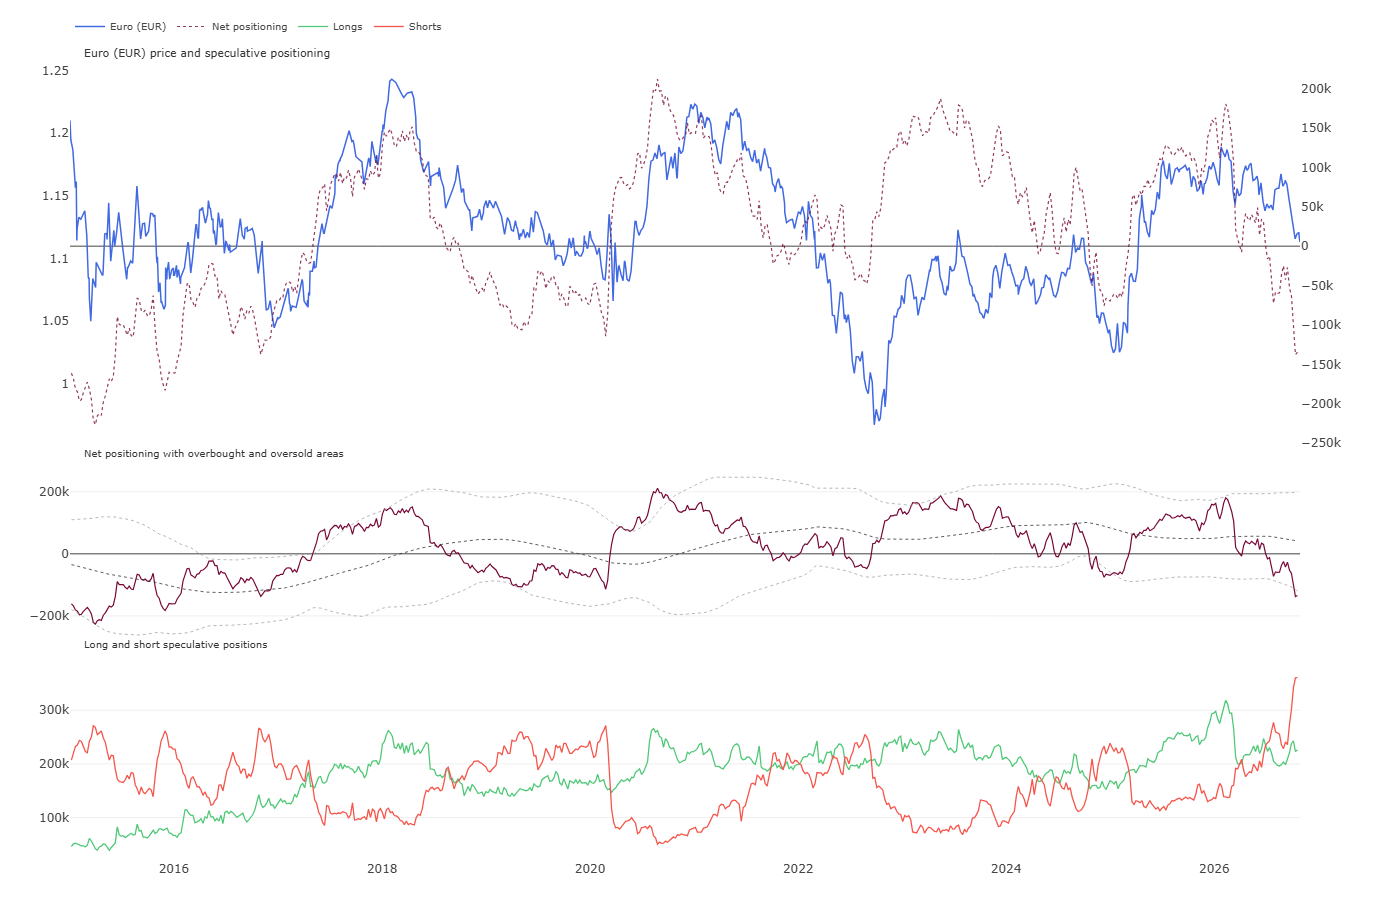
L'euro est actuellement le plus survendu par les spéculateurs (en termes nets) depuis 2017. Le nombre de positions courtes est, quant à lui, le plus élevé de l'histoire. Source : CFTC, XTB
L'écart OAT-Bund s'est creusé de plus de 60 points de base depuis la réunion de septembre, et le marché attend un signal indiquant dans quelle mesure la BCE est prête à réagir. Comme le soulignent les commentaires des analystes européens, quoi qu’en dise Christine Lagarde, l’euro ne trouvera pas de soutien. À quoi faut-il donc s’attendre ?
- Scénario n° 1 et scénario de base. Christine Lagarde écarte pour l’instant la nécessité d’une intervention et laisse entendre que les tensions en France ne limiteront pas la poursuite du resserrement monétaire. Les écarts de rendement des OAT pourraient alors continuer à se creuser, ce qui comporterait un risque de contagion vers d’autres marchés. Un tel scénario affecterait l’euro par le biais du risque systémique.
- Scénario n° 2. Christine Lagarde indique que les tensions en France ont une incidence sur la trajectoire de la politique monétaire. Il s’agit là d’une interprétation accommodante : la hausse des rendements obligataires resserre déjà à elle seule les conditions financières, ce qui allège la tâche de la BCE. Cela pèse à son tour sur la paire EUR/USD par le biais du différentiel de taux d’intérêt.
Ces deux scénarios mènent à la même conclusion : soit la BCE tolère l’aggravation des tensions en France, soit ces tensions commencent à contraindre la politique monétaire. Dans aucun de ces scénarios, l’euro ne tire un soutien clair de la réunion d’aujourd’hui. Reste la question d’une intervention formelle parallèlement à un nouveau resserrement sous forme de hausses de taux. Y a-t-il la moindre chance que cela se produise ?
Une intervention formelle reste peu probable
L’activation de l’instrument TPI, qui protège la transmission de la politique monétaire, est soumise à un seuil très élevé, et les niveaux actuels restent nettement inférieurs aux seuils menaçant la stabilité financière générale ou à ceux observés lors des précédents épisodes de tension en Italie. À ce stade, des solutions intermédiaires semblent plus probables : une pause dans le resserrement quantitatif (QT) ou un mécanisme distinct de soutien à la liquidité, plutôt que des achats d’obligations ciblant directement la France.
France : le rendement des OAT déjà supérieur à celui de l’Italie
Le marché de la dette française reste la principale source de tension dans la zone euro. Le rendement des OAT à 10 ans s’établit à 4,90 %, dépassant celui de l’Italie (4,51 %) pour la première fois de l’histoire, et l’écart par rapport à l’Allemagne avoisine déjà les 155 points de base.
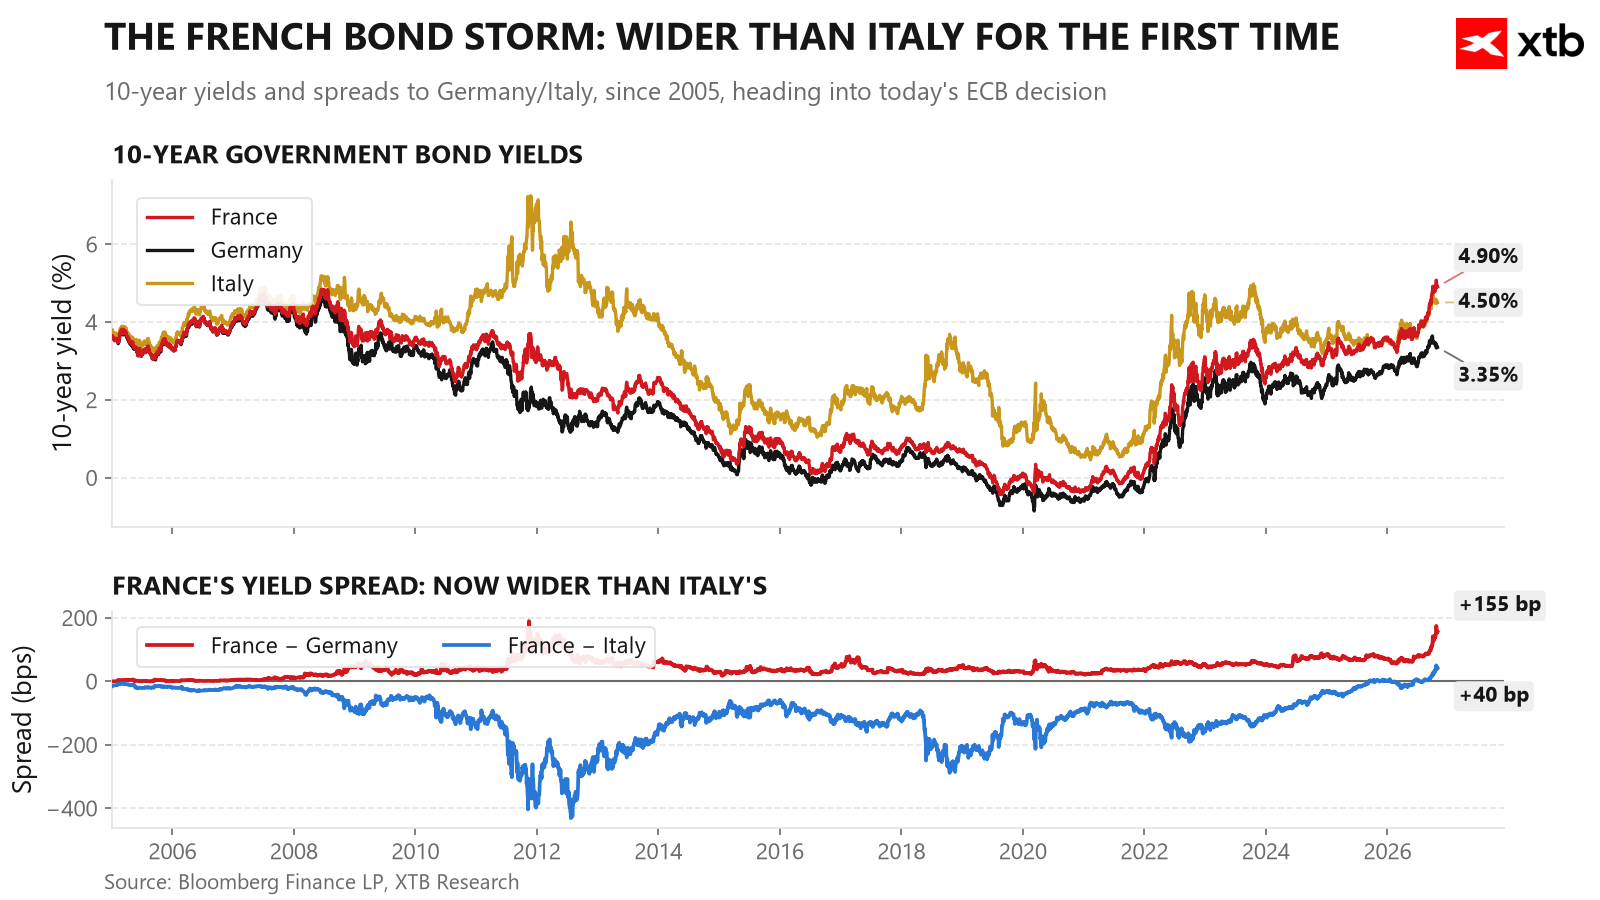
Le système TARGET2 constitue un élément intéressant, mais rarement évoqué, de ce casse-tête. La Banque de France figure déjà parmi les plus grands débiteurs nets du système, avec un engagement atteignant 181 milliards d’euros (environ 6 % du PIB), mais elle se finance par ce biais au taux de dépôt de la BCE plutôt qu’au rendement de marché de la dette française. Bloomberg Economics estime que cela permet au Trésor français d’économiser entre 5 et 11 milliards d’euros par an, et que chaque augmentation de 100 points de base de l’écart de rendement ajoute environ 2 milliards d’euros par an à cet avantage. Il s’agit toutefois d’une arme à double tranchant : l’augmentation des engagements TARGET2 peut être interprétée comme une fuite des capitaux hors de France, à l’instar de ce qui s’est produit en Italie et en Espagne en 2011-2012, ce qui aggrave les tensions politiques avec les pays créanciers, principalement l’Allemagne. Un test décisif aura lieu le 2 novembre, lors de la publication des données TARGET2 de septembre, les premières à couvrir la vague actuelle de ventes massives.
La question de la succession de Christine Lagarde
Comme l’a rapporté Bloomberg, Christine Lagarde a officiellement annoncé qu’elle quitterait ses fonctions de présidente de la BCE le 7 février 2027, avant la fin de son mandat prévue en octobre 2027. Son départ coïncidera avec sa prise de fonction à la tête du Forum économique mondial, ce qui concentre l’attention des marchés sur la sélection de son successeur.
Cela revêt une importance pratique cruciale pour la valorisation du risque français. Les candidats les plus souvent cités pour lui succéder sont Klaas Knot (Pays-Bas, plus « hawkish », soutenu par l’Allemagne) et Pablo Hernández de Cos (Espagne, plus « dovish », susceptible d’être soutenu par la France en raison de sa plus grande volonté d’intervenir sur le marché obligataire). Si la pression sur la dette française persiste jusqu’au changement de direction à la BCE, ce choix déterminera jusqu’où la banque centrale ira pour soutenir Paris.
Quelle suite pour l’EURUSD ?
La décision d’aujourd’hui ne devrait pas, en soi, surprendre le marché. Le véritable risque réside dans la manière dont Christine Lagarde gérera les questions concernant la France. Un scénario « dur » comporte le risque d’une poursuite de la vague de ventes sur la dette française et d’un effet de contagion, tandis qu’un scénario « souple » laisse entrevoir moins de travail pour la BCE et un écart de taux d’intérêt plus restreint par rapport à la Fed. Ces deux voies favorisent davantage un affaiblissement de l’euro plutôt qu’un renforcement, et le véritable catalyseur d’un changement de direction pourrait bien être la publication des données TARGET2 le 2 novembre ou la divulgation des plans de succession de Christine Lagarde.
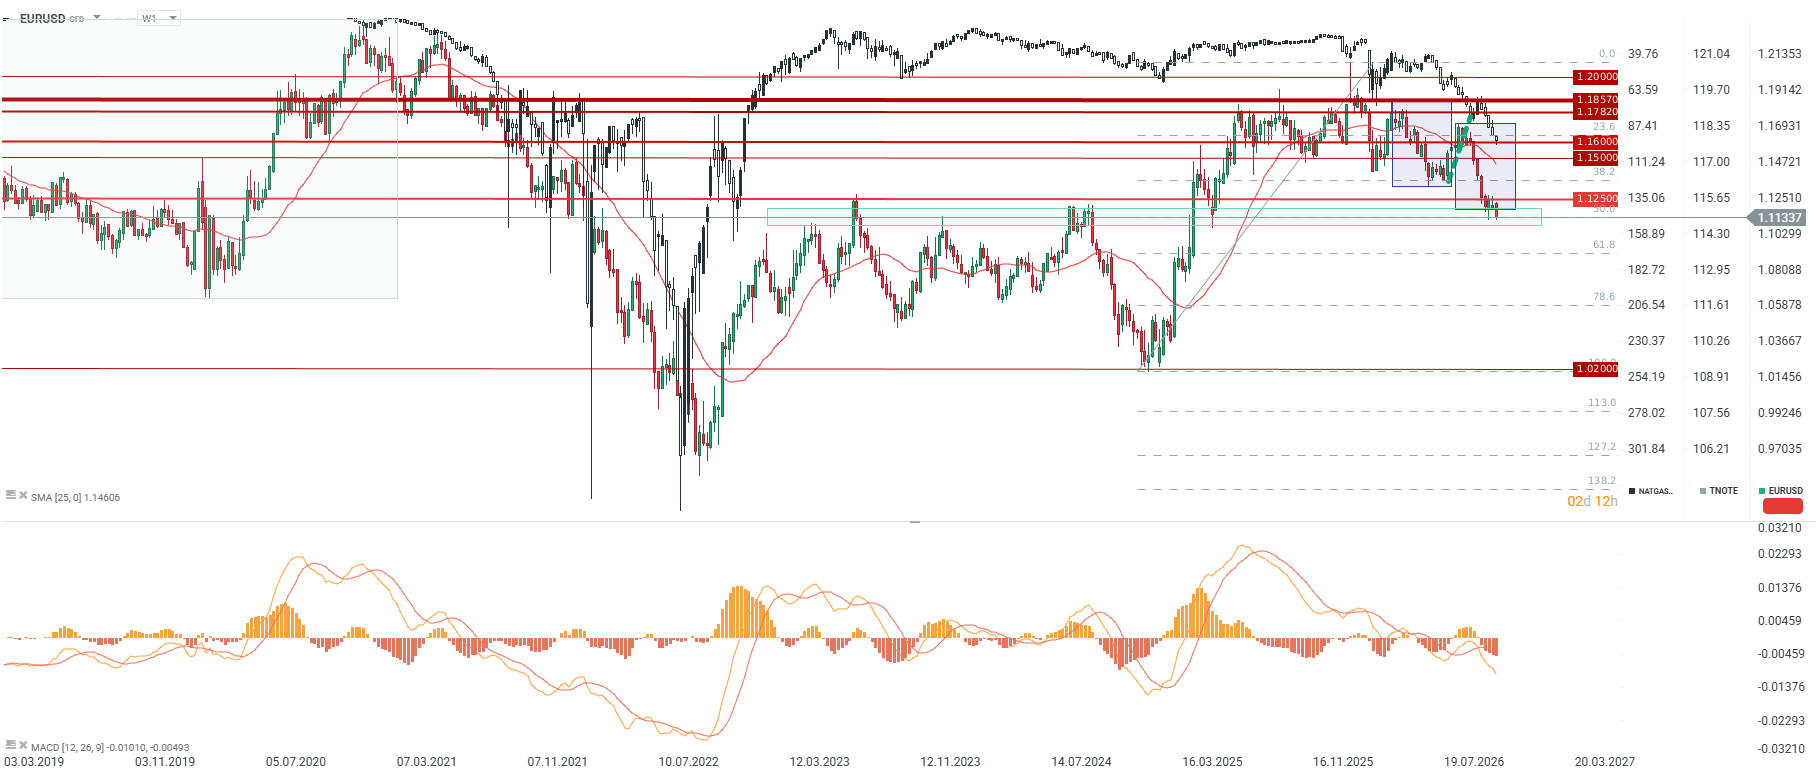
La paire EUR/USD reste sous l'influence de la hausse des prix de l'énergie. Lorsque les prix du gaz en Europe ont atteint pour la dernière fois 100 EUR/MWh en 2022, la paire EUR/USD se situait en dessous de 1,10, mais était déjà dans une tendance haussière. En revanche, cette situation s'était produite pour la première fois en 2021. L’EURUSD s’établissait alors à 1,16, mais pour la paire, ce n’était que le début d’une série de baisses plus marquées. Si l’EURUSD ne rebondit pas vers 1,1175 d’ici la fin de cette semaine, tout indique que le support clé sera franchi, ce qui pourrait faire chuter la paire jusqu’à au moins 1,09, niveau où se situe actuellement le retracement de 61,8 % de la dernière vague haussière.



Warsh change la donne, la Fed reprend son souffle [Commentaire post-FOMC]

Résumé quotidien : Oracle tire le marché à la hausse, le dollar s'affaiblit à l'issue de la réunion de la Fed (28 octobre 2026)
Faisons une pause : quels seront les facteurs déterminants pour la vigueur du dollar ? [Rapport préalable à la réunion du FOMC]

BREAKING : La Banque du Canada relève ses taux pour la première fois depuis trois ans, mais fait preuve de prudence quant à de nouvelles mesures
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."