

- Le gaz naturel européen NATGAS.EU atteint 95.41 EUR/MWh, son plus haut niveau depuis 2002.
- Les stocks européens atteignent 75 % de leur capacité, soit le niveau saisonnier le plus bas depuis 2009.
- L'indicateur RSI dépasse 73, signalant des conditions de surachat technique marquées.

- Le gaz naturel européen NATGAS.EU atteint 95.41 EUR/MWh, son plus haut niveau depuis 2002.
- Les stocks européens atteignent 75 % de leur capacité, soit le niveau saisonnier le plus bas depuis 2009.
- L'indicateur RSI dépasse 73, signalant des conditions de surachat technique marquées.
Le gaz naturel européen (NATGAS.EU, un contrat basé sur le TTF néerlandais) trade aujourd'hui à 95,41 EUR/MWh, et en début de séance, le cours a atteint 97,5 EUR/MWh, son plus haut niveau depuis 2022. Cela s'inscrit dans la continuité de l'une des hausses de prix les plus dynamiques observées cette année sur les marchés des matières premières : +8,78 % sur la semaine, +35,51 % par rapport au mois précédent, +231,28 % depuis le début de l'année et +205,21 % par rapport à la même période de l'année dernière. À titre de comparaison, le Henry Hub américain (NATGAS) affiche une évolution diamétralement opposée, avec une baisse mensuelle de 7,09 % sur la même période et des niveaux avoisinant les 3 USD/MMBtu après le dernier rollover, tandis que le contrat de novembre a chuté à 2,5 USD, théoriquement son plus bas niveau depuis 2024. La divergence entre les deux rives de l’Atlantique a atteint des proportions rarement observées dans l’histoire de ces deux marchés.
Des fondamentaux haussiers : les stocks saisonniers les plus bas depuis 2009
La situation des stocks est au cœur de l’évolution actuelle. Au 24 octobre, les stocks de gaz européens s’établissaient à environ 75 % de leur capacité (certaines données indiquent 74,6 %), ce qui représente le niveau saisonnier le plus bas depuis le début des relevés du GIE en 2009, contre une norme saisonnière sur cinq ans d’environ 90 %. L’Allemagne, premier marché du continent, affiche des stocks d’à peine 61 %, bien qu’en termes de volume, ce niveau ait légèrement augmenté la semaine dernière (152,07 TWh contre 151,63 TWh précédemment). La France enregistre 108,00 TWh contre 107,82 TWh auparavant.
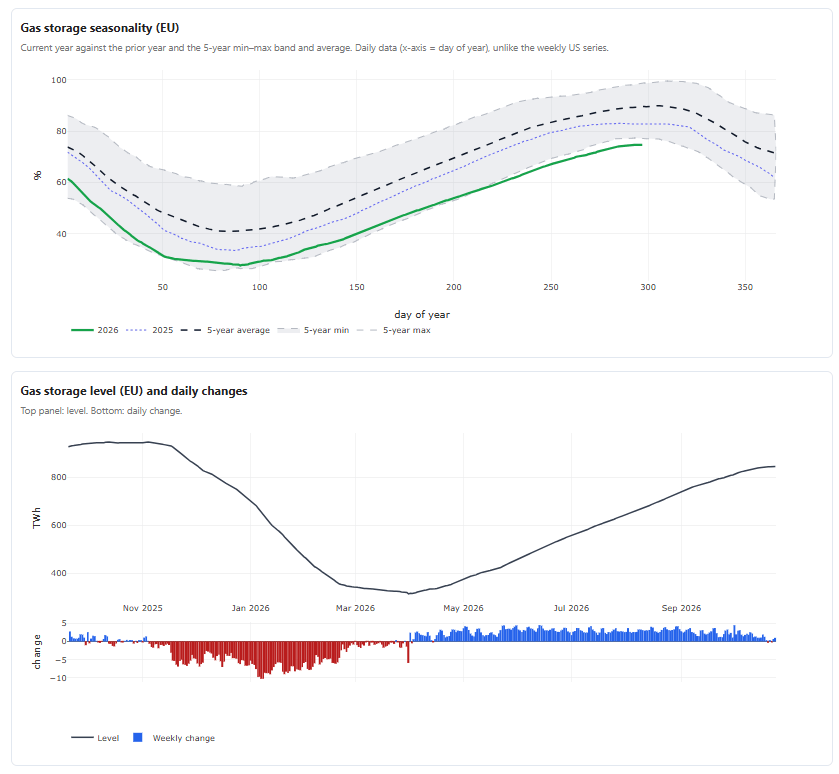
Il convient de noter que, ces derniers jours, les stocks n’ont pas augmenté dans certains cas, ce qui montre que le début de la saison de chauffage pourrait entraîner des fluctuations de prix plus marquées. Source : GIE, XTB
À cela s’ajoute une série de pannes du côté de l’offre norvégienne qui, en ce moment crucial de la saison, limite les flux vers le continent. Gassco fait état de restrictions sur le gisement d’Oseberg (7,7 mcm/j à compter du 26 octobre), à Troll (6,1 mcm/j à compter du 25 octobre) et à KárstØ (7,6 mcm/j à compter du 25 octobre), ainsi que, précédemment, à Nyhamna (jusqu’à 19,8 mcm/j), à Åsgard et à Ormen Lange. À cela s’ajoute un problème technique au terminal britannique de St. Fergus (Serica Energy), où le débit devrait rester limité jusqu’à vendredi.
À tout cela s'ajoute la situation géopolitique. Les livraisons de GNL du Moyen-Orient vers l'Europe restent en baisse d'environ 80 % par rapport à l'année dernière en raison des perturbations du trafic maritime dans le détroit d'Ormuz, et le marché craint que les États-Unis ne décident de frapper l'Iran aux alentours de la date des élections de mi-mandat, début novembre. M. Trump aurait déclaré qu'un « moment décisif » concernant l'Iran approchait.
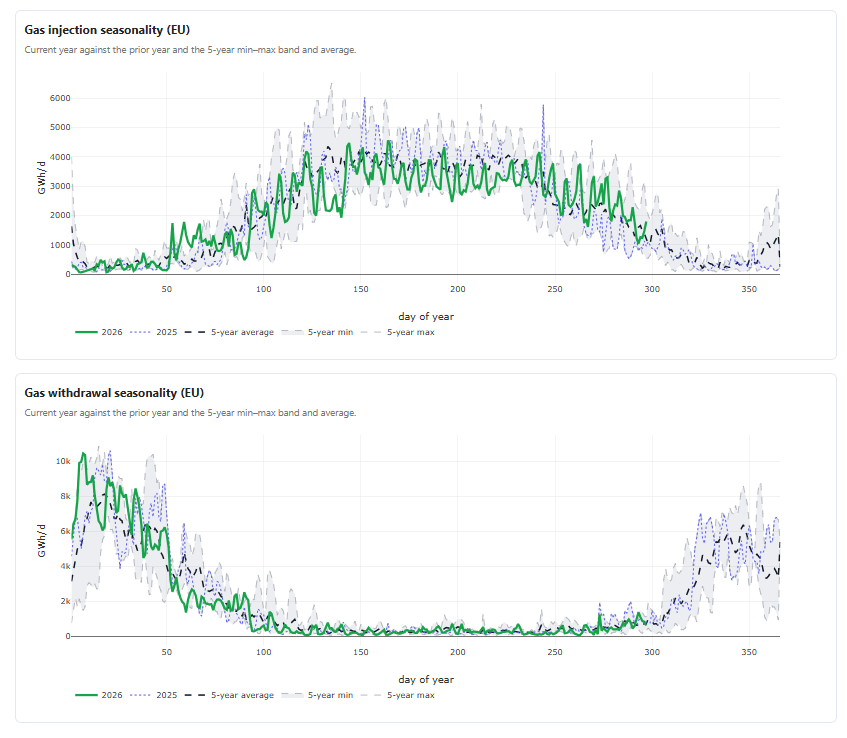
Les injections de gaz dans les stocks ralentissent conformément à la saisonnalité, mais l'évolution au cours des 2 à 3 prochaines semaines sera déterminante. Source : GIE, XTB
L'indice de référence asiatique du GNL (JKM) trade près de ses plus hauts niveaux depuis quatre ans, au-dessus de 30 USD/MMBtu (contrat de décembre en hausse de 2,6 % à 31,42 USD, contrat de janvier en hausse de 4 % à 31,54 USD), ce qui signifie que l'Europe est en train de perdre physiquement la course aux cargaisons de GNL au profit des acheteurs asiatiques.
En octobre, les importations européennes de GNL sont tombées en dessous de la norme saisonnière sur cinq ans pour la première fois depuis août, malgré les prévisions saisonnières de croissance.
Analyse technique
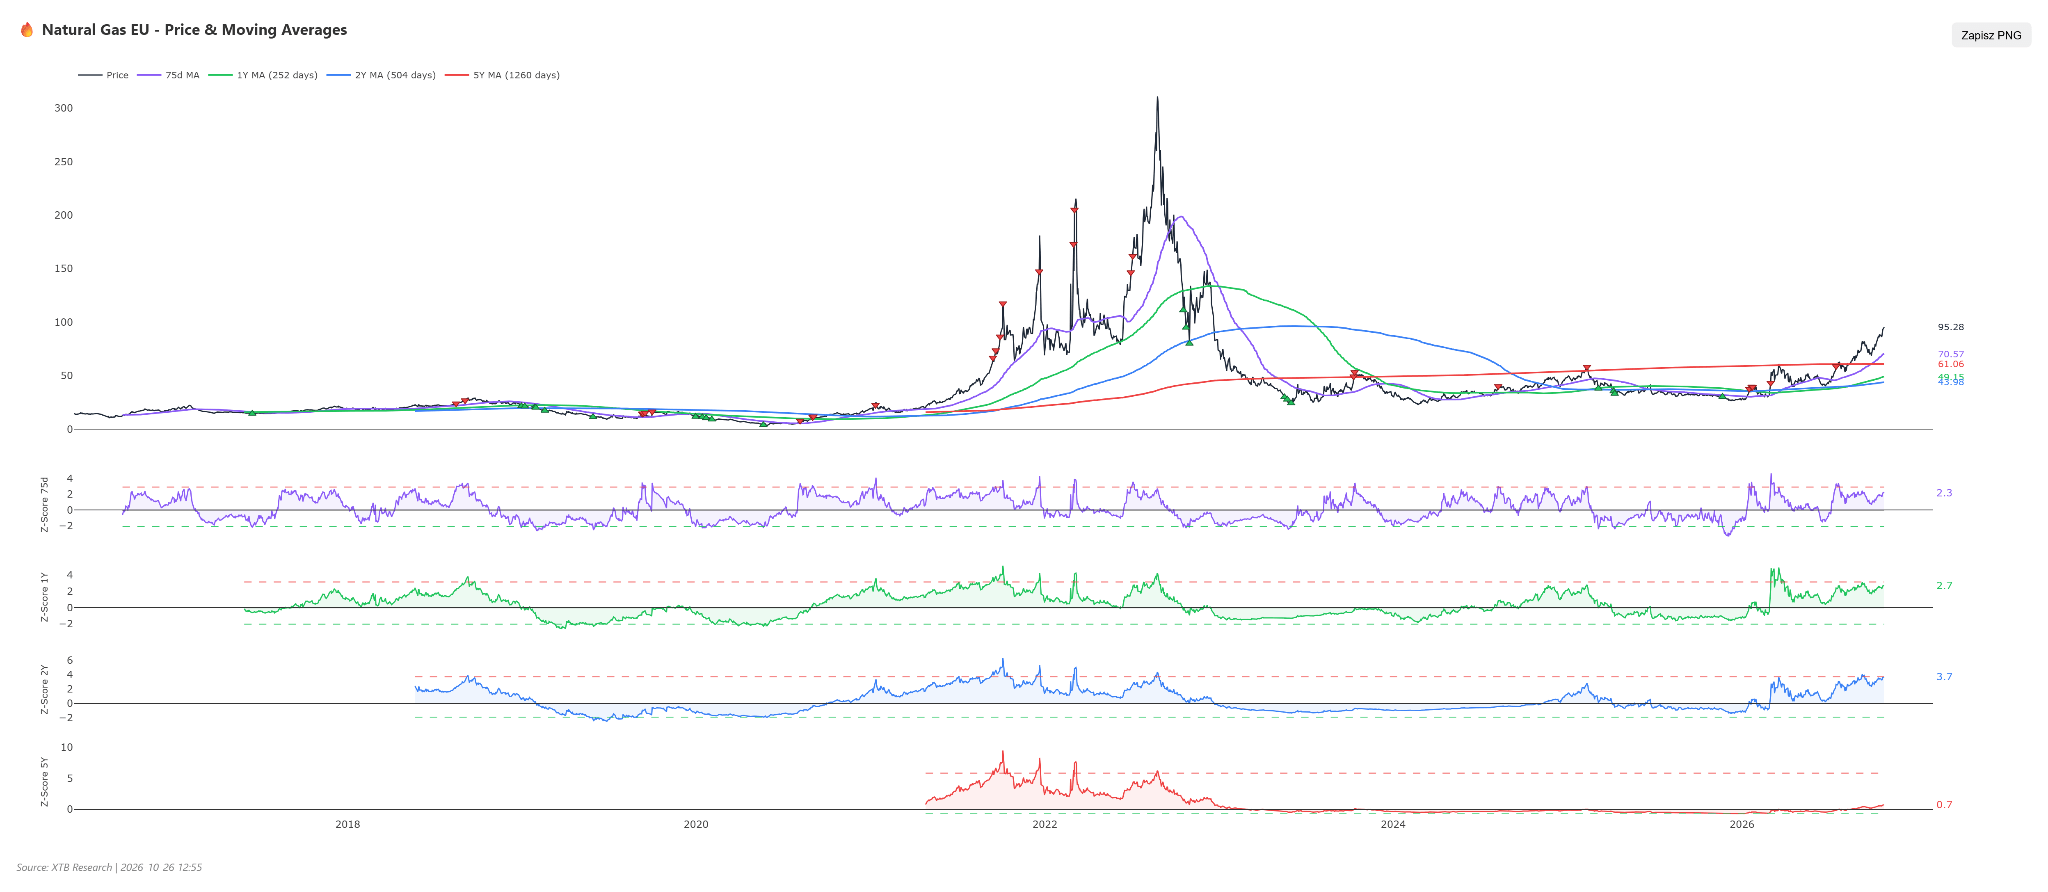
Le graphique quotidien du NATGAS.EU présente un exemple typique d’une forte tendance haussière reposant sur deux vagues d’impulsion consécutives, séparées par une correction vers le mois de juin.
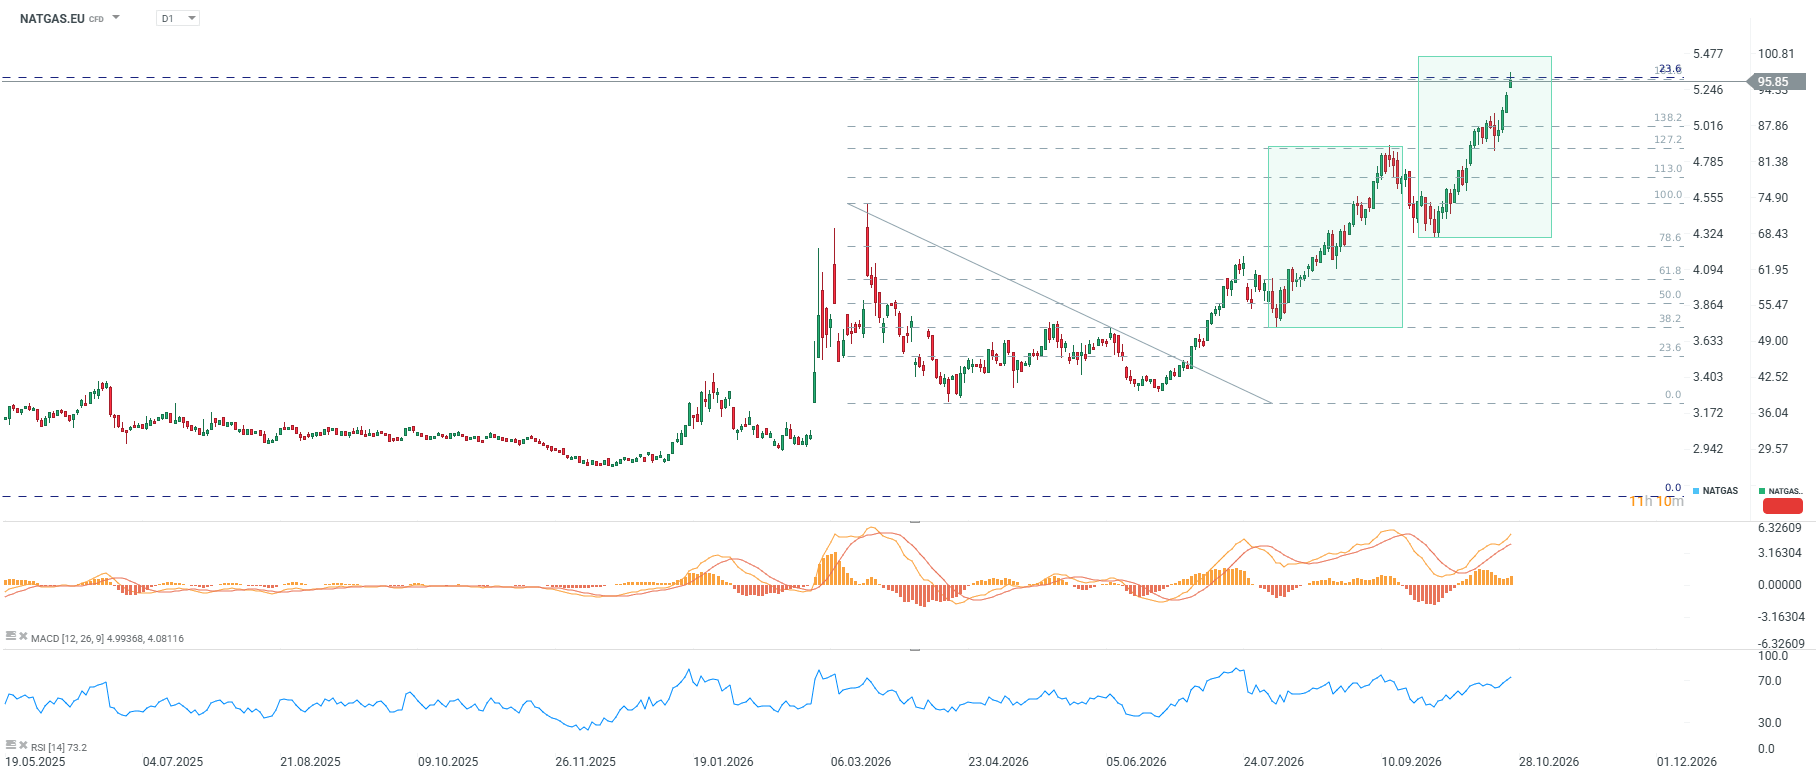
Dans le cadre de la tendance haussière actuelle, qui a débuté en juin, nous observons désormais la troisième vague. Par rapport à la deuxième vague, plus importante, l’amplitude de ce mouvement laisse entrevoir un potentiel de 100 EUR/MWh. Dans le même temps, nous observons toutefois une réaction au retracement de 161,8 % de la tendance baissière qui a suivi le mois de mars, ainsi qu’au retracement de 23,6 %, qui correspond à l’ensemble de la forte tendance baissière enregistrée fin 2022.
Les indicateurs de momentum confirment la vigueur du mouvement, mais signalent également clairement une situation de surachat. Le RSI(14) s’établit à 73,3, bien dans la zone de surachat (au-dessus de 70), ce qui, historiquement, a au moins précédé des corrections ou des périodes de consolidation à court terme. Le MACD conserve une structure haussière avec un histogramme en hausse et des lignes de signal au-dessus de zéro, bien qu’il convienne de noter que, lors de la première vague haussière en août, l’histogramme du MACD avait atteint des valeurs nettement supérieures à celles observées actuellement à un niveau de prix similaire. Cela peut être interprété comme un premier signe d’affaiblissement de la dynamique (divergence), bien que cela n’ait pas encore été confirmé par l’évolution des cours. Le cours s’échange à 24,59 % au-dessus de la moyenne mobile simple (MMS) à 50 jours, un écart extrême qui, en soi, augmente la probabilité d’une correction technique ramenant le cours plus près de la moyenne mobile, indépendamment des fondamentaux.
Le score Z confirme l’ampleur de la surévaluation d’un point de vue historique : le score Z sur 1 an est de +2,73, celui sur 2 ans de +3,71, et même le score Z sur 5 ans — qui était négatif (-0,34) il y a six mois — est remonté à +0,75. Cela indique que le cours actuel représente un phénomène statistiquement rare par rapport aux tendances observées au cours des deux dernières années.
Scénarios
Scénario haussier. Une nouvelle escalade dans le détroit d’Ormuz, des actions militaires concrètes des États-Unis contre l’Iran et la persistance d’un déficit de GNL au Moyen-Orient, conjuguées à l’arrivée d’un temps plus froid en Europe, pousseraient les prix au-delà de la barre des 100 EUR, vers 112–118 EUR/MWh. Le marché doit encore reconstituer ses stocks, qui ont atteint des niveaux historiquement bas ; ainsi, toute impulsion de la demande se traduira par une concurrence acharnée pour l’acquisition de cargaisons face aux acheteurs asiatiques.
Scénario baissier. Une désescalade des tensions au Moyen-Orient, la reprise d’un passage sûr par le détroit d’Ormuz et des températures douces en ce début d’hiver écarteraient la menace de pénuries physiques et déclencheraient des prises de bénéfices après la forte remontée. Dans ce contexte, le prix pourrait chuter jusqu’au niveau de soutien de 88,00 EUR, avec un potentiel de baisse supplémentaire vers 75,50 EUR/MWh, notamment compte tenu des niveaux de surachat extrêmes indiqués par le RSI et le Z-score.
Résumé
Le marché européen du gaz se trouve dans une situation rare où des fondamentaux extrêmement tendus (stocks saisonniers les plus bas depuis 2009, une série de pannes en Norvège, concurrence avec l’Asie pour les cargaisons de GNL) coïncident avec un tableau technique tout aussi extrême (RSI supérieur à 73, Z-score sur 1 an supérieur à +2,7, cours supérieur de 24,6 % à la moyenne mobile simple à 50). Cette combinaison justifie une nouvelle progression vers les 100 EUR en cas de mauvaises nouvelles en provenance du Moyen-Orient ou de fronts météorologiques, tout en rendant le marché exceptionnellement vulnérable à une forte correction au premier signe de désescalade.


Calendrier économique - Indice Ifo allemand, escalade au Moyen-Orient et résultats des géants de Wall Street



Élections au Brésil : Lula revient au pouvoir, les marchés réagissent avec panique. L'ETF brésilien perd près de 15 % à Tokyo. Qu'en est-il du USDBRL, du soja, du sucre, de l'indice BRAComp et des ETF ?


Avant l'ouverture : L'absence d'escalade fait baisser les cours du pétrole. La victoire inattendue de Lula pèse sur la Bourse brésilienne
BREAKING : La France ralentit, l'Allemagne tient bon. L'euro passe sous la barre des 1,12
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."