


Le yen a connu une forte baisse ces derniers jours. Cette nuit, la paire USDJPY a atteint son plus haut niveau depuis deux mois, à 159,94, et se maintient actuellement à proximité de ces niveaux. Cette évolution s'explique principalement par la montée des anticipations de hausses des taux d'intérêt par la Réserve fédérale, suite à la publication de chiffres de l'inflation américaine pour octobre supérieurs aux prévisions.
Figure 1 : USDJPY et écart de rendement entre les États-Unis et le Japon (08/2026 - 11/2026)
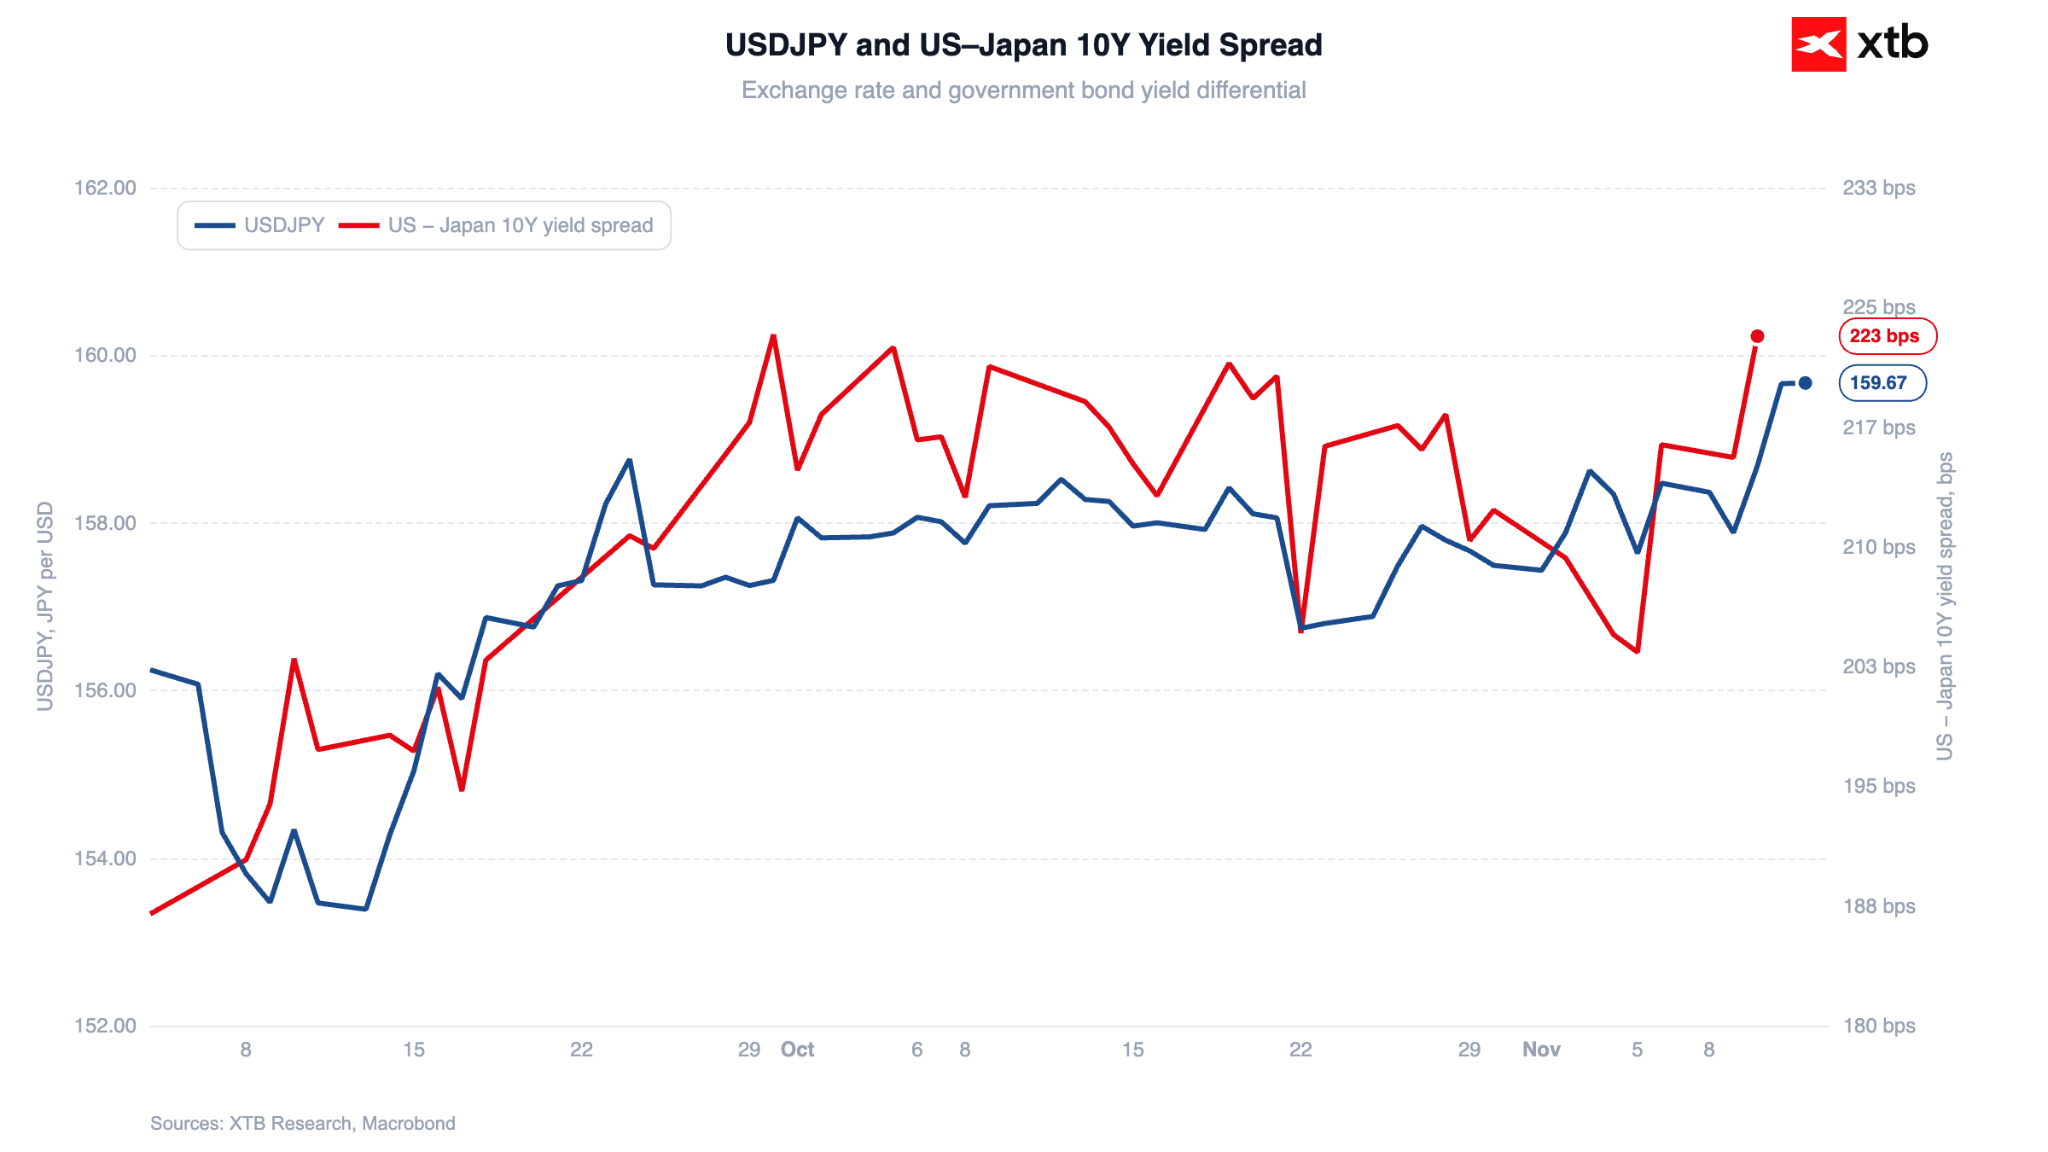 Source: XTB Research, 12.11.2026
Les responsables de la Fed soutiennent le dollar
Comme indiqué précédemment, les anticipations du marché concernant les hausses de taux de la Réserve fédérale s’intensifient. Les investisseurs ont déjà pleinement intégré une hausse des taux en décembre, certains allant même jusqu’à tabler sur une hausse de 50 points de base, bien que nous jugions ce scénario hautement improbable. Pour résumer, l’inflation d’octobre a dépassé les prévisions, l’IPC global ayant progressé de 0,4 % en glissement mensuel contre 0,3 % attendu, tandis que l’inflation sous-jacente a augmenté de 0,3 % contre un consensus de 0,2 %.
Figure 2 : Dynamique de l’inflation sous-jacente mesurée par l’IPC américain (2024 - 2026)
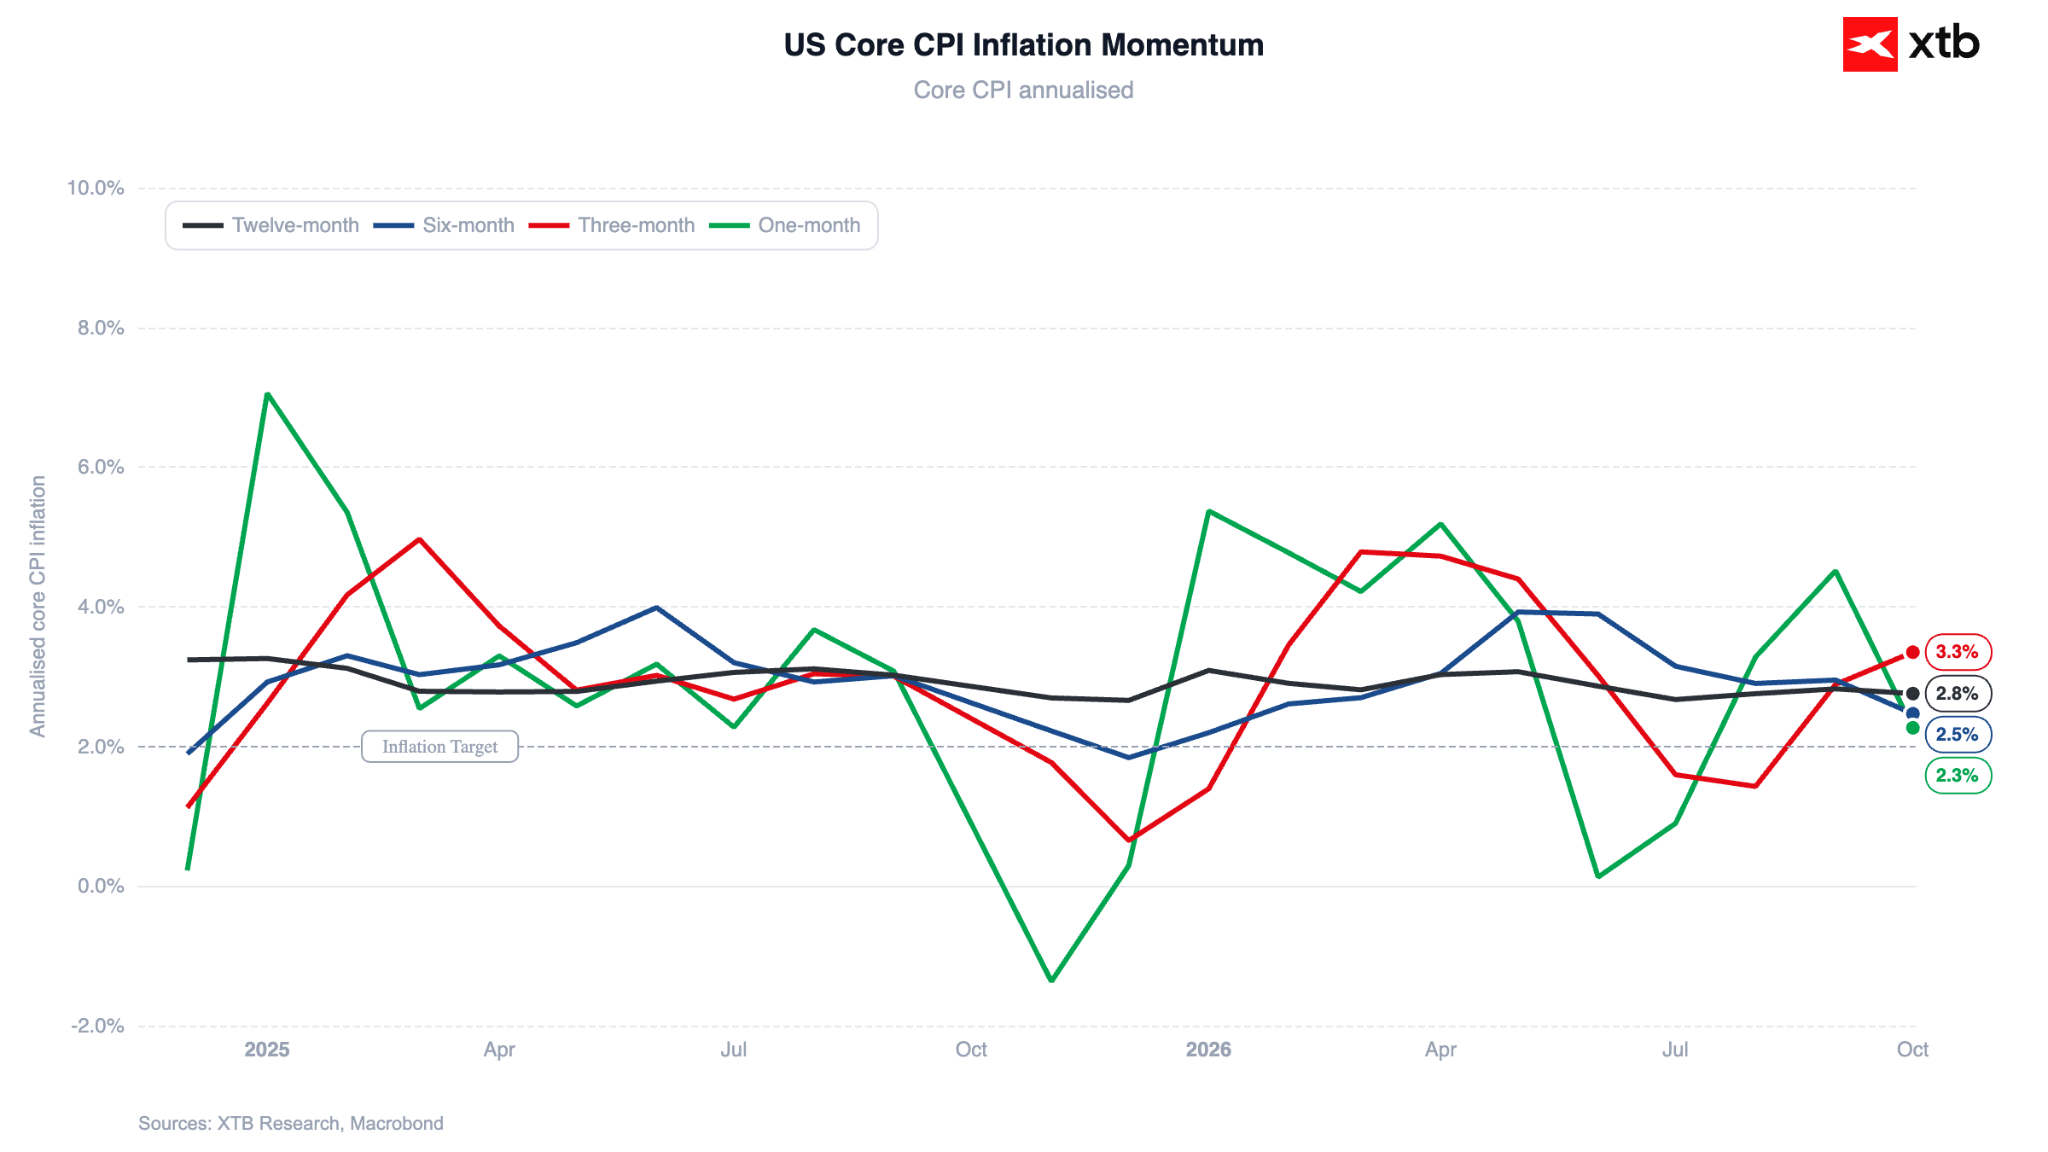 Source: XTB Research, 12.11.2026
Christopher Waller s'est déclaré favorable à une hausse de 25 points de base en décembre, soulignant que si l'inflation sous-jacente se maintenait à 0,3 % ou au-delà, une hausse de 50 points de base devrait être envisagée. Le président de la Fed de Chicago, Austan Goolsbee, a qualifié les chiffres d'octobre de « presque inquiétants ».
Figure 3 : Trajectoire de la politique monétaire de la Fed telle qu'impliquée par les marchés (2026 - 2027)
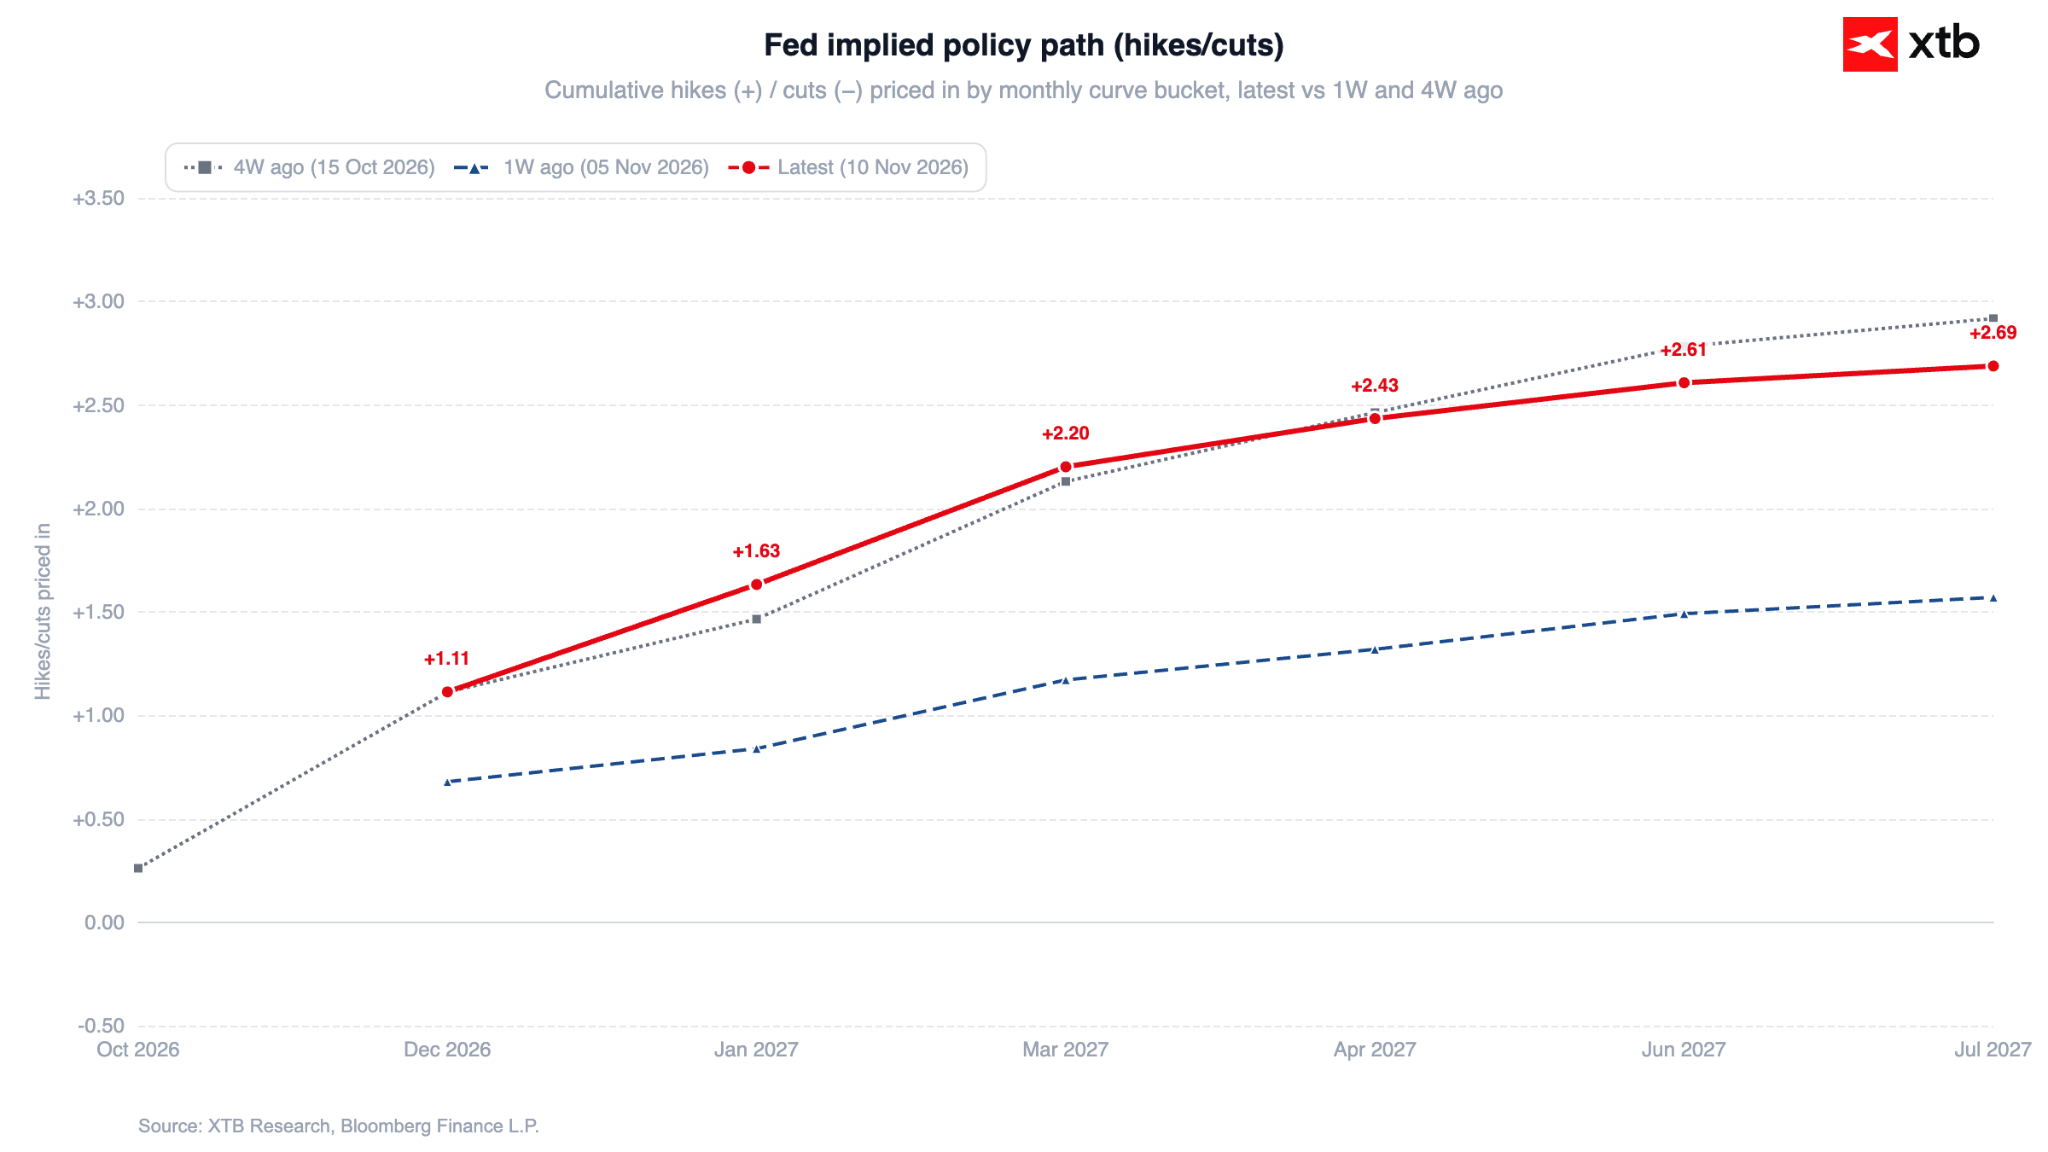 Source: XTB Research, 12.11.2026
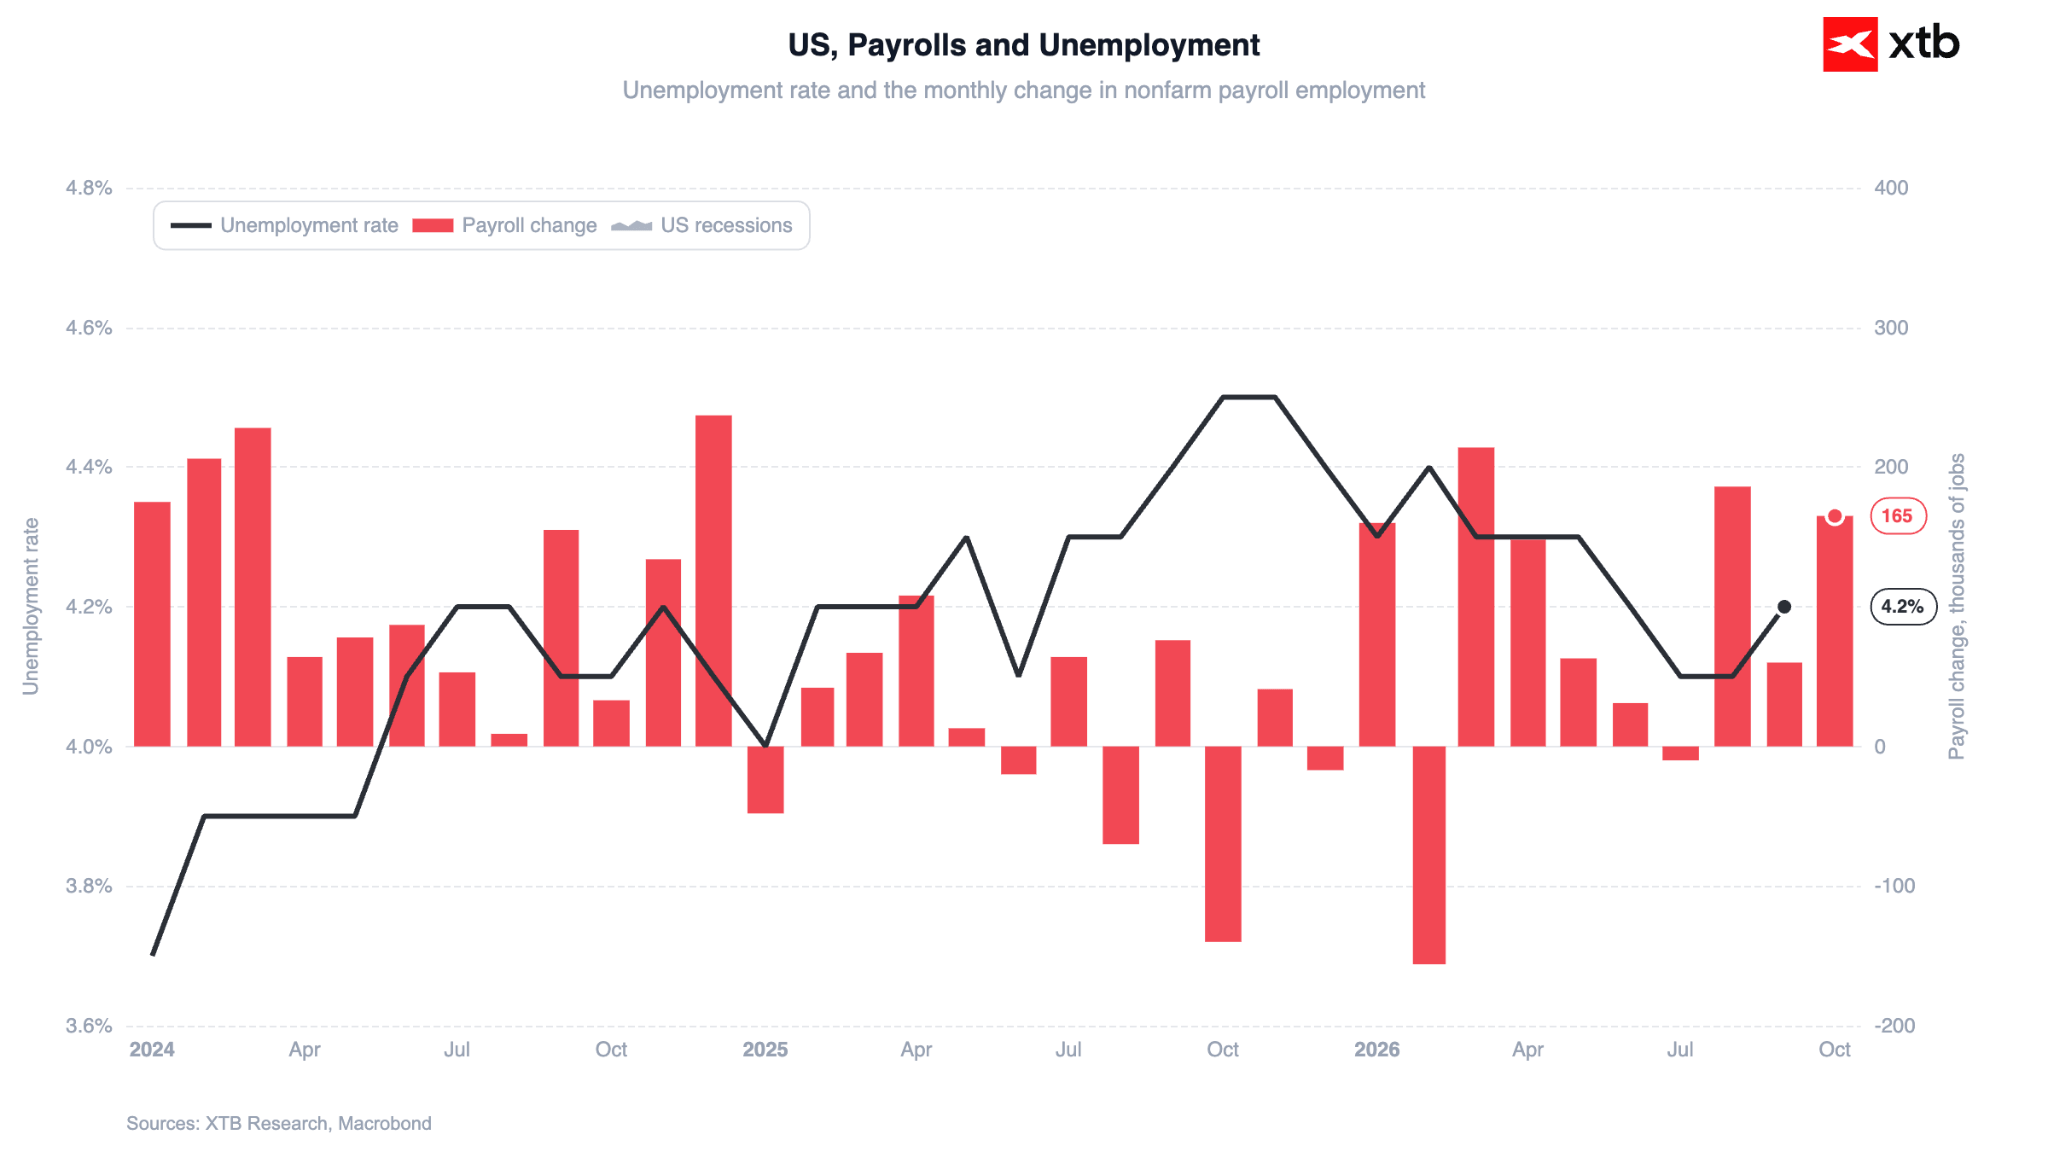
L'attention se porte désormais sur la publication, prévue aujourd'hui à 14 h 30, du nombre hebdomadaire de demandes initiales d'allocations chômage aux États-Unis. Toutefois, leur impact sur les marchés devrait être limité compte tenu de la récente publication des chiffres de l'emploi non agricole (NFP).
Figure 4 : Emplois non agricoles et taux de chômage aux États-Unis (2024 - 2026)
 Source: XTB Research, 12.11.2026
L'écart entre les taux directeurs reste important
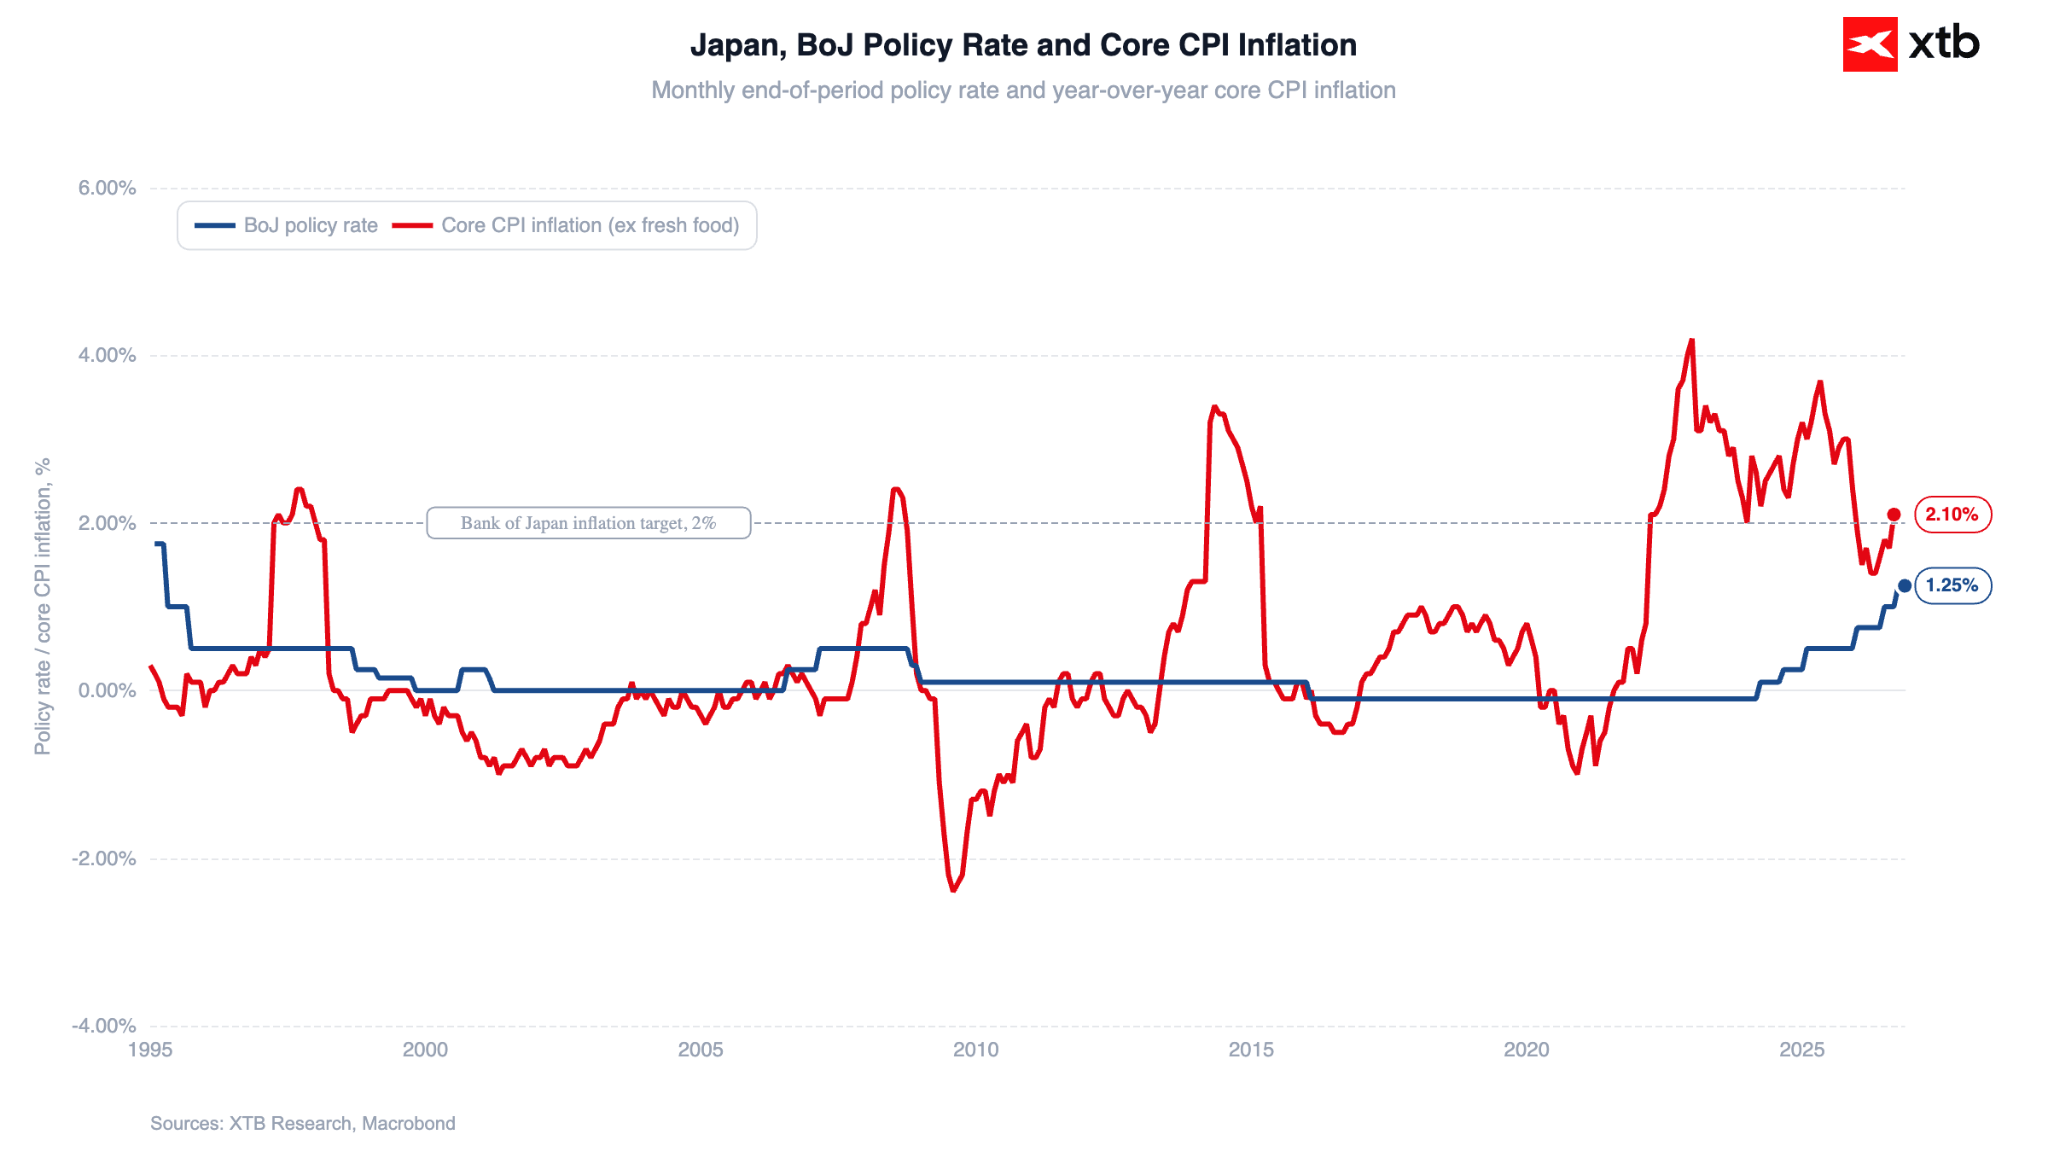
La Banque du Japon a récemment annoncé la fin de son cadre de politique monétaire ultra-accommodante, invoquant la réalisation de l'objectif d'inflation sous-jacente. Les hausses de taux d'intérêt se succèdent actuellement à un rythme trimestriel, le plus rapide depuis 1990. Le discours des responsables de la Banque du Japon reste globalement « hawkish », mais il n'a pas été suffisamment agressif pour faire remonter les anticipations de taux à un niveau correspondant à la trajectoire prévue pour la Réserve fédérale. De plus, des commentaires accommodants continuent d’apparaître, comme détaillé ci-dessous.
Les marchés anticipent actuellement une probabilité d’environ 80 % d’une hausse des taux de la Banque du Japon en décembre, avec une probabilité similaire pour une nouvelle hausse en mars. Dans le scénario de base, cela implique une pause en janvier, ce qui permettrait de maintenir le rythme trimestriel de resserrement. En revanche, deux hausses de taux de la Réserve fédérale sont déjà pleinement anticipées jusqu’en mars, parallèlement à une probabilité modeste d’environ 20 % d’une hausse à chacune des prochaines réunions (décembre, janvier et mars).
Signaux accommodants de la BoJ
Toichiro Asada, membre du conseil d’administration de la BoJ, largement considéré comme l’un des responsables monétaires les plus accommodants de la banque centrale, a déclaré aujourd’hui que, bien qu’il ne s’oppose pas aux hausses de taux, il appelle à la prudence quant à leur rythme. Il a souligné que les récentes hausses de prix étaient principalement dues à des facteurs liés à l’offre plutôt qu’à la demande, avertissant qu’un resserrement supplémentaire pourrait affaiblir la consommation des ménages sans pour autant freiner de manière significative l’inflation sous-jacente.
Figure 5 : Taux directeur de la BoJ et inflation sous-jacente mesurée par l’IPC au Japon (1995 - 2026)
 Source: XTB Research, 12.11.2026
M. Asada a souligné que son point de vue était partagé par d’autres membres du conseil d’administration. Il convient notamment de noter que les données de septembre ont révélé la plus forte baisse des dépenses des ménages depuis le début de la pandémie. Les chiffres préliminaires du PIB du troisième trimestre seront publiés lundi, le consensus tablant sur un ralentissement significatif de la croissance, à environ 0,1 % en glissement trimestriel.
Tokyo réaffirme sa volonté d’intervenir
Atsushi Mimura, haut responsable des opérations de change au ministère japonais des Finances, a qualifié les récentes fluctuations monétaires de trop rapides, avertissant que les investisseurs avaient peut-être oublié les épisodes d’intervention active survenus cet été. Il a toutefois refusé de préciser les principaux niveaux techniques.
Le secrétaire général du Cabinet, Minoru Kihara, s’est fait l’écho de ces préoccupations, déclarant que la sous-évaluation du yen constituait un défi majeur et confirmant que le ministère des Finances maintiendrait une communication étroite avec le département du Trésor américain.
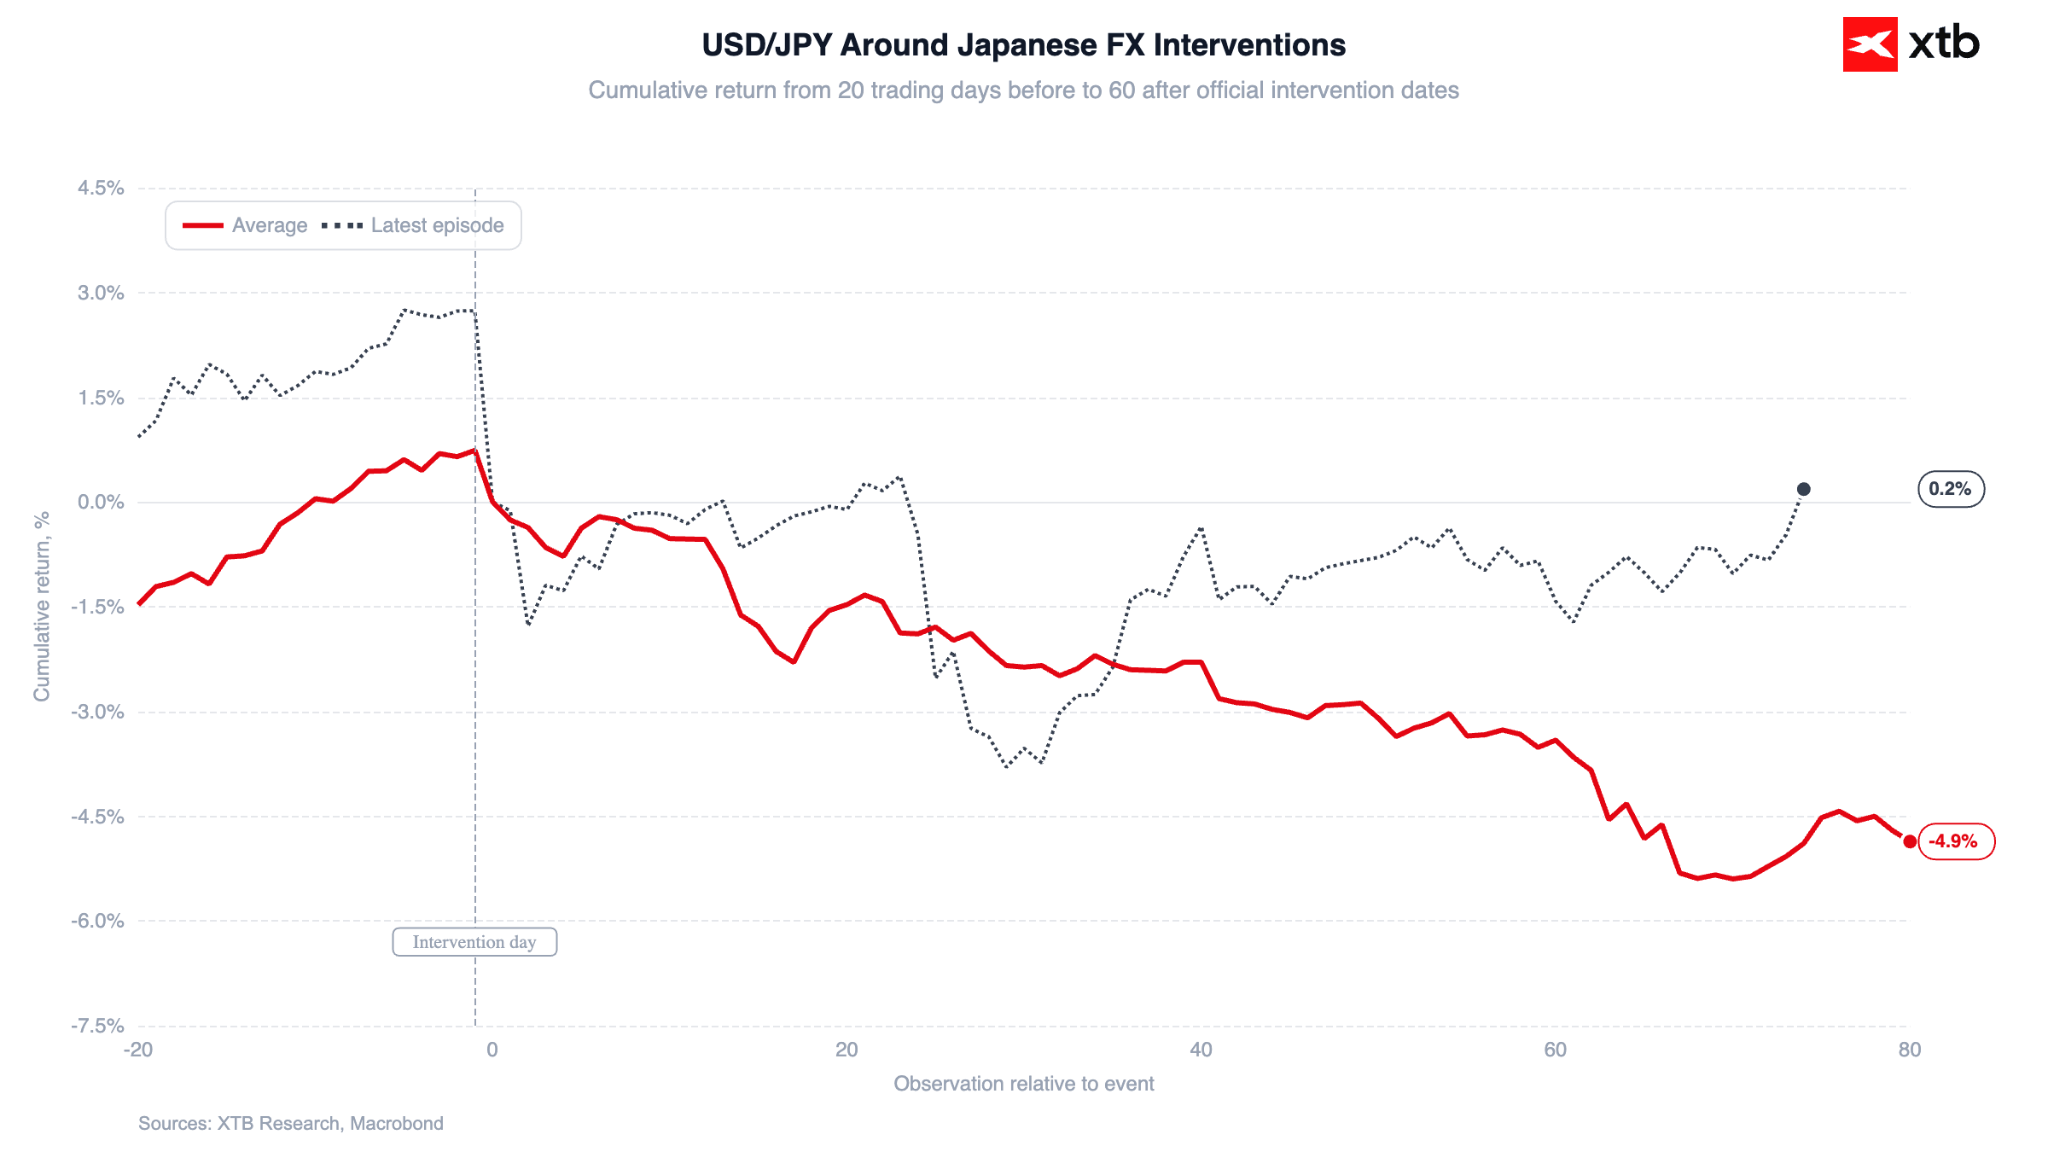
Pour rappeler les événements de l’été, le Japon a déployé environ 96,5 milliards de dollars en trois jours à compter du 30 juillet pour acheter des yens. Il s’agissait de la première intervention conjointe sur le marché des changes avec le Trésor américain depuis 1998, qui a fait passer la parité USD/JPY de plus de 163,00 à 155,23.
Figure 6 : Évolution de la parité USD/JPY autour des épisodes d’intervention japonaise sur le marché des changes (2022 - 2026)
 Source: XTB Research, 12.11.2026
Perspectives
À l'horizon, les chiffres préliminaires du PIB japonais seront publiés lundi, suivis des décisions clés des banques centrales en matière de taux d'intérêt en décembre : celles de la Fed le 9 décembre et de la Banque du Japon le 19 décembre. D'ici là, le yen devrait rester sous pression, en particulier si les prochaines données américaines indiquent une dynamique inflationniste persistante. La faiblesse persistante du yen augmentera la probabilité d'une intervention directe sur le marché des changes de la part des autorités japonaises.
—
Michał Jóźwiak, analyste des marchés financiers chez XTB


⬇️L'EUR/USD recule à l'approche de l'IPC



Avant l'ouverture : rebond du secteur technologique et effondrement des cours du pétrole suite à des signes d'apaisement au Moyen-Orient


Résumé quotidien : De la panique à l'euphorie. Le marché rattrape ses pertes.
L’EUR/USD recule avant la publication du rapport NFP
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."