

- Les prix du gaz naturel sont en baisse malgré un ralentissement de la croissance des stocks et des perturbations de l'approvisionnement.
- Les stocks américains ont augmenté de 67 milliards de pieds cubes, ce qui est nettement inférieur à la normale saisonnière.
- Les fonds sous gestion détiennent une position courte nette record, ce qui pourrait entraîner un « short squeeze ».
Surprise liée aux données sur les stocks et cas de force majeure sur le gazoduc
Les cours du gaz naturel reculent pour la troisième journée consécutive. Il convient de noter que mercredi, nous avons observé un recul de près de 5 %, qui a été en grande partie effacé. Au vu de la forte bougie baissière d’hier et de la poursuite de cette tendance aujourd’hui, nous testons actuellement la zone autour du plus bas de mercredi. Il est intéressant de noter que nous sommes confrontés à deux forces opposées fascinantes aux États-Unis, à l’instar de l’Europe, ce qui pourrait entraîner une volatilité très intéressante au cours de la seconde quinzaine d’octobre.
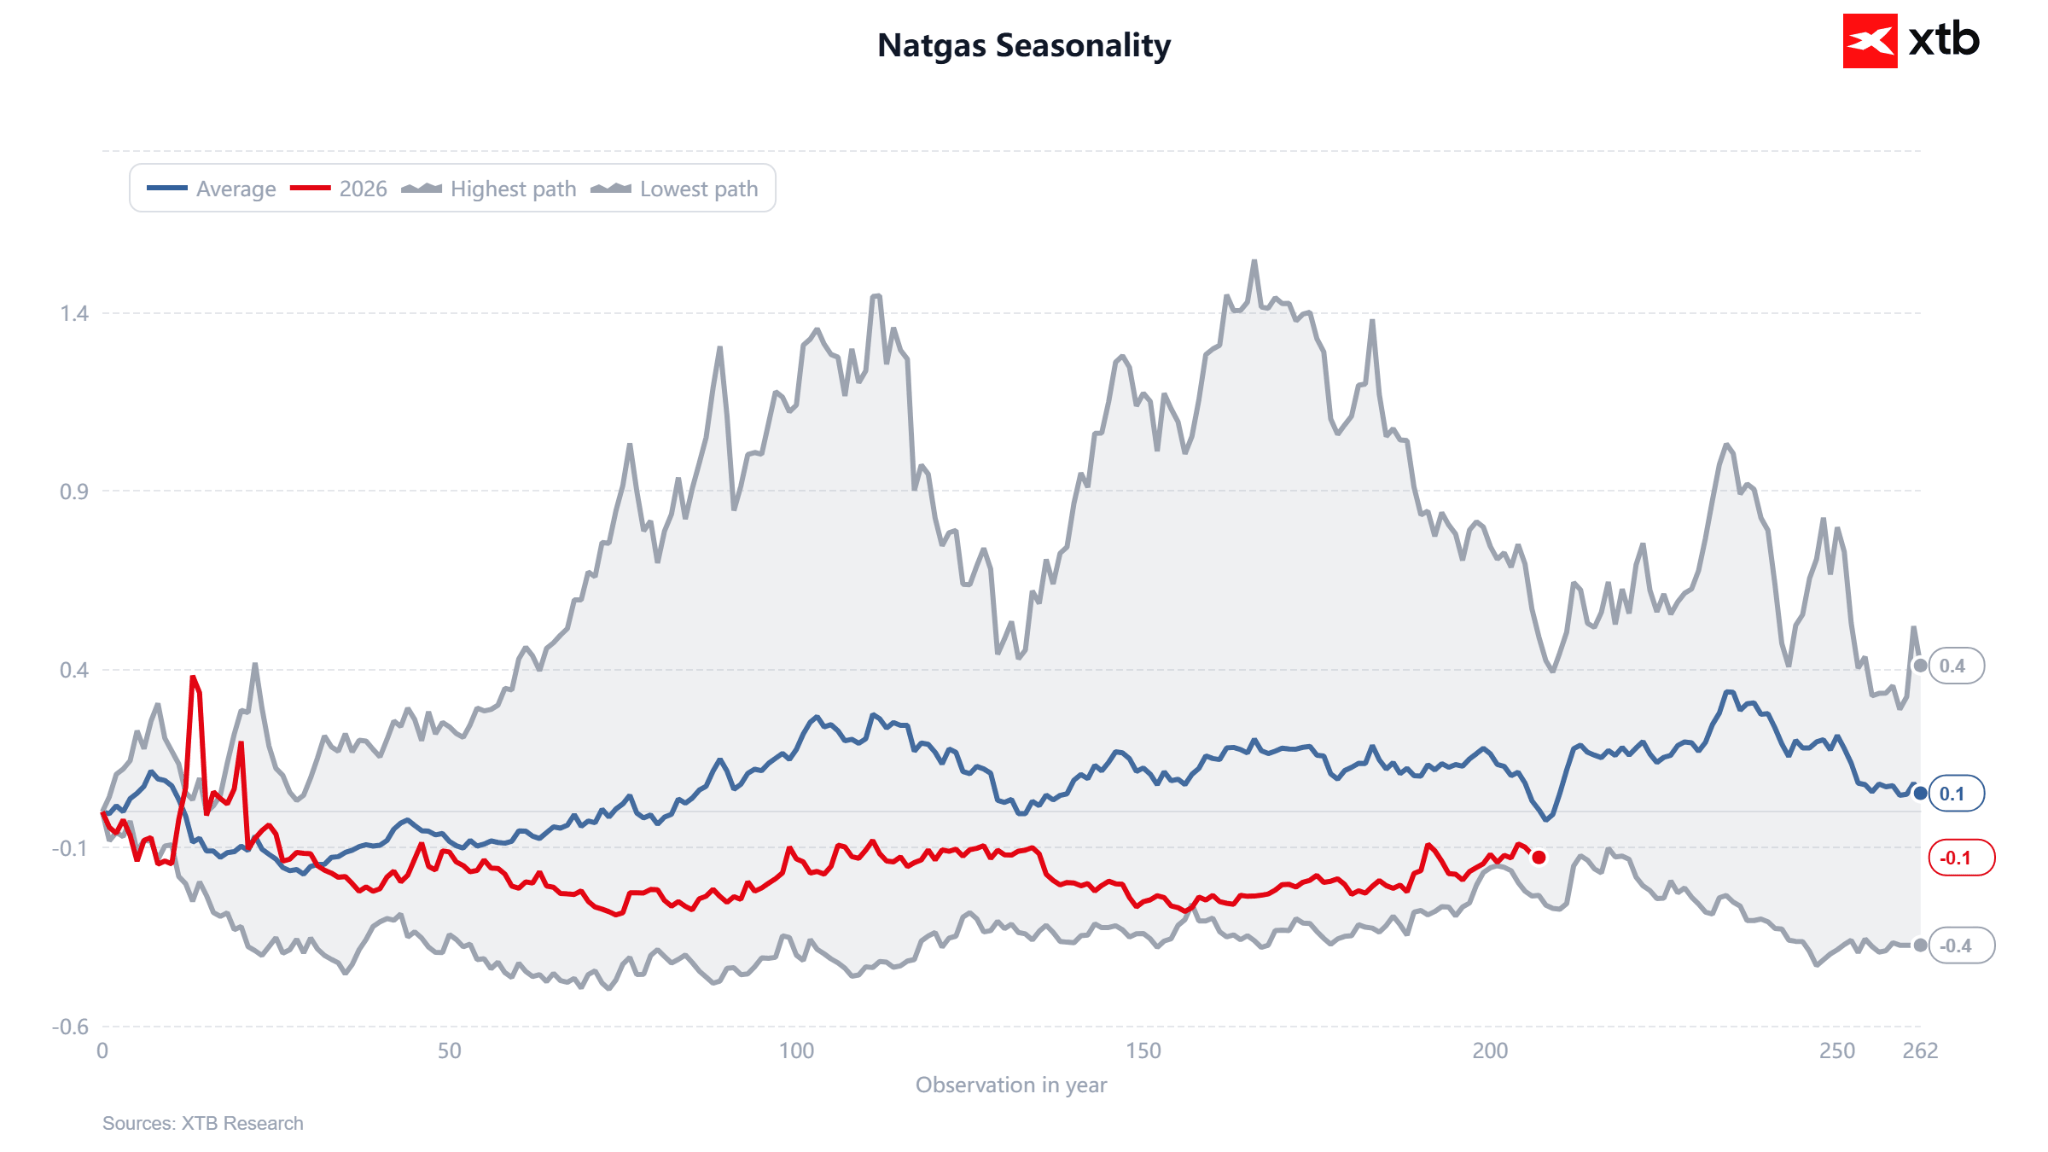
Il convient de noter que nous nous trouvons à un moment où, par le passé, un fort rebond saisonnier s’est produit. La seconde quinzaine d’octobre entraînait généralement des hausses de prix en raison des inquiétudes liées à la saison de chauffage. Aujourd’hui, la situation semble très intrigante : les stocks augmentent lentement et le temps est doux. Source : XTB
Surprise concernant les niveaux de stocks
Le rapport de l’EIA a fait état d’une hausse des stocks de 67 bcf au cours de la semaine se terminant le 9 octobre, un chiffre nettement inférieur au consensus des analystes (74–76 bcf) et à la norme saisonnière sur cinq ans (90 bcf).
Cela indique que l’excédent de stockage à l’approche de la saison de chauffage n’augmente pas aussi rapidement que prévu, ce qui pourrait s’expliquer par une hausse de la consommation de gaz pour la production d’électricité et par un rebond des exportations de GNL. Les stocks totaux (3,567 tcf) dépassent encore légèrement la moyenne sur cinq ans et restent inférieurs de 3,9 % aux niveaux enregistrés il y a un an.
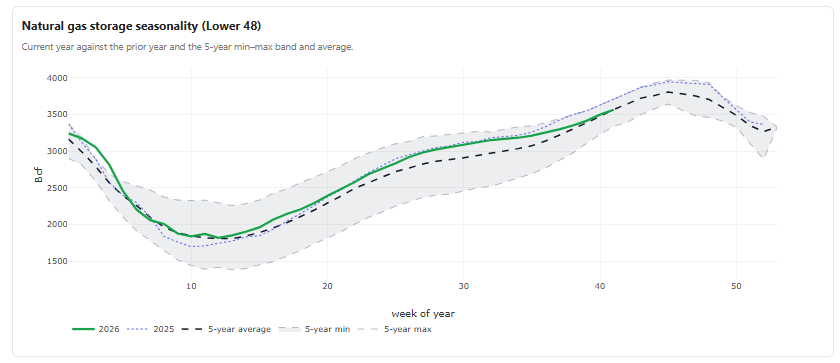
Les stocks ont atteint leur moyenne sur cinq ans malgré une production toujours élevée et une demande modérée. Source : EIA, XTB
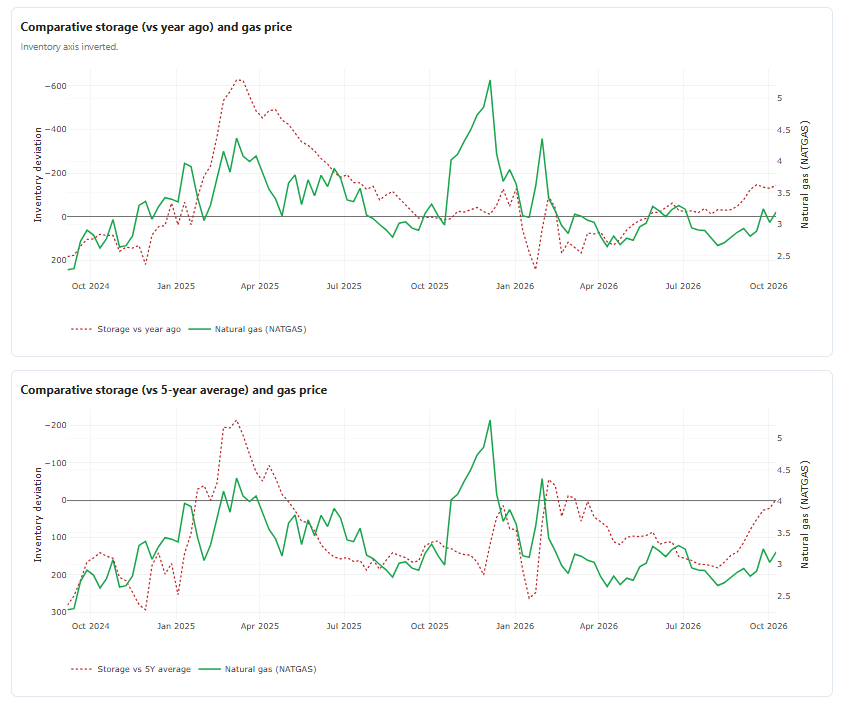
L'analyse comparative des stocks commence à mettre en évidence une éventuelle sous-évaluation des prix. Néanmoins, les conditions météorologiques actuelles pourraient également laisser présager un démarrage tardif des prélèvements sur les réserves de gaz stockées. Source : EIA, XTB
Il convient de noter qu’un facteur supplémentaire limitant l’offre ces dernières semaines est la baisse de la production dans les 48 États contigus (hors Alaska), qui s’établit désormais à environ 110,8–112 bcfd (contre des records de 113,3 bcfd enregistrés en août-septembre). Cette situation résulte d’arrêts imprévus liés aux ouragans et de la fermeture récente d’un gazoduc clé. Du côté des exportations de GNL, le tableau est contrasté : BNEF fait état d’une hausse hebdomadaire de 8,2 % des flux de gaz vers les terminaux (20,0 milliards de pieds cubes par jour), tandis qu’une autre source indique une baisse à 17,5 milliards de pieds cubes par jour en raison de travaux de maintenance temporaires. Néanmoins, les exportations restent un facteur de soutien structurel de la demande.
Les conditions météorologiques font contrepoids aux perspectives haussières
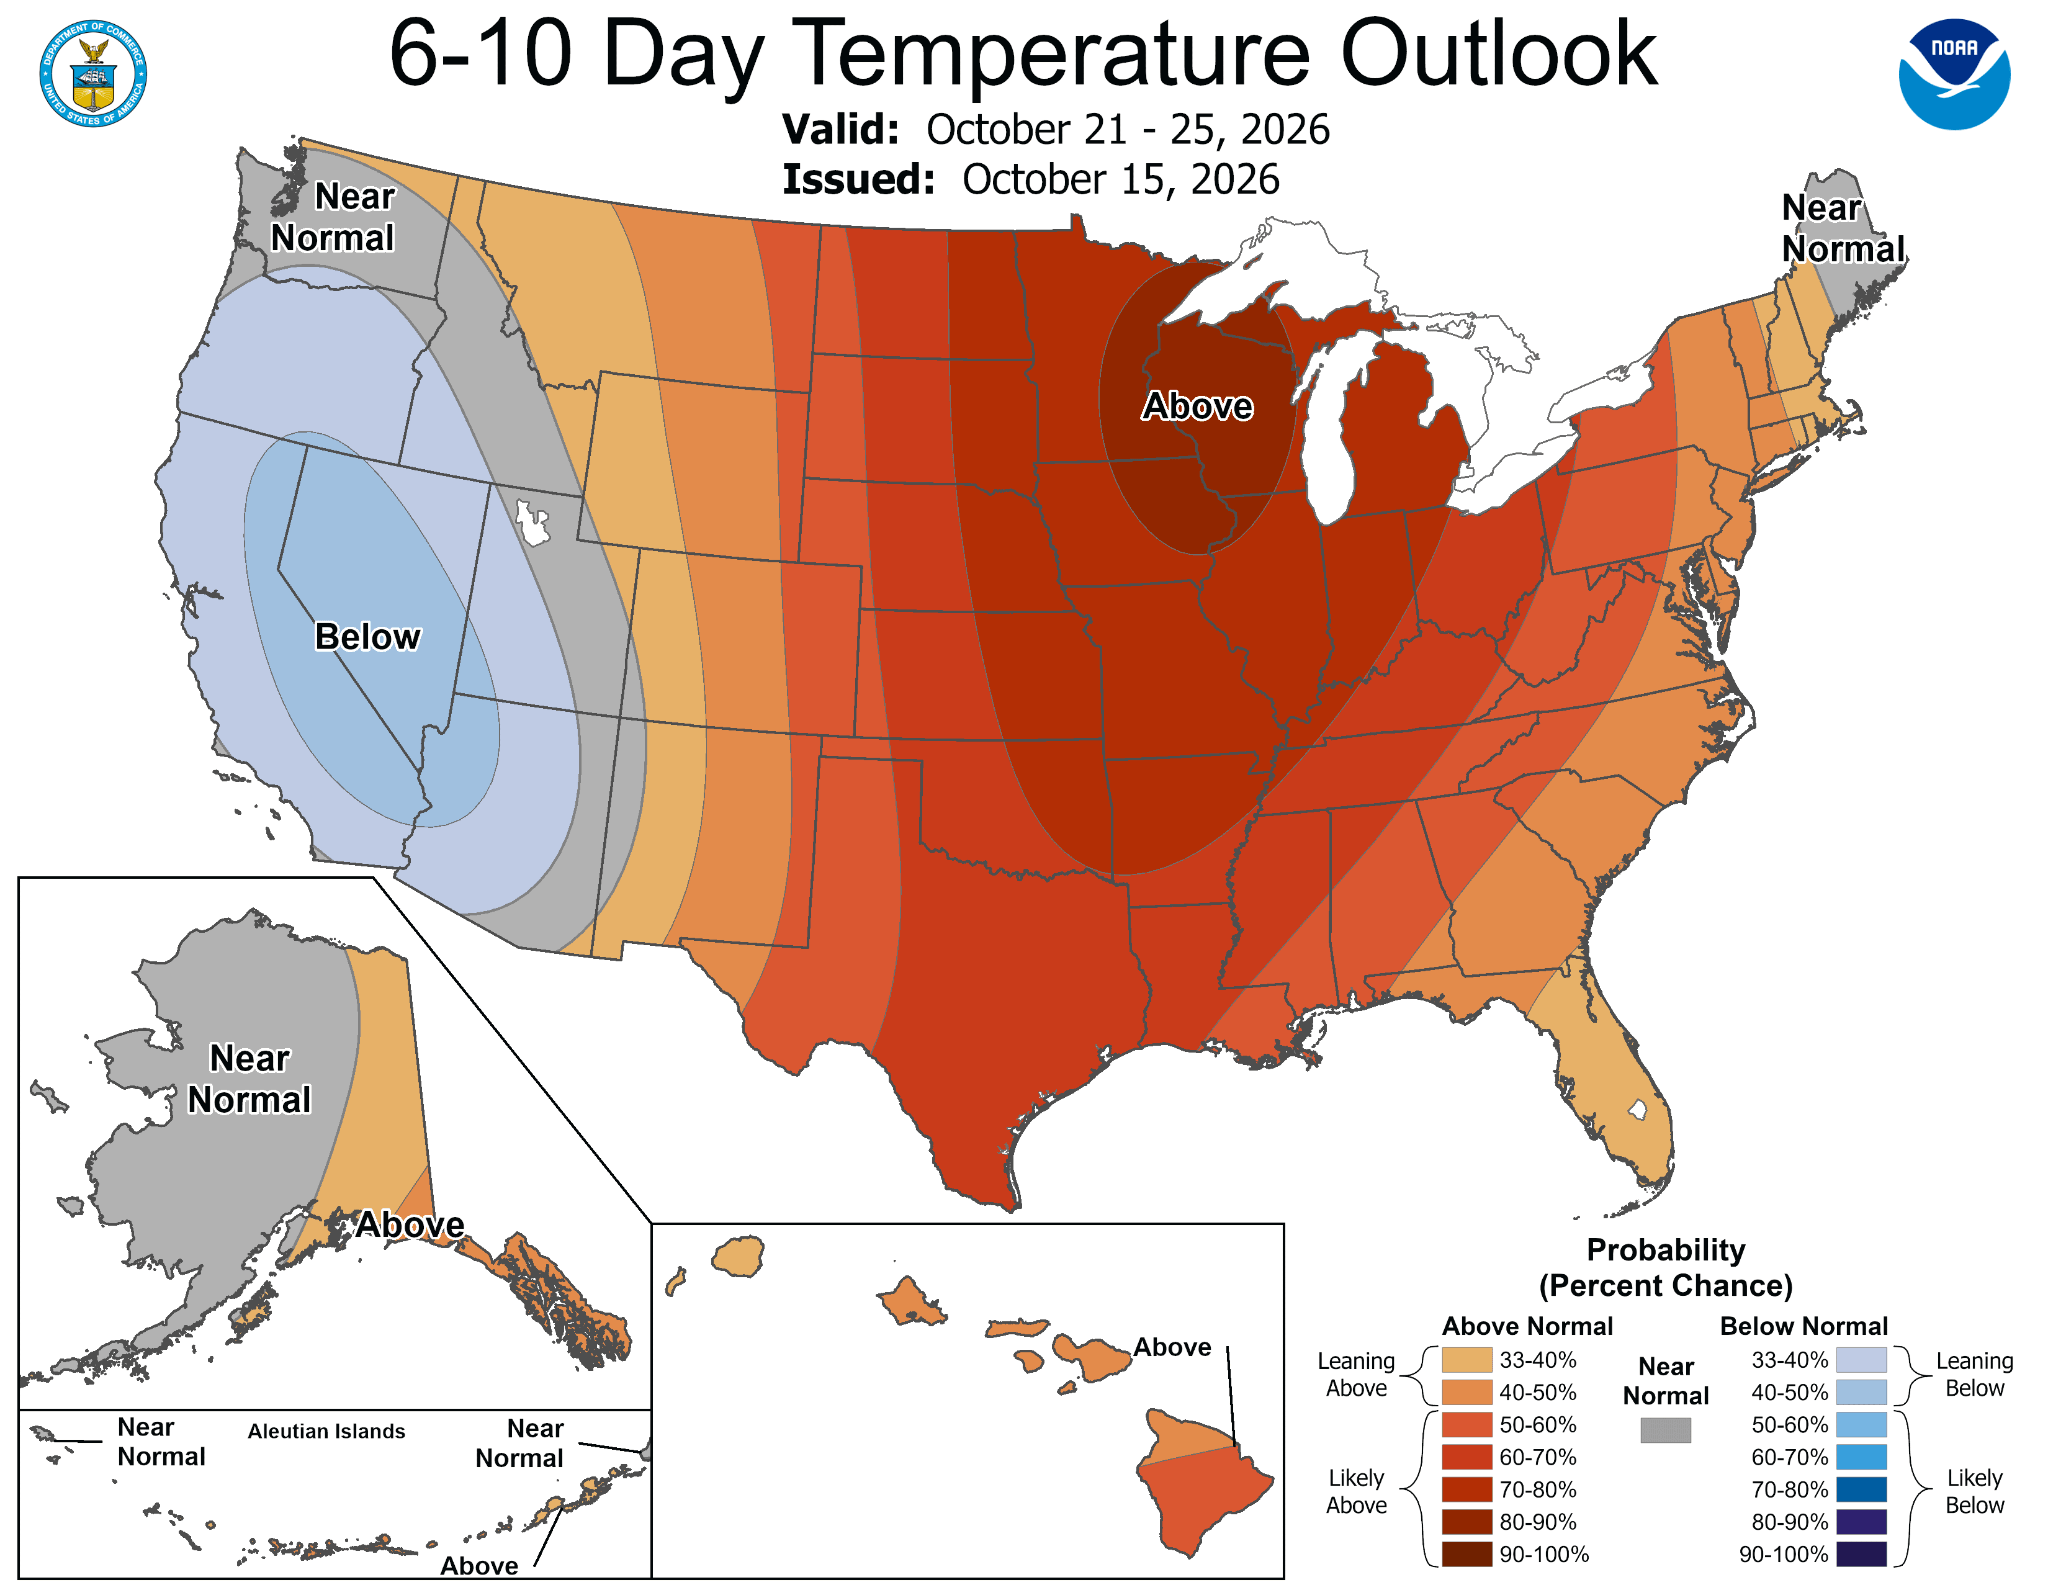
Les prévisions de la NOAA et du Commodity Weather Group pour la période du 20 au 29 octobre indiquent des températures supérieures à la normale dans le centre et l’est du pays. Les deux cartes de la NOAA, respectivement pour les prévisions à 6-10 et 8-14 jours, montrent de vastes zones de températures supérieures à la moyenne couvrant l’ensemble du corridor allant du Texas au Midwest jusqu’à la côte Est, avec les signaux les plus marqués dans la région des Grands Lacs et de la vallée de l’Ohio. Cela freine la demande précoce de chauffage en ce début de saison crucial.
Analyse technique
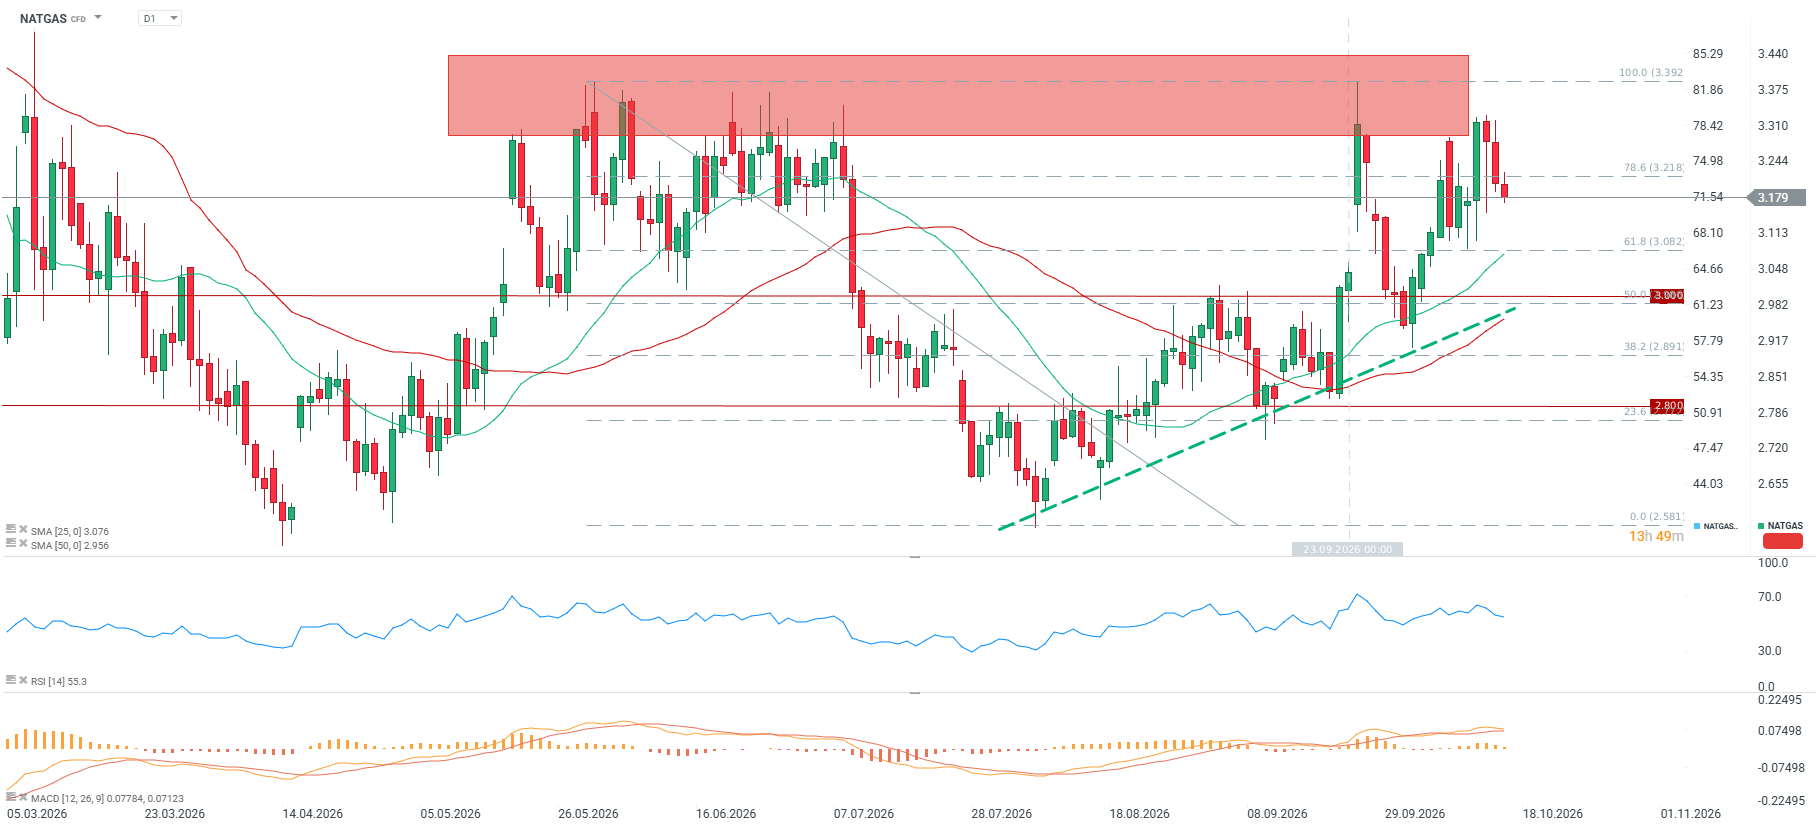
Le graphique journalier du NATGAS montre une évolution classique en range entre 2,6 et 3,39 USD/MMBtu, à l'intérieur de laquelle les cours évoluent depuis mars, avec des tests répétés de la même zone de résistance rouge (retracement de Fibonacci de 78,6 à 100 %, 3,22 à 3,39 USD) — une zone qui a repoussé les tentatives de hausse à trois reprises cette année (mai, juin, septembre/octobre).
Le cours, à 3,17 USD, se situe en dessous du retracement de 78,6 %, ce qui indique une pression baissière à court terme. En revanche, le cours reste au-dessus des moyennes mobiles simples (MMS) à 25 et 50, préservant ainsi la tendance haussière. Le RSI s’établit à 55, ne laissant entrevoir aucune orientation directionnelle marquée. Le MACD reste orienté à la hausse, bien que la dynamique s’affaiblisse clairement.
Positionnement : signal de contre-tendance record
L'élément le plus frappant de ce tableau est la divergence entre les cours et le positionnement spéculatif. Le rapport de la CFTC du 6 octobre fait état d'une position courte nette des gestionnaires de fonds s'élevant à -236 439 contrats, avec un score Z de positionnement de -2,15, ce qui correspond au 1er centile de la distribution historique.
Il s'agit du positionnement net le plus bas depuis 2020. Au cours de la dernière semaine, les fonds ont accru cette exposition courte nette de 5 419 contrats supplémentaires, ramenant la part des positions longues à 34,9 %. Il convient toutefois de noter que, malgré les opérations de couverture de positions courtes qui ont suivi, nous n’avons pas observé de forte remontée des cours : les positions courtes ont baissé parallèlement aux positions longues. De même, les positions courtes sont actuellement réduites en même temps que les positions longues.
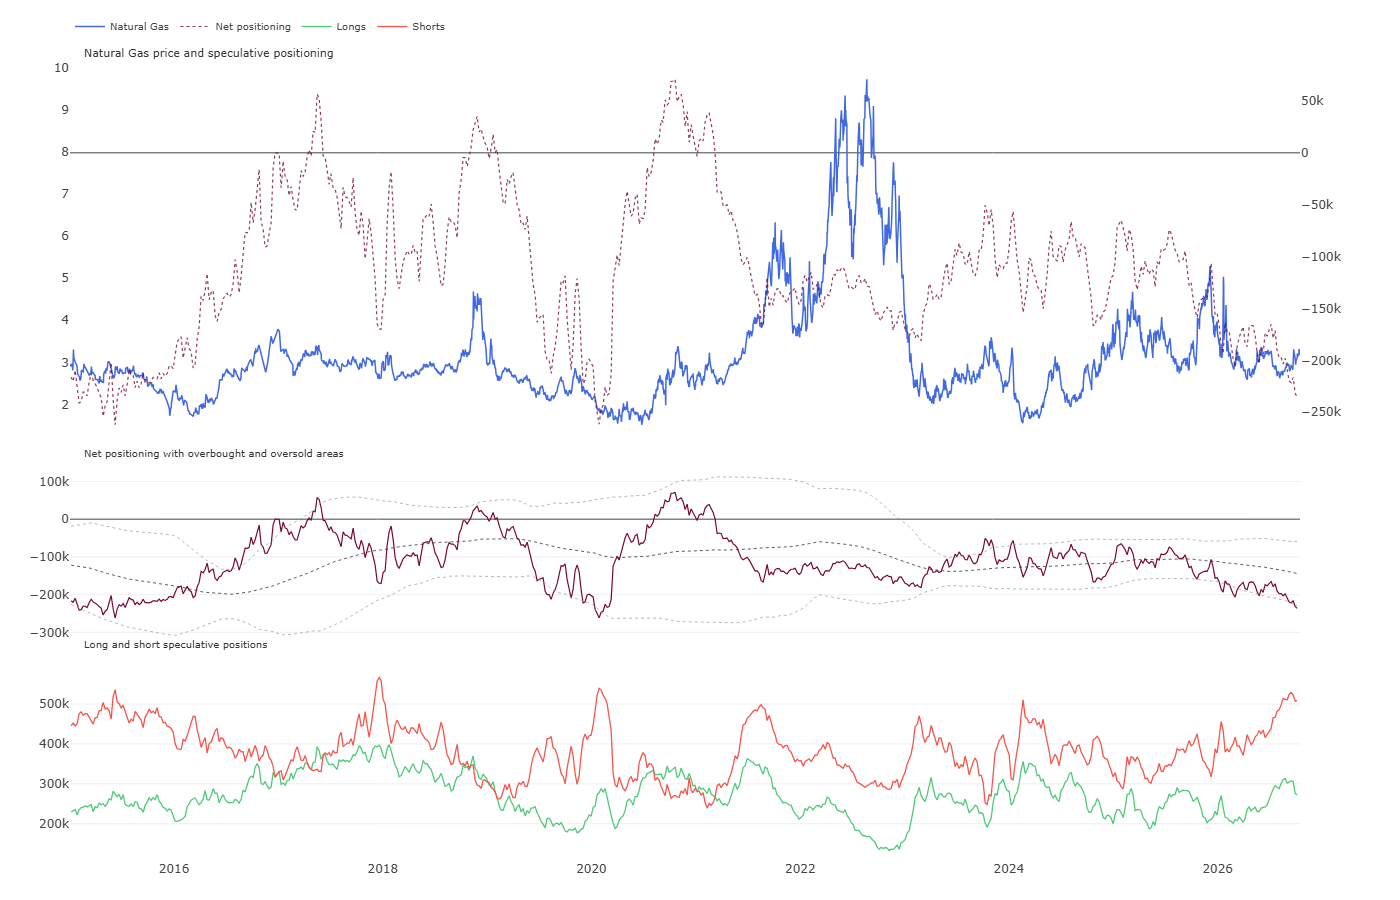
Ce positionnement baissier record et extrêmement unilatéral des fonds gérés, associé à une sous-évaluation des prix qui s'estompe (le score Z sur 5 ans est passé de -0,72 il y a six mois à -0,30 actuellement), crée un contexte classique de short squeeze.
Un marché où la quasi-totalité des acteurs spéculatifs sont positionnés à la baisse est exceptionnellement vulnérable à un revirement brutal à la moindre surprise négative du côté de l'offre (une nouvelle défaillance des infrastructures, un ralentissement plus rapide que prévu) ou à une série de rapports sur les stocks inférieurs aux prévisions.
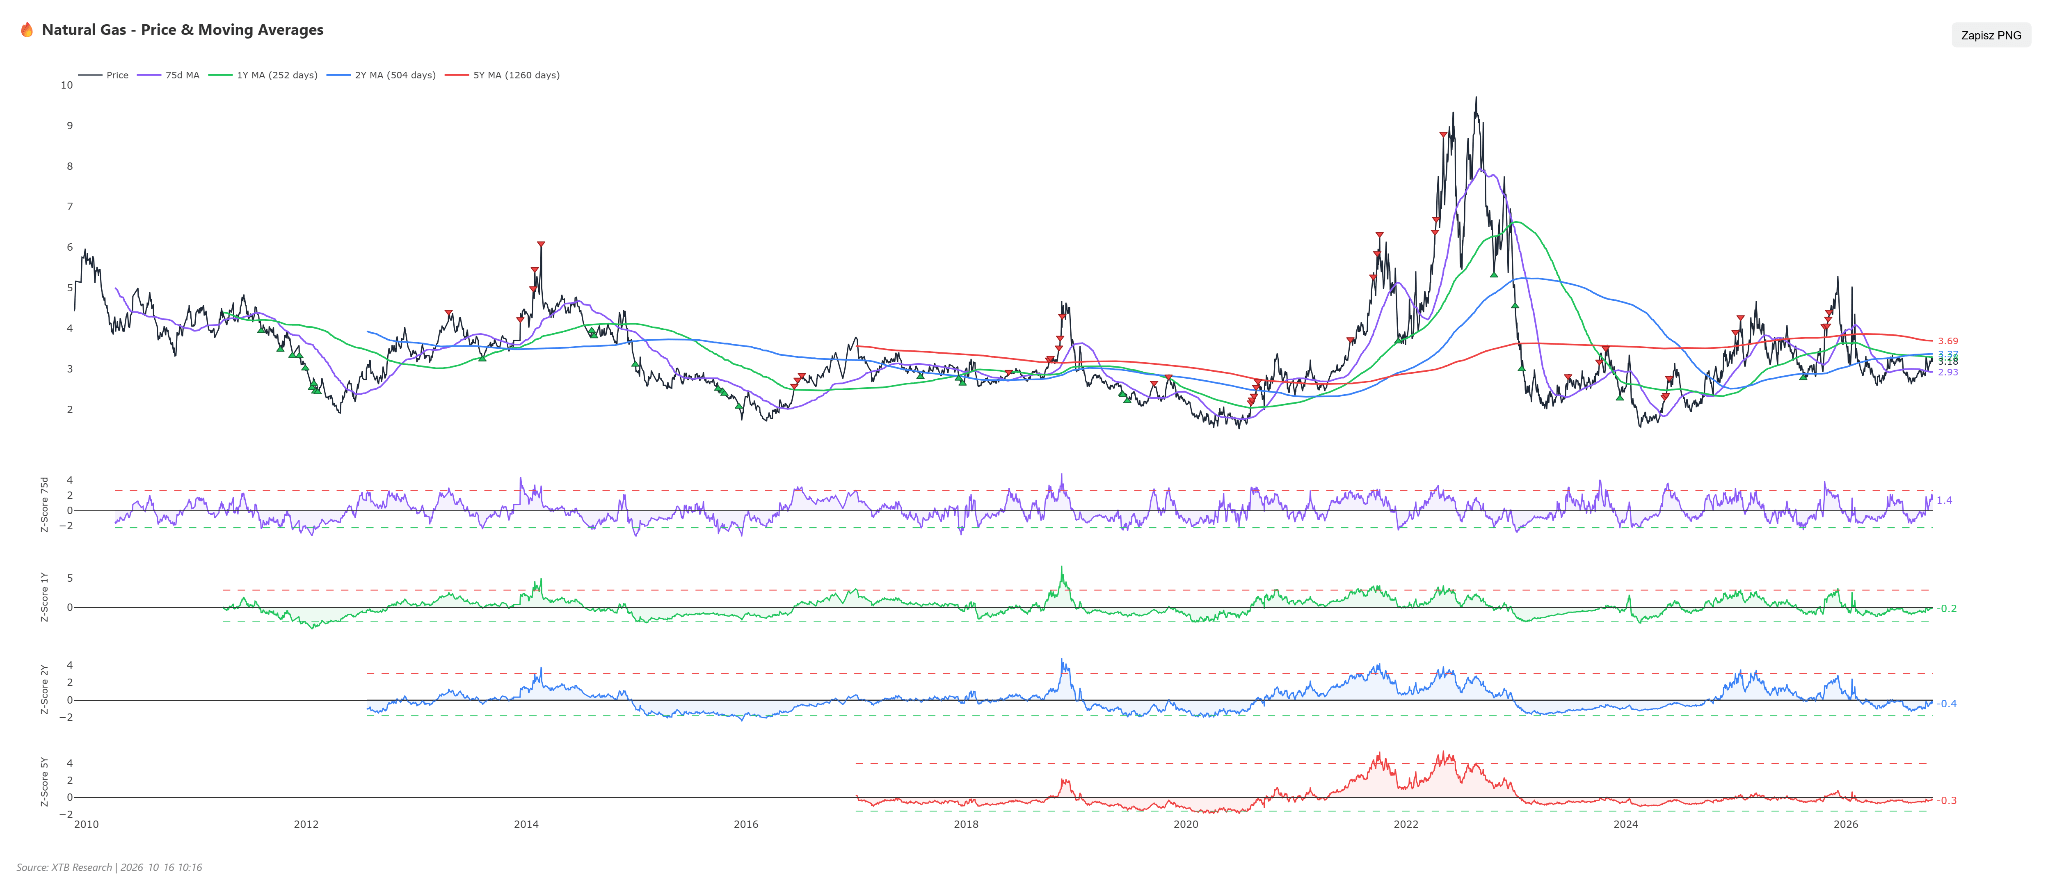
Le gaz commence à paraître légèrement cher par rapport à sa moyenne mobile sur 75 séances, mais l’amélioration observée par rapport aux moyennes sur 1, 2 et 5 ans suggère que nous pourrions assister à un rebond saisonnier classique. Source : XTB
Scénarios
Haussiers : Une production maintenue en dessous de 111 bcfd, un retour complet des flux de GNL au-dessus de 18 bcfd et l’arrivée du temps plus frais prévu fin octobre et début novembre entraîneraient un mouvement dynamique de couverture de positions courtes à partir de niveaux extrêmes. Un franchissement au-dessus de 3,30 $ ouvrirait la voie vers 3,39 $, avec un potentiel de hausse vers 3,55 $.
Scénario baissier : Une prolongation de la vague de chaleur jusqu’à la première quinzaine de novembre, combinée à une reprise rapide de la production sur la côte du Golfe au-delà de 113 bcfd, creuserait l’excédent de stockage par rapport à la norme sur cinq ans. Une chute sous la moyenne mobile simple (SMA) à 50 jours et le support à 3,05 $ ouvrirait la voie vers 2,85–2,90 $.


Calendrier économique : Chiffres définitifs de l'IPC de la zone euro, indice manufacturier américain et résultats des banques régionales
Calendrier économique - Chiffres définitifs de l'IPC de la zone euro, indice manufacturier américain et résultats des banques régionales

Avant l'ouverture : les craintes liées à la dette dans le secteur de l'IA ont pesé sur le moral des investisseurs, mais un rebond se profile

Résumé quotidien : Les métaux précieux et les indices boursiers rebondissent alors que les taux des bons du Trésor reculent
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."