

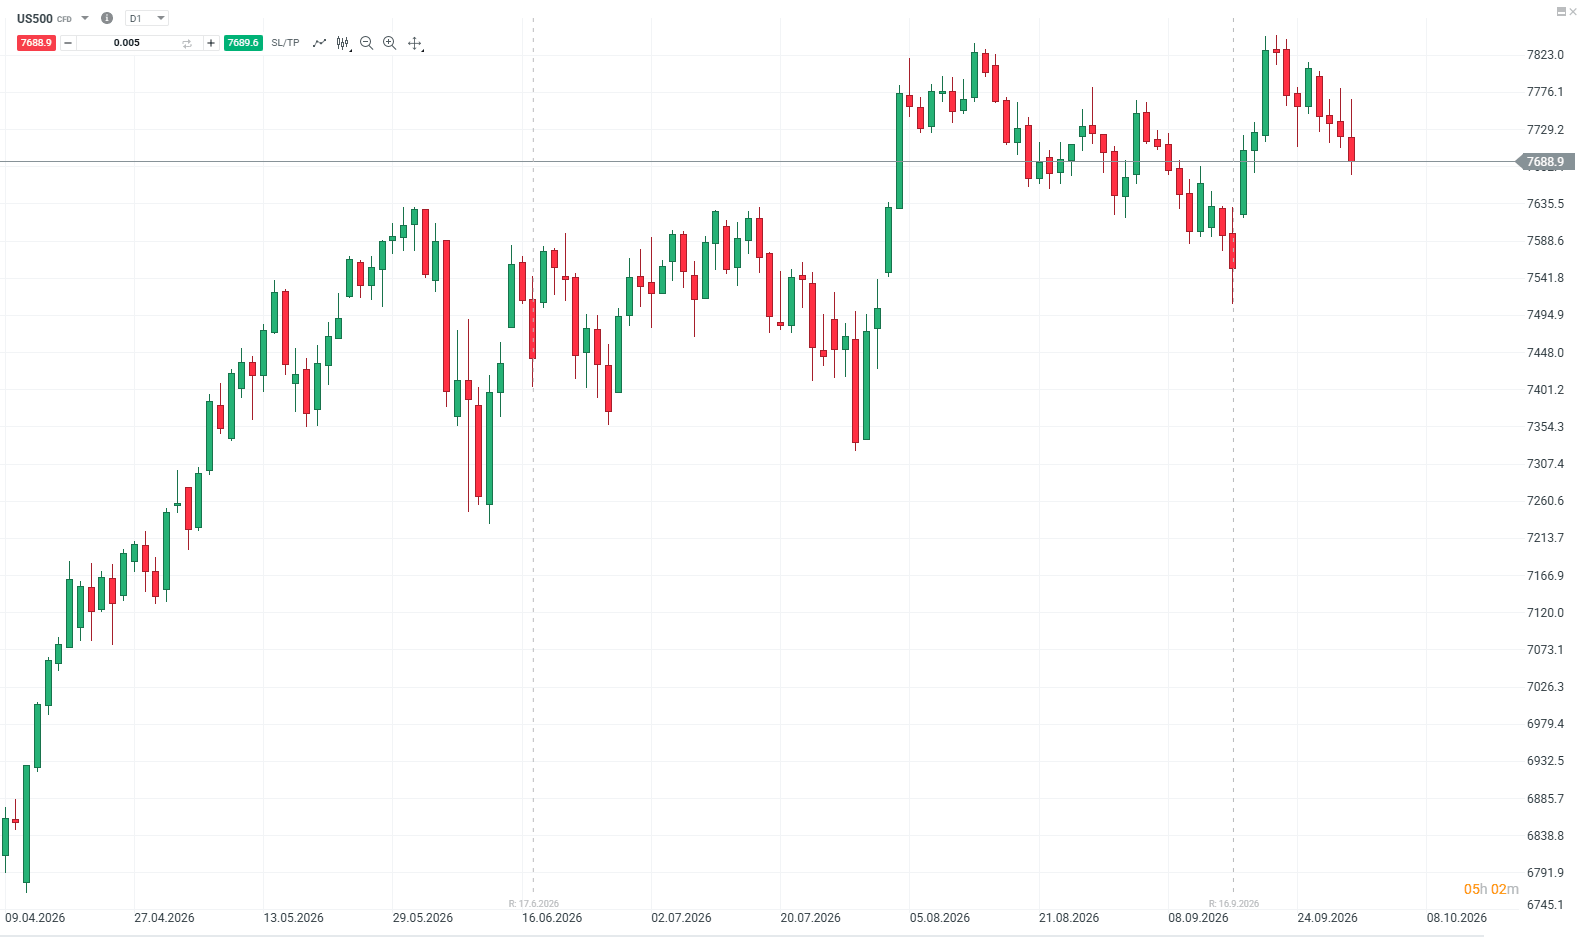
- Le S&P 500 cède 0,21%, le Nasdaq 100 abandonne 0,12% et le Dow Jones recule de 0,16% à la mi-séance américaine.
- Le rendement du bon du Trésor américain à 10 ans grimpe à 5,33%, s'établissant à un nouveau sommet annuel.
- Accenture bondit de 17,90% après ses résultats, et Synopsys s'adjuge 10,40% lors de sa journée investisseurs.
A la mi-séance américaine, Wall Street évolue dans le rouge avec un repli modéré de 0,03% pour le S&P 500, le Nasdaq 100 cède 0,10% et le Dow Jones 0,12%. La remontée persistante des rendements obligataires et des cours de l'énergie continue de peser sur les indices boursiers, effaçant le soutien apporté par des statistiques économiques américaines pourtant plus fermes que prévu. La séance prolonge ainsi le mouvement baissier entamé en fin de journée mercredi, maintenant la pression sur les valorisations des actions.
Wall Street sous la pression des taux souverains et de l'énergie
Poussée des rendements obligataires et fermeté du dollar
Le rendement du bon du Trésor américain à 10 ans progresse de 3 points de base pour atteindre 5,33%, signant un nouveau plus haut annuel. Le taux de référence s'achemine vers une huitième semaine consécutive de hausse, s'inscrivant sur des niveaux inédits depuis 2002.
Sur la partie plus longue de la courbe, le rendement à 30 ans s'inscrit également en hausse pour s'établir à 5,677%. La tension continue sur la dette souveraine entretient la fermeté du dollar américain, dont l'indice DXY poursuit sa progression. Face à la monnaie américaine, l'euro glisse à proximité de ses plus bas niveaux observés au cours de ces derniers mois.
La hausse simultanée des coûts d'emprunt d'État et des prix de l'énergie alimente la crainte de maintien de taux plus élevés exercés par la Réserve fédérale. Les anticipations de resserrement monétaire prolongé pèsent sur l'orientation globale des marchés d'actions.
Indicateurs économiques solides mais tensions inflationnistes
Les données macroéconomiques publiées ce jour témoignent d'une activité plus ferme qu'anticipée par le marché. Les inscriptions hebdomadaires au chômage ont reculé à 197 000 pour la semaine close le 26 septembre, sous le consensus. Le nombre de demandes continues a baissé à 1,701 million.
Dans le même temps, les dépenses de construction ont progressé de 0,9% au mois d'août pour atteindre 2 203 milliards de dollars, dépassant les attentes d'une stabilité. La hausse est portée par le secteur privé, alors que les dépenses publiques augmentent de 0,2%. Ces chiffres soulignent la capacité de résistance de l'économie réelle américaine face aux conditions financières actuelles.
L'indice ISM manufacturier s'est quant à lui affiché à 54,5 en septembre, légèrement en deçà des 55 attendus. Toutefois, le sous-indice des prix payés a enregistré un bond à 77,9 contre 72,3 prévus et 71,1 en août. Le regain de tensions sur les coûts de production ravive les inquiétudes liées à la persistance de l'inflation.
Analyse sectorielle et valeurs en mouvement à la mi-séance
Résilience de la technologie et tendances des services informatiques
À l'image de la séance précédente, le secteur technologique et celui de l'énergie constituent les deux seuls compartiments en hausse du S&P 500. Les neuf autres secteurs évoluent dans le rouge à mi-parcours. La technologie confirme sa position relative favorable, après avoir été le seul secteur à terminer le mois de septembre avec un solde positif.
Au sein du secteur, Accenture s'illustre par un bond de 17,90% après avoir fait part de prévisions révisées à la hausse et de commandes de 22,2 milliards de dollars au quatrième trimestre. L'entreprise anticipe une croissance annuelle de son chiffre d'affaires entre 3% et 6%, dépassant l'estimation. La publication soutient l'ensemble du segment des logiciels et services informatiques.
À l'inverse, l'action Micron Technology cède du terrain en raison d'une contraction de ses marges brutes à court terme et d'une hausse prévisionnelle des charges d'exploitation de 1,5 milliard de dollars pour 2027. De son côté, Synopsys (SNPS) s'adjuge 10,40% après la présentation lors de sa journée investisseurs d'objectifs de croissance révisés à la hausse.
Forts décalages sur les valeurs bancaires, nucléaires et individuelles
Le secteur bancaire connaît une nouvelle séance difficile avec des baisses prolongées pour les grandes banques américaines. Le niveau élevé des rendements obligataires continue d'inquiéter la cote quant aux perspectives de distribution de crédit et à l'impact sur les taux d'intérêt.
Dans le secteur de l'énergie et des services publics, Constellation Energy gagne 2,40% à la suite de la signature d'un contrat d'achat d'électricité de 20 ans avec Amazon. Cet accord prévoit plus de 3 milliards de dollars d'investissements pour déployer 190 MW de capacités décarbonées entre 2030 et 2032.
Source : xStation5
❓ FAQ
Pourquoi le S&P 500 et Wall Street sont-ils sous pression à la mi-séance ? Le repli du S&P 500 s'explique principalement par la hausse continue des rendements obligataires américains et des prix de l'énergie. Le taux du bon du Trésor à 10 ans a atteint un nouveau sommet annuel à 5,33%, ravivant les craintes d'un maintien prolongé de la politique monétaire stricte de la Fed.
Quels secteurs de Wall Street résistent le mieux ce jeudi ? Le secteur technologique et l'énergie sont les deux seuls compartiments du S&P 500 à progresser à la mi-séance. La hausse dans la technologie est tirée par les valeurs de logiciels et de services informatiques, illustrée par le bond de 17,90% d'Accenture.
Comment réagissent les actions américaines aux données économiques du jour ? Bien que les demandes d'allocations chômage et les dépenses de construction se soient révélées plus solides que prévu, le bond de l'indice des prix payés au sein de l'ISM manufacturier à 77,9 entretient les craintes inflationnistes. Les investisseurs privilégient la prudence face aux taux d'intérêt élevés sur le marché des actions américaines.

Les États-Unis sont confrontés à un problème lié au diesel. On demande désormais à l'Europe de puiser dans ses réserves.


BREAKING : Les chiffres de l'indice ISM manufacturier américain sont en deçà des attentes. Le dollar réagit vivement


Ouverture US : Micron redonne confiance dans l'essor sans fin de l'IA

Le bitcoin s'affaiblit sous la pression du dollar. Quelle sera la prochaine évolution des cours des cryptomonnaies ?
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."