


Depuis plusieurs semaines déjà, une proposition circule, avec plus ou moins d’intensité, dans le débat public américain visant à instaurer une interdiction des exportations de diesel en provenance des États-Unis, pour une durée d’environ 90 jours.
Cette mesure vise bien entendu à réduire la forte pression qui pèse sur le marché américain des carburants à l’approche d’élections cruciales pour l’administration actuelle.
Cours du pétrole à l’occasion de la « Fête du Travail » aux États-Unis [2000–2026]
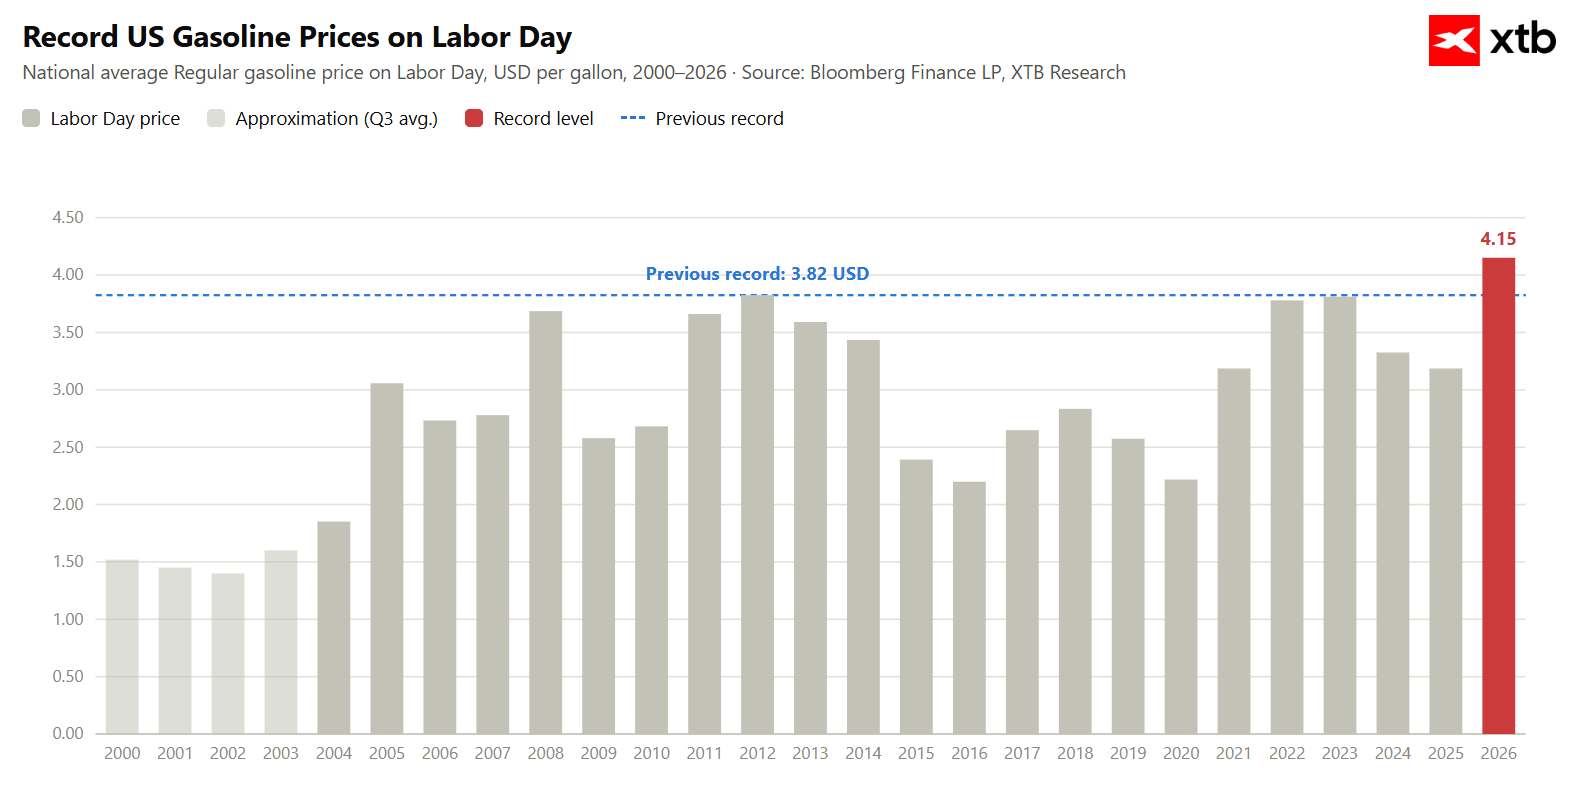
La situation est grave du point de vue des républicains et des États-Unis en raison de la dépendance extrême du pays vis-à-vis de la consommation de carburant. Les prix des carburants atteignent des niveaux records, et des informations isolées faisant état de pénuries physiques de certains produits pétroliers apparaissent de plus en plus souvent. À l’approche des élections de mi-mandat, les prix des carburants revêtent une importance cruciale, et malgré le caractère radical et intrusif de cette solution, de nombreux acteurs du marché ne l’écartent pas.
Pourquoi le diesel ? L’industrie pétrolière présente un certain nombre de caractéristiques complexes, et l’une d’entre elles est que le déficit actuel ne se situe pas du côté du pétrole, mais du côté des capacités de raffinage. Et parmi les produits raffinés, ce sont les pénuries les plus importantes qui touchent actuellement le marché du diesel.
La guerre dans le golfe Persique a privé le marché de plusieurs à plus d’une douzaine de pour cent de la capacité mondiale de raffinage (selon le produit). Des tensions sur l’offre sont également présentes en Russie. L’année dernière, la Russie représentait environ 5 % de l’offre mondiale de ce type de carburant. Une campagne de frappes contre
les infrastructures de raffinage russes, dont l’ampleur et l’efficacité ne cessent de croître, a mis hors service une grande partie de sa capacité d’exportation.
La pénurie de ce carburant est particulièrement problématique dans le contexte de la saison des récoltes. Bien que Donald Trump se soit exprimé favorablement sur une telle solution, celle-ci reste peu probable, et d’autres représentants de l’administration vont même jusqu’à nier la possibilité de mettre en œuvre une telle interdiction.
Toutefois, en supposant le pire scénario, cela place-t-il l’Europe dans une situation aussi critique que le suggèrent de nombreux commentateurs ?
Le transit de pétrole par le détroit d’Ormuz selon HormuzTracker.com
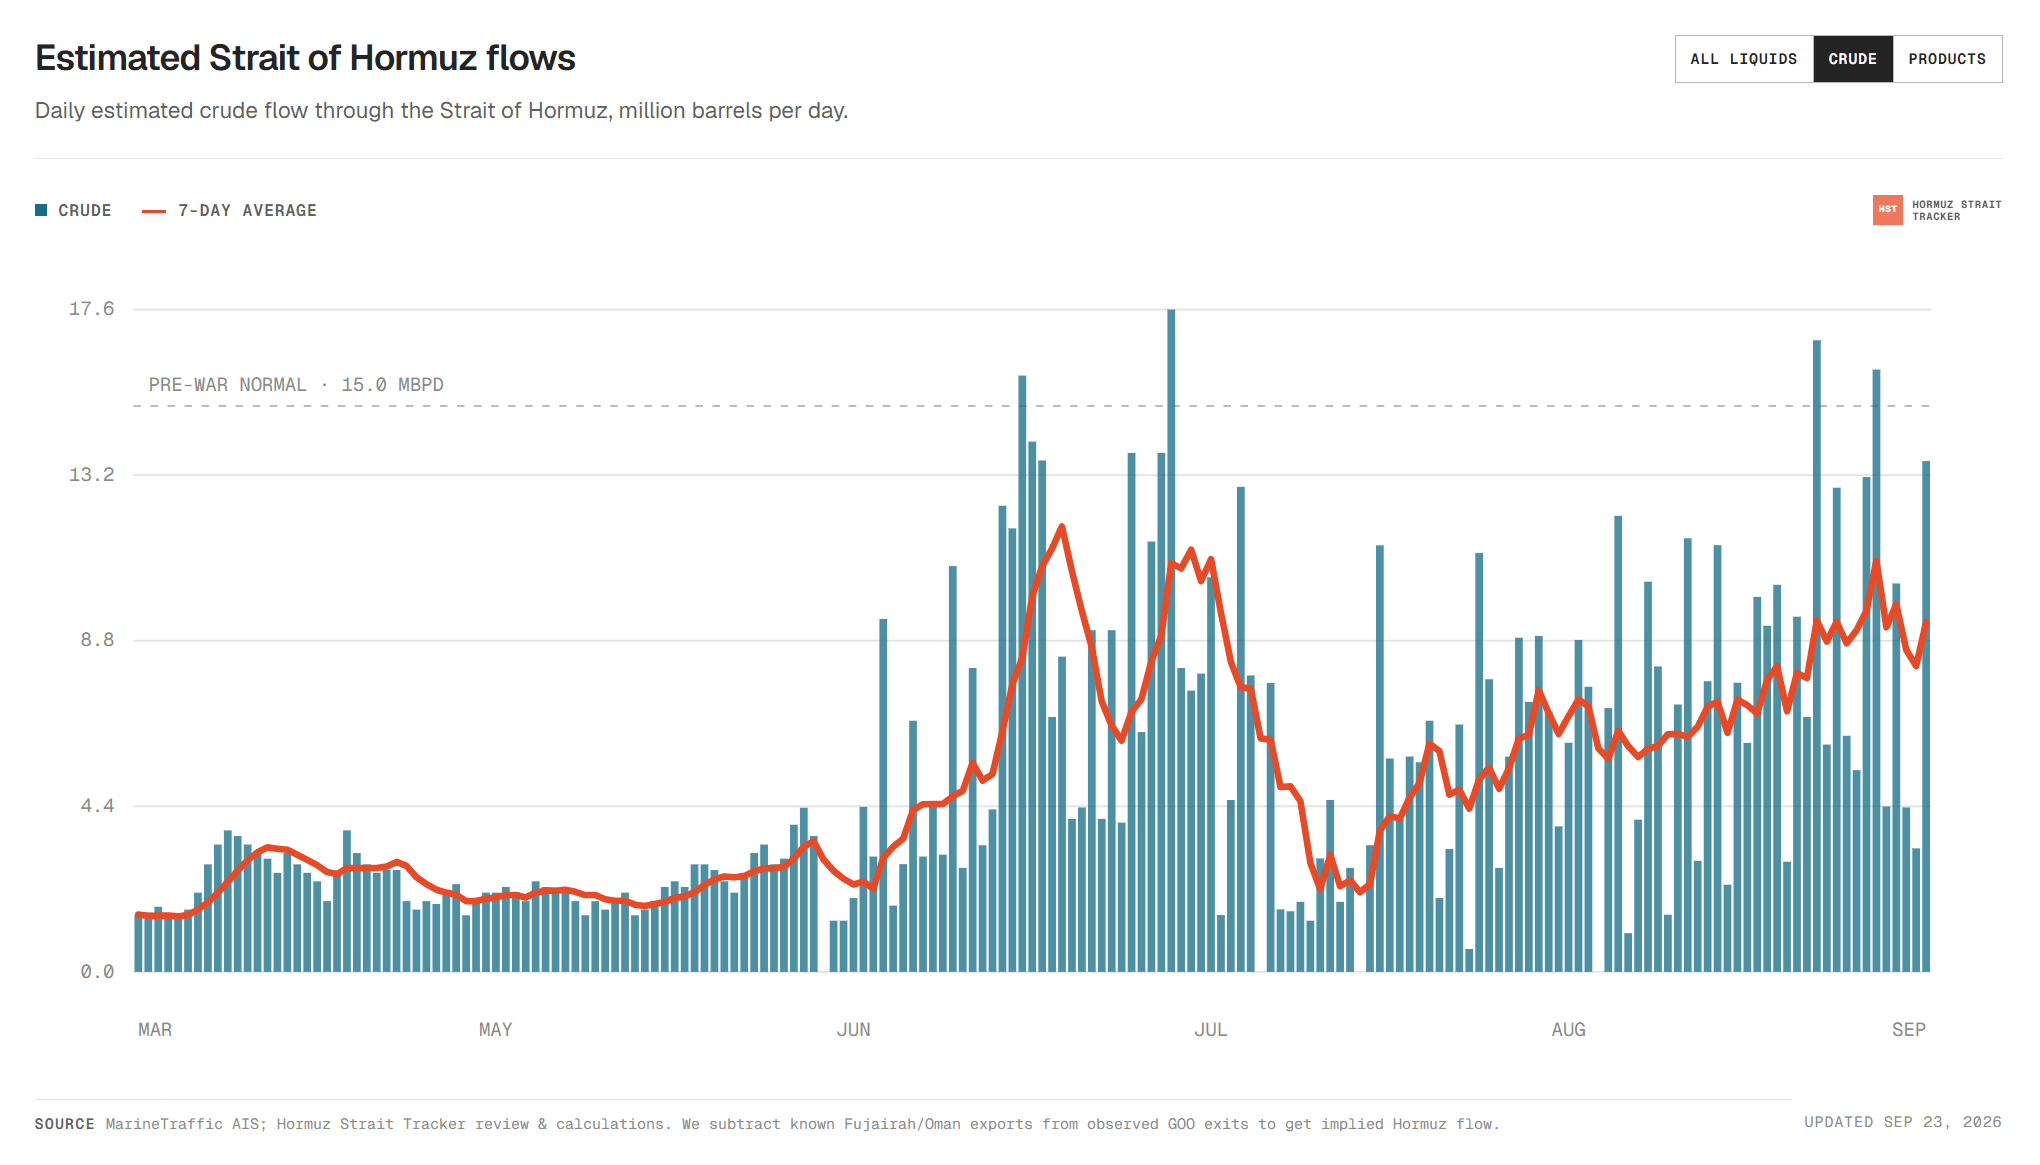
Il convient de souligner que la pénurie touche actuellement le secteur du raffinage, et non celui de l’extraction. Les réserves stratégiques de pétrole brut mobilisées depuis le début du conflit ont permis de compenser une grande partie de ce déficit. Depuis quelque temps déjà, cependant, de plus en plus de données indiquent que les « navires contournant le blocus » sont en mesure de faire sortir du détroit d’Ormuz une quantité de pétrole suffisante pour couvrir la demande mondiale. La pénurie concerne donc le carburant, et non le pétrole.
Le marché des carburants, cependant, tant en Europe qu’à l’échelle mondiale, présente une situation totalement différente.
Graphique illustrant l’intensité du PIB par rapport à la consommation de pétrole [2000–2025]
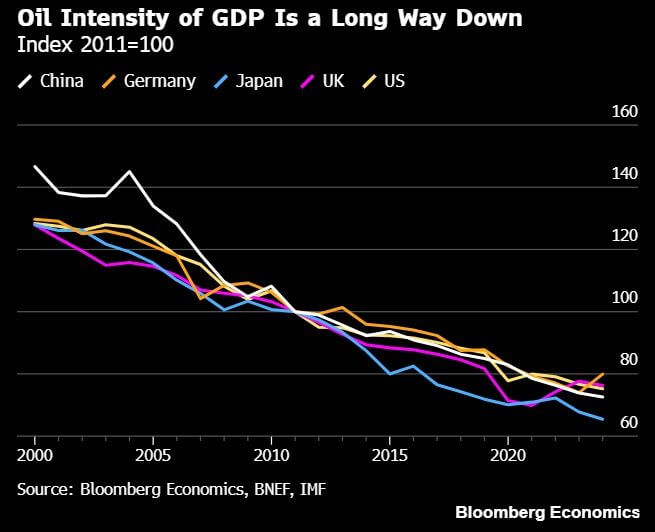
Source: Bloomberg Finance
Aujourd’hui, tant au niveau mondial qu’en Europe, l’indicateur d’intensité de la consommation de carburant par unité de PIB généré est, d’un ordre de grandeur, le plus bas. La tendance mondiale à l’abandon des combustibles fossiles, conséquence de la guerre du Golfe, ne fera sans doute que s’accélérer.
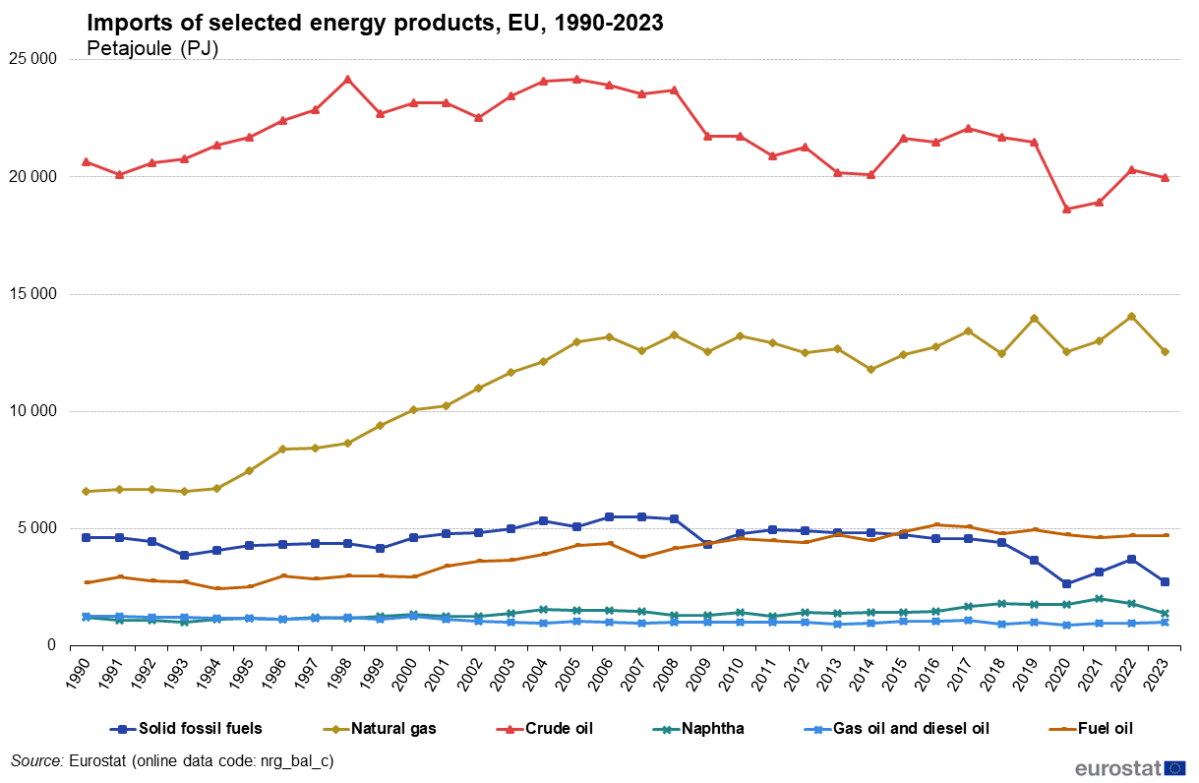
Graphique des importations de matières premières et de carburants dans l’UE [1997–2023]
Source: Eurostat
La plus grande dépendance de l’Europe à cet égard ne concerne ni le pétrole brut ni les carburants, mais le gaz naturel, qui, malgré les difficultés, continue d’être acheminé vers l’Europe, notamment depuis la Norvège ou les États-Unis.
L’Europe importe environ 95 % de son pétrole, mais seulement environ 10 % de son gazole. En ce qui concerne l’essence, l’Europe est un exportateur net. Par conséquent, une hypothétique interdiction des exportations de gazole en provenance des États-Unis constituerait un défi, mais pas une catastrophe.
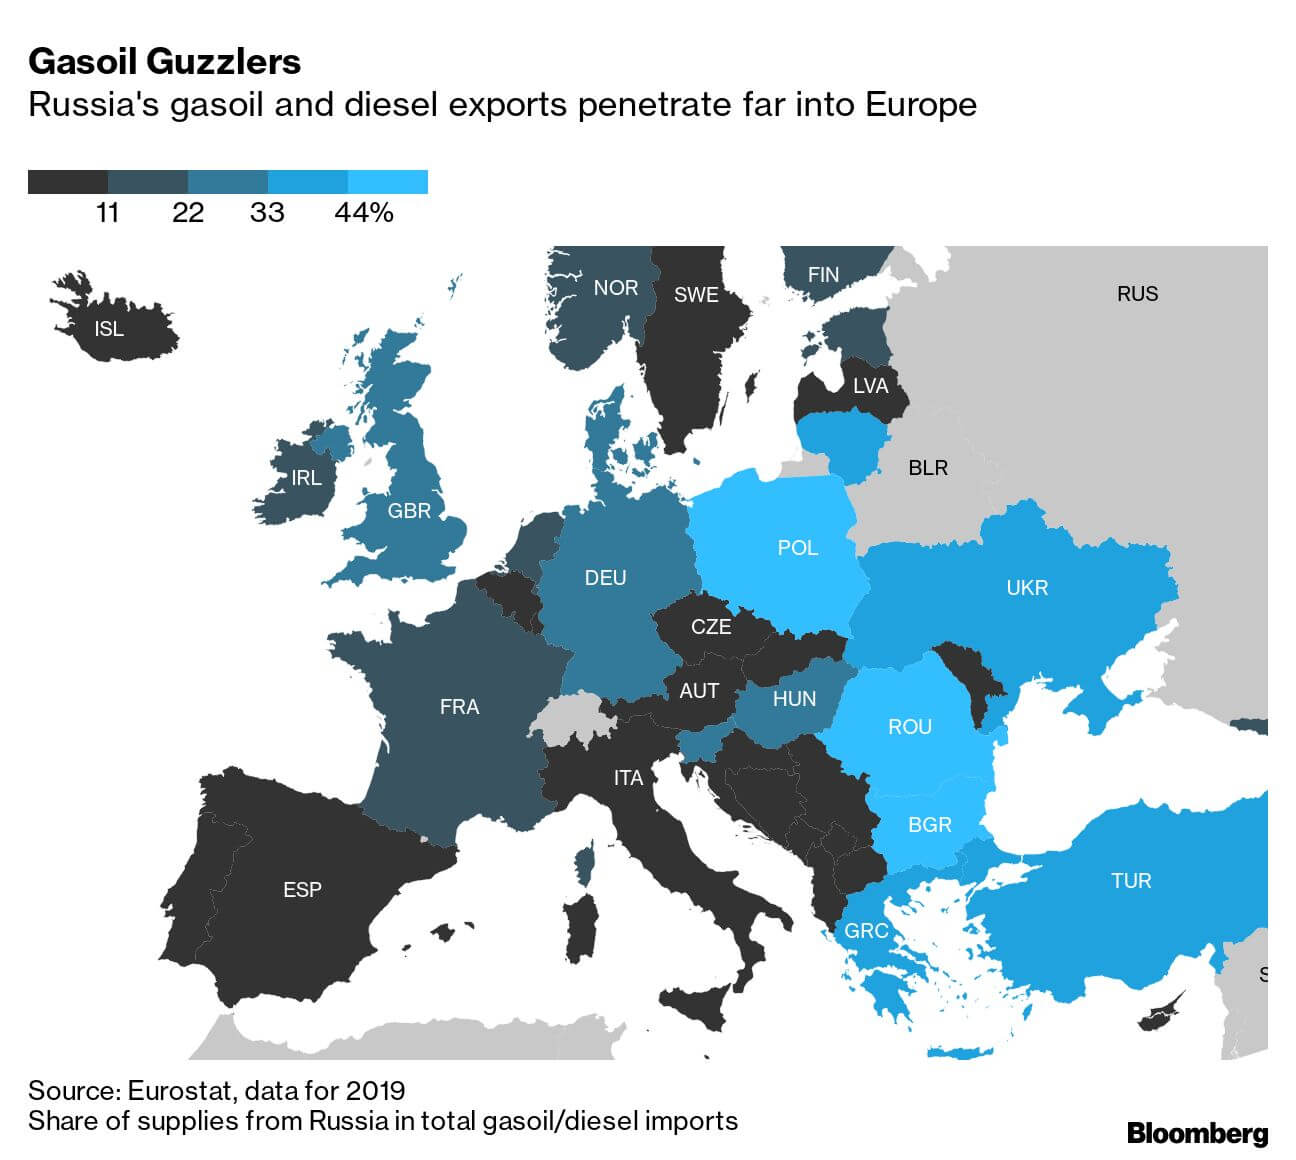
Importations de gazole russe [2019]
Source: Bloomberg Finance LP
Toutefois, ce défi n’est pas réparti de manière uniforme sur l’ensemble du continent. Les pays d’Europe centrale et orientale pourraient être davantage exposés aux fluctuations des prix et à l’évolution de l’équilibre de l’offre, notamment en raison d’importants retards dans la mise en œuvre des objectifs de la politique environnementale de l’UE. En conséquence, cela pourrait entraîner une inflation plus élevée dans les pays de cette région, mais aucune pénurie n’est actuellement prévue.
Kamil Szczepański
Analyste des marchés financiers, XTB



Résumé quotidien : le dollar américain atteint de nouveaux sommets, Wall Street, l'or et le bitcoin reculent (23.09.2026)

Ouverture US : le Nasdaq recule après avoir atteint un plus haut historique (23.09.2026)
BREAKING : Les bons résultats de l'indice PMI ne sont pas favorables à l'euro ! La paire EUR/USD teste le seuil clé de 1,1400



🛢️Le WTI frôle les 90 dollars.
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."