

- Le cours au comptant de l'or a chuté à 3 559 dollars l'once, enregistrant une baisse de plus de 34 % par rapport à son plus haut niveau atteint en janvier.
- L'argent a chuté à 42,15 dollars l'once, soit une baisse hebdomadaire de 14 %.
- La Fed laisse entrevoir des hausses de taux plutôt que des baisses, ce qui fait grimper les rendements réels.
- Les liquidations forcées liées aux pertes subies sur les marchés boursiers accélèrent la vague de ventes sur l'or.

- Le cours au comptant de l'or a chuté à 3 559 dollars l'once, enregistrant une baisse de plus de 34 % par rapport à son plus haut niveau atteint en janvier.
- L'argent a chuté à 42,15 dollars l'once, soit une baisse hebdomadaire de 14 %.
- La Fed laisse entrevoir des hausses de taux plutôt que des baisses, ce qui fait grimper les rendements réels.
- Les liquidations forcées liées aux pertes subies sur les marchés boursiers accélèrent la vague de ventes sur l'or.
L'or s'apprête à connaître sa pire semaine depuis mars et a chuté à son plus bas niveau depuis septembre 2025. Il a déjà perdu plus de 34 % depuis son pic de janvier. Le rythme de la vague de ventes de ces deux dernières semaines reflète presque exactement celui de mars 2020. À l'époque, un rebond brutal avait suivi une vague de ventes forcées. Cette fois-ci, cependant, le moteur qui avait alimenté ce mouvement à l'époque fait défaut : la Fed ne baisse pas ses taux, mais laisse entrevoir des hausses.
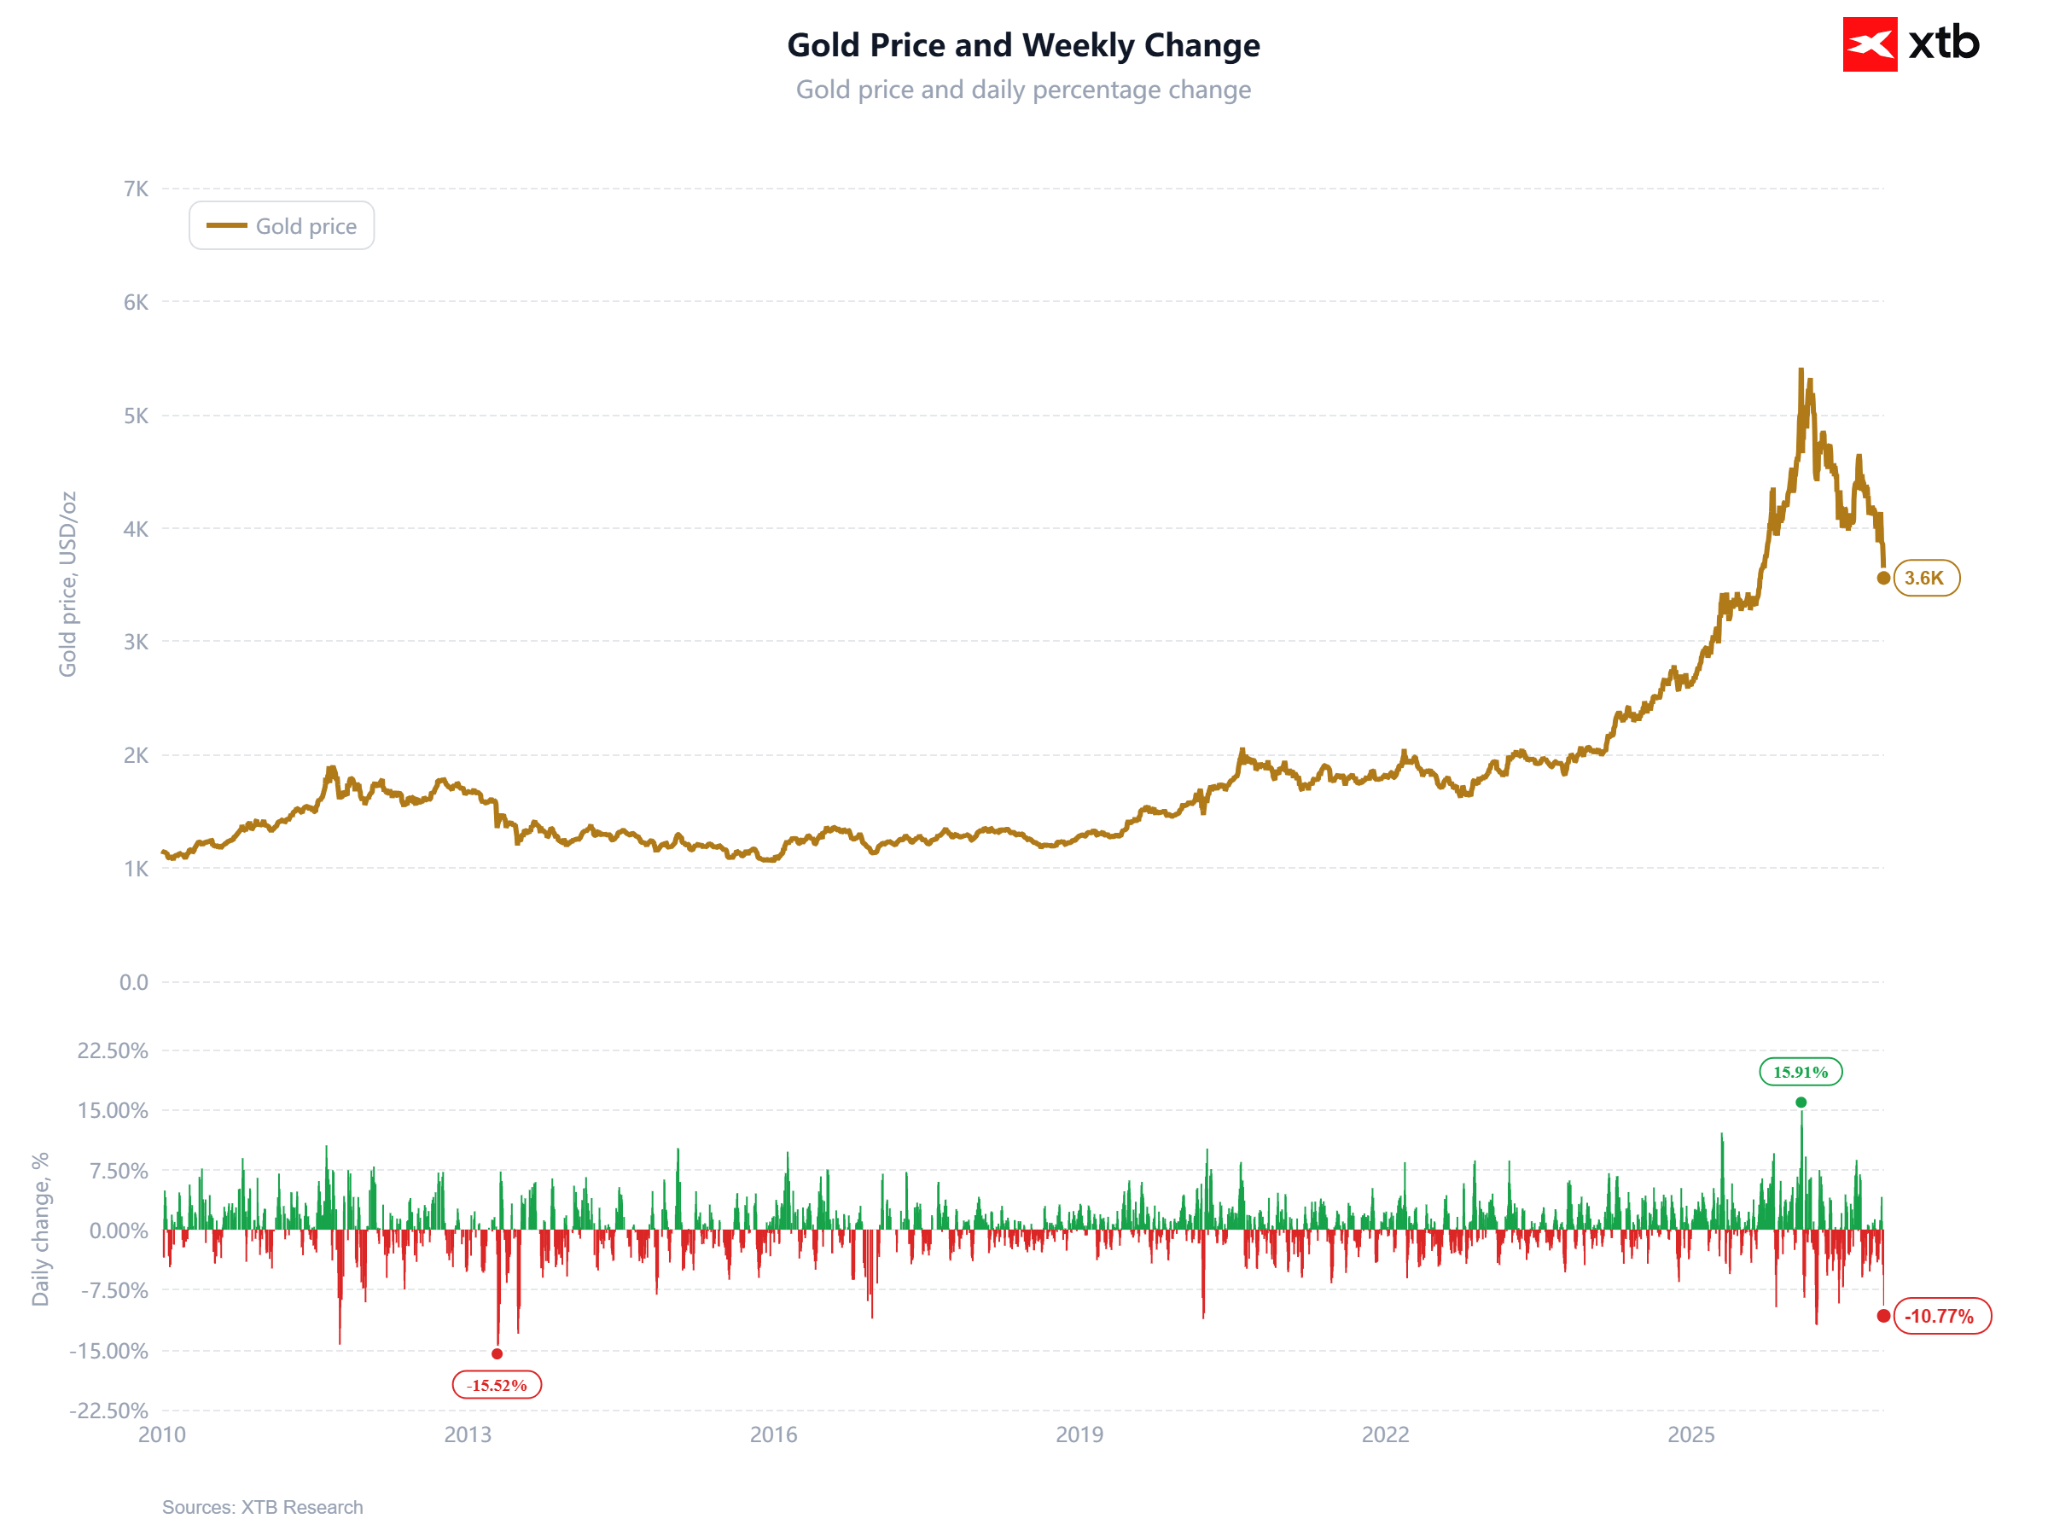
La semaine qui s'achève est sans doute la pire pour l'or depuis mars. Source : XTB
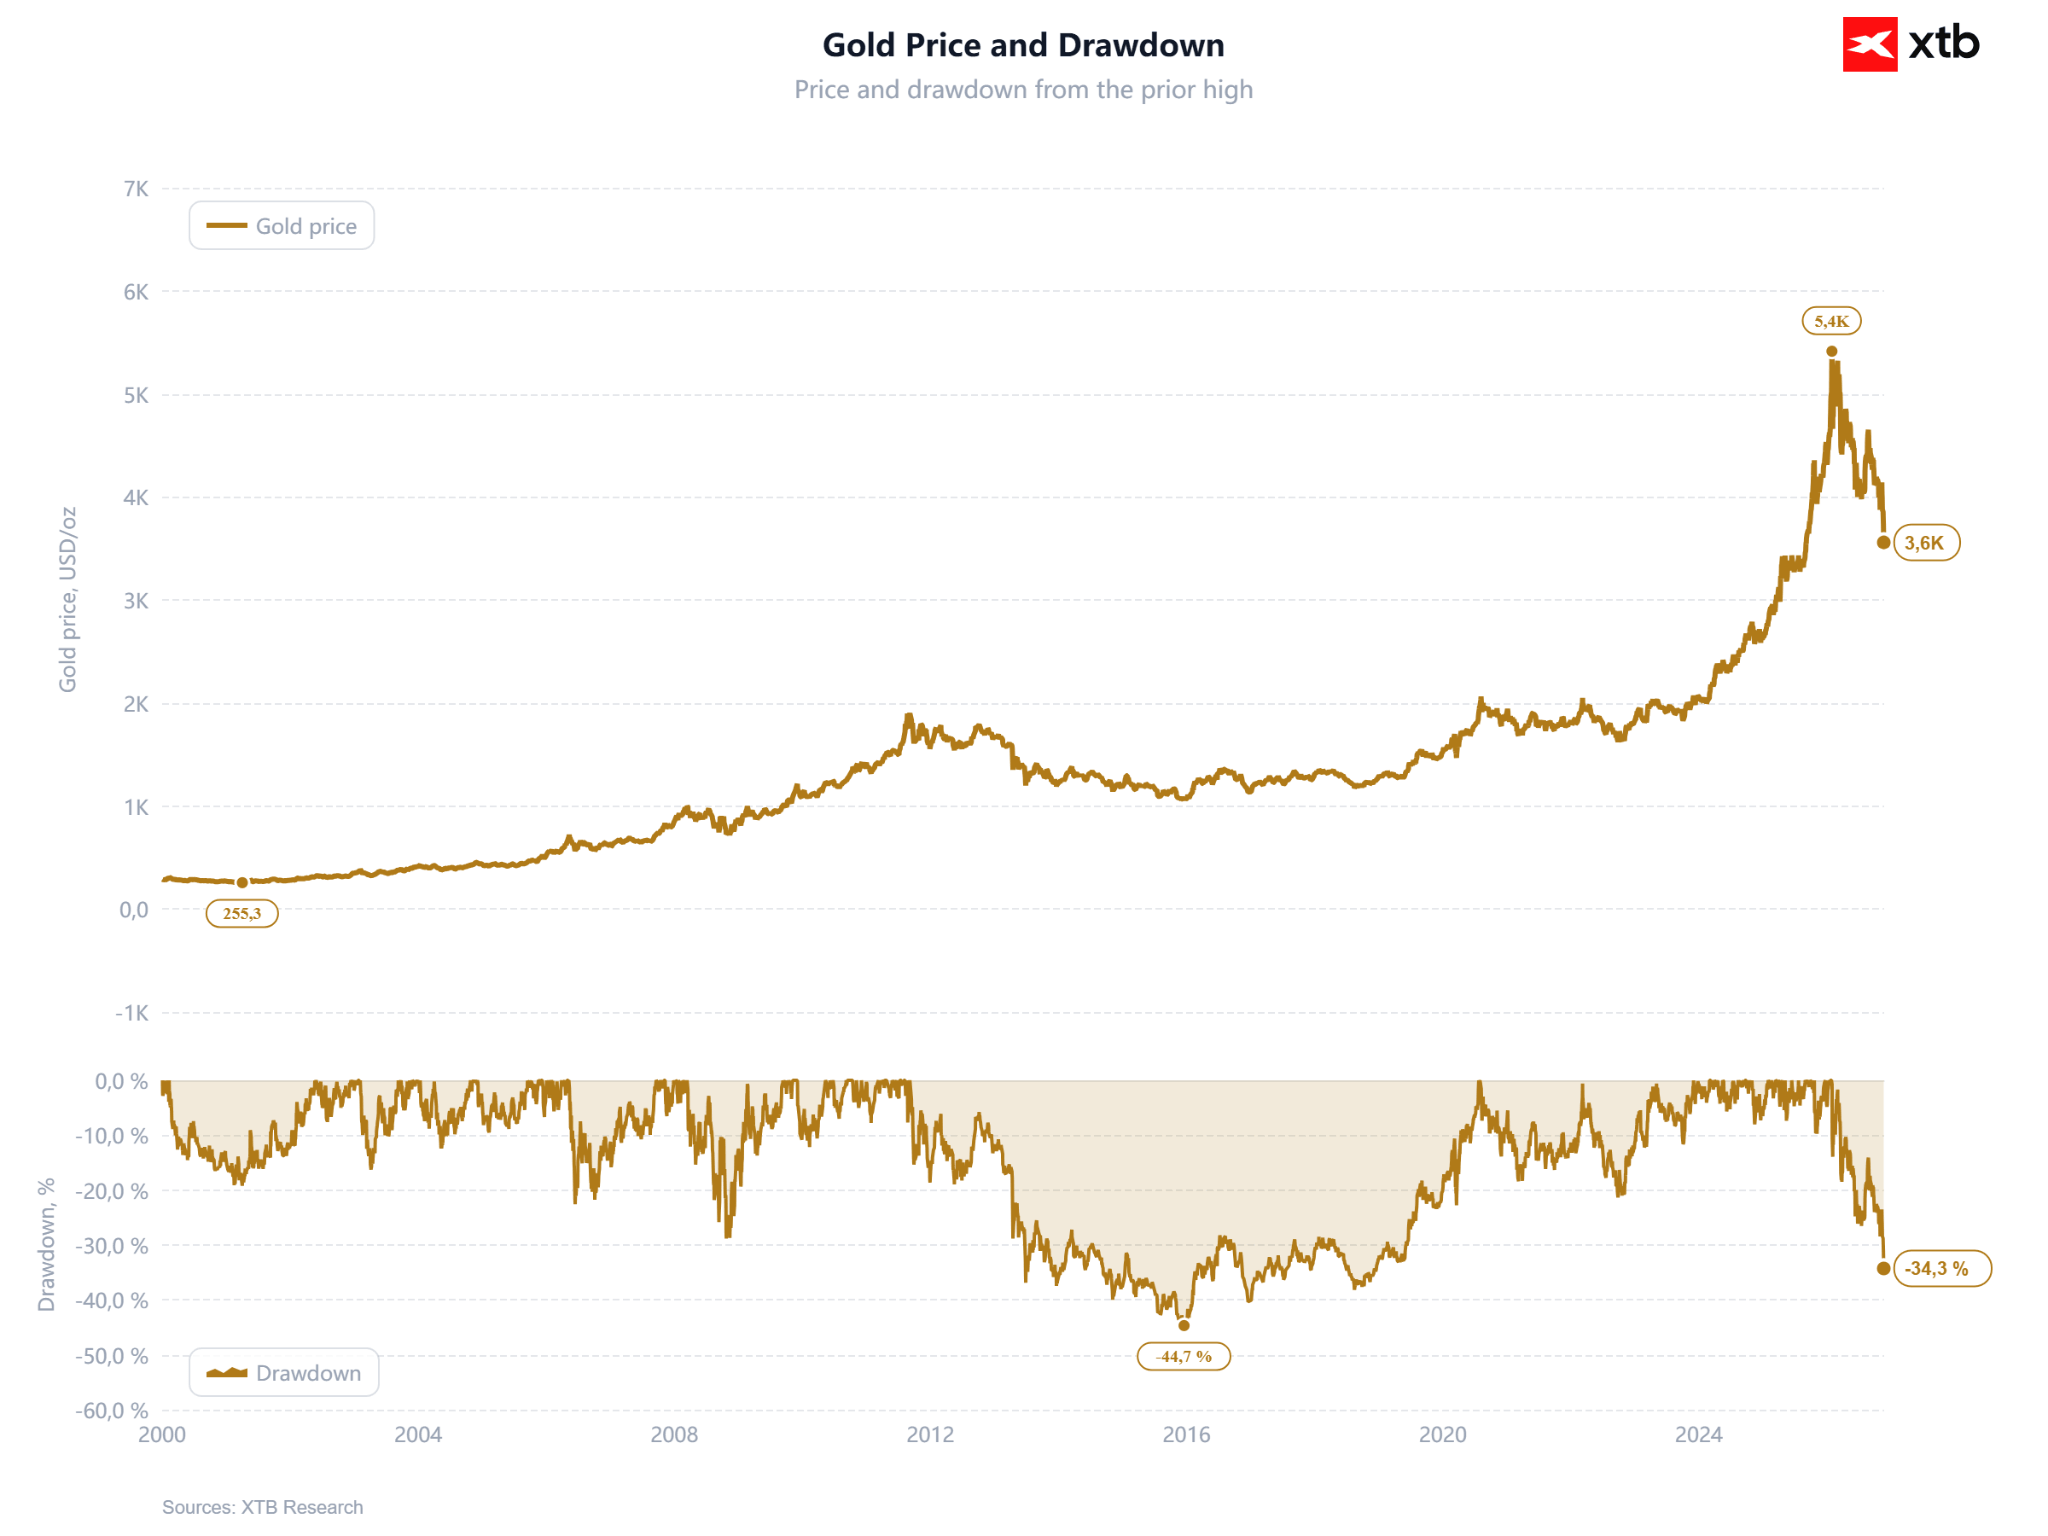
La baisse par rapport au pic atteint déjà plus de 34 %. L’ampleur de cette chute est sans précédent. Source : XTB
Chiffres clés :
- Or au comptant : 3 559 $/once (20 novembre, matin), ce qui représente une correction d’environ 2 %, mais au cours de la séance asiatique, on a enregistré une baisse de plus de 3 % et un niveau inférieur à 3 515 $.
- Par rapport au record de 5 400 $ (28 janvier 2026) : -34 %. Par rapport au début de la guerre entre les États-Unis et l'Iran (27 février : 5 278 $) : -33 %.
- Argent : 42,15 $/once, en baisse d'environ 14 % cette semaine, et de 64 % par rapport au pic de janvier (116,6 $).
- Le marché anticipe une probabilité de 97 % d’une hausse des taux de la Fed de 25 points de base en décembre (CME FedWatch) et une probabilité de 3 % d’une hausse de 50 points de base
- Rendement des bons du Trésor américain à 10 ans : 5,008 %, 28 clôtures au-dessus de 5 % cette année. Rendement réel des TIPS à 10 ans : 2,86 %, contre 1,89 % le jour où l’or a atteint son plus haut historique.
- Indice du dollar (DXY) : 103,8, son plus haut niveau depuis 19 mois, quatrième semaine consécutive de hausse.
Nasdaq 100 : -15 % par rapport au pic du 6 octobre. MSCI World : -9 % par rapport au pic d’août. Les actions asiatiques s’orientent vers leur pire semaine depuis 2020.
Est-ce une question de liquidité ? En partie, oui
Cette semaine, l’or recule parallèlement aux actions plutôt qu’en opposition à celles-ci. Depuis le 30 septembre, l’or a perdu 13 %, à l’instar du Nasdaq 100, tandis que l’argent a chuté de 29 %. La vague de ventes généralisée sur les marchés a été déclenchée par l’intelligence artificielle. L’entrée en bourse d’Anthropic n’a pas réussi à restaurer la confiance dans le secteur, les résultats de Nvidia n’ont pas enrayé la baisse, et les actions taïwanaises connaissent leur pire semaine depuis 1991. Goldman Sachs souligne que « la faiblesse de la liquidité amplifie les fluctuations de prix ». Il est évident que nous sommes confrontés à des liquidations forcées. L’or remplit son rôle de valeur refuge pour couvrir les pertes résultant, par exemple, des baisses boursières. Les investisseurs vendent ce qu’ils détiennent avec un bénéfice et ce qui peut être rapidement liquidé pour couvrir les pertes et les appels de marge sur les actions. Après deux ans de marché haussier, l’or était cet actif.
Il convient de souligner qu’il ne s’agit pas d’un épisode ponctuel. Cette année, l’or s’est comporté comme un actif à risque. La corrélation glissante sur 60 séances des rendements quotidiens entre l’or et l’indice MSCI World s’établit actuellement à 0,46, et s’est élevée en moyenne à 0,48 en 2026. Entre 2019 et 2024, la moyenne était de 0,14. L’or est devenu une position très prisée, détenue par les mêmes investisseurs qui possèdent des actions technologiques. Lorsque les actions baissent, l’or suit souvent le mouvement.
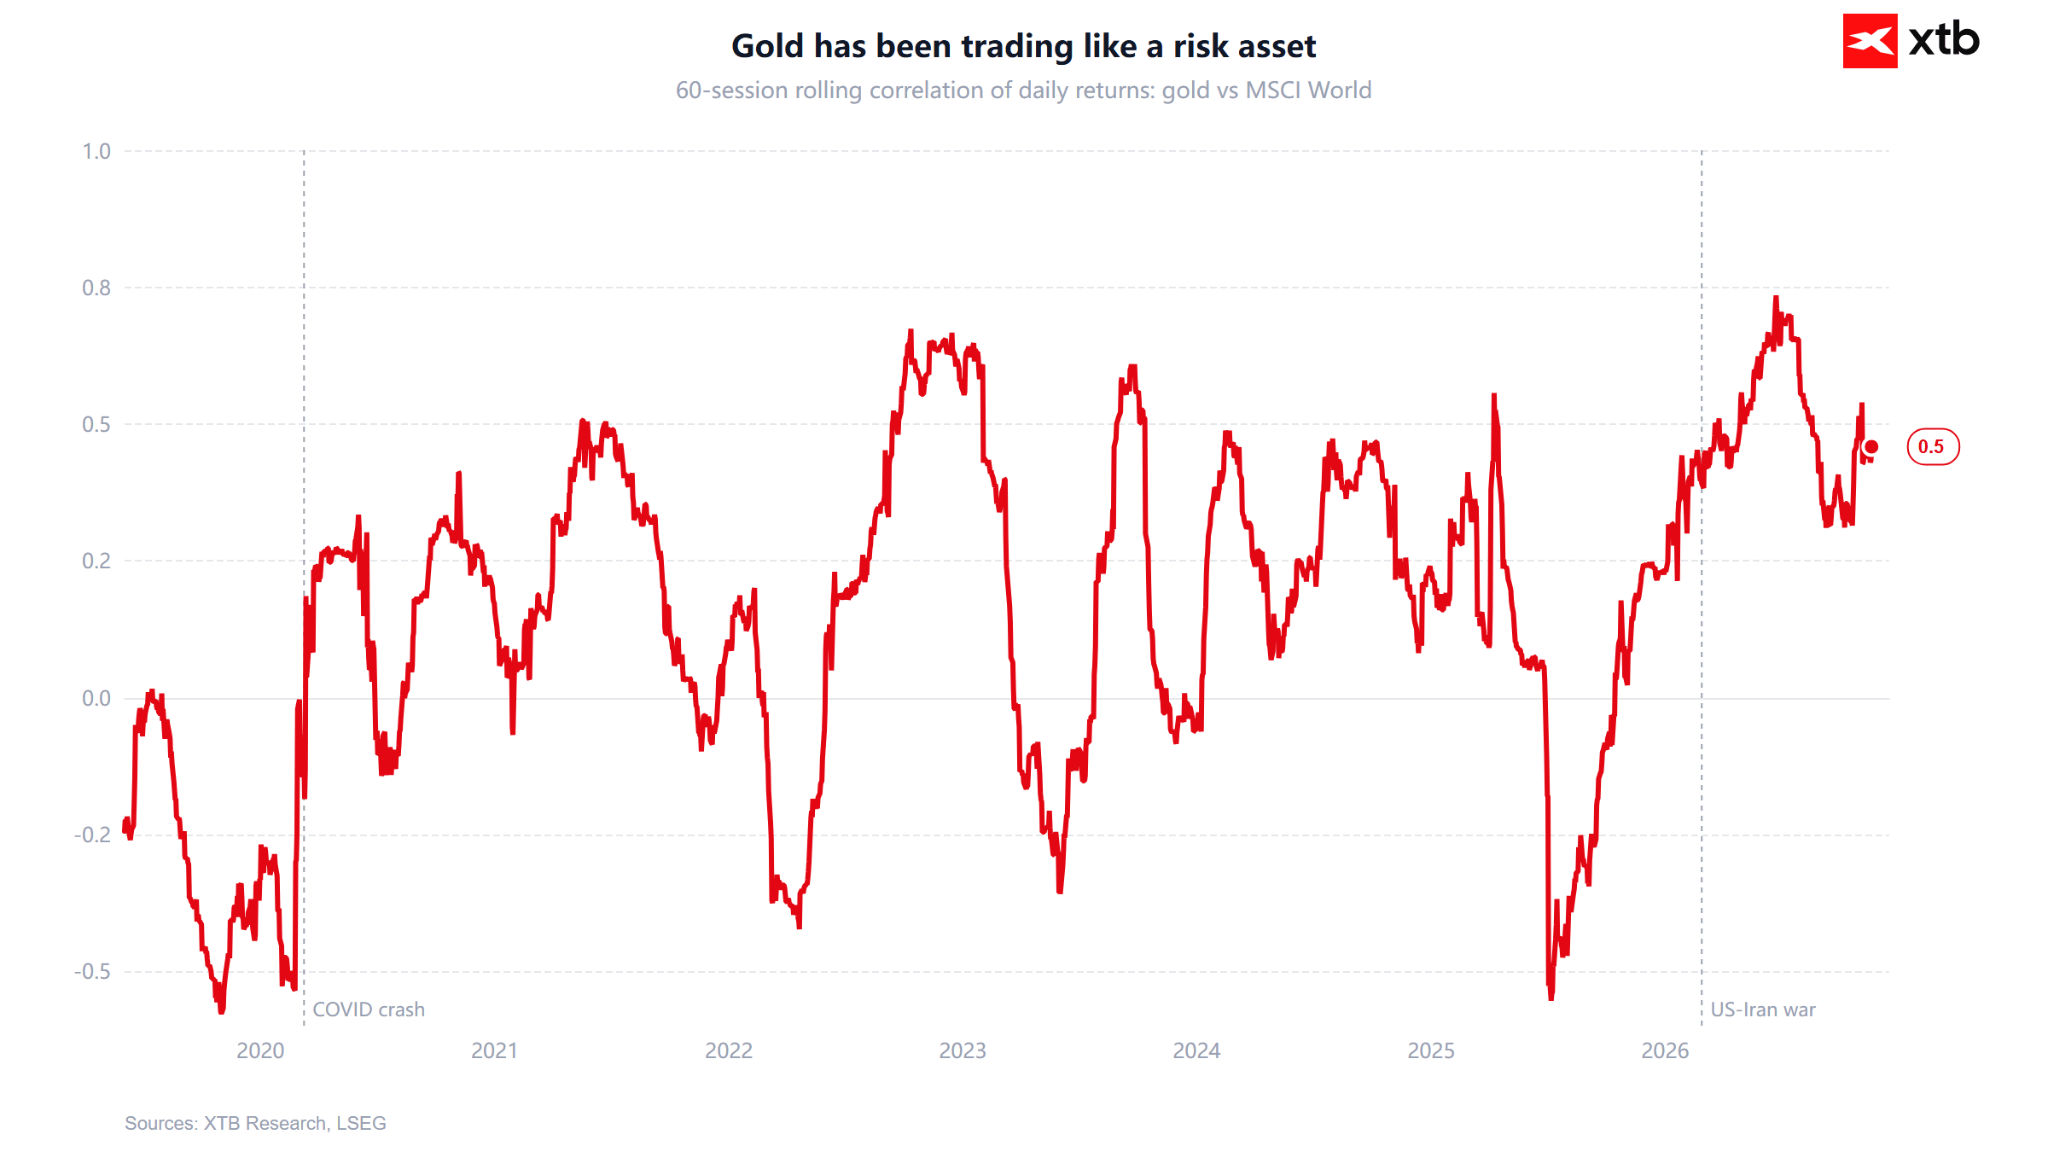
La liquidité explique toutefois principalement le rythme de la baisse, et non sa direction. L’or est en baisse depuis février, alors que les actions continuaient de progresser. Les principaux facteurs sont les taux d’intérêt et le dollar américain. La guerre avec l’Iran a fait grimper les prix de l’énergie (le Brent avoisinant les 120 dollars en mars et avril) et a poussé l’inflation à la hausse, tandis que la Fed est passée de baisses de taux à des signaux de hausse.
Cette semaine, Goolsbee et Paulson ont laissé entendre que les taux devront encore augmenter. L’or ne rapporte aucun rendement ; ainsi, avec des rendements réels proches de 3 %, le coût d’opportunité de le détenir est à son plus haut niveau depuis des années.
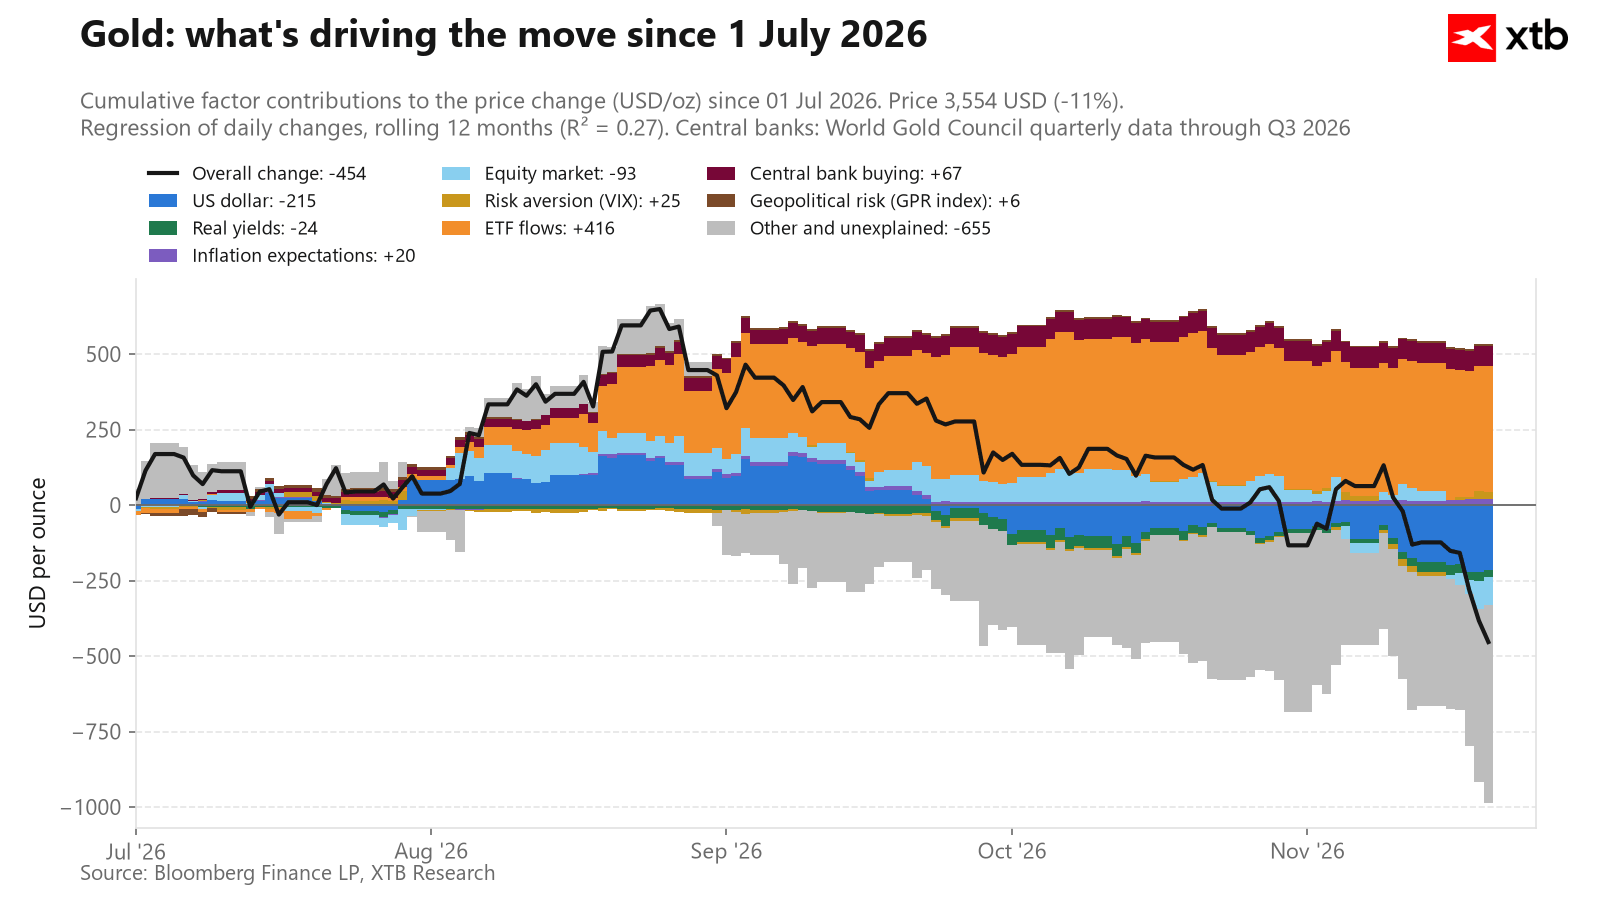
La plupart des fluctuations de prix observées en début d’année ne pouvaient s’expliquer par un seul facteur. Il s’agissait donc soit de pure spéculation, soit de l’influence de préoccupations géopolitiques. À l’heure actuelle, nous ne pouvons pas non plus expliquer une grande partie de la baisse du cours de l’or, qui pourrait être précisément liée à des facteurs de liquidité. Source : Bloomberg Finance LP, XTB
Allons-nous vers une répétition de 2020 ?
En termes d’évolution des cours, la similitude est frappante. Le 9 mars 2020, l’or a atteint un pic local (1 680 $) et, au cours des 8 séances suivantes, il a perdu 12,45 %. Les investisseurs ont tout vendu lors du krach lié à la COVID. En 2026, à partir du pic local du 9 novembre (4 140 $), l’or a perdu 12,5 % en 8 séances — un scénario pratiquement identique. Aujourd’hui, à la 9e séance, la baisse atteint environ 14 %.
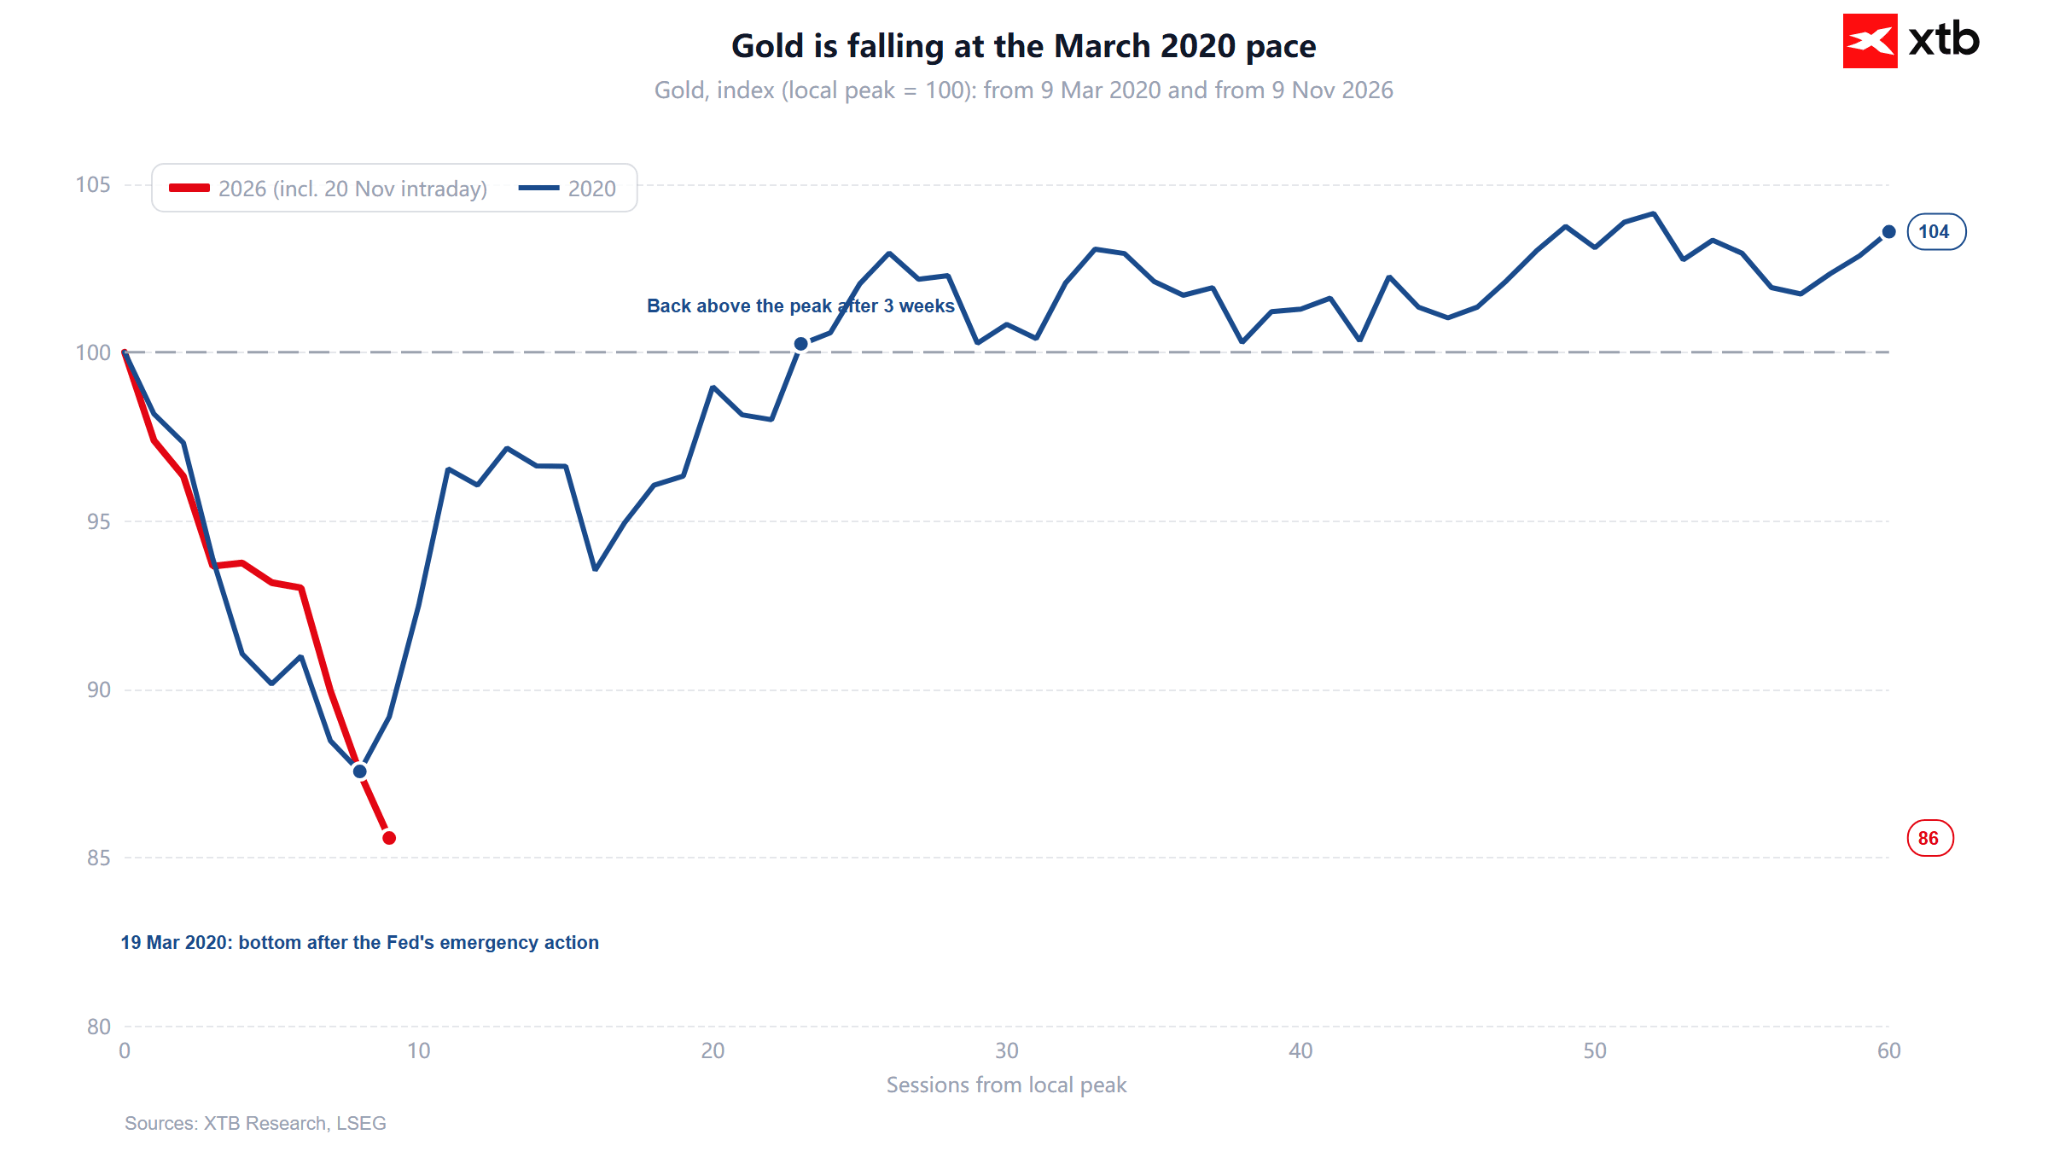
En 2020, le creux a été atteint le 19 mars, et dès le 9 avril, l'or avait déjà retrouvé un niveau supérieur à son plus haut d'avant la chute. En août, il a atteint un nouveau record à 2 064 dollars, soit environ 40 % de plus que le plus bas de mars. Cependant, ce rebond n’était pas uniquement dû à l’épuisement de l’offre. La Fed a ramené ses taux d’intérêt à zéro, lancé un programme d’assouplissement quantitatif (QE) illimité ainsi que des lignes de swap, et le dollar a commencé à s’affaiblir. Le rendement réel des TIPS à 10 ans est passé de +0,64 % le jour du creux à -1,09 % en août.
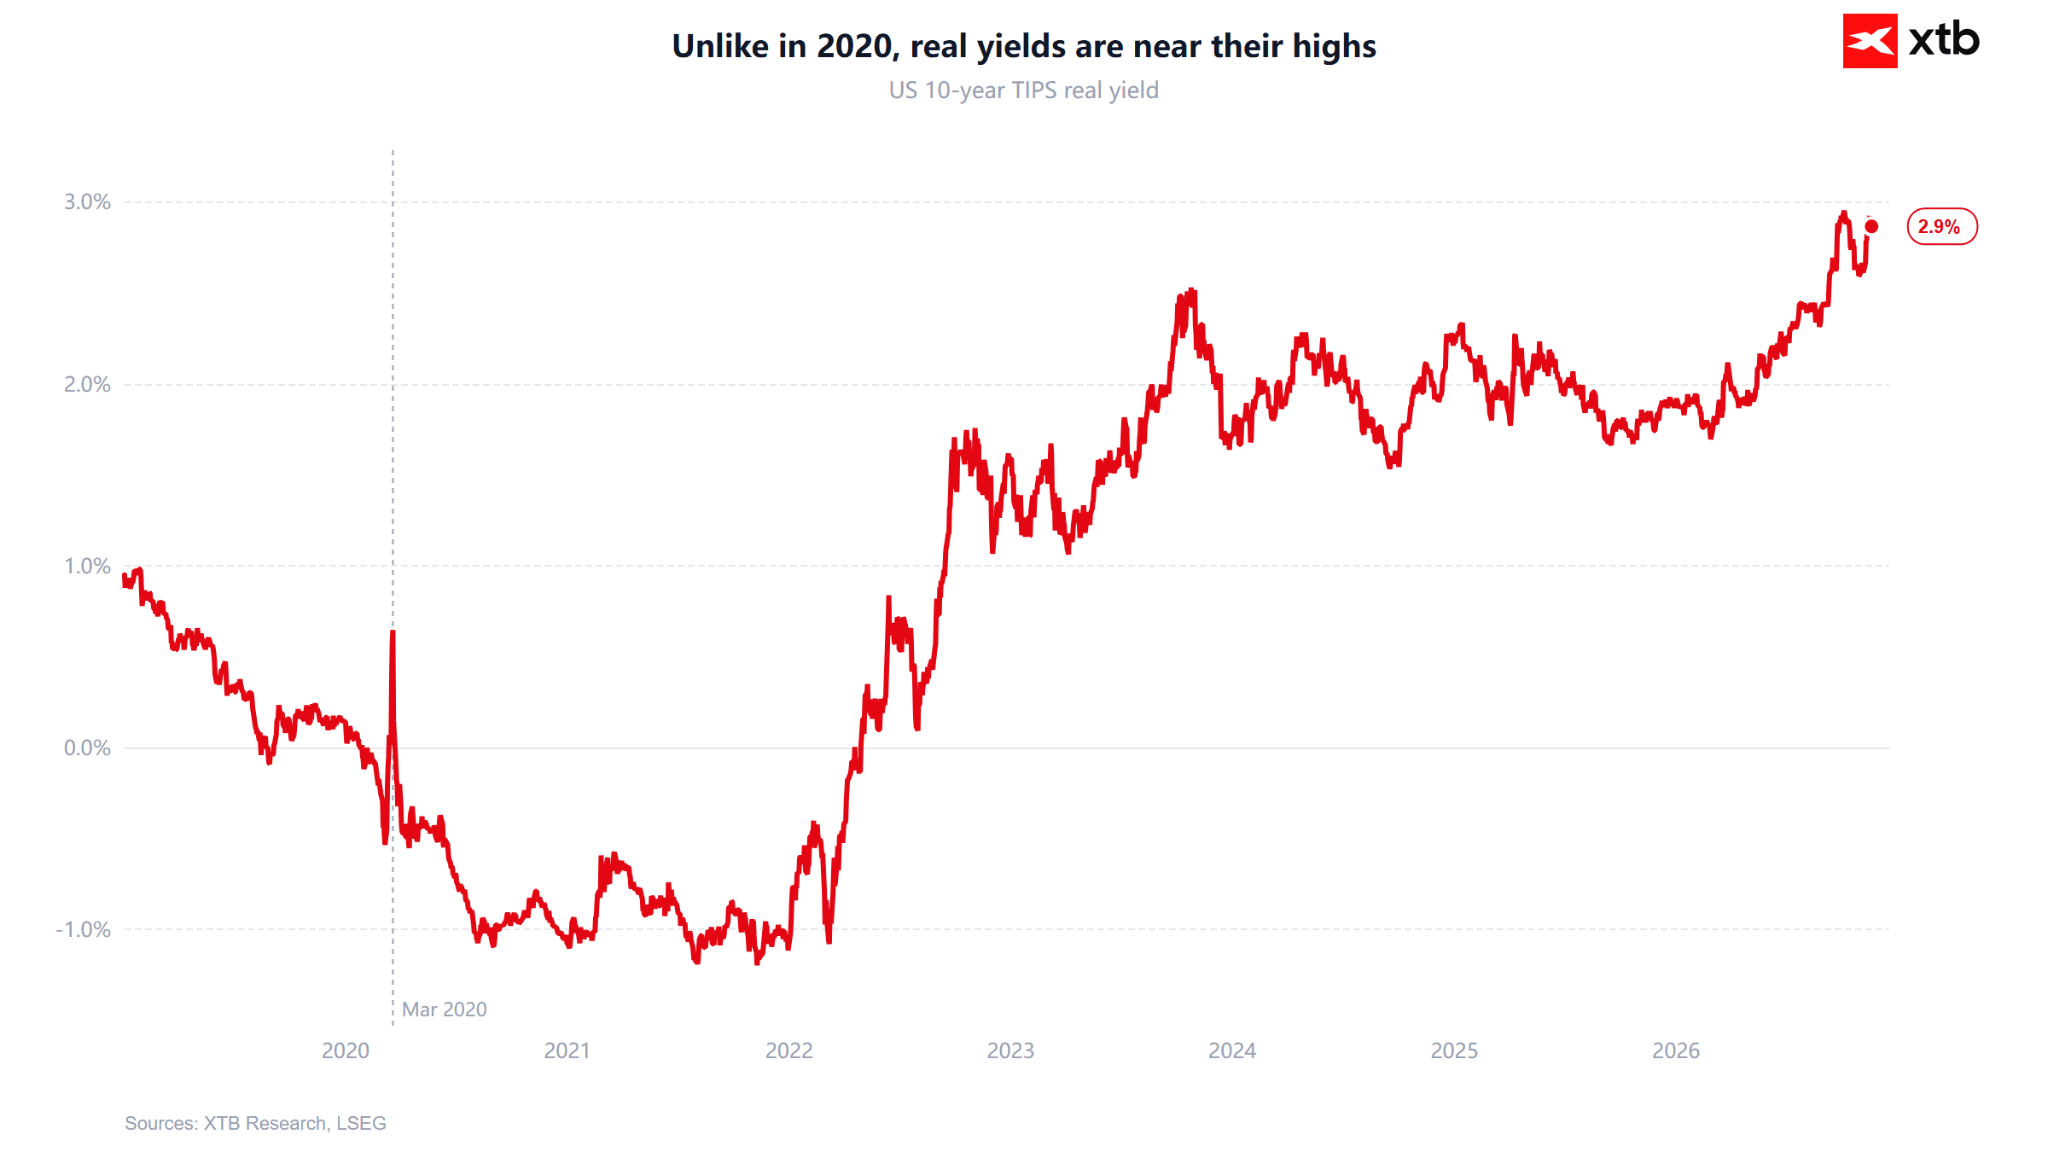
Aujourd’hui, le rendement réel s’établit à 2,86 %, proche du plus haut de l’année (2,95 % le 5 octobre). Au lieu de venir en aide à la liquidité, la Fed laisse entrevoir des hausses de taux, et le dollar américain se trouve à son plus haut niveau depuis 19 mois. Ainsi, si la trajectoire des prix semble similaire, les conditions macroéconomiques sont quant à elles diamétralement opposées.
Un scénario « 2020 » nécessiterait un revirement de la politique de la Fed. Cela pourrait se produire si la chute des cours des actions du secteur de l’IA se transformait en problème de crédit, par exemple en raison de l’endettement du secteur des centres de données. Dans ce cas, la Fed devrait privilégier la stabilité financière plutôt que la lutte contre l’inflation. Tant que les prix de l’énergie maintiendront l’inflation à un niveau élevé, un tel revirement sera plus difficile à opérer qu’en 2020. Sans cela, un ralentissement de la baisse est plus probable qu’une reprise rapide en forme de V.
Le sommet Trump-Xi-Poutine réduit-il le risque géopolitique ?
Cet événement a un impact marginal sur les marchés et n’est pas à l’origine de la vague de ventes. La Déclaration de Shenzhen aborde la réforme de l’ONU, le risque nucléaire, l’immunité diplomatique et l’approvisionnement en carburant. Elle ne fait aucune mention de l’Ukraine ni de l’Iran. Selon Breakingviews, le sommet « n’a pas réussi à marquer les marchés de manière significative ». De plus, Poutine a exclu toute trêve maritime et énergétique à la suite de l’attaque contre le pont de Crimée.
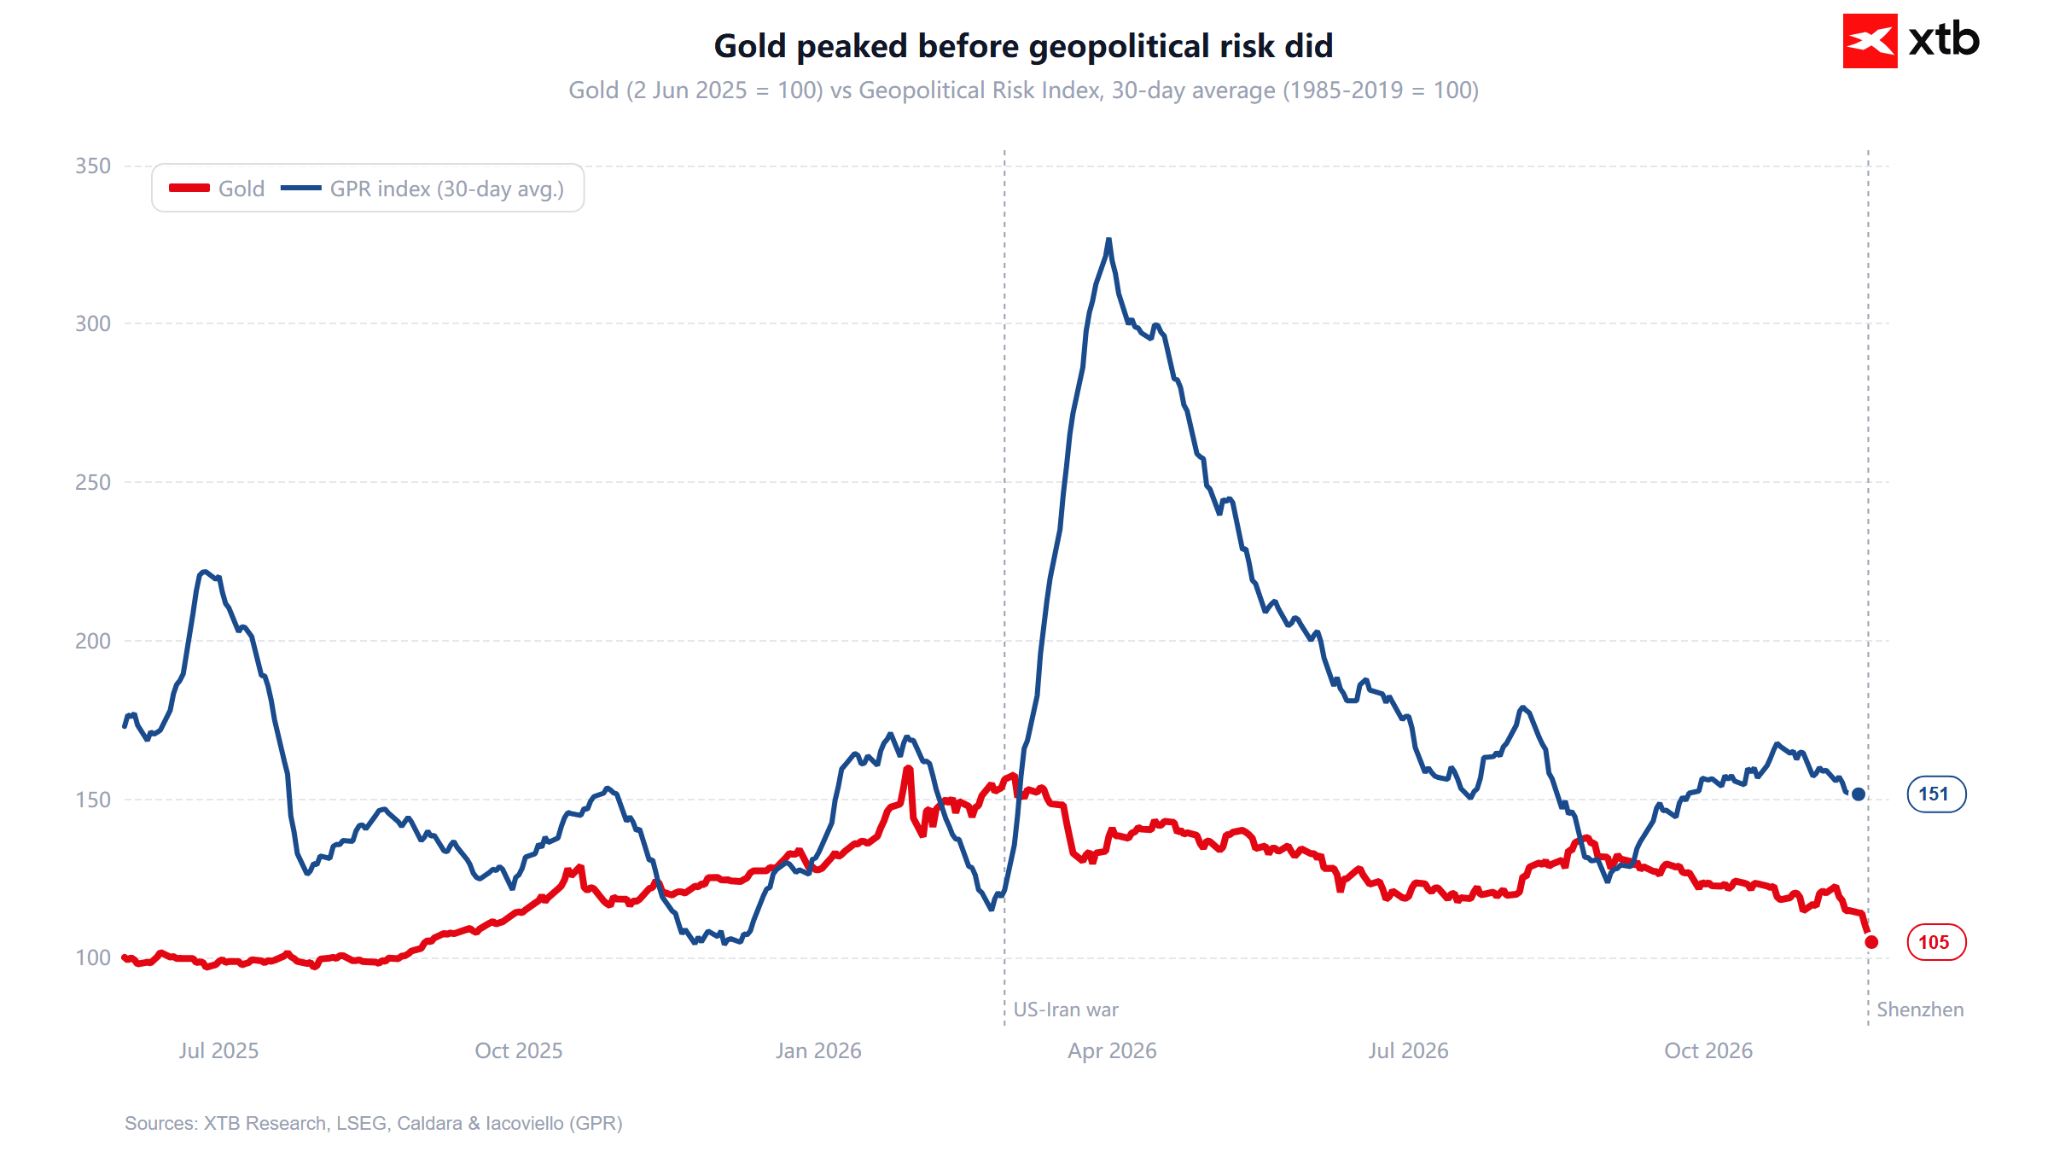
Plus important encore, l’or n’a absolument pas tiré parti de la situation géopolitique cette année. L’indice de risque géopolitique (GPR) (Caldara & Iacoviello, moyenne sur 30 jours) a atteint un pic fin mars à 327. L’or était en baisse au cours de la même période, car la guerre était synonyme de hausse des prix du pétrole, d’inflation accrue et d’une Fed plus restrictive. Aujourd’hui, le GPR s’établit autour de 151, ce qui reste supérieur à la normale, mais loin de son pic. Paradoxalement, si la déclaration visant à renforcer l’approvisionnement en carburant venait effectivement à faire baisser les prix de l’énergie, cela pourrait profiter à l’or à plus long terme en atténuant la pression en faveur de hausses des taux d’intérêt.
Qu'est-ce qui pourrait enrayer cette baisse ?
- Demande physique : en Inde, les primes ont grimpé à 17 $/once (contre 8 $ il y a une semaine) en pleine saison des mariages. Certaines parties du marché sont confrontées à des pénuries d’or et d’argent physiques. En Chine, les primes varient entre 9 et 13 $, les investisseurs considérant cette correction comme une opportunité d’achat.
- Niveaux techniques : l’analyse technique indique un marché extrêmement survendu. Des articles de Reuters mettent en avant une zone de soutien comprise entre 3 442 et 3 474 dollars. Global X ne voit qu’un « soutien très faible » autour de 3 300 à 3 400 dollars.
- Les positions spéculatives mentionnées dans le rapport de la CFTC montrent un nombre relativement faible de positions longues. En règle générale, le fait d’atteindre environ 200 000 positions longues a conduit à un rebond assez rapide. Il convient toutefois de noter que le positionnement net n’est pas particulièrement bas, principalement en raison d’un très faible nombre de positions courtes.
- Signaux d’alerte : les exportations suisses d’or ont chuté de 34 % en glissement mensuel en octobre pour s’établir à 109,7 tonnes, principalement en raison d’une baisse des expéditions vers Londres. Les ETF ont commencé à vendre de l’or, de l’argent et du platine.
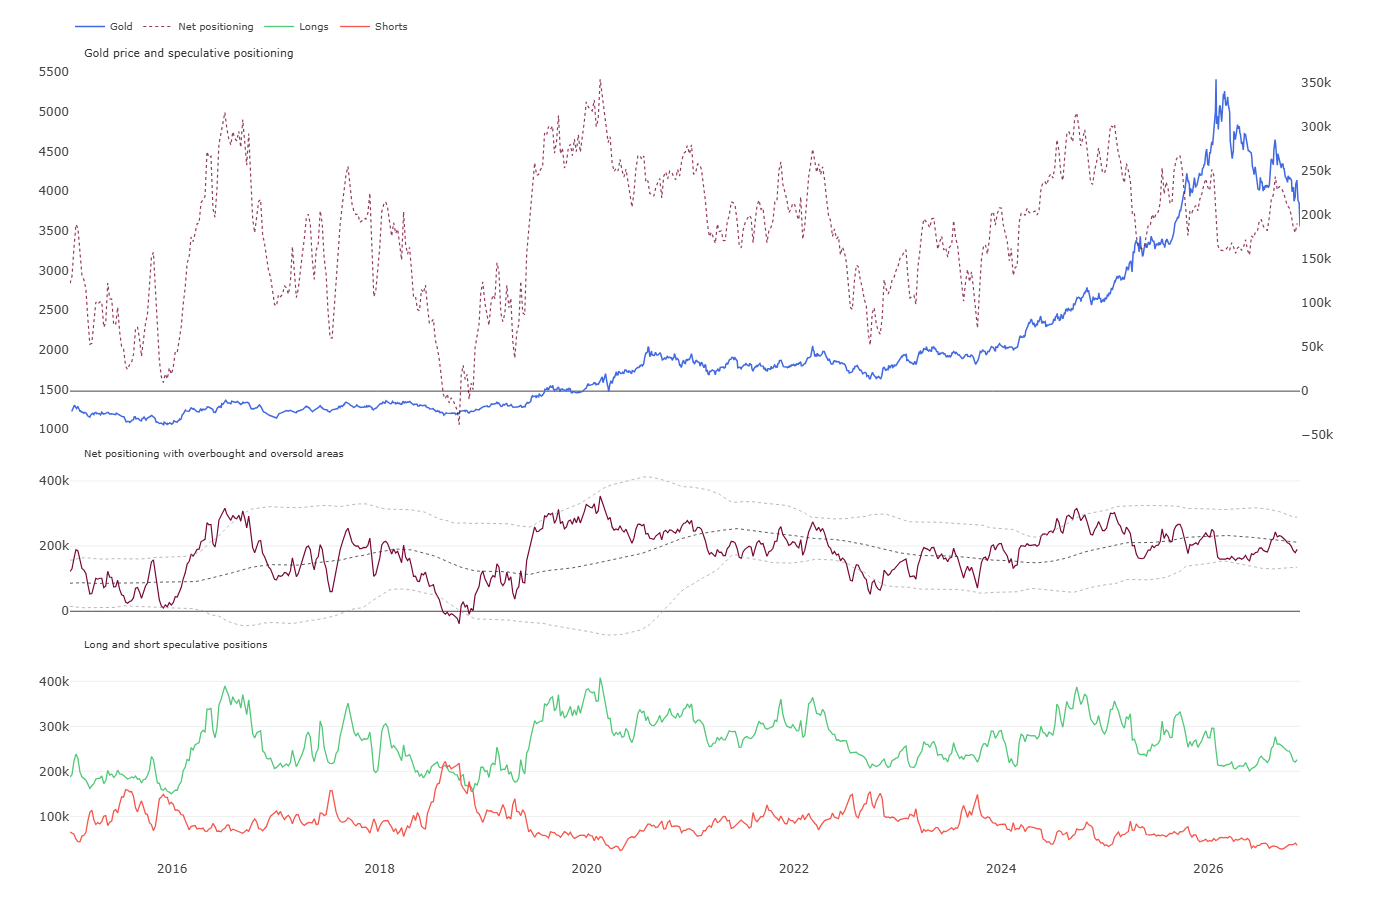 Positions spéculatives selon le rapport COT de la CFTC. Source : CFTC, COT
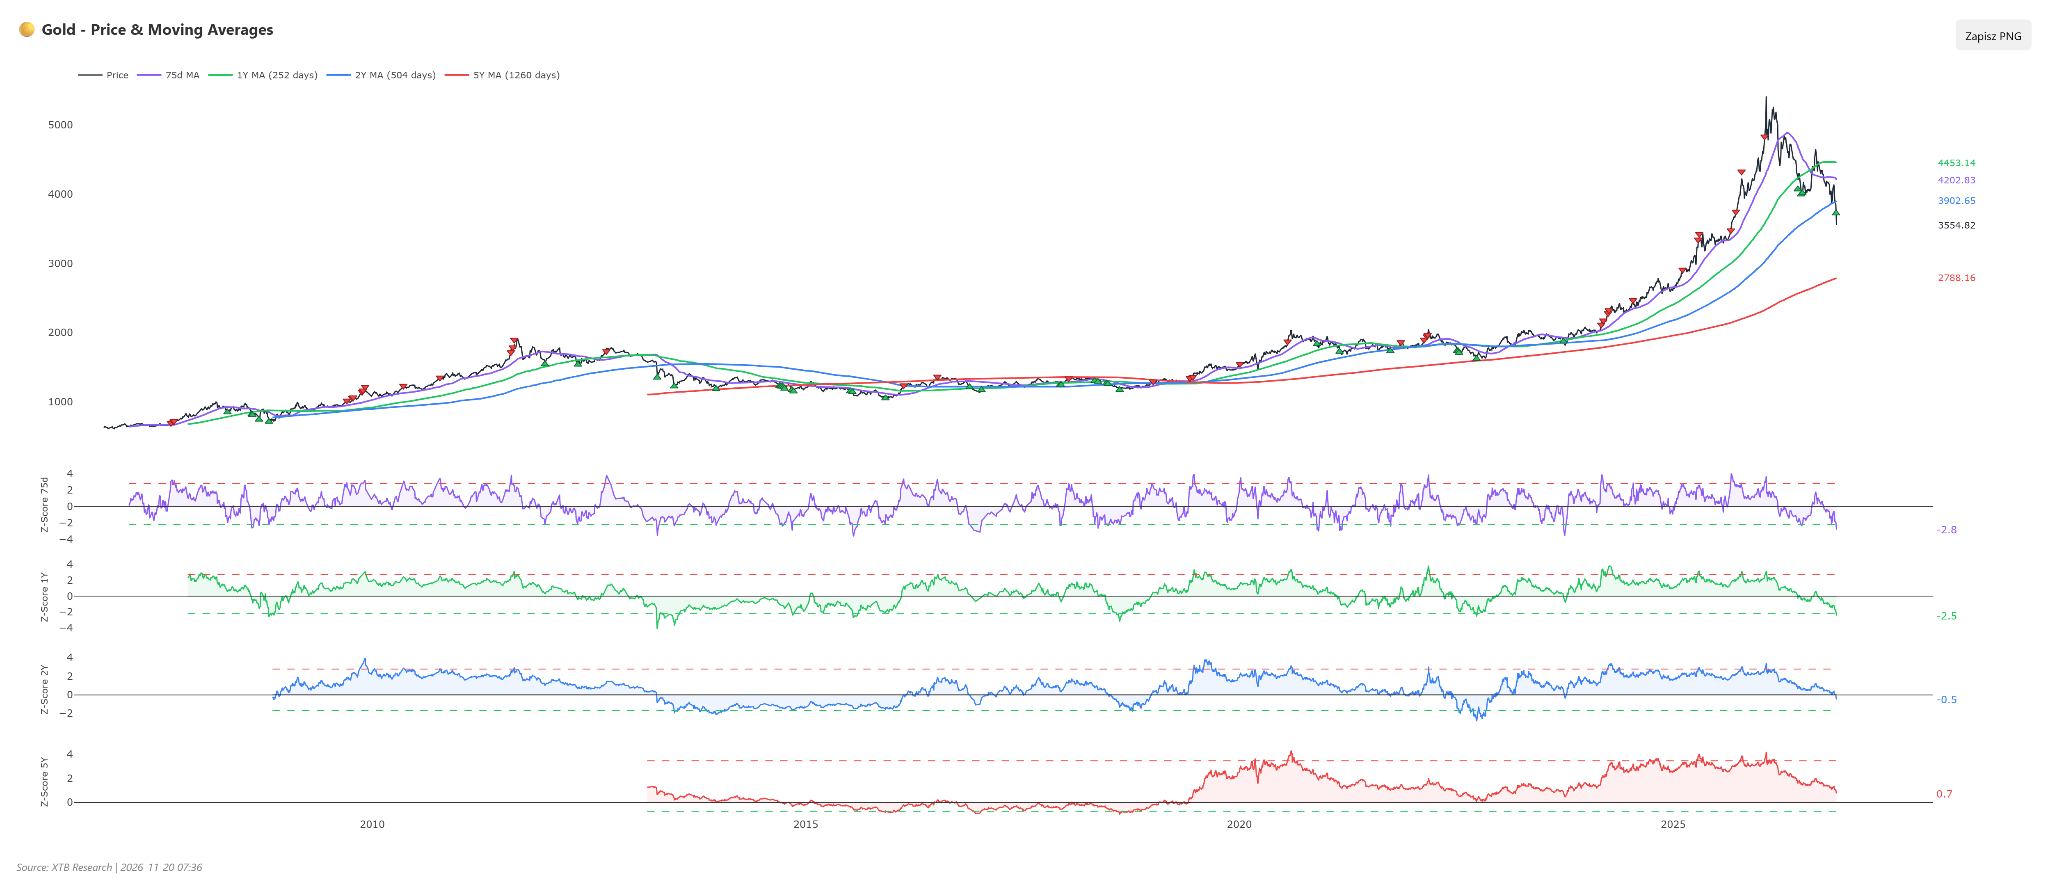 Les écarts par rapport aux moyennes mobiles à 75 séances et à 1 an commencent à générer des signaux de survente « faibles ». Un signal fort apparaît lorsque le cours repasse au-dessus de cet écart après l'avoir franchi par le bas. Source : XTB
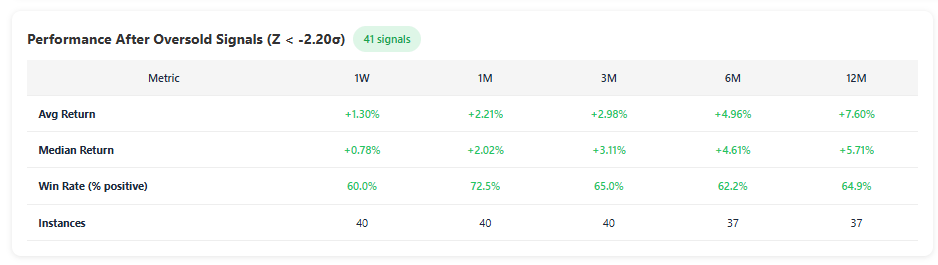
L'évolution des cours après le franchissement d'écarts extrêmes par rapport à la moyenne mobile sur 75 séances montre que, dans au moins 60 % des cas, des rebonds se sont produits après l'apparition de ces signaux. Sur un horizon d'un mois, ce pourcentage atteint 70 %. Source : XTB
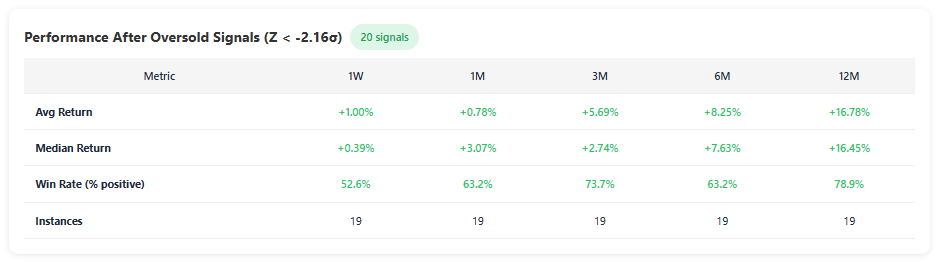
Évolution du cours de l'or après avoir franchi des écarts extrêmes par rapport à la moyenne mobile sur un an. Source : XTB
D'un point de vue technique, nous sommes en « no man's land ». Les niveaux de soutien dérivés des sommets atteints par le cours se situent au-dessus de 3 400 $. Nous avons franchi à la baisse le retracement de Fibonacci à 50,0 % de l'ensemble de la vague haussière et l'extension à 61,8 % de la dernière impulsion baissière majeure. D'autres supports de Fibonacci se situent à 3 260 $ et 3 060 $. Il convient toutefois de noter le RSI extrêmement bas, qui avait généré plus tôt cette année des signaux de rebonds à court terme. Source : xStation5
Résumé
La chute du cours de l’or comporte trois dimensions. La base repose sur les taux d’intérêt et le dollar : la guerre, qui devait initialement soutenir l’or, a alimenté l’inflation et inversé la trajectoire de la politique monétaire de la Fed. Le catalyseur est la liquidité : l’effondrement des valeurs liées à l’IA oblige à vendre des actifs rentables, et l’or a affiché une forte corrélation avec les actions cette année. Dans ce contexte, le sommet de Shenzhen n’est qu’un bruit de fond, et non la cause sous-jacente. L’évolution des cours rappelle celle de mars 2020, mais ce rebond avait alors été provoqué par la Fed, qui avait ramené ses taux à zéro et fait basculer les rendements réels en territoire négatif. Aujourd’hui, la Fed fait exactement le contraire. Une répétition de 2020 n’est possible que si le marché oblige la Fed à changer de cap. D’ici là, une stabilisation ancrée dans la demande physique est plus probable qu’une reprise rapide.
Michał Stajniak, CFA
Responsable de la recherche chez XTB
michal.stajniak@xtb.pl


Calendrier économique : le sommet Trump-Xi Jinping-Poutine bat son plein, c'est l'heure des résultats de Walmart (19/11/2026)


Avant l'ouverture : C'est l'heure de la plus grande introduction en bourse de l'histoire (19.11.2026)



Résumé quotidien : la position restrictive de la Fed et le recul de l'optimisme autour de Nvidia ont pesé sur les marchés. L'or avoisine les 3 700


🟡⬇️L'or passe sous la barre des 3 800 dollars américains pour la première fois depuis plus d'un an
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."