



L'or poursuit sa chute pour atteindre son plus bas niveau depuis 14 mois, perdant plus de 30 % par rapport aux sommets historiques atteints début 2026. Le métal précieux recule de plus de 2 % aujourd'hui, s'approchant des 3 750 dollars l'once, alors que les marchés anticipent presque entièrement une hausse des taux de 25 points de base par la Réserve fédérale en décembre. Selon les analystes d’UBS, cette récente baisse reflète principalement des changements dans le positionnement des investisseurs plutôt qu’une détérioration fondamentale des perspectives à long terme de l’or. La banque suisse a revu à la baisse ses prévisions pour le cours de l’or à fin 2026, à 4 500 dollars l’once, tout en maintenant son objectif de 5 000 dollars pour fin 2027.
- L’or a perdu plus de 30 % par rapport à son plus haut niveau : la hausse des rendements obligataires réels aux États-Unis, le renforcement du dollar et les anticipations de nouvelles hausses des taux de la Fed pèsent sur l’ensemble du marché des métaux précieux.
- UBS table sur une reprise en 2027 : La banque estime que la demande soutenue des banques centrales reste un facteur de soutien important, même si une reprise significative des cours pourrait prendre du temps.
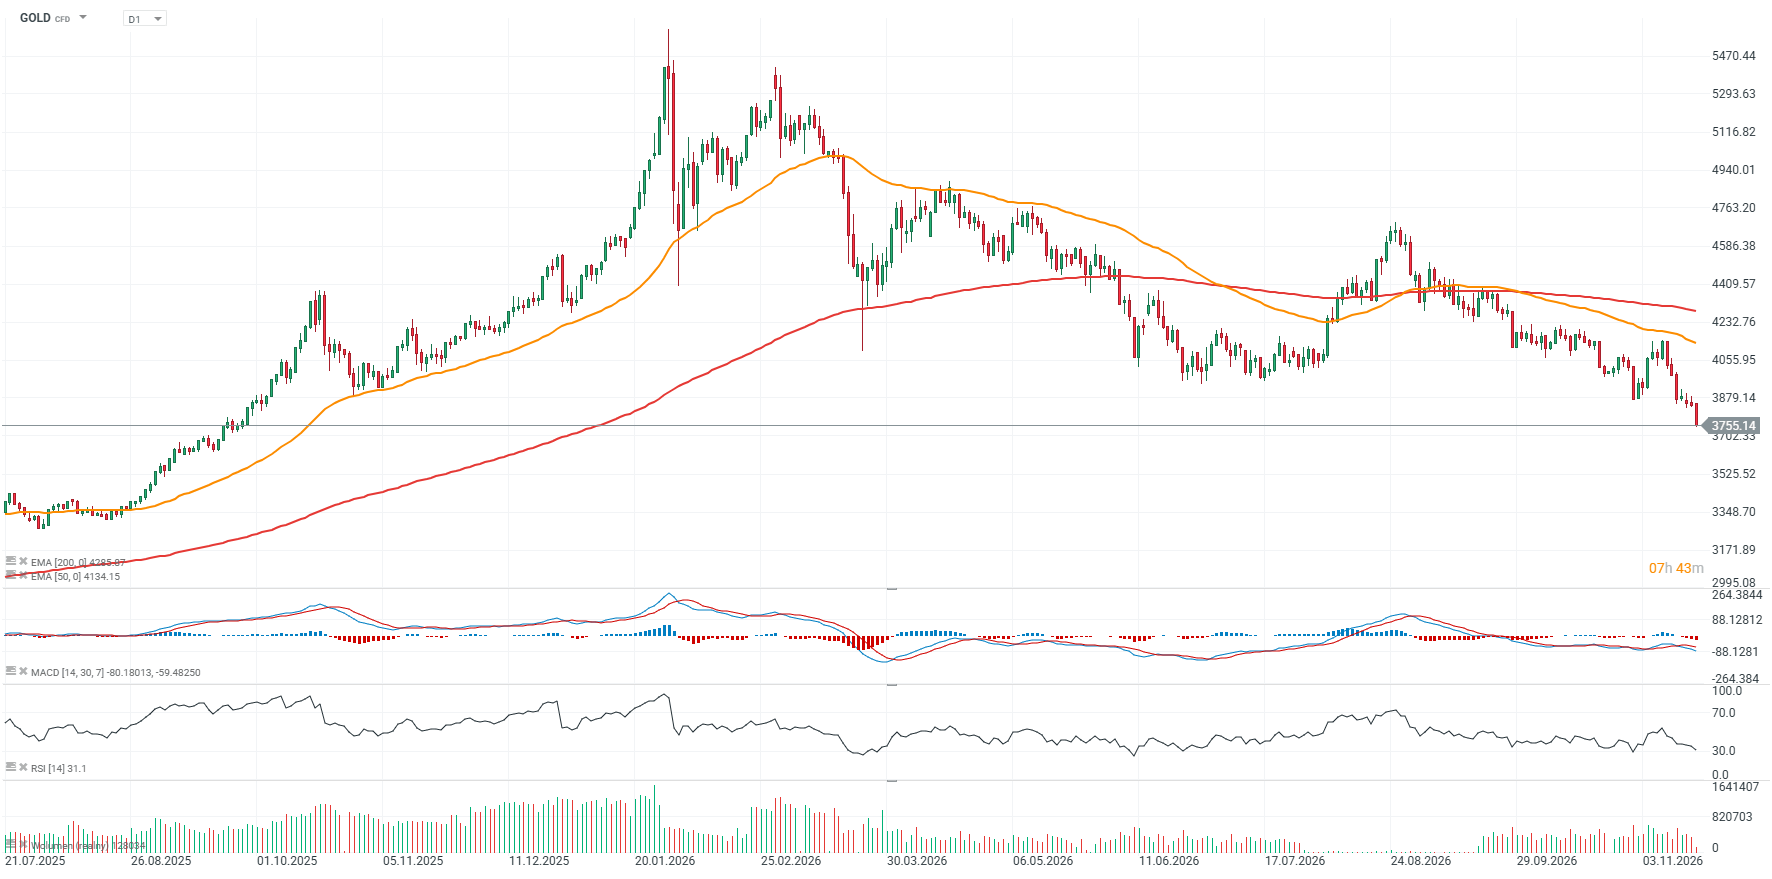
- Niveaux de prix clés pour l’or : Le seuil des 3 800 dollars a été franchi aujourd’hui, ce qui accroît le risque d’une baisse vers 3 600–3 500 dollars. Un rebond au-dessus de 4 000 dollars pourrait constituer un premier signe d’amélioration des conditions techniques.
Pourquoi l’or est-il en baisse ? Les rendements réels des obligations américaines approchent les 3 %
Le principal défi auquel est confronté le marché de l’or n’est pas l’absence d’incertitude géopolitique ni un effondrement de la demande physique, mais l’attrait croissant des bons du Trésor américain. Le rendement des titres du Trésor protégés contre l’inflation (TIPS) à 10 ans a atteint environ 2,92 %, tandis que les rendements nominaux des bons du Trésor à 10 ans restent supérieurs à 5 %. Cela signifie que les investisseurs peuvent obtenir un rendement annualisé ajusté à l’inflation de près de 3 % sur les obligations d’État américaines, alors que l’or ne génère ni intérêts ni dividendes.
Cette distinction est fondamentale pour l’allocation d’un portefeuille. L’or est en concurrence non seulement avec les actions et le dollar américain, mais aussi avec des actifs relativement sûrs et générateurs de revenus. Plus les taux d’intérêt réels augmentent, plus le coût d’opportunité lié à la détention d’or physique est élevé. Dans un tel contexte, même une inflation durablement élevée pourrait ne pas suffire à soutenir les cours de l’or si les rendements obligataires réels augmentent simultanément.
La situation est encore compliquée par la position de plus en plus restrictive de la Réserve fédérale. Selon les cotations actuelles du marché à terme, la probabilité d’une hausse des taux de 25 points de base en décembre s’élève à environ 95 %, les 5 % restants correspondant à une hausse de 50 points de base. Les déclarations de responsables de la Fed, dont Alberto Musalem, ont renforcé les anticipations d’un nouveau resserrement monétaire.
La chute de l’or ne signale pas nécessairement la fin de sa tendance à long terme
Joni Teves, analyste chez UBS, estime que la dernière baisse reflète principalement une réduction des positions par les investisseurs plutôt qu’un changement fondamental de l’environnement d’investissement à long terme de l’or. Le renforcement du dollar, la hausse des rendements obligataires et le fait que les investisseurs se tournent vers les valeurs liées à l’intelligence artificielle et au secteur de l’énergie ont limité les entrées de capitaux vers les métaux précieux. De plus, lors de la récente vague de ventes sur les valeurs technologiques américaines, l’or a peut-être été cédé pour dégager des liquidités et réduire le risque global des portefeuilles.
Il s’agit là d’une distinction importante : l’or peut baisser en période d’aversion accrue au risque, lorsque les investisseurs ont besoin de liquidités pour couvrir des pertes ou satisfaire à des exigences de marge ailleurs. À court terme, sa forte liquidité peut paradoxalement jouer en défaveur de son cours. Toutefois, UBS estime que les investisseurs à long terme restent relativement résilients malgré la correction, tandis que les positions sur les ETF sur l’or ne montrent guère de signes de capitulation généralisée. La banque souligne également l’intensification des achats par les banques centrales pendant les périodes de baisse des prix.
Les prévisions actuelles indiquent que plusieurs grandes institutions financières anticipent toujours une reprise significative des cours de l’or en 2027 :
- UBS : 4 500 dollars l’once d’ici fin 2026.
- UBS : 5 000 dollars l'once d’ici fin 2027.
- ANZ : 4 800 dollars l’once en 2027.
- Goldman Sachs : 4 800 dollars l’once d’ici fin 2027.
À environ 3 750 dollars l’once, les prévisions d’UBS pour fin 2027 laisseraient entrevoir un potentiel de hausse d’environ 33 %. Toutefois, cela ne signifie pas que la correction devrait prendre fin rapidement. Au contraire, la persistance de rendements obligataires élevés et la vigueur du dollar américain pourraient continuer à limiter l’ampleur d’une éventuelle reprise au cours des prochains trimestres.
Les banques centrales continuent d’acheter de l’or, mais leur demande n’a pas suffi à enrayer la vague de ventes
L’un des aspects les plus intéressants du contexte de marché actuel réside dans la divergence entre la demande d’investissement et les achats des banques centrales. Selon les chiffres cités, les banques centrales ont acheté plus de 1 000 tonnes d’or par an entre 2022 et 2024, puis environ 863 tonnes en 2025. Parallèlement, les avoirs mondiaux des ETF sur l’or auraient atteint un niveau record de 4 275 tonnes en octobre 2026. Malgré un intérêt institutionnel soutenu, le cours de l’or est tombé sous le seuil psychologique important des 4 000 dollars.
Pourquoi, alors, les achats des banques centrales se sont-ils révélés insuffisants pour stabiliser les prix ? La réponse réside peut-être dans la différence entre la demande structurelle à long terme et les flux financiers qui déterminent les prix sur les marchés à terme. Les banques centrales achètent principalement de l’or pour diversifier leurs réserves, tandis que les investisseurs financiers réagissent beaucoup plus rapidement aux variations des rendements obligataires, aux fluctuations des devises et aux conditions de liquidité. Une demande physique stable peut donc contribuer à amortir les baisses de prix sans pour autant empêcher une vague de ventes à court terme.
Un autre facteur, moins évident mais qui mérite d’être pris en compte, est le financement du boom des investissements dans l’intelligence artificielle. Selon BloFin Research, les plus grandes entreprises technologiques américaines ont émis environ 220 milliards de dollars d’obligations au cours des huit premiers mois de 2026, augmentant ainsi l’offre de dette sur les marchés financiers. Si les besoins croissants de financement des infrastructures d’IA contribuent à une hausse des primes de risque et des rendements obligataires, ils pourraient indirectement exercer une pression à la baisse sur les cours de l’or. Un ralentissement des émissions de dette et une baisse consécutive des rendements réels pourraient à terme créer des conditions plus favorables à une reprise du cours de l’or, bien qu’un tel scénario soit loin d’être certain.
Quelle sera la prochaine étape pour les cours de l’or ? Les investisseurs se concentrent sur la décision de la Fed en décembre
L’évolution des rendements obligataires réels américains devrait rester le facteur le plus important influençant les cours de l’or. Si la Fed maintient sa position restrictive et que la persistance de l’inflation contraint les décideurs politiques à relever encore les taux d’intérêt, l’or pourrait rester sous pression malgré la poursuite des achats par les banques centrales. À l’inverse, une détérioration de la conjoncture économique, une baisse des rendements réels ou un nouveau fléchissement du dollar américain pourraient améliorer les perspectives pour ce métal précieux.
La correction actuelle démontre que l’or ne constitue pas une couverture automatique contre toutes les formes d’incertitude économique. Un contexte dans lequel un choc inflationniste pousse les taux d’intérêt réels à la hausse, plutôt qu’à la baisse, peut s’avérer particulièrement défavorable à l’or. Ce mécanisme aide à expliquer pourquoi l’or est en baisse malgré les tensions géopolitiques, l’endettement public élevé et la demande soutenue des banques centrales.
Analyse technique de l’or (GOLD, période D1)
D’un point de vue technique, la cassure sous les 3 800 $ a affaibli une zone de soutien auparavant importante et renforcé l’importance des niveaux de prix inférieurs. La zone des 3 500 $ représente désormais un objectif baissier potentiel suite à une cassure durable sous les 3 800 $, bien que le marché puisse également commencer à se stabiliser autour des prix actuels. Un premier signe d’amélioration des conditions techniques serait un rebond au-dessus de 4 000 dollars, ouvrant potentiellement la voie vers 4 250 dollars, où se situe la moyenne mobile exponentielle à 200 jours (EMA200, ligne rouge). Toutefois, même un franchissement de ces niveaux ne confirmerait pas nécessairement la fin de la tendance baissière. Une tentative de rebond similaire vers fin août et début septembre avait été suivie d’une détérioration rapide du sentiment du marché.
 Source: XTB

OUVERTURE US : Nvidia ne suffit pas, Wall Street retombe dans le rouge

Nvidia en Bourse : 115,8 Md$ de revenus, l'action gagne plus de 2%

🚩 L'argent recule de 3 %


L'or recule malgré la guerre au Moyen-Orient. La Fed représente-t-elle une menace plus grande que les tensions géopolitiques ? 🪙
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."