


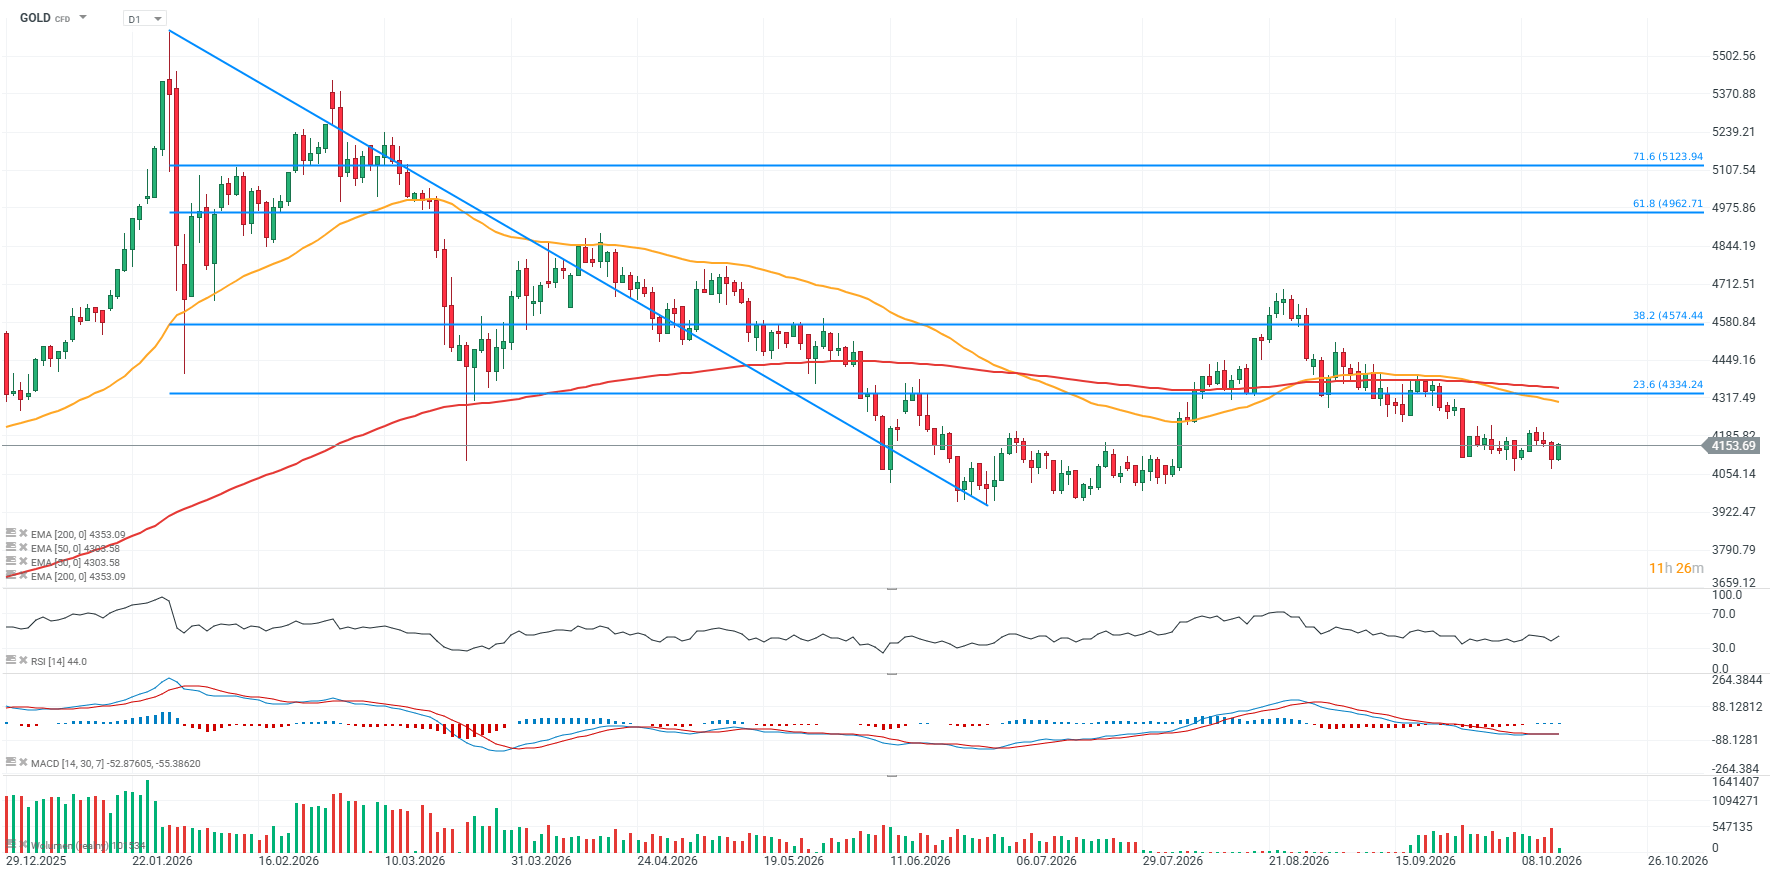
L’or affiche aujourd’hui une hausse de plus de 1 % malgré un climat moins favorable pour les actifs risqués, tandis que les optimistes espèrent que le métal précieux a déjà absorbé l’essentiel des pertes provoquées par la hausse des rendements des bons du Trésor américain. Parmi les catalyseurs potentiels d’un rebond plus marqué, on pourrait citer une amélioration de la situation concernant l’Iran et une révision à la baisse des anticipations quant à de nouvelles hausses des taux de la Fed. Malheureusement, aucune de ces deux hypothèses ne semble actuellement plausible, ce qui signifie que la stabilisation autour de 4 100–4 150 dollars américains a jusqu’à présent été largement de nature technique. Dans le même temps, la politique du Trésor américain pourrait constituer un soutien supplémentaire d’ici la fin de l’année.
- L’or est resté sous pression depuis la hausse de 25 points de base des taux de la Fed en septembre, même si l’ampleur de la baisse a été relativement modeste par rapport à la très forte hausse des taux d’intérêt nominaux et réels aux États-Unis. Le rendement des bons du Trésor américain à 10 ans a grimpé vers 5,3 %, tandis que le rendement des TIPS à 10 ans, souvent utilisé comme indicateur des taux d’intérêt réels, s’est établi juste en dessous de 3 %.
- La réaction relativement modérée de l’or face à ces évolutions pourrait suggérer que la corrélation historiquement négative entre l’or et les taux d’intérêt s’est affaiblie. En août et début septembre, les investisseurs ont continué à accroître leur exposition à l’or malgré la hausse des rendements obligataires. Les investisseurs particuliers ont renforcé leurs positions sur les ETF sur l’or, tandis que les investisseurs institutionnels ont augmenté leurs positions longues sur le marché à terme.
- Les banques centrales restent une source importante de demande d’or. La Banque populaire de Chine figurait une nouvelle fois parmi les plus gros acheteurs de lingots en 2026, bien que le nombre de banques centrales augmentant leurs réserves d’or ait diminué. La dernière enquête du World Gold Council a révélé qu’un pourcentage record de 45 % des banques centrales prévoient d’augmenter leurs réserves d’or au cours de l’année à venir, ce qui pourrait se traduire par une demande plus forte du secteur officiel en cas de corrections de prix importantes. Si une partie des pressions inflationnistes actuelles aux États-Unis s’avère temporaire, cela pourrait également donner à la Fed une plus grande marge de manœuvre pour limiter l’ampleur d’un nouveau resserrement monétaire si la situation au Moyen-Orient se stabilise.
Les banques centrales accélèrent à nouveau leurs achats d’or. Septembre : le mois le plus fort depuis près de deux ans ?
La demande des banques centrales reste l’un des piliers structurels les plus importants du marché de l’or : selon les données préliminaires du World Gold Council, basées sur les rapports des banques centrales et du FMI, les autorités monétaires ont acheté environ 63 tonnes d’or en septembre. Il s’agit du total mensuel le plus élevé depuis novembre 2024 et d’un signal clair indiquant que, malgré des prix nominaux de l’or à des niveaux historiquement élevés, le secteur public continue d’accroître son exposition à l’or.
L’activité de la Banque populaire de Chine reste particulièrement importante. La PBoC a continué d’augmenter ses réserves d’or ces derniers mois et, selon les données du World Gold Council, détient désormais environ 2 410 tonnes d’or. L’or représente environ 9 % des réserves totales de la Chine. Du point de vue du marché, il ne s’agit pas seulement d’une question de diversification des actifs, mais aussi d’un effort progressif visant à réduire la dépendance vis-à-vis du dollar américain en tant que monnaie de réserve dominante.
Certains acteurs du marché estiment que cette tendance pourrait encore se renforcer au cours des prochaines années. Pour de nombreuses institutions des marchés émergents, l’alternative naturelle au dollar n’est pas nécessairement l’euro ou le yen, mais bien l’or. Un autre facteur réside dans l’utilisation de plus en plus fréquente du dollar comme instrument de politique économique et de sanctions, ce qui pourrait inciter davantage certains pays à diversifier leurs actifs de réserve.
Dans le même temps, le tableau de la demande d’or des banques centrales n’est pas entièrement unilatéral. La demande reste très forte, mais certains pays ont également été contraints de vendre de l’or cette année afin de se procurer des liquidités à la suite du déclenchement de la guerre américano-israélienne contre l’Iran. Cela ne change toutefois rien à la tendance générale : dans un contexte d’incertitude géopolitique élevée et de débat croissant sur la stabilité des monnaies fiduciaires, l’or continue de jouer le rôle d’actif de réserve stratégique.
Les investisseurs s’attendent à de nouveaux records pour l’or d’ici un à deux ans
Malgré la correction significative par rapport au pic de janvier, certains gestionnaires de fonds estiment que l’or pourrait atteindre de nouveaux sommets historiques dans un délai relativement court. Certaines prévisions tablent sur un nouveau record d’ici 12 à 18 mois, tandis que des estimations plus prudentes évoquent un horizon pouvant aller jusqu’à deux ans.
Le marché reste très volatil. En janvier, l’or a dépassé les 5 500 dollars l’once, atteignant un plus haut historique après une très forte remontée. Depuis lors, les cours ont connu une correction significative, même s’ils se maintiennent à des niveaux qui restent exceptionnellement élevés d’un point de vue historique. Mercredi, l’or a reculé d’environ 2 % pour passer sous la barre des 4 100 dollars l’once, les investisseurs anticipant de plus en plus une nouvelle hausse des taux de la Réserve fédérale.
À court terme, la politique de la Fed et le niveau des rendements réels restent parmi les principaux risques pesant sur les cours de l’or. La hausse des taux d’intérêt augmente le coût d’opportunité lié à la détention d’un actif non productif, ce qui signifie que de nouvelles hausses de taux pourraient limiter le rythme d’une éventuelle reprise. En revanche, les facteurs sous-tendant la demande d’or à plus long terme vont bien au-delà de la seule politique monétaire américaine.
Le soutien aux cours provient également de l’environnement macroéconomique plus large : les inquiétudes croissantes concernant l’état des finances publiques, la perte de confiance dans les monnaies fiduciaires et le besoin grandissant des banques centrales de préserver la valeur réelle de leurs réserves. Certains acteurs du marché estiment que la zone des 4 000 dollars américains pourrait être proche du niveau à partir duquel une nouvelle phase haussière majeure pourrait débuter, même si cela ne doit pas être considéré comme un plancher confirmé du marché.
La perte de confiance dans le dollar et l’augmentation de la dette soutiennent la demande à long terme d’or
L’un des arguments les plus importants en faveur d’une tendance haussière à long terme de l’or est la détérioration de l’état des finances publiques dans les principales économies, en particulier aux États-Unis. L’augmentation de la dette publique renforce les craintes que, lors de la prochaine récession économique, les banques centrales ne se tournent à nouveau vers une politique monétaire très accommodante et une nouvelle expansion de la masse monétaire. Contrairement aux monnaies fiduciaires, l’offre d’or ne peut être augmentée rapidement par une décision de la banque centrale, ce qui reste l’un des principaux arguments d’investissement à long terme en faveur de ce métal précieux.
Le marché s’inquiète également de plus en plus de la possibilité d’un événement financier plus grave. Certains family offices augmenteraient leur exposition à l’or tout en réduisant la part des obligations d’État dans leurs portefeuilles, considérant l’or physique comme un outil de diversification dans un environnement macroéconomique de plus en plus instable. Le rôle géopolitique du dollar reste également important. Plus la devise américaine est utilisée comme instrument de pression politique ou de sanctions, plus certains pays peuvent être incités à réduire leur dépendance à son égard. Dans un tel scénario, l’or pourrait bénéficier non seulement de la demande traditionnelle de valeur refuge, mais aussi d’une évolution progressive de la structure des réserves mondiales.
Les banques centrales sont de plus en plus confrontées à la question de savoir comment préserver la valeur réelle de leurs réserves dans un contexte de dette élevée, d’incertitude budgétaire et de perte de confiance dans la monnaie fiduciaire. Cela constitue un solide soutien fondamental pour le marché de l’or. Si les tensions géopolitiques, l’instabilité financière et les inquiétudes quant à l’orientation future des politiques budgétaires et monétaires persistent, la pression structurelle en faveur d’une augmentation des allocations en or dans les portefeuilles pourrait rester importante, même en cas de corrections de prix périodiques et potentiellement profondes.
Graphique de l’OR (intervalle D1)
 Source: XTB


Données flamboyantes sur l'inflation aux États-Unis 🔥📈 : l'IPP et les ventes au détail sont en hausse !

Panique sur le marché du nickel 🚩 L'INSG revoit ses prévisions : un excédent en 2027 ?



A la mi-séance : La chute du secteur technologique touche l'Europe, l'or brille à nouveau


Chute des semi-conducteurs 📉🖥️
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."