

- La Banque de Russie a vendu 6,2 tonnes d'or en septembre, ce qui marque le dixième mois consécutif de ventes.
- Ces ventes visent à financer un déficit budgétaire fédéral croissant, principalement dû aux dépenses de défense.
- La Russie reste le sixième détenteur mondial de réserves d'or, malgré les récentes réductions.
Volume et rythme des ventes
En septembre, la Banque de Russie a vendu 6,2 tonnes d’or (200 000 onces), ramenant ses réserves officielles d’or à 2 264–2 282 tonnes, leur plus bas niveau depuis fin 2019. Cela marque le dixième mois consécutif de ventes ininterrompues, au cours desquels la Russie s’est séparée d’un total d’environ 62 tonnes d’or depuis décembre 2025. Il s’agit de la plus importante vague de ventes continues de réserves d’or russes depuis la crise financière de 1998, lorsque la banque centrale avait vendu 118 tonnes en seulement trois mois, dans un contexte d’effondrement du rouble et de défaut de paiement. C’est précisément pour se prémunir contre de tels risques que l’or reste l’un des principaux actifs de réserve des banques centrales du monde entier. Cependant, dans le cas de la Russie, la situation est quelque peu différente de celle de la fin des années 1990.
Pourquoi la Russie agit-elle ainsi ?
La réponse est simple et confirmée par la gouverneure de la Banque centrale, Elvira Nabiullina, elle-même : il s’agit d’une question de financement budgétaire, et non de panique ou de crise monétaire. Plus précisément :
- Le déficit budgétaire russe se dirige vers 7 300 milliards de roubles en 2026, soit le double des prévisions initiales.
- Les dépenses de défense et de sécurité devraient absorber 38 % de l’ensemble du budget fédéral en 2026, après avoir quadruplé depuis 2021.
- Les ventes d’or sont principalement effectuées par l’intermédiaire du ministère des Finances et du Fonds de richesse nationale (FRN), plutôt que directement par la banque centrale dans le cadre d’une intervention sur le marché des changes. Mme Nabiullina souligne qu’il s’agit d’une opération de liquidité normale du fonds de réserve, et non d’un signe de crise. Il convient de noter que l’or détenu par le FRN est inclus dans le panier élargi des réserves de la banque centrale.
- À la suite de l’invasion de l’Ukraine en 2022 et du gel par l’Occident des avoirs russes en dollars et en euros, l’or est devenu l’un des rares actifs de réserve disponibles et liquides pour le NWF, et les réserves du fonds lui-même ont diminué, passant de 555 tonnes en mai 2022 à environ 160 tonnes fin 2025.
Une banque centrale peut-elle financer le budget ?
Il convient de clarifier ce mécanisme, car il est parfois confondu avec un transfert classique des bénéfices de la banque centrale vers le budget (une pratique courante effectuée en fin d’année par des institutions telles que la Fed ou d’autres banques centrales, qui reversent les excédents d’exploitation à l’État sous forme de « dividende »).
Pour en revenir au sujet principal, ce que fait la Russie est tout à fait différent. L’or appartient officiellement au Fonds de richesse nationale (NWF), un fonds souverain russe historiquement alimenté par les recettes du pétrole et du gaz et considéré par le ministère des Finances comme une réserve pour les temps difficiles. La banque centrale se contente de gérer ces actifs et d’exécuter les opérations de vente sur le plan opérationnel ; elle n’en est ni la propriétaire ni la bénéficiaire.
Comment cela fonctionne-t-il dans la pratique ? Le FNR et le ministère des Finances vendent de l’or, et le produit de ces ventes est directement versé au budget pour couvrir le déficit. La banque centrale ne tire aucun profit en tant qu’institution ; elle agit en tant qu’intermédiaire. C’est pourquoi Mme Nabiullina souligne que « la baisse des réserves reflète les opérations du ministère des Finances et du FNR », défendant ainsi l’indépendance de la banque centrale et la dissociant de l’impression selon laquelle l’institution se contenterait de financer les dépenses publiques.
Formellement, il ne s’agit pas d’un « financement monétaire du déficit » classique — c’est-à-dire une situation où une banque centrale achète directement de la dette publique ou imprime de la monnaie pour couvrir les dépenses, ce qui est interdit dans la plupart des régimes juridiques en raison du risque d’hyperinflation et de perte de crédibilité monétaire. Théoriquement, les actions de l’État s’inscrivent dans des cadres juridiques établis. En fin de compte, la vente d’or constitue un transfert de richesse déjà existante, accumulée antérieurement. Elle s’apparente davantage à la vente d’actions d’entreprises publiques qu’à l’impression de monnaie.
Cependant, la frontière peut être floue : si l’or est vendu sur le marché intérieur contre des roubles qui financent ensuite le budget, l’effet fonctionnel s’apparente à une augmentation de la masse monétaire. S’il est exporté contre des devises fortes (d’où l’augmentation des ventes à la Chine), il s’agit d’un échange d’actifs plus pur, sans création monétaire. Cette ambiguïté alimente les interrogations des analystes quant au degré d’indépendance opérationnelle dont dispose encore la Banque de Russie par rapport à son rôle d’outil budgétaire au service du budget de guerre.
À qui la Russie vend-elle son or ?
La Banque de Russie ne divulgue pas tous les détails des transactions, mais on sait que l’or est vendu principalement sur le marché intérieur, à la fois pour obtenir des liquidités budgétaires et pour répondre à la demande des particuliers en forte hausse, les Russes achetant de l’or pour protéger leur épargne (en 2024, les consommateurs russes ont acheté 75,6 tonnes d’or, soit environ 25 % de la production nationale annuelle). Bien que l’inflation reste relativement faible selon les normes russes, à un peu plus de 6 %, le taux de change artificiel du rouble et les restrictions sur les transferts de capitaux font de l’or un actif très prisé par le grand public.
Le canal des exportations est également important : les exportations russes de métaux précieux vers la Chine sont en hausse, en partie sous l’effet d’une forte augmentation de la demande des particuliers dans ce pays.
Qu’est-ce que cela signifie dans le contexte russe ?
Les analystes qui étudient l’économie russe s’accordent à dire qu’il ne s’agit pas d’un signe annonciateur d’un krach financier imminent, mais plutôt d’une tendance structurelle préoccupante à long terme :
- L’économiste Elina Ribakova (Peterson Institute) souligne que la vente d’or indique que la Russie manque d’autres actifs liquides pour faire face à la hausse de ses dépenses. Même les prix élevés du pétrole ne parviennent pas à combler ce déficit, à quoi s’ajoutent les problèmes liés à la réduction de la capacité d’exportation de carburant ces derniers mois.
- Au rythme actuel des ventes, il faudrait environ deux décennies à la Russie pour épuiser l’ensemble de ses réserves. Le recours aux réserves est une pratique délibérée chez les États moins stables, comme on l’a vu en Turquie (notamment en mars).
- Les recettes pétrolières et gazières restent le principal tampon, soutenues par les prix élevés des matières premières liés au conflit impliquant l’Iran : ce sont ces recettes, et non l’or, qui constituent la « véritable contrainte » pesant sur la capacité de Moscou à financer la guerre à long terme.
- Le véritable risque n’est pas une crise soudaine, mais l’accumulation de distorsions économiques. Un fossé se creuse entre un gouvernement qui vise à maintenir la trajectoire actuelle en temps de guerre et des économistes qui avertissent que le modèle actuel n’est pas viable si l’économie doit revenir à une trajectoire normale après le conflit.
La Russie reste l’un des plus grands détenteurs d’or au monde
Malgré dix mois de ventes massives, la Russie reste le sixième plus grand détenteur de réserves d’or au monde, l’or représentant environ 41 % du total des réserves internationales du pays. Historiquement, avant 2022, la Russie était le cinquième plus grand détenteur (~2 300 tonnes), à égalité avec la France et l’Italie et derrière les États-Unis et l’Allemagne. Il est essentiel de noter que la Russie est également le deuxième plus grand producteur d’or au monde (après la Chine), avec une production annuelle dépassant les 300 tonnes, ce qui signifie qu’elle peut reconstituer ses réserves relativement rapidement en s’approvisionnant auprès des producteurs nationaux lorsque la situation budgétaire s’améliorera.
Impact marginal sur le marché mondial de l’or
Les ventes russes ne menacent pas la structure globale de la demande d’or des banques centrales. Données du World Gold Council pour août 2026 :
- Le total des achats nets mondiaux des banques centrales en août a atteint 39 tonnes (données du WGC) et pourrait atteindre 79 tonnes en septembre selon les estimations de Goldman Sachs basées sur les données commerciales.
- Le principal acheteur reste la Pologne, qui est le plus gros acheteur net depuis le début de l’année (98 tonnes) et vise 700 tonnes de réserves (actuellement à 648 tonnes). En août, la Banque nationale de Pologne (NBP) a acheté 8 tonnes supplémentaires.
- La Chine achète sans interruption depuis 22 mois. En août, elle a officiellement ajouté 20 tonnes à ses réserves (Goldman Sachs estime les achats réels à 25 tonnes), portant celles-ci à 2 387 tonnes (9 % du total des réserves).
- Autres acheteurs importants : l’Ouzbékistan (+8 t en août, l’or représentant 90 % de ses réserves), le Kazakhstan (+7 t) et la République tchèque (42e mois consécutif d’achats).
- Les seuls vendeurs nets notables en 2026 sont : la Turquie (-82 t en glissement annuel, principalement au premier trimestre), la Russie (-56 t en glissement annuel), ainsi que des ventes nettes plus modestes de la part de l’Azerbaïdjan, de l’Allemagne et de l’Égypte.
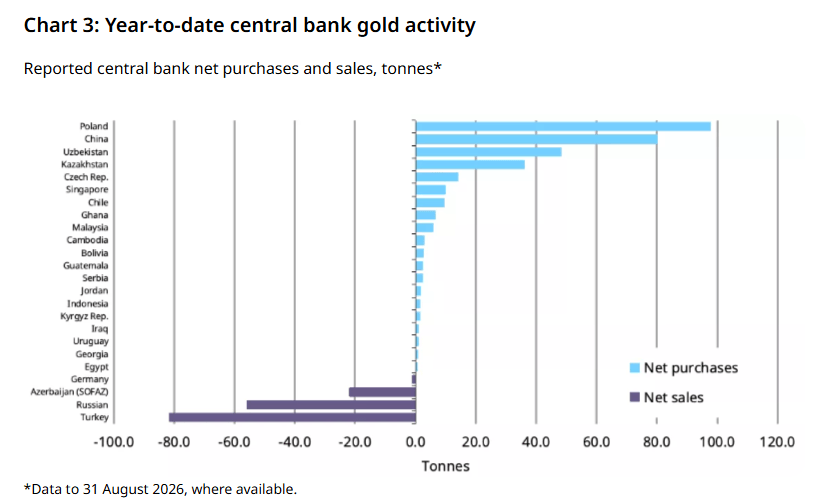 Poland leads purchases this year based on the
derniers chiffres complets, tandis que la Turquie est le premier vendeur. Source : WGC
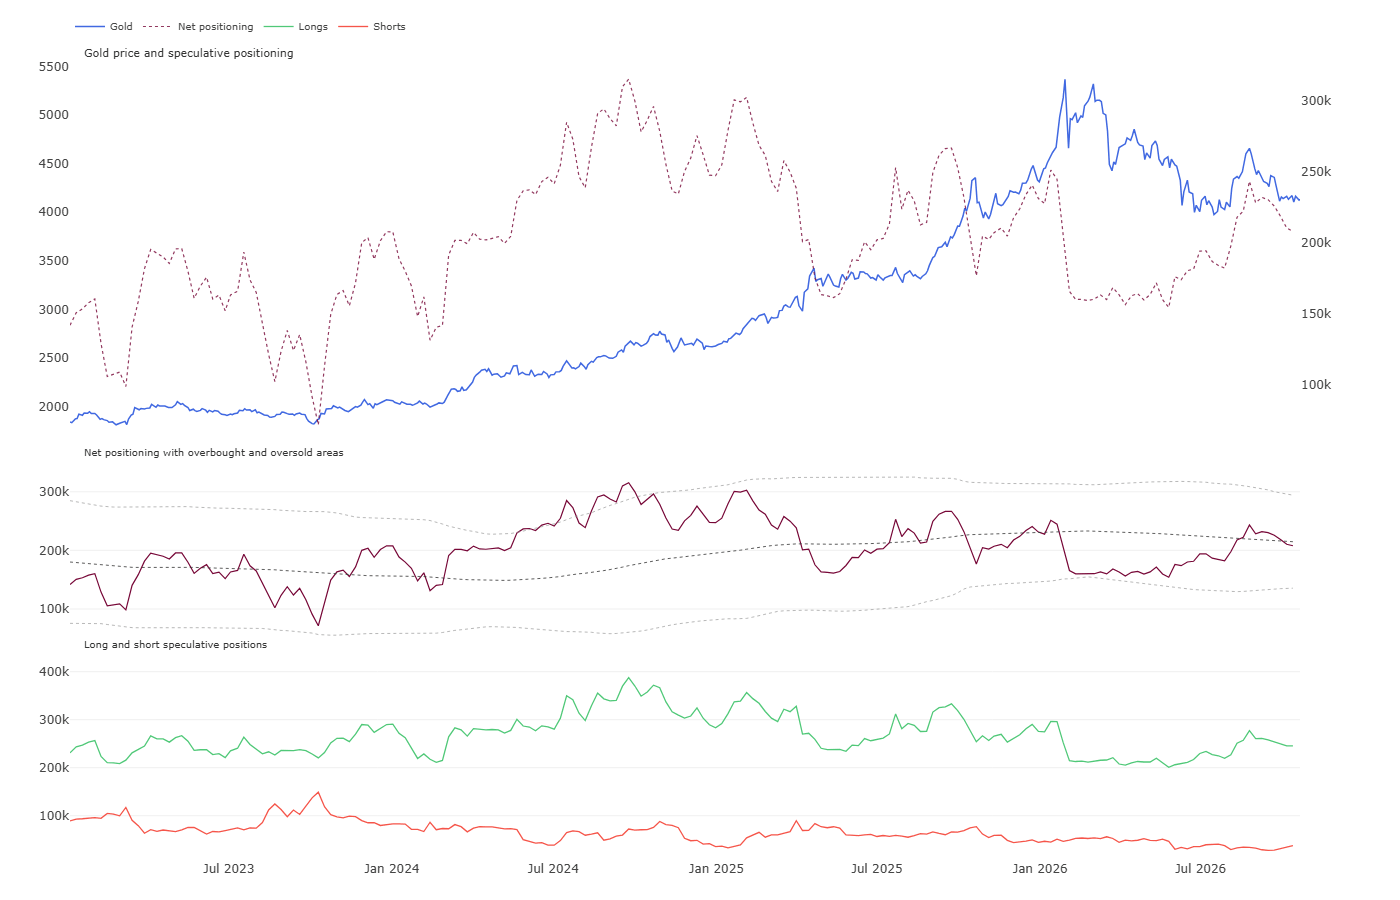
Si l'on compare ces chiffres : les ventes de la Russie, à hauteur de 6,2 tonnes par mois, ne représentent qu'une fraction des achats mensuels nets des banques centrales à l'échelle mondiale (39 à 79 tonnes). Même en regroupant la Russie et la Turquie comme principaux vendeurs, le solde net du secteur officiel reste nettement positif : les banques centrales, dans leur ensemble, continuent d'accumuler de l'or à un rythme qui soutient structurellement les prix. Goldman Sachs qualifie explicitement cette demande de « soutien structurel » du marché, moins sensible aux prix que les flux d’investissement ou spéculatifs, ce qui contribue à amortir les corrections déclenchées par les ventes d’ETF ou le dénouement de positions spéculatives. Cela indique que les achats des banques centrales pourraient conduire les cours de l’or à renouer avec une croissance plus forte sur un horizon à plus long terme. À court terme, le tableau est mitigé : les ETF achètent de l’or, bien qu’à un rythme plus lent qu’il y a quelques semaines, tandis que les fonds spéculatifs aux États-Unis et en Chine ont sensiblement réduit leurs positions longues nettes sur les contrats à terme.



Résumé quotidien : SpaceX et la Tech tirent Wall Street vers le haut, tandis que le prix du pétrole recule fortement sous la barre des 97 dollars



Résumé quotidien : les acheteurs refusent de céder


📈Avant l'ouverture : la reprise du secteur de l'IA se heurte au prix toujours élevé du pétrole (20/10/2026)


Graphique du jour : quelle sera la prochaine étape pour les valeurs technologiques après la plus forte chute enregistrée depuis avril 2025 ? (19.10.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."