

- Les contrats à terme sur le blé enregistrent neuf semaines de baisse consécutive.
- Les fonds spéculatifs détiennent une position nette vendeuse importante sur le blé.
- L'indice RSI atteint 23, ce qui indique des conditions de marché survendues.

- Les contrats à terme sur le blé enregistrent neuf semaines de baisse consécutive.
- Les fonds spéculatifs détiennent une position nette vendeuse importante sur le blé.
- L'indice RSI atteint 23, ce qui indique des conditions de marché survendues.
Les contrats à terme sur le blé (WHEAT) restent sous pression vendeuse après neuf semaines consécutives de baisse, au cours desquelles les prix ont chuté de plus de 20%. Les principaux facteurs qui pèsent sur le marché comprennent les anticipations d'une hausse des exportations russes, les perspectives d'une offre mondiale abondante en céréales, les discussions trilatérales impliquant la Russie, les États-Unis et la Chine, ainsi que de nouvelles négociations avec l'Ukraine qui pourraient contribuer à stabiliser les exportations de céréales via la mer Noire. Dans le même temps, la demande pour le blé américain montre des signes d'amélioration, tandis que les fonds spéculatifs continuent de détenir d'importantes positions courtes, ce qui accroît le potentiel d'un rebond marqué. Au 4 novembre 2026, le marché reste pris entre des signaux fondamentaux contradictoires, bien que les pressions du côté de l'offre continuent de dominer.
Blé : principaux développements du marché au 4 novembre 2026
-
Les contrats à terme sur le blé du CBOT ont enregistré neuf semaines consécutives de baisse, perdant environ 24% depuis leur sommet. La principale source de pression reste la perspective d'une hausse des exportations russes, après que Moscou a de nouveau autorisé les navires transportant des céréales à quitter la mer d'Azov pour la première fois depuis le 10 juillet.
-
Les données de l'USDA indiquent une forte demande d'exportation. Au cours de la semaine se terminant le 22 octobre, les ventes à l'exportation de blé américain ont atteint 849 800 tonnes métriques, le niveau le plus élevé de la campagne de commercialisation 2026/2027.
-
La Chine a manifesté un intérêt pour l'achat de blé tendre roux d'hiver américain, bien que les demandes d'offres ne doivent pas encore être interprétées comme des accords d'exportation confirmés.
-
Selon le rapport Commitments of Traders (CoT) de la CFTC, les fonds spéculatifs (managed money) détenaient une position nette courte équivalente à environ 74 600 contrats de blé du CBOT au 27 octobre, ce qui traduit un positionnement fortement baissier chez les investisseurs spéculatifs.
Les exportations russes et les perspectives de récoltes abondantes pèsent sur les prix du blé
La perspective d'une hausse des exportations russes de céréales reste l'un des principaux facteurs qui limitent le potentiel de hausse des prix du blé. La reprise des départs de navires depuis la mer d'Azov pourrait améliorer la disponibilité des approvisionnements en provenance de la région de la mer Noire, qui joue un rôle crucial dans le commerce mondial des céréales. Parallèlement, les perspectives de récoltes abondantes en Australie, en Argentine et aux États-Unis renforcent les prévisions d'une offre mondiale abondante.
Cependant, l'incertitude géopolitique reste un facteur de risque important. Des attaques contre les infrastructures de transport et des menaces pesant sur les routes maritimes pourraient perturber les exportations et provoquer une hausse soudaine de la prime de risque géopolitique. À l'inverse, une désescalade potentielle du conflit entre la Russie et l'Ukraine pourrait faciliter les expéditions de céréales, exerçant une pression baissière supplémentaire sur les prix.
La demande d'exportation de blé américain s'améliore. La Chine peut-elle aider à stabiliser les prix ?
Un développement positif pour le marché est l'amélioration significative des ventes à l'exportation de blé américain, qui ont atteint 849 800 tonnes métriques au cours de la semaine se terminant le 22 octobre, contre 239 600 tonnes métriques la semaine précédente. Les principaux acheteurs étaient les Philippines, la Corée du Sud et l'Indonésie. Les informations faisant état d'un intérêt chinois pour le blé américain constituent une autre source potentielle de soutien à la demande, bien que l'ampleur de futurs achats reste incertaine.
Du point de vue de l'équilibre offre-demande, la question clé est de savoir si ces commandes d'exportation plus soutenues se transformeront en tendance durable. Une seule lecture hebdomadaire solide pourrait ne pas suffire à inverser la pression résultant de la concurrence sur les prix entre les grands exportateurs mondiaux.
Les fonds spéculatifs parient contre le blé. Un rebond marqué pourrait-il suivre ?
Selon les données de la CFTC, les fonds spéculatifs (managed money) détenaient une position nette courte équivalente à environ 74 600 contrats de blé du CBOT fin octobre. Un positionnement aussi fortement baissier accroît la vulnérabilité du marché à des rebonds marqués, en particulier si des développements inattendus laissent entrevoir un resserrement de l'offre ou un renforcement de la demande. Les rachats de positions courtes (short covering) pourraient alors accélérer les mouvements haussiers des prix.
Toutefois, l'accumulation de positions courtes ne signifie pas automatiquement que la tendance baissière touche à sa fin. Une reprise plus durable nécessiterait probablement une amélioration de l'équilibre offre-demande, une réduction de la concurrence à l'exportation, ou une hausse significative des achats de blé américain. Début novembre, l'équilibre fondamental favorise encore les vendeurs, bien que neuf semaines consécutives de baisse aient accru le potentiel d'un rebond technique.
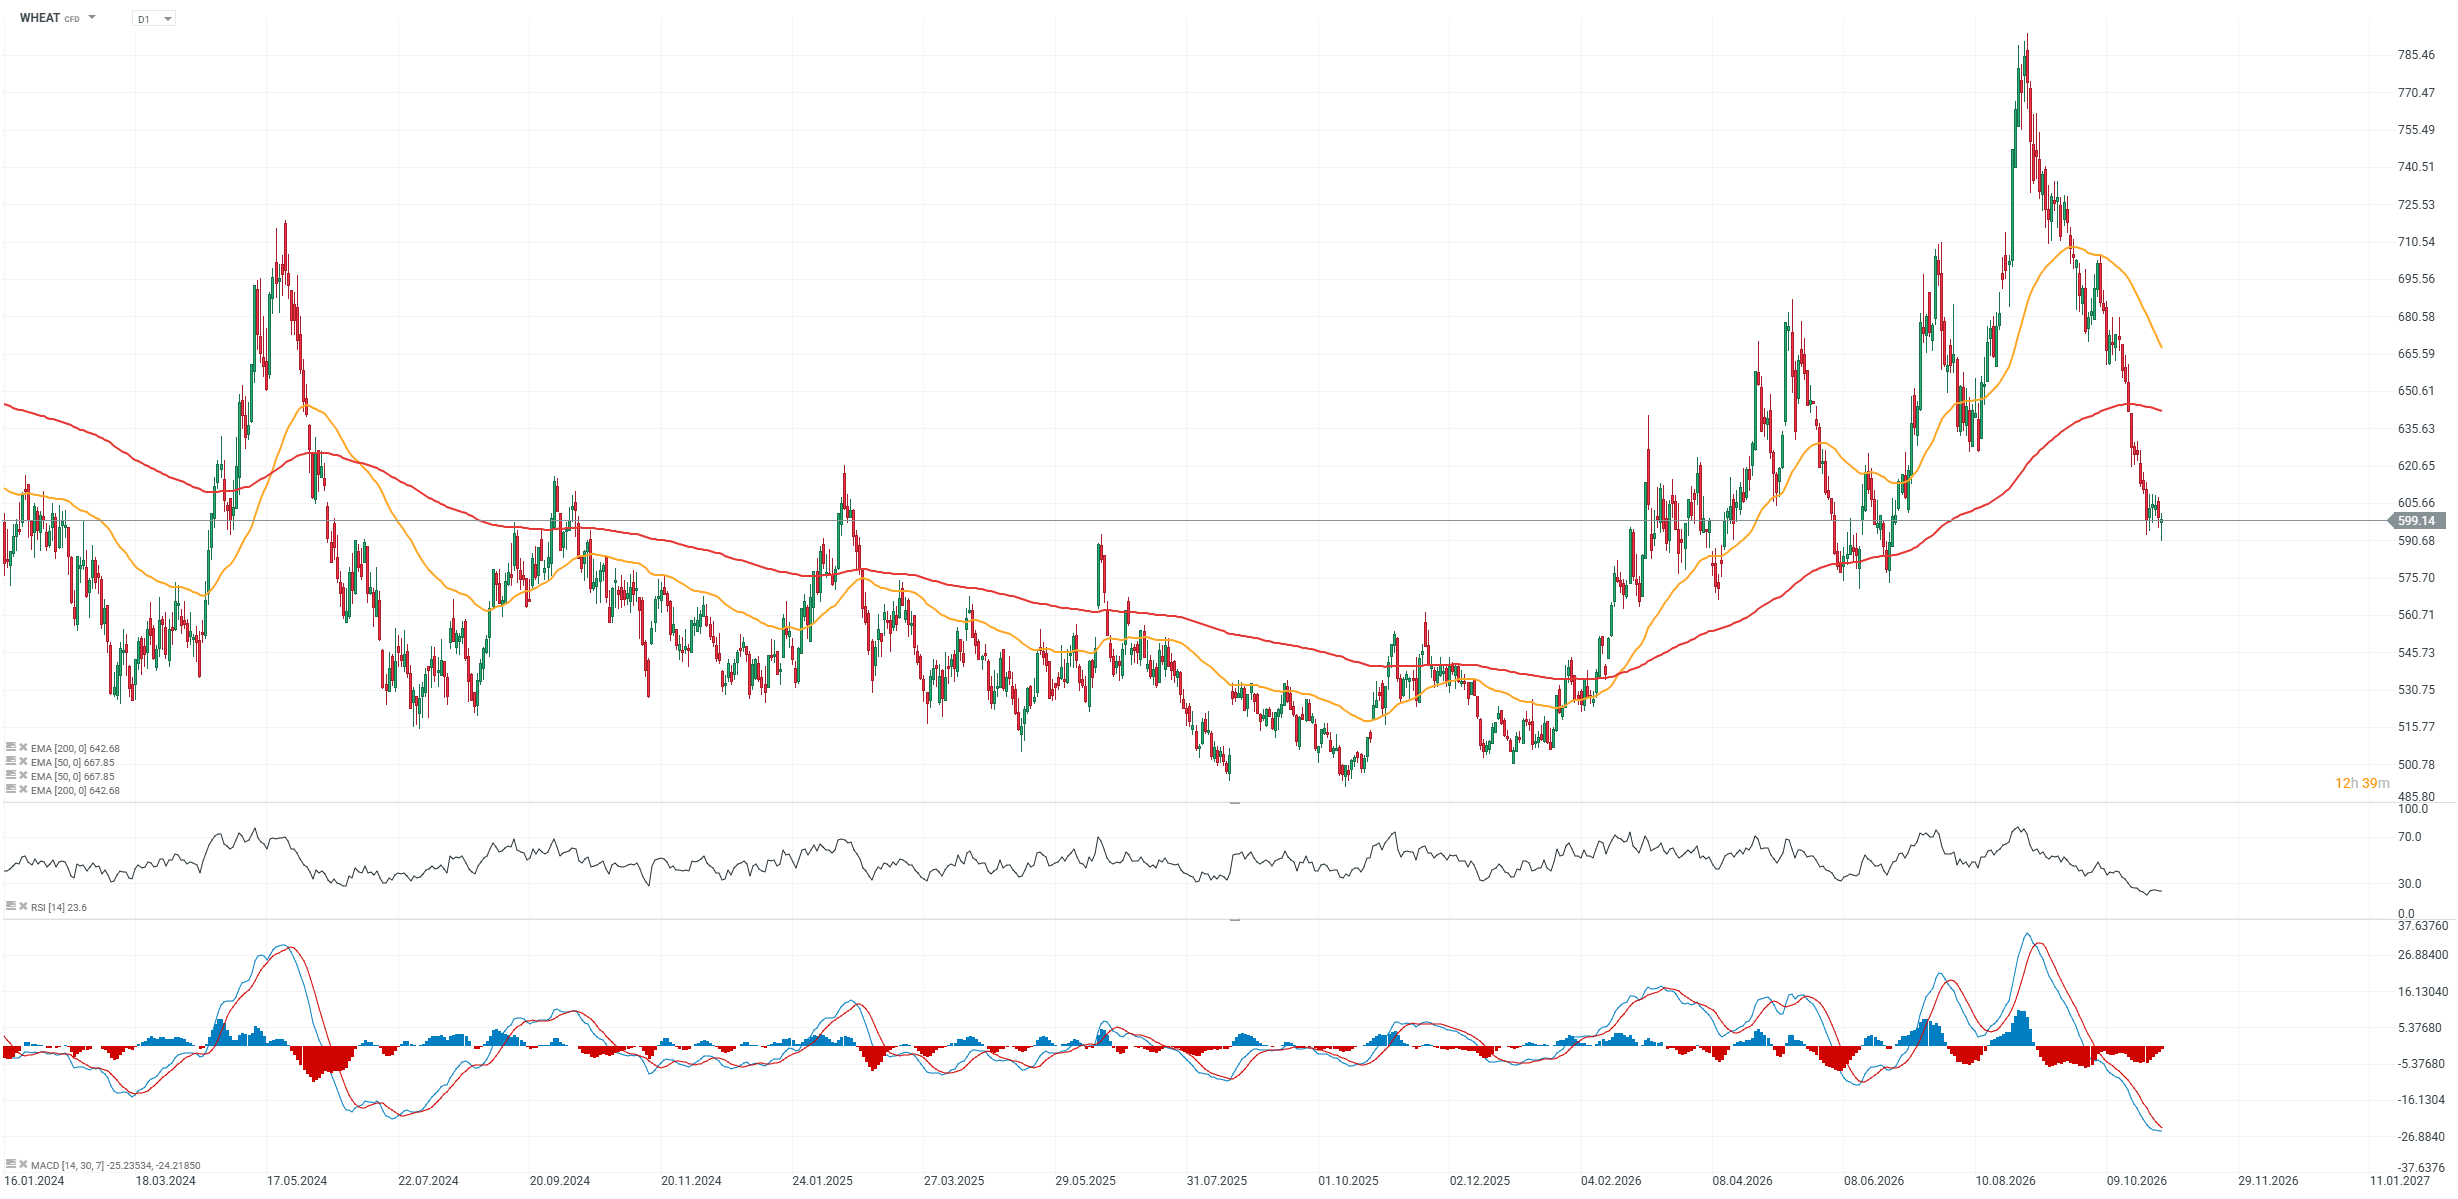
Graphique du WHEAT (unité de temps D1)
Les contrats à terme sur le blé (WHEAT) sont retombés à des niveaux inédits depuis début juillet, effaçant complètement le précédent rallye euphorique. L'indicateur RSI, actuellement à 23, confirme des conditions de surventes profondes, bien que les perspectives pour les acheteurs puissent rester difficiles sans un changement de positionnement des grands fonds spéculatifs (managed money). D'un point de vue de l'analyse des prix, un niveau de support important se situe actuellement autour de 575 cents par boisseau, tandis qu'une résistance se trouve près de 627 cents par boisseau.
 Source : xStation5
Données clés du rapport CoT de la CFTC
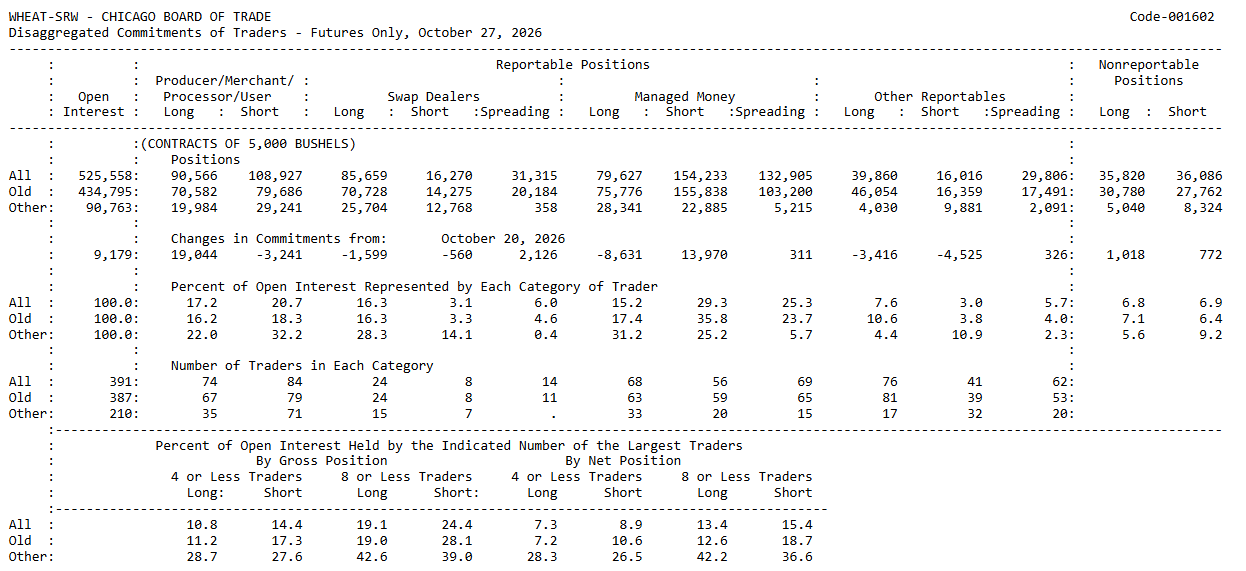
Le rapport Commitments of Traders (CoT) de la CFTC daté du 27 octobre 2026 indique une forte hausse du sentiment baissier chez les fonds spéculatifs négociant des contrats à terme sur le blé du CBOT à Chicago. Les fonds spéculatifs (managed money) ont porté leur position nette courte à environ 74 600 contrats, soit une progression de plus de 43%. Par ailleurs, la hausse de l'intérêt ouvert suggère que de nouvelles positions se constituent sur le marché, plutôt que l'activité ne soit uniquement due à la clôture de positions existantes.
-
Position nette Managed Money : -74 606 contrats, contre -52 005 une semaine plus tôt, soit une nouvelle augmentation de 22 601 contrats de la position nette courte.
-
Positions courtes Managed Money : en hausse de 13 970 contrats à 154 233 contrats, soit 29,3% de l'intérêt ouvert total.
-
Positions longues Managed Money : en baisse de 8 631 contrats à 79 627 contrats, ce qui indique que les fonds réduisaient simultanément leur exposition à la hausse des prix du blé.
-
Intérêt ouvert : en hausse de 9 179 contrats à 525 558 contrats, tandis que les producteurs et les opérateurs commerciaux ont augmenté leurs positions longues de 19 944 contrats.
Les fonds renforcent leurs paris contre le blé. Le marché est-il déjà survendu ?
Les données de la CFTC montrent que la pression vendeuse sur le blé résulte à la fois de l'ouverture de nouvelles positions courtes et de la liquidation de positions longues. Le comportement des producteurs et des opérateurs commerciaux est particulièrement intéressant : ils ont augmenté leur exposition longue tout en réduisant simultanément leurs positions courtes. Cela pourrait indiquer que les acteurs du marché physique du blé commencent à considérer les prix actuels comme de plus en plus attractifs.
Du point de vue du positionnement spéculatif, le déséquilibre important en faveur des positions courtes accroît le risque d'un rebond marqué déclenché par des rachats de positions courtes (short covering). Cela ne signale toutefois pas automatiquement la fin de la tendance baissière. Si l'offre mondiale reste abondante, les fonds spéculatifs pourraient continuer d'accroître leur exposition courte, permettant au marché de maintenir sa trajectoire baissière malgré un positionnement déjà fortement baissier.
Source : CFTC
Eryk Szmyd Analyste des marchés financiers chez XTB



BREAKING : Les démocrates remportent les deux chambres du Congrès🗽

[VIDEO] L’oeil d'Antoine | Bitcoin : faut-il craindre la victoire des démocrates ?
Marchés asiatiques : des performances mitigées après les élections américaines

Action Solvay : recul de l'EBITDA et virage stratégique
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."