


Les contrats à terme sur le cacao de l'ICE (COCOA) ont reculé de près de 4% et restent sous pression après le fort rebond observé fin août et début septembre. D'une part, la hausse des stocks de l'ICE et l'amélioration de l'approvisionnement en provenance de la Côte d'Ivoire renforcent les arguments baissiers liés à l'offre, tandis que, d'autre part, le marché continue d'intégrer dans ses cours les risques climatiques et les inquiétudes liées à la qualité en Afrique de l'Ouest. Cela crée une configuration classique sur le marché à terme : l’offre à court terme pèse sur les prix, mais les fondamentaux à moyen terme restent suffisamment incertains pour empêcher le marché d’éliminer complètement la prime de risque.
- Les stocks de cacao de l’ICE ont atteint leur plus haut niveau depuis environ 2,25 ans, s’élevant à 3 452 949 sacs. Cela est clairement négatif pour les prix, car cela indique une amélioration de la disponibilité du cacao sur le marché boursier.
- Une pression supplémentaire provient de la Côte d’Ivoire. L’autorité de régulation du pays a indiqué qu’environ 2,06 millions de tonnes de cacao avaient été récoltées entre juin et fin août, soit une hausse de 30 % par rapport à l’année précédente.
- Les données relatives aux livraisons portuaires restent également solides. Depuis le début de la campagne de commercialisation internationale jusqu’au 27 septembre, les agriculteurs ont livré environ 2,18 millions de tonnes de cacao, soit une hausse de 19,8 % en glissement annuel.
- La situation n’est toutefois pas tout à fait aussi simple, car le rythme des livraisons s’est ralenti en septembre. Entre le 1er et le 13 septembre, les livraisons en Côte d’Ivoire ont été inférieures d’environ 45,8 % à celles de l’année précédente, ce qui montre que des données très solides sur l’ensemble de la saison n’impliquent pas nécessairement un début de nouveau cycle tout aussi solide.
- Barry Callebaut a indiqué que le marché mondial du cacao est désormais mieux approvisionné qu’au cours de la crise de 2023/24 liée au phénomène El Niño. Cela confirme l’idée selon laquelle la pénurie extrême observée les années précédentes s’est considérablement atténuée.
- Les conditions météorologiques restent le principal facteur haussier. Les précipitations excessives et le temps nuageux en Côte d’Ivoire et au Ghana augmentent le risque de maladie de la gousse noire et pourraient nuire à la qualité des fèves.
- Les premières estimations pour la saison 2026/27 sont également loin d’être rassurantes. Les prévisions pour la Côte d’Ivoire tablent sur une production d’environ 1,8 million de tonnes, bien en deçà des quelque 2,2 millions de tonnes de 2025/26.
- Le Ghana reste également un point faible du marché. Le Cocoa Board estime la récolte 2026/27 à environ 650 000 tonnes, contre 750 000 précédemment, tandis que des projections plus pessimistes tablent sur seulement 450 000 à 550 000 tonnes.
- Certains analystes ont également revu à la baisse leurs prévisions concernant l’excédent mondial. StoneX a ramené ses prévisions d’excédent pour 2026/27 à 25 000 tonnes, contre 149 000 auparavant, tandis que Transgraph Consulting s’attend à ce que l’excédent recule à environ 80 000 tonnes, contre 415 000 en 2025/26.
- Le risque climatique reste également important à moyen terme. Un éventuel retour du phénomène El Niño pourrait entraîner des conditions plus chaudes et plus sèches en Afrique de l’Ouest, ce qui, historiquement, accroît le risque d’une baisse des rendements.
- Les signaux concernant la demande sont mitigés. Les broyages de cacao en Europe ont reculé de 4,6 % en glissement annuel au deuxième trimestre, pour s’établir à 316 366 tonnes métriques, ce qui indique un affaiblissement de la demande industrielle.
- En revanche, les données en provenance d’Amérique du Nord et d’Asie se sont révélées nettement plus solides. Les broyages nord-américains ont progressé de 7,7 % en glissement annuel pour atteindre 109 659 tonnes métriques, tandis que les broyages asiatiques ont bondi de 25 % pour s’établir à 224 646 tonnes métriques.
Le marché est actuellement tiraillé entre une amélioration de l’offre à court terme et le risque d’une saison prochaine plus faible. À court terme, la hausse des stocks et l’augmentation des livraisons l’emportent, mais à plus long terme, les conditions météorologiques, les perspectives de production du Ghana et la qualité des récoltes restent des risques que le marché ne peut ignorer.
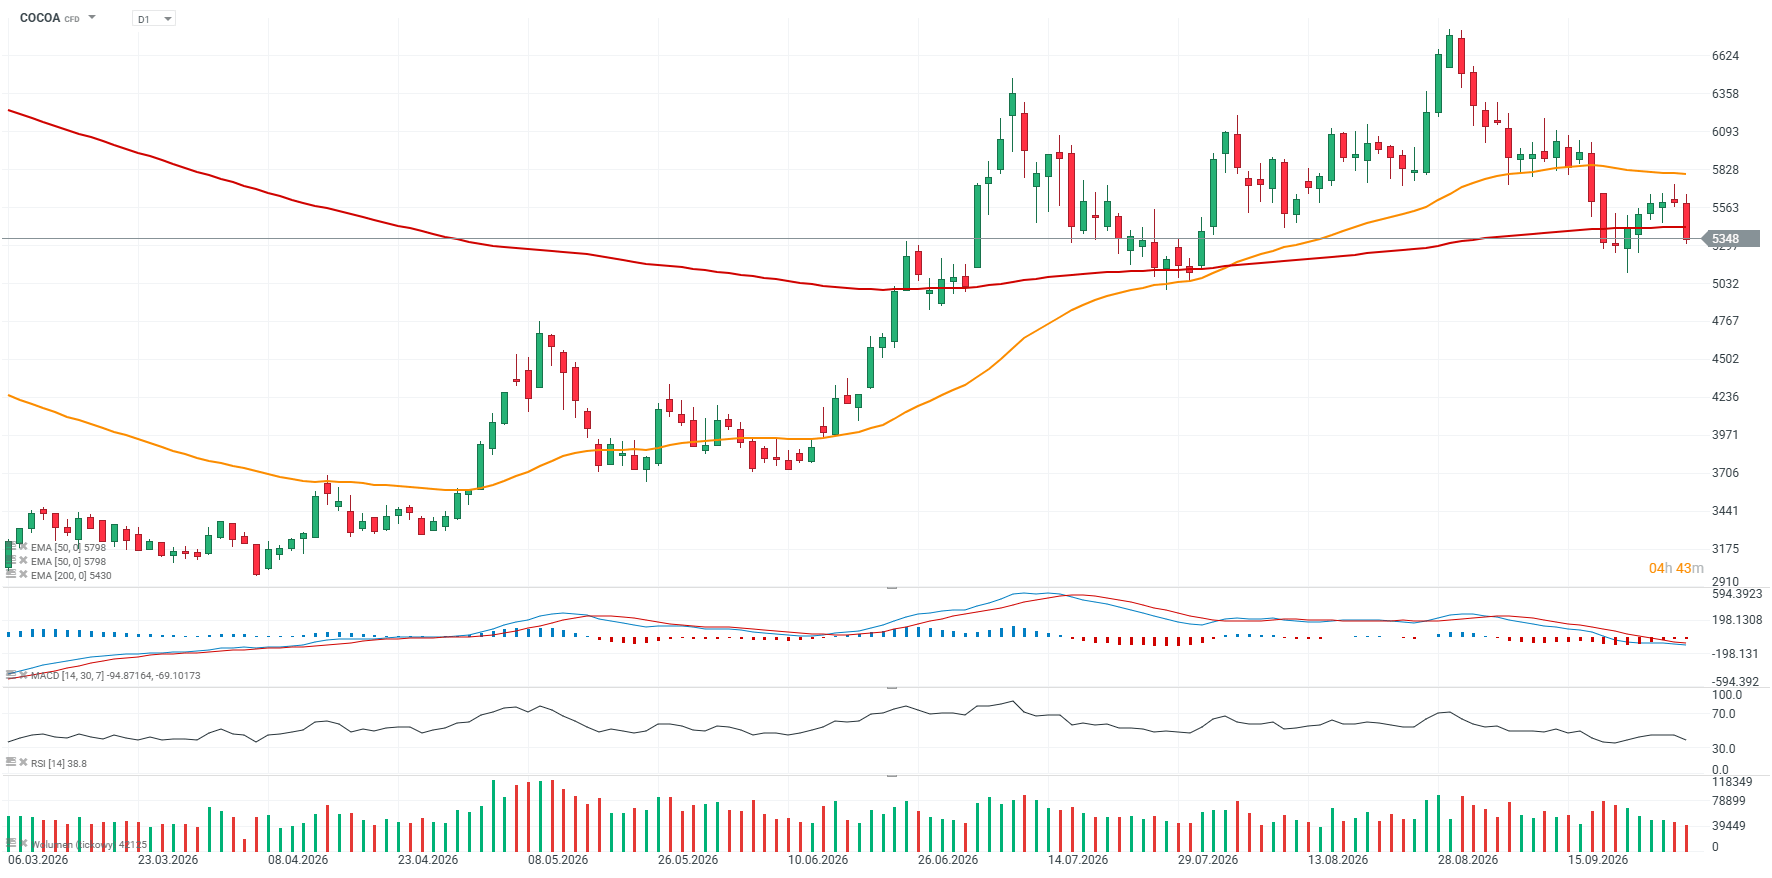
Source: xStation5
Indices US : les rendements grimpent, la technologie limite les pertes

CAC 40 : la dette française maintient les tensions sur les taux



OUVERTURE US : Le Nasdaq tente de rattraper ses pertes 🗽 Les actions de Fair Isaac en chute libre


🚩 Le pétrole poursuit sa baisse
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."