


Aujourd’hui, à 14 h 30, nous découvrirons le rapport sur l’IPC américain du mois de septembre, l’une des dernières publications clés avant la réunion de la Fed des 27 et 28 octobre. Les prévisions consensuelles tablent sur une nette accélération de l'inflation sous-jacente à 0,6 % en glissement mensuel (contre 0,4 % en août) et à environ 3,6-3,7 % en glissement annuel, principalement sous l'effet des prix des carburants qui, selon l'EIA, ont augmenté de plus de 7 % en septembre. Toutefois, l’inflation sous-jacente (hors alimentation et énergie) — qui revêt une plus grande importance pour la Fed — devrait ralentir à 0,2 % en glissement mensuel, contre 0,3 % précédemment, avec un taux annuel avoisinant les 2,5 %. C’est précisément cette divergence — entre un chiffre global en hausse et une inflation sous-jacente en baisse — qui sera au cœur de la réaction des marchés aujourd’hui.
Pour la Fed, c’est la tendance sous-jacente qui importe le plus. Si celle-ci se maintient effectivement à 0,2 %, cela allégera la pression sur la réunion d’octobre. Le marché n’anticipe actuellement qu’une probabilité d’environ 22 % d’une hausse des taux ce mois-ci et se tournera vers décembre, qui reste le scénario de base pour le prochain relèvement de 25 points de base. Pour rappel, en septembre, la Fed a relevé ses taux pour la première fois en trois ans, les portant dans une fourchette de 3,75 % à 4,00 %, signalant ainsi un nouveau resserrement monétaire. Un chiffre supérieur aux attentes — surtout si le choc énergétique commençait à se répercuter sur un panier de prix plus large — raviverait rapidement les paris en faveur d’une politique restrictive et soutiendrait le dollar.
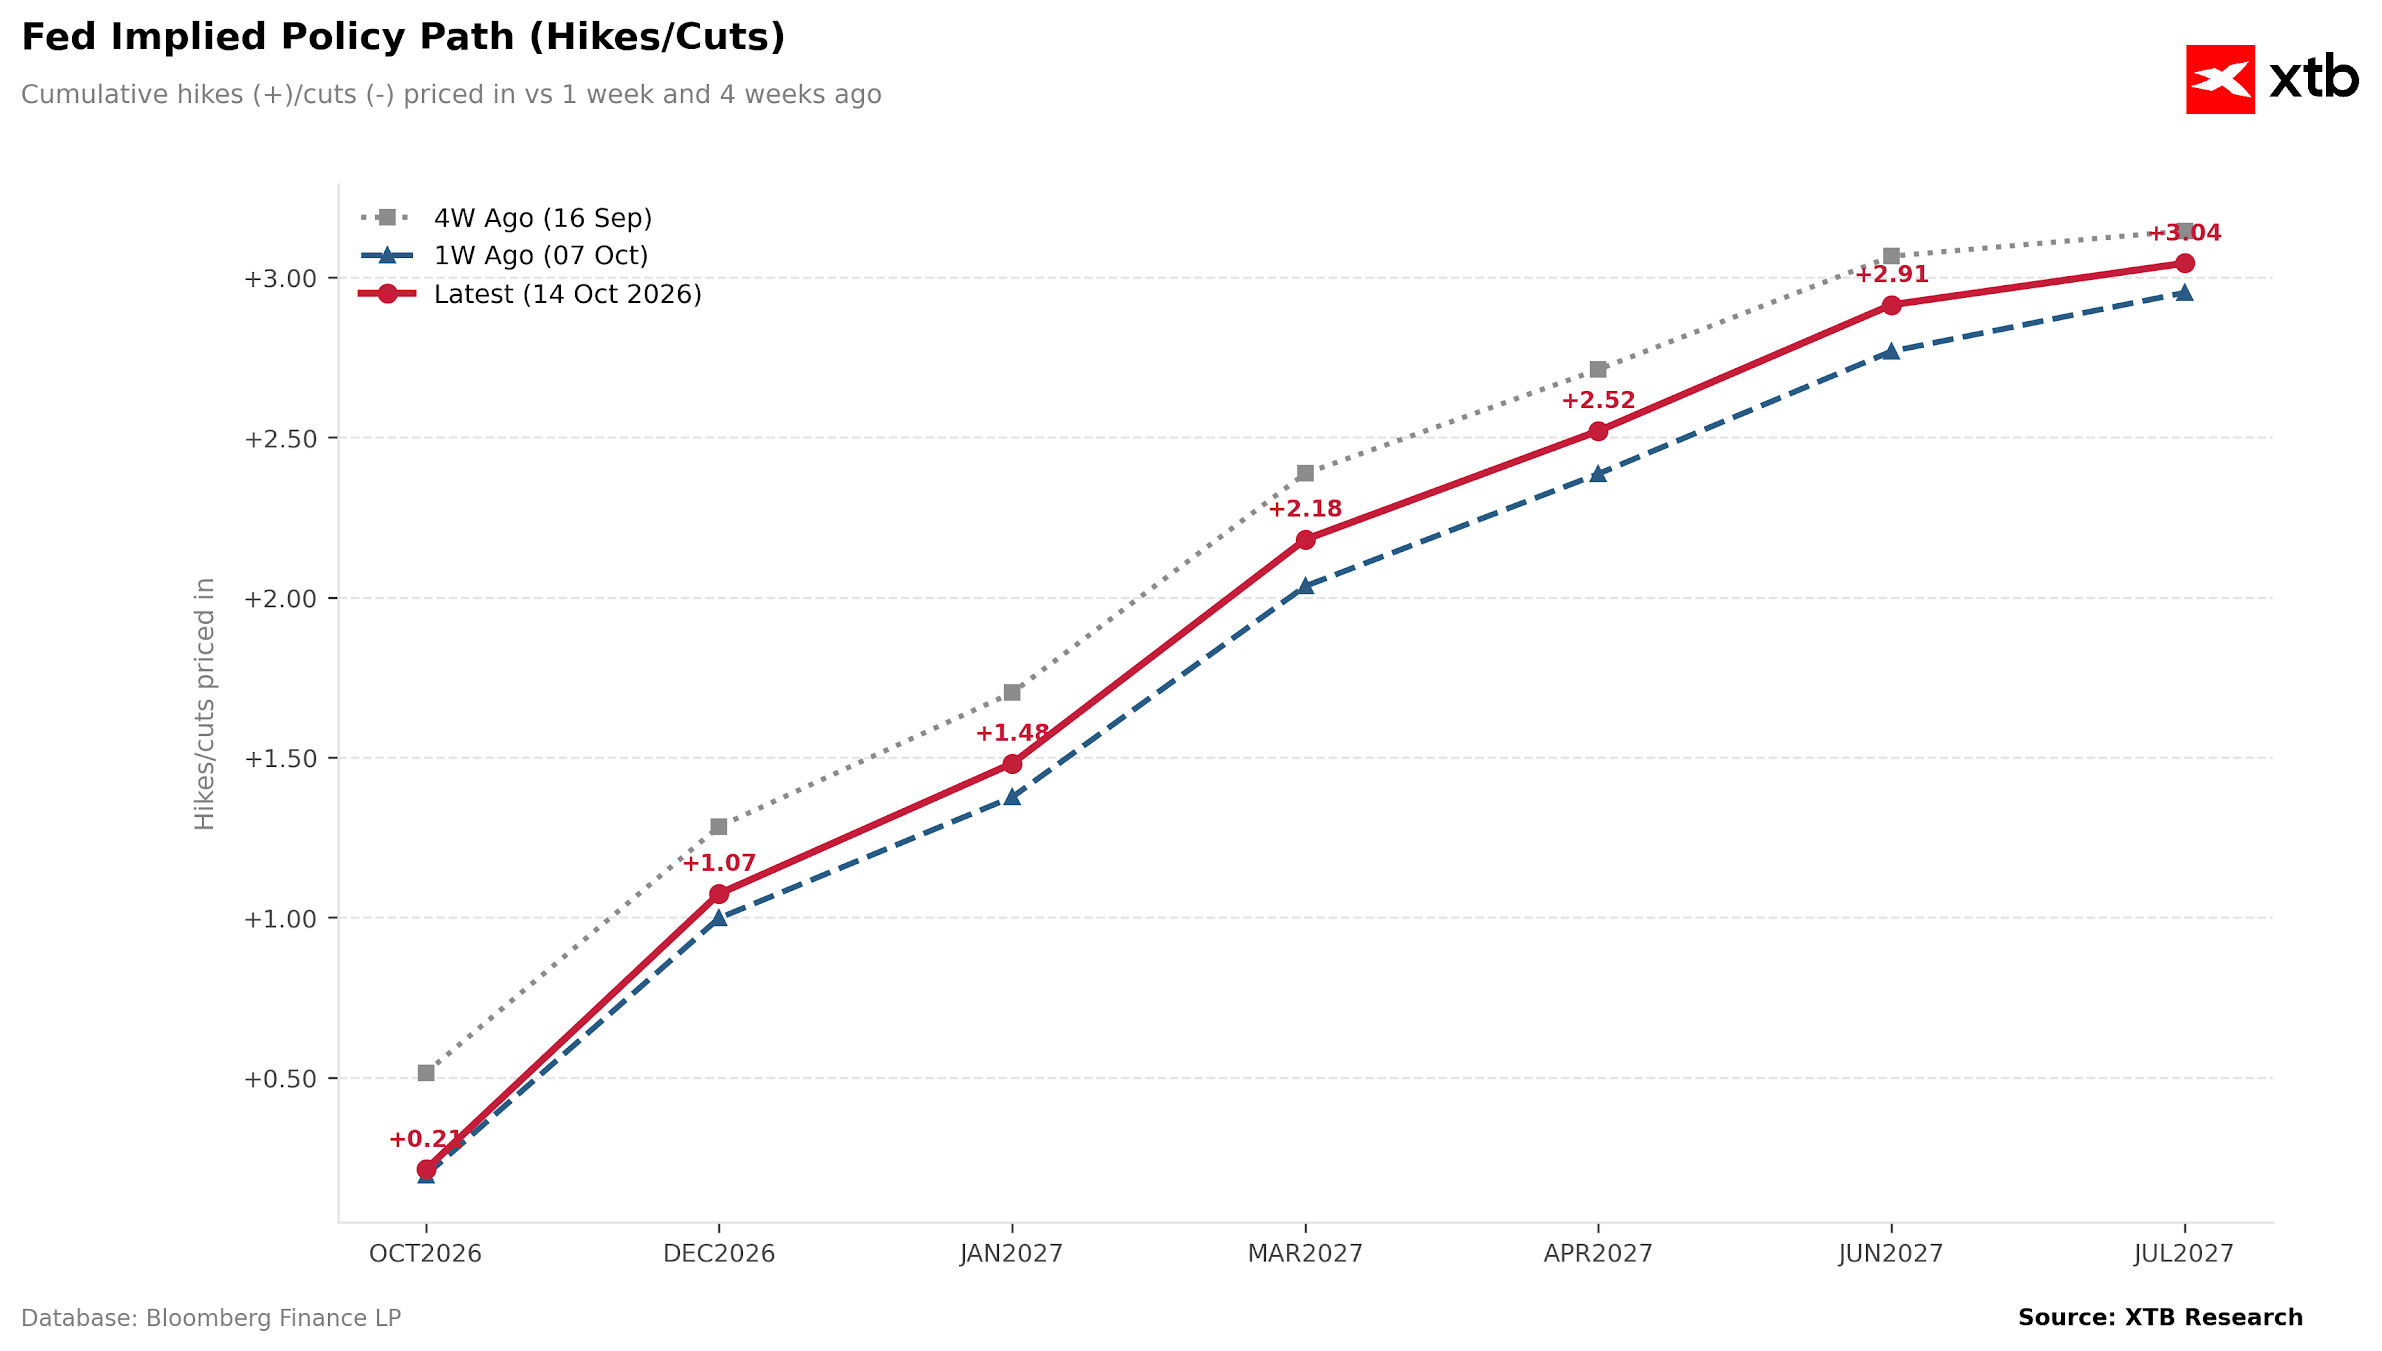
Graphique 1 — La trajectoire de la politique monétaire de la Fed telle qu'anticipée par le marché. Le graphique présente le nombre cumulé de hausses de taux anticipées pour les prochaines réunions : aujourd'hui (ligne rouge), il y a une semaine (bleu) et il y a quatre semaines (gris). Le marché a systématiquement anticipé un resserrement monétaire : d’environ +0,2 hausse de taux pour octobre, en passant par +1,07 pour décembre, jusqu’à plus de +3,0 d’ici juillet 2027.
Il est important de noter que la trajectoire la plus récente (en rouge) se situe au-dessus de celle de la semaine dernière, mais en dessous de celle du mois dernier : le marché a légèrement revu à la baisse ses anticipations « hawkish » à la suite de chiffres de l’emploi plus faibles et de données PCE en baisse, mais la tendance générale reste résolument « à la hausse ». Source : XTB
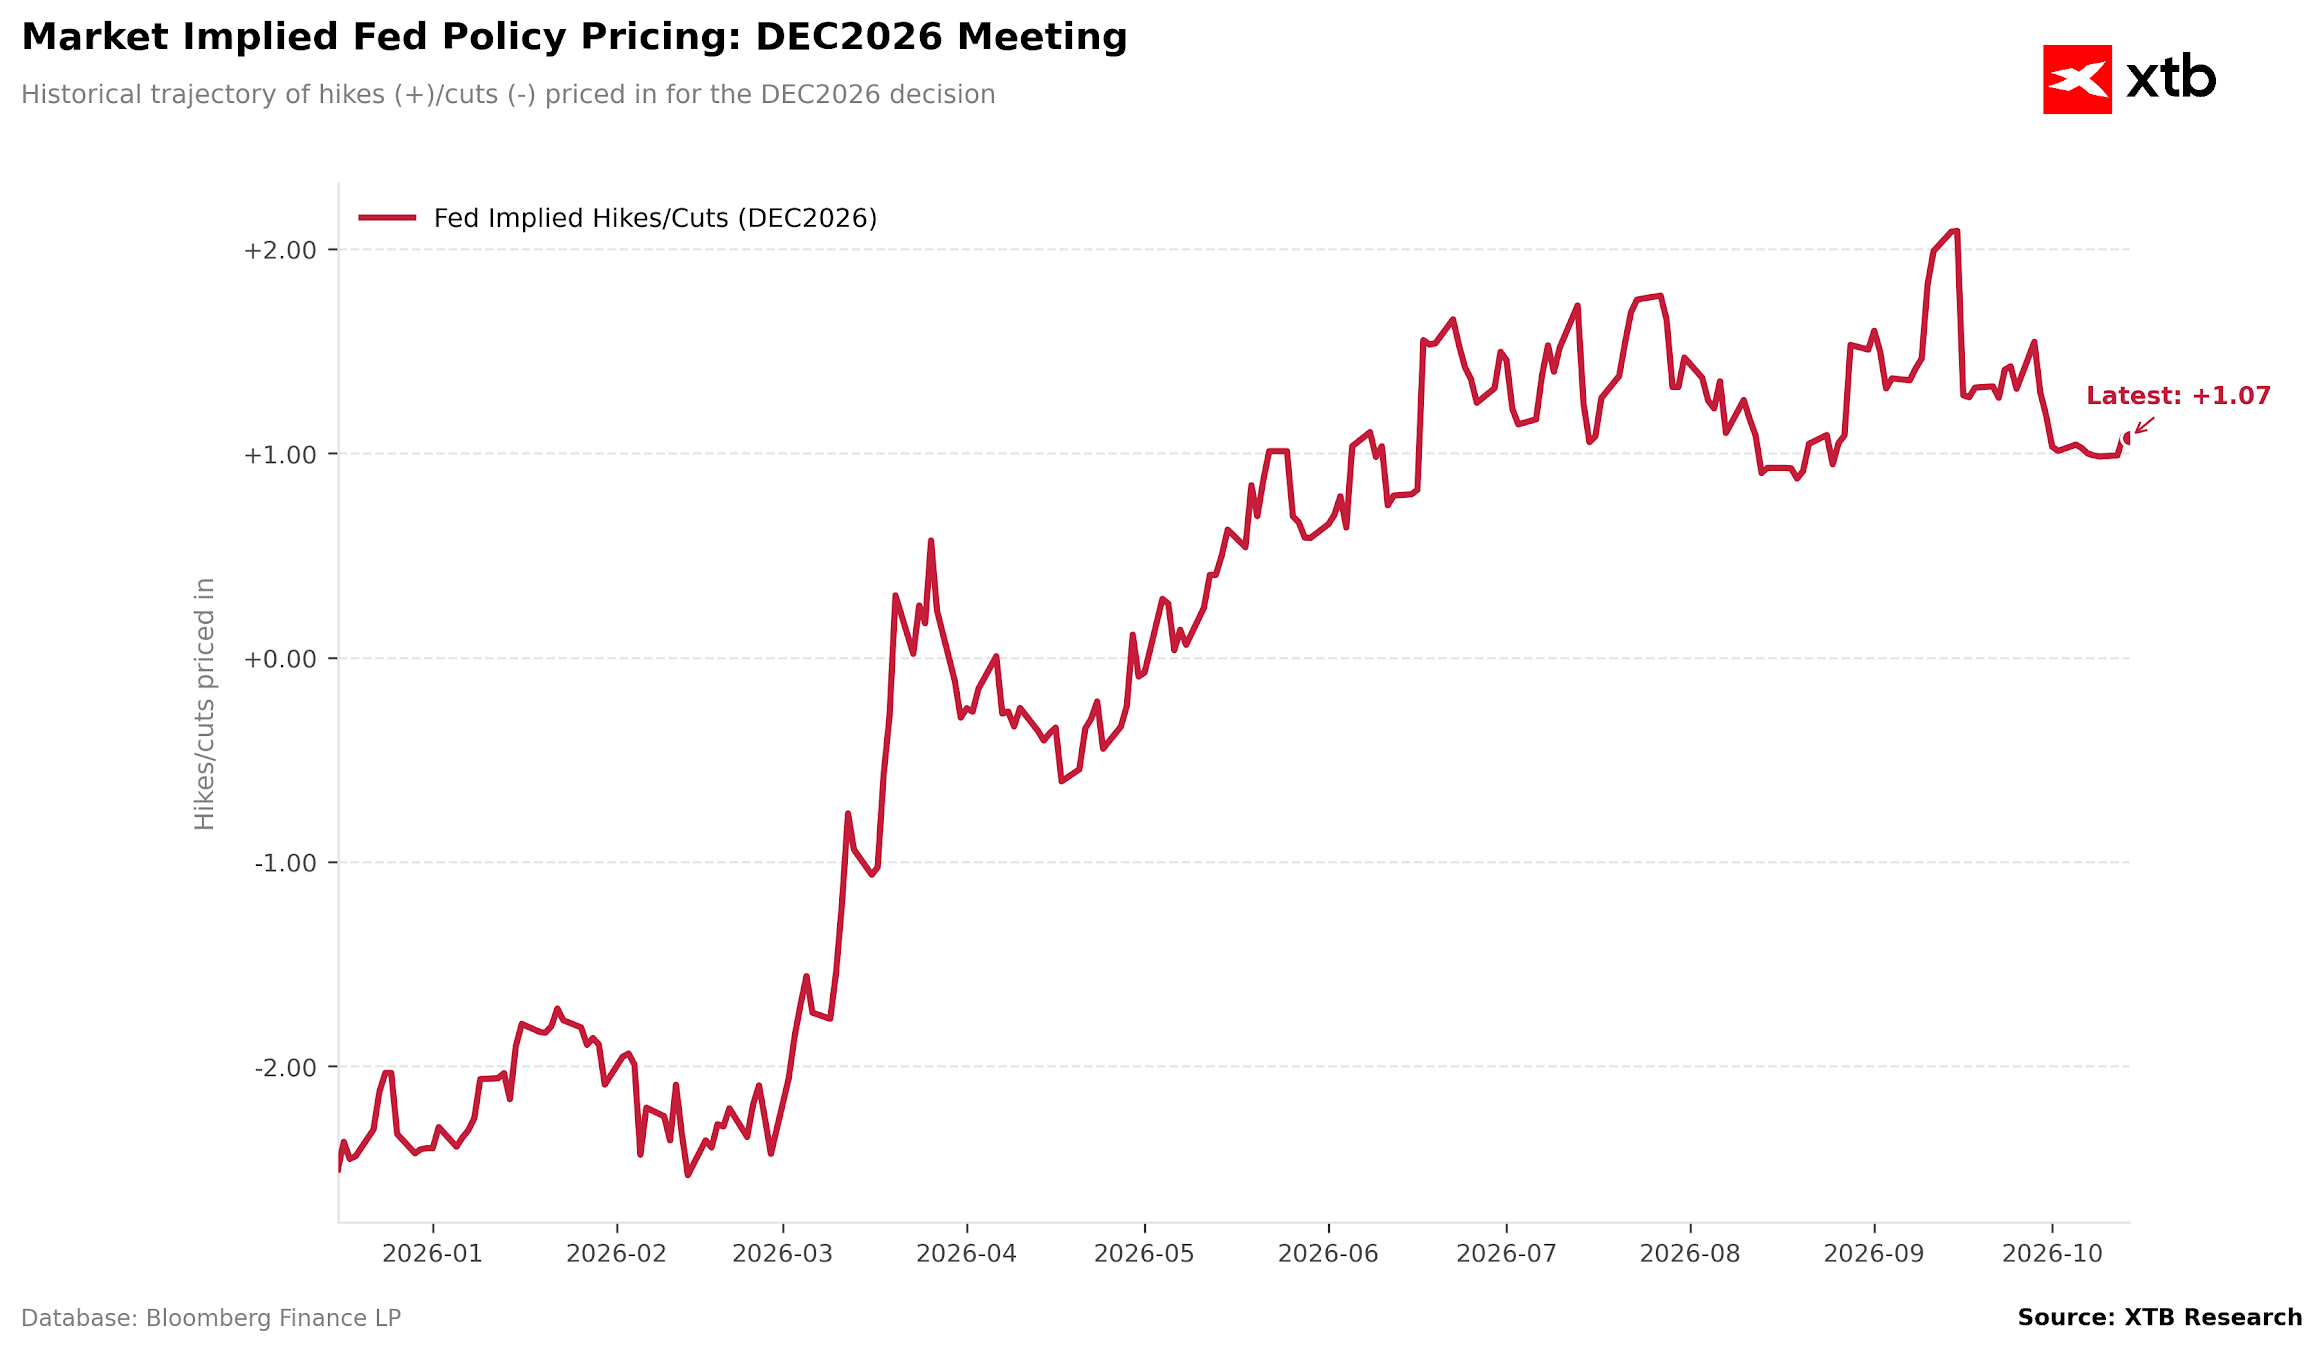
Graphique 2 — Évolution des anticipations de marché pour la réunion de décembre. Ce deuxième graphique illustre l’évolution des anticipations de marché concernant la décision de décembre 2026 au cours de l’année. Au début de l’année 2026 encore, le marché anticipait des baisses de taux (aux alentours de -2,5), mais à partir du mois de mars, le discours a radicalement basculé vers des hausses de taux, et une flambée de l’inflation suite à des perturbations dans l’approvisionnement en pétrole a fait grimper les anticipations du marché vers +1,0 / +2,0. Le niveau actuel de +1,07 marque un recul par rapport aux sommets de septembre : le marché est orienté vers un resserrement monétaire, mais sans excès, ce qui laisse une marge de manœuvre dans les deux sens à la suite des données d’aujourd’hui. Source : XTB
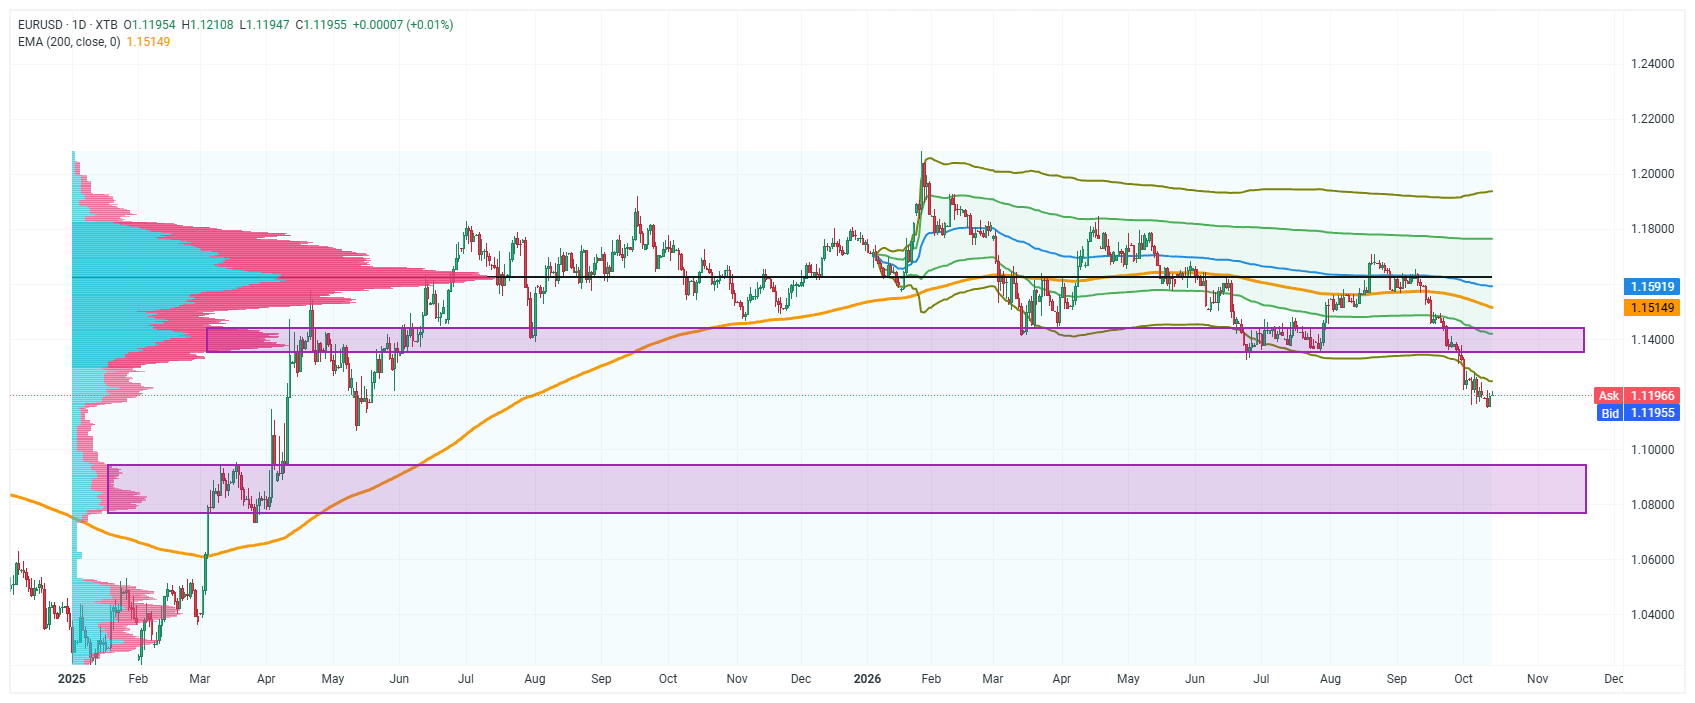
Analyse technique de la paire EUR/USD. Sur le graphique journalier, la paire évolue autour de 1,1195, bien en dessous de la moyenne mobile exponentielle (EMA200) à 200 séances, située à 1,1515, ce qui souligne la force du côté de l'offre à moyen terme. Le cours vient de passer sous la limite inférieure de la large zone de consolidation délimitée par le rectangle violet (environ 1,1400–1,1440), qui servait auparavant de support et pourrait désormais commencer à agir comme une résistance. Le profil de volume montre que la plus forte concentration du volume des échanges se situe plus haut, dans la fourchette 1,15–1,16, ce qui entrave davantage un rebond haussier.
Le support significatif le plus proche se situe autour de 1,1150–1,1200, et en cas de nouvelle vague de ventes, la voie s’ouvre vers la prochaine zone de demande, visible bien plus bas, à 1,0800–1,0950. Un indice des prix à la consommation (IPC) élevé, qui renforcerait le dollar et alimenterait les anticipations de resserrement monétaire concernant la Fed, pourrait accentuer la baisse et pousser le taux de change vers des niveaux de soutien plus bas ; à l’inverse, un indice sous-jacent plus modéré donnerait à l’euro une chance de rebond correctif vers 1,1400 et de retester par le bas la zone récemment perdue. Source : XTB


Calendrier économique : les chiffres de l'IPC américain sous les projecteurs (14.10.2026)

Graphique du jour : L'EURUSD tente de rebondir avant la publication des chiffres de l'inflation aux États-Unis (14.10.2026)

Avant l'ouverture : Wall Street pourrait rebondir avant la publication de l'IPC américain, alors que les résultats d'ASML pèsent sur le moral des investisseurs (14.10.2026)


Résumé quotidien : la saison des résultats s'ouvre à Wall Street dans un climat mitigé
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."