


Le remaniement observé aujourd’hui sur le marché boursier peut paraître quelque peu surprenant. En temps normal, une hausse des taux d’intérêt devrait peser sur le marché boursier, principalement en raison de la hausse des rendements obligataires.
Réunion de la Fed d’hier
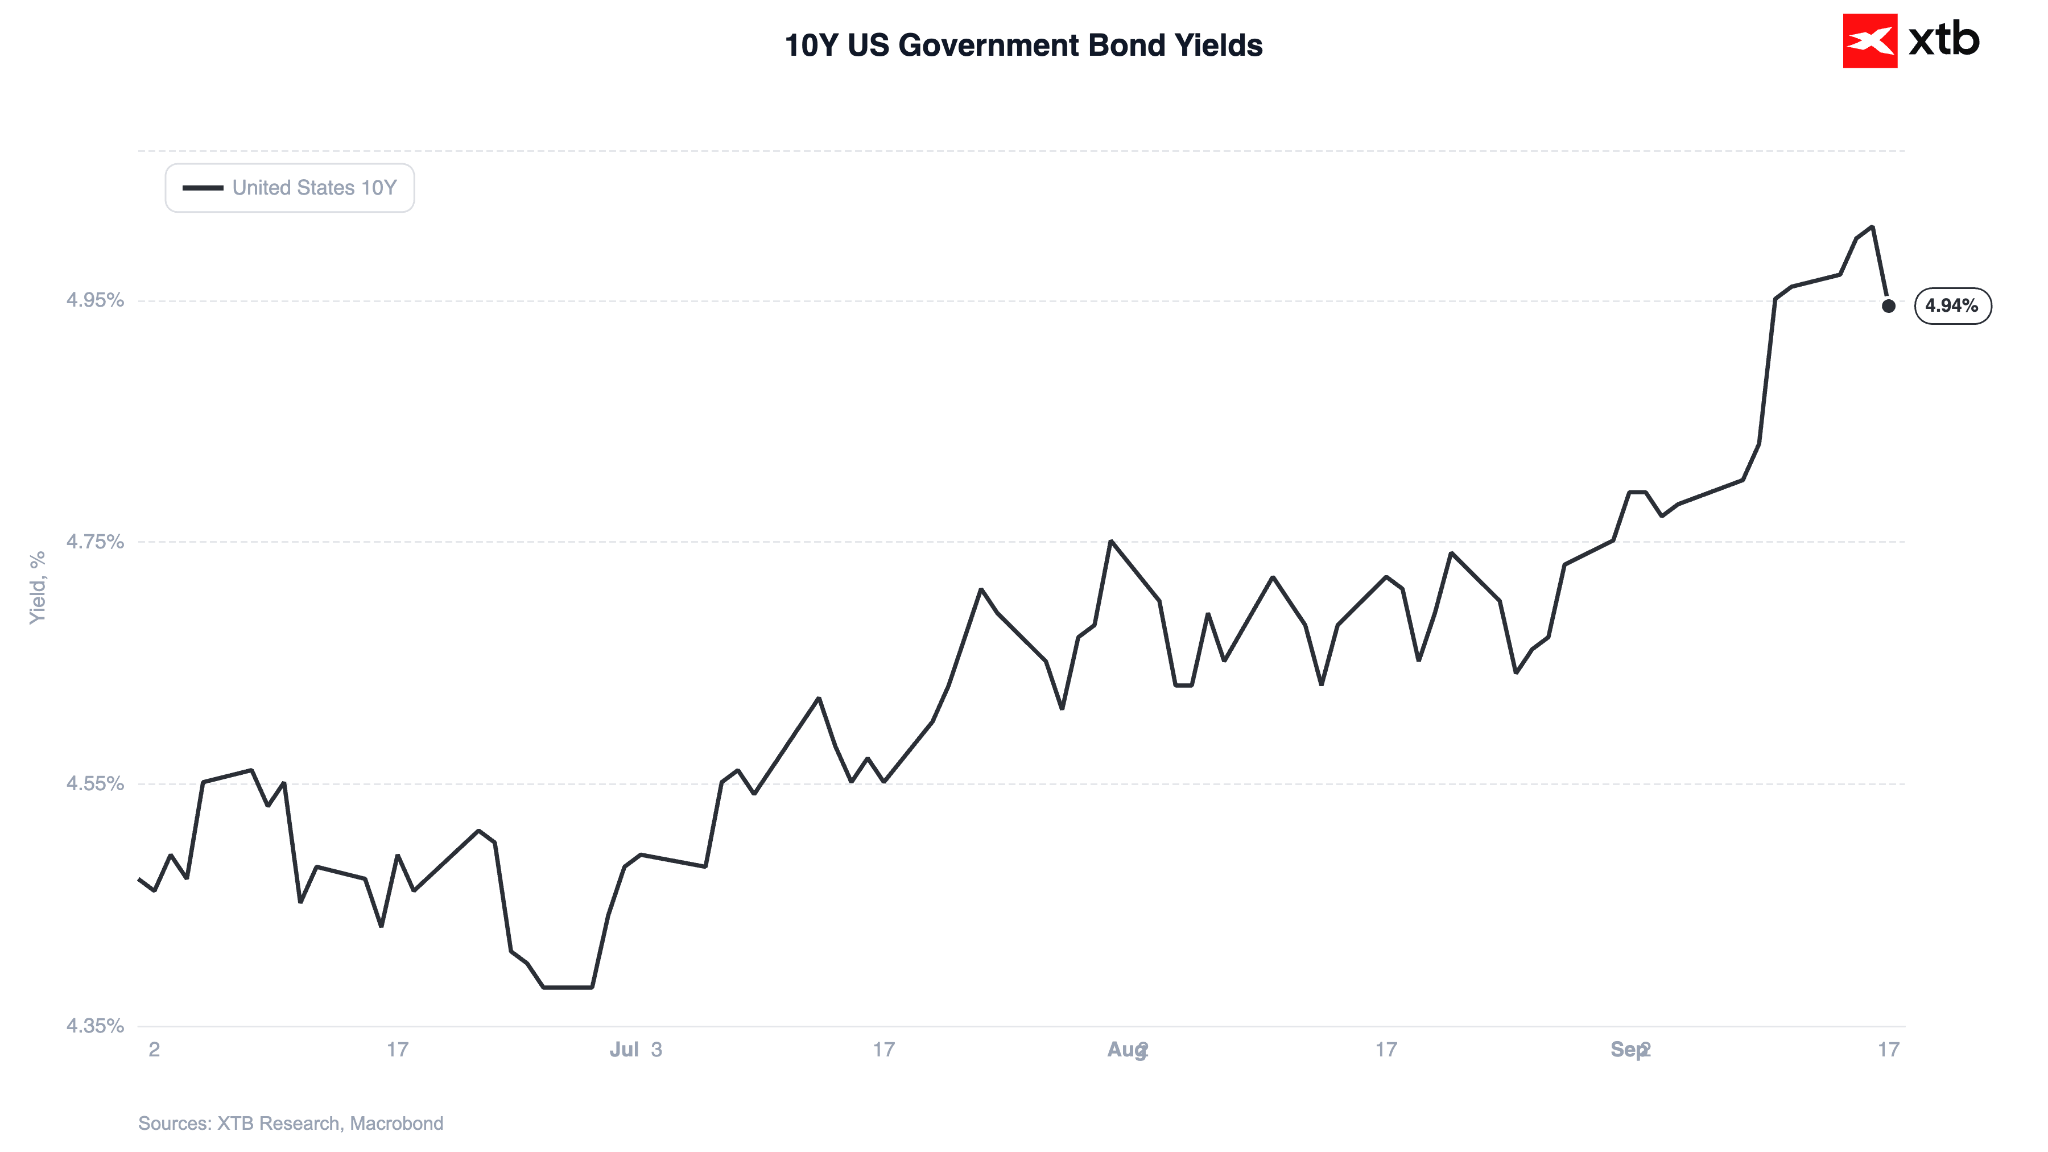
Les rendements des bons du Trésor américain à 10 ans ont en effet augmenté hier, grimpant de près de 1,5 %. Le principal facteur à l'origine de cette évolution n'était pas la hausse des taux en soi, celle-ci ayant été presque entièrement anticipée par les marchés, ce qui signifie qu'elle aurait déjà dû se refléter dans les cours des actifs.
L'attention s'est portée sur le « Dot Plot », qui présente les projections de la Fed concernant les niveaux des taux d'intérêt pour les années à venir, ainsi que sur les déclarations de Kevin Warsh. Le ton des déclarations du nouveau président de la Fed a été perçu comme « hawkish » (favorable à un resserrement monétaire), laissant entrevoir de nouvelles hausses de taux dans ce contexte.
Pourquoi les indices sont-ils alors en hausse ?
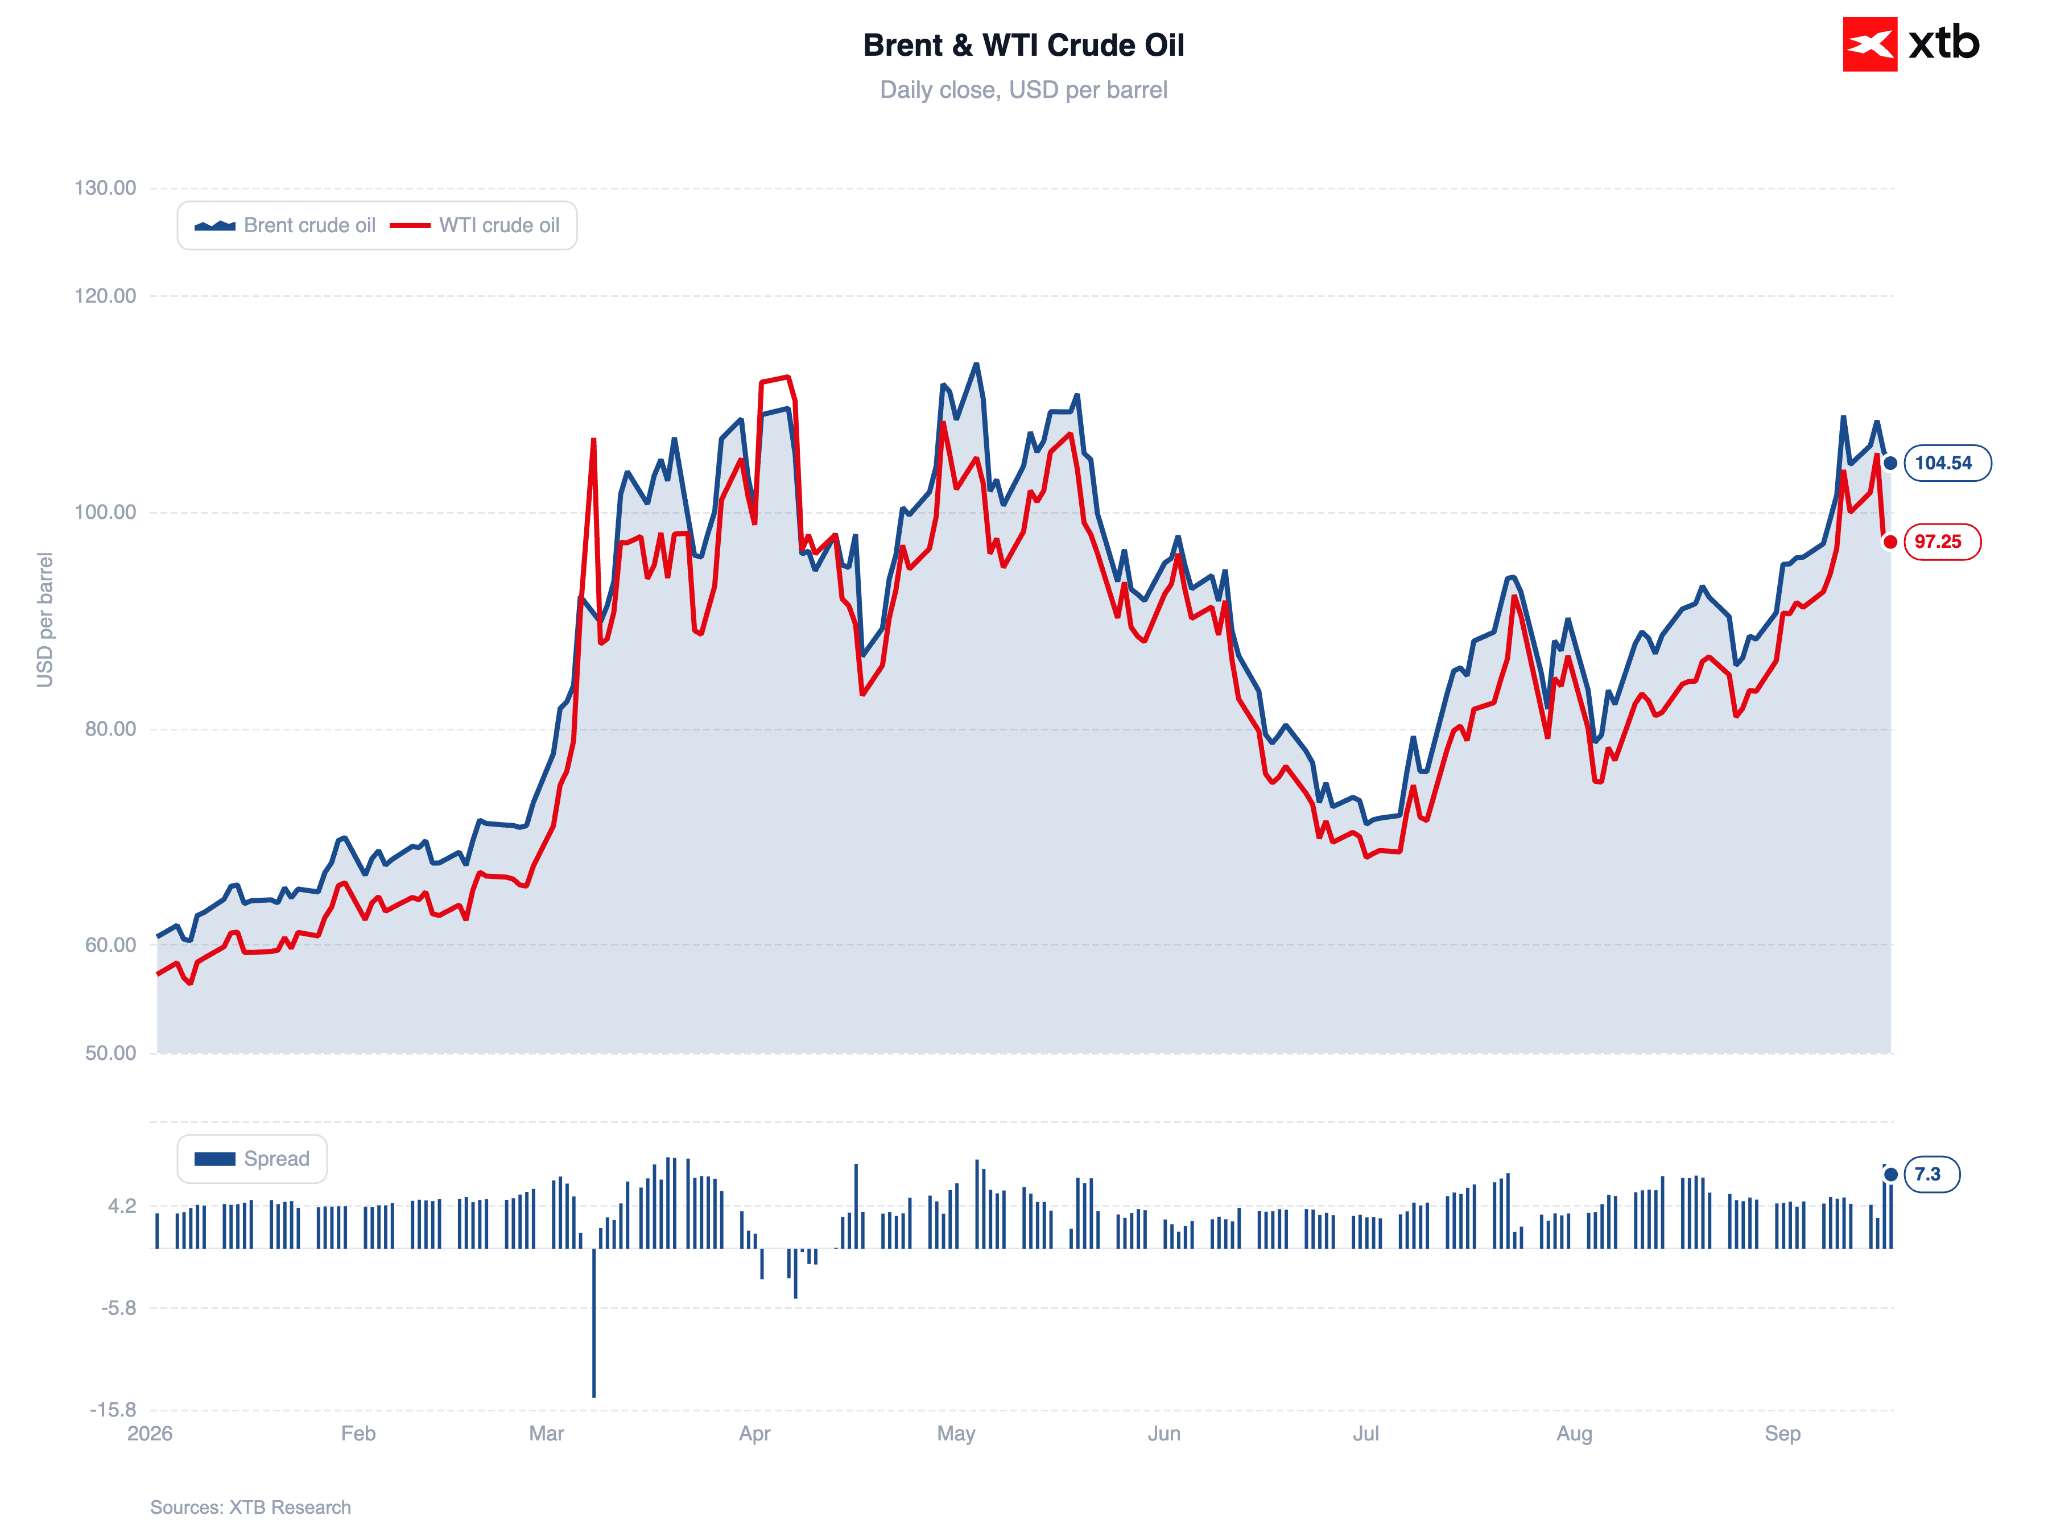
Aujourd’hui, les rendements de ces obligations ont commencé à chuter fortement, revenant aux niveaux d’avant la décision (environ 1,95 % pour les obligations à 10 ans). Le principal catalyseur de ce mouvement semble être une forte baisse des cours du pétrole brut. Vers 14 h, le Brent s’échangeait à moins de 102 dollars le baril.
Figure 1 : Rendements des obligations d’État américaines à 10 ans (06/2026 - 09/2026)
 Source: XTB Research, 17.09.2026
Nous assistons actuellement à un rebond vers des niveaux plus élevés, autour de 105 dollars. La correction sur le marché obligataire est nettement moins marquée. Il semble que l’apaisement des craintes du marché quant à une perte d’indépendance de la Fed – ce qui aurait déstabilisé les anticipations d’inflation (et nécessité un resserrement monétaire agressif à l’avenir) – ait été tout aussi important que la chute des prix des matières premières énergétiques. De ce point de vue, la hausse des taux d’intérêt pourrait être perçue par les investisseurs comme « le moindre des deux maux ».
Figure 2 : Pétrole brut Brent et WTI (2026)
 Source: XTB Research, 17.09.2026
Il convient de noter que, malgré son passé de « faucon » (lorsqu’il siégeait au FOMC entre 2006 et 2011, il avait plaidé en faveur d’une hausse des taux d’intérêt malgré la grande crise financière), M. Warsh avait souvent laissé entendre qu’il était favorable à des baisses de taux avant de prendre ses fonctions. Il y a un peu plus d’un an, il avait ouvertement soutenu le président, déclarant sur FOX News que la frustration de Trump face à la gestion de la politique monétaire par Powell était pleinement justifiée. À l’époque, il avait critiqué l’institution pour avoir baissé les taux trop lentement et s’être appuyée de manière excessive sur des données économiques rétrospectives.
La hausse d’hier et le discours qui l’a accompagnée ont réduit le nombre de sceptiques, offrant ainsi à Warsh un vote de confiance significatif. C’était quelque chose dont la Fed et le marché avaient désespérément besoin.
La pression de Trump
La réaction de Donald Trump à la hausse des taux a été étonnamment « calme », si l’on peut qualifier de calme un message rédigé en majuscules exigeant que les taux d’intérêt soient ramenés à 1 % (voire moins).
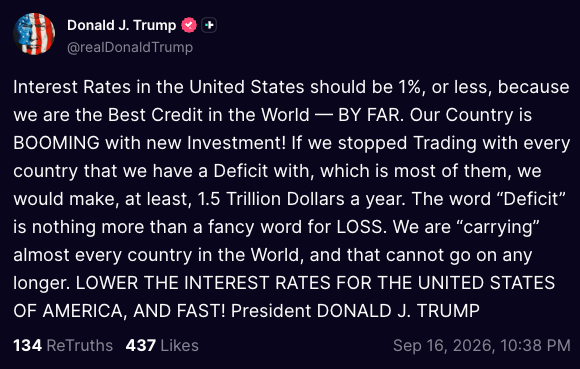
Source: Truth Social, 16.09.2026
La remise en cause par Donald Trump de l'indépendance de la Réserve fédérale reste, malheureusement, un sujet d'actualité. Les marchés se souviennent bien des pressions subies, durant les derniers mois de son mandat, par l’ancien président de la Fed, Jerome Powell, qui, selon Trump, ne maintenait pas les taux d’intérêt à un niveau suffisamment bas. La situation concernant Lisa Cook ne peut pas non plus être ignorée, celle-ci ayant été « révoquée » par le président Trump. Les guillemets sont ici intentionnels : la Cour suprême a par la suite annulé cette décision, et Lisa Cook reste membre du FOMC, prête à participer à la réunion de mercredi.
Perspectives macroéconomiques
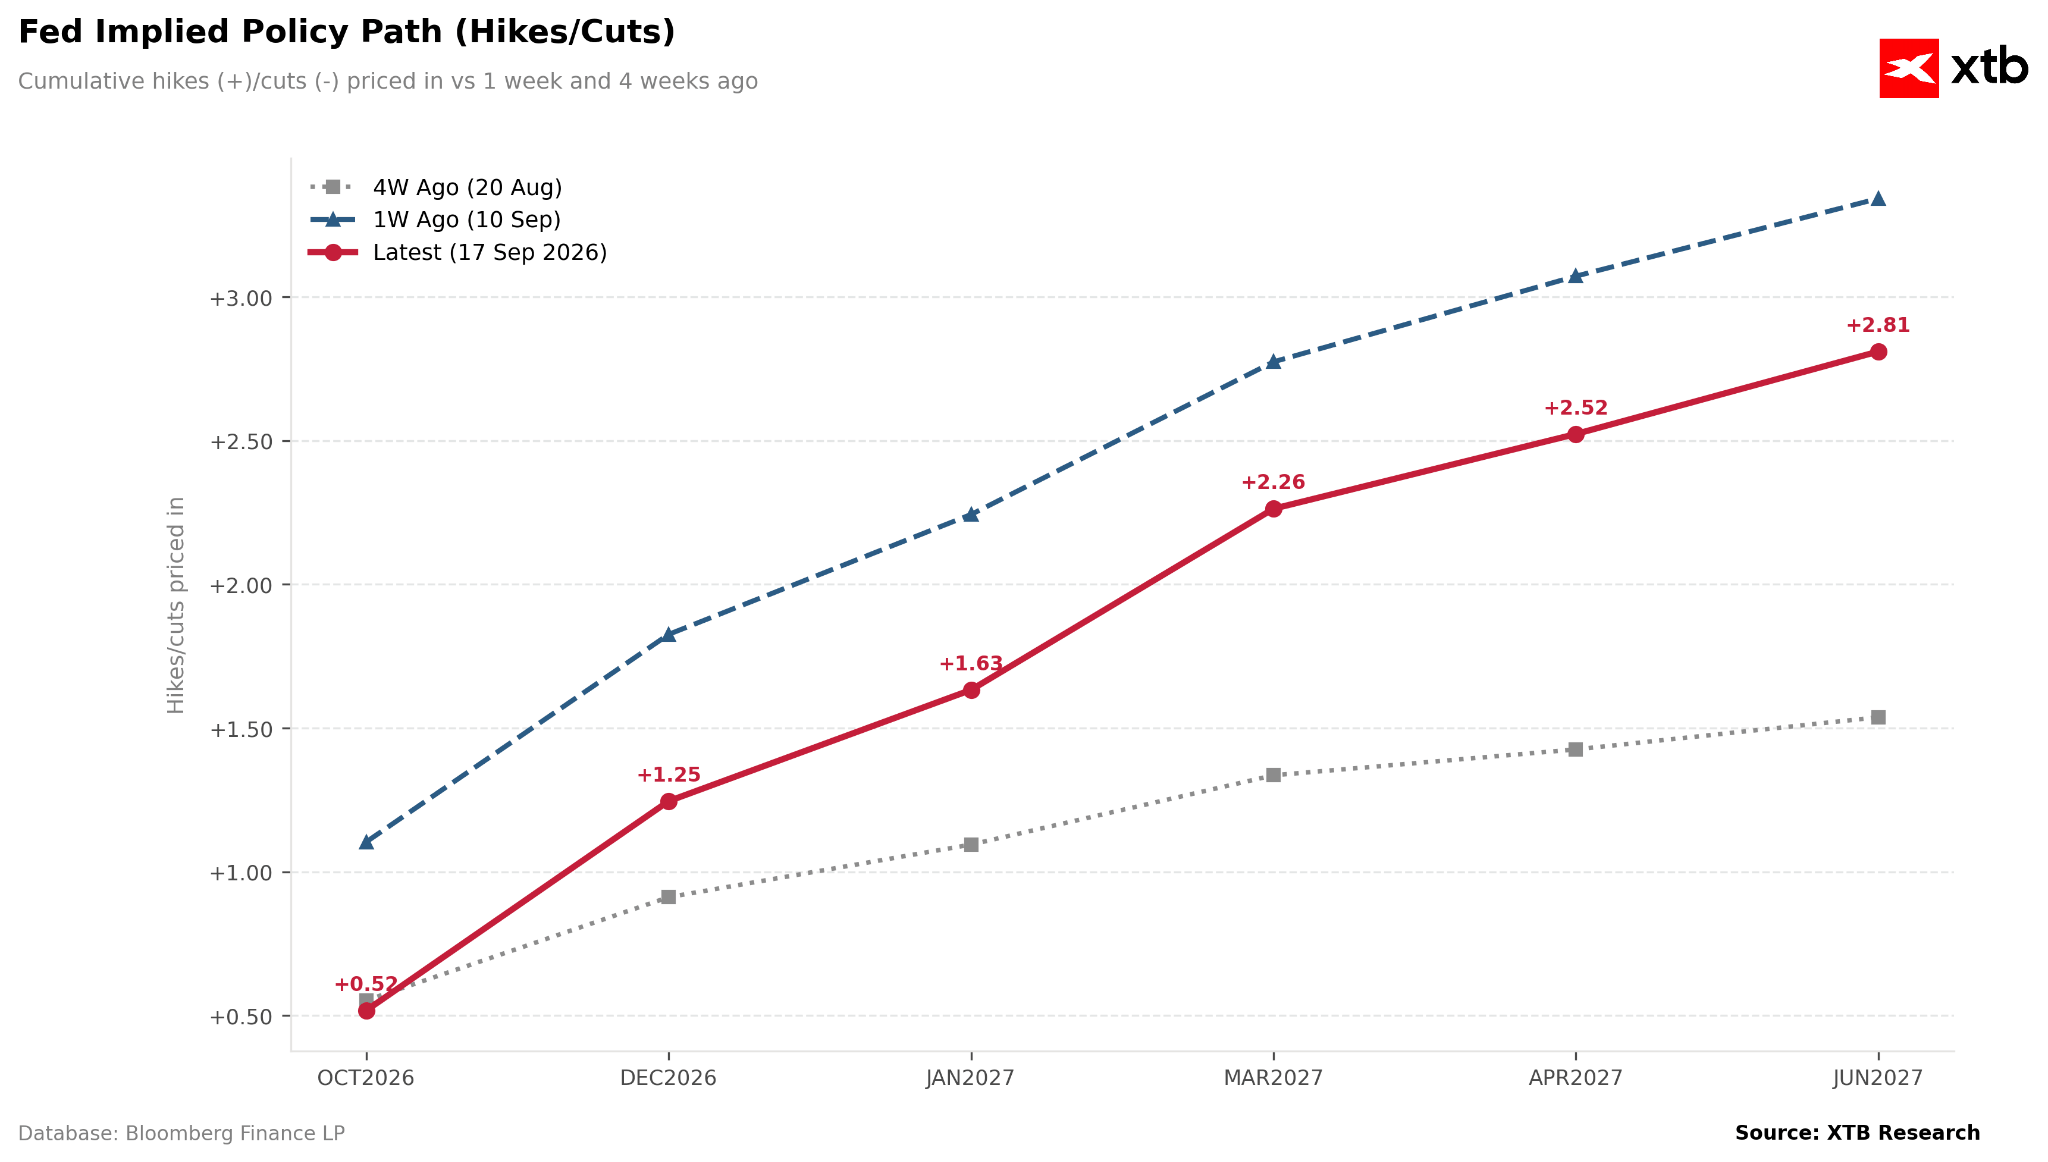
Les marchés anticipent actuellement un cycle de hausse des taux relativement dynamique. Le scénario de base prévoit trois nouvelles hausses avant la fin du premier semestre de l’année prochaine.
Figure 3 : Trajectoire des taux d’intérêt de la Fed telle qu’impliquée par les marchés (2026 - 2027)
 Source: XTB Research, 17.09.2026
*REMARQUE : la trajectoire actuelle se réfère à un niveau de référence plus élevé (c'est-à-dire le niveau des taux à la suite de la hausse d'hier)*
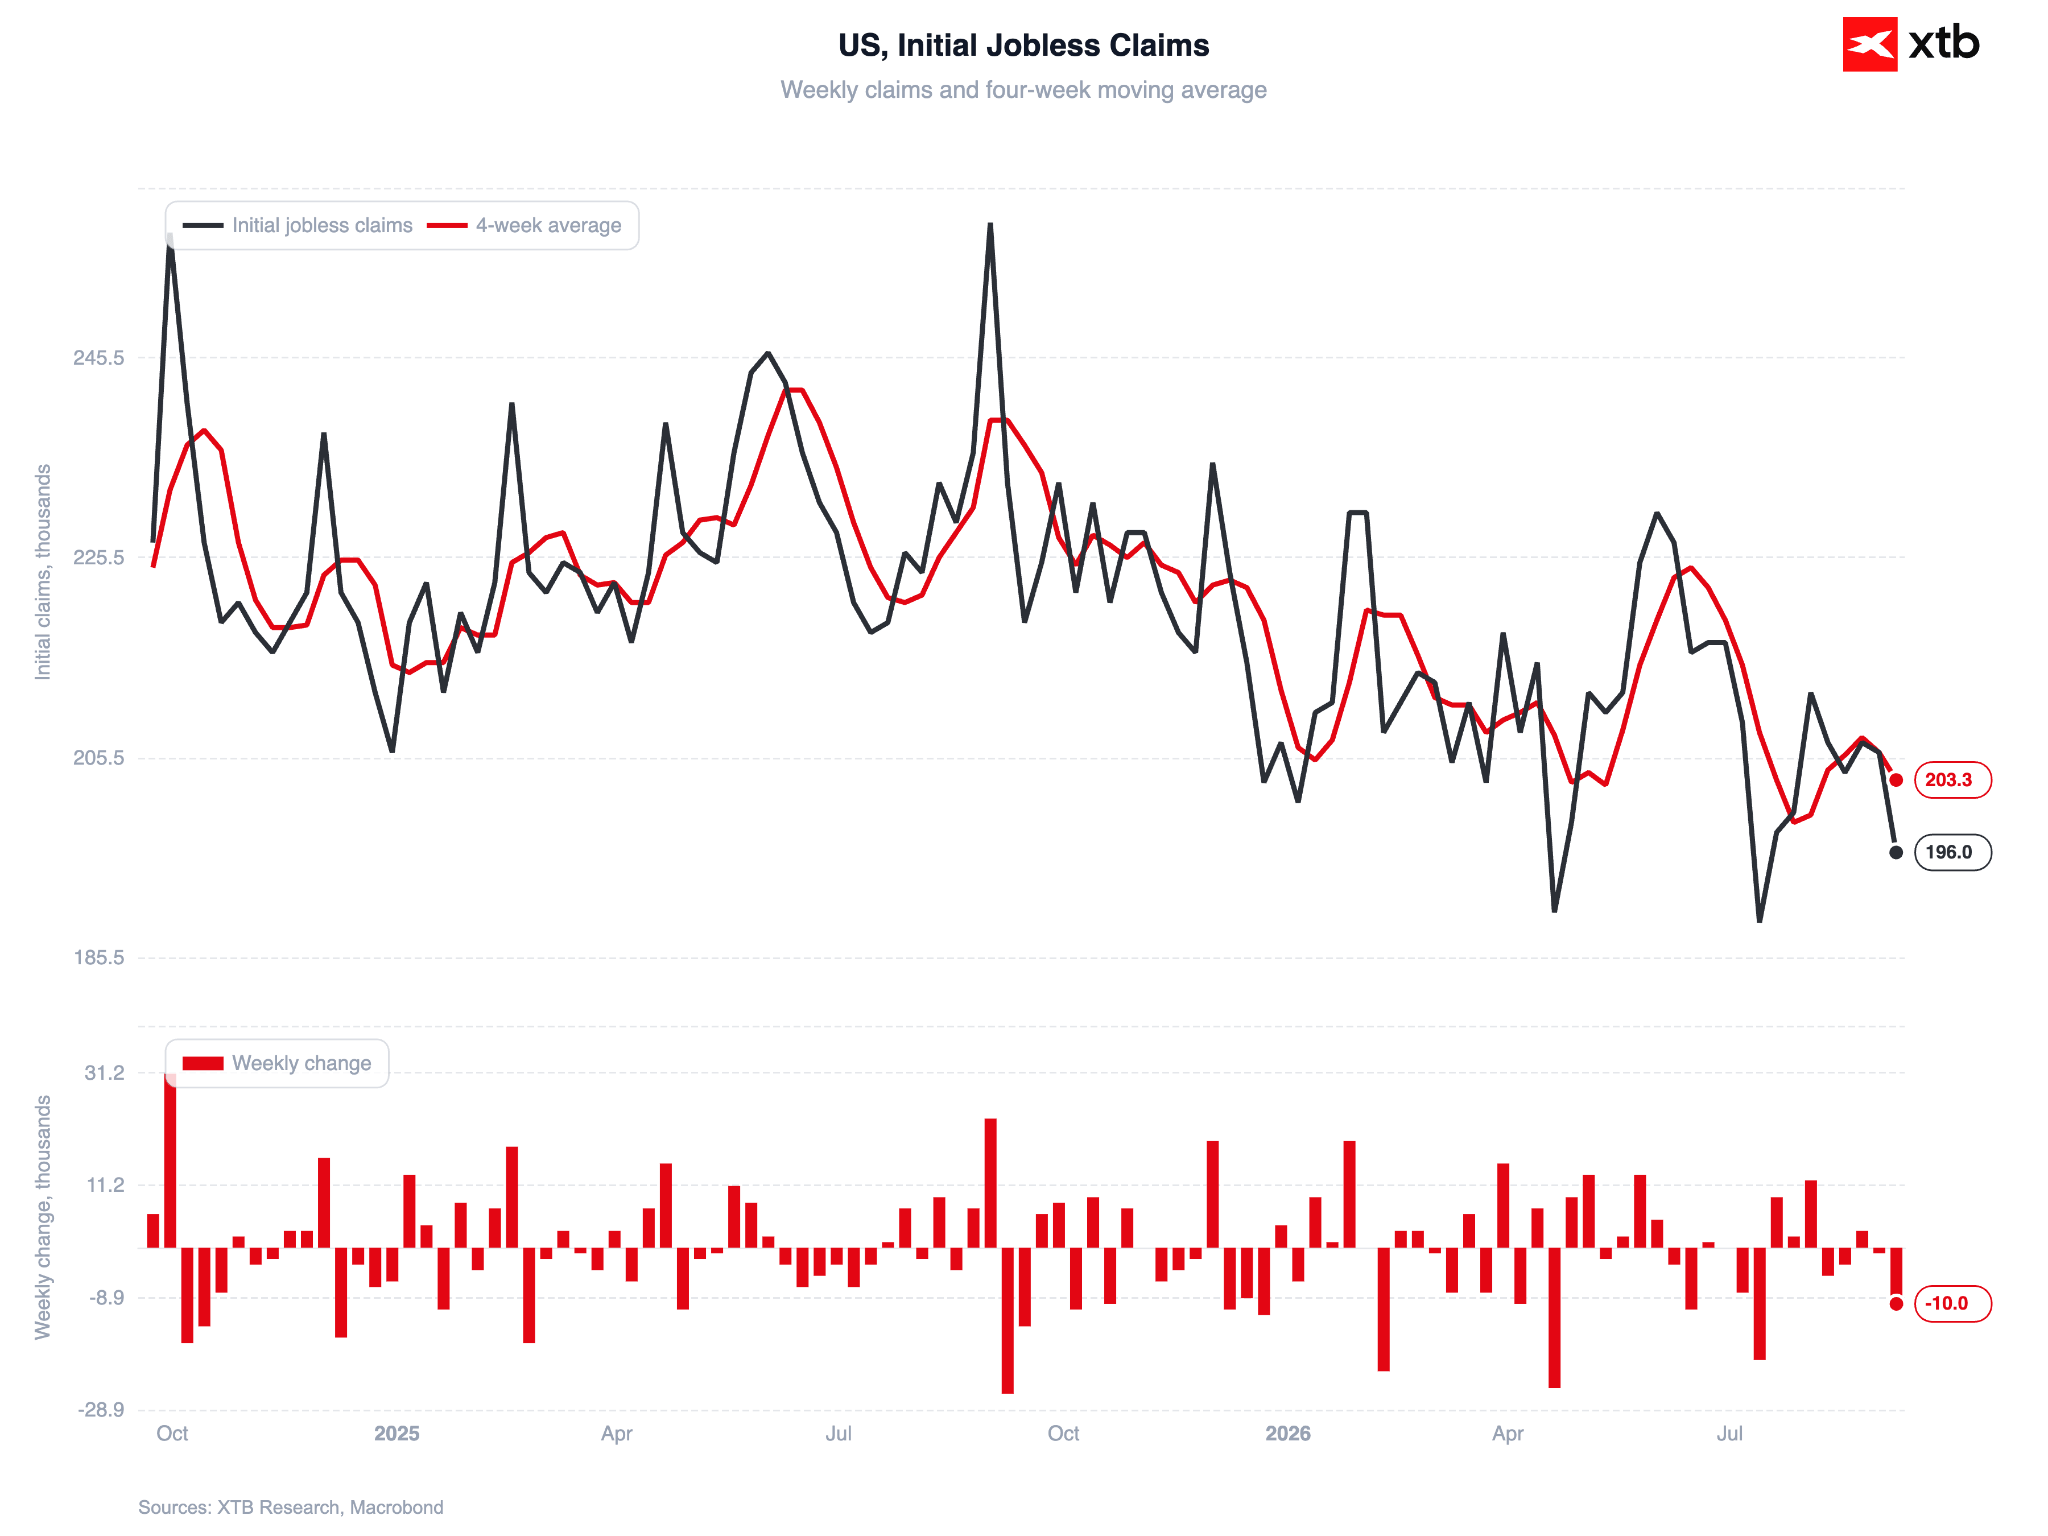
Le FOMC dispose d’une marge de manœuvre considérable, car l’économie reste étonnamment résiliente et le marché du travail se maintient dans une situation de « faible tension et faible embauche » (faible nombre de licenciements et d’embauches). Par conséquent, un scénario d’« atterrissage en douceur » semble probable, dans lequel un resserrement monétaire modéré permettrait de tempérer la consommation soutenue et les anticipations inflationnistes croissantes sans pour autant entamer de manière significative la dynamique de croissance.
Figure 4 : Demandes initiales d’allocations chômage aux États-Unis (2025 - 2027)
 Source: XTB Research, 17.09.2026
Le Moyen-Orient reste au centre de l'attention
Une correction potentielle des prix des matières premières énergétiques pourrait, bien sûr, déclencher une forte réévaluation (c'est-à-dire un dénouement des positions anticipant de nouvelles hausses de taux), comme on l'a observé à la fin du mois de mai et au début du mois de juin. L'attention se porte non seulement sur l'approvisionnement en pétrole brut et en GNL (où la situation dans le détroit d'Ormuz et, de plus en plus, dans le détroit de Bab-el-Mandeb reste critique), mais aussi sur les capacités de raffinage.
La question de la guerre en Iran reviendra sur le devant de la scène dans les semaines à venir, compte tenu de l’approche rapide des élections de mi-mandat aux États-Unis. D’un point de vue politique, faire baisser les prix des carburants à la pompe revêt une importance capitale.
—
Michał Jóźwiak, analyste des marchés financiers chez XTB



OUVERTURE US : Le Nasdaq, l'or et l'argent s'envolent à la suite d'une hausse des taux d'intérêt (17.09.2026)


🇬🇧 La livre va-t-elle se redresser après la décision de la Banque d'Angleterre ?



📊Résumé quotidien : La Fed, dans une posture restrictive, relève ses taux et laisse entrevoir de nouvelles hausses. Le dollar s'apprécie et l'or recule


Une décision « belliciste » de la Fed ! Warsh ne fait pas de quartier dans la lutte contre l'inflation. L'indice US500 est à son plus bas niveau depuis le 3 août, et l'or est déjà passé sous la barre des 4 300 dollars.
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."