



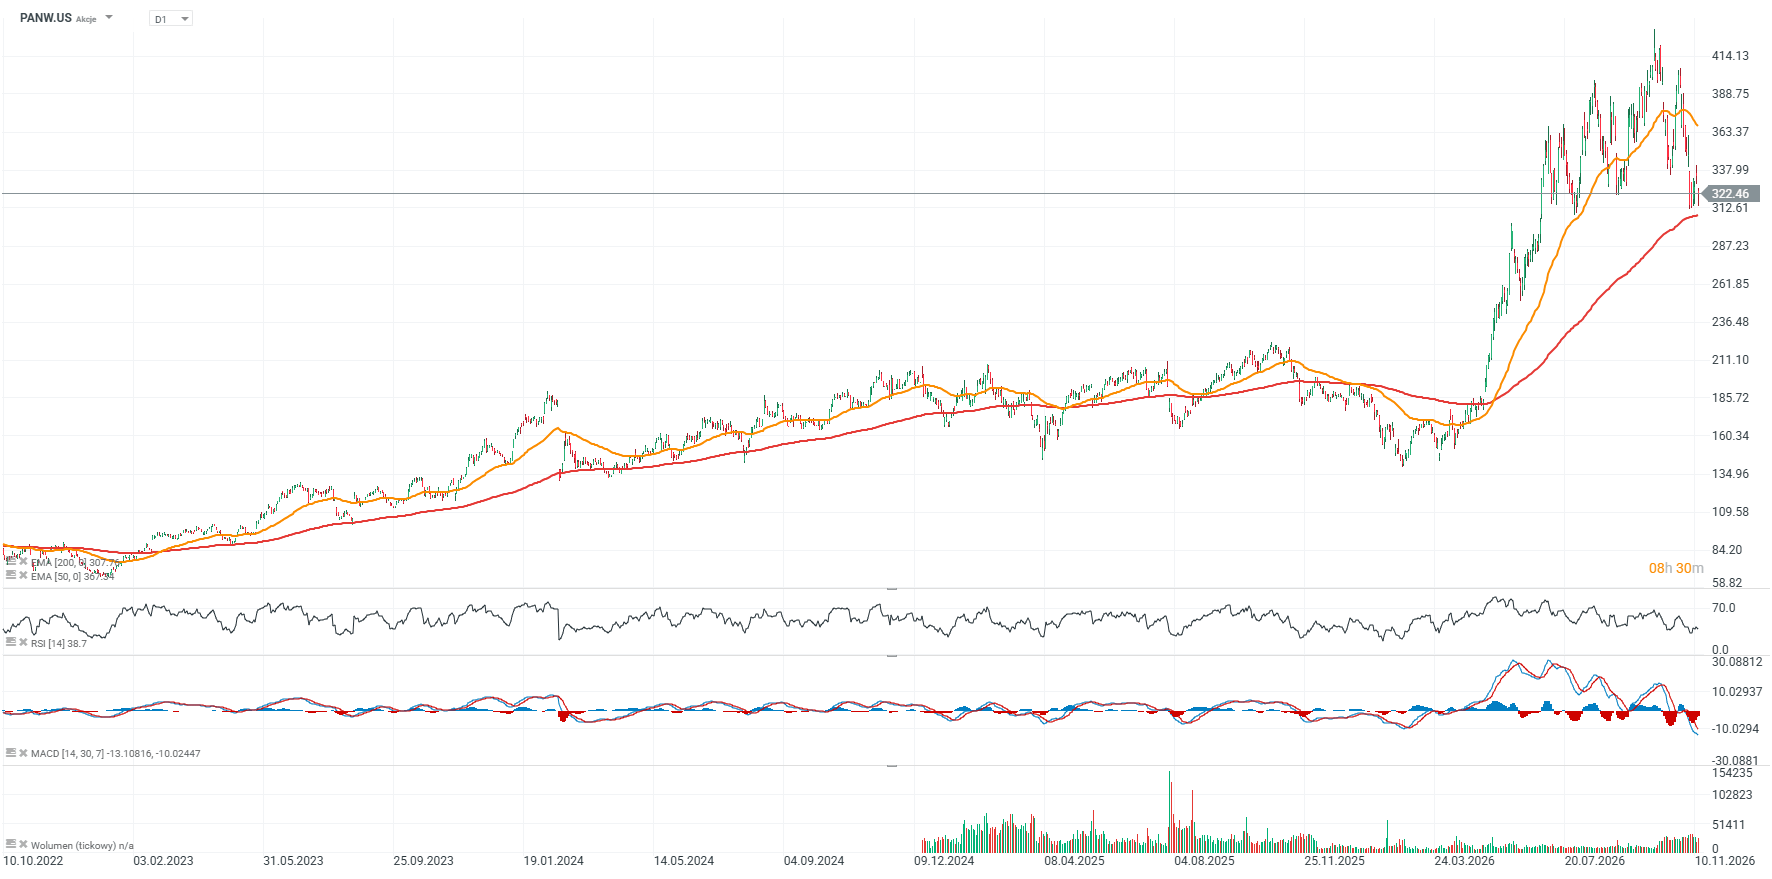
L'action Palo Alto Networks progresse de près de 3,5 % dans les échanges avant l'ouverture de la Bourse, après que les analystes de KeyBanc ont relevé leur recommandation sur le titre de « Sector Weight » à « Overweight », en fixant un objectif de cours de 380 dollars, contre un cours de clôture de 322 dollars hier.
La banque estime que la baisse d’environ 20 % enregistrée par le titre au cours du dernier mois pourrait représenter une opportunité d’investissement intéressante, notamment compte tenu des prévisions d’accélération des dépenses en cybersécurité en 2027. La société doit publier ses résultats trimestriels le 18 novembre 2026.
- Les budgets consacrés à la cybersécurité pourraient progresser de plus de 20 % en 2027, contre une croissance à un chiffre au début de 2026 et une accélération attendue à environ 15 % d’ici la fin de cette année. Ces estimations s’appuient sur les échanges de KeyBanc avec des responsables de la sécurité des systèmes d’information (RSSI).
- Le développement de l’IA accroît l’ampleur et la complexité des cybermenaces, ce qui incite les entreprises à investir davantage dans la protection de leurs infrastructures, de leurs données et de leurs systèmes d’intelligence artificielle.
- Palo Alto Networks et CrowdStrike pourraient figurer parmi les principaux bénéficiaires de la consolidation du secteur, les entreprises réduisant de plus en plus le nombre de fournisseurs de sécurité auxquels elles font appel et s’orientant vers des plateformes de cybersécurité complètes.
- KeyBanc se montre optimiste quant aux perspectives de résultats de Palo Alto pour le premier trimestre fiscal, soulignant également la forte demande de la part des partenaires de distribution. Au troisième trimestre, tous les revendeurs interrogés ont atteint ou dépassé leurs objectifs de vente.
- L’avantage concurrentiel de Palo Alto pourrait être renforcé par le développement de l’IA « agentique » dans le domaine de la cybersécurité, où de vastes ensembles de données propriétaires et des solutions intégrées pourraient créer des barrières à l’entrée pour de nouveaux concurrents, y compris les fournisseurs de grands modèles linguistiques.
Selon KeyBanc, Palo Alto Networks est bien placé pour tirer parti de la hausse des dépenses en cybersécurité, même si la concrétisation de ce scénario dépendra de la croissance réelle des budgets clients et de la capacité de l’entreprise à conserver son avantage concurrentiel.
Pourquoi Palo Alto Networks pourrait-il être l’un des principaux bénéficiaires de la croissance de l’IA ?
Le développement de l’intelligence artificielle redéfinit les dépenses en cybersécurité, et Palo Alto Networks pourrait tirer profit non seulement de l’expansion globale du marché, mais aussi de la conquête de parts de marché au détriment de ses concurrents. De plus en plus d’entreprises délaissent les nombreux outils de sécurité autonomes au profit de plateformes intégrées couvrant la sécurité réseau, la protection du cloud, la gestion des identités et les centres d’opérations de sécurité (SOC). Cette stratégie, que Palo Alto qualifie de « platformisation », pourrait augmenter la valeur des contrats, les revenus récurrents liés aux abonnements et les coûts de changement de fournisseur pour les clients.
La société affiche déjà des résultats financiers qui confirment l’efficacité de ce modèle. Au quatrième trimestre de l’exercice 2026, le chiffre d’affaires a augmenté de 34 % en glissement annuel pour atteindre 3,41 milliards de dollars, tandis que le chiffre d’affaires récurrent annuel de la sécurité de nouvelle génération (NGS ARR) a bondi de 63 % pour s’établir à 9,1 milliards de dollars. De plus, plus de 65 % du NGS ARR provenait de clients utilisant des plateformes intégrées. À mesure que les agents IA autonomes se généralisent, la détection automatisée des menaces et la réponse aux incidents prennent de plus en plus d’importance, ce qui pourrait renforcer la position concurrentielle des fournisseurs disposant de vastes ensembles de données propriétaires en matière de cybersécurité.
La baisse de 20 % du cours de l’action de Palo Alto Networks représente-t-elle une opportunité d’investissement ?
Selon KeyBanc, la récente vague de ventes ne reflète pas l’amélioration des perspectives du secteur de la cybersécurité, tandis que son objectif de cours de 380 dollars implique un potentiel de hausse d’environ 18 % par rapport au cours de clôture du 12 novembre. Cette évaluation repose principalement sur les prévisions d’une accélération des dépenses en cybersécurité en 2027, même si l’augmentation des budgets des clients ne se traduira pas nécessairement par une croissance proportionnelle des bénéfices pour Palo Alto. Il sera particulièrement important de maintenir une forte croissance des revenus récurrents, d’améliorer la rentabilité et d’intégrer avec succès les entreprises acquises.
Le prochain test majeur aura lieu lors de la publication des résultats du premier trimestre fiscal 2027 de la société, prévue le 18 novembre. Palo Alto prévoit un chiffre d’affaires compris entre 3,30 et 3,31 milliards de dollars et un ARR NGS (revenu annuel récurrent) compris entre 9,54 et 9,56 milliards de dollars. Toutefois, la question clé pour les investisseurs ne sera pas seulement de savoir si l’entreprise dépasse les attentes, mais aussi quelle est la qualité de sa croissance, en particulier la contribution de l’expansion organique et sa conversion en flux de trésorerie. Les acquisitions peuvent accélérer la croissance de Palo Alto, mais elles augmentent également la complexité de l’activité et rendent plus difficile l’évaluation de la performance sous-jacente de ses activités principales.
 Source: XTB



Trois marchés à surveiller la semaine prochaine (13.11.2026)


L'IPP américain inférieur aux prévisions 🗽 Les marchés réagissent aux données macroéconomiques


Avant l'ouverture des marchés - Nvidia en Bourse : −4,3 % après le départ de Jensen Huang
Résumé quotidien : le pétrole rebondit, l'EUR/USD chute brutalement 🗽 Wall Street se stabilise après la chute de Nvidia
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."