


Meta s'apprête à publier ses résultats du troisième trimestre à un moment où les investisseurs scrutent plus que jamais les retombées financières de l'essor de l'intelligence artificielle. Mark Zuckerberg dispose d'arguments solides pour défendre sa stratégie. L'activité publicitaire reste une puissante source de revenus, tandis que l'IA contribue à améliorer le ciblage publicitaire, à renforcer l'engagement des utilisateurs et à développer de nouveaux produits. Dans le même temps, les investissements dans les infrastructures informatiques progressent si rapidement qu’il devient de plus en plus difficile de distinguer les opportunités à long terme des coûts qui pèsent déjà sur la trésorerie.
Cette fois-ci, l’attention se porte tout particulièrement sur Muse, un nouvel assistant IA qui gagne rapidement des utilisateurs et offre à Meta l’occasion de dépasser son modèle économique traditionnel. Sa popularité est un signe encourageant, mais elle ne doit pas encore être assimilée à un succès financier. Le chiffre d’affaires généré par ce nouveau service, son impact sur l’écosystème d’applications de Meta et son potentiel de monétisation devraient se préciser nettement au cours des prochains trimestres. Pour l’instant, le marché cherchera avant tout des signes indiquant que Muse peut devenir plus qu’un simple produit populaire, tout en évaluant si l’activité existante de Meta continue de croître suffisamment vite pour soutenir les ambitions coûteuses de Zuckerberg.
Principales attentes du marché
- Chiffre d’affaires du troisième trimestre : environ 63,3 milliards de dollars, soit une croissance de près de 24 % en glissement annuel.
- Résultat d’exploitation du groupe : environ 16,9 milliards de dollars.
- Famille d’applications : environ 62,8 milliards de dollars de chiffre d’affaires, provenant principalement de la publicité sur Facebook, Instagram et les autres applications du groupe.
- Bénéfice par action (BPA) : 6,74 dollars.
- Reality Labs : une perte d’exploitation trimestrielle prévue d’environ 5,7 milliards de dollars.
- Dépenses d’investissement : les estimations consensuelles pour l’ensemble de l’année 2026 ont atteint environ 139,7 milliards de dollars, soit près du double du chiffre de 2025.
- Muse : environ 10,9 millions de téléchargements depuis son lancement en septembre et environ 2,5 millions d’utilisateurs actifs quotidiens à la mi-octobre. Il s’agit là d’indicateurs précoces de l’adoption du produit, et non de mesures de rentabilité.
La publicité reste le principal moteur de croissance
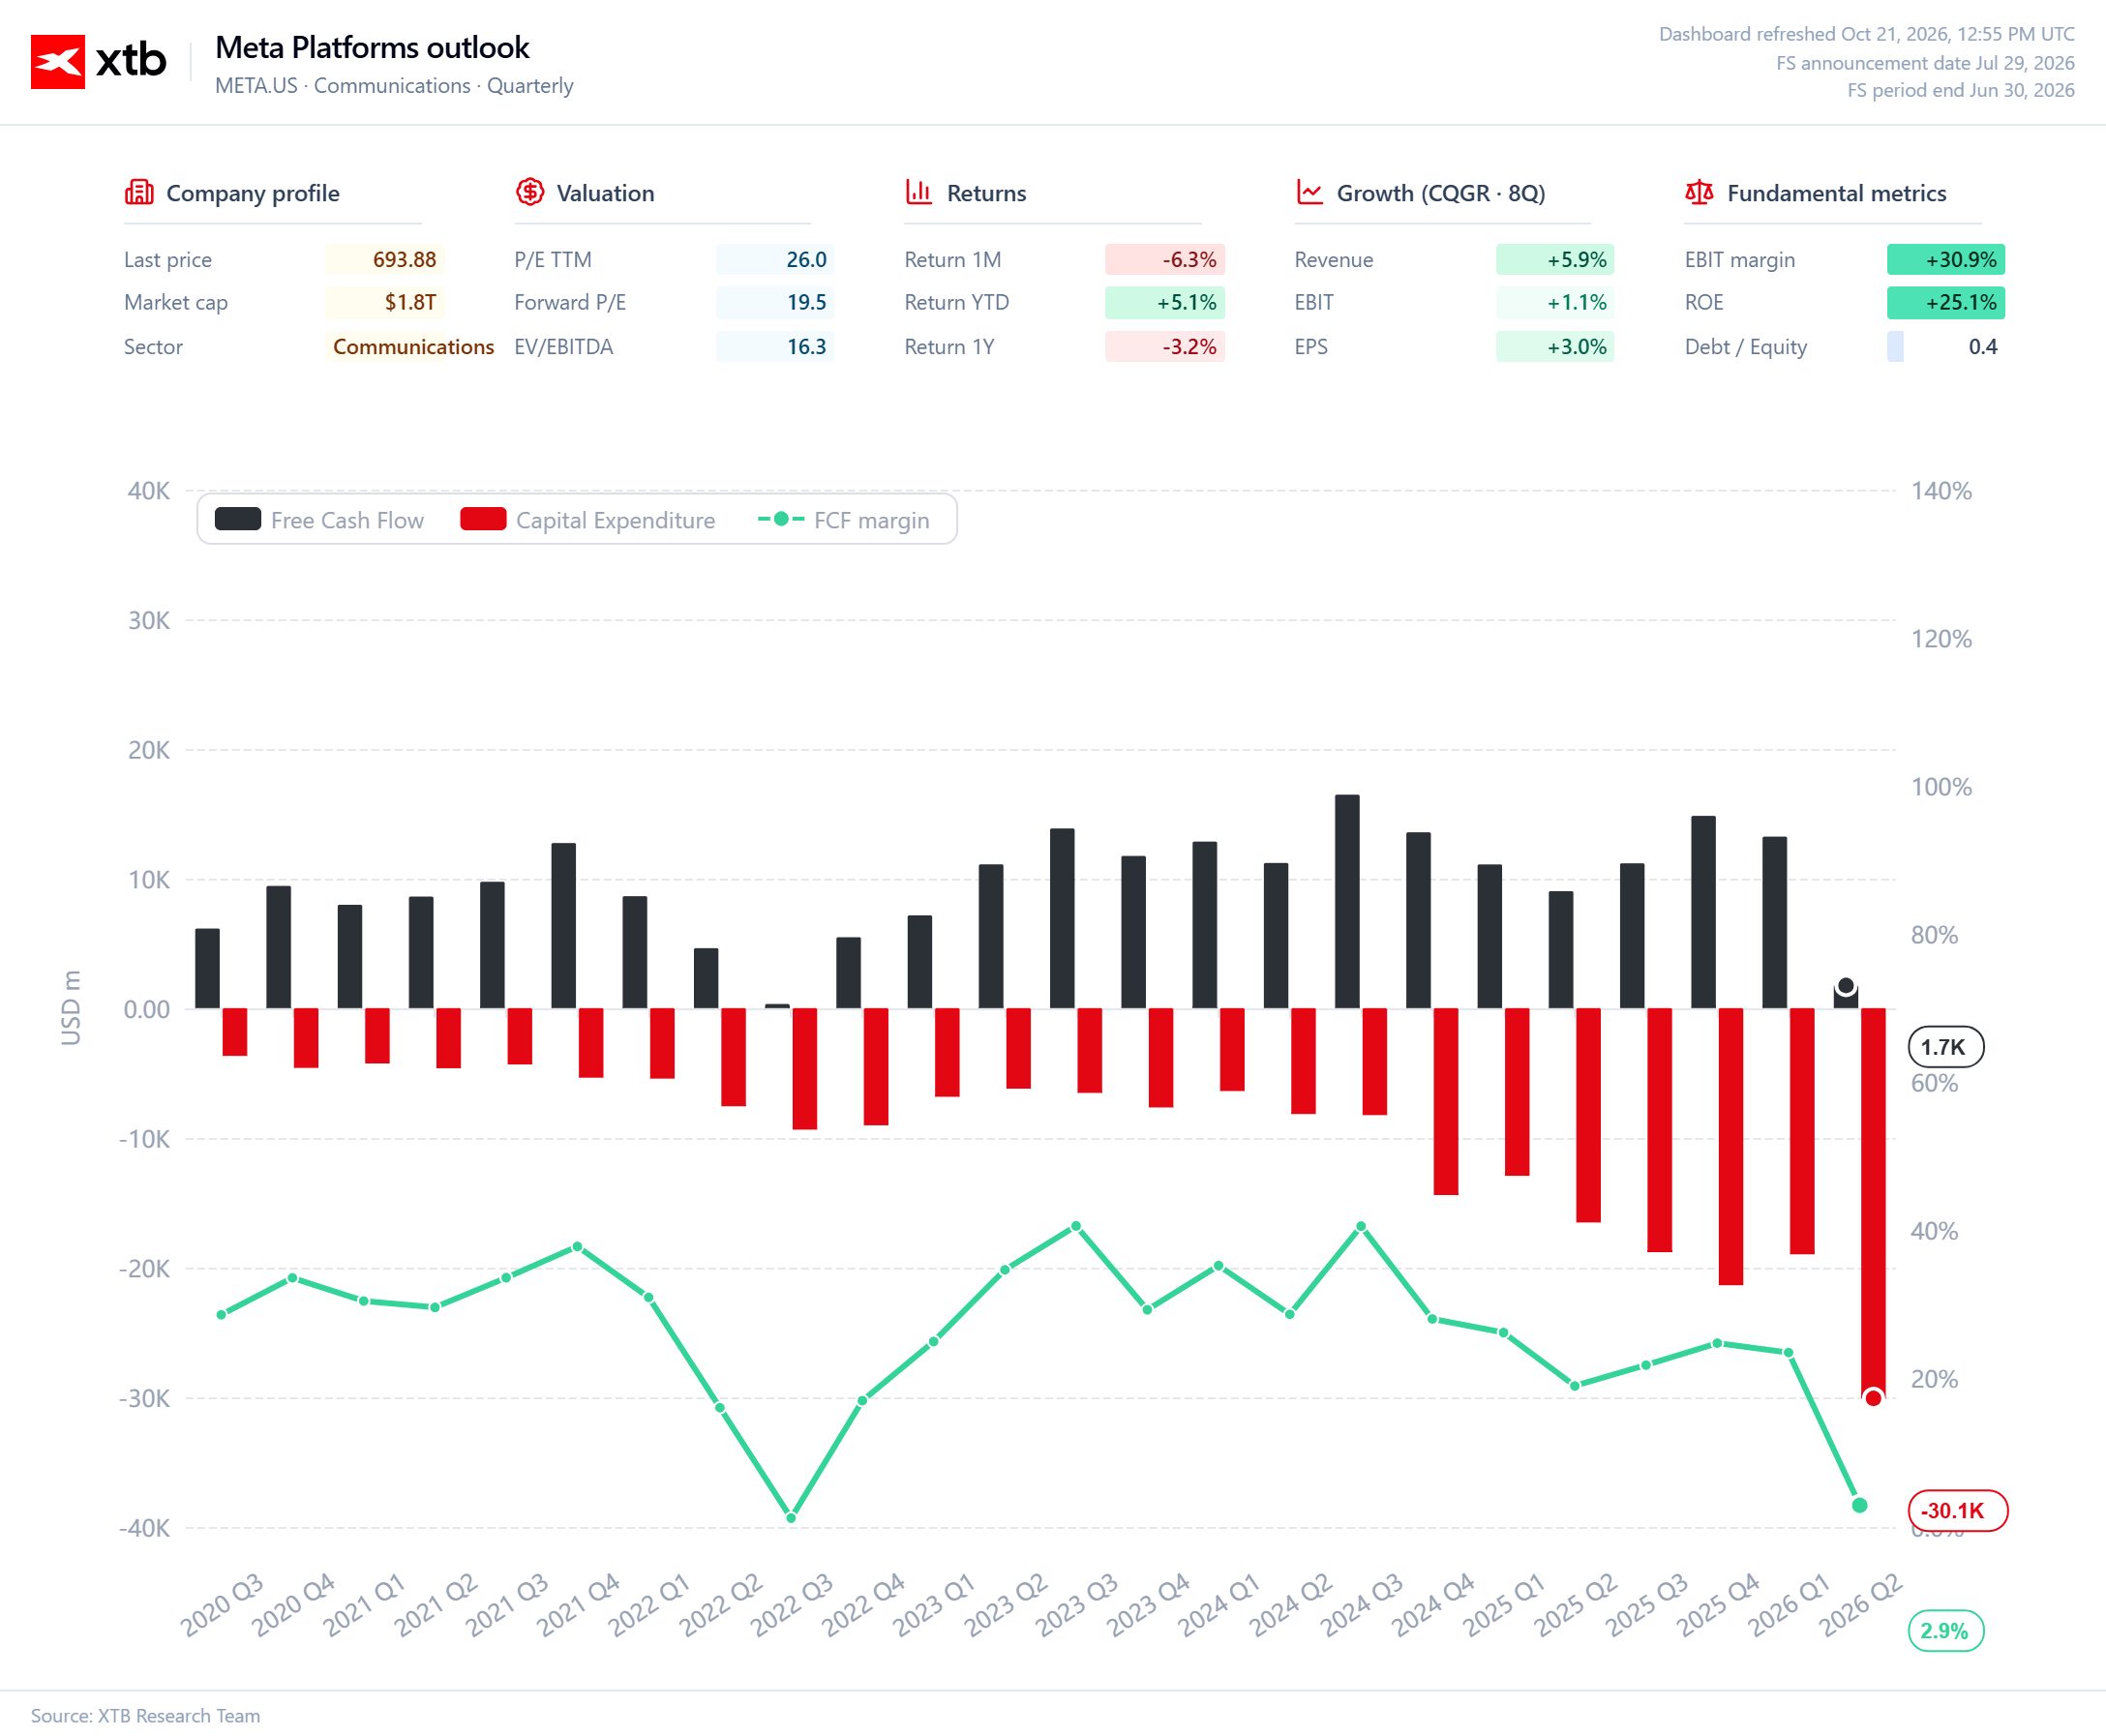
L’activité principale de Meta reste son plus grand atout. Avec un chiffre d’affaires trimestriel qui devrait atteindre 63,3 milliards de dollars, la quasi-totalité des ventes devrait provenir du segment « Family of Apps ». L’envergure de Facebook et d’Instagram permet à l’entreprise d’accéder à une base d’utilisateurs gigantesque et à des budgets publicitaires considérables. L’IA peut encore améliorer les performances des campagnes, optimiser les recommandations de contenu et accroître la valeur de la publicité sans que Meta ait à créer une toute nouvelle source de revenus.
Source : XTB Research
C'est actuellement dans le domaine de la publicité que la justification économique des investissements dans l'IA est la plus facile à identifier. Si les algorithmes parviennent à mieux prédire le comportement des utilisateurs et à améliorer les résultats des campagnes, Meta pourra augmenter son chiffre d'affaires et l'efficacité de ses activités existantes. L'IA n'a pas besoin de devenir du jour au lendemain un produit autonome valant des dizaines de milliards de dollars pour apporter des avantages concrets.
Le rapport sur les résultats montrera si ce mécanisme continue de fonctionner efficacement. La croissance du chiffre d’affaires sera importante, mais les commentaires de la direction sur le prochain trimestre et sur 2027 le seront tout autant. À l’échelle actuelle de Meta, le maintien d’une forte croissance exige que l’entreprise utilise efficacement ses données, l’attention de ses utilisateurs et les budgets publicitaires.
Muse ouvre une nouvelle voie, mais les revenus se font encore attendre
L’ascension fulgurante de Muse montre que Meta peut tirer parti de son écosystème existant pour lancer de nouveaux produits d’IA. À l’avenir, cet assistant pourrait créer un canal supplémentaire d’interaction avec les utilisateurs et les entreprises, tout en ouvrant de nouvelles opportunités de monétisation. Cependant, on ignore encore dans quelle mesure l’entreprise parviendra à convertir l’intérêt initial en utilisation régulière et en revenus. Les téléchargements constituent un point de départ, et non un indicateur de réussite financière.
Au cours des prochains trimestres, la fidélisation des utilisateurs, la fréquence d’utilisation et le modèle de monétisation prendront de plus en plus d’importance. L’exploitation d’un assistant IA engendre des coûts informatiques ; une large base d’utilisateurs ne se traduit donc pas automatiquement par des marges élevées. Meta devra trouver un moyen de générer des revenus sans nuire à l’attrait du produit. Les liens potentiels avec la publicité et les services aux entreprises sont prometteurs, mais le chemin menant des conversations IA à des revenus supplémentaires reste encore à prouver.
Les dépenses en IA augmentent plus vite que la confiance dans les retours sur investissement
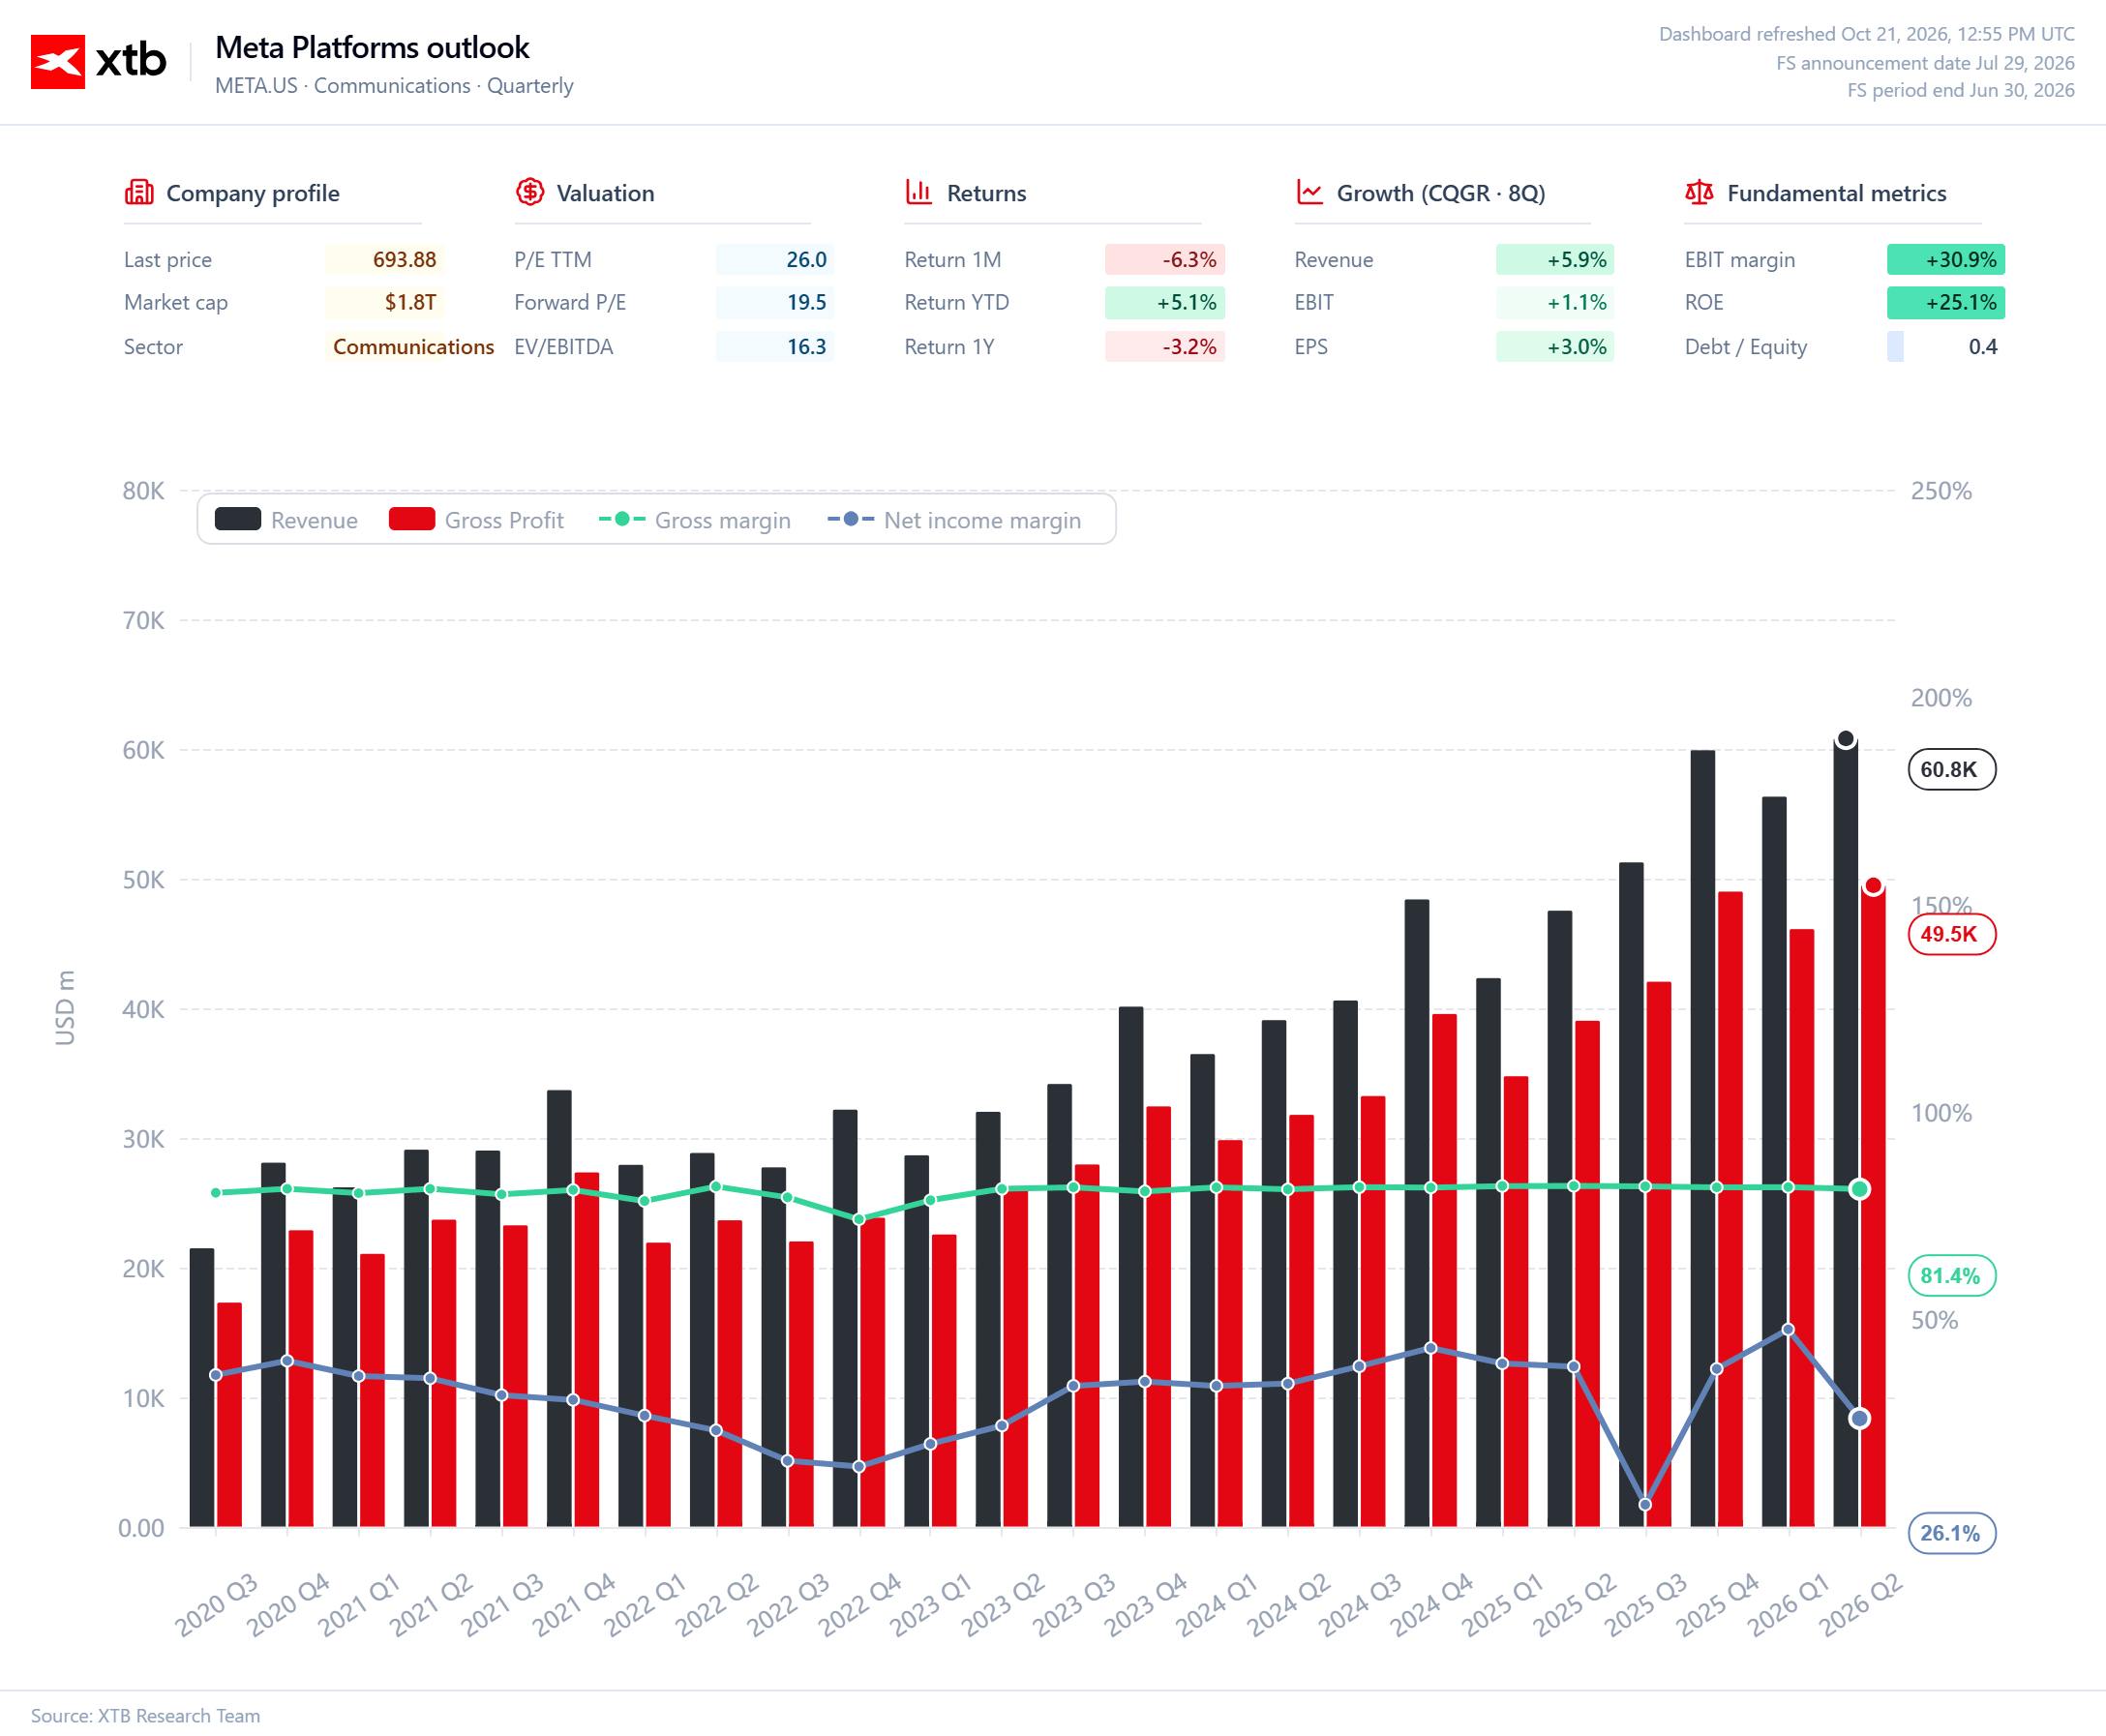
La plus grande charge financière provient de l’infrastructure nécessaire à la mise en œuvre de la stratégie de Zuckerberg. Les estimations consensuelles concernant les dépenses d’investissement de Meta pour 2026 s’élèvent à environ 140 milliards de dollars, soit près du double du niveau de l’année précédente. Cela représente un engagement financier colossal dans les serveurs, les centres de données et le matériel nécessaire pour entraîner et faire fonctionner des modèles de plus en plus sophistiqués.
Source: XTB Research
Cette infrastructure soutient non seulement de nouveaux produits, mais aussi des systèmes publicitaires et des recommandations de contenu. Meta doit néanmoins convaincre le marché qu’elle met en place des actifs capables de générer des bénéfices pendant de nombreuses années, plutôt que de se contenter de suivre le rythme de ses concurrents dans la course à la technologie.
Des dépenses d’investissement élevées peuvent se justifier si elles contribuent à établir un avantage concurrentiel durable et à accroître les flux de trésorerie futurs. Des inquiétudes surgissent lorsque les coûts augmentent plus vite que les revenus et que le retour sur investissement n’est pas prévu avant plusieurs années. Dans ce scénario, une part croissante de la trésorerie est affectée à l’investissement plutôt que d’être utilisée pour renforcer le flux de trésorerie disponible ou redistribuée aux actionnaires.
C’est pourquoi la mise à jour des plans d’investissement sera cruciale. De nouvelles hausses des dépenses pourraient être bien accueillies si la direction présente des perspectives convaincantes en matière d’amélioration de la productivité et de croissance du chiffre d’affaires. Sans une telle justification, un budget plus important pourrait renforcer les inquiétudes quant à la rentabilité future.
Reality Labs continue de peser sur les résultats
Outre les dépenses liées à l’IA, Meta doit faire face aux pertes de Reality Labs, le segment chargé de développer des technologies telles que la réalité virtuelle et la réalité augmentée. La perte d’exploitation prévue pour le troisième trimestre s’élève à environ 5,7 milliards de dollars, tandis que le chiffre pour l’ensemble de l’année pourrait atteindre 20,7 milliards de dollars. Il s’agit là d’une autre activité à forte intensité capitalistique dont le potentiel commercial reste difficile à évaluer au vu des résultats actuels.
Reality Labs et l’IA sont des initiatives distinctes, mais du point de vue des investisseurs, elles soulèvent toutes deux la même question : dans quelle mesure Meta alloue-t-elle efficacement son capital ? L’entreprise développe de nouvelles plateformes et une infrastructure technologique tout en continuant à soutenir un secteur qui génère des pertes substantielles. La solidité de son activité publicitaire lui confère la capacité financière de mener de front plusieurs projets coûteux, mais cela ne dispense pas la direction de sa responsabilité de démontrer des progrès et de présenter une feuille de route crédible vers de meilleurs résultats.
Le marché se concentrera sur le coût de la croissance future
Meta dispose d’un avantage dont manquent de nombreuses entreprises développant l’IA : une base d’utilisateurs gigantesque, une infrastructure publicitaire étendue et une expérience dans la monétisation des produits numériques. Cela lui offre l’opportunité de transformer les nouvelles technologies en produits capables de fonctionner à très grande échelle. Cependant, cela ne garantit pas que ces dépenses se traduiront par une augmentation proportionnelle de la valeur actionnariale.
Les résultats du troisième trimestre permettront avant tout de déterminer si l’activité publicitaire principale de Meta maintient son élan et comment la direction envisage les perspectives pour les trimestres à venir. Muse restera un élément important de cette histoire, même si son importance financière ne sera plus facile à évaluer que lorsque davantage de données seront disponibles.
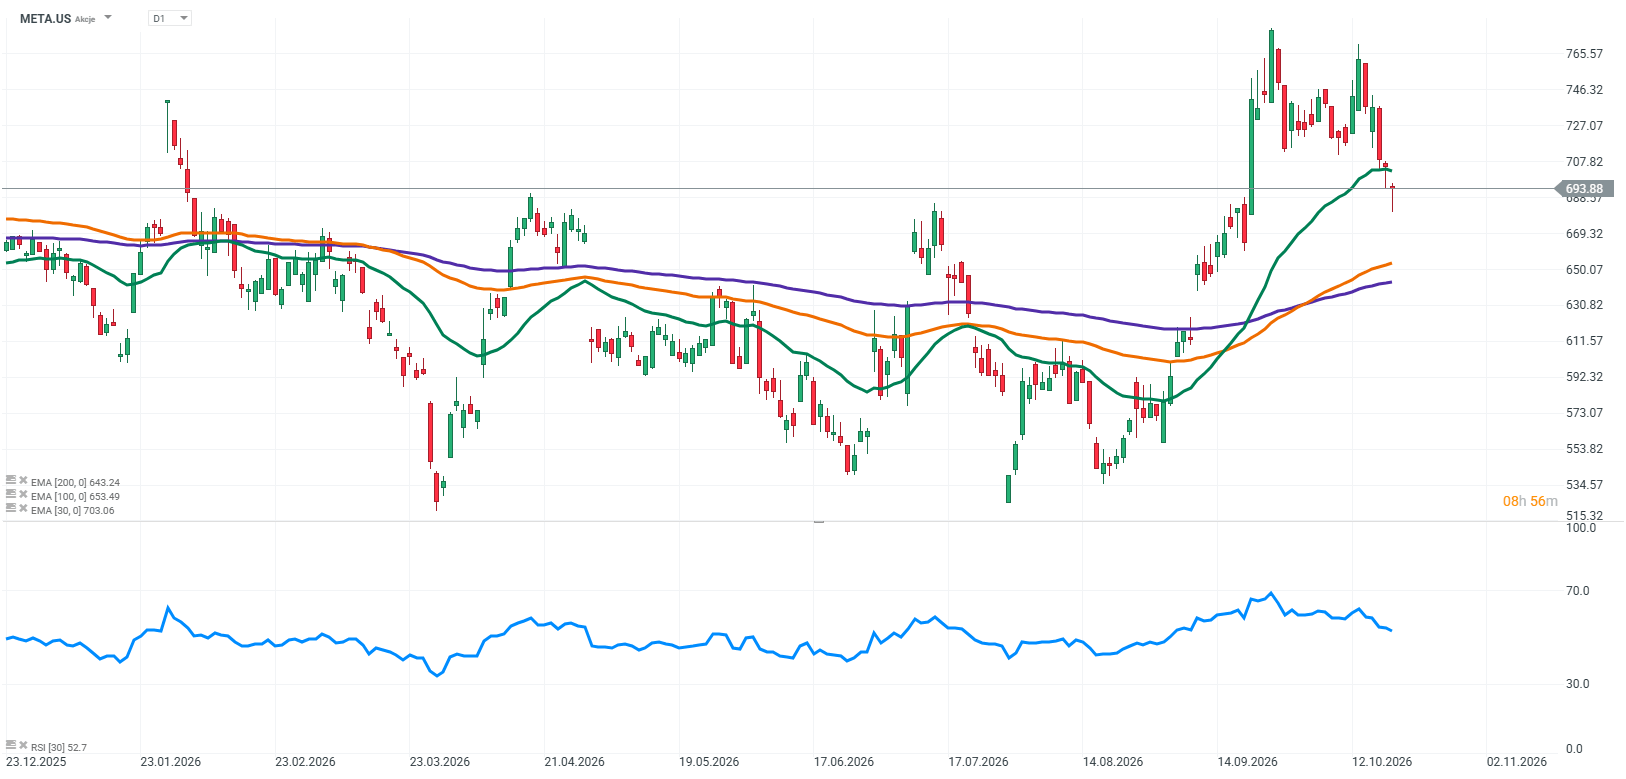
En fin de compte, le succès de la stratégie de Zuckerberg ne sera pas déterminé par le montant que Meta consacre à l’IA ni par la rapidité avec laquelle ses nouveaux produits gagneront en popularité. Ce qui importe, c’est le montant des bénéfices et des liquidités supplémentaires générés par ces investissements. Avec des dépenses d’investissement annuelles avoisinant les 140 milliards de dollars, la croissance du chiffre d’affaires à elle seule ne suffit plus. Meta doit démontrer qu’elle est capable de développer l’IA plus rapidement que ne progressent les coûts de cette technologie, tout en maintenant la forte rentabilité de son cœur de métier.
Si ces investissements ne se traduisent pas par une croissance significative des bénéfices et des flux de trésorerie disponibles, même des chiffres d’affaires impressionnants pourraient s’avérer insuffisants pour convaincre les investisseurs.
Source: XTB Research



OUVERTURE US : Préparatifs en vue de la méga-fusion entre Tesla et SpaceX. L'impasse diplomatique avec l'Iran tempère l'enthousiasme de Wall Street

Tesla Preview :Les robotaxis permettront-ils de redresser les résultats ?


Supermicro revoit ses prévisions à la hausse de 4 milliards de dollars, la demande en serveurs IA surprenant une nouvelle fois le marché

Résultats de SpaceX : Starlink peut-il porter la révolution de l'IA ?
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."