

- SpaceX a obtenu 40 milliards de USD de financement par emprunt pour acquérir des puces d'intelligence artificielle.
- Elon Musk prévoit des faillites pour des centaines de fournisseurs d'infrastructure IA en raison de conditions de crédit strictes.
- Gartner estime que plus de 80 % des fournisseurs de néocloud pourraient cesser leurs activités d'ici 2030.
Elon Musk a annoncé que SpaceX avait obtenu un financement par emprunt de 40 milliards de dollars afin d’acquérir des puces utilisées pour le calcul en intelligence artificielle. Dans le même temps, il a averti que des centaines de fournisseurs spécialisés dans les infrastructures d’IA risquaient de ne pas survivre au durcissement des conditions de financement. Il s’agit d’un moment révélateur pour l’ensemble du secteur. Même les entreprises qui bénéficient d’une demande considérable en puissance de calcul doivent désormais se demander si elles sont en mesure de financer la poursuite de leur expansion et d’obtenir un retour sur investissement suffisant.
M. Musk a fait part de son analyse sur X. Selon lui, le marché de la dette a largement fermé ses portes aux entreprises qui ne disposent pas de sources de revenus substantielles indépendantes des centres de données d’IA. Il prévoit que plus de 200 fournisseurs de ces services pourraient être confrontés à une vague de faillites et de consolidations. Il s’agit là d’une analyse très forte qui ne doit pas être considérée comme une prévision définitive pour l’ensemble du secteur. Elle illustre néanmoins à quel point l’attitude des investisseurs vis-à-vis du financement des infrastructures d’intelligence artificielle a radicalement changé.
Source: XTB Research
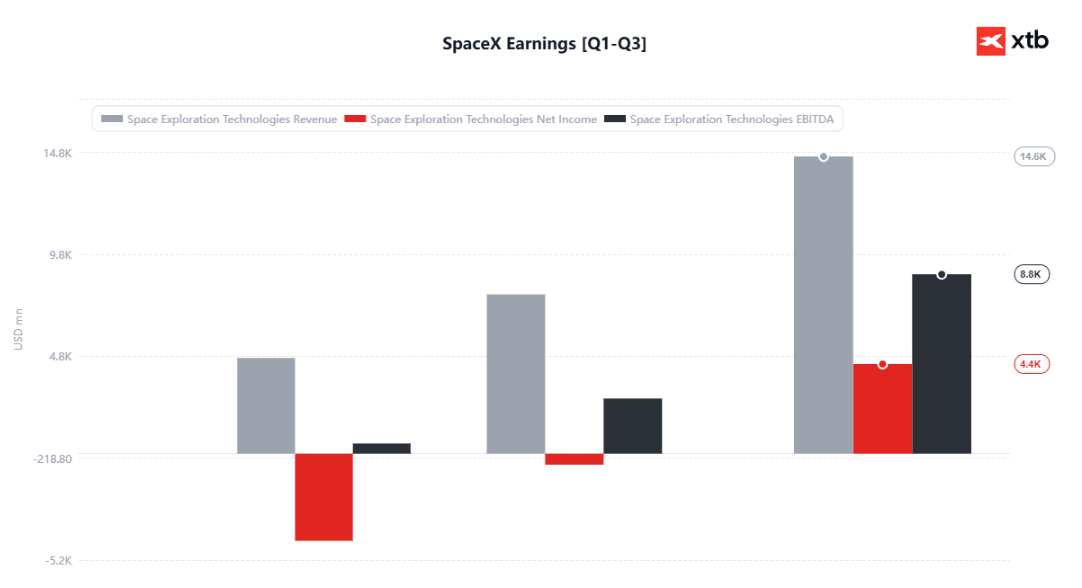
À première vue, il est difficile de concilier une vision aussi pessimiste du secteur avec la décision de SpaceX de s’endetter massivement pour acquérir des processeurs graphiques (GPU). En réalité, ces deux évolutions renvoient au même problème sous-jacent : la course à la mise en place d’infrastructures d’IA nécessite des capitaux de plus en plus importants, mais l’accès à ces capitaux est loin d’être équitable entre les différents acteurs du marché.
SpaceX dispose d’avantages dont ne bénéficient pas bon nombre de ses concurrents de plus petite taille. M. Musk met en avant la solvabilité très solide de l’entreprise ainsi que les revenus générés par Starlink et les lancements de fusées commerciales. Cela confère à SpaceX une assise commerciale plus large à présenter aux prêteurs que les entreprises qui dépendent presque exclusivement de la location de capacité de calcul. Ce financement est principalement destiné à financer l’achat de GPU, dont les livraisons sont prévues pour le premier semestre 2027.
Il s’agit là d’un avantage considérable dans un secteur où les investissements doivent être réalisés bien avant que les clients ne génèrent suffisamment de chiffre d’affaires pour les couvrir intégralement. La construction de centres de données nécessite des processeurs coûteux, des infrastructures électriques, des systèmes de refroidissement et une connectivité adéquate. Le paiement des intérêts et la nécessité de remplacer régulièrement le matériel alourdissent encore la charge. Une entreprise peut avoir des commandes garanties des années à l’avance et se retrouver néanmoins sous pression si les coûts d’expansion augmentent plus rapidement que sa capacité à générer des liquidités.
C’est précisément pour cette raison que la distinction entre la demande de services d’IA et la rentabilité de leurs fournisseurs revêt une importance croissante. Les clients ont besoin d’une capacité de calcul toujours plus grande, mais cela ne signifie pas automatiquement que toutes les entreprises construisant des centres de données tireront profit de cette tendance. Si la concurrence fait baisser les prix de location tandis que les coûts de financement et d’exploitation des infrastructures restent élevés, la hausse des revenus pourrait ne pas suffire à garantir un retour sur investissement attractif.
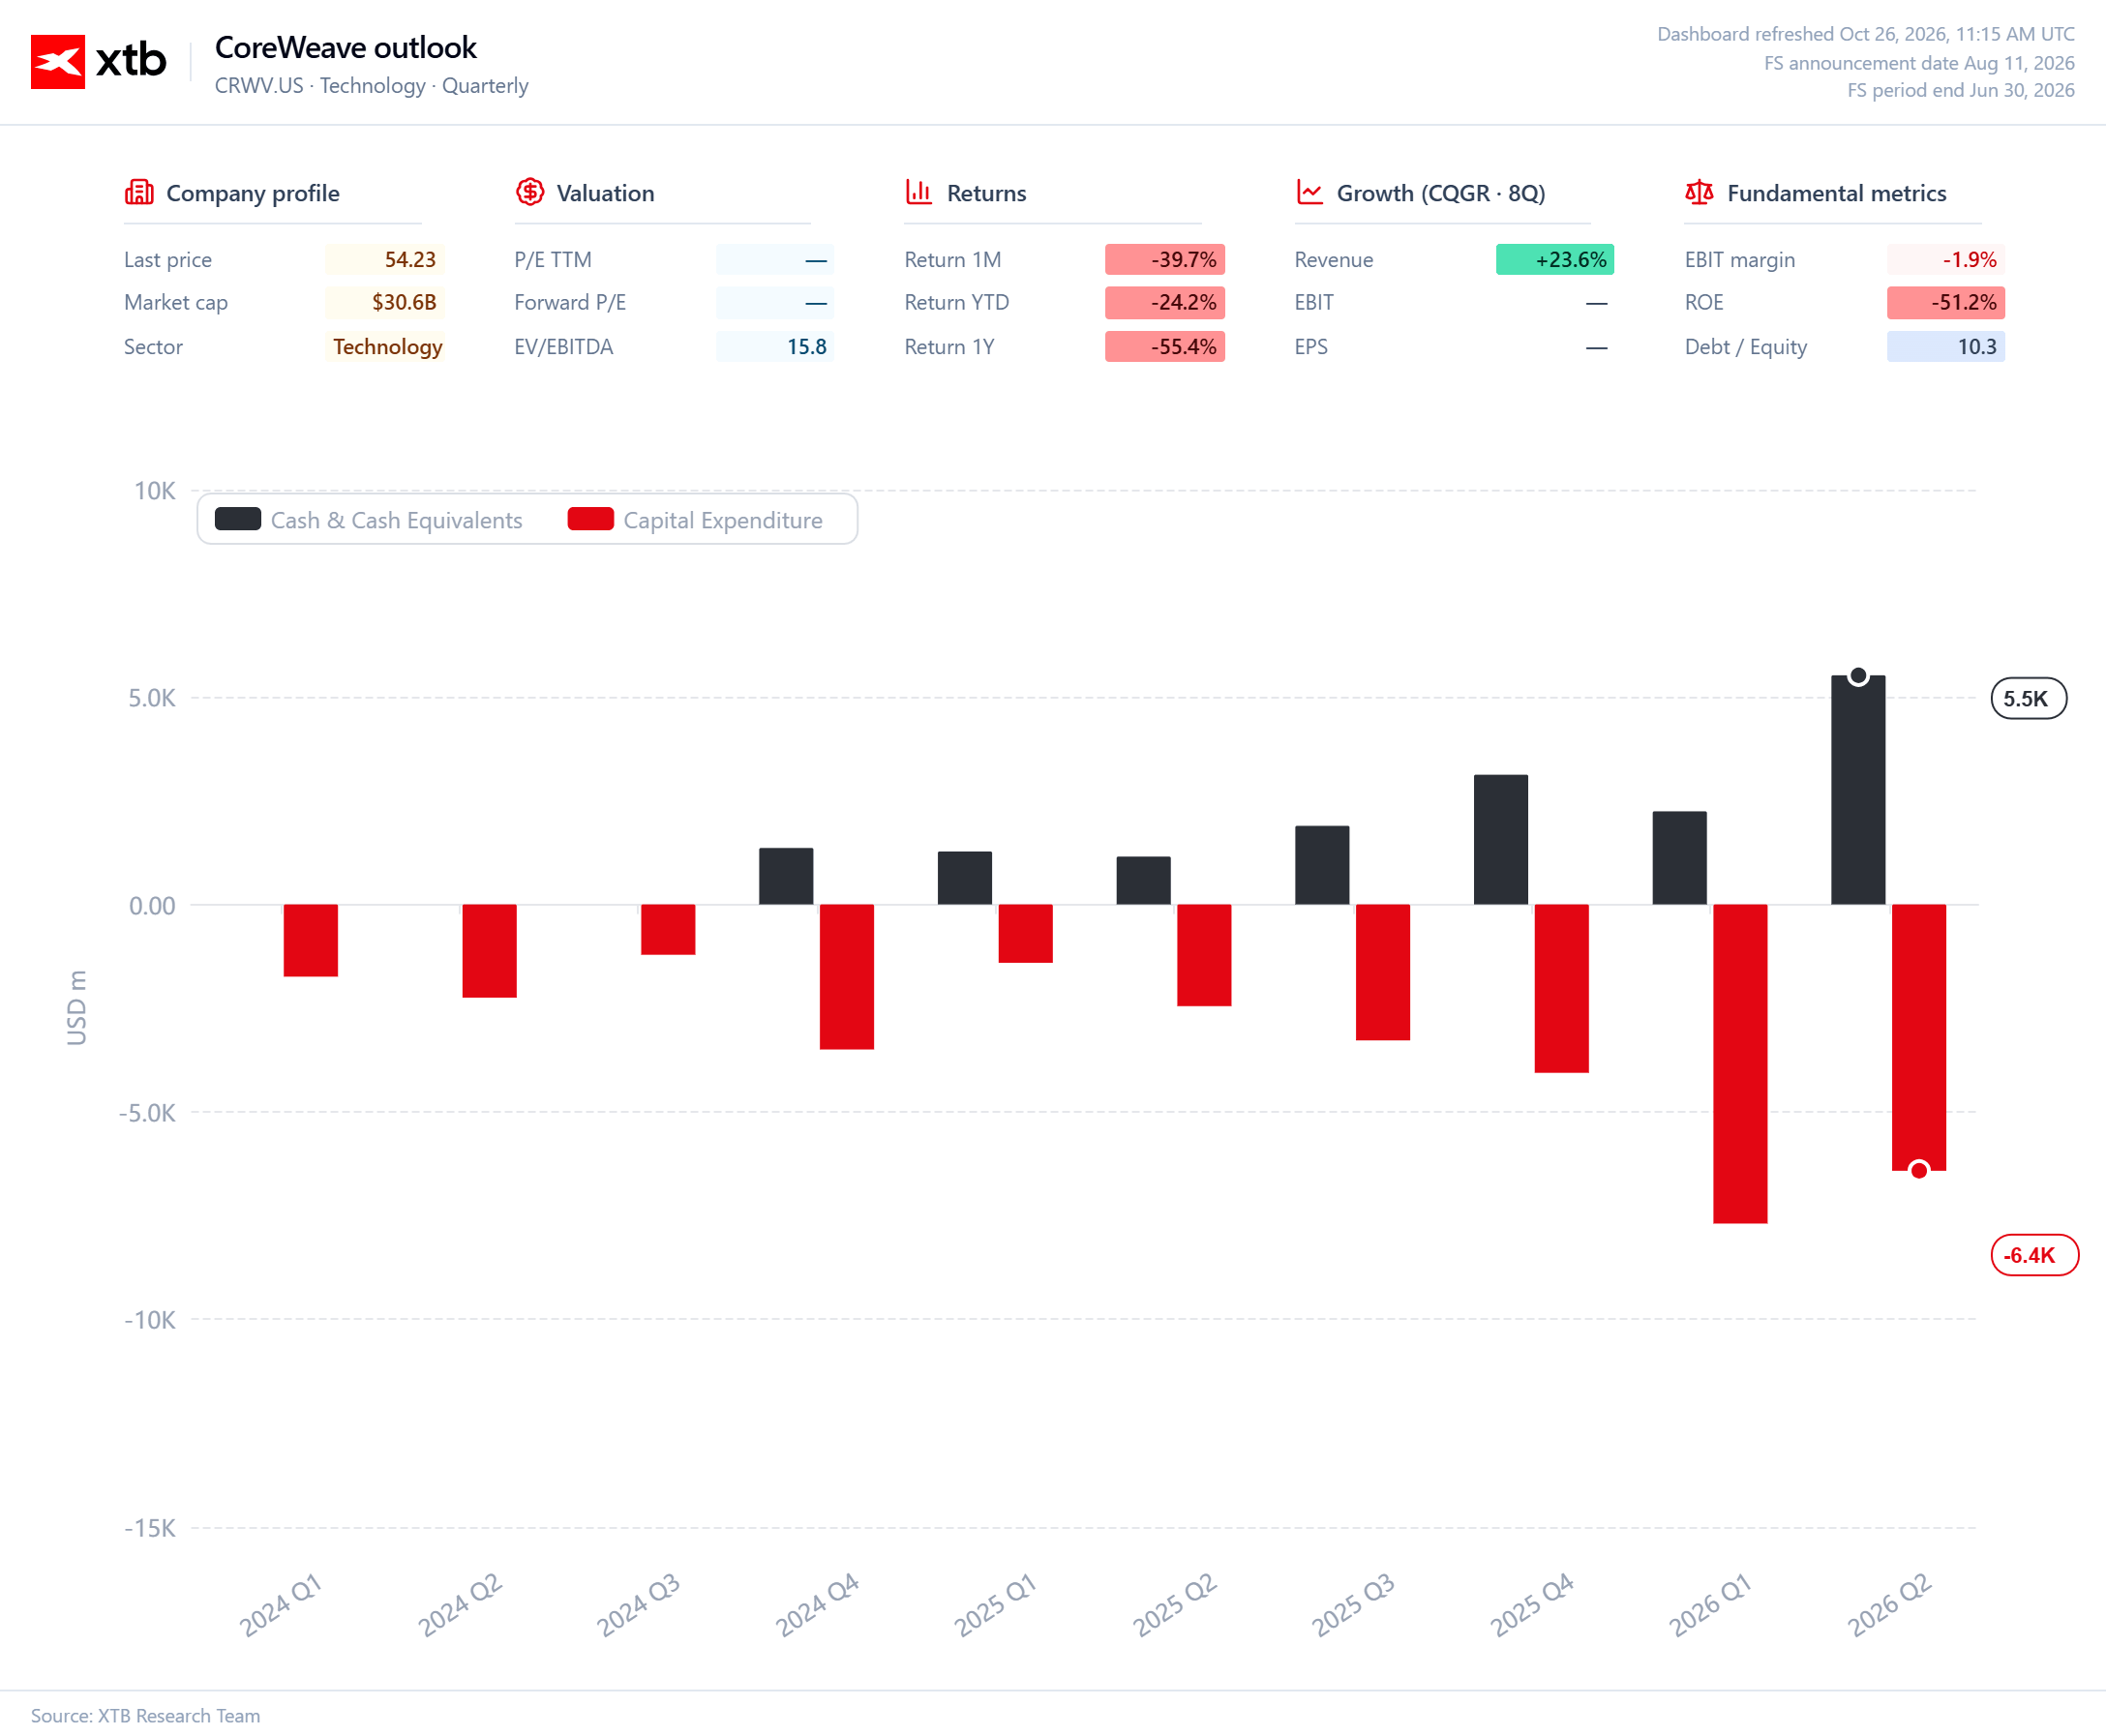
CoreWeave, l’un des fournisseurs d’infrastructures d’IA les plus connus, en est un bon exemple. L’entreprise bénéficie de la demande émanant de grands clients du secteur technologique, mais son modèle économique nécessite d’énormes dépenses d’investissement. Sa dette s’élève à environ 50 milliards de dollars, ce qui rend les coûts de financement et le rythme de retour sur investissement de plus en plus importants. CoreWeave fait valoir que son important carnet de commandes constitue une base solide pour une expansion continue. Le problème ne réside donc pas simplement dans l’existence ou non de clients, mais dans le coût que représentera la satisfaction de leurs besoins et dans la question de savoir si les flux de trésorerie qui en résulteront seront suffisants pour couvrir les obligations de l’entreprise.
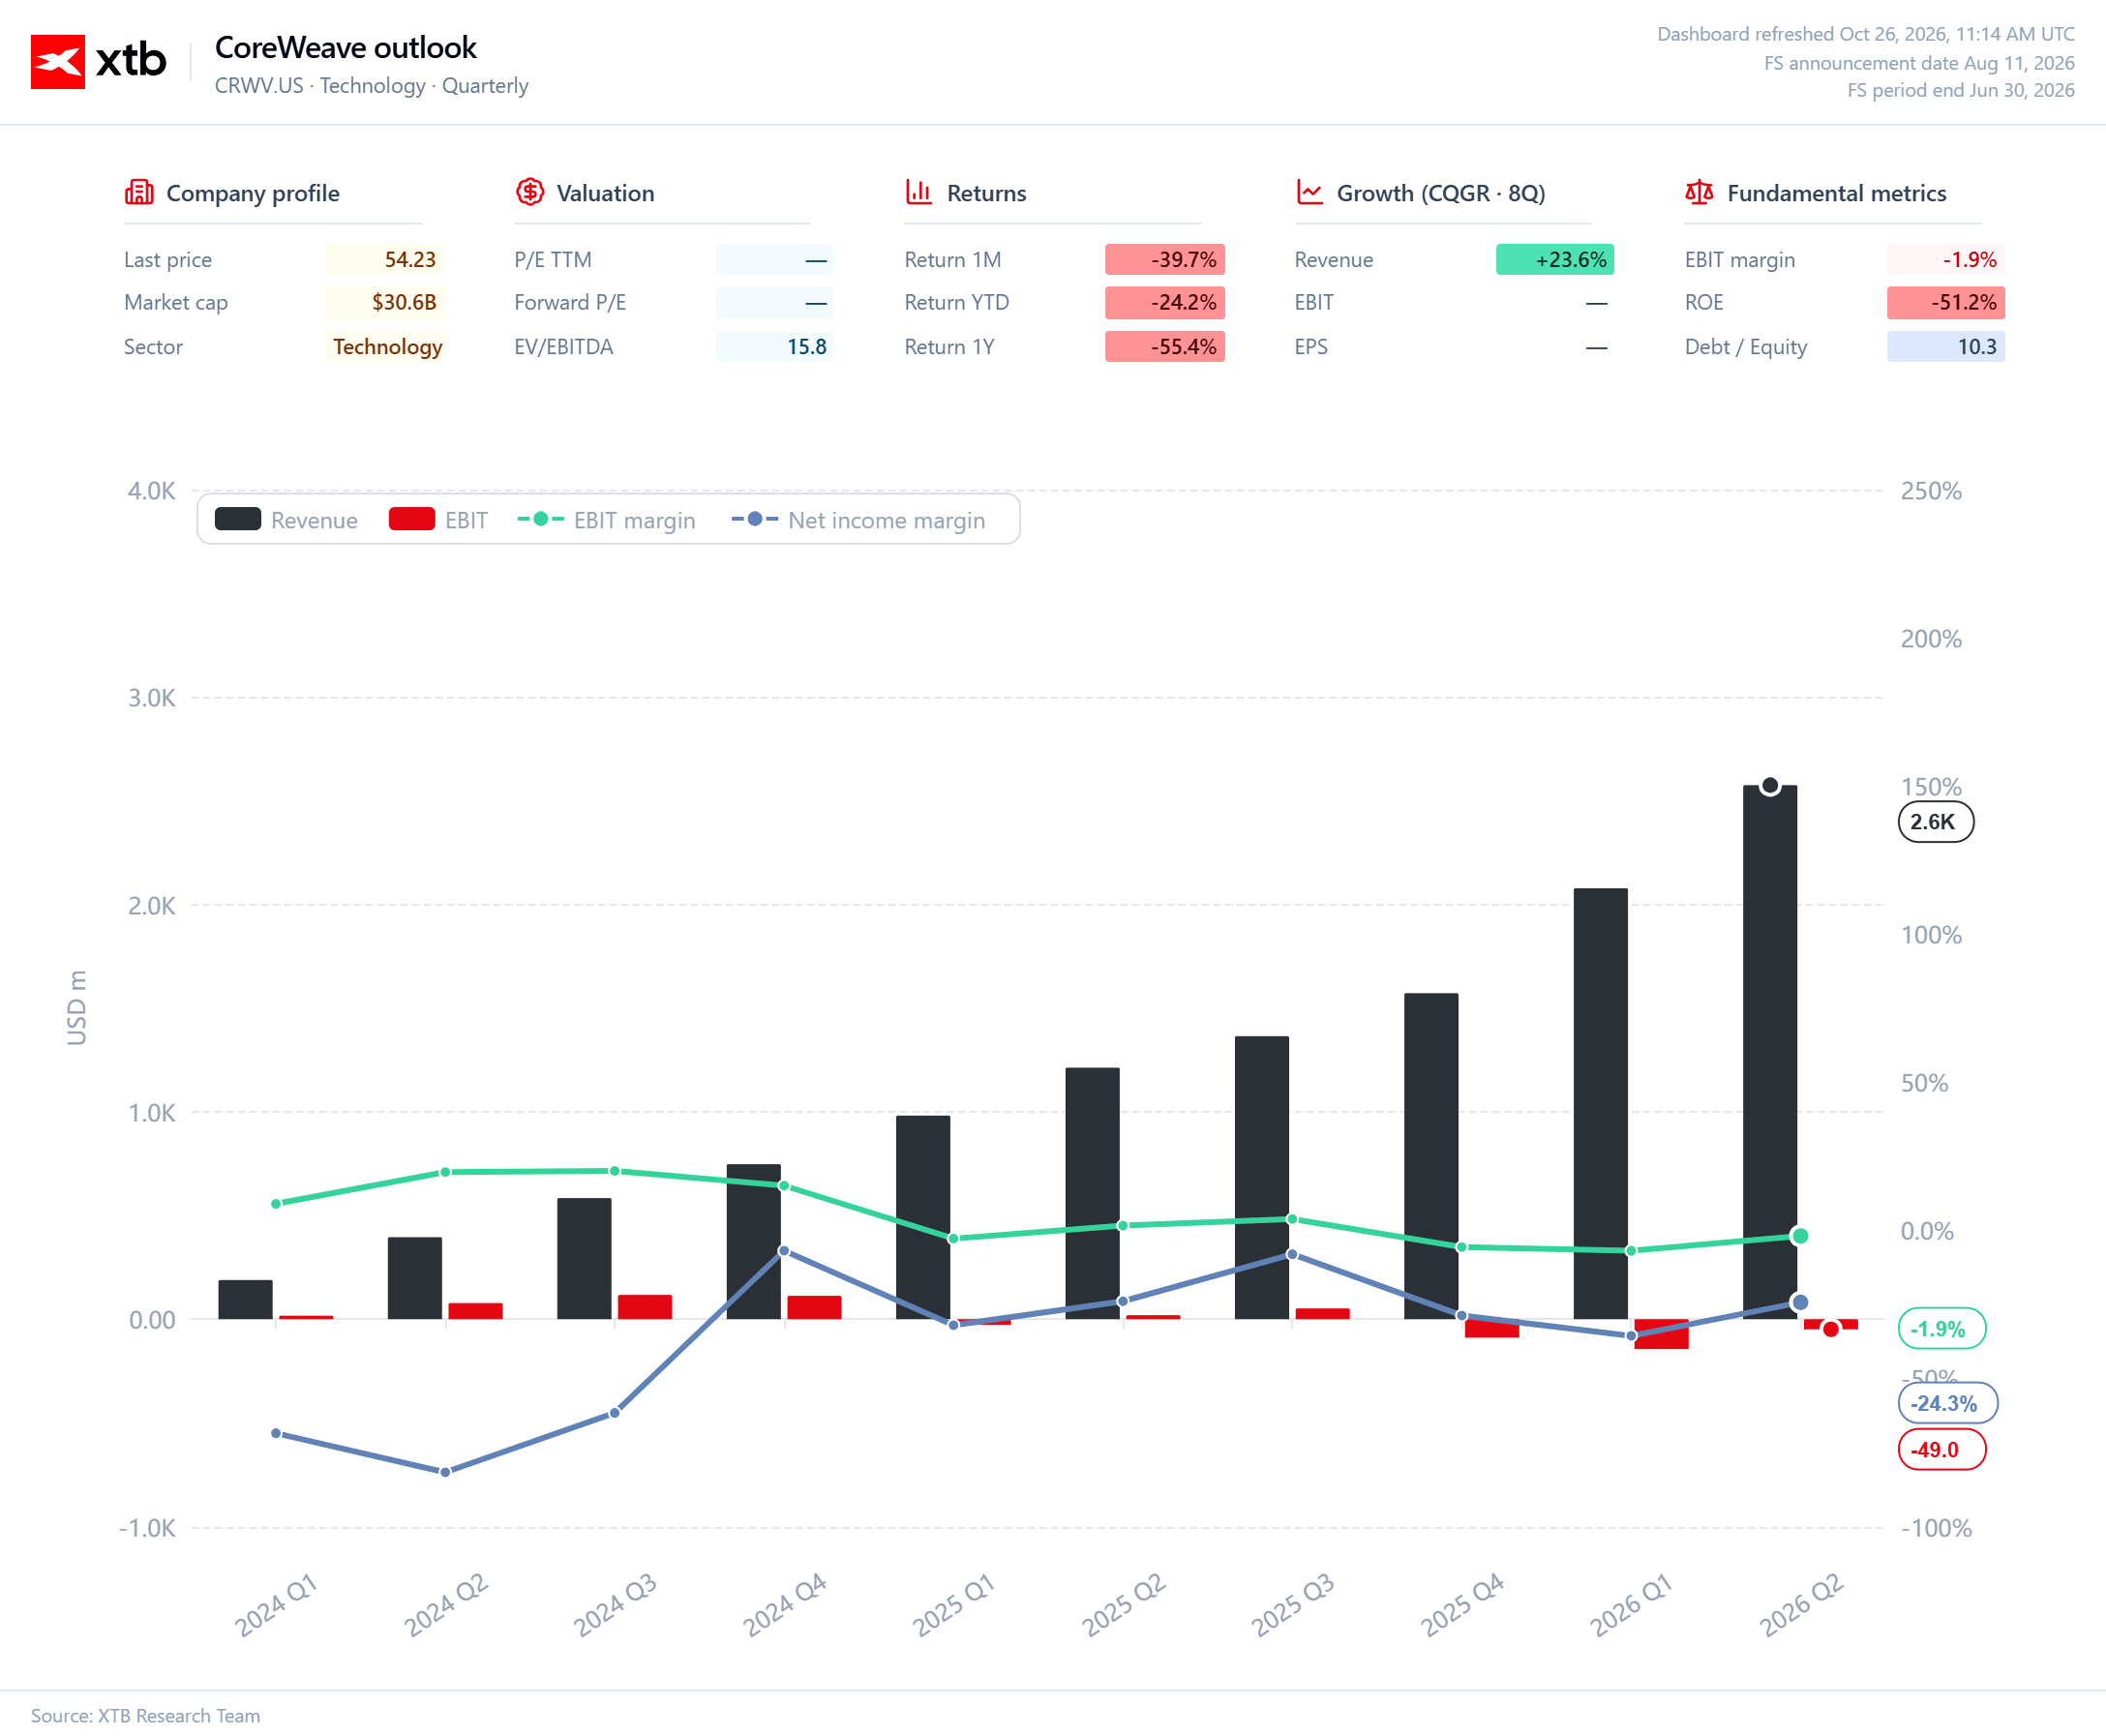
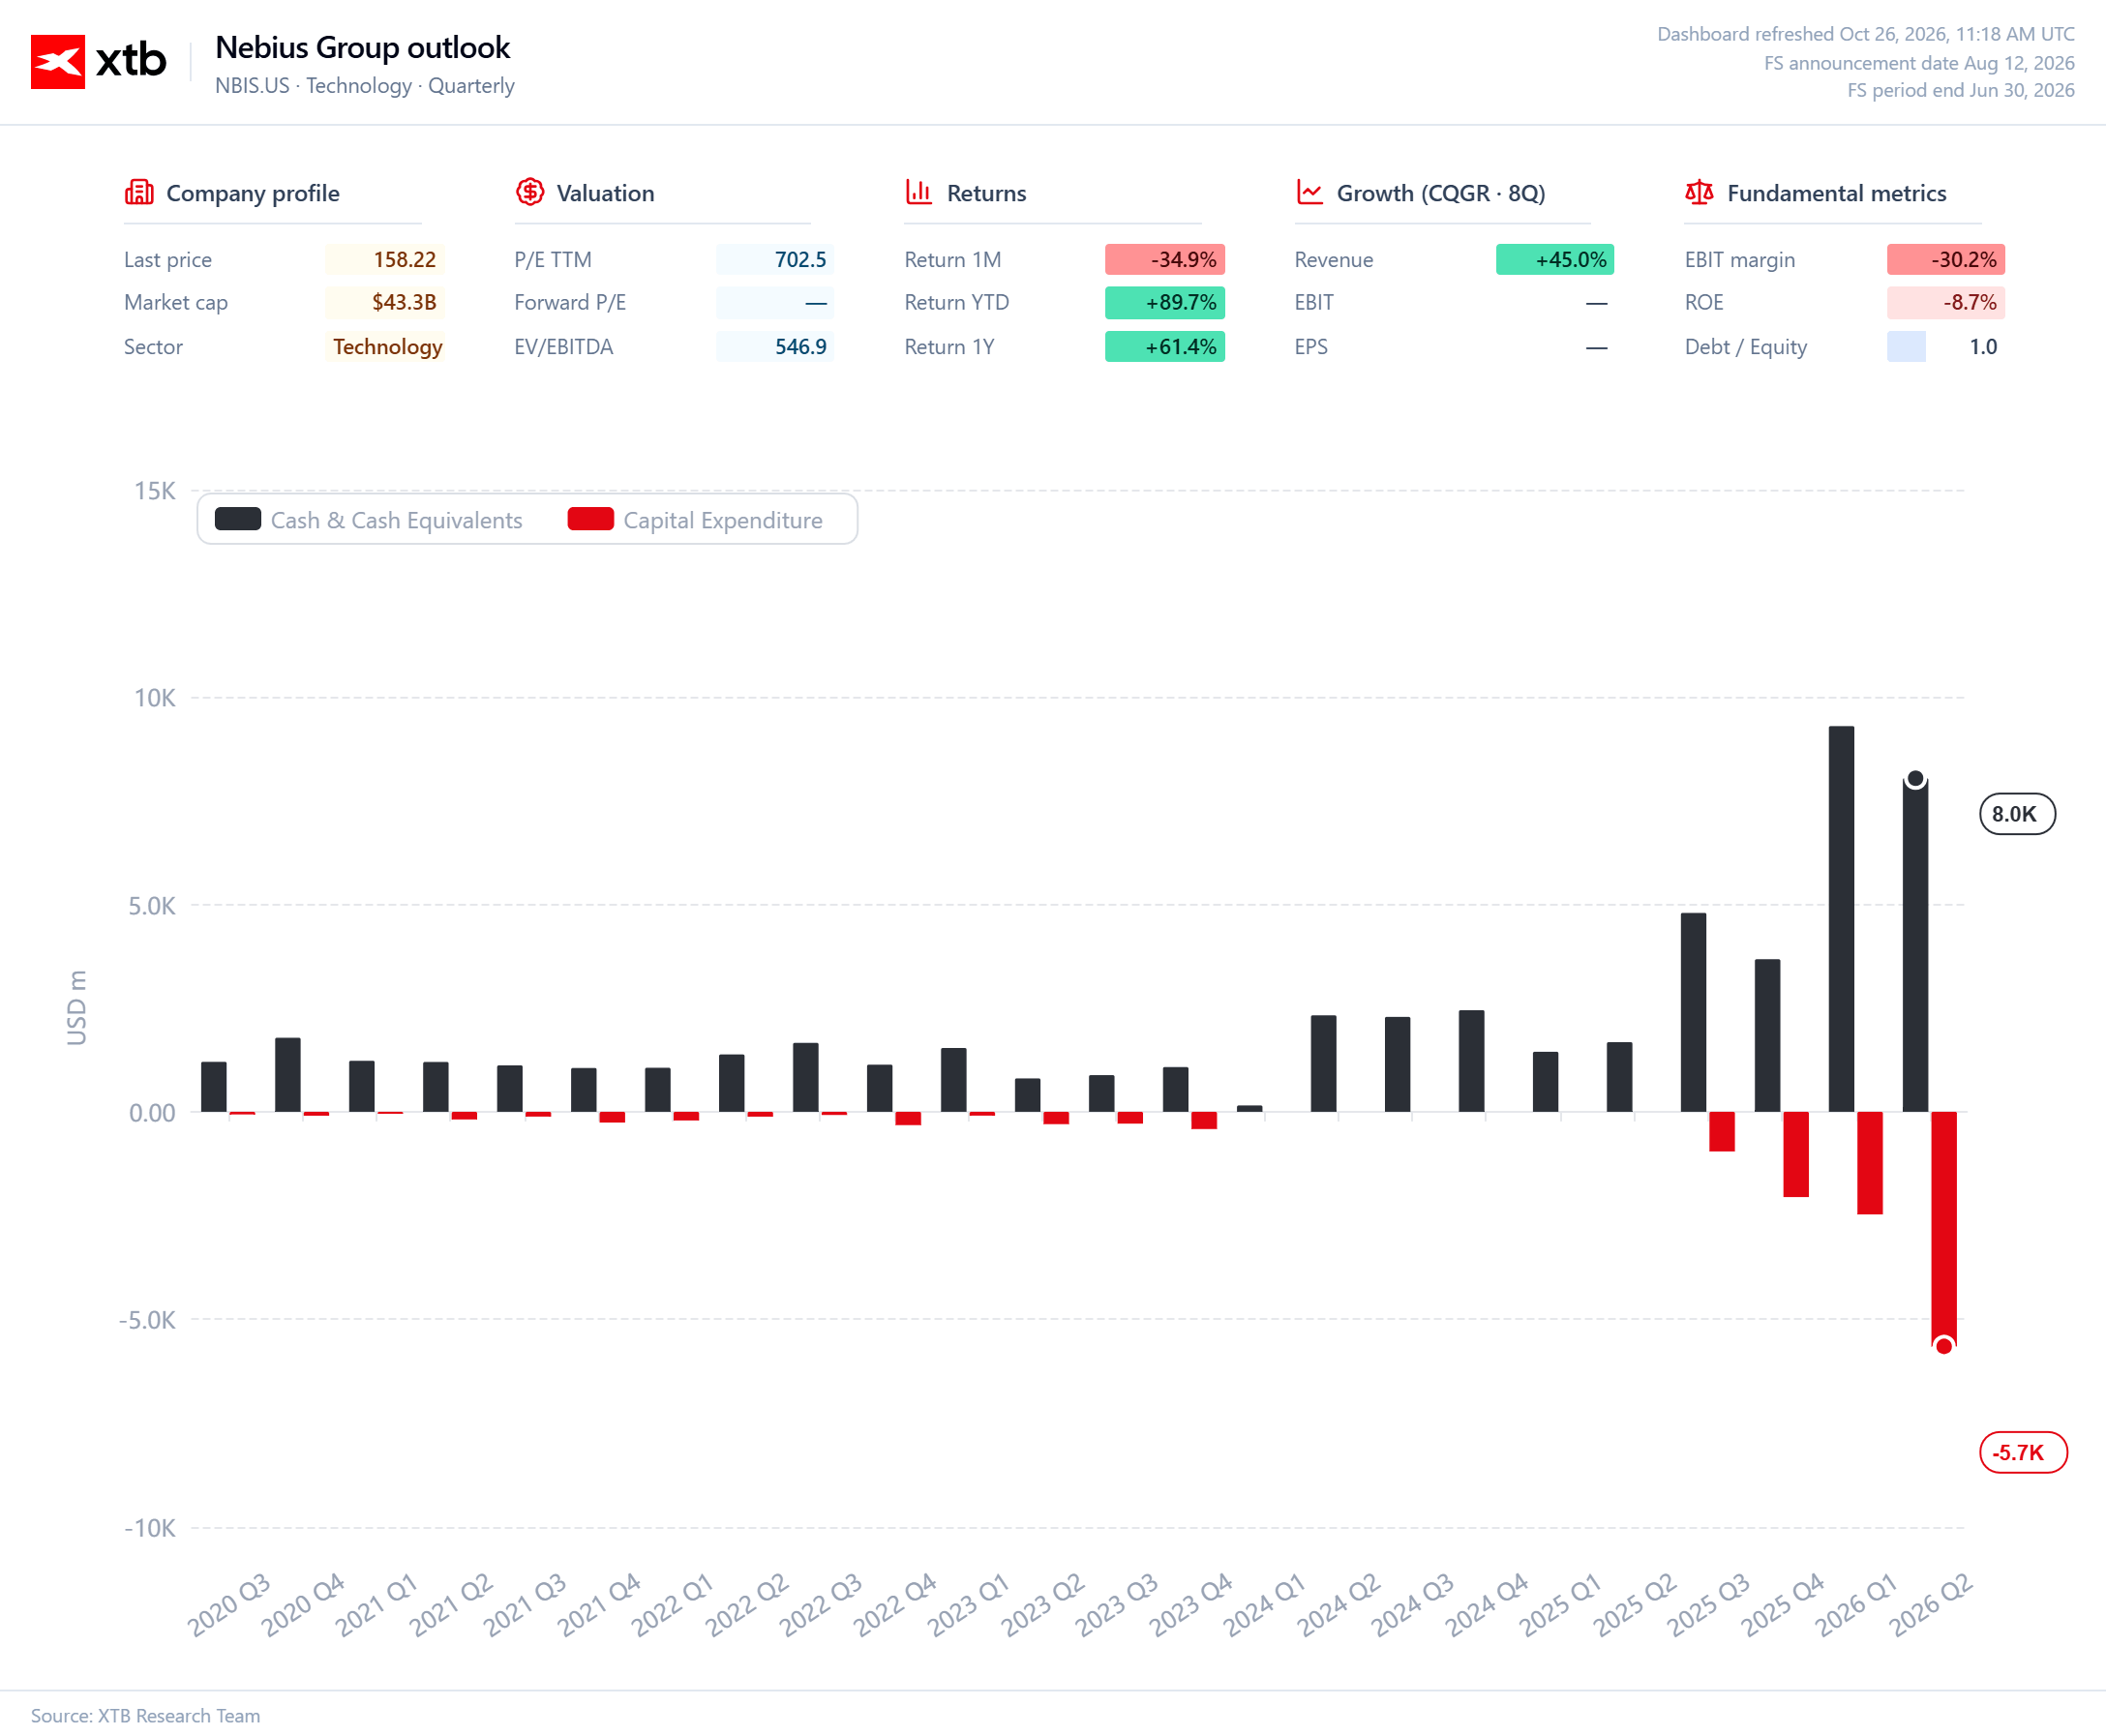
Des interrogations similaires pèsent sur Nebius, IREN et Applied Digital, dont les valorisations sont étroitement liées aux prévisions d’une expansion continue des infrastructures informatiques. À la suite de l’avertissement de M. Musk, les actions des entreprises de ce secteur ont subi des pressions lors des échanges avant l’ouverture des marchés aux États-Unis. Les investisseurs ne se contentent plus des prévisions de chiffre d’affaires et accordent davantage d’attention aux bilans, aux coûts d’emprunt et à la capacité à financer les prochaines étapes de leur expansion.
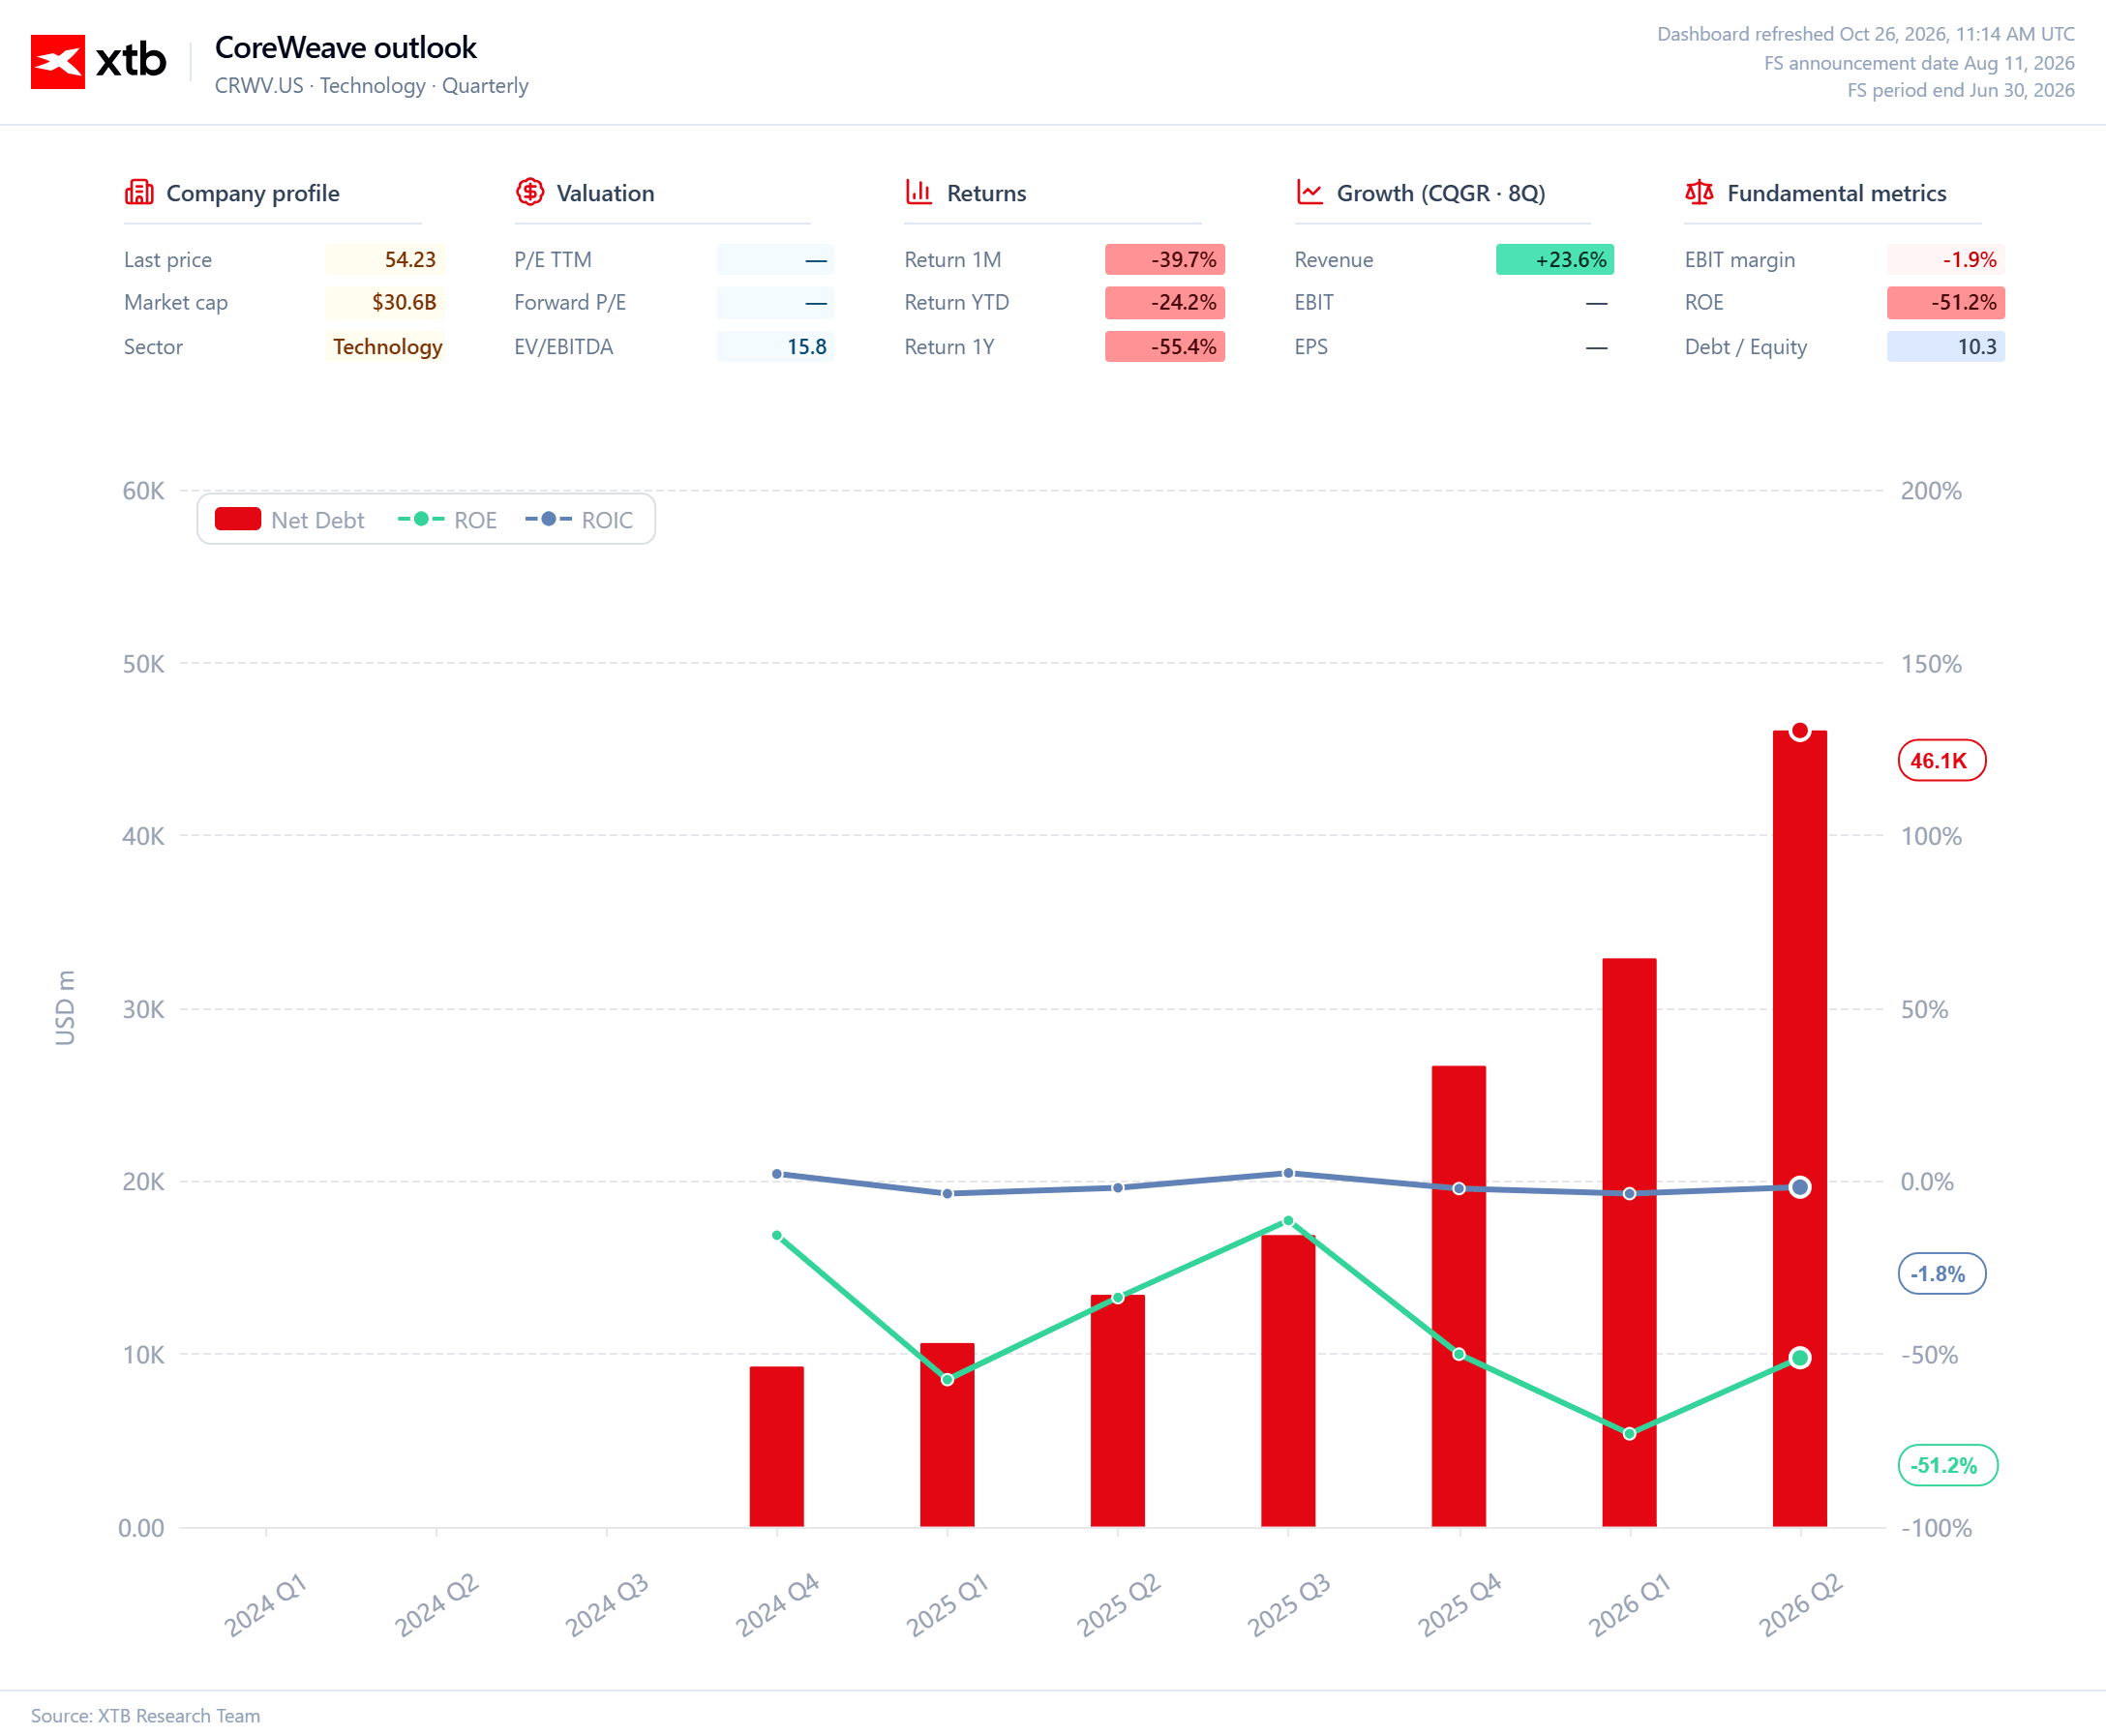
Cela ne signifie pas nécessairement que le marché ait perdu confiance dans la croissance de l’intelligence artificielle. Les investisseurs commencent peut-être simplement à faire la distinction entre les entreprises capables de tirer profit de la demande croissante en puissance de calcul et celles qui doivent sans cesse accroître leur endettement pour soutenir leur croissance. Le simple fait d’opérer dans le secteur de l’IA ne suffit plus à constituer un argument d’investissement convaincant.
Les prévisions de Gartner aboutissent également à des conclusions inquiétantes. Selon les estimations de ce cabinet d’études, plus de 80 % des fournisseurs de « néocloud » pourraient cesser d’opérer en tant qu’entreprises indépendantes d’ici 2030 si le rythme actuel des investissements ne parvenait pas à générer des rendements suffisants. Il s’agit là d’un scénario, et non d’une issue prédéterminée, mais cela met en évidence l’ampleur du risque. Les infrastructures pourraient être mises en place plus rapidement que le marché, prêt à payer pour leur utilisation, ne parvient à se développer suffisamment pour assurer une rentabilité durable.
L’obsolescence rapide du matériel constitue un autre défi. Chaque nouvelle génération de puces offre de meilleures performances, ce qui peut rendre les investissements antérieurs moins attractifs avant même qu’ils n’aient généré les rendements escomptés. Les entreprises doivent donc honorer leurs obligations actuelles tout en finançant simultanément l’acquisition de la prochaine génération de processeurs. Il s’agit là d’une combinaison particulièrement difficile pour les entreprises qui s’appuient sur l’endettement pour financer leur croissance.
Dans ce contexte, la situation des plus grandes plateformes technologiques se présente différemment. Microsoft, Alphabet et Amazon consacrent également des sommes colossales aux infrastructures d’IA, mais elles disposent de sources de revenus diversifiées provenant du cloud computing, de la publicité et des logiciels. Elles peuvent financer une partie de leurs investissements grâce aux liquidités générées par d’autres segments d’activité. Elles ne sont pas à l’abri de mauvaises décisions d’investissement, mais elles ont une plus grande capacité à absorber les pertes que les entreprises qui dépendent presque exclusivement de la location de puissance de calcul.
SpaceX cherche à tirer parti d’un avantage similaire en associant ses ambitions en matière d’infrastructure d’IA à ses activités spatiales et Internet. Ce financement démontre que des capitaux restent disponibles pour les entreprises opérant à très grande échelle. Les questions essentielles sont toutefois de savoir qui emprunte cet argent, à quelles conditions, et quelles sources de revenus serviront à le rembourser. La dette de 40 milliards de dollars de M. Musk ne comporte pas nécessairement le même niveau de risque que les emprunts contractés par une entreprise dont l’avenir dépend principalement des prix de location des GPU et d’un accès continu au crédit.
Il y a là un paradoxe évident. M. Musk met en garde contre les difficultés auxquelles sont confrontés ses concurrents, alors même que SpaceX renforce son engagement en faveur des infrastructures d’IA et devra justifier la rentabilité de ses investissements. Une situation financière très solide peut permettre de traverser plus facilement une période difficile, mais elle ne garantit pas que chaque investissement s’avérera rentable.
Pour les investisseurs, la tâche la plus importante consistera à identifier les entreprises dont les fondamentaux sont très solides pour survivre à une période de financement plus sélectif. Un carnet de commandes bien rempli et une croissance rapide du chiffre d’affaires restent des atouts importants, mais aucun ne remplace une analyse des flux de trésorerie, des niveaux d’endettement et des coûts d’exploitation des infrastructures. Certaines entreprises pourraient faire faillite, d’autres pourraient être rachetées, et les acteurs les plus solides pourraient profiter de la consolidation du secteur pour acquérir des actifs attractifs.
L’avertissement de M. Musk ne signale donc pas nécessairement la fin du boom de l’IA. Il pourrait toutefois annoncer un changement de nature. La première phase a principalement récompensé les entreprises capables de lever rapidement des capitaux, d’acheter des processeurs et de mettre en service de nouveaux centres de données. La phase suivante pourrait appartenir aux entreprises capables de démontrer qu’elles savent générer des bénéfices à partir de cette infrastructure sans augmenter continuellement leur endettement.
Dans la course à l’IA, il ne suffit plus de construire davantage. Les entreprises doivent également démontrer que les milliards qu’elles investissent généreront un rendement adéquat.


Anthropic a déposé son prospectus en vue de son introduction en bourse sous le symbole « ANT » sur le Nasdaq. La date de lancement et le prix restent inconnus.
IPO Anthropic : une valorisation record sur le Nasdaq


Trois marchés à surveiller cette semaine

OUVERTURE US : Nouveaux reculs à Wall Street, le Brent dépasse les 111 dollars, la correction sur le marché de l'IA se poursuit (14.10.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."