


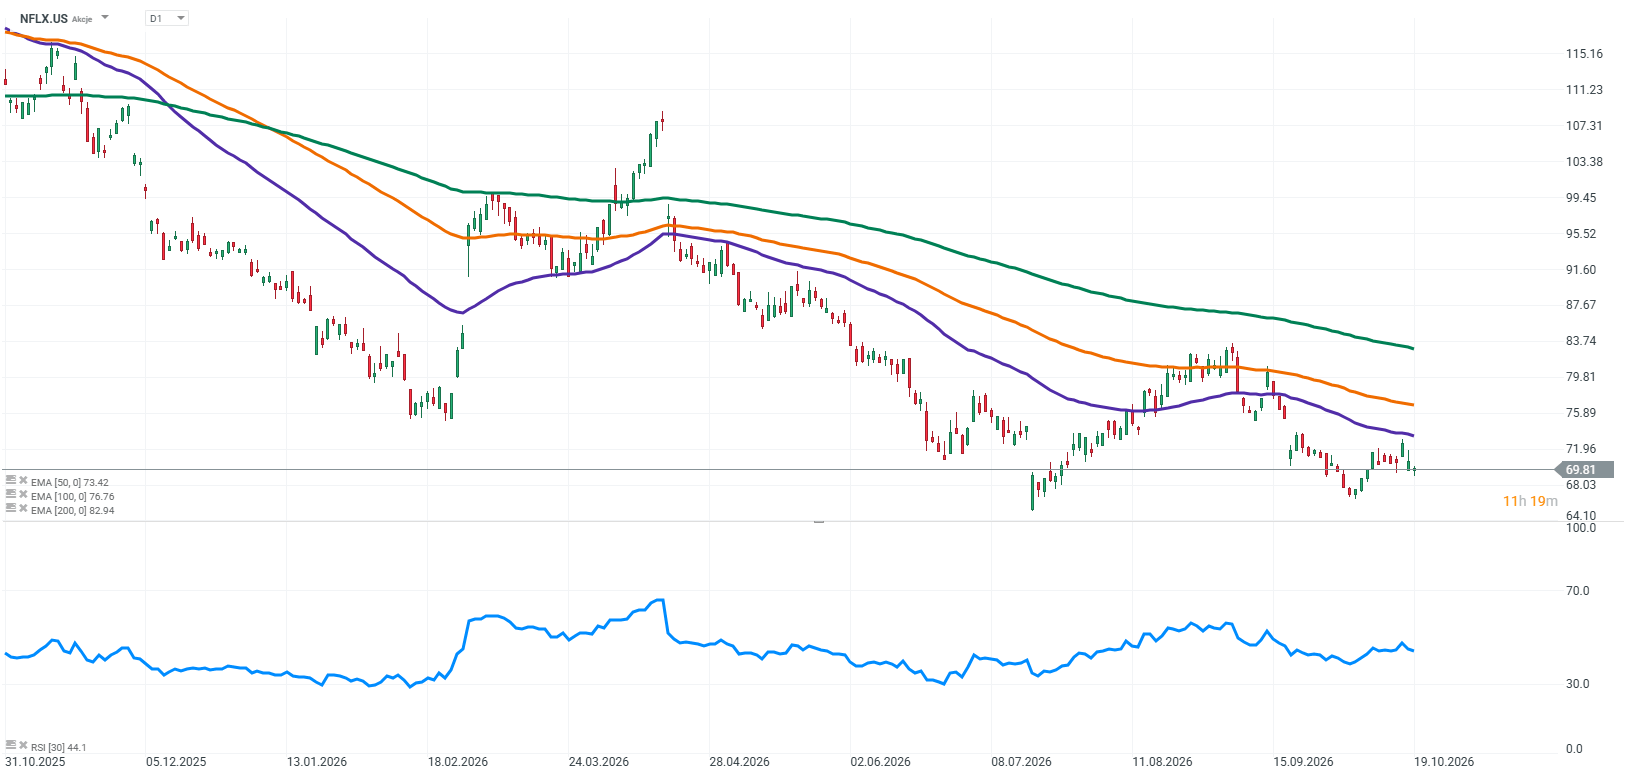
Pendant des années, Netflix a fait partie de ces entreprises auxquelles le marché était prêt à pardonner quelques faux pas occasionnels. Il suffisait aux investisseurs de constater l’ampleur des changements que l’entreprise avait apportés au secteur du divertissement et l’efficacité avec laquelle elle avait su transformer la popularité mondiale de ses productions en une croissance de son chiffre d’affaires. Ils n’achetaient pas seulement des actions d’une plateforme de streaming, mais aussi une participation dans une entreprise qui semblait sans cesse repousser les limites de sa propre croissance. Aujourd’hui, la situation est différente. L’action Netflix a perdu environ 20 % depuis le début de l’année, et l’entreprise est de plus en plus considérée comme une entreprise de médias arrivée à maturité, qui doit générer de la croissance, maîtriser ses coûts et donner régulièrement aux spectateurs des raisons de conserver leur abonnement.
Cela ne signifie pas pour autant que Netflix soit soudainement devenue une entreprise fragile. Le problème est plus subtil. Une croissance à deux chiffres du chiffre d’affaires et une rentabilité élevée restent impressionnantes, mais elles ne suffisent peut-être plus à convaincre les investisseurs de payer plus cher pour l’action. Le marché connaît déjà l’histoire de Netflix : son envergure mondiale, sa marque reconnaissable et son activité publicitaire en pleine expansion. Il veut savoir ce qui va suivre. Et la réponse ne peut pas se limiter à dire que Netflix restera Netflix.
Principales attentes du marché :
• Chiffre d’affaires du troisième trimestre : environ 12,9 milliards de dollars
• Croissance attendue du chiffre d’affaires en glissement annuel : environ 11,7 %
• Marge opérationnelle prévue : environ 33,2 %
• Croissance prévue du chiffre d’affaires en 2027 : environ 11,2 %
• Bénéfice par action : 0,82 dollar
• Dépenses de contenu en 2026 : environ 20 milliards de dollars
• La question clé : Netflix peut-il à la fois regagner l’engagement des spectateurs, maintenir la croissance de ses activités publicitaires et continuer à améliorer ses marges ?
Le chiffre d’affaires est une chose. L’audience en est une autre.
Les prévisions pour le troisième trimestre sont solides. Une croissance du chiffre d’affaires de 12 % et une marge d’exploitation de 33 % confirmeraient que Netflix est toujours capable d’allier taille et forte rentabilité. Cependant, cela ne répondrait pas à la question la plus importante : combien de temps l’entreprise pourra-t-elle maintenir ce rythme sans perdre sa capacité à surprendre le marché à la hausse ?
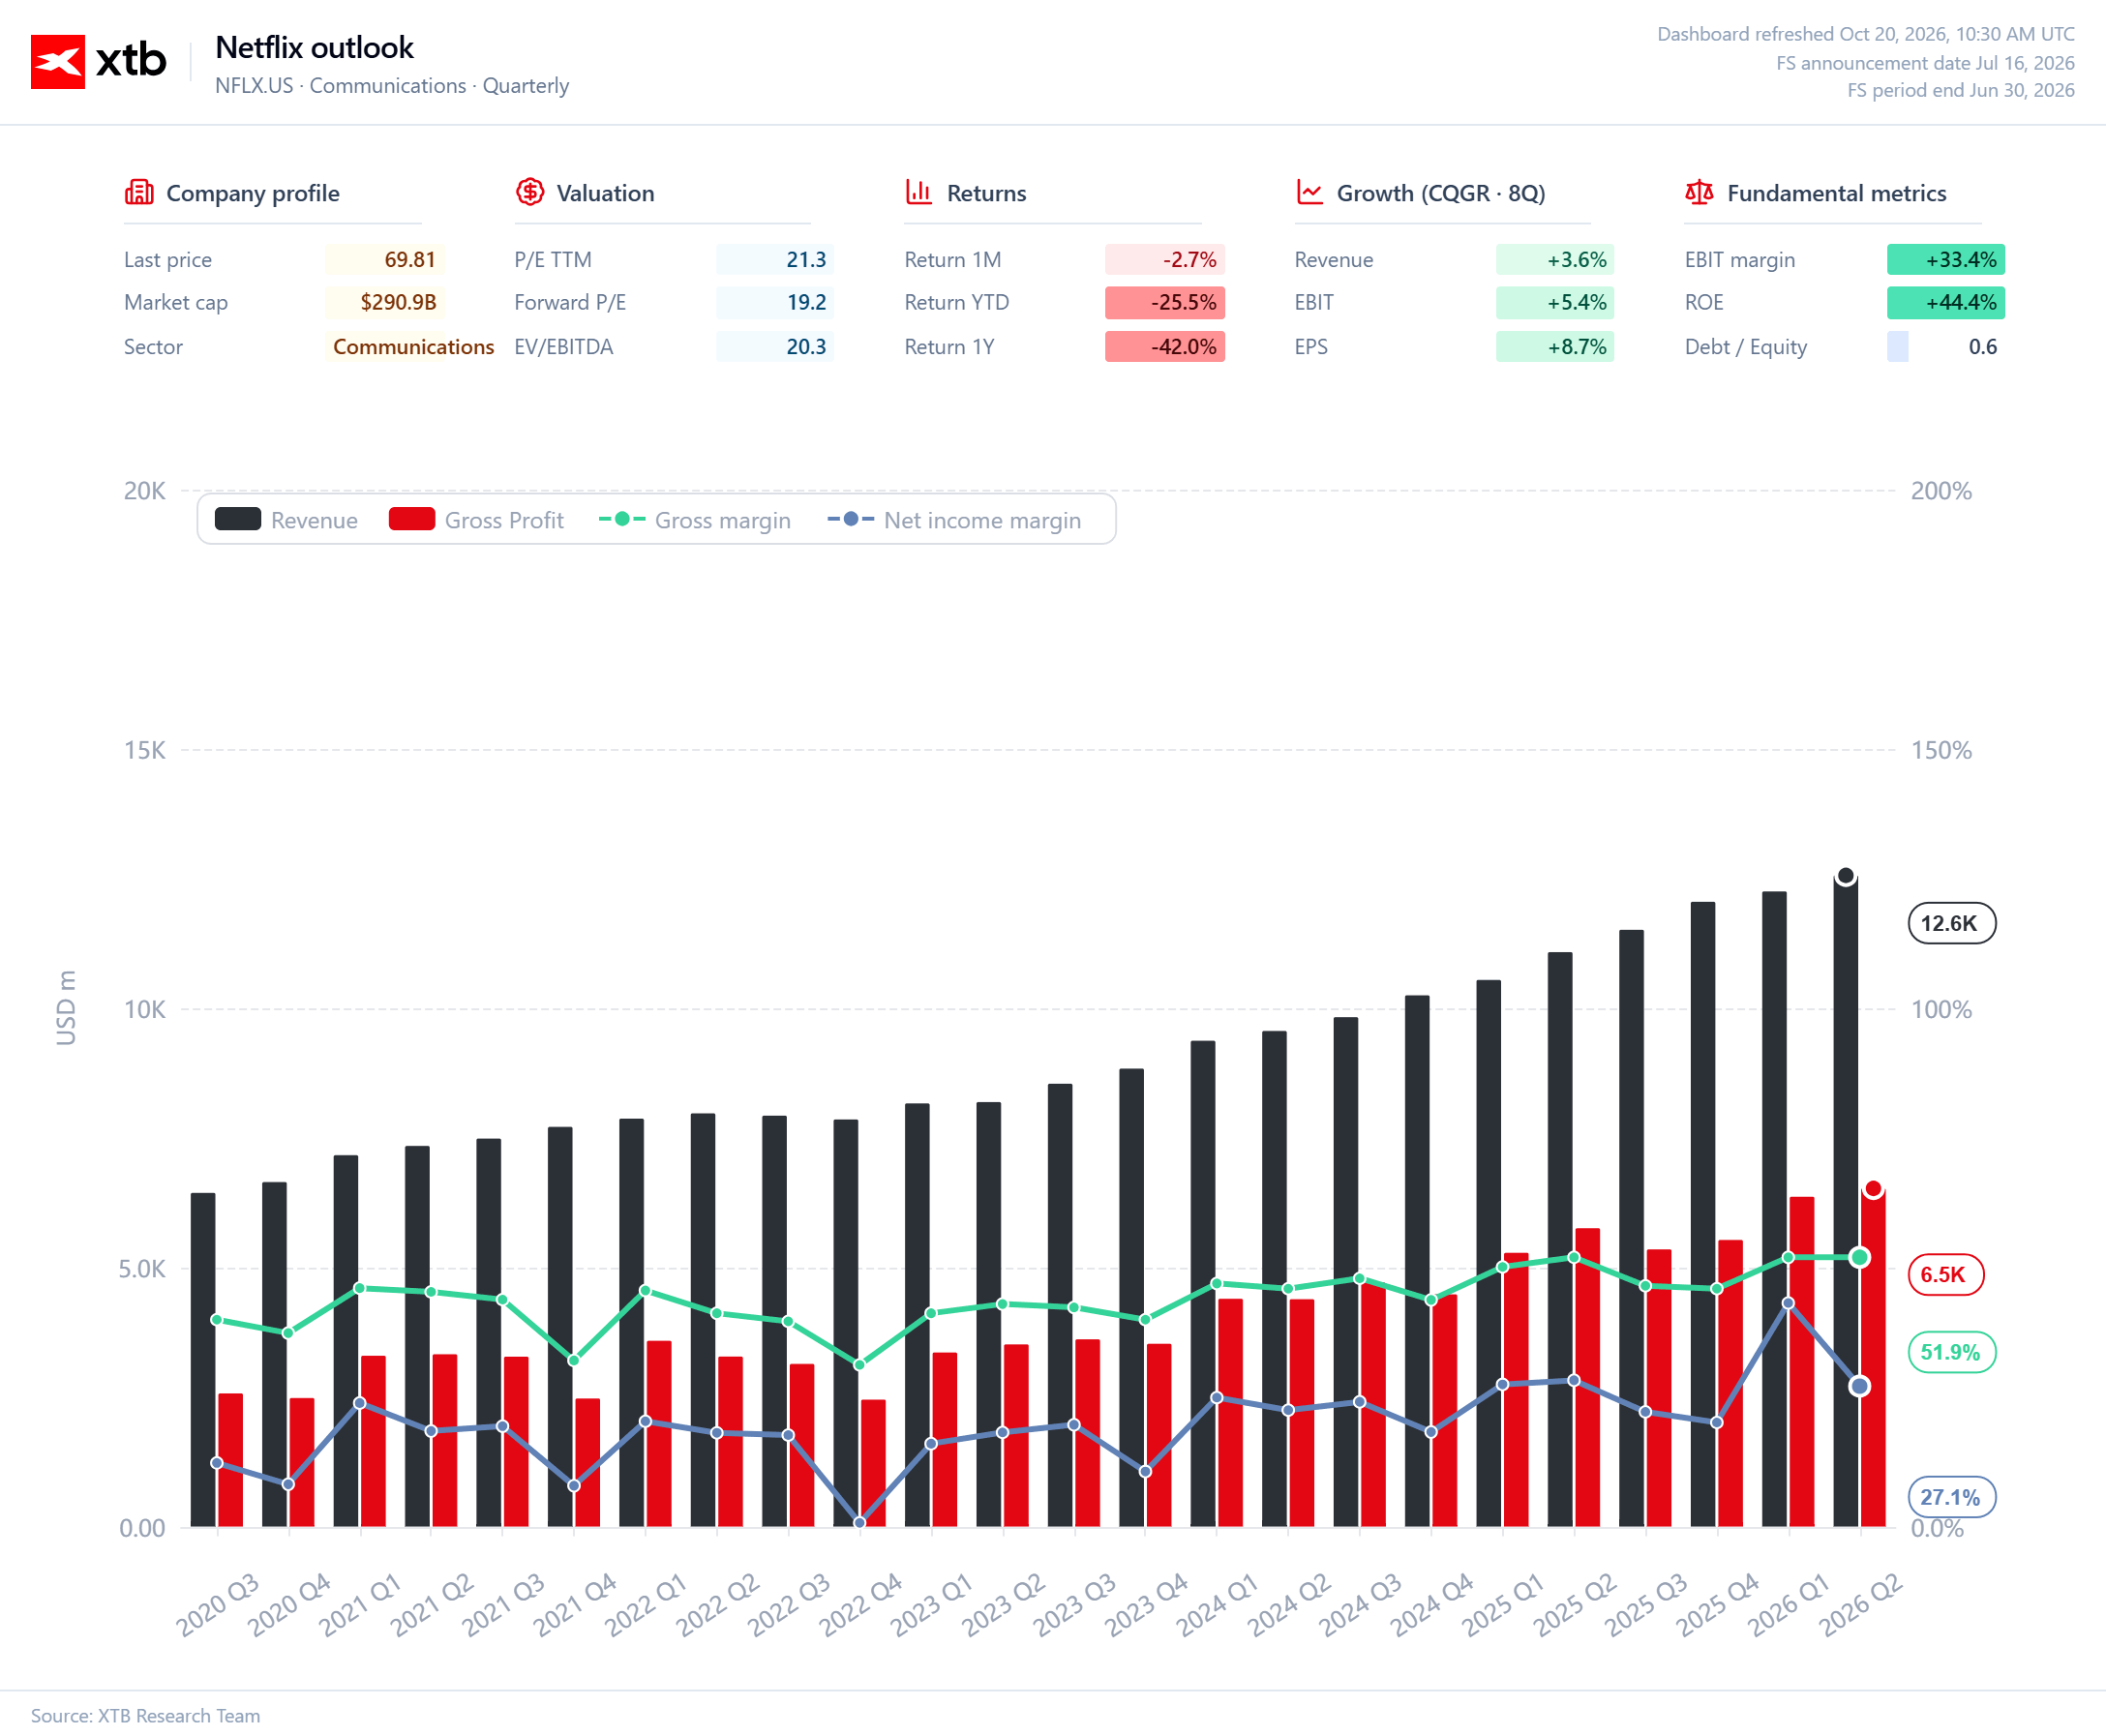
Le consensus pour 2027 table sur une croissance du chiffre d’affaires d’environ 11 % et une marge opérationnelle d’environ 33,5 %. Ces perspectives reflètent une activité en bonne santé, mais n’offrent aucun catalyseur évident pour le titre. Avec un recul d’environ 20 % depuis le début de l’année, les investisseurs chercheront des raisons de croire que le marché se montre trop prudent quant à l’avenir de Netflix, plutôt qu’une simple confirmation que l’entreprise affiche des performances conformes aux attentes.
L'audience est la principale source d'inquiétude. Au troisième trimestre, le nombre total d'heures de visionnage des titres figurant dans le Top 10 a reculé d'environ 11 % en glissement annuel, tandis que le nombre de spectateurs a baissé de 17 %. La comparaison est difficile, car Netflix disposait, un an plus tôt, d’une offre de contenus exceptionnellement riche, comprenant notamment KPop Demon Hunters, Happy Gilmore 2, la deuxième saison de Wednesday et la troisième saison de Squid Game. Les sorties de cette année ont attiré des spectateurs, mais n’ont pas réussi à égaler l’ampleur de ces succès antérieurs.
Un trimestre plus faible ne signifie pas nécessairement un problème durable. La véritable question est de savoir si Netflix est capable de produire de manière constante des séries et des films qui dépassent le cadre de sa base d’abonnés principale et deviennent de véritables événements culturels. Une vaste bibliothèque de contenus ne suffit pas à elle seule à offrir ce type d’avantage concurrentiel. Les titres les plus précieux sont ceux qui attirent de nouveaux utilisateurs, fidélisent les abonnés existants et maintiennent la plateforme au cœur des conversations quotidiennes. Des comparaisons d’une année sur l’autre plus favorables et une offre de contenus plus solide au quatrième trimestre pourraient améliorer les chiffres d’audience, mais elles ne peuvent se substituer à la preuve que Netflix est toujours capable de produire des succès mondiaux.
Des productions plus coûteuses, un risque accru
Le changement à la tête de la division contenu de Netflix pourrait indiquer une orientation accrue vers des productions prestigieuses et plus coûteuses. En 2026, Netflix a consacré environ 20 milliards de dollars au contenu, soit 10 % de plus que l’année précédente. Les dépenses pourraient augmenter à un rythme similaire, voire plus rapide, l’année prochaine.
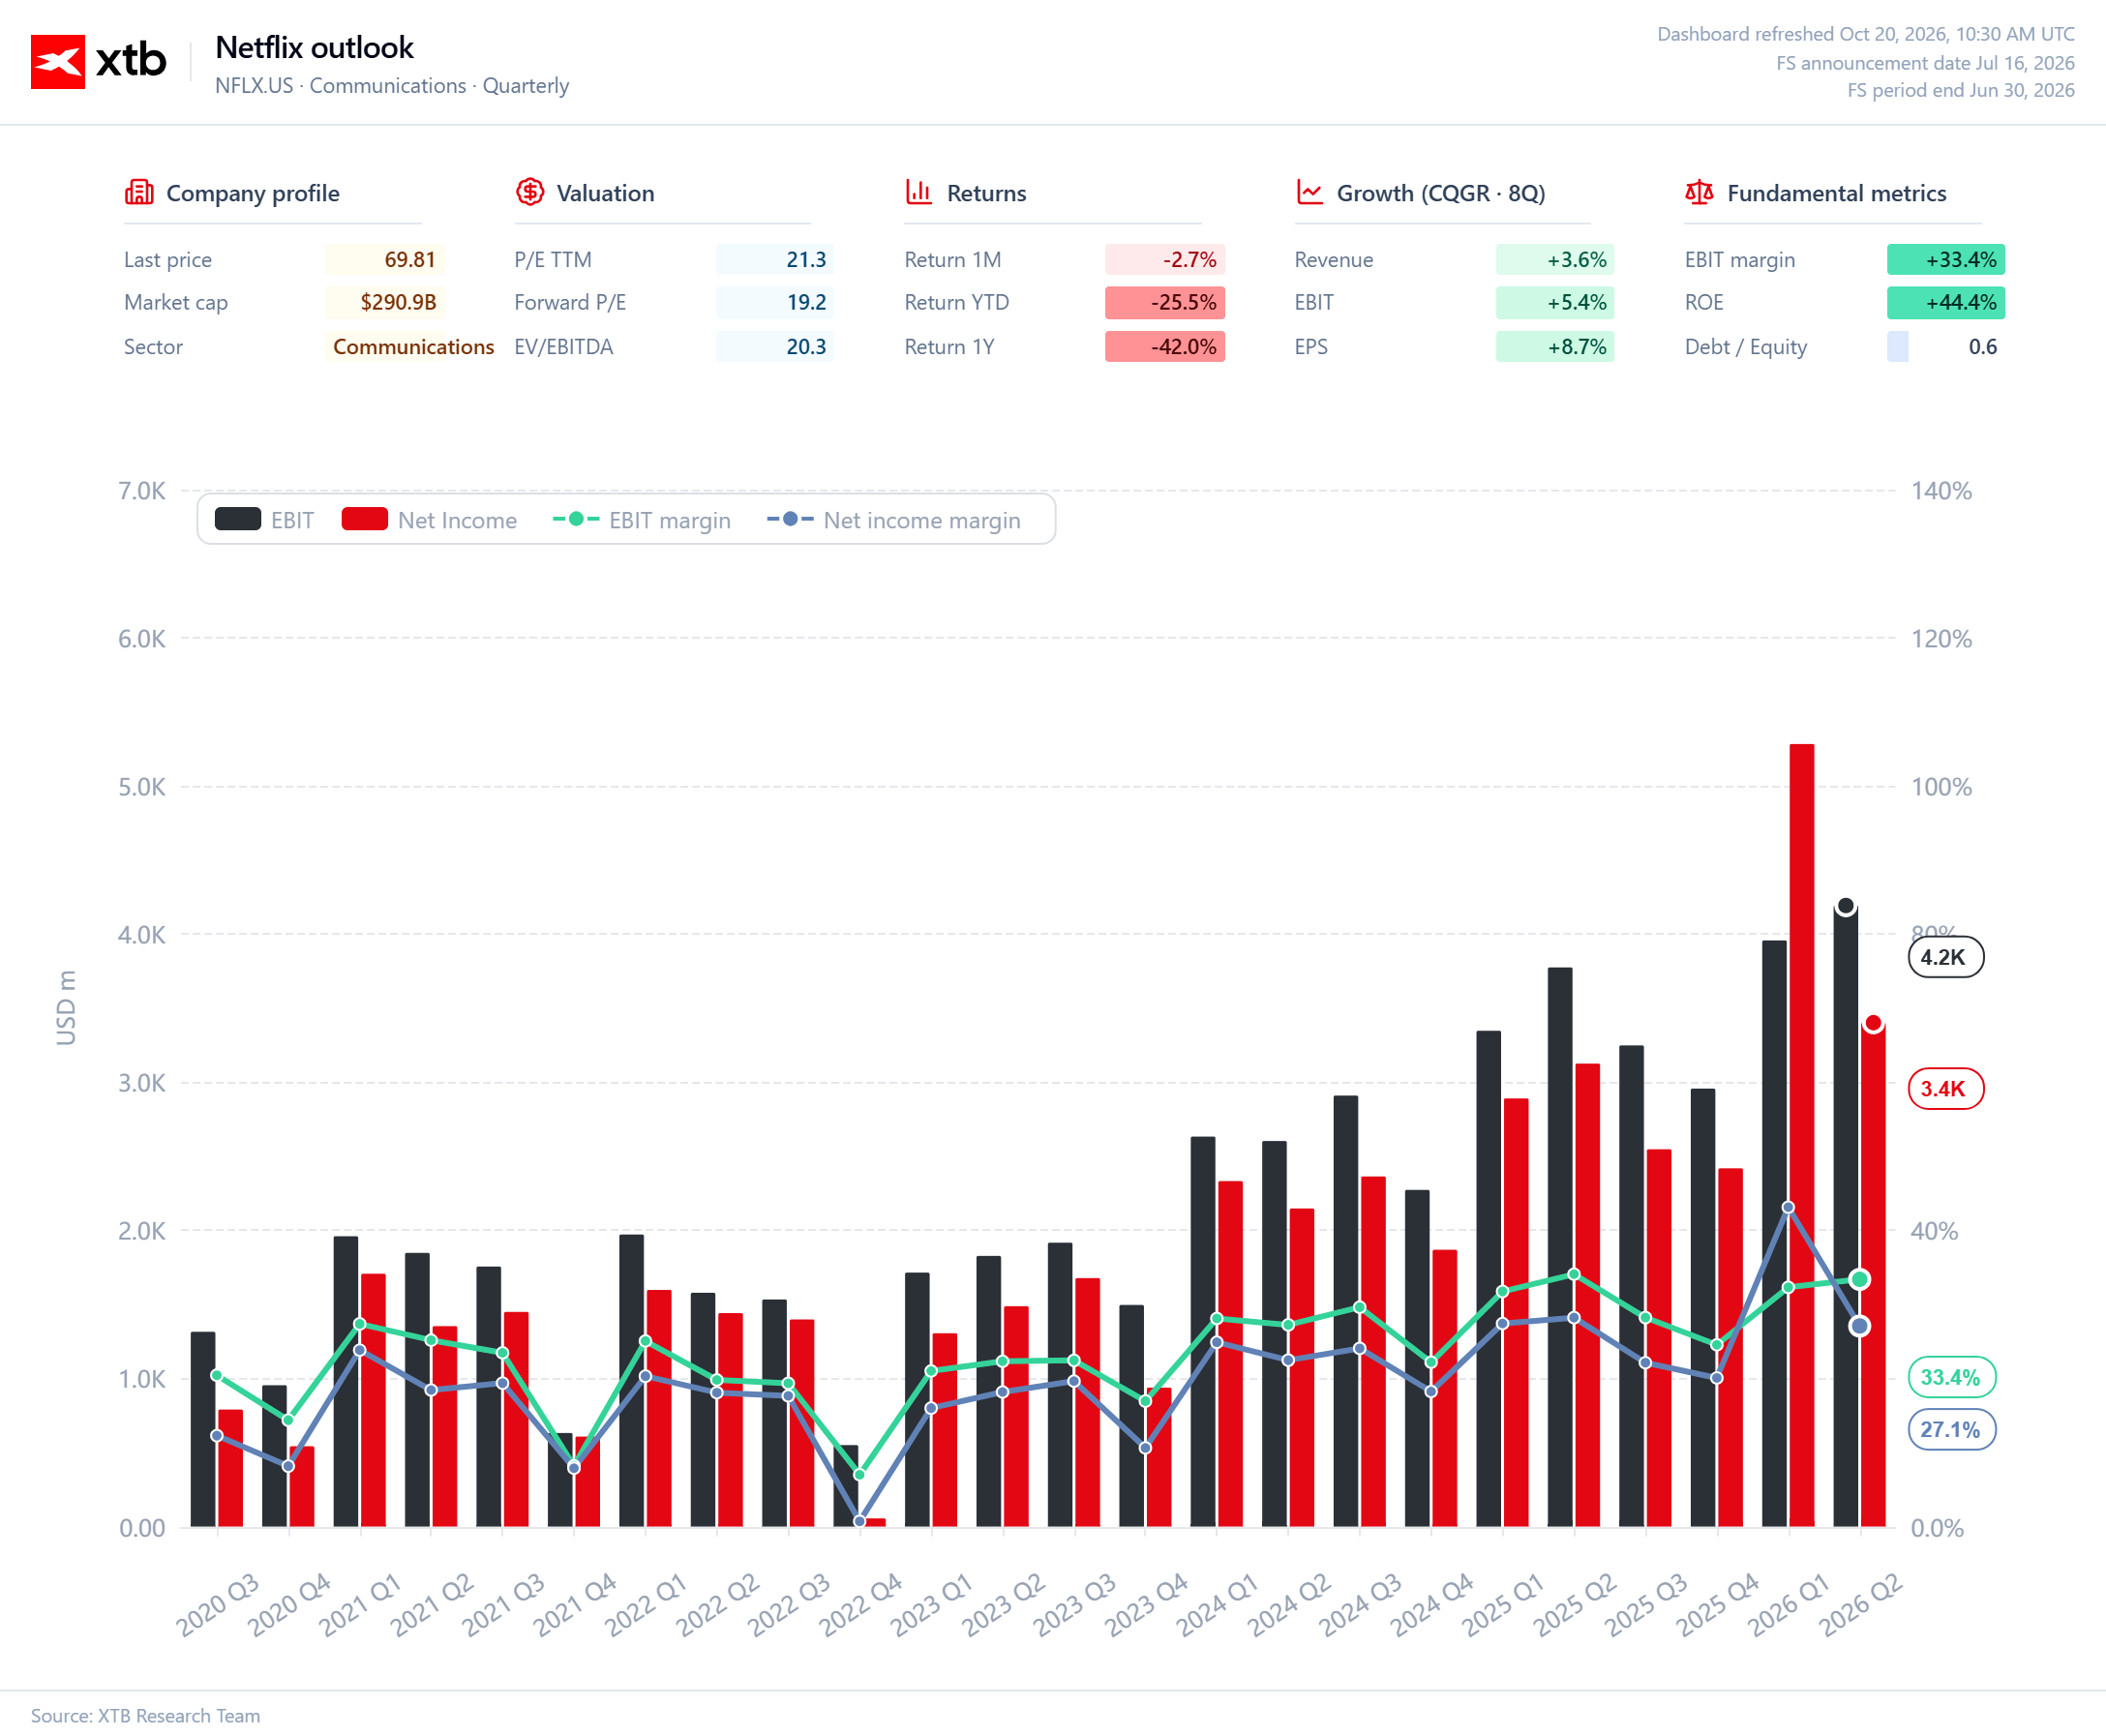
Cette stratégie pourrait s’avérer payante si les nouvelles productions stimulaient l’audience et contribuaient à fidéliser les abonnés. Cependant, rien ne garantit que des budgets plus importants se traduiront par des succès plus retentissants. Une hausse des dépenses implique également une augmentation des sorties de trésorerie et des charges d’amortissement, ce qui pourrait réduire la marge de manœuvre pour améliorer les marges. Netflix doit convaincre les investisseurs qu’il ne se contente pas simplement de dépenser davantage, mais qu’il parvient à transformer cet argent en contenus que les spectateurs ont véritablement envie de regarder.
La publicité reste une autre source de croissance. Un meilleur ciblage et une expansion sur de nouveaux marchés pourraient augmenter le chiffre d’affaires sans dépendre exclusivement des abonnements. Le quatrième trimestre apportera plusieurs événements susceptibles d’attirer le public, notamment des matchs de la NFL et la sortie de films et de séries majeurs.
Cependant, la croissance des recettes publicitaires ne résoudra pas le problème si l’audience faiblit. Les annonceurs paient pour capter l’attention du public, et Netflix doit d’abord capter cette attention. C’est précisément pour cette raison que la stratégie de contenu et les efforts de monétisation doivent être évalués conjointement, plutôt que d’être considérés comme deux raisons indépendantes d’être optimiste.
Netflix doit retrouver sa capacité à surprendre
Netflix dispose toujours de bases solides : une envergure mondiale, une marque reconnaissable, une rentabilité élevée et une capacité d’investissement que ses concurrents plus modestes ne peuvent égaler. Cela ne signifie toutefois pas que les années à venir seront aussi faciles que la période où l’expansion du streaming en soi constituait une source naturelle de croissance. Aujourd’hui, Netflix doit à la fois maintenir une discipline financière, développer la publicité et financer des productions capables d’attirer un large public.
Les résultats du troisième trimestre pourraient être solides, et les perspectives de fin d’année pourraient s’avérer rassurantes. Pour l’action, cependant, le facteur le plus important sera de savoir si la direction présentera une vision convaincante pour 2027. Avec des dépenses de contenu en hausse, les investisseurs voudront comprendre d’où proviendra la poursuite de la croissance des bénéfices et si l’entreprise est capable de revenir à une production régulière de succès.
Netflix n’a pas besoin de cesser d’être une bonne entreprise pour que son titre déçoive. Il lui suffit de croître conformément aux attentes que le marché a déjà intégrées dans ses cours. Après la vague de ventes de cette année, la question n’est donc pas seulement de savoir si l’entreprise peut atteindre ses objectifs. Il s’agit de savoir si Netflix a encore la capacité de surprendre les investisseurs.
Des résultats solides peuvent soutenir l’activité. Pour redresser le cours de l’action, il faudra un récit auquel le marché soit prêt à croire à nouveau.
Source: XTB Research

SpaceX doit démontrer que Starlink est en mesure de financer les ambitions grandissantes du Groupe


Graphique du jour : US100 (Nasdaq 100). Rebond du secteur de l’IA face à une configuration technique moins favorable.



Calendrier macroéconomique : marché du travail britannique, indice ZEW de confiance et résultats des géants de Wall Street


A la mi-séance : Reprise en Chine et baisse des cours du pétrole : la France en tête des baisses au sein de l'UE
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."