


Nvidia (NVDA.US) a publié ses résultats du troisième trimestre fiscal 2027, qui ont largement dépassé les attentes de Wall Street, confirmant ainsi une demande exceptionnellement forte pour les infrastructures d’intelligence artificielle ; l’action a dans un premier temps bondi de près de 4 % après l’annonce. Le chiffre d’affaires a atteint un niveau record de 115,8 milliards de dollars, en hausse de plus de 103 % en glissement annuel et dépassant les estimations consensuelles des analystes, qui s’élevaient à 109,33 milliards de dollars. Le segment des centres de données a affiché des résultats encore plus impressionnants, avec un chiffre d’affaires grimpant à 107,6 milliards de dollars, bien au-dessus des attentes et représentant près de 93 % du chiffre d’affaires total de la société. Le bénéfice par action ajusté s’est établi à 2,68 dollars contre des prévisions de 2,47 dollars, tandis que le résultat net a atteint un niveau record d’environ 65,3 milliards de dollars. Toutefois, le point le plus marquant de ce rapport pourrait bien être les prévisions de chiffre d’affaires de Nvidia pour le quatrième trimestre, fixées à 130 milliards de dollars, ce qui laisse entrevoir une nouvelle accélération des ventes et dépasse les attentes des analystes. La société a également annoncé une autorisation supplémentaire de rachat d’actions à hauteur de 150 milliards de dollars, soulignant ainsi sa capacité considérable à générer de la trésorerie.
Ces résultats pourraient constituer un catalyseur important pour restaurer la confiance des investisseurs dans le secteur de l’IA, même si des questions subsistent quant à la pérennité des niveaux actuels d’investissement technologique et à la pression potentielle sur les marges bénéficiaires. Nvidia a indiqué que ses rachats d’actions au cours du trimestre en cours pourraient, en moyenne, plus que doubler par rapport au trimestre précédent, sur la base de ses plans de dépenses annoncés. Dans le commentaire de son directeur financier, la société a déclaré qu’elle avait l’intention d’utiliser les 227,3 milliards de dollars restants autorisés dans le cadre de son programme actuel de rachat d’actions jusqu’à l’exercice 2028. Cela impliquerait des dépenses moyennes de rachat de 45,46 milliards de dollars par trimestre au cours des cinq prochains trimestres. À la clôture des marchés américains, des informations ont fait état du fait que Nvidia faisait l’objet d’une enquête de la Commission américaine des opérations boursières (SEC). Toutefois, la portée exacte de cette enquête reste floue, certaines spéculations suggérant qu’elle pourrait porter sur la communication avec les actionnaires plutôt que directement sur des questions comptables ou de reporting financier.
Principaux résultats du 3e trimestre de l’exercice 2027 (3e trimestre civil 2026)
- Chiffre d’affaires : 115,8 milliards de dollars contre 109,33 milliards attendus, en hausse de 103 % en glissement annuel et de 20,3 % en glissement trimestriel.
- Bénéfice par action ajusté : 2,68 dollars contre 2,47 dollars attendus, soit un dépassement des prévisions d’environ 8,5 %.
- Résultat net : environ 65,3 milliards de dollars, un record historique pour l’entreprise.
- Centres de données : 107,6 milliards de dollars contre 101,87 milliards attendus, soit une hausse d’environ 110 % en glissement annuel.
- Hyperscale : 60,1 milliards de dollars de chiffre d’affaires, supérieur à l’estimation consensuelle de 59,27 milliards de dollars.
- Cloud IA, Industrie et Entreprises : 47,5 milliards de dollars de chiffre d’affaires, ce qui témoigne de l’importance croissante des clients au-delà des plus grands fournisseurs de services cloud.
- Edge Computing : 8,2 milliards de dollars contre 7,5 milliards attendus.
- Marge brute ajustée : 74,9 %, supérieure aux attentes du marché.
- Prévisions de chiffre d’affaires pour le 4e trimestre de l’exercice 2027 : 130 milliards de dollars (±3 %) contre des prévisions consensuelles d’environ 124,4 milliards de dollars.
- Charges d’exploitation du 4e trimestre : environ 10,7 milliards de dollars, conformément aux prévisions de la direction.
- Rachats d’actions : autorisation supplémentaire de 150 milliards de dollars, portant la capacité de rachat restante à environ 227,3 milliards de dollars.
- Chine : Conformément aux déclarations antérieures de la direction, la société n’avait pas inclus dans ses prévisions les ventes de puces informatiques pour centres de données destinées à la Chine, soulignant ainsi les risques réglementaires pesant sur ses activités en Asie.
- Nvidia versera son prochain dividende trimestriel en espèces de 0,25 dollar par action le 23 décembre 2026 à tous les actionnaires inscrits au 2 décembre 2026.
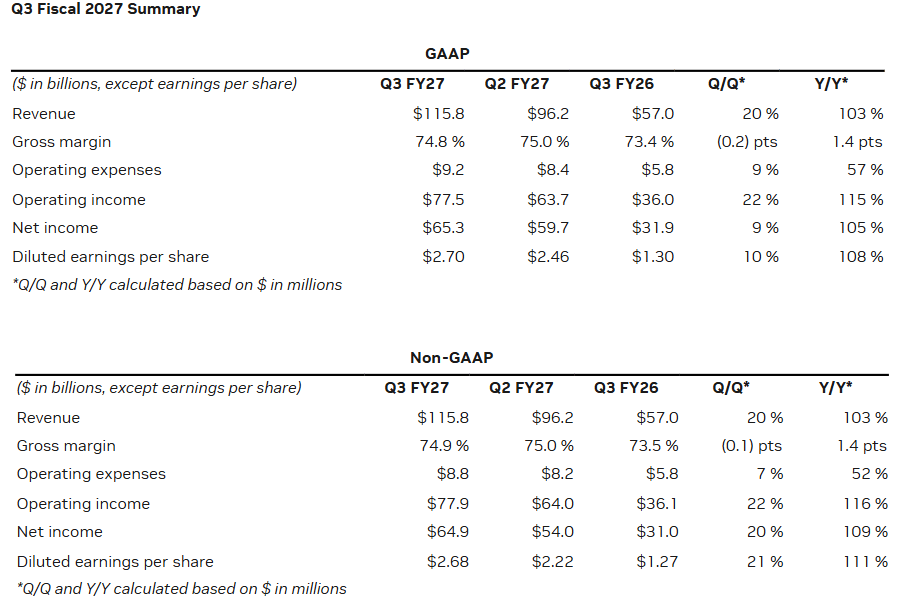
Source: Nvidia Fiscal 2027 Q3 Earnings Report
Nvidia : la demande en IA ne montre aucun signe de ralentissement, comme le confirment des résultats records qui témoignent de l’ampleur des investissements
Le principal enseignement à tirer du rapport financier de Nvidia est la dynamique de croissance soutenue de son segment « Data Center », dont le chiffre d’affaires trimestriel a désormais dépassé les 100 milliards de dollars. Par rapport au trimestre précédent, le chiffre d’affaires total de Nvidia a augmenté de plus de 19,5 milliards de dollars, ce qui démontre que l’entreprise continue de générer une croissance extraordinaire de ses ventes, même en termes absolus. Il est important de noter que la croissance n’est plus exclusivement tirée par les plus grands hyperscalers, car les fournisseurs d’infrastructures d’IA, les clients industriels et les entreprises déployant de nouveaux modèles d’intelligence artificielle jouent un rôle de plus en plus important.
Les prévisions de chiffre d’affaires de Nvidia à hauteur de 130 milliards de dollars pour le quatrième trimestre pourraient avoir plus d’importance pour les investisseurs que les résultats du troisième trimestre, qui ont dépassé les attentes. Elles suggèrent que Nvidia s’attend à une nouvelle hausse à deux chiffres de son chiffre d’affaires en glissement trimestriel, malgré une base de comparaison déjà exceptionnellement élevée. Par ailleurs, la part du segment « Data Center » dans le chiffre d’affaires total avoisine les 93 %, ce qui rend les performances financières de l’entreprise de plus en plus dépendantes des dépenses mondiales en infrastructures d’IA. Tant que les grandes entreprises technologiques et les fournisseurs de services cloud continueront d’augmenter leurs dépenses d’investissement, Nvidia restera l’un des principaux bénéficiaires de cette tendance, même si toute réduction de ces dépenses pourrait rapidement affecter le rythme des nouvelles commandes.
Bénéfices records et programme de rachat d’actions de Nvidia : les résultats peuvent-ils inverser la tendance baissière ?
Nvidia a démontré sa capacité à allier une croissance extraordinaire de son chiffre d’affaires à une rentabilité exceptionnellement élevée, affichant une marge brute ajustée de 74,9 %. Le résultat net d’environ 65,3 milliards de dollars montre que l’expansion des infrastructures d’IA se traduit non seulement par une augmentation de la taille de l’activité, mais aussi par des bénéfices colossaux. L’autorisation supplémentaire de rachat d’actions à hauteur de 150 milliards de dollars constitue un autre signe de solidité financière ; elle pourrait soutenir le bénéfice par action à l’avenir, même si elle n’élimine pas les risques de baisse de valorisation.
Malgré ces résultats impressionnants, les investisseurs devraient se concentrer sur la pérennité des marges bénéficiaires, le coût des composants et les risques liés à l’exportation de processeurs de pointe vers la Chine. L’entreprise est également confrontée à une incertitude quant à sa direction suite au départ de Jensen Huang, ainsi qu’à des attentes croissantes concernant le retour sur investissement des milliards de dollars investis par le secteur technologique dans les infrastructures d’IA. De plus, la forte concentration du chiffre d’affaires dans le segment des centres de données signifie que même un ralentissement modéré de la croissance des commandes pourrait déclencher une réaction importante du marché. Néanmoins, le rapport du troisième trimestre démontre que les performances financières sous-jacentes de Nvidia restent exceptionnellement solides, tandis que la prochaine évolution majeure du titre pourrait dépendre de la capacité de l’entreprise à maintenir sa croissance rapide jusqu’à l’exercice 2028.
Une demande record en matière d’IA, mais une dépendance croissante vis-à-vis du financement des infrastructures
Les résultats de Nvidia montrent que la demande en infrastructures d’intelligence artificielle s’étend de plus en plus au-delà des plus grands hyperscalers. Le chiffre d’affaires provenant des principaux fournisseurs de cloud a augmenté de 71 % en glissement annuel pour atteindre 60,1 milliards de dollars au troisième trimestre, dépassant largement les prévisions des analystes qui s’élevaient à 54,1 milliards de dollars. Le segment « AI Clouds, Industrial & Enterprise » a connu une croissance encore plus rapide, avec un chiffre d’affaires bondissant de 195 % en glissement annuel pour atteindre 47,5 milliards de dollars, bien qu’il ait légèrement manqué l’estimation consensuelle de 48,4 milliards de dollars. Par ailleurs, les livraisons de puces Hopper aux centres de données chinois ont généré 2,4 milliards de dollars de chiffre d’affaires, confirmant que le marché chinois reste important pour Nvidia malgré les restrictions américaines à l’exportation.
Toutefois, la hausse des ventes s’accompagne d’un niveau sans précédent d’engagements liés aux approvisionnements futurs et à l’expansion des infrastructures. Les engagements d’achat de Nvidia sont passés de 279 milliards à 390 milliards de dollars en l’espace d’un seul trimestre, principalement sous l’effet de contrats pluriannuels portant sur des composants de mémoire utilisés dans les systèmes d’IA. Dans le même temps, les engagements liés aux contrats de services cloud et aux baux de centres de données sont passés de 74 milliards de dollars à 102 milliards de dollars. Ces obligations contractuelles considérables pourraient aider Nvidia à s’assurer l’accès à des composants et à des infrastructures stratégiques, mais elles augmentent également l’exposition de l’entreprise à un éventuel ralentissement des investissements dans l’IA, en particulier si la demande future s’avère inférieure aux prévisions actuelles.
Nvidia finance l’expansion de ses clients : un flux de trésorerie record et 118 milliards de dollars de garanties
Nvidia s’implique de plus en plus non seulement dans la vente de processeurs d’IA, mais aussi dans le financement des infrastructures qui stimulent la demande pour ses produits. L’entreprise souligne que de nombreux fournisseurs de cloud IA et développeurs de modèles d’IA avancés se développent plus rapidement que ne le permettent leurs bilans, ce qui incite Nvidia à contribuer au financement de nouveaux projets. Son exposition maximale au titre des garanties accordées à ses partenaires est passée de 108,5 milliards de dollars au trimestre précédent à 118 milliards de dollars. Sur ce montant, pas moins de 105 milliards de dollars correspondent à un soutien au crédit pour le campus de 4,25 GW que SB Energy prévoit de construire dans l’Ohio, lequel devrait accueillir l’infrastructure de Nvidia destinée à OpenAI dans le cadre de baux de 20 ans. L’entreprise a également annoncé 20 milliards de dollars d’engagements d’investissement en fonds propres axés sur des laboratoires d’IA de premier plan et des partenaires de financement d’infrastructures.
Cela soulève une question importante : dans quelle mesure Nvidia profite-t-elle simplement de l’essor de l’IA, et dans quelle mesure commence-t-elle à financer la demande future pour ses propres produits ? Une telle implication pourrait accélérer le développement des centres de données et renforcer la position concurrentielle de Nvidia, mais elle accroît également le risque de concentration et les interdépendances financières entre le fabricant de puces et ses clients. Nvidia souligne qu’elle n’a effectué aucun paiement au titre de ces garanties à ce jour, ce qui signifie que l’exposition divulguée ne doit pas être confondue avec des pertes déjà subies. Il est important de noter que la société a généré un flux de trésorerie disponible record de 43,8 milliards de dollars au troisième trimestre, soit plus du double des 21,3 milliards enregistrés au trimestre précédent, tout en redistribuant un montant record de 28,1 milliards de dollars à ses actionnaires. Cela met en évidence l’extraordinaire capacité de Nvidia à générer des liquidités, même si l’ampleur croissante des garanties et des engagements pluriannuels rend l’évaluation des risques financiers de la société de plus en plus complexe.
Nvidia n’a pas l’intention de réintégrer Jensen Huang au poste de PDG ?
Harvey Jones, le nouveau président du conseil d’administration de Nvidia, a déclaré lors de la conférence téléphonique sur les résultats que le conseil n’avait pas l’intention de réintégrer Jensen Huang au poste de PDG de l’entreprise. M. Jones a refusé de répondre aux questions concernant les circonstances de la démission de M. Huang et l’enquête en cours, affirmant que de plus amples informations seraient divulguées en temps voulu. Il a également souligné que le conseil s’attachait à faire face aux conséquences immédiates de la situation et à renforcer la gouvernance d’entreprise et la surveillance.
« Au nom de nos actionnaires, le conseil d’administration s’attelle de manière proactive aux conséquences immédiates auxquelles l’entreprise est confrontée, tout en renforçant notre capacité de contrôle pour l’avenir », a déclaré M. Jones lors de la conférence téléphonique sur les résultats. Ses propos suggèrent que Nvidia se prépare à fonctionner sans son dirigeant de longue date, du moins à court terme. Pour les investisseurs, les principaux enjeux restent l’issue de l’enquête en cours et la capacité de la nouvelle équipe de direction à maintenir la stratégie technologique de Nvidia ainsi que ses relations avec ses principaux clients dans le domaine de l’IA.
Nvidia renforce la surveillance des exportations : un nouveau comité vise à améliorer les relations avec les autorités américaines
Nvidia a mis en place un comité de surveillance de la sécurité nationale et du contrôle des exportations afin de renforcer la surveillance des ventes de technologies de pointe et d’améliorer la coopération avec les régulateurs américains. Harvey Jones, président du conseil d’administration de Nvidia, a déclaré que ce nouveau comité avait pour objectif de faciliter une communication plus efficace avec les responsables du gouvernement américain. Cette décision fait suite à la controverse entourant le départ de Jensen Huang et aux inquiétudes croissantes concernant le respect des restrictions à l’exportation.
Nvidia a généré environ 2,5 milliards de dollars de chiffre d’affaires grâce à ses ventes à des entités chinoises au cours du dernier trimestre, tout en respectant les restrictions mises en place par l’administration Trump. Cependant, les règles existantes pourraient être encore renforcées à la suite d’informations selon lesquelles des processeurs de pointe de Nvidia, d’une valeur de plusieurs milliards de dollars, continuaient d’arriver en Chine malgré les contrôles à l’exportation américains. Pour les investisseurs, cela crée une incertitude réglementaire persistante qui pourrait restreindre l’accès de Nvidia au marché chinois et affecter la répartition géographique de son chiffre d’affaires futur. Parallèlement, la création de ce nouveau comité suggère que Nvidia entend améliorer la transparence et renforcer ses mécanismes de conformité aux réglementations américaines en matière d’exportation.
Selon le communiqué de la société, le conseil d’administration de Nvidia examinera à la fois les candidatures internes issues de son équipe de direction actuelle et celles de cadres externes pour le poste de PDG à titre permanent. Le processus de sélection sera exhaustif, la priorité étant d’identifier un candidat possédant l’expertise et les capacités de direction nécessaires pour diriger l’une des plus grandes entreprises technologiques au monde. Bien que Nvidia ait l’intention de nommer un nouveau PDG aussi rapidement que possible, elle ne précipitera pas sa décision au détriment de la recherche du bon candidat, considérant la transition à la tête de l’entreprise comme l’une de ses priorités stratégiques les plus importantes.
Graphique boursier de Nvidia (période D1)
L'action Nvidia se négocie à près de 20 % en dessous de sa moyenne mobile exponentielle à 200 jours (EMA200), ce qui indique une tendance baissière dominante. Si la séance de demain ne suscite pas de réaction positive malgré les résultats et les prévisions exceptionnels de la société, la tendance baissière pourrait se prolonger. À court terme, il semble crucial de reconquérir le niveau de 165 $, tandis qu’un franchissement durable au-dessus de 200 $ par action constituerait un signal haussier important à moyen terme. En cas d’une deuxième vague de ventes plus intense, un soutien significatif se situe entre 90 $ et 100 $, où des réactions de prix notables se sont produites en 2024 et 2025.
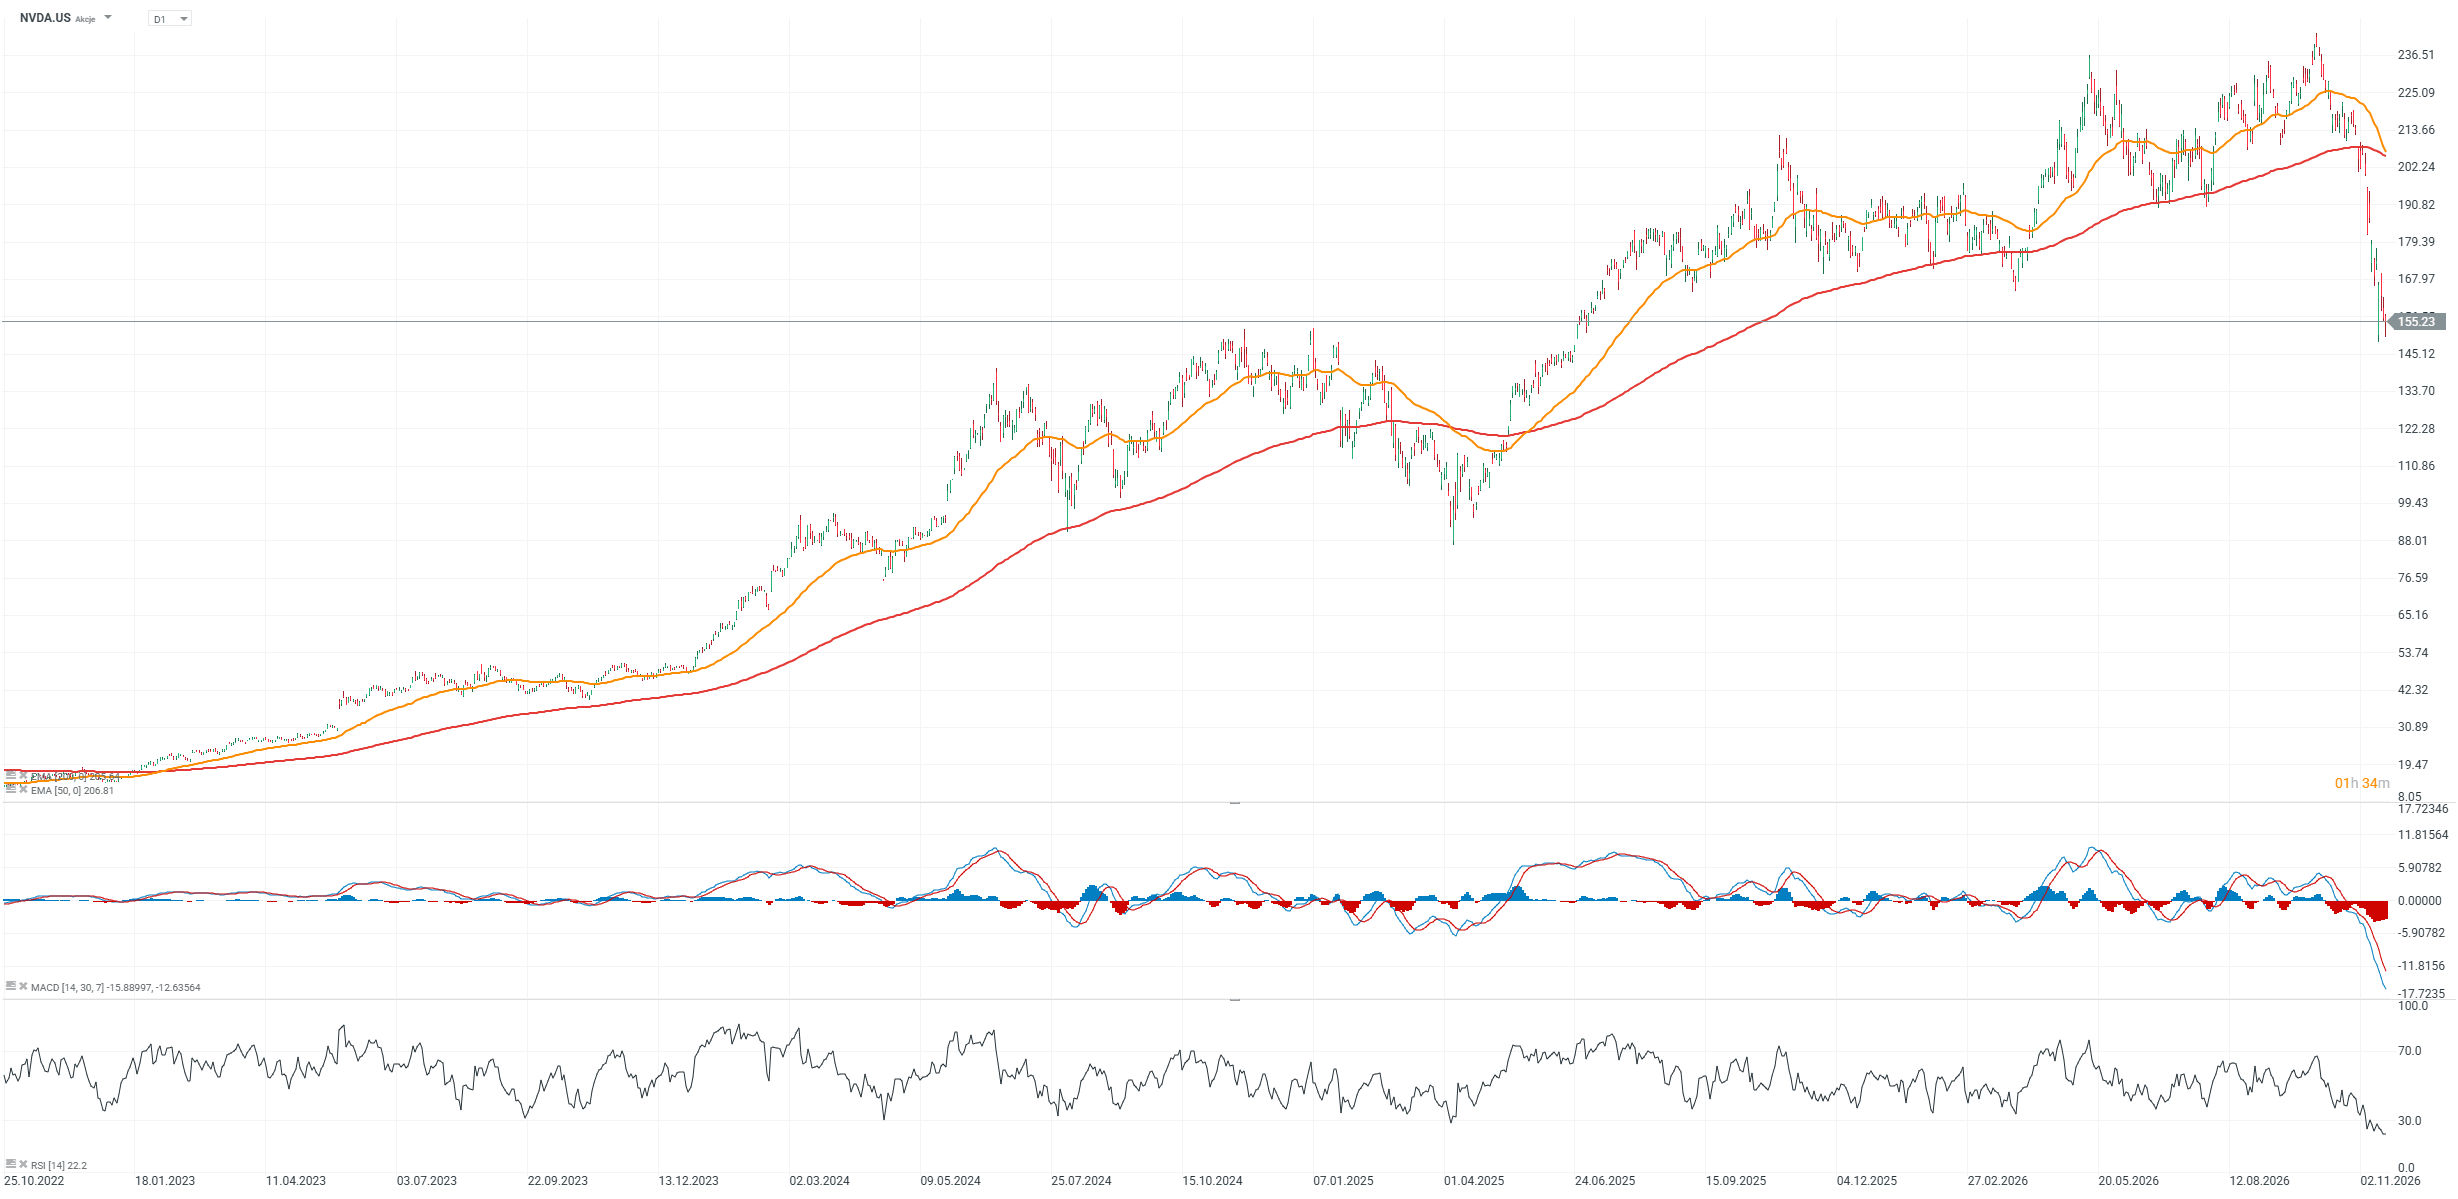 Source: XTB
Le graphique de Nvidia illustre une accélération sans précédent de la croissance de l'activité, portée par l'essor mondial des investissements dans les infrastructures d'intelligence artificielle. Au troisième trimestre de l'exercice 2027, le chiffre d'affaires de la société a atteint le niveau record de 115,8 milliards de dollars, tandis que le résultat net s'est élevé à 65,3 milliards de dollars, démontrant ainsi la capacité de Nvidia à transformer la forte hausse de ses ventes en bénéfices exceptionnels. L'ampleur de sa rentabilité est particulièrement impressionnante, avec une marge d'EBIT de 65,2 % et un rendement du capital investi (ROIC) atteignant 91,4 %, ce qui met en évidence une efficacité du capital exceptionnelle. Parallèlement, la croissance du chiffre d'affaires de 93,3 % en glissement annuel montre que, malgré une base de comparaison de plus en plus exigeante, Nvidia continue de se développer à un rythme que l'on associe généralement à des entreprises beaucoup plus petites.
Paradoxalement, malgré ces fondamentaux exceptionnels, l’action Nvidia a chuté de 28,5 % au cours du dernier mois, tandis que le ratio cours/bénéfice prévisionnel (P/E) a reculé à seulement 10,7, ce qui témoigne d’une incertitude croissante des investisseurs quant à la pérennité du boom de l’IA. Avec une capitalisation boursière d’environ 3 700 milliards de dollars, la valorisation de Nvidia reste fortement tributaire de la capacité de l’entreprise à répondre à des attentes de bénéfices futurs exceptionnellement élevées, tandis qu’un éventuel ralentissement des investissements des hyperscalers pourrait entraîner des révisions à la baisse des prévisions. Nvidia se trouve donc dans une situation où une rentabilité record et une ampleur d’activité sans précédent contrastent fortement avec la détérioration du sentiment du marché, faisant de la pérennité de la croissance des bénéfices un facteur critique pour la valorisation future du titre.
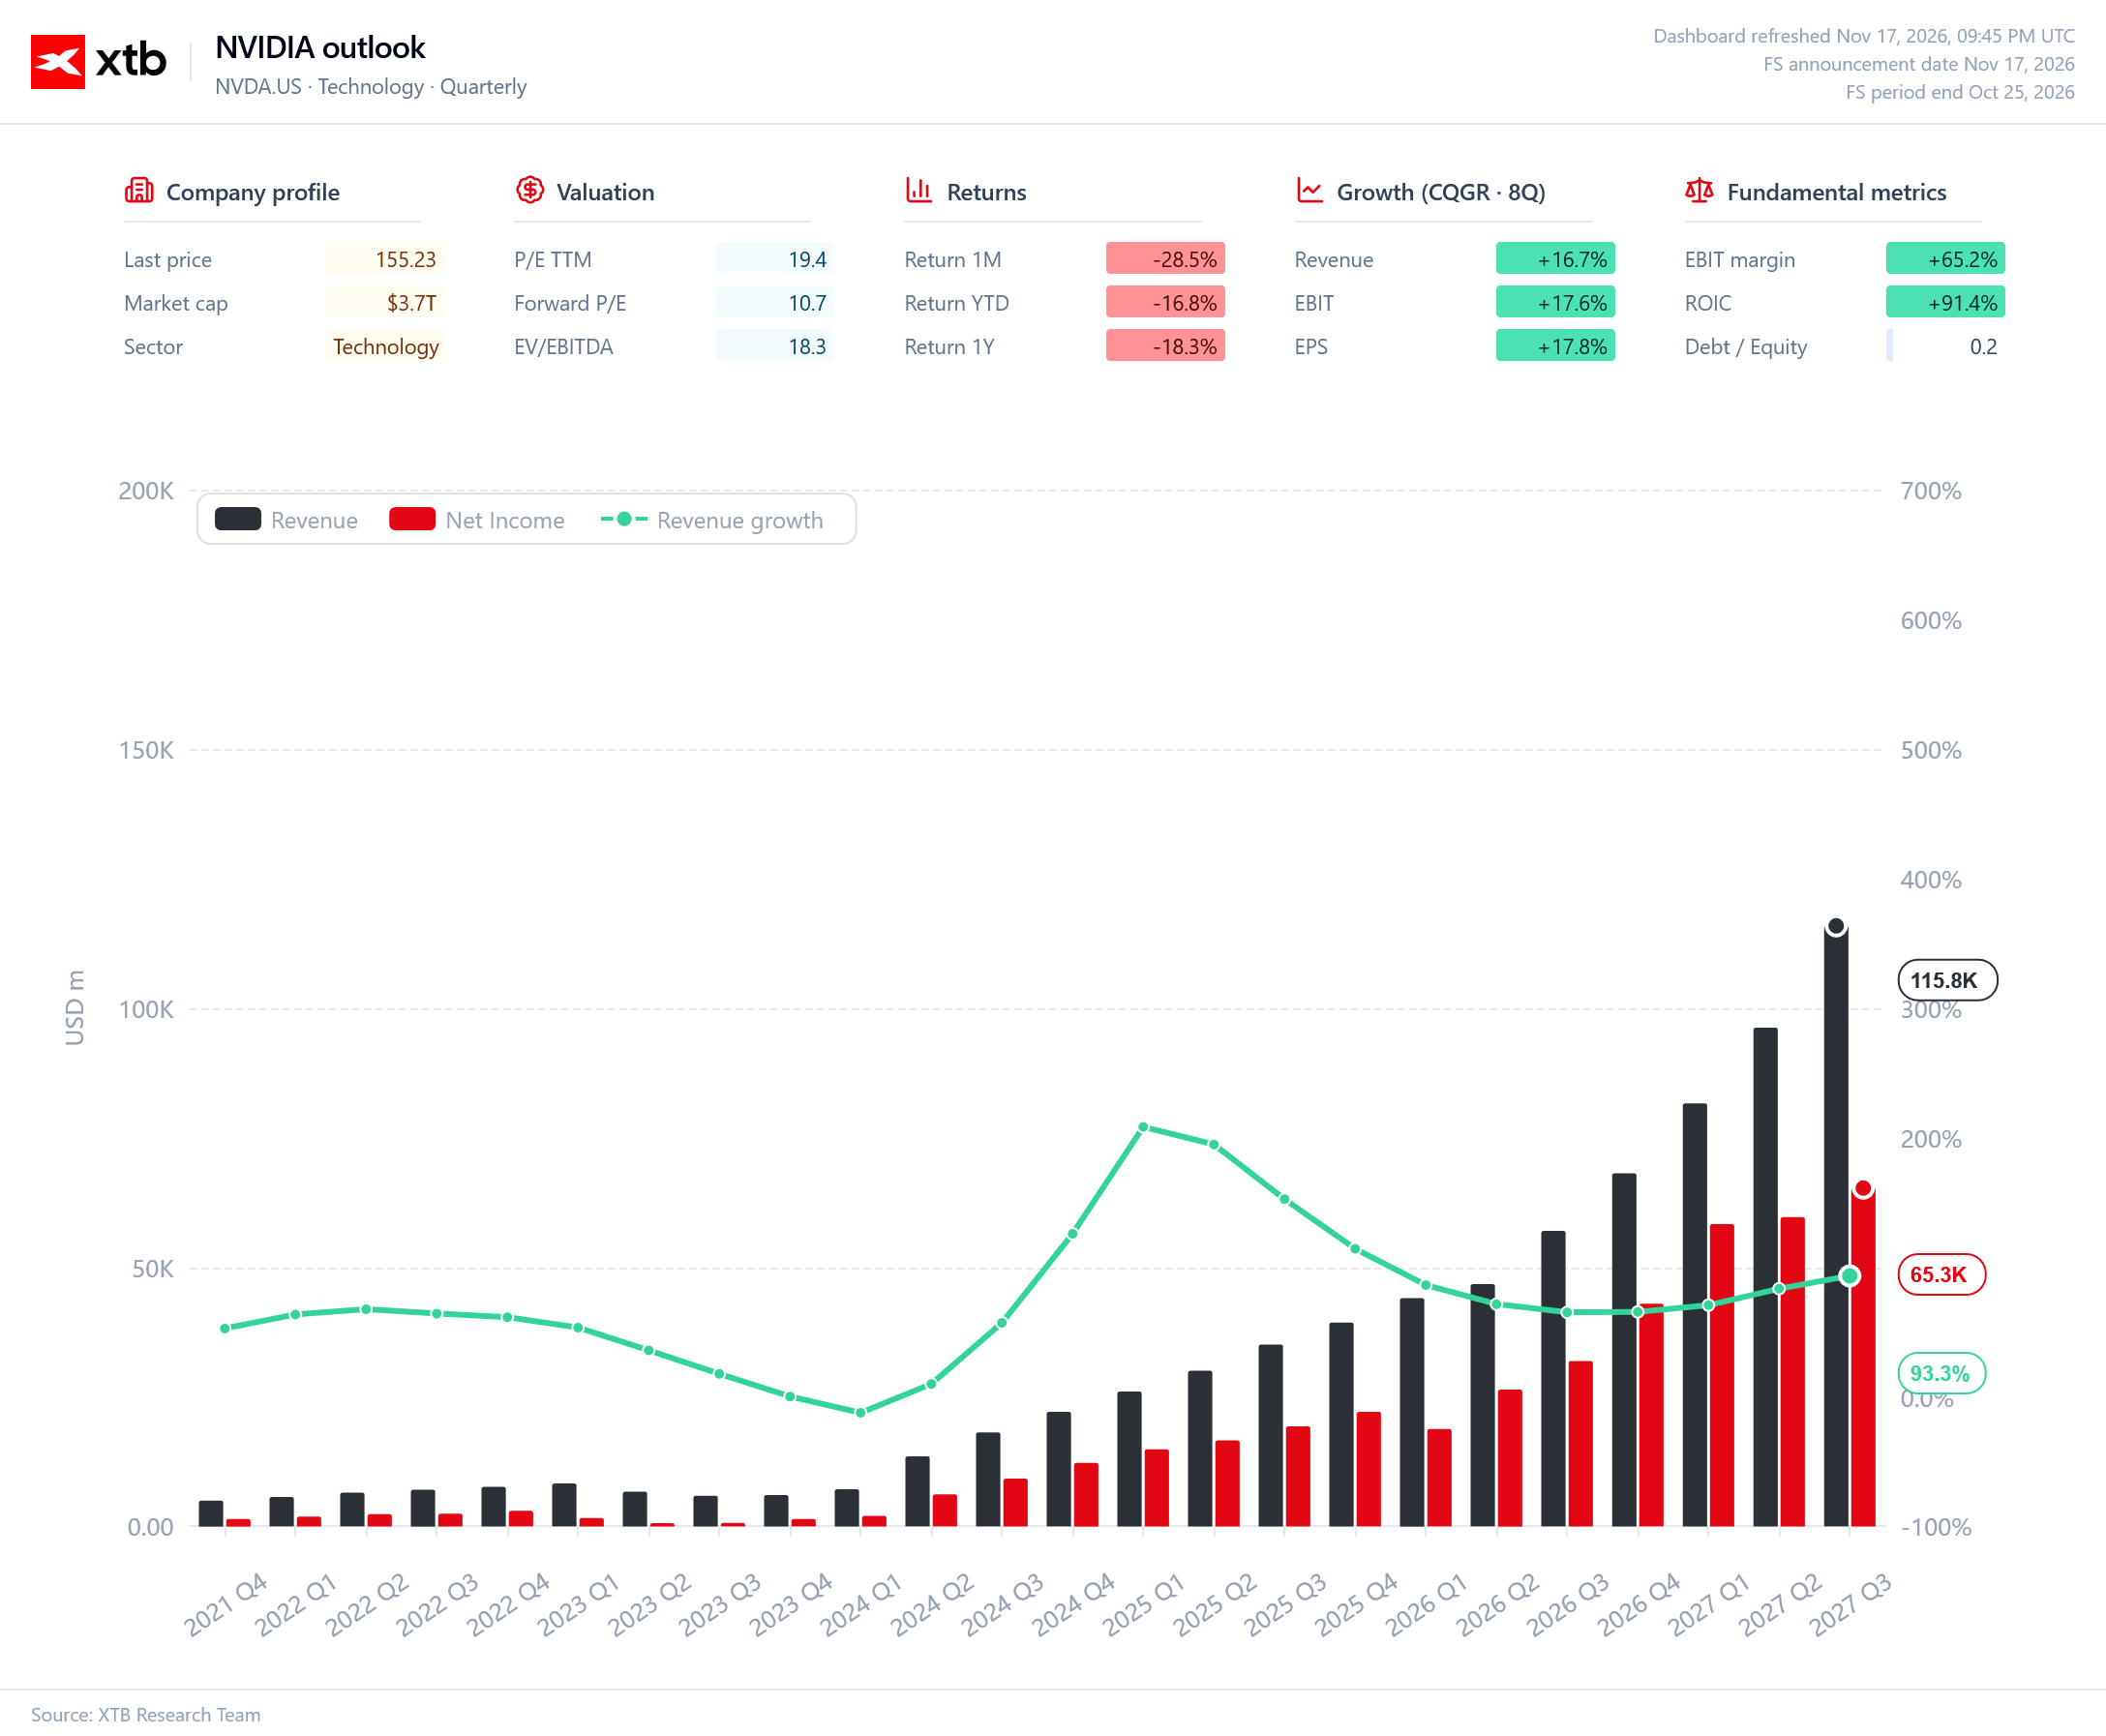
Source: XTB


Le cours de l'action Nike recule malgré le redressement de l'activité 🚩Disney et Home Depot après la publication de leurs résultats

OUVERTURE US : Wall Street sur le qui-vive avant la publication des résultats de Nvidia 🚩 La hausse des cours du pétrole pourrait-elle peser sur les actions ?

Nvidia Preview : De bons résultats, un avenir incertain


OUVERTURE US : La chute du secteur technologique se poursuit à l'approche de la publication des résultats de Nvidia et de l'entrée en bourse d'Anthropic
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."