


Wall Street devrait ouvrir en baisse ce jeudi. Le Nasdaq recule d’environ 1,3 %, le S&P 500 perd 0,3 % et le Dow Jones cède 0,2 %. Les bonnes données économiques américaines n’ont pas suffi à redonner confiance aux marchés. Les investisseurs se concentrent sur les résultats des grandes entreprises technologiques, en particulier ceux d’Alphabet, dont l’action s’effondre à la suite de la publication de son rapport trimestriel.
Le PIB américain a progressé à un taux annualisé de 3,4 % au troisième trimestre, dépassant les prévisions de 3,2 %. L’inflation mesurée par l’indice PCE s’est révélée globalement conforme aux attentes, mais n’a guère donné à la Réserve fédérale de raisons d’être plus optimiste. L’inflation annuelle s’est accélérée à 3,6 %, contre 3,4 % le mois précédent. L’économie continue de croître à un rythme soutenu, mais les pressions sur les prix persistent. Cette conjoncture rend plus difficile pour la Fed de reprendre ses baisses de taux d’intérêt.
La décision prise hier de maintenir les taux d’intérêt inchangés était largement attendue. Cependant, la division parmi les membres du FOMC s’est avérée plus significative que la décision elle-même, deux responsables s’étant prononcés en faveur d’une hausse des taux. La croissance économique restant forte et l’inflation élevée, un passage rapide à un assouplissement monétaire devient de plus en plus difficile à justifier. Pour Wall Street, cela signifie que les coûts d’emprunt pourraient rester élevés plus longtemps que ne l’avaient anticipé certains acteurs du marché.
Alphabet exerce la plus forte pression sur les valeurs technologiques. Ses résultats ont déçu les investisseurs, tandis que les dépenses massives consacrées au développement de l’IA ont une nouvelle fois soulevé des questions quant au moment où ces investissements colossaux se traduiront par des bénéfices plus élevés et des flux de trésorerie plus solides. La simple augmentation des dépenses ne suffit plus à convaincre les investisseurs que l’entreprise va dans la bonne direction. Les valorisations étant déjà élevées, les attentes vis-à-vis des plus grandes entreprises technologiques restent fortes, laissant peu de place à la déception.
Microsoft a affiché une performance nettement plus solide, soutenue par la croissance robuste de son activité cloud Azure. Les réactions contrastées du marché face aux résultats de ces deux entreprises soulignent à quel point les investisseurs sont devenus sélectifs vis-à-vis des entreprises développant l’IA. Les investisseurs ne considèrent plus ce secteur comme un cas de figure de croissance unique. Ce qui compte désormais, ce sont les performances réelles, la croissance du chiffre d’affaires et des preuves tangibles que les dépenses d’infrastructure génèrent des rendements adéquats.
La chute du Nasdaq observée aujourd’hui ne s’explique donc pas uniquement par un rapport de résultats décevant. Les attentes élevées vis-à-vis des géants de la tech se heurtent à la hausse des coûts liés au développement de l’IA, tandis que des données macroéconomiques solides renforcent la perspective d’une politique restrictive de la Fed. Amazon publiera ses résultats après la clôture du marché. Ses résultats constitueront un nouveau test permettant de déterminer si les investisseurs sont toujours prêts à payer une prime pour la croissance liée à l’IA ou s’ils commencent à exiger des preuves plus claires de rentabilité.
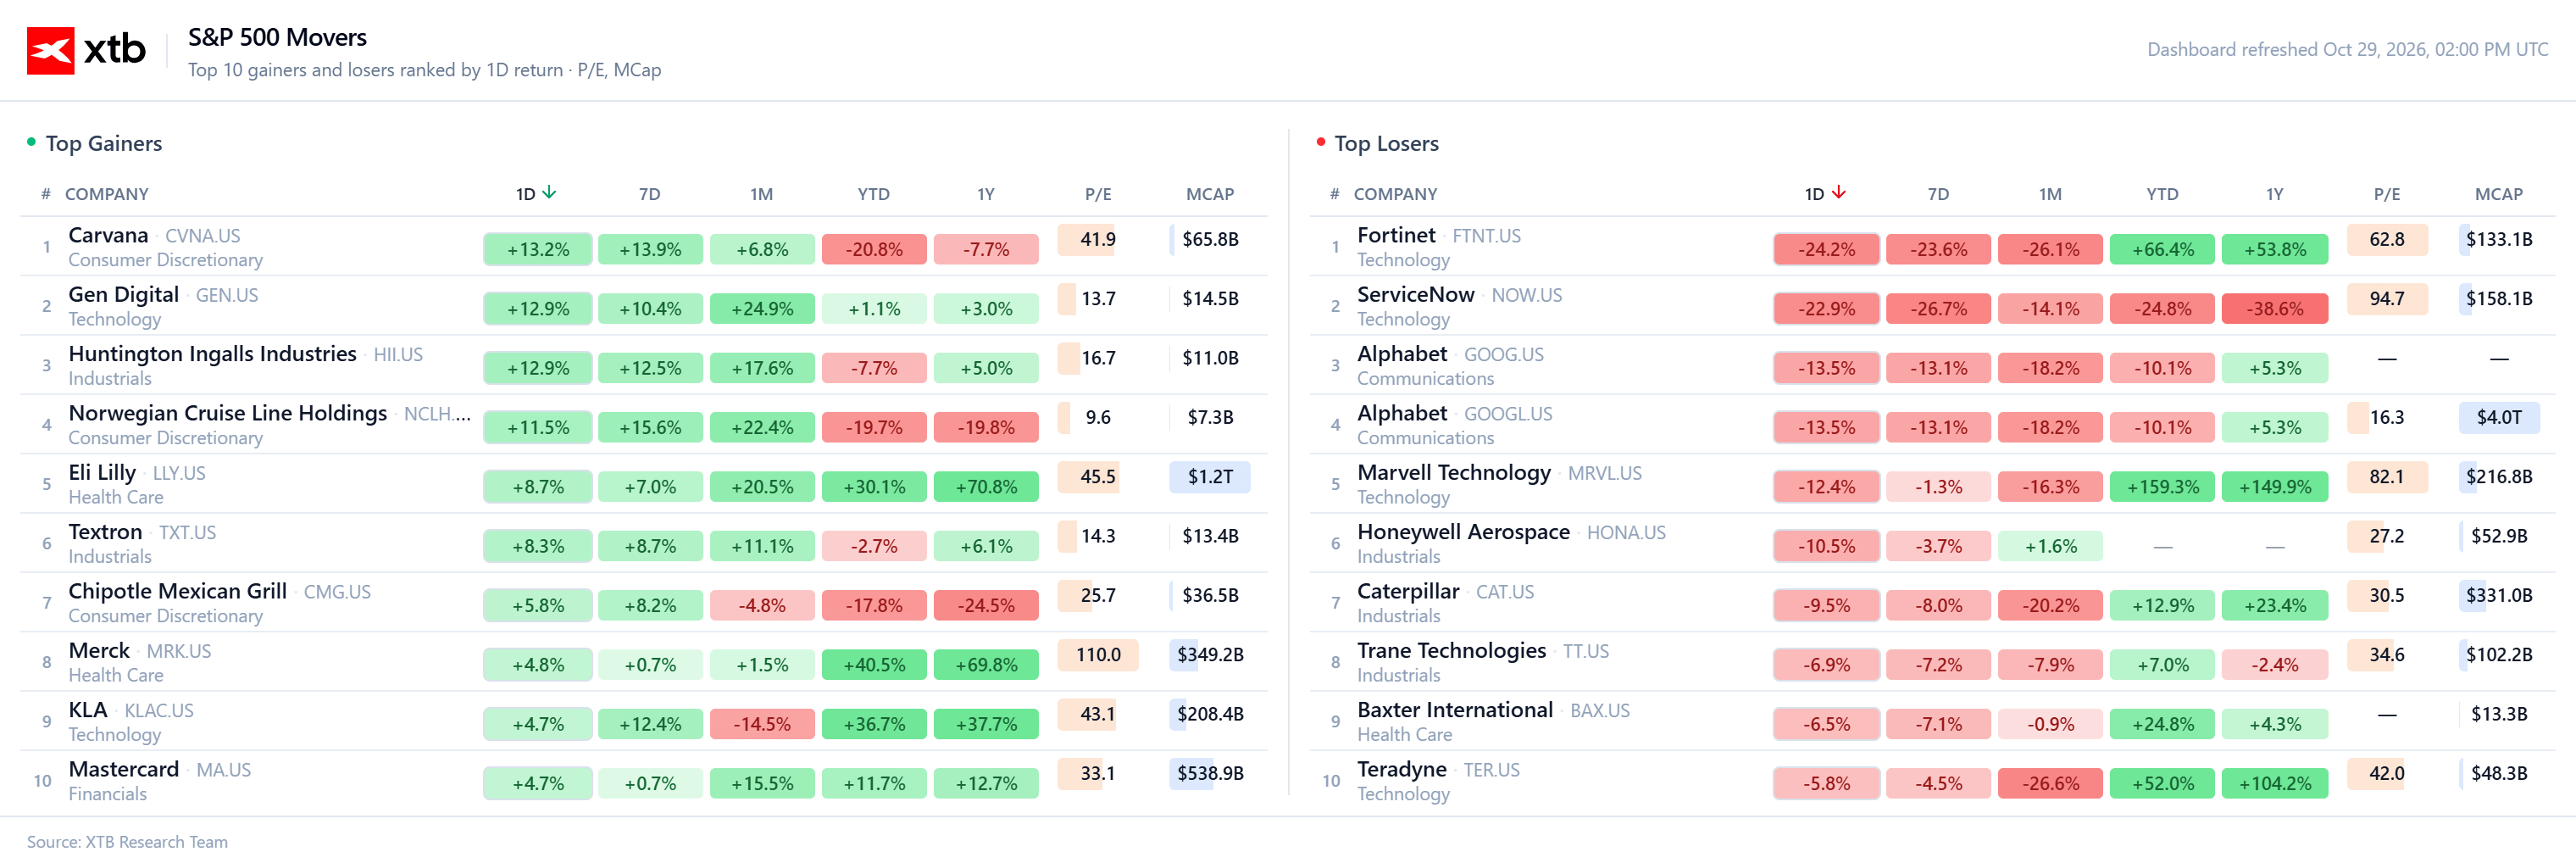
Source: XTB Research
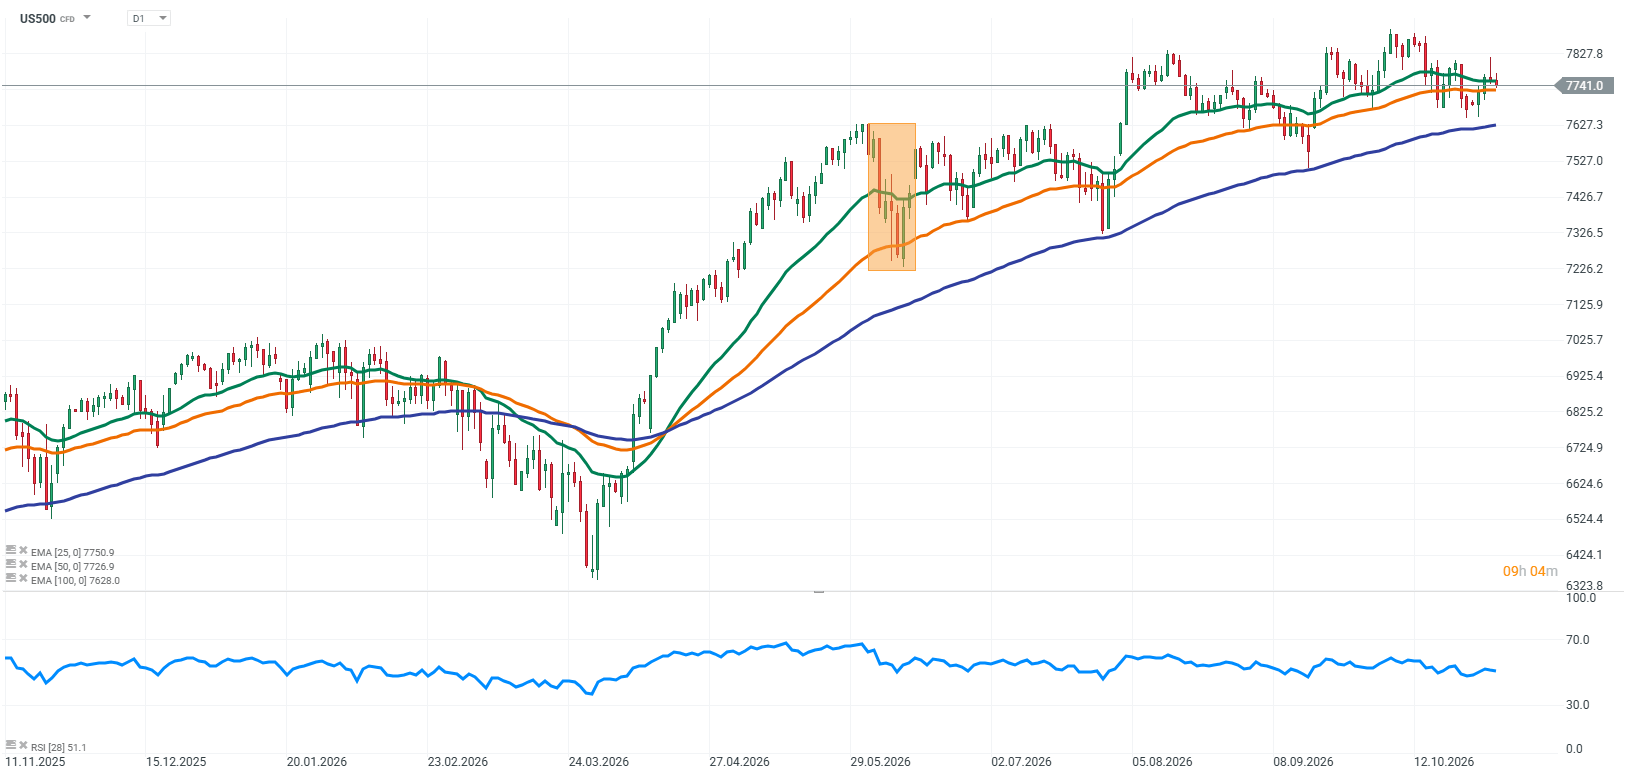
Les contrats à terme sur l'indice S&P 500 (US500) reculent légèrement, le sentiment du marché étant principalement pesé par les résultats décevants d'Alphabet et les inquiétudes concernant le retour sur investissement dans l'intelligence artificielle. La solide performance de Microsoft n'a pas suffi à compenser cette pression, les investisseurs scrutant de près la hausse des dépenses des géants de la technologie. La persistance de l'inflation aux États-Unis constitue un autre frein, limitant la marge de manœuvre de la Réserve fédérale pour baisser ses taux d'intérêt.
Source : XTB Research
Actualités des entreprises
Microsoft a publié de solides résultats, confirmant que la demande en matière d’intelligence artificielle et de services cloud continue de stimuler la croissance. Le chiffre d’affaires et le bénéfice par action ont dépassé les attentes des analystes, tandis que la croissance soutenue d’Azure est restée un point fort majeur. Ces résultats revêtent une importance particulière pour les investisseurs, car Microsoft consacre des ressources considérables aux centres de données et aux infrastructures d’IA, et le marché s’intéresse de plus en plus à la question de savoir si ces investissements se traduisent par une hausse du chiffre d’affaires et des bénéfices.
Principaux résultats :
- Chiffre d’affaires : 92,28 milliards de dollars, contre 77,6 milliards un an plus tôt, soit une hausse de 19 %
- Résultat net : 36,63 milliards de dollars, contre 27,75 milliards un an plus tôt, soit une hausse de 32 %
- Bénéfice par action (BPA) : 4,92 dollars selon les principes comptables généralement reconnus (GAAP)
- Consensus du marché : environ 90,63 milliards de dollars de chiffre d’affaires et un BPA de 4,73 dollars
- Chiffre d’affaires de Microsoft Cloud : 63,9 milliards de dollars, en hausse de 30 % par rapport à l’année précédente
- Croissance d’Azure : 48 % par rapport à l’année précédente
- Marge d’exploitation : environ 50 %
Azure reste le principal moteur de croissance, ce qui démontre que les entreprises continuent d’augmenter leurs dépenses en services cloud et en solutions d’IA. Microsoft tire parti de son vaste écosystème de services aux entreprises, qui l’aide à commercialiser de nouvelles technologies. Au cours des prochains trimestres, les investisseurs observeront si la poursuite de la croissance du chiffre d’affaires lié à l’IA permettra de maintenir une rentabilité élevée alors que les dépenses d’investissement continuent d’augmenter.
Alphabet a déçu les investisseurs malgré une forte croissance de son chiffre d’affaires et des résultats très solides pour Google Cloud. Son action a reculé d’environ 12 %, le marché se concentrant sur des bénéfices en baisse et des dépenses d’investissement en hausse. La société consacre des ressources considérables au développement de l’IA et aux centres de données, mais les investisseurs s’interrogent de plus en plus sur le moment où ces dépenses se traduiront par des bénéfices plus élevés et des flux de trésorerie plus stables.
Principaux résultats :
- Chiffre d’affaires : 127,58 milliards de dollars, contre 102,35 milliards un an plus tôt, soit une hausse de 25 %
- Résultat net : 26,17 milliards de dollars, contre 34,98 milliards un an plus tôt, soit une baisse de 25 %
- Bénéfice par action (BPA) : 2,12 dollars selon les principes comptables généralement admis (GAAP)
- Chiffre d’affaires de Google Cloud : 30,71 milliards de dollars, en hausse de 103 % par rapport à l’année précédente
- Chiffre d’affaires publicitaire : 82,01 milliards de dollars, en deçà des attentes des analystes
- Dépenses d’investissement : 51,36 milliards de dollars
- Flux de trésorerie disponible : -9,07 milliards de dollars
Google Cloud reste le principal atout d’Alphabet, bénéficiant d’une demande croissante en infrastructures d’IA. Le défi réside dans l’ampleur des investissements, qui pèse sur les flux de trésorerie, et dans l’incertitude entourant l’avenir de son activité publicitaire. La recherche alimentée par l’IA pourrait remodeler le modèle de chiffre d’affaires bien établi de l’entreprise, rendant de plus en plus importante la monétisation efficace des nouvelles solutions. Les investisseurs se concentrent désormais non seulement sur la croissance du chiffre d’affaires, mais aussi sur la capacité d’Alphabet à maintenir sa rentabilité et à générer des liquidités.
Amazon sera sous les feux de la rampe aujourd’hui, à la veille de la publication de ses résultats du troisième trimestre. Les investisseurs se concentreront principalement sur AWS, sa division de cloud computing, et sur toute information concernant de nouvelles dépenses en infrastructures d’IA. Amazon bénéficie d’une demande croissante en capacité de calcul, mais l’ampleur de ses investissements signifie que le marché examine de plus près leur rentabilité. Suite à la récente vague de ventes massives sur les valeurs technologiques, les investisseurs attendent plus que de simples résultats solides : ils veulent des signes concrets indiquant que les dépenses en IA généreront des rendements adéquats.
Prévisions de résultats :
- Chiffre d’affaires : environ 202,26 milliards de dollars, en hausse de 12,2 % en glissement annuel
- Bénéfice par action (BPA) : environ 1,96 dollar
La croissance d’AWS constituera un indicateur clé, car cette division représente une part significative du résultat d’exploitation d’Amazon et reste l’un des principaux bénéficiaires du développement de l’IA. Les investisseurs évalueront également les prévisions en matière de dépenses d’investissement et leur impact sur le flux de trésorerie disponible. Si Amazon démontre que l’augmentation des dépenses se traduit par une croissance plus rapide de son activité cloud et une meilleure rentabilité, le marché pourrait réagir positivement. En revanche, si les investissements continuent d’augmenter sans preuve manifeste d’une amélioration de l’efficacité, même des résultats globaux solides pourraient ne pas suffire à faire grimper le cours de l’action.


Résultats de ServiceNow : qu'est-ce qui a mal tourné ?


BREAKING : L'économie américaine connaît un essor alors que l'inflation ralentit

[VIDEO] L’oeil d'Antoine | Or : La Fed a parlé… La baisse continue

Airbus : les bénéfices progressent, les cadences de production doivent accélérer
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."