

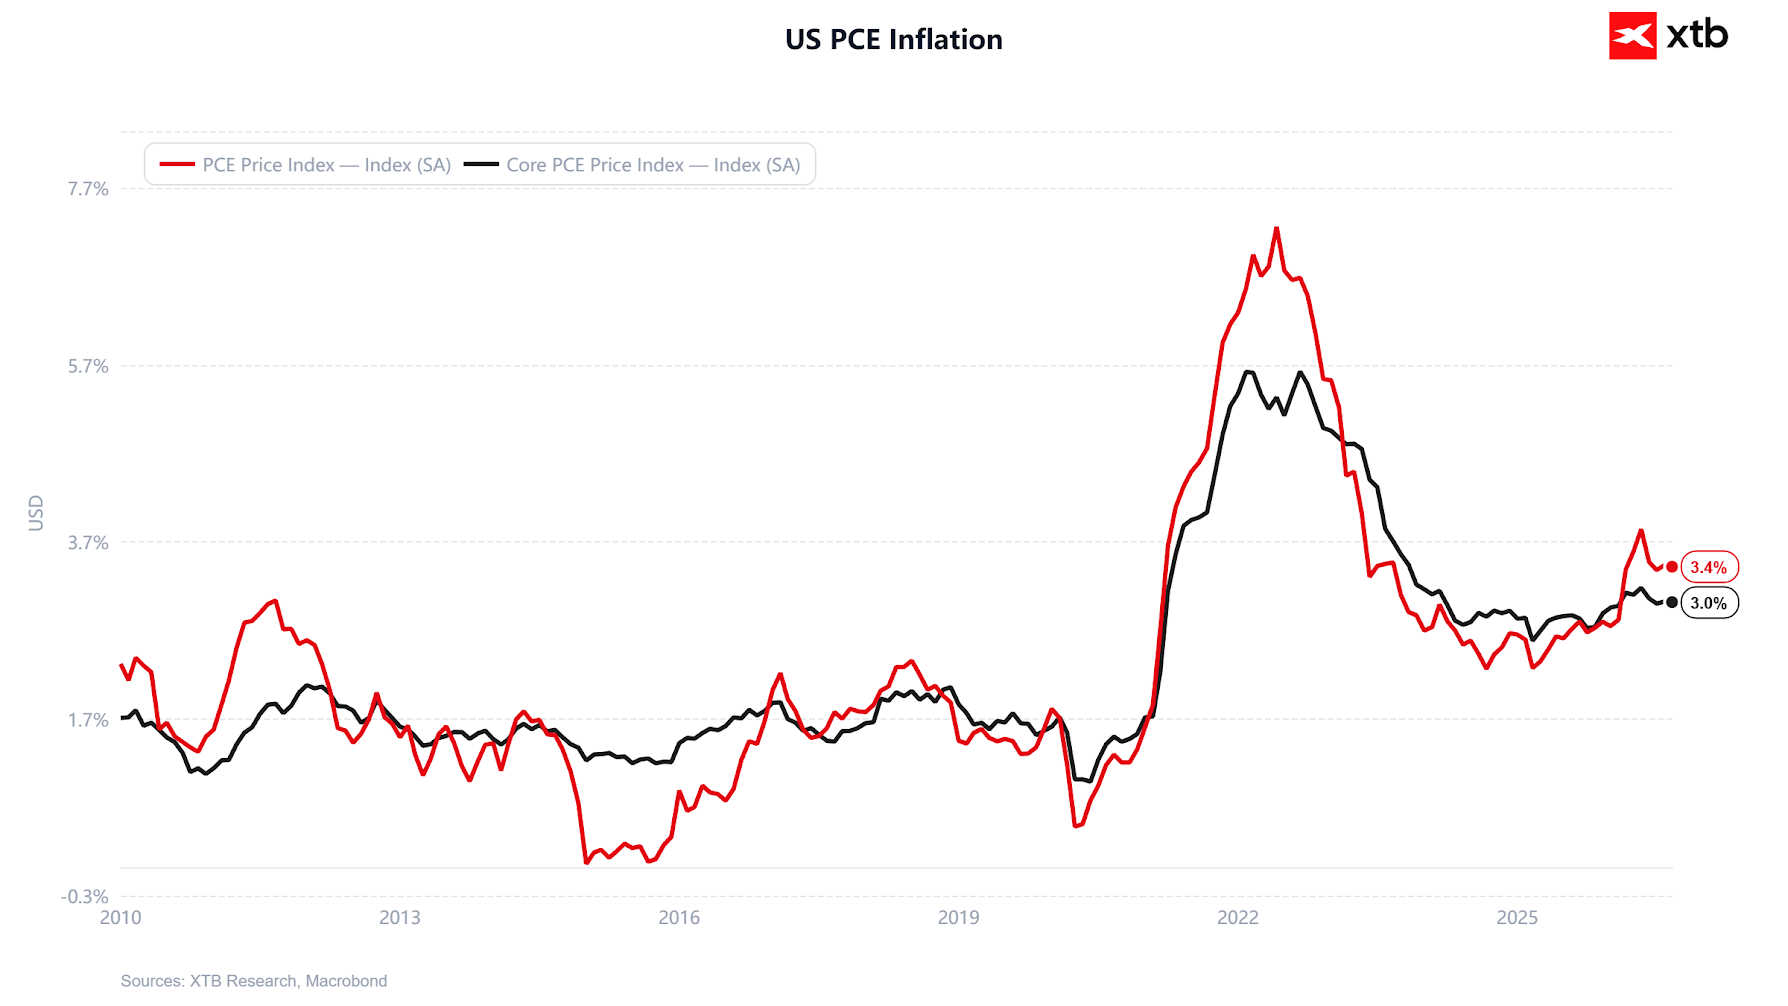
- L'indice PCE de base a progressé de 3,0 % en glissement annuel en août, contre des prévisions de 3,3 % en glissement annuel, ce qui a immédiatement entraîné une baisse des rendements obligataires et du dollar.
- La révision du PIB américain du deuxième trimestre a renforcé la dynamique de croissance économique, qui est passée de 1,5 % à 2,2 % en rythme annualisé, portée par une forte hausse en termes réels des dépenses de consommation de 0,6 % en glissement mensuel.
- Les contrats à terme sur les indices boursiers new-yorkais ouvrent la séance dans le vert : le Nasdaq 100 (US100), à forte composante technologique, progresse de 0,35 %, tandis que l’indice S&P 500 (US500), plus diversifié, gagne 0,23 %.
Ce mercredi, dernier jour du mois et du trimestre à Wall Street, les échanges s’ouvrent dans un climat de prise de risque modérée, suscité par la publication d’une série de données macroéconomiques clés concernant l’économie américaine. Publié à 8 h 30, heure de New York, le rapport du BEA a apporté un ralentissement tant attendu de l’indicateur d’inflation privilégié par la Fed. Les capitaux se sont immédiatement rués vers les actions qui avaient été dépréciées ces derniers jours, tandis que les rendements des bons du Trésor et les cours du dollar ont chuté à leurs plus bas niveaux de la journée.
L'optimisme des acheteurs est renforcé par le fait que le ralentissement de la dynamique des prix s'accompagne d'une consommation qui reste remarquablement résiliente : les dépenses réelles des Américains ont enregistré leur plus forte hausse mensuelle depuis plus d'un an. L'attention des investisseurs se tourne désormais vers le marché du travail (le rapport NFP de vendredi) et les résultats financiers de Micron Technology prévus ce soir, qui serviront de test décisif pour les valorisations des entreprises liées à l'IA.
L’impulsion désinflationniste de l’indice PCE de base et la vigueur de la consommation soulagent la Fed
L’événement clé avant l’ouverture de la Bourse a été la publication de l’indice des dépenses de consommation personnelles (PCE) du mois d’août. L’indice PCE de base, qui exclut les prix volatils des denrées alimentaires et de l’énergie, a progressé de 0,2 % en glissement mensuel (en deçà du consensus de 0,3 %) et de 3,0 % en glissement annuel, s’avérant nettement plus modéré que les 3,3 % prévus en glissement annuel. L'indice PCE global a progressé de 0,3 % en glissement mensuel et de 3,4 % en glissement annuel. Parallèlement, le Bureau d’analyse économique a revu à la hausse le taux de croissance du PIB américain au deuxième trimestre, le portant à 2,2 % en rythme annualisé contre une estimation préliminaire de 1,5 %.
Face à ces données, les rendements des bons du Trésor américain à 10 ans ont fortement reculé après avoir atteint leurs plus hauts niveaux depuis plusieurs années, et l’indice du dollar a chuté aujourd’hui à ses plus bas niveaux de la séance. L’atténuation des pressions sur les coûts, conjuguée à une hausse de 0,9 % en glissement mensuel des dépenses de consommation (0,6 % en glissement mensuel en termes réels), vient étayer le scénario d’un « atterrissage en douceur » et apaise les craintes du marché quant à de nouvelles hausses agressives des taux d’intérêt avant la réunion du FOMC prévue le 28 octobre.
Le positionnement à l’ouverture de la séance reflète un retour de la demande pour les actifs risqués :
- US500 : 7 755,4 pts (+0,23 %, -0,64 % sur la semaine) – l’indice général du marché réagit par des hausses à la baisse de l’inflation sous-jacente, défendant ses zones de soutien clés après les pressions subies en début de matinée sur les contrats à terme.
- US100 : 30 757,8 pts (+0,35 %, -0,53 % sur la semaine) – le secteur technologique progresse grâce à la baisse des rendements des bons du Trésor et au rebond du segment des semi-conducteurs.
- US30 : 51 741,0 pts (-0,01 %, -0,83 % sur la semaine) – l’indice industriel traditionnel se consolide près du cours de clôture d’hier, sous la pression de certaines valeurs des secteurs des matières premières et de la défense.
- US2000 : 2 839,3 pts (+0,28 %, -0,71 % sur la semaine) – les petites capitalisations profitent d’un soulagement sur le marché de la dette, réduisant ainsi de manière dynamique leurs pertes hebdomadaires.
Analyse technique de l’US500
Sur le graphique journalier (D1) de l’US500, on observe une structure de tendance haussière générale, initiée par un mouvement haussier dynamique à partir du plus bas de mars 2026 à 6 368 pts (retraitement de Fibonacci à 100,0 %). Actuellement, le cours évolue autour de 7 760 pts, en restant au-dessus des moyennes mobiles clés : la moyenne mobile simple (SMA) rapide à 25 périodes, à 7 707,2 pts, et la moyenne mobile simple (SMA) lente à 50 périodes, à 7 680,8 pts.
La situation sur le graphique journalier indique qu’après avoir atteint un pic local près de 7 853,6 pts, le marché est entré dans une phase de légère correction, qui a permis de tester avec succès une large zone de demande horizontale comprise entre 7 500 et 7 595,7 pts (renforcée par le retracement de Fibonacci à 23,6 % à 7 503,1 pts). Les récentes bougies quotidiennes montrent une formation de base au-dessus du support à 7 719,2 pts et une solide défense de la moyenne mobile simple (SMA) à 25.
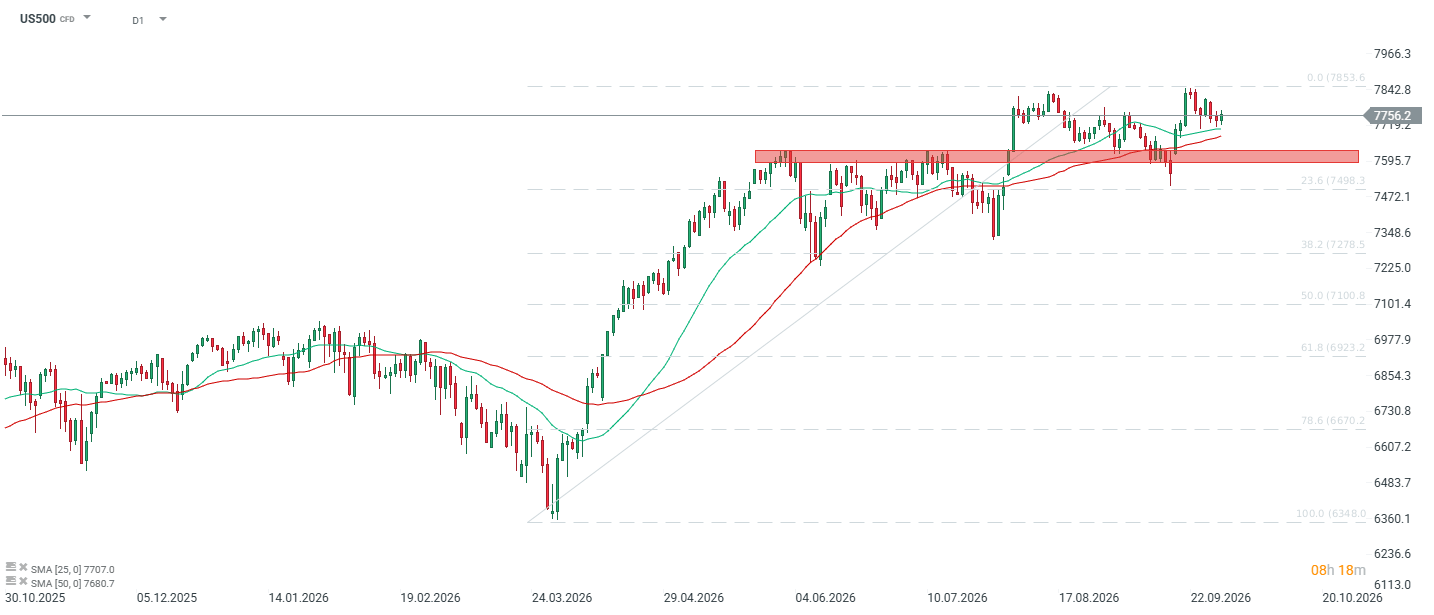
Scénario haussier : Un maintien au-dessus de 7 719 pts et de la moyenne mobile simple (MMS) à 25 jours (7 707 pts) ouvrirait la voie aux haussiers pour tester à nouveau les plus hauts locaux situés entre 7 842,8 et 7 853,6 pts. Un franchissement à la hausse de cette résistance confirmerait la poursuite de la tendance haussière vers la barrière psychologique des 8 000 pts.
Scénario baissier : Une cassure sous les moyennes mobiles simples à 25 et 50 jours (clôture de la bougie D1 en dessous de 7 680 pts) invalidera le signal haussier à court terme et ramènera les cours vers la zone de support clé située autour de 7 595,7–7 503,1 pts (retracement de Fibonacci à 23,6 %).
Principales actualités des entreprises
- Les appels d’offres dans le secteur de la défense et les contrats gouvernementaux accentuent la polarisation : Boeing (BA.US) progresse de 2,0 % après avoir remporté un prestigieux contrat de la marine américaine pour la production d’avions de chasse de nouvelle génération destinés au programme Top Gun, devançant ainsi un concurrent du secteur. En conséquence, l’action du concurrent malheureux, Northrop Grumman (NOC.US), recule de 4,3 % à l’ouverture.
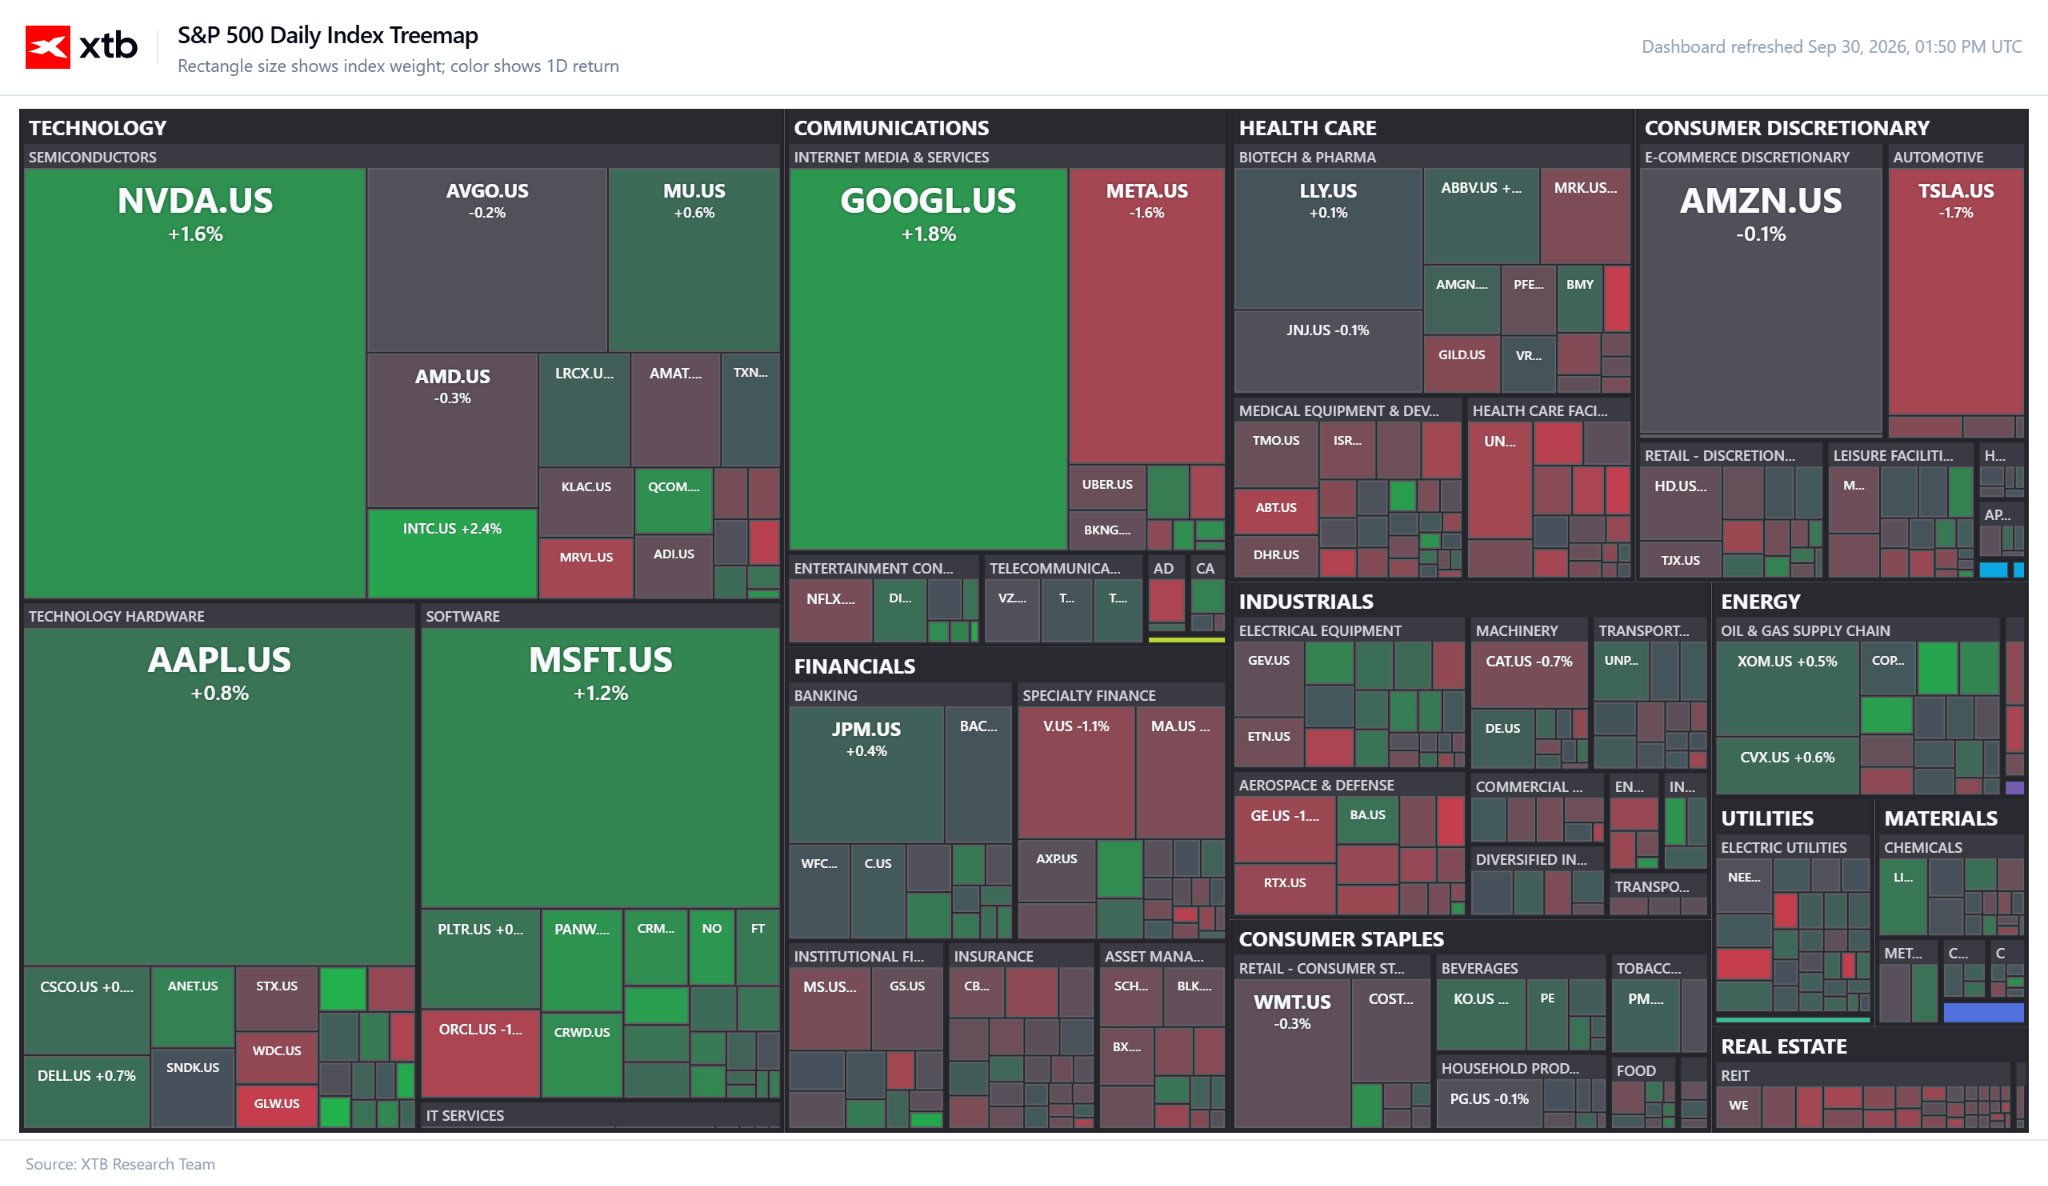
- Les géants de la tech et les infrastructures cloud influencés par les annonces sur l’IA : les valeurs technologiques connaissent une reprise sélective après la publication de l’indice PCE de base.
- Alphabet (GOOGL.US) progresse de 1,90 % à 346,02 $ (RSI 47,41, PER 17,07, cours-cible moyen de Wall Street : 433,94 $),
- Microsoft (MSFT.US) progresse de 1,20 % à 515,78 $ (consensus 4,83/5, objectif de cours : 561,39 $),
- Apple (AAPL.US) s’apprécie de 0,8 % à 332,67 $.
- Le leader de l’IA, Nvidia (NVDA.US), gagne 1,43 % à 230,41 $ (PER de 28,44, recommandation consensuelle d’achat avec un objectif de 301,86 $), en partie grâce à l’annonce selon laquelle CoreWeave proposera des puces « Vera CPU » dédiées aux agents IA autonomes.
- De son côté, Amazon (AMZN.US) progresse légèrement de 0,14 % à 246,95 $ (PER de 19,66, objectif de cours de 314,42 $), soutenu par un accord pluriannuel avec Synopsys d'une valeur de plus d'un milliard de dollars portant sur des solutions propriétaires de propriété intellectuelle (IP) en silicium pour le cloud AWS.
- À l’inverse, Meta Platforms (META.US) recule de 1,93 % à 724,60 $, tandis que Tesla (TSLA.US), en difficulté, perd 1,75 % à 346,70 $ (-21,5 % depuis le début de l’année, RSI à 44,87).
- Advanced Micro Devices (AMD.US) s'ouvre en hausse de 0,48 % à 610,03 $ (la société sort d'une forte progression de +183,5 % depuis le début de l'année, avec un ratio cours/bénéfice élevé de 154,11 et un objectif de cours de 498,29 $).
- Une forte dynamique est observable sur l'ensemble de la chaîne d'approvisionnement en matériel : Applied Materials (AMAT.US) grimpe de 5,19 % à 511,87 $, et Lumentum Holdings (LITE.US) bondit de 5,60 % à 969,98 $, tandis que l'attention de Wall Street se concentre sur les résultats trimestriels de Micron Technology, attendus après la clôture.
- Une forte baisse est enregistrée par Fair Isaac (FICO.US), dont l’action s’effondre de 26,99 % à 612,00 $.
- Cette baisse entraîne également Equifax (EFX.US) (-3,41 % à 140,63 $).
- Par ailleurs, FactSet Research Systems (FDS.US), malgré des pertes initiales avant l'ouverture dues à des prévisions de BPA à long terme pour 2027 plus faibles que prévu, rebondit pendant la séance de 0,78 % à 260,86 $.
- Moderna (MRNA.US) recule de 6,0 % après que les analystes de Citigroup ont abaissé leur recommandation à « vendre », estimant que l’optimisme entourant les médicaments oncologiques est déjà pleinement pris en compte dans le cours de l’action.
- À l’inverse, Vanda Pharmaceuticals (VNDA.US) progresse de 4,0 % après avoir annoncé que Hetlioz avait atteint son critère d’évaluation principal lors des essais de phase III portant sur les troubles du rythme circadien.
- Par ailleurs, Achieve Life Sciences (ACHV.US) progresse de 3,0 % alors que Stifel a initié sa couverture par une recommandation « acheter », soulignant le succès commercial potentiel de son candidat-médicament destiné à l’arrêt du tabac.
- La faiblesse touche le détaillant Lululemon Athletica (LULU.US), qui recule de 3,62 % à 96,86 $.
- Le courtier Robinhood Markets (HOOD.US) progresse de 2,0 % suite au déploiement d’outils basés sur l’intelligence artificielle destinés à faciliter les stratégies d’investissement et au lancement de contrats à terme perpétuels sur certaines cryptomonnaies.
- GameStop (GME.US), la coqueluche des mèmes, progresse de 1,0 % après qu’un document déposé auprès de la SEC a révélé que le président-directeur général Ryan Cohen avait acheté pour 10,6 millions de dollars d’actions supplémentaires de la société.
Retail Pulse
- Les communautés d'investisseurs particuliers sur des forums tels que WallStreetBets et r/StockMarket ont accueilli avec soulagement les données macroéconomiques publiées ce matin.
- Les fils de discussion concernant la baisse de l'indice PCE de base annuel à 3,0 % ont rapidement dominé les échanges, les utilisateurs interprétant ce chiffre en baisse comme un signal clair d'un relâchement de la pression « hawkish » de la Réserve fédérale.
- Le deuxième sujet le plus brûlant de la journée reste la publication prochaine des résultats trimestriels de Micron Technology (MU) : les forums révèlent une division nette entre les positions agressives sur les options d'achat et les craintes de prises de bénéfices, dans un contexte d'attentes élevées pour le secteur des semi-conducteurs.
- L’attention des investisseurs particuliers a de nouveau été attirée par Ryan Cohen, dont l’achat de 10,6 millions de dollars d’actions GameStop a ravivé les spéculations sur un retour de la « dynamique des mèmes », bien que la hausse du cours de l’action (+1 %) reste modérée par rapport aux flux de capitaux institutionnels se chiffrant en plusieurs millions.
- Dans le même temps, un débat animé se poursuit sur les forums concernant la diversification des portefeuilles au-delà de la bulle des « Big Tech », alimenté par des rapports faisant état d’une participation record des hedge funds sur le marché des bons du Trésor (dépassant les 30 000 milliards de dollars) et par le fait que seule l’une des dix plus grandes entreprises américaines offre actuellement un rendement supérieur à celui de la dette à long terme à 30 ans.
Calendrier
Principales publications et événements à venir :
- Aujourd’hui après la clôture (30 septembre) : Rapport financier de Micron Technology (MU.US) pour le quatrième trimestre de l’exercice fiscal (un test décisif pour la valorisation dans le secteur des semi-conducteurs).
- Vendredi (3 octobre) : Rapport sur le marché du travail américain pour septembre (emplois non agricoles, taux de chômage, croissance des salaires).
- 28 octobre : Décision du Comité fédéral de l’open market (FOMC) sur les taux d’intérêt.

Action BMW : restructuration pour redresser les marges

CAC 40 : l'indice parisien recule sous les 8 000 points


S&P 500 et Nasdaq 100 : inflation PCE maîtrisée et rebond de la croissance

L'indice PCE américain inférieur aux prévisions, des chiffres du PIB plus solides 🗽Wall Street réagit
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."