


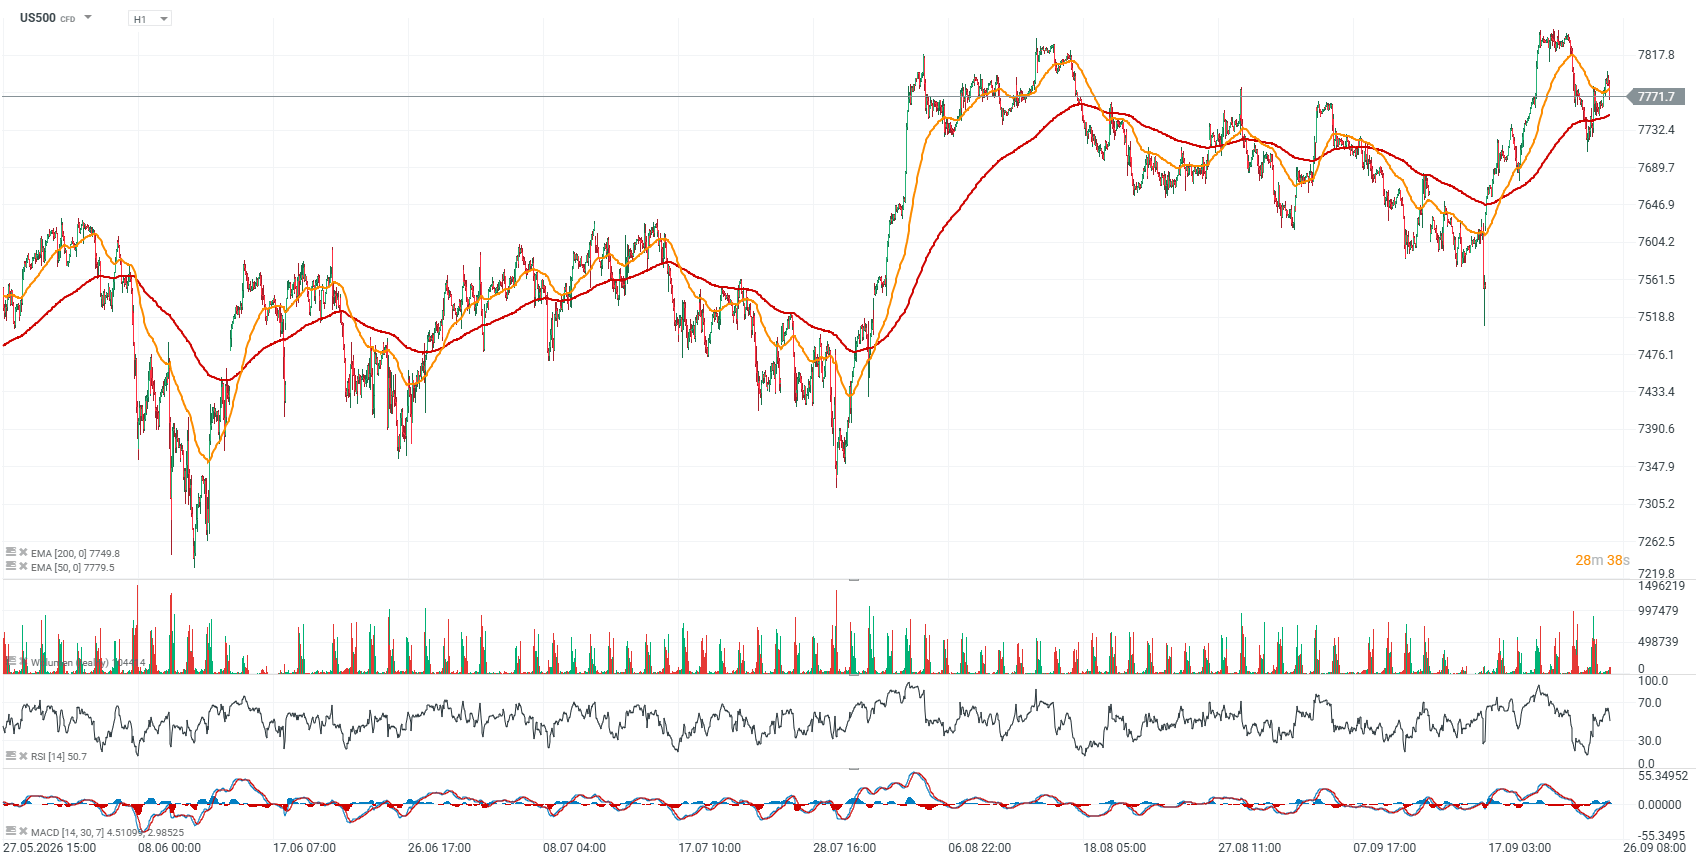
Les contrats à terme sur indices américains s’échangent en hausse ce vendredi, alors que Wall Street s’apprête à clôturer une semaine marquée par une très forte volatilité et dominée par une très forte hausse des rendements des bons du Trésor. Le moral des investisseurs s’est légèrement amélioré dans un contexte de baisse des cours du pétrole et d’espoirs de progrès diplomatiques concernant l’Iran et le détroit d’Ormuz. Néanmoins, les rendements élevés, la hausse des coûts de financement et la probabilité accrue d’un nouveau relèvement des taux par la Fed restent les principales sources de risque pour le marché.
- À l’ouverture, le S&P 500 progresse de 0,2 %, le Nasdaq 100 gagne 0,2 %, tandis que les contrats à terme liés à l’indice Dow Jones Industrial Average (DJIA) s’apprécient d’environ 130 points, soit 0,15 %. Le DJIA s’achemine vers sa quatrième baisse hebdomadaire consécutive et affichait un recul de 0,6 % à la clôture de jeudi. Le S&P 500 affiche une hausse d’environ 0,7 % sur la semaine, tandis que le Nasdaq a progressé d’environ 1,5 %.
- Les actions du géant des infrastructures Internet Akamai Technologies ont bondi de plus de 19 % après l’annonce par la société d’un accord pluriannuel avec Anthropic. Les actions de Fastly et de Synopsys tradeent également en hausse.
- Les cours du pétrole sont en baisse dans un contexte d’espoirs quant à une éventuelle résolution diplomatique du conflit avec l’Iran. Selon Reuters, les négociateurs américains et iraniens à New York étudient la possibilité d’un accord par étapes qui pourrait conduire à la fin du conflit au Moyen-Orient.
- Les contrats à terme sur le brut WTI reculent d’environ 2 % pour s’établir à environ 92 dollars le baril, tandis que le Brent perd environ 1 % et trade autour de 104 dollars le baril.
- La pression reste palpable sur le marché obligataire. Le rendement des bons du Trésor américain à 10 ans a atteint jeudi son plus haut niveau depuis 2007, tandis que celui des titres à 30 ans a atteint son plus haut niveau depuis 2004. Ils s’établissent actuellement respectivement à environ 5,18 % et 5,48 %.
- La hausse des rendements a été alimentée par les déclarations hawkish du gouverneur de la Fed, Michael Barr, par la persistance de prix élevés de l’énergie liés à la guerre en Iran, ainsi que par un rapport PMI très solide.
- Les contrats à terme sur les taux des fonds fédéraux anticipent une probabilité d’environ 66 % d’une hausse des taux en octobre.
- Le taux moyen des prêts immobiliers américains à 30 ans a atteint 7,45 %, son plus haut niveau depuis 2024, ce qui accroît le risque d’une pression supplémentaire sur les coûts de financement des ménages. Morgan Stanley s’attend à ce que la hausse des coûts d’emprunt pèse sur la consommation, en particulier sur les dépenses en biens.
- Le secrétaire au Trésor, Scott Bessent, a déclaré plus tôt que les États-Unis et la Chine avaient convenu de prolonger leur trêve commerciale de deux mois supplémentaires, tandis que les investisseurs suivent également de près la visite de Xi Jinping aux États-Unis. Le représentant américain au Commerce, Jamieson Greer, a indiqué que des détails supplémentaires sur les négociations commerciales entre les États-Unis et la Chine devraient être communiqués lundi.
Graphique de l’US500, intervalle D1
 Source: xStation5
Actualités des entreprises
- Scholastic – Le cours de l’action de cet éditeur de livres pour enfants a chuté de plus de 10 % à la suite de la publication de ses résultats du premier trimestre fiscal. La société a annoncé une perte ajustée de 3,63 dollars par action, contre une perte de 2,52 dollars par action un an plus tôt, tandis que son chiffre d’affaires a reculé de 4 % en glissement annuel pour s’établir à 216,8 millions de dollars.
- Synopsys – Le titre affiche une hausse de plus de 3 % après que HSBC a relevé sa recommandation de « Conserver » à « Acheter ». L’analyste Frank Lee a déclaré que le nouveau modèle économique de la société pourrait positionner Synopsys parmi les bénéficiaires de l’expansion rapide du marché de l’intelligence artificielle.
Synopsys bénéficie de l’objectif de cours le plus élevé à Wall Street. HSBC table sur une cotation de l’action à 700 dollars
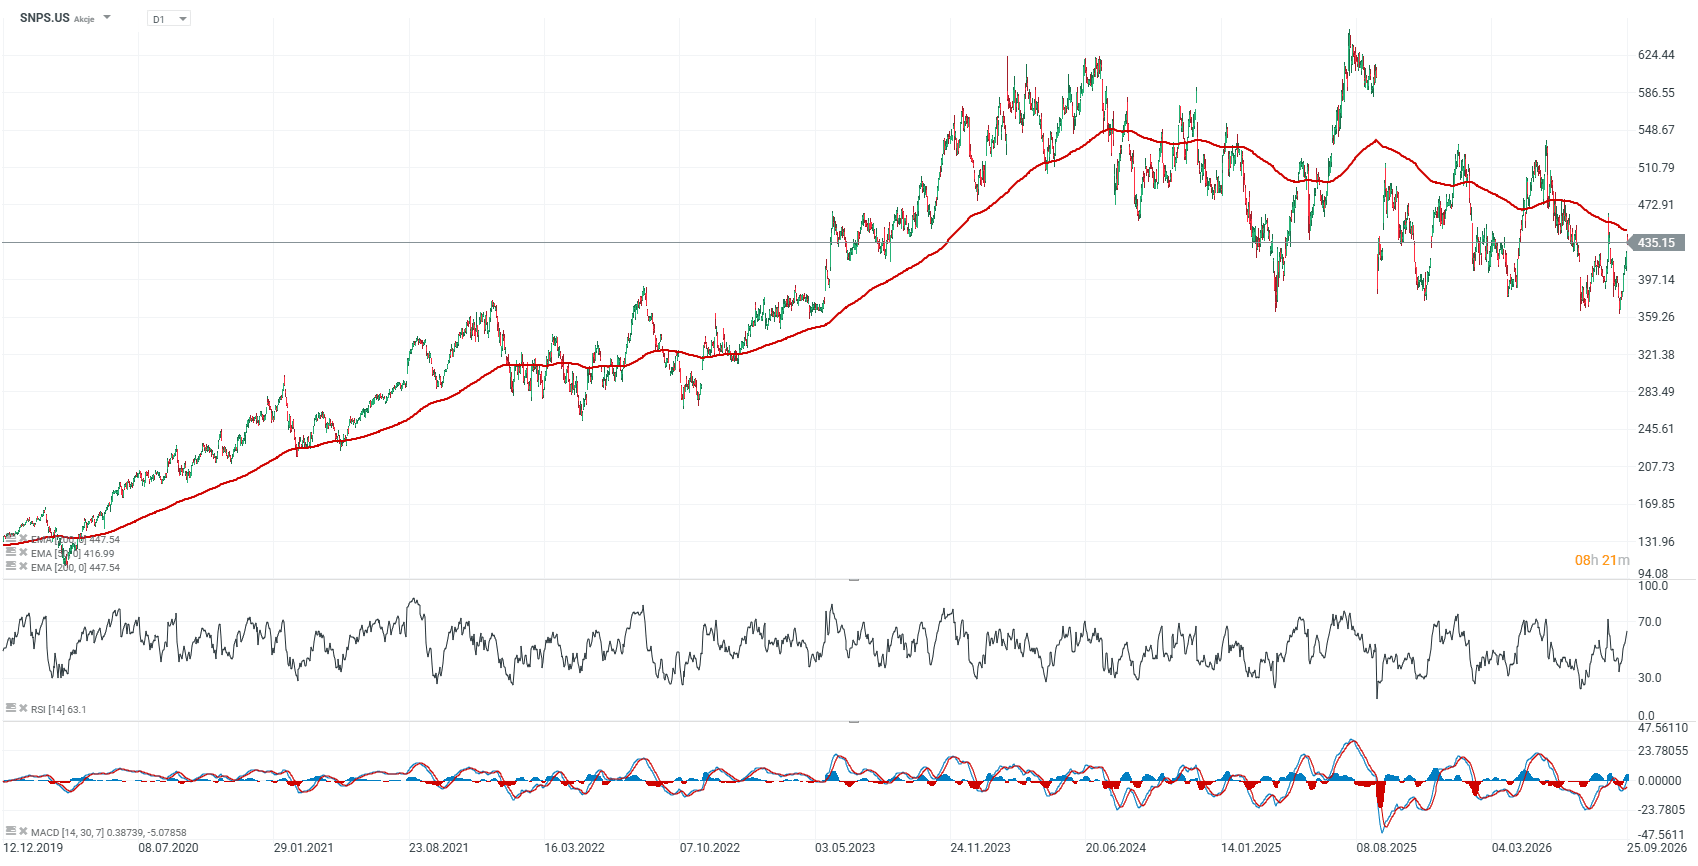
HSBC a relevé la recommandation sur Synopsys de « Conserver » à « Acheter » tout en augmentant son objectif de cours de 490 à 700 dollars, ce qui représente actuellement l’objectif le plus élevé à Wall Street. L’action s’échangeant actuellement autour de 425 dollars, cela impliquerait un potentiel de hausse d’environ 65 %, bien qu’une valorisation aussi ambitieuse nécessite que des hypothèses de bénéfices tout aussi ambitieuses se concrétisent.
Le changement majeur concerne la vision d’HSBC quant à la rentabilité future de l’entreprise. La banque a reporté son cadre d’évaluation de l’exercice 2026 à l’exercice 2027 et a appliqué un multiple cours/bénéfice de 35 à son bénéfice par action (BPA) prévisionnel de 20,01 dollars. Il est important de noter que les prévisions de bénéfices d’HSBC sont supérieures d’environ 13 % au consensus et constituent les plus élevées parmi les estimations de Wall Street. En conséquence, l’objectif de cours de 700 dollars repose principalement sur l’hypothèse selon laquelle Synopsys enregistrera une croissance de ses bénéfices plus rapide que ne le prévoit actuellement le marché dans son ensemble.
Un autre élément important de la thèse de HSBC réside dans l’évolution de Synopsys vers un modèle économique où la part des revenus issus des redevances est plus importante, ce qui pourrait améliorer l’évolutivité et accroître la part des revenus récurrents à forte marge. Parallèlement, le développement de l’intelligence artificielle agentique pourrait accroître la demande d’outils EDA utilisés pour concevoir des puces semi-conductrices de plus en plus complexes. La combinaison d’une croissance structurelle du secteur des semi-conducteurs et d’une amélioration potentielle de la qualité du chiffre d’affaires est donc au cœur du cadre d’évaluation plus optimiste d’HSBC.
Les résultats confirment une dynamique en amélioration, mais la valorisation de Synopsys laisse peu de marge d’erreur
Les arguments fondamentaux qui sous-tendent l’optimisme croissant des analystes ont été en partie confirmés par les derniers résultats de la société. Au troisième trimestre fiscal 2026, Synopsys a annoncé un BPA ajusté de 3,91 dollars contre des prévisions de 3,67 dollars, tandis que le chiffre d’affaires a atteint 2,48 milliards de dollars, contre un consensus de 2,44 milliards de dollars. La société a également revu à la hausse ses prévisions pour l’ensemble de l’exercice, renforçant ainsi les anticipations d’une croissance plus rapide des bénéfices en 2027.
Ce sentiment positif ne se limite pas à HSBC. Baird a récemment relevé la note de Synopsys à « Outperform » et a revu à la hausse son objectif de cours à 560 dollars, tandis que Morgan Stanley a relevé la note du titre à « Overweight », invoquant une plus grande confiance dans l’intégration d’Ansys et une reprise dans le segment Design IP. Benchmark, quant à lui, a maintenu sa recommandation « Buy ». Un soutien supplémentaire provient des marges brutes très élevées, avoisinant les 83 %, ainsi que des révisions à la hausse des prévisions de bénéfices par un certain nombre d’analystes.
La valorisation reste le principal risque. Au cours actuel de l’action, Synopsys trade à des multiples élevés, ce qui signifie que toute nouvelle hausse dépendra de plus en plus non seulement de l’expansion des marchés de l’IA et de l’EDA, mais aussi de la capacité de cette croissance à se traduire par une accélération de la croissance du bénéfice par action et par une dynamique plus forte dans le segment Design IP. Concrètement, le marché considère de plus en plus Synopsys non seulement comme un fournisseur de logiciels stable pour l’industrie des semi-conducteurs, mais aussi comme l’un des bénéficiaires structurels potentiels de la prochaine phase de l’essor de l’IA. Cela accroît à la fois le potentiel de hausse et la sensibilité du titre à toute déception en matière de résultats.
Graphique de l’action Synopsys (SNPS.US), intervalle D1
Malgré l’optimisme des analystes, l’action trade toujours en dessous de la moyenne mobile exponentielle à 200 jours (EMA200), représentée par la ligne rouge, bien que la cassure observée aujourd’hui l’ait ramenée vers ce niveau de résistance clé. Le plus haut historique se situe aux alentours de 630 dollars par action, ce qui signifie que le titre devrait progresser d’environ 50 % par rapport à ses niveaux actuels pour atteindre un nouveau plus haut historique.
Source: xStation5

Microsoft fait de Copilot un moteur de revenus pour l'IA


S&P 500 et Nasdaq 100 : une ouverture positive se dessine

Action Alten : croissance au premier semestre 2026

CAC 40 : les banques et la technologie soutiennent la séance
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."