

- Le platine s'échange à 1 700 USD l'once, après un fort recul par rapport à son plus haut de janvier, qui avoisinait les 3 000 USD.
- Le World Platinum Investment Council prévoit un excédent de 265 000 onces en 2026, principalement dû aux sorties de fonds des ETF.
- La production minière sud-africaine reste freinée par le vieillissement des infrastructures et un sous-investissement structurel.
- La publication de données d'inflation américaines en baisse atténue les anticipations de nouvelles hausses des taux de la Réserve fédérale et soutient les cours des métaux précieux.
- Les indicateurs techniques restent baissiers tandis que le cours teste la zone de soutien clé des 1 700 USD.
Le platine s'échange actuellement à 1 699 dollars l'once, bien qu'au cours de la remontée de janvier, il ait frôlé les 3 000 dollars, dépassant ainsi ses précédents sommets historiques. Le platine affiche actuellement une baisse de plus de 3 % par rapport à la semaine précédente, de 2,5 % par rapport au mois dernier et de 20,5 % depuis le début de l'année, même s'il reste en hausse d'environ 8,5 % sur les douze derniers mois. Il se situe à environ 42 % du record de janvier, établi à 2 923,70 dollars. Cette comparaison illustre bien la nature de ce marché : une forte hausse en début d’année, suivie d’un recul tout aussi marqué des gains. Cela montre que les mouvements antérieurs étaient principalement motivés par la spéculation et l’espoir d’un changement des fondamentaux, qui finissent par se retourner contre le métal à l’heure actuelle.
Le changement fondamental le plus important concerne la révision du bilan. Le World Platinum Investment Council prévoit un excédent de 265 000 onces pour 2026, contre un déficit de 297 000 onces prévu à peine un trimestre plus tôt. Un écart de plus de 560 000 onces en trois mois est significatif pour un marché de cette taille. Cela marquerait le premier excédent annuel depuis 2022, après trois années de déficits.
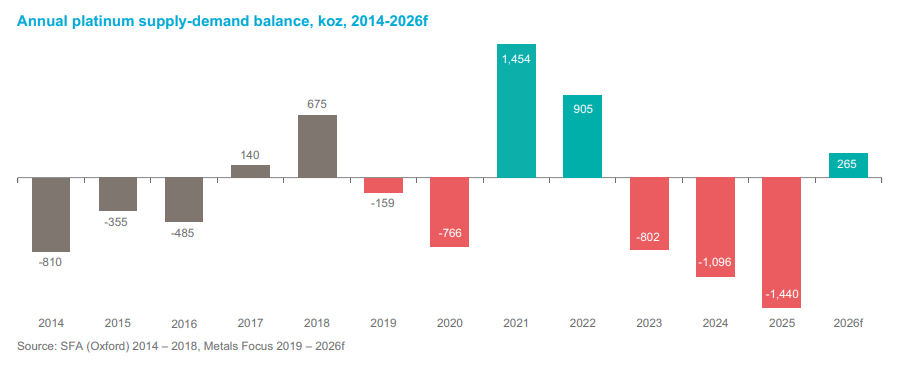
Qu’est-ce qui a réellement changé ?
Contrairement à ce que l’on pourrait croire, ce n’est pas une question d’offre. La production minière devrait rester pratiquement stable, à 5 551 000 onces, contre 5 561 000 onces l’année précédente. Le recyclage progresse de 8 %, ce qui se traduit par une hausse de 2 % de l’offre totale. C’est négligeable.
Toute l’évolution réside du côté de la demande, qui devrait reculer de 18 %. Celle-ci se compose de trois éléments aux caractéristiques très distinctes.
- Les investissements ont opéré un revirement complet de 180 degrés. D’un afflux de 1,15 million d’onces en 2025 à une sortie de 83 000 onces en 2026. À eux seuls, les ETF devraient perdre 389 000 onces après avoir enregistré un gain de 200 000 onces l’année précédente. Il s’agit du principal facteur à l’origine de cette révision et, simultanément, de son point faible en tant que prévision, comme nous le verrons ci-dessous.
- La joaillerie recule de 15 % pour s’établir à 1 883 000 onces, la Chine enregistrant une baisse de 32 % en glissement annuel au deuxième trimestre. Une réaction classique face à des prix élevés.
- Le secteur automobile recule de 4 % pour s’établir à 2 904 000 onces. L’adoption des véhicules électriques, plus lente que prévu, favorise paradoxalement la demande de catalyseurs à court terme, mais la tendance structurelle reste inchangée.
- La seule catégorie en croissance est celle de l’industrie : en hausse de 5 % à 2 385 000 onces. Le verre rebondit de 23 %, le secteur électrique de 19 % et les piles à combustible de 8 %.
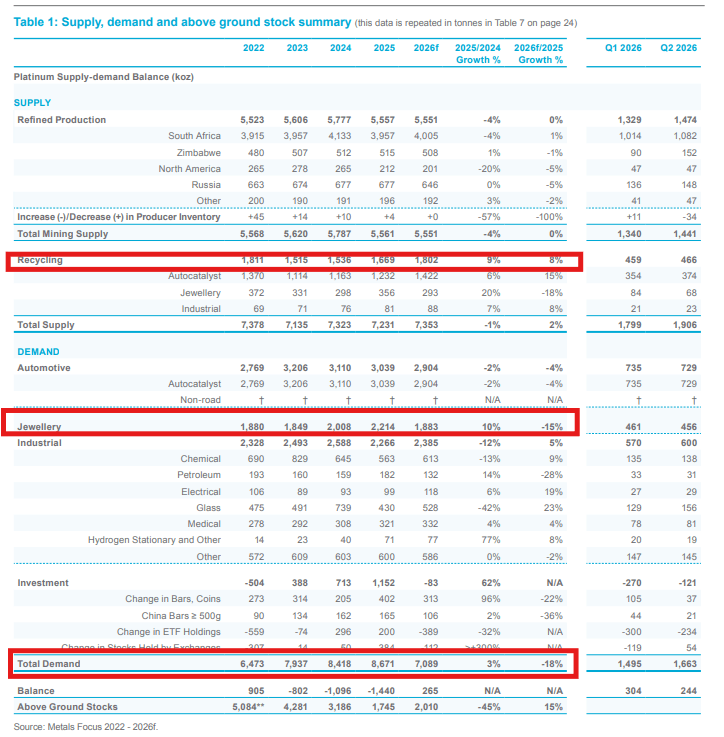
La demande en 2026 devrait reculer de près d’un cinquième. Source : WPIC
Cet excédent est-il moins dangereux qu’il n’y paraît ?
Cela nous amène à un détail que l’on oublie facilement à la lecture des chiffres globaux. Le WPIC lui-même note dans son dernier rapport que le marché pourrait en réalité revenir à un déficit au second semestre, la pression à la vente exercée par les ETF ayant atteint son apogée. En d’autres termes, l’intégralité de l’excédent s’est produite au premier semestre et résulte d’une liquidation ponctuelle de positions sur papier plutôt que d’un déséquilibre physique durable. Le rebond manifeste du secteur du verre est notable, même si, historiquement, de telles reprises ont souvent été ponctuelles.
Un point mérite d’être souligné. Le métal vendu par un fonds ne disparaît pas ; il revient sur le marché et augmente l’offre disponible à ce moment-là. Cependant, cette même once peut revenir au fonds lorsque le sentiment des investisseurs s’inverse. Un excédent alimenté par les sorties de capitaux des ETF est, par définition, réversible, contrairement à un excédent provenant d’une nouvelle mine.
Cette observation est corroborée par les niveaux des stocks hors sol. Après trois années de déficits, ceux-ci sont tombés à environ 2 010 000 onces, ce qui correspond à peu près à quatorze semaines de demande. Même en tenant compte de l’excédent de cette année, la marge de sécurité reste mince.
Du côté de l’offre structurelle, rien ne s’améliore. L’Afrique du Sud représente environ 72 % de la production minière mondiale, et sa production est inférieure de 26 % à son pic de 5,3 millions d’onces atteint en 2006. Les raisons sont bien connues et difficiles à inverser : vieillissement des mines, hausse des coûts et années de sous-investissement. De nouvelles sources d’approvisionnement existent, mais elles sont lointaines. Le projet Karo au Zimbabwe, pour lequel Tharisa a levé 294 millions de dollars, ne démarrera qu’au quatrième trimestre 2027 avec une production de 226 000 onces lors de la première phase.
Le véritable problème, ce sont les taux d’intérêt
L’équilibre physique est important, mais il est secondaire pour l’instant. Le prix est dicté par le coût d’opportunité.
Le rendement des bons du Trésor américain à 10 ans s'établit à 5,24 %, proche de ses plus hauts niveaux depuis 2007. La Fed a relevé ses taux en septembre pour la première fois en trois ans, et le marché anticipait une probabilité de 68 % d'une nouvelle hausse en octobre et de 95 % en décembre. Pour un actif ne générant pas de rendement, il s'agit d'un environnement punitif.
Cependant, les données d’aujourd’hui sur l’inflation PCE du mois d’août se sont révélées nettement inférieures aux attentes : l’inflation sous-jacente s’est établie à 3,0 % contre 3,3 % prévu, et à 0,2 % en glissement mensuel contre 0,3 %. La probabilité d’une hausse des taux en octobre est passée de 64 % à 34 % en l’espace d’une semaine, le dollar américain s’est affaibli, les rendements ont baissé de 4 à 5 points de base et l’or a bénéficié d’un soutien. Cela est directement favorable au platine et implique que les valorisations fondées sur une probabilité de 95 % d’une hausse en décembre doivent être réévaluées.
Parallèlement, la baisse des cours du pétrole, suite à l’amélioration des flux dans le détroit d’Ormuz, allège quelque peu la pression inflationniste, ce qui va dans le même sens.
Il convient de rappeler que si le marché s’éloigne des préoccupations liées à la politique monétaire pour se concentrer sur les questions budgétaires américaines — ce qui pourrait repousser l’or au-dessus des 5 000 dollars —, le platine pourrait également réagir positivement à de tels développements.
Valorisations et positionnement
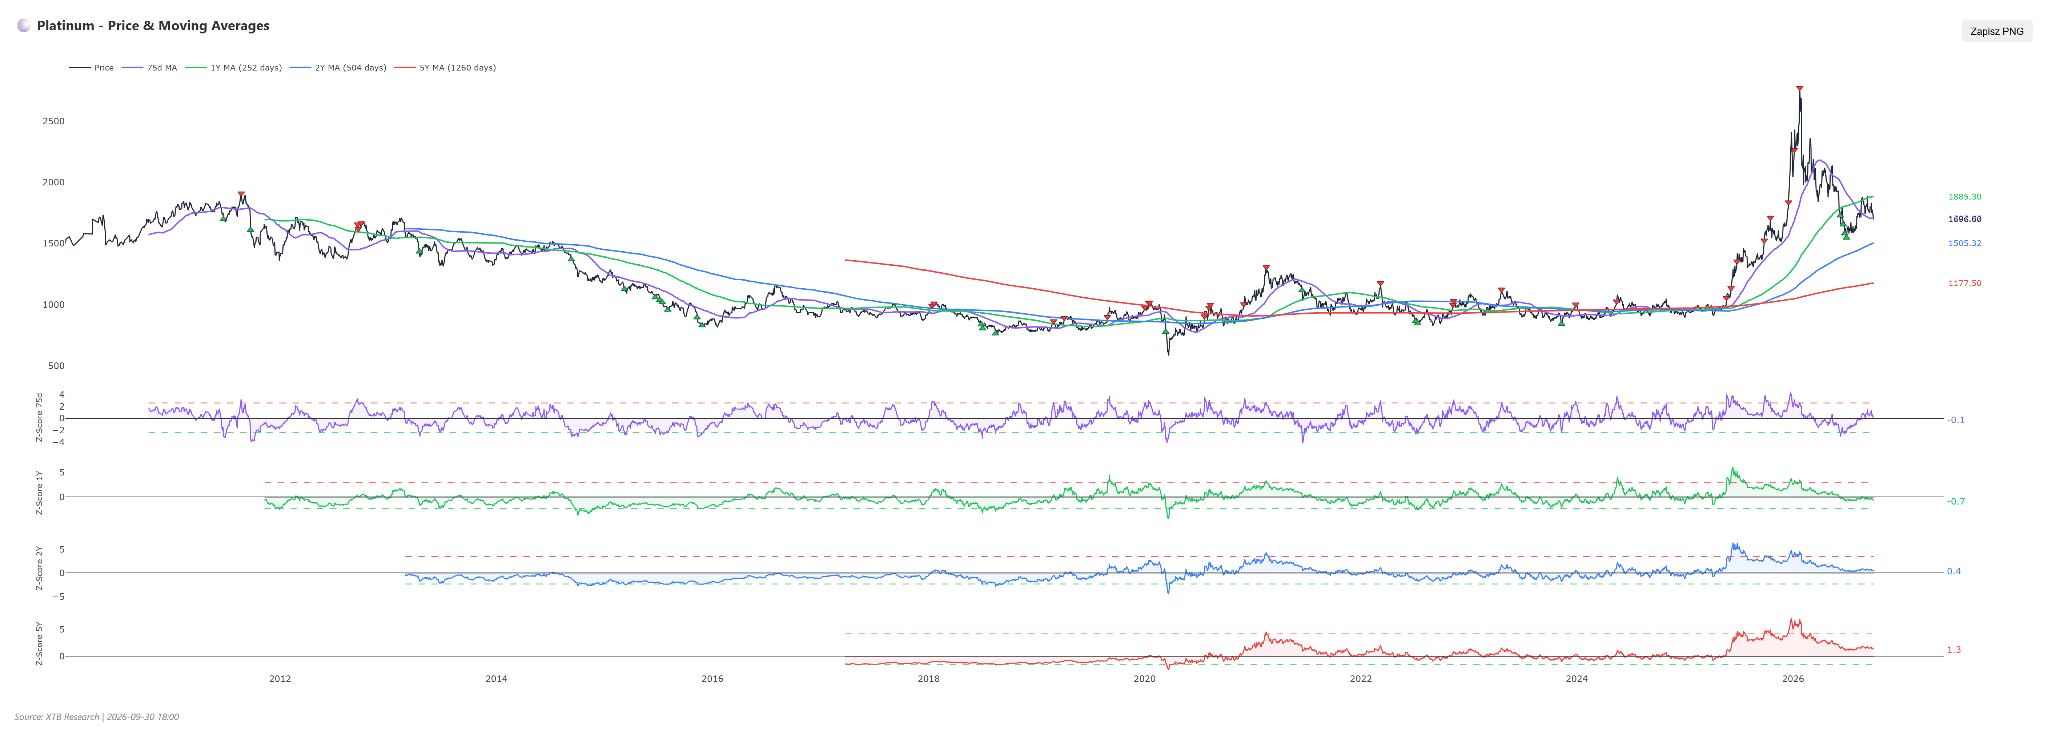
Le score Z à 1 an s’établit à -0,72, celui à 2 ans à +0,42 et celui à 5 ans à +1,32. À court terme, le platine est bon marché par rapport à son historique ; sur une période plus longue, il reste au-dessus de la moyenne. L’indicateur à 5 ans montre une réduction systématique de la prime : 2,36 il y a six mois, 1,09 il y a un trimestre, un rebond à 1,63 il y a un mois, et désormais 1,32.
Les positions spéculatives, selon les données de la CFTC au 22 septembre, affichent une position longue nette de 15 366 contrats, un score Z de -0,37 et se situent au 64,4e centile de la distribution historique. La part des positions longues dans le portefeuille spéculatif s'élève à 69,9 %, avec une variation hebdomadaire de seulement +146 contrats.
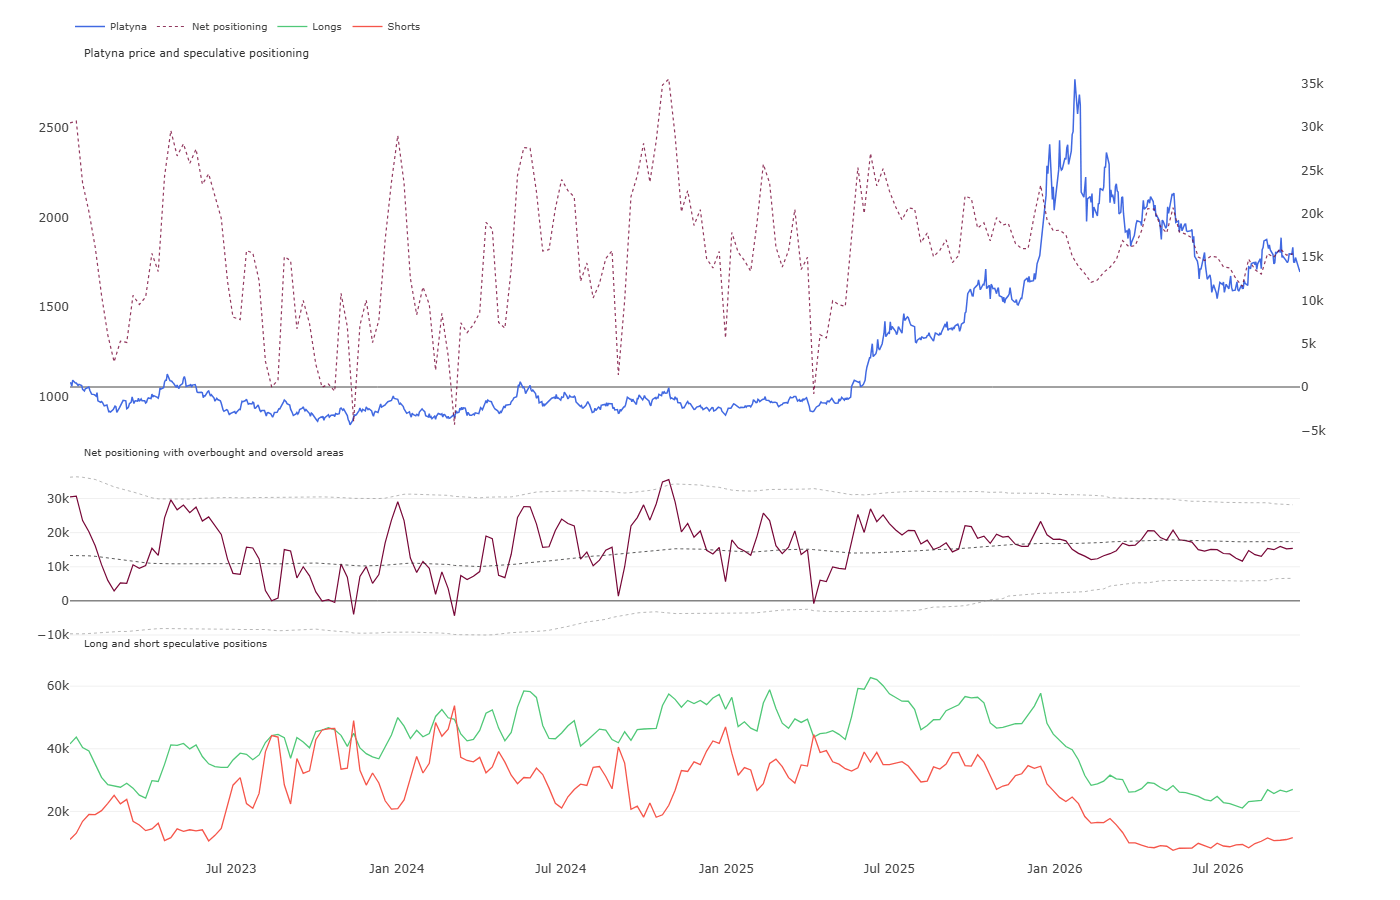
Cette combinaison met clairement en évidence un fait : les fonds ne sont ni surchargés de positions longues, ni en train de constituer de manière agressive des positions courtes. Ils se contentent de rester en retrait. D’une part, cela limite le risque d’une liquidation en cascade, car il y a peu d’actifs à liquider à grande échelle. D’autre part, il n’y a pas de catalyseur susceptible de déclencher un « short squeeze » qui favoriserait une reprise rapide.
Contexte technique
Le RSI, à 37 points, s’approche de la zone de survente sans toutefois l’atteindre, et ne génère pas de signal de retournement. Les alignements du MACD et des moyennes mobiles restent baissiers. Le cours se situe à 3,13 % en dessous de sa moyenne mobile à 50 jours.
Le graphique journalier apporte un éclairage essentiel. Le niveau actuel de 1 700 n’est pas seulement un chiffre rond ; il représente une zone de consolidation datant de novembre et décembre 2025, antérieure à la flambée qui a conduit au record de janvier. Le cours est revenu exactement au point de départ de ce mouvement. De tels niveaux sont rarement franchis dès la première tentative, mais leur perte serait significative, car il n’existe aucune structure de soutien issue de l’année écoulée en dessous, jusqu’à la zone des 1 550.
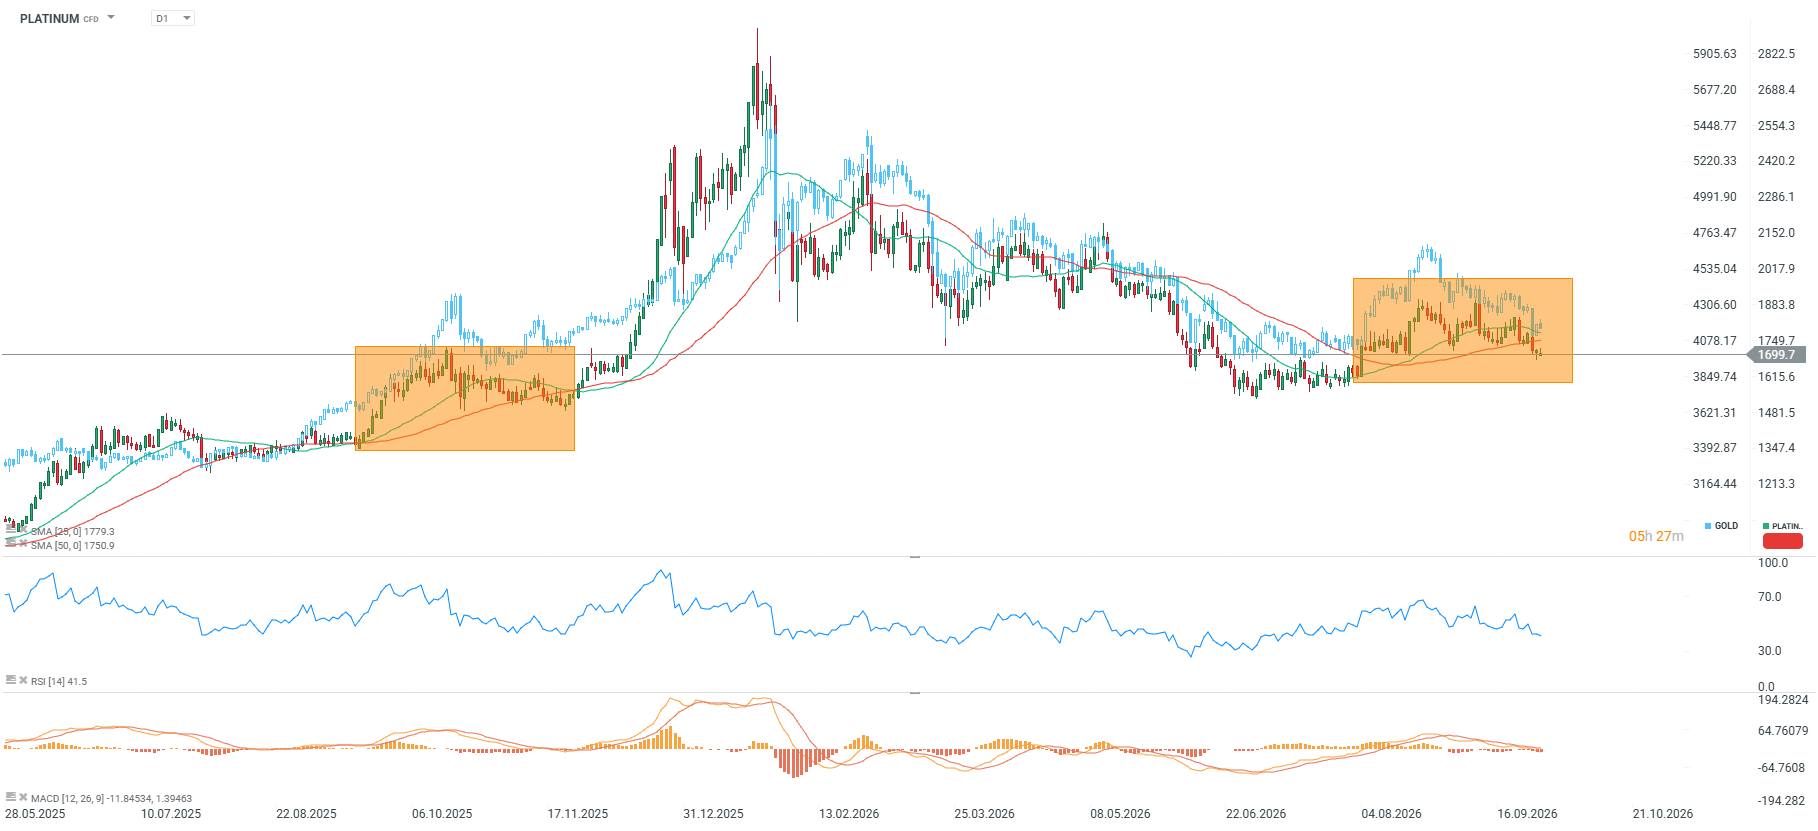
Depuis le plus bas atteint en juin, l'évolution du marché se présente comme suit : le marché a atteint un plus bas proche de 1 530, a rebondi à 1 930 en août, puis a formé une série de sommets de plus en plus bas (autour de 1 930, puis de 1 910), et teste actuellement le bas de cette fourchette. Il s'agit d'un schéma de distribution classique, et tant qu'il n'y aura pas de cassure à la hausse, l'avantage restera du côté de l'offre.
Scénario baissier, actuellement privilégié. Le maintien des rendements à 10 ans près de 5,24 % ou au-delà, combiné à la concrétisation de l’excédent prévu, pousse les cours sous les 1 660, puis vers les 1 620. Ce scénario est corroboré par le MACD, les configurations des moyennes mobiles et la succession de sommets de plus en plus bas observée depuis août.
Scénario haussier. Il nécessite un franchissement durable au-dessus de 1 700, confirmé par une clôture journalière, idéalement alimenté par des anticipations d’une nouvelle politique accommodante de la Fed et par des rendements tombant sous la barre des 5,00 %. La reconquête de la moyenne mobile à 50 jours ouvre la voie vers 1 750, tandis qu’un franchissement de 1 820 invaliderait la séquence de tendance baissière observée entre août et septembre.
Conclusions
Le platine se trouve dans une situation inhabituelle : les fondamentaux physiques sont nettement meilleurs que ne le suggèrent les chiffres officiels d’excédent — en grande partie grâce à l’arrêt des sorties de platine sous forme de contrats à terme —, parallèlement à des contraintes structurelles d’offre en Afrique du Sud et à des stocks réduits. Cependant, les taux d’intérêt et la vigueur du dollar pèsent lourdement sur les cours.
Ce deuxième facteur défavorable commence à s’atténuer. Si les données d’inflation américaines plus modérées se confirment et que la Fed renonce à une hausse des taux en décembre, le platine dispose d’une base fondamentale solide pour se redresser à partir d’un niveau de support technique. En attendant confirmation, les perspectives techniques à court terme restent baissières.


BREAKING : La baisse des stocks de distillats favorise le rebond des cours du pétrole



Avant l'ouverture des marchés : l'IA stimule la hausse du Nikkei 225, les cours du pétrole reculent (30.09.26)

Le cacao recule de 4% 📉 Les stocks élevés pèsent-ils sur les prix ?
🚩 Le pétrole poursuit sa baisse
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."