


POET est une entreprise canadienne qui tente, avec des résultats mitigés, de s’imposer dans le secteur de la photonique, lequel a récemment pris de l’importance dans la « course à l’IA » en matière d’investissements.
À ce jour, POET affiche une capitalisation boursière d’environ 1,3 milliard de dollars américains, un chiffre d’affaires d’environ 1,7 million de dollars américains et une perte nette pouvant atteindre 75 millions de dollars américains.
Dans la plupart des cas, des entreprises comme POET resteraient en marge du marché, évoquées principalement dans le contexte d’un mécanisme de restructuration supposé imminent. Cependant, un ensemble de circonstances assez singulières a propulsé l’entreprise dans le panier des « actions mèmes », qui peuvent souvent servir de coussin amortissant la chute du cours par rapport aux fondamentaux de l’entreprise.
Quo vadis
À l’instar de nombreuses entreprises similaires, POET est entrée en bourse en 2020, a rapidement vu sa valorisation se multiplier, puis, après 2022, a perdu la majeure partie de sa valeur en réaction à la réévaluation du coût du capital.
La plupart des investisseurs qui connaissent le nom de l’entreprise en ont probablement entendu parler en avril ou mai 2026, lorsque des rumeurs d’un accord avec Marvell ont fait grimper la valorisation de l’entreprise de plusieurs centaines de pour cent.
Ces rumeurs se sont avérées fondées, mais une filiale de Marvell a résilié l’accord car le PDG n’avait pas respecté les clauses de confidentialité de l’accord entre les deux sociétés. Ce phénomène est d’autant plus intéressant que la réaction du PDG, à l’origine de la violation de la confidentialité, faisait suite à un rapport publié par le fonds de vente à découvert WolfPack Research.
Graphique du cours de POET (D1)
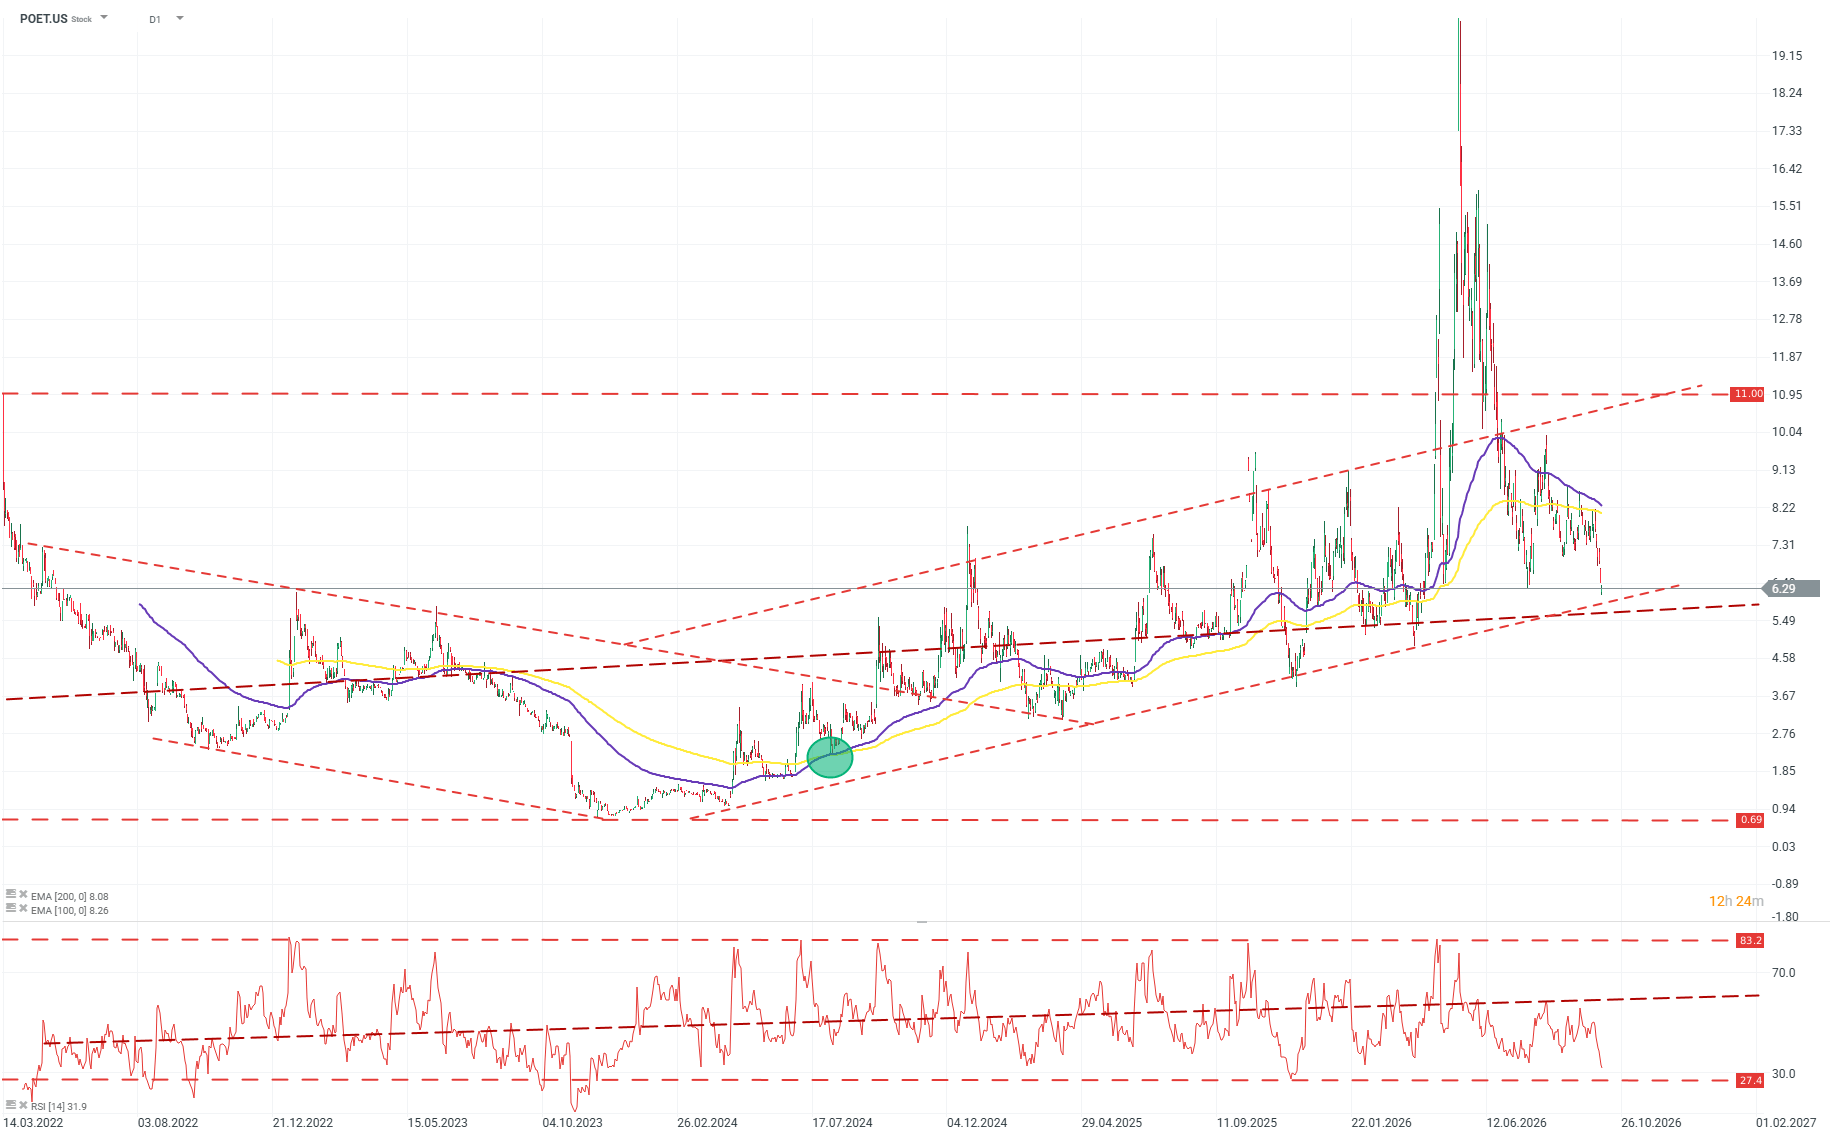
Plusieurs mois se sont écoulés depuis la « chute » du cours de l’action, passé d’environ 17 USD à ses niveaux actuels compris entre 9 et 6 USD, et le marché a eu le temps de se calmer et, souvent, d’oublier l’entreprise. Dans un mois, la société publiera ses résultats financiers du prochain trimestre, ce qui pourrait susciter un regain d’intérêt pour le titre. Source : xStation5
Les attentes ne sont pas particulièrement élevées, mais elles pourraient tout de même s’avérer difficiles à satisfaire pour l’entreprise. Le marché table sur une croissance du chiffre d’affaires en glissement annuel comprise entre 0,5 et 0,7 million de dollars, ainsi que sur une réduction des pertes à environ -0,05 par action.
POET se trouve dans une situation intéressante qui, malgré un tableau et des données financières plutôt sombres, n’est pas sans espoir. Compte tenu du niveau actuel de valorisation, le rapport opportunités/risques commence à paraître favorable.
WolfPack Research a reproché à l’entreprise de ne disposer d’aucune véritable plateforme de produits, soulignant par exemple le fait qu’elle ait changé à plusieurs reprises son domaine de spécialisation pour s’aligner sur ce qui, selon l’auteur, était alors « en vogue » auprès des investisseurs. Cependant, cette thèse ressemble davantage à une série d’erreurs cognitives qui s’empilent les unes sur les autres qu’à une analyse de grande qualité.
L’entreprise dispose d’une plateforme « Optical Interposer » opérationnelle, un écosystème de relais et de commutateurs optiques destinés à terme aux centres de données d’IA. Lorsque l’on analyse l’entreprise sous l’angle de ses produits, ses perspectives apparaissent bien plus optimistes que ne le suggèrent les chiffres actuels.
Le système commercialisé par POET est compact et offre de nombreuses possibilités de personnalisation du déploiement, ce qui en fait une solution très polyvalente et attractive dans de nombreuses applications plus ou moins de niche.
Cependant, le marché sur lequel l’entreprise opère pourrait s’avérer plus important que le produit lui-même. Bien que la concurrence sur ce marché soit redoutable, avec notamment Broadcom, Lumentum, Marvell et Coherent, il faut clairement souligner, comme Lumentum l’a récemment confirmé, que la demande en solutions photoniques dépasse actuellement l’offre d’environ un ordre de grandeur.
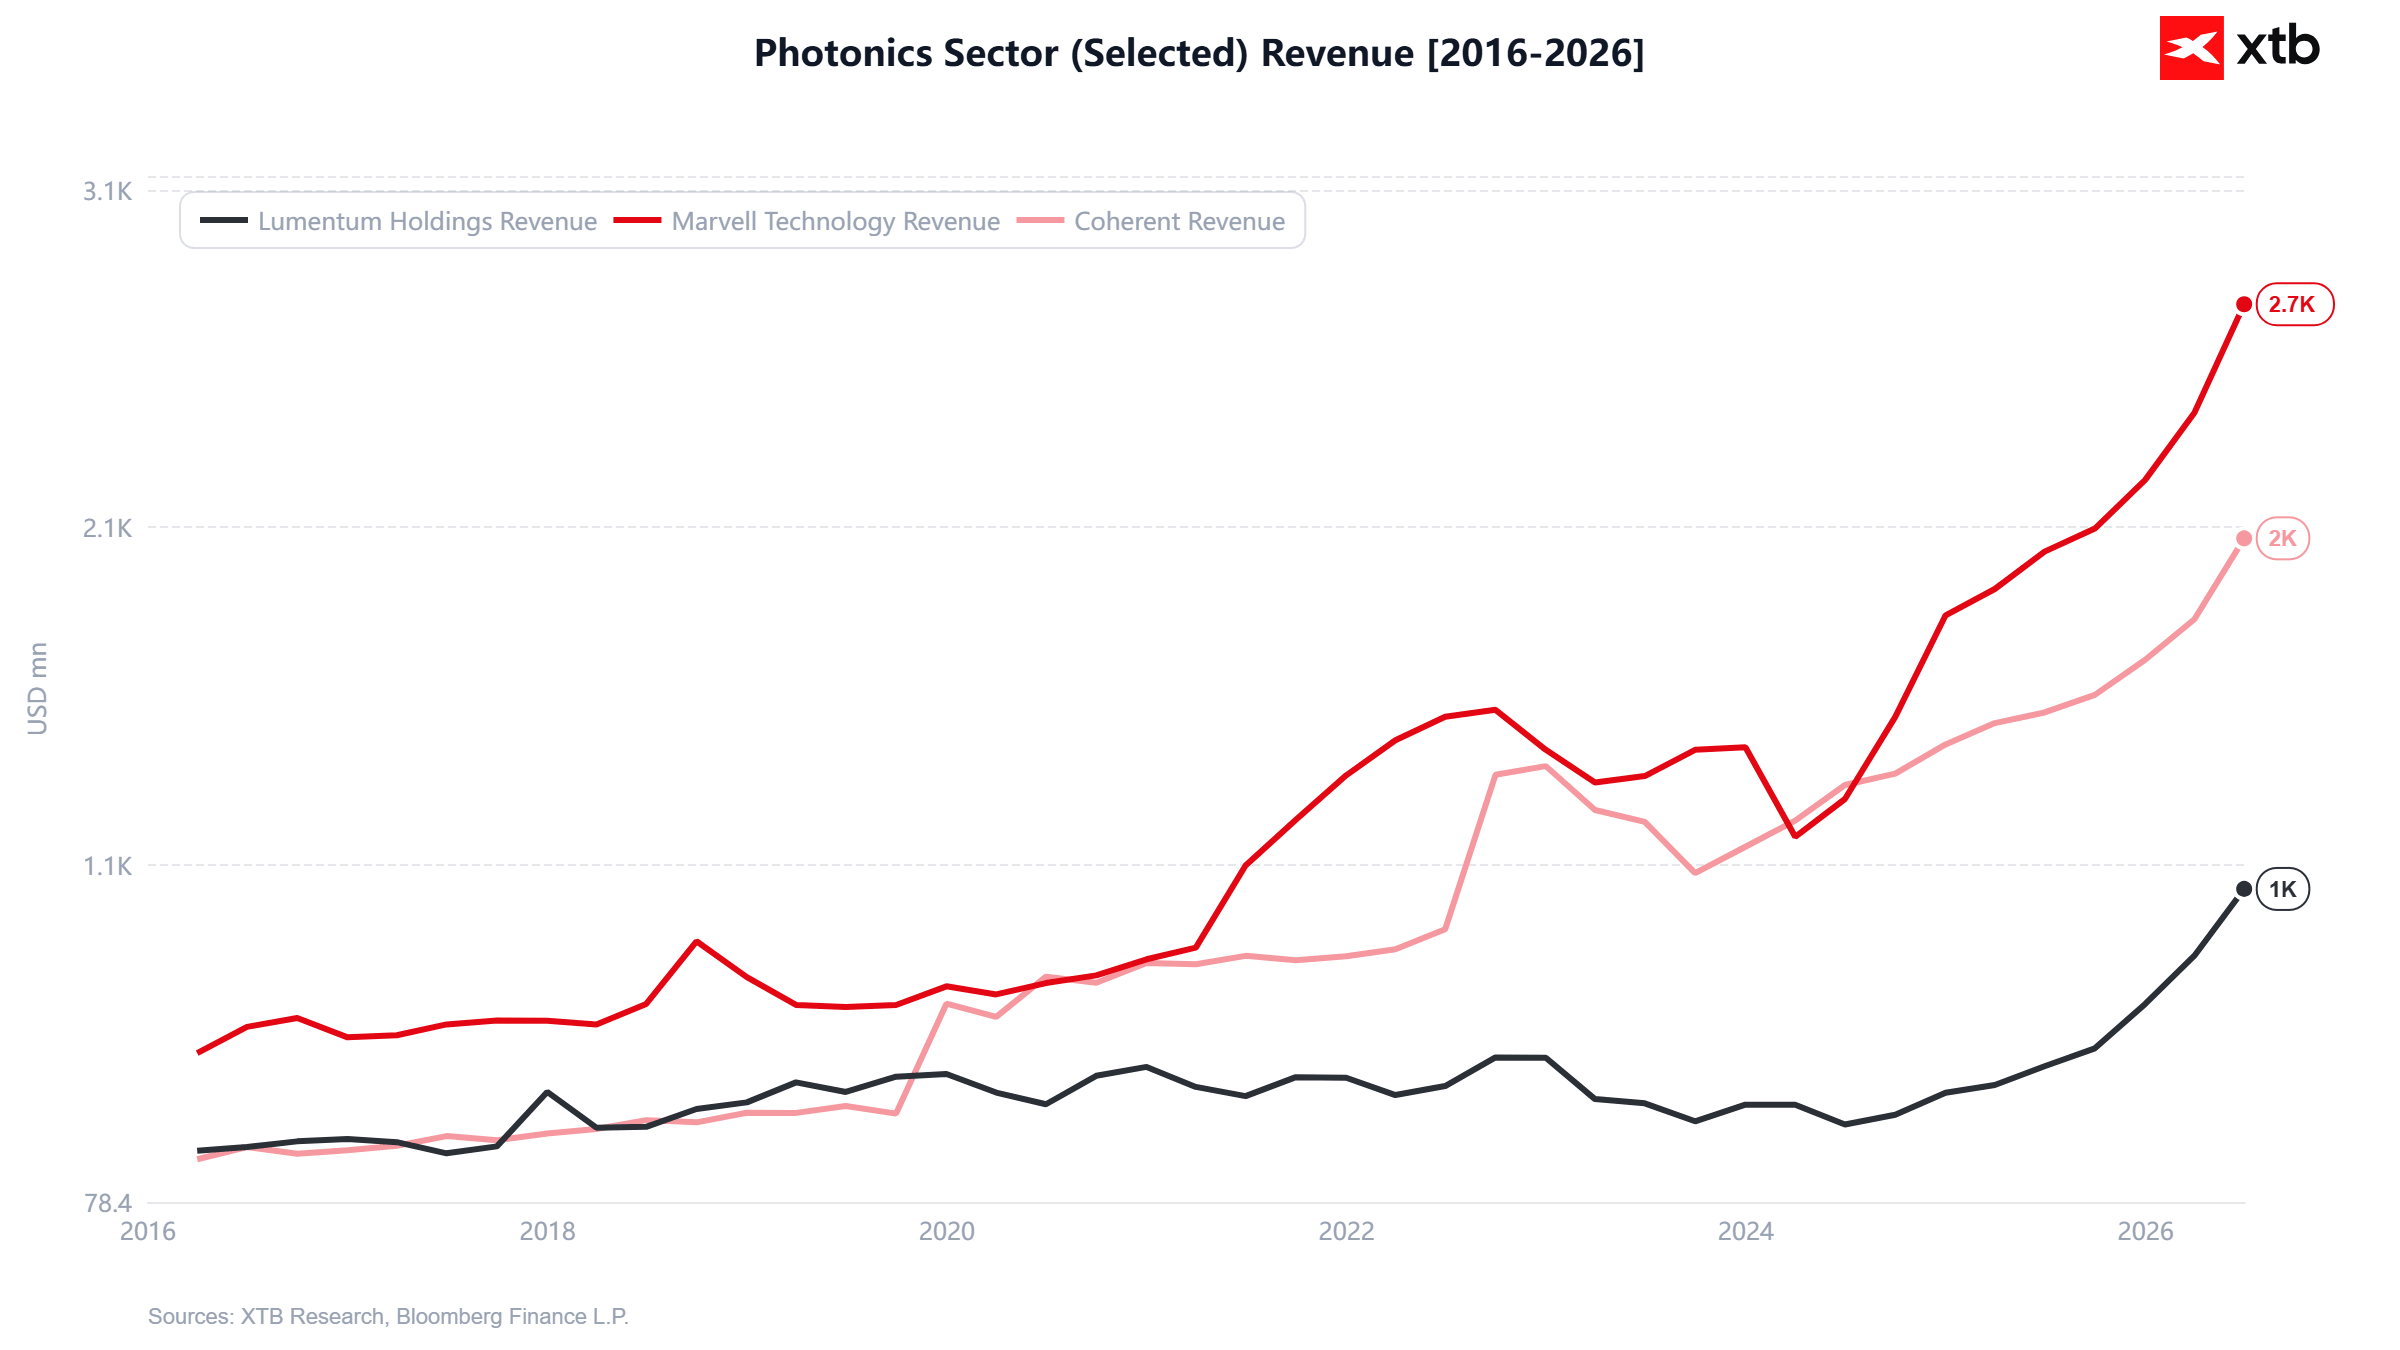
POET évolue en effet sur un marché et dans un secteur où le client a besoin de tout, et ce « pour hier ». Si POET parvient à diversifier sa clientèle, à gagner la confiance du secteur et à optimiser son rendement de production, l’objectif de la direction, à savoir un chiffre d’affaires d’environ 300 millions de dollars en 2028, ne semblerait pas particulièrement lointain. Sur la base d’un modèle d’actualisation des flux de trésorerie, un tel scénario justifierait non seulement la valorisation actuelle, mais aussi une hausse très significative du cours de l’action.
À surveiller
À chaque opportunité chez POET correspond actuellement au moins une menace. Les points clés à surveiller au cours des prochains trimestres seront les suivants :
- Chiffre d’affaires : comment l’entreprise s’en sort-elle en matière d’acquisition de clients, de fidélisation et de développement des relations existantes, ainsi que de gestion de son carnet de commandes ?
- Rendement : Atteindre le bon rendement de production pour les composants de pointe est un enjeu économique vital pour l’entreprise. Il s’agit de son plus grand défi technique, qui doit être relevé pour que le produit puisse dépasser le stade du prototype avancé.
- Financement : l’entreprise a enregistré des pertes de manière constante depuis pratiquement sa création. Cela n’est pas particulièrement surprenant pour les petites capitalisations technologiques, mais pour que la thèse d’investissement se concrétise, il est crucial de surveiller les réserves de capital de l’entreprise. Le risque est énorme, mais sa probabilité est faible. Le bilan de juin fait état de solides réserves financières et de ressources suffisantes pour poursuivre le développement. Il appartient à la direction de veiller à ce que cette situation perdure.



OUVERTURE US : La saison des résultats s'ouvre en beauté (13.10.2026)


🖥️Graphique du jour - US100 : L'effondrement du KOSPI est-il un avant-goût des difficultés à venir pour le Nasdaq ?



Avant l'ouverture : Effondrement du secteur technologique en Asie et politique monétaire restrictive des banques centrales dans le contexte d'un choc pétrolier (13.10.2026)


Avant l'ouverture : le prix du pétrole baisse malgré les attaques contre l'Arabie saoudite ; les marchés attendent l'IPC (12/10/2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."