



La saison des résultats du troisième trimestre 2026 met en évidence une forte croissance des bénéfices parmi les entreprises américaines, la dynamique des résultats s’orientant de plus en plus vers les plus petites valeurs de l’indice S&P 500. La forte proportion d’entreprises dépassant les attentes et l’amélioration des estimations de bénéfices dans la plupart des secteurs viennent étayer les perspectives fondamentales du marché, même si l’ampleur globale des surprises positives en matière de résultats reste relativement modeste.
- Au 30 octobre, 60 % des entreprises de l’indice S&P 500 avaient publié leurs résultats trimestriels. Parmi ces entreprises, 82 % ont dépassé les attentes en matière de bénéfice par action (BPA), tandis que 70 % ont dépassé les prévisions de chiffre d’affaires, ce qui indique que les surprises positives sur les résultats ont été relativement généralisées.
- Le taux de croissance combiné des bénéfices en glissement annuel pour le S&P 500 s’établit actuellement à 30,2 %. Ce chiffre combine les résultats réels des entreprises ayant déjà publié leurs comptes et les estimations consensuelles pour celles qui n’ont pas encore publié leurs résultats. S’il se maintenait, cela marquerait le troisième trimestre consécutif de croissance des bénéfices supérieure à 25 %.
- Le taux de croissance actuel des bénéfices est supérieur de 1,1 point de pourcentage aux 29,1 % attendus au 30 septembre. Huit secteurs affichent désormais une croissance des bénéfices supérieure à celle initialement prévue fin septembre, grâce à des surprises positives sur les résultats et à des révisions à la hausse des estimations de bénéfice par action.
- Parmi les 47 entreprises ayant publié des prévisions de bénéfice par action pour le quatrième trimestre, 28 ont présenté des prévisions supérieures aux attentes des analystes, tandis que 19 ont publié des prévisions inférieures au consensus. Ce solde positif est un signal encourageant pour le trimestre à venir, même s’il ne représente encore qu’une part relativement faible de l’indice.
- Le S&P 500 se négocie actuellement à 18,7 fois les bénéfices attendus pour les 12 prochains mois, contre une moyenne sur cinq ans de 19,8 et une moyenne sur dix ans de 19,1. Les valorisations se situent donc en dessous de ces deux références historiques, même si la décote par rapport à la moyenne sur dix ans n’est que d’environ 2,1 %.
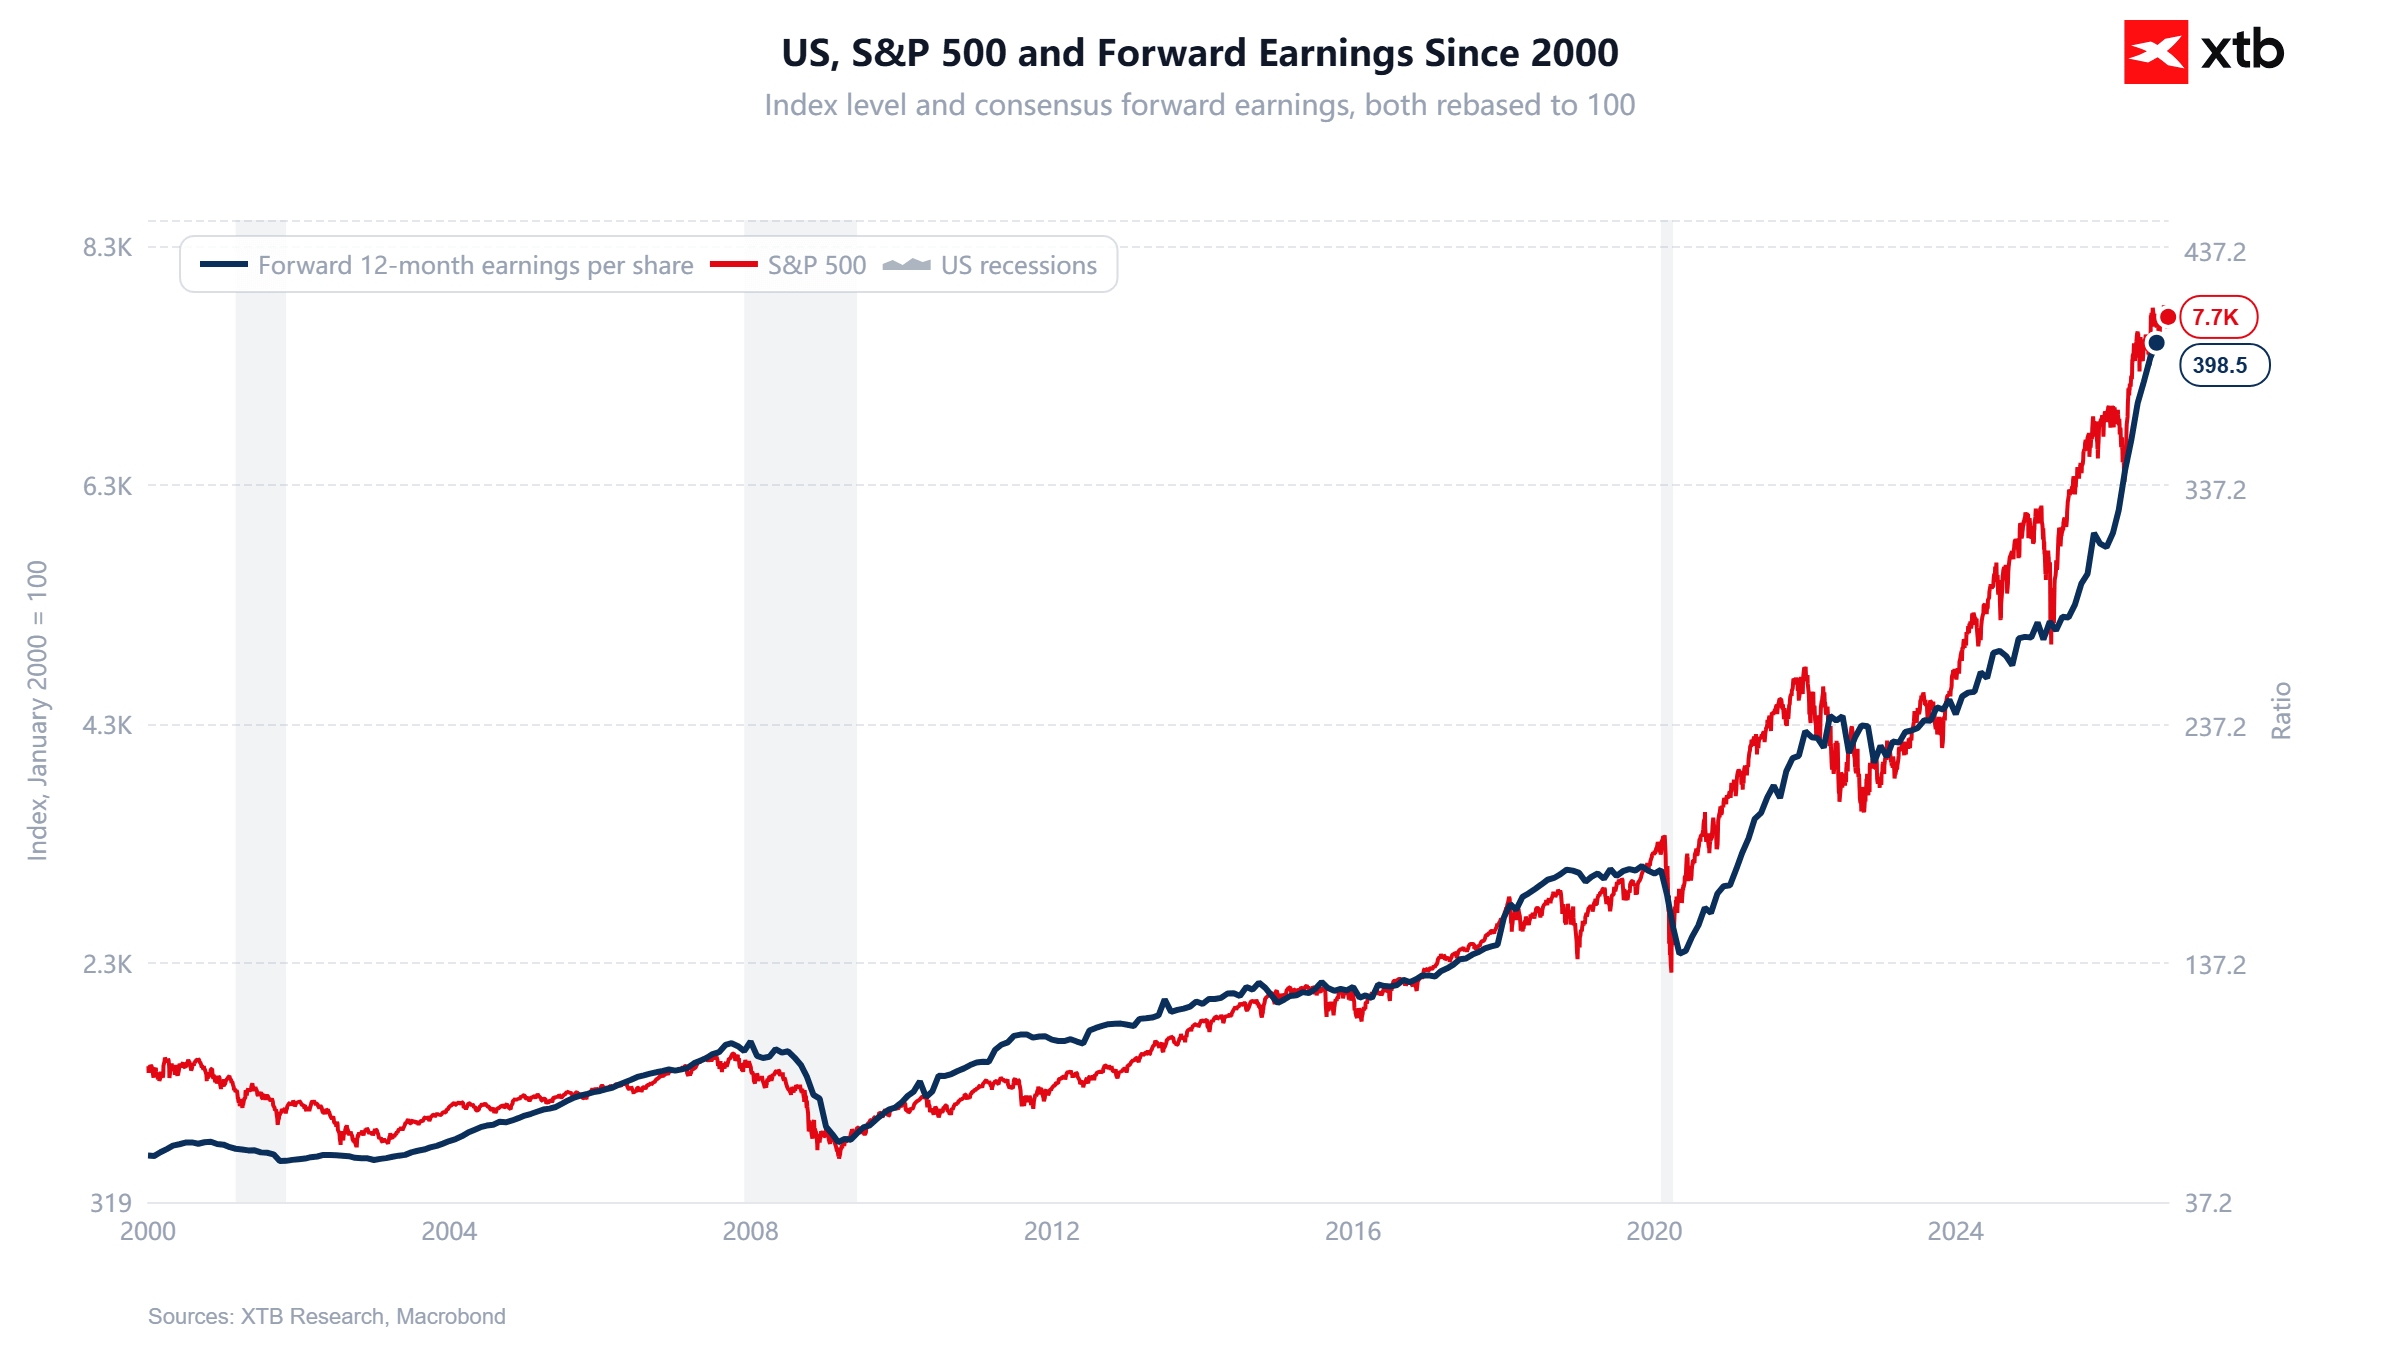
Sur le long terme, le S&P 500 a affiché une forte corrélation avec les bénéfices attendus des entreprises, confirmant que la croissance des bénéfices reste l’un des moteurs fondamentaux des marchés haussiers de Wall Street. Depuis 2023, tant l’indice que le bénéfice par action (BPA) prévisionnel sur 12 mois ont connu une accélération significative, atteignant des niveaux historiquement élevés malgré des corrections périodiques et une volatilité élevée. Le S&P 500 se situe actuellement au-dessus du niveau suggéré par la relation historique entre les deux séries, ce qui souligne l’importance des valorisations et des anticipations des investisseurs tout en augmentant la sensibilité du marché à d’éventuelles révisions à la baisse des prévisions de bénéfices.
Source: XTB Research
Les « Magnificent Seven » perdent leur avantage en matière de croissance des bénéfices
Le changement le plus important concerne la relation entre les plus grandes entreprises technologiques et le reste de l’indice. Le taux de croissance combiné des bénéfices des « Magnificent Seven » au troisième trimestre a reculé, passant de 33,6 % – comme prévu le 30 septembre – à 22,6 %, tandis que celui des 493 autres entreprises est passé de 27,8 % à 32,6 %. Le reste de l’indice détient désormais un avantage de 10 points de pourcentage, ce qui témoigne d’un changement significatif dans la répartition de la croissance des bénéfices.
Cette différence est également visible lorsque l’on compare les résultats réels aux attentes du marché. Parmi les cinq entreprises des « Magnificent Seven » ayant déjà publié leurs résultats, seules deux ont dépassé les estimations consensuelles du BPA, tandis que leurs bénéfices cumulés se sont révélés inférieurs de 14,7 % aux prévisions. À titre de comparaison, la surprise globale sur les bénéfices pour l’ensemble des entreprises du S&P 500 ayant publié leurs résultats s’élève à +1,9 %. Il s’agit là d’une distinction importante : un pourcentage élevé de surprises positives sur les bénéfices ne se traduit pas nécessairement par un dépassement substantiel des prévisions globales, car les résultats décevants d’une poignée de grandes entreprises peuvent peser lourdement sur les résultats globaux de l’indice.
Si cette tendance se confirme jusqu’à la fin de la saison des résultats, les « Magnificent Seven » afficheront une croissance des bénéfices plus faible que celle des autres sociétés du S&P 500 pour la première fois depuis le quatrième trimestre 2022. Les estimations consensuelles pour le quatrième trimestre 2026 indiquent également un avantage pour les 493 autres sociétés, avec une croissance attendue des bénéfices de 30,8 %, contre 22,6 % pour les « Magnificent Seven ». Cela confirme l’idée selon laquelle la croissance des bénéfices se répartit de manière plus large sur l’ensemble du marché. Toutefois, au moment de la rédaction de ce rapport, Apple et NVIDIA n’avaient pas encore publié leurs résultats, ce qui pourrait encore modifier sensiblement la comparaison finale.
La qualité des bénéfices et les valorisations doivent-elles être réévaluées ?
La comparaison entre les deux groupes est compliquée par l’impact des éléments comptables inclus dans les résultats conformes aux principes comptables généralement admis (GAAP) d’Alphabet, d’Amazon et de Meta. Les résultats du troisième trimestre 2026 d’Alphabet ont été affectés par une perte de 8,7 milliards de dollars liée à des participations, tandis que Meta a enregistré une charge de 9,89 milliards de dollars liée à un règlement judiciaire. Amazon, quant à elle, est confrontée à une comparaison difficile d’une année sur l’autre, car ses résultats du troisième trimestre 2025 incluaient un gain avant impôts de 9,5 milliards de dollars provenant de son investissement dans Anthropic.
L’impact de ces éléments signifie que l’évaluation de la santé financière des plus grandes entreprises nécessite un examen distinct de leurs activités sous-jacentes, de leurs marges d’exploitation et de leur capacité à générer des flux de trésorerie. Une croissance plus faible des bénéfices publiés peut coexister avec une hausse du chiffre d’affaires et une amélioration des performances dans les principaux segments d’activité. Dans le même temps, les ajustements de résultats doivent être appliqués de manière cohérente : le fait d’exclure une charge extraordinaire des résultats ajustés n’élimine pas son importance économique pour les actionnaires.
La valorisation de l’indice S&P 500, inférieure aux moyennes historiques, apporte un certain soutien fondamental, mais la décote relativement faible par rapport à la moyenne sur dix ans affaiblit l’argument selon lequel le marché serait significativement sous-évalué. Le ratio cours/bénéfice prévisionnel reste tributaire des prévisions de bénéfices : des révisions à la baisse feraient grimper ce multiple même si les cours des actions restaient inchangés. Pour que le contexte actuel favorable aux bénéfices reste durable, les investisseurs auront besoin d’une confirmation que la croissance des bénéfices en dehors des « Magnificent Seven » se traduit par des améliorations récurrentes des performances opérationnelles et de la génération de trésorerie.
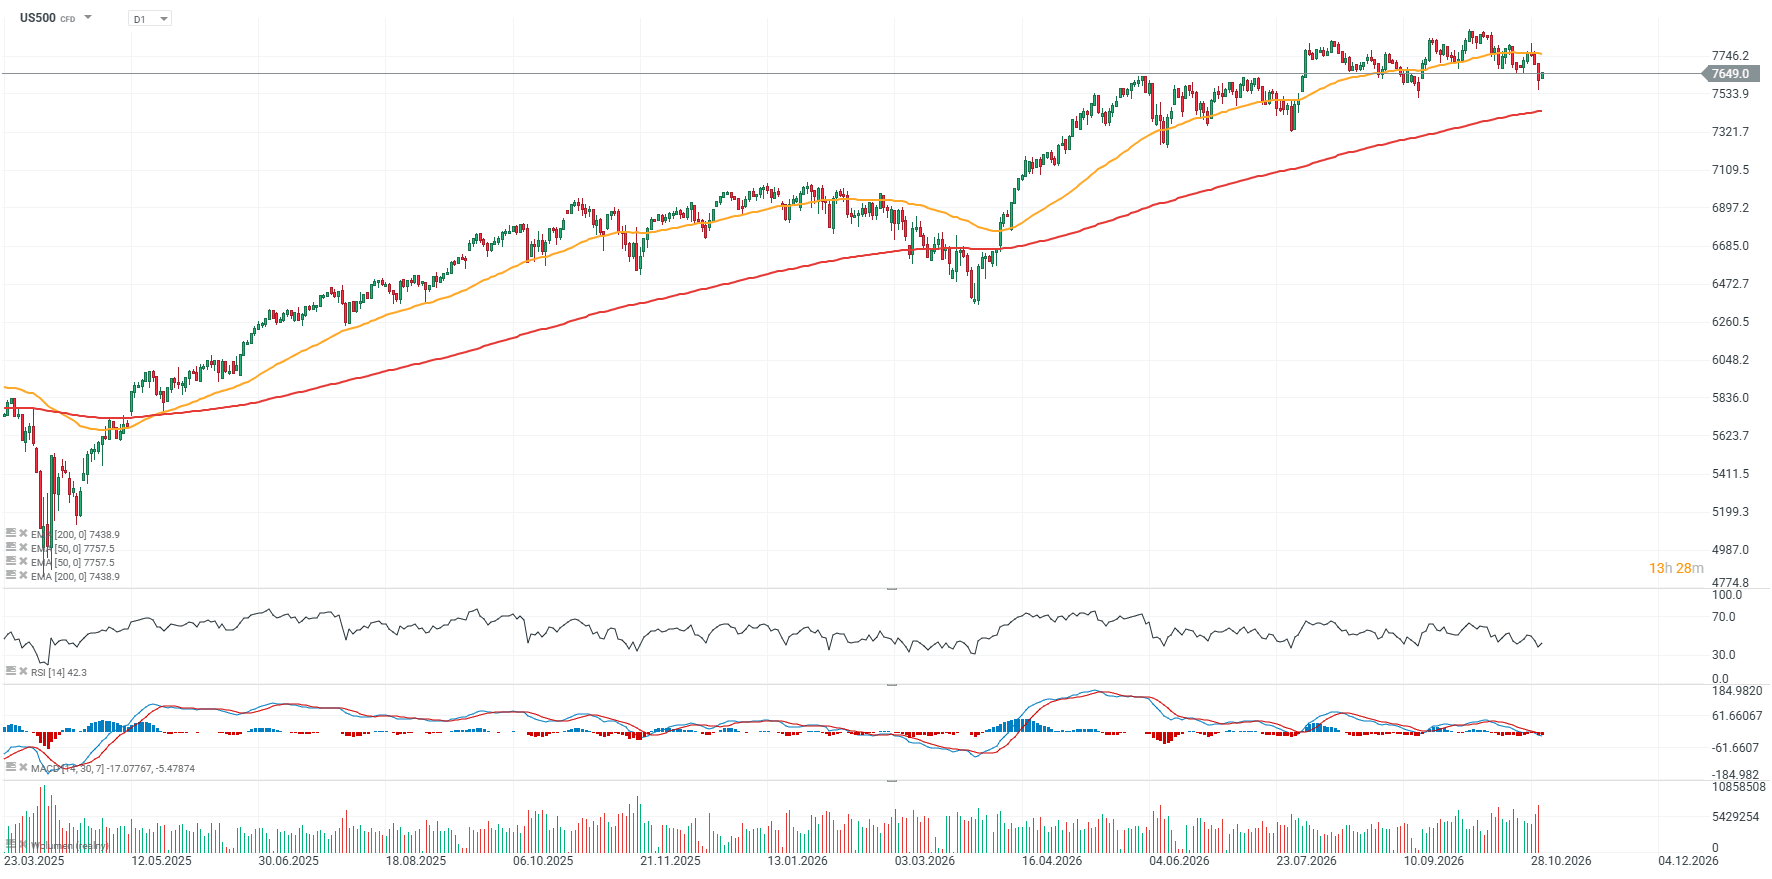
Graphique de l'US500 (D1)
Depuis la correction boursière du printemps dernier, les contrats à terme sur le S&P 500 sont passés sous leur moyenne mobile exponentielle à 50 jours (EMA50, ligne orange) à quatre reprises, ce qui signifie que la dernière baisse n'est pas particulièrement inhabituelle à cet égard. Le RSI a chuté à 42 mais reste largement au-dessus de la zone de survente. La zone des 7 500 points représente un important niveau de soutien, tandis que l’EMA50 (ligne orange), qui se situe actuellement autour de 7 750 points, agit comme un niveau de résistance significatif.
Source: XTB Research


S&P 500 et Nasdaq 100 : regain d'optimisme avant deux échéances importantes

CAC40 : Une hausse prudente avant les élections américaines
Marchés asiatiques : envolée à Séoul et repli du pétrole


Les trois marchés à surveiller cette semaine
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."