



La saison des résultats du troisième trimestre 2026 à Wall Street s'avère nettement meilleure que ce que le marché avait anticipé, même si l'ampleur des résultats supérieurs aux prévisions est restée relativement modeste, ce qui suggère que la barre avait déjà été placée assez haut pour ce trimestre. Avec 88 % des entreprises du S&P 500 ayant publié leurs résultats, tant l'ampleur des surprises positives que le rythme de croissance des bénéfices témoignent de la solidité des fondamentaux sous-jacents des entreprises américaines. Dans le même temps, les valorisations des indices ont sensiblement baissé par rapport aux moyennes pluriannuelles, améliorant ainsi le rapport entre la croissance des bénéfices et les multiples de valorisation.
- Selon FactSet, 84 % des entreprises du S&P 500 ayant publié leurs résultats du troisième trimestre ont dépassé les prévisions de bénéfice par action (BPA), tandis que 74 % ont surpris positivement en termes de chiffre d’affaires.
- La croissance des bénéfices de l’indice s’établit actuellement à 31,4 % en glissement annuel. Si ce niveau se maintient jusqu’à la fin de la saison des résultats, cela marquerait le troisième trimestre consécutif au cours duquel la croissance du BPA aurait dépassé 25 %.
- Pas plus tard que le 30 septembre, le marché tablait sur une croissance des bénéfices du troisième trimestre de 29,1 % en glissement annuel. Le chiffre actuel de 31,4 % représente donc une révision clairement à la hausse au cours de la saison des résultats.
- Les dix secteurs ayant publié leurs résultats affichent désormais tous une croissance des bénéfices plus forte que prévu fin septembre, ce qui reflète à la fois des révisions à la hausse du BPA et des résultats réels supérieurs aux attentes.
- Les perspectives pour le quatrième trimestre restent relativement favorables : 43 entreprises du S&P 500 ont publié des prévisions positives concernant leur BPA, tandis que 32 ont publié des prévisions négatives.
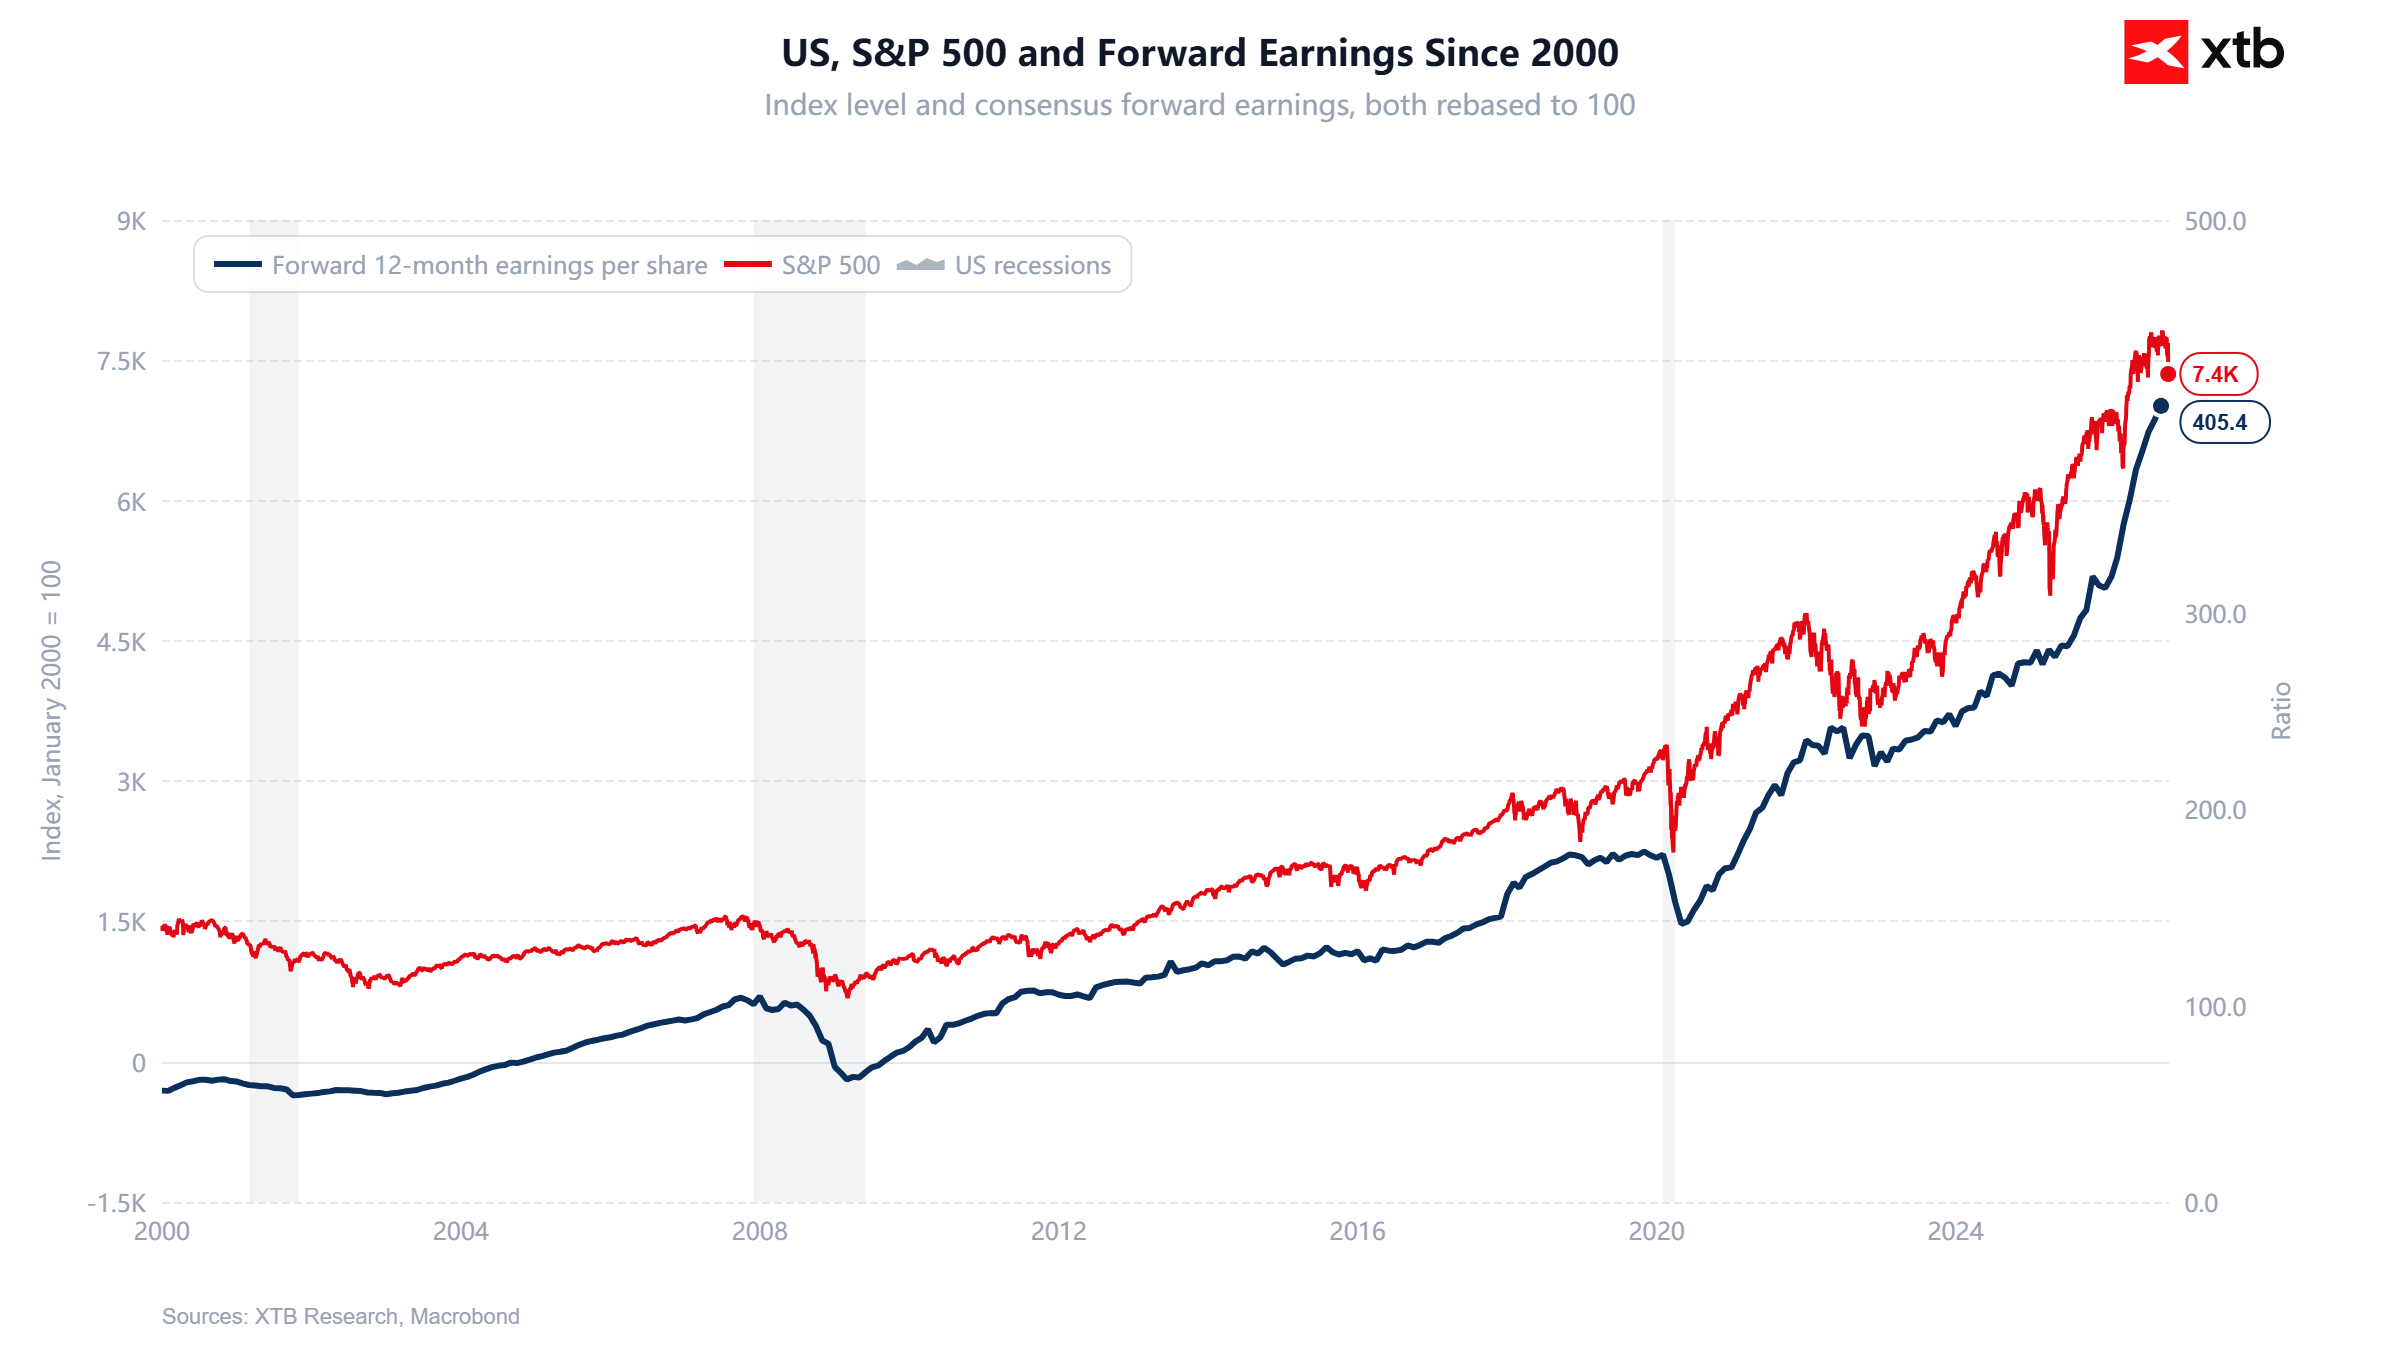
- Le ratio cours/bénéfice prévisionnel à 12 mois du S&P 500 s’établit actuellement à 17,7, soit un niveau inférieur à la moyenne sur 5 ans (19,8) et à la moyenne sur 10 ans (19,1).
- L’ampleur des surprises sur les bénéfices est toutefois moins impressionnante. Les bénéfices ne dépassent actuellement les prévisions que de 2,7 % en moyenne, contre une moyenne sur un an de 13,8 %, une moyenne sur cinq ans de 7,5 % et une moyenne sur dix ans de 8,0 %. Il s’agit du niveau le plus bas depuis le quatrième trimestre 2022. En revanche, l’écart entre les chiffres d’affaires publiés et les prévisions est supérieur à 2 % et se situe légèrement au-dessus des moyennes historiques à court et à long terme.
Source: XTB Research, Macrobond
La valorisation du S&P 500 tombe à son plus bas niveau depuis plus de trois ans
Le ratio cours/bénéfice prévisionnel sur 12 mois du S&P 500 est tombé à 17,7 le 5 novembre, son plus bas niveau depuis le 1er novembre 2023, où il s'établissait à 17,5. Ce multiple reste nettement inférieur à la moyenne sur 5 ans (19,8) et à la moyenne sur 10 ans (19,1), mais il reste supérieur aux moyennes à plus long terme, à savoir 17,6 sur 15 ans, 16,5 sur 20 ans et 16,4 sur 25 ans. Il convient de noter que le ratio cours/bénéfice prévisionnel du secteur des technologies de l’information se situe désormais à son plus bas niveau depuis le 23 mars 2020.
La principale cause de la baisse de ce multiple réside dans la très forte hausse des bénéfices attendus. Depuis fin 2025, le S&P 500 a progressé de 7,4 %, tandis que les estimations du bénéfice par action (BPA) prévisionnel sur 12 mois ont augmenté de pas moins de 33,6 %, ce qui signifie que le dénominateur du ratio cours/bénéfice a progressé beaucoup plus rapidement que le cours de l’indice. Au niveau sectoriel, les secteurs des technologies de l’information et de l’énergie se distinguent, leurs valorisations étant désormais inférieures même à leurs moyennes respectives sur 25 ans.
- Ratio cours/bénéfice prévisionnel du S&P 500 : 17,7 ; le niveau le plus bas des 25 dernières années était de 8,6 le 20 novembre 2008, tandis que le creux du marché baissier de 2022 se situait autour de 15
- Technologies de l’information : 17,3 contre une moyenne sur 25 ans de 20,0
- Énergie : 11,7 contre une moyenne sur 25 ans de 13,9
La saison des résultats du S&P 500 confirme une très forte croissance des bénéfices
Alors que 88 % des entreprises du S&P 500 ont publié leurs résultats du troisième trimestre 2026, la saison reste très solide en termes de croissance des bénéfices, même si l’ampleur des surprises positives est légèrement inférieure à celle des dernières années. 84 % des entreprises ont dépassé les prévisions de bénéfice par action (BPA), contre une moyenne sur cinq ans de 78 % et une moyenne sur dix ans de 77 %. La croissance des bénéfices de l’indice s’est élevée à 31,4 % en glissement annuel, contre 30,1 % une semaine plus tôt et 29,1 % prévus fin septembre. Si ce niveau se maintient, cela marquerait le troisième trimestre consécutif de croissance des bénéfices supérieure à 25 % et le huitième trimestre consécutif de croissance à deux chiffres.
Du côté du chiffre d’affaires, 74 % des entreprises ont dépassé les estimations, tandis que les chiffres d’affaires publiés sont en moyenne supérieurs de 2,1 % aux prévisions. La croissance combinée du chiffre d’affaires de l’indice a progressé à 14,3 % en glissement annuel, contre 13,6 % la semaine précédente et 12,2 % fin septembre. Les 11 secteurs affichent tous une croissance en glissement annuel tant au niveau du chiffre d’affaires que des bénéfices, les secteurs des technologies de l’information, de l’énergie et des services de communication arrivant en tête. Les analystes tablent actuellement sur une croissance du BPA de 28,4 % pour le quatrième trimestre et de 33,3 % pour l'ensemble de l'année 2026.
Les chiffres d'affaires dépassent également les attentes, tandis que l'ampleur des surprises reste solide
Du côté des chiffres d'affaires, la saison des résultats du troisième trimestre s'annonce également positive. 74 % des entreprises du S&P 500 affichent des ventes supérieures au consensus, tandis que 26 % se situent en deçà des attentes. La part des surprises positives en matière de chiffre d’affaires est inférieure à la moyenne sur un an (77 %), mais supérieure à la moyenne sur cinq ans (70 %) et à celle sur dix ans (68 %). Le secteur de l’énergie arrive en tête, avec 100 % des entreprises ayant publié leurs résultats dépassant les estimations de chiffre d’affaires, suivi par les technologies de l’information (93 %) et la santé (91 %). Le secteur des biens de consommation discrétionnaires est le plus faible, avec 54 % des entreprises dépassant le consensus.
L’ampleur des surprises en matière de chiffre d’affaires est également notable. Le chiffre d’affaires global des entreprises ayant publié leurs résultats est actuellement supérieur de 2,1 % aux attentes, ce qui correspond exactement à la moyenne sur un an et dépasse la moyenne sur cinq ans (1,8 %) ainsi que la moyenne sur dix ans (1,6 %). Contrairement au bénéfice par action (BPA), pour lequel l’ampleur des surprises positives s’est sensiblement affaiblie par rapport aux normes historiques, les chiffres d’affaires continuent de dépasser les attentes à un rythme au moins conforme à celui des dernières années. Cela suggère que la croissance des bénéfices du S&P 500 est soutenue non seulement par les marges et la maîtrise des coûts, mais aussi par une croissance du chiffre d’affaires qui reste solide.
La plupart des entreprises dépassent les estimations de BPA, mais l'ampleur de ces dépassements s'affaiblit
Alors que 88 % des entreprises du S&P 500 ont publié leurs résultats du troisième trimestre, 84 % d'entre elles ont affiché un BPA supérieur au consensus, 4 % ont publié des résultats conformes aux attentes et 12 % ont déçu. La part des surprises positives en matière de BPA reste donc supérieure à la moyenne sur un an (82 %), à la moyenne sur cinq ans (78 %) et à la moyenne sur dix ans (77 %). Le secteur de l’énergie arrive en tête avec 95 % des entreprises dépassant les estimations de BPA, suivi par celui des technologies de l’information (94 %) et celui de la santé (93 %). Le secteur des matériaux est le plus faible, avec 57 % des entreprises dépassant les attentes.
Le secteur de la santé a enregistré la plus forte surprise positive globale en matière de bénéfices, à +13,7 %, tandis que les services aux collectivités et l’énergie affichent tous deux +8,2 % et le secteur industriel +7,3 %. À l’autre extrémité du spectre, le secteur des services de communication affiche -24,6 %, plombé en partie par les résultats en baisse de Charter Communications, Meta Platforms et Alphabet.
Les géants de la tech perdent de leur élan par rapport au reste de l’indice, et les dépenses d’investissement (CAPEX) continuent d’augmenter
Les analystes ont relevé de 1,4 % leurs estimations de BPA pour le quatrième trimestre 2026 concernant le S&P 500. C’est le cinquième trimestre sur les six derniers au cours duquel les estimations ont augmenté au cours du premier mois du trimestre. Au cours des 20 dernières années, les estimations ont baissé en moyenne de 1,9 % au cours de la même période.
- Le secteur de l’énergie a enregistré la plus forte révision à la hausse des estimations de BPA, à +20,3 %, tandis que celui des biens de consommation de base a affiché la plus forte baisse, à -4 %.
- Le secteur des technologies de l’information a bénéficié de la deuxième plus forte révision à la hausse du BPA après celui de l’énergie, à +1,3 %.
- L’estimation du BPA pour l’ensemble du S&P 500 pour 2026 a augmenté de 0,6 % en octobre.
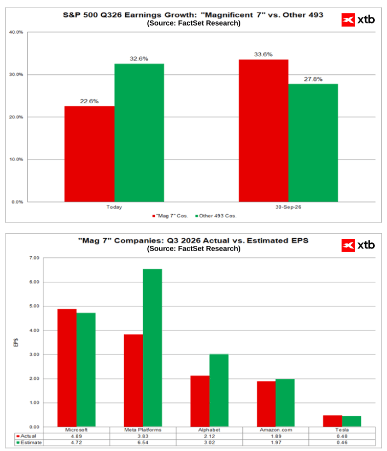
Les bénéfices des « Magnificent Seven » progressent de 22,6 % en glissement annuel au troisième trimestre 2026, contre 32,6 % pour les 493 autres entreprises de l’indice S&P 500. Pas plus tard que le 30 septembre, les prévisions s’établissaient respectivement à 33,6 % et 27,8 %. Le S&P 500 a récemment reculé, alors même que les prévisions de bénéfices des entreprises américaines ont continué de s’améliorer.
Les cinq plus grands hyperscalers ont augmenté leurs dépenses d’investissement trimestrielles, confirmant que la course à la mise en place d’infrastructures d’IA continue de s’accélérer malgré la hausse des coûts. Oracle et Amazon ont affiché les hausses les plus fortes à la suite de la publication de leurs derniers résultats, tandis qu’Alphabet, Meta et Microsoft ont maintenu un rythme de croissance plus modéré, bien que toujours à deux chiffres.
Source: XTB Research, FactSet
Graphique de l'US500 (D1)
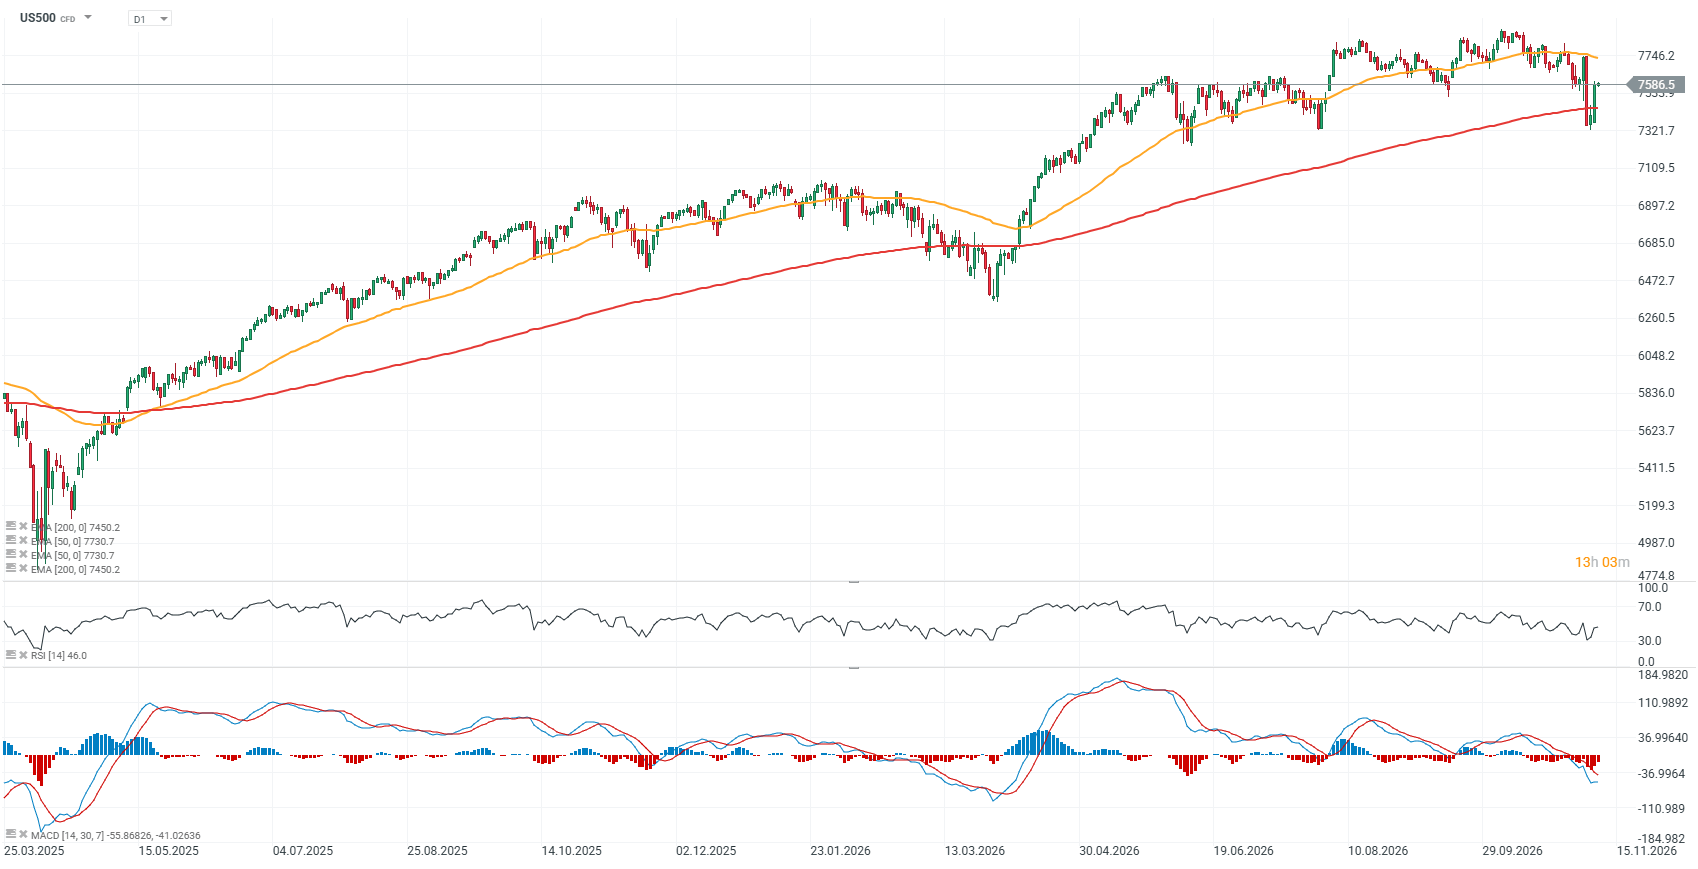
Les contrats à terme sur l'US500 ont connu un rebond en forme de V, une configuration souvent observée après des vagues de ventes massives. Plus de la moitié de la baisse enregistrée jeudi dernier a déjà été effacée, tandis que l’indice a défendu la moyenne mobile exponentielle (EMA) à 200 jours, représentée par la ligne rouge. Cette moyenne fait désormais office de niveau de soutien important autour de 7 450 points, tandis que les réactions précédentes des cours près de 7 300 points constituent une autre zone de soutien importante du point de vue de l’évolution des cours.
Pour l’indice, l’essentiel est désormais de rester au-dessus de la moyenne mobile exponentielle à 200 jours et de remonter au-dessus des 7 750 points, qui constituent la principale zone de résistance. Des chiffres d’inflation en baisse et des cours du pétrole plus faibles pourraient soutenir une nouvelle hausse, tandis que l’incertitude autour du secteur de l’IA pourrait s’intensifier si les cours du brut repassaient au-dessus de 100 dollars le baril et si les rendements des bons du Trésor restaient élevés dans un contexte macroéconomique plus inflationniste.
 Source: xStation5



Avant l'ouverture : rebond du secteur technologique et effondrement des cours du pétrole suite à des signes d'apaisement au Moyen-Orient


Résumé quotidien : De la panique à l'euphorie. Le marché rattrape ses pertes.



OUVERTURE US : La chute des cours du pétrole et les achats sur repli alimentent le rebond alors que Nvidia recule

S&P 500 et Nasdaq 100 : les marchés américains reprennent leur souffle
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."