


- Les fonds spéculatifs détiennent des positions courtes quasi-record sur les bons du Trésor américain à 10 ans, s'exposant ainsi à un rebond brutal en cas de baisse des taux.
- Les positions courtes extrêmes sur le dollar australien et l'euro augmentent le risque d'un éventuel « short squeeze ».
- Les spéculateurs maintiennent d’importantes positions longues sur l’or malgré une récente baisse des cours, créant ainsi une situation classique de « crowded trade ».
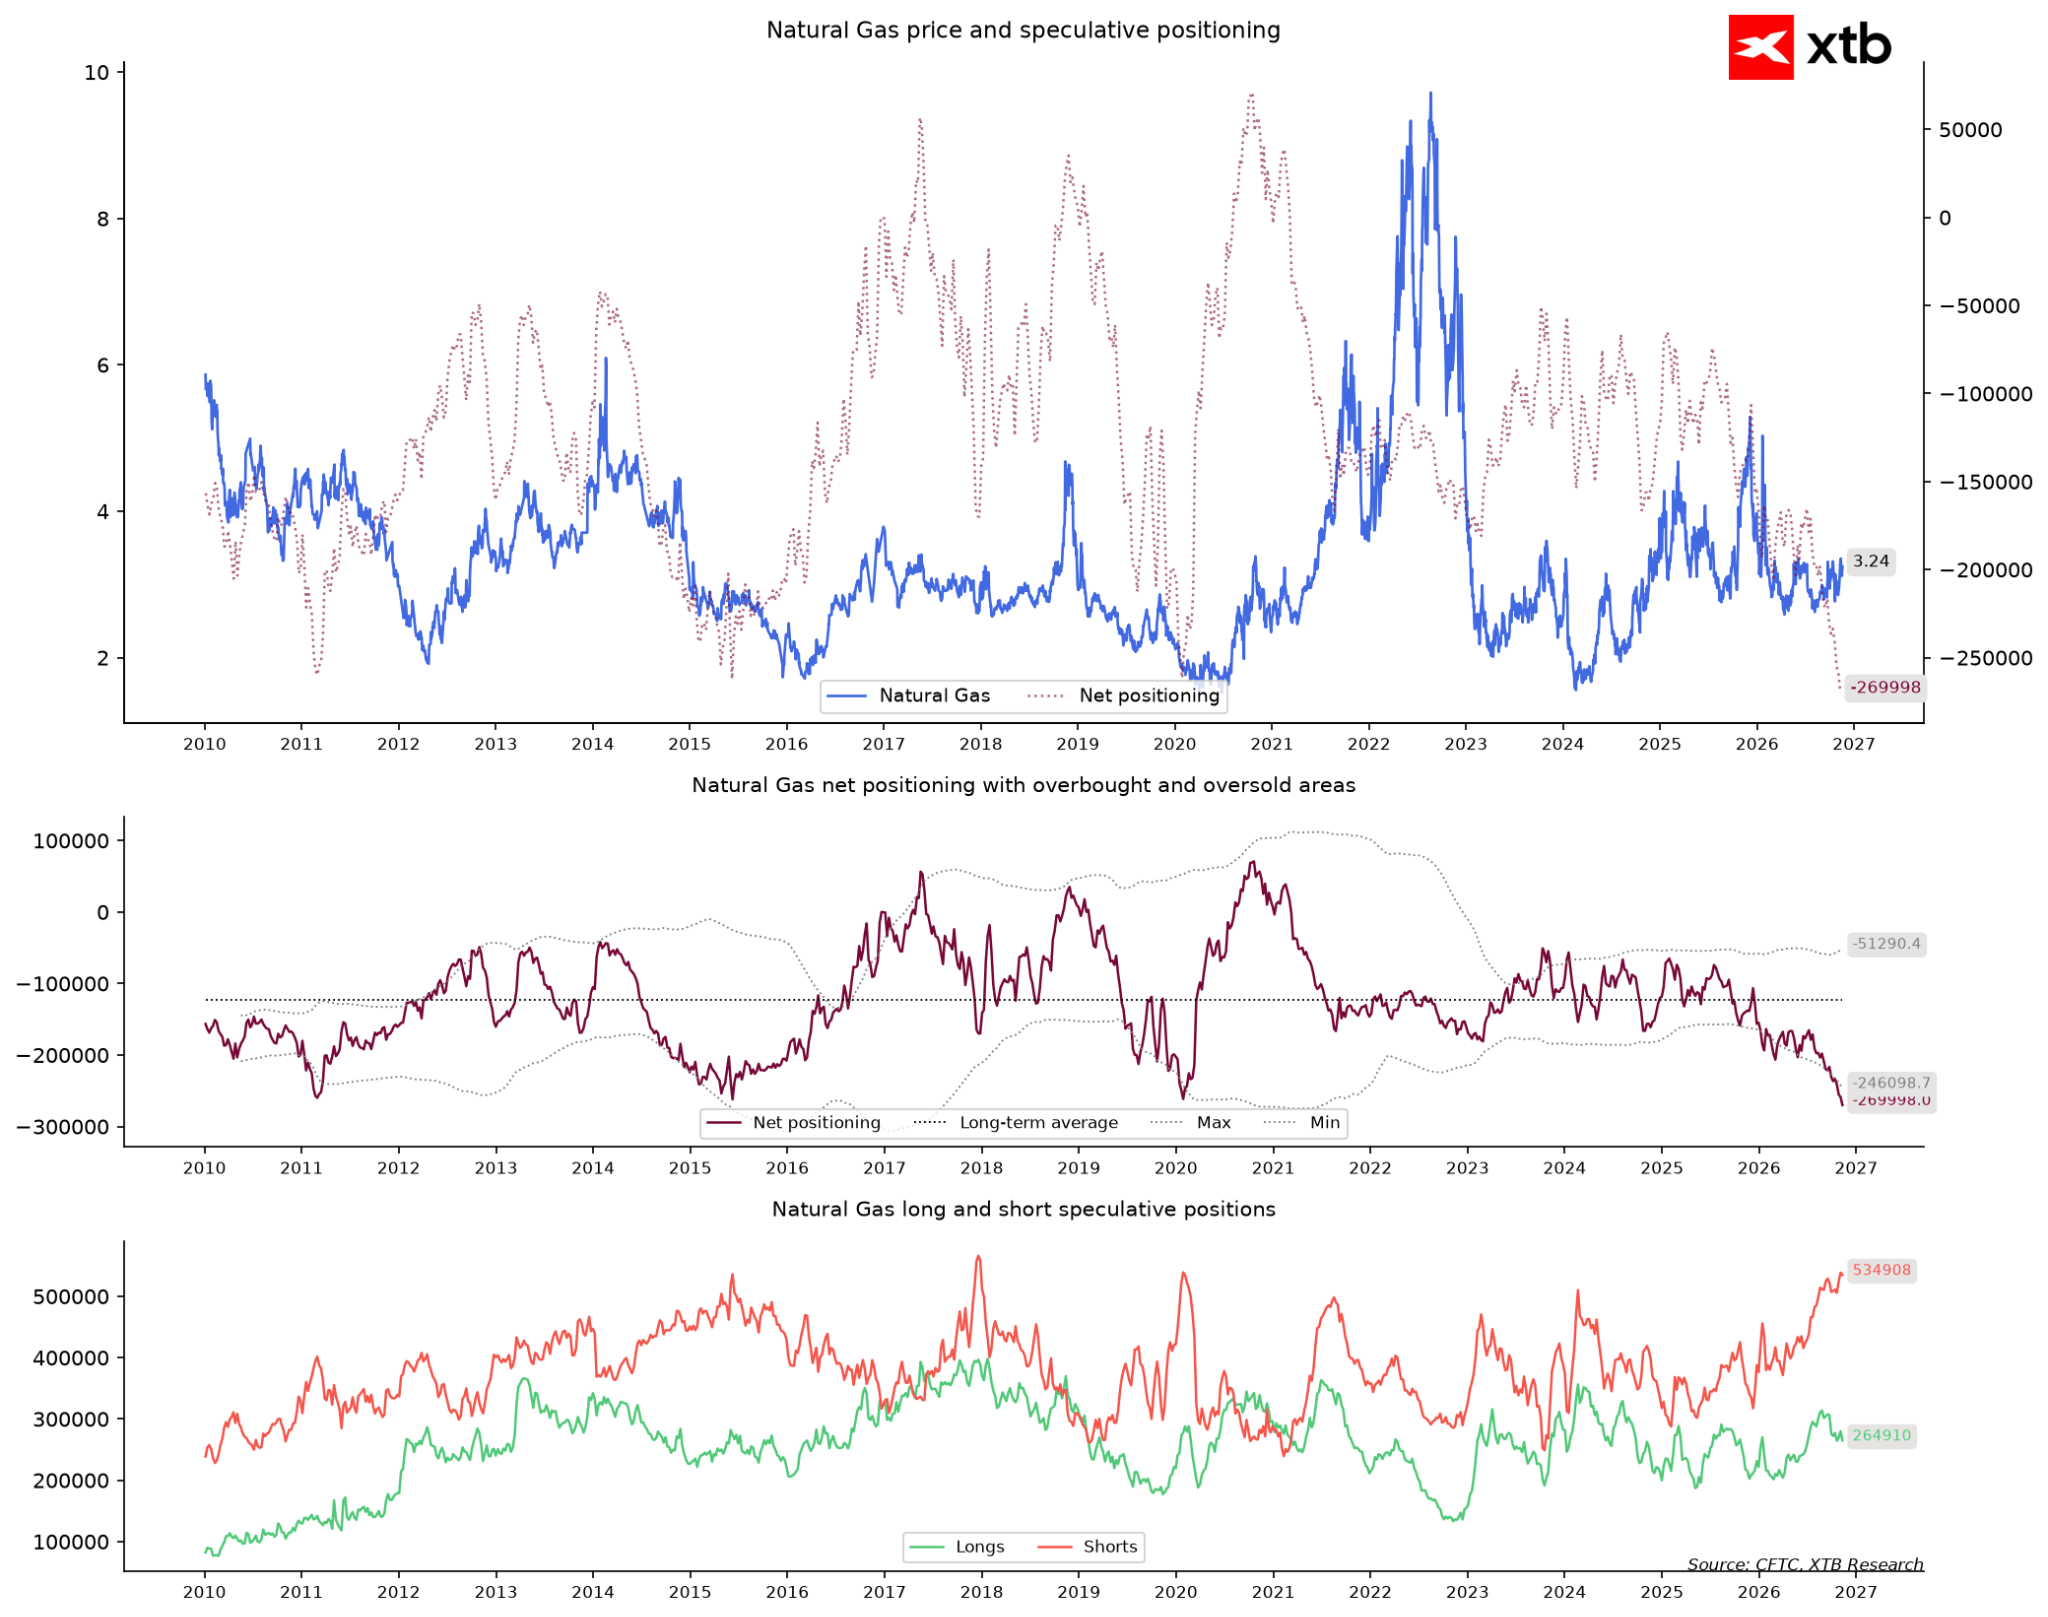
- Le gaz naturel fait l’objet d’un intérêt à la vente extrême de la part des fonds alors que les prix se stabilisent, ce qui crée les conditions propices à une éventuelle flambée des cours.
- Les gestionnaires de fonds se retrouvent fortement piégés sur des positions longues sur le real brésilien à la suite d’une forte baisse mensuelle.

- Les fonds spéculatifs détiennent des positions courtes quasi-record sur les bons du Trésor américain à 10 ans, s'exposant ainsi à un rebond brutal en cas de baisse des taux.
- Les positions courtes extrêmes sur le dollar australien et l'euro augmentent le risque d'un éventuel « short squeeze ».
- Les spéculateurs maintiennent d’importantes positions longues sur l’or malgré une récente baisse des cours, créant ainsi une situation classique de « crowded trade ».
- Le gaz naturel fait l’objet d’un intérêt à la vente extrême de la part des fonds alors que les prix se stabilisent, ce qui crée les conditions propices à une éventuelle flambée des cours.
- Les gestionnaires de fonds se retrouvent fortement piégés sur des positions longues sur le real brésilien à la suite d’une forte baisse mensuelle.
Imaginez une situation où presque tous les passagers d’un bateau de croisière se précipitent soudainement d’un côté pour observer le même phénomène. Même si la mer est calme, le navire commence à gîter dangereusement et il suffit d’une petite vague pour que la panique s’empare de l’équipage. C’est exactement le tableau que dresse le dernier rapport de la CFTC. Une petite précision s’impose toutefois ici. Les données actuellement disponibles concernent les positions au 10 novembre, et beaucoup de choses ont pu changer depuis lors. La publication du dernier rapport COT a été retardée en raison du Veterans Day aux États-Unis.
Mais revenons à l’analyse… Les plus grands acteurs spéculatifs des marchés à terme se sont positionnés de manière si unilatérale dans plusieurs domaines clés comme ils ne l’avaient pas fait depuis des années, voire, dans certains cas, jamais depuis que ces données sont enregistrées.
Le dénominateur commun de ces derniers jours est une confiance inébranlable dans la vigueur du dollar américain et la résilience des rendements locaux, face à une méfiance quasi absolue envers les matières premières industrielles et les devises des autres économies. Le problème est que, lorsque tout le monde a déjà vendu, le marché commence à manquer d’acteurs disposés à ouvrir de nouvelles positions courtes. Dans de tels moments, les fondamentaux peuvent passer au second plan, cédant la place à la pure mécanique de la liquidation des positions.
Dette et devises : tout le monde contre le reste du monde
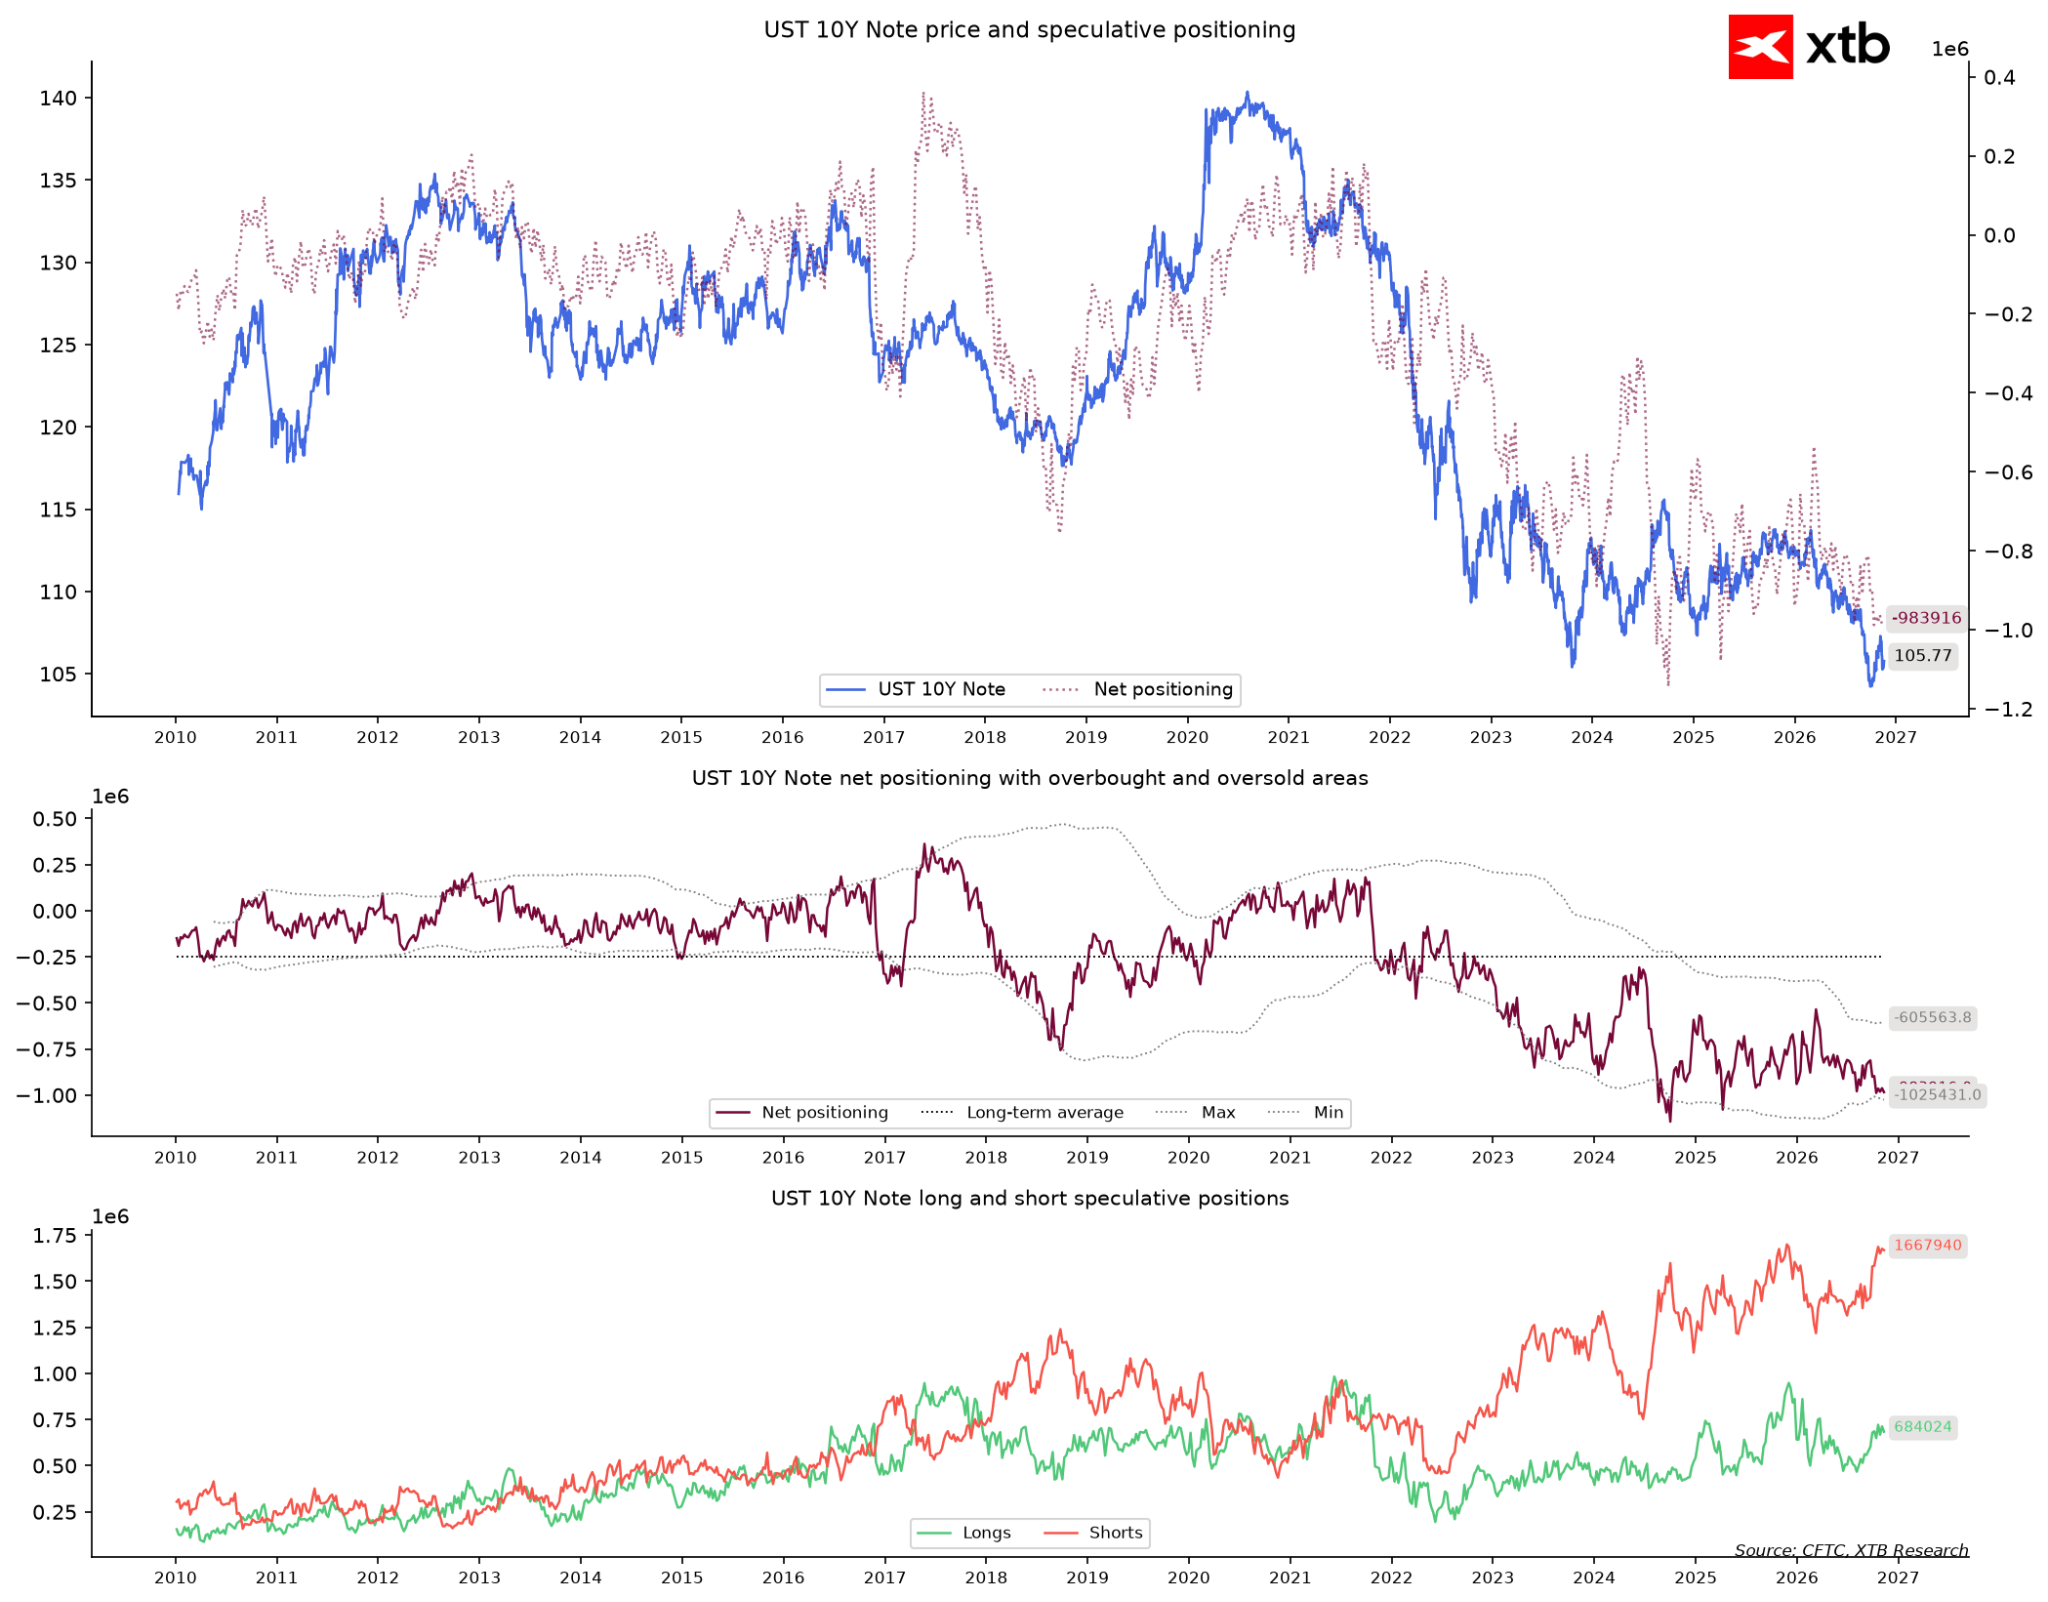
C’est sur le marché américain de la dette que le tableau est le plus révélateur. Les bons du Trésor américain à 10 ans ont connu une configuration dans laquelle les fonds spéculatifs détiennent près de 984 000 contrats nets pariant sur une baisse des prix (c'est-à-dire sur une hausse des rendements). Nous parlons d'un niveau auquel les fonds sont plus baissiers que durant 99 % des semaines de toute l'histoire des échanges, et où à peine 29 % de l'ensemble de leurs positions constituent des paris sur une hausse. Les investisseurs institutionnels se comportent comme si les taux d’intérêt aux États-Unis n’allaient jamais baisser de manière significative. L’autre partie de la transaction, c’est-à-dire les producteurs et les opérateurs de couverture, adopte une position diamétralement opposée, accumulant des paris records sur la hausse des cours obligataires. Le marché est tendu comme la corde d’un arc : tout indicateur macroéconomique américain moins favorable pourrait déclencher une vague massive de rachats de contrats.
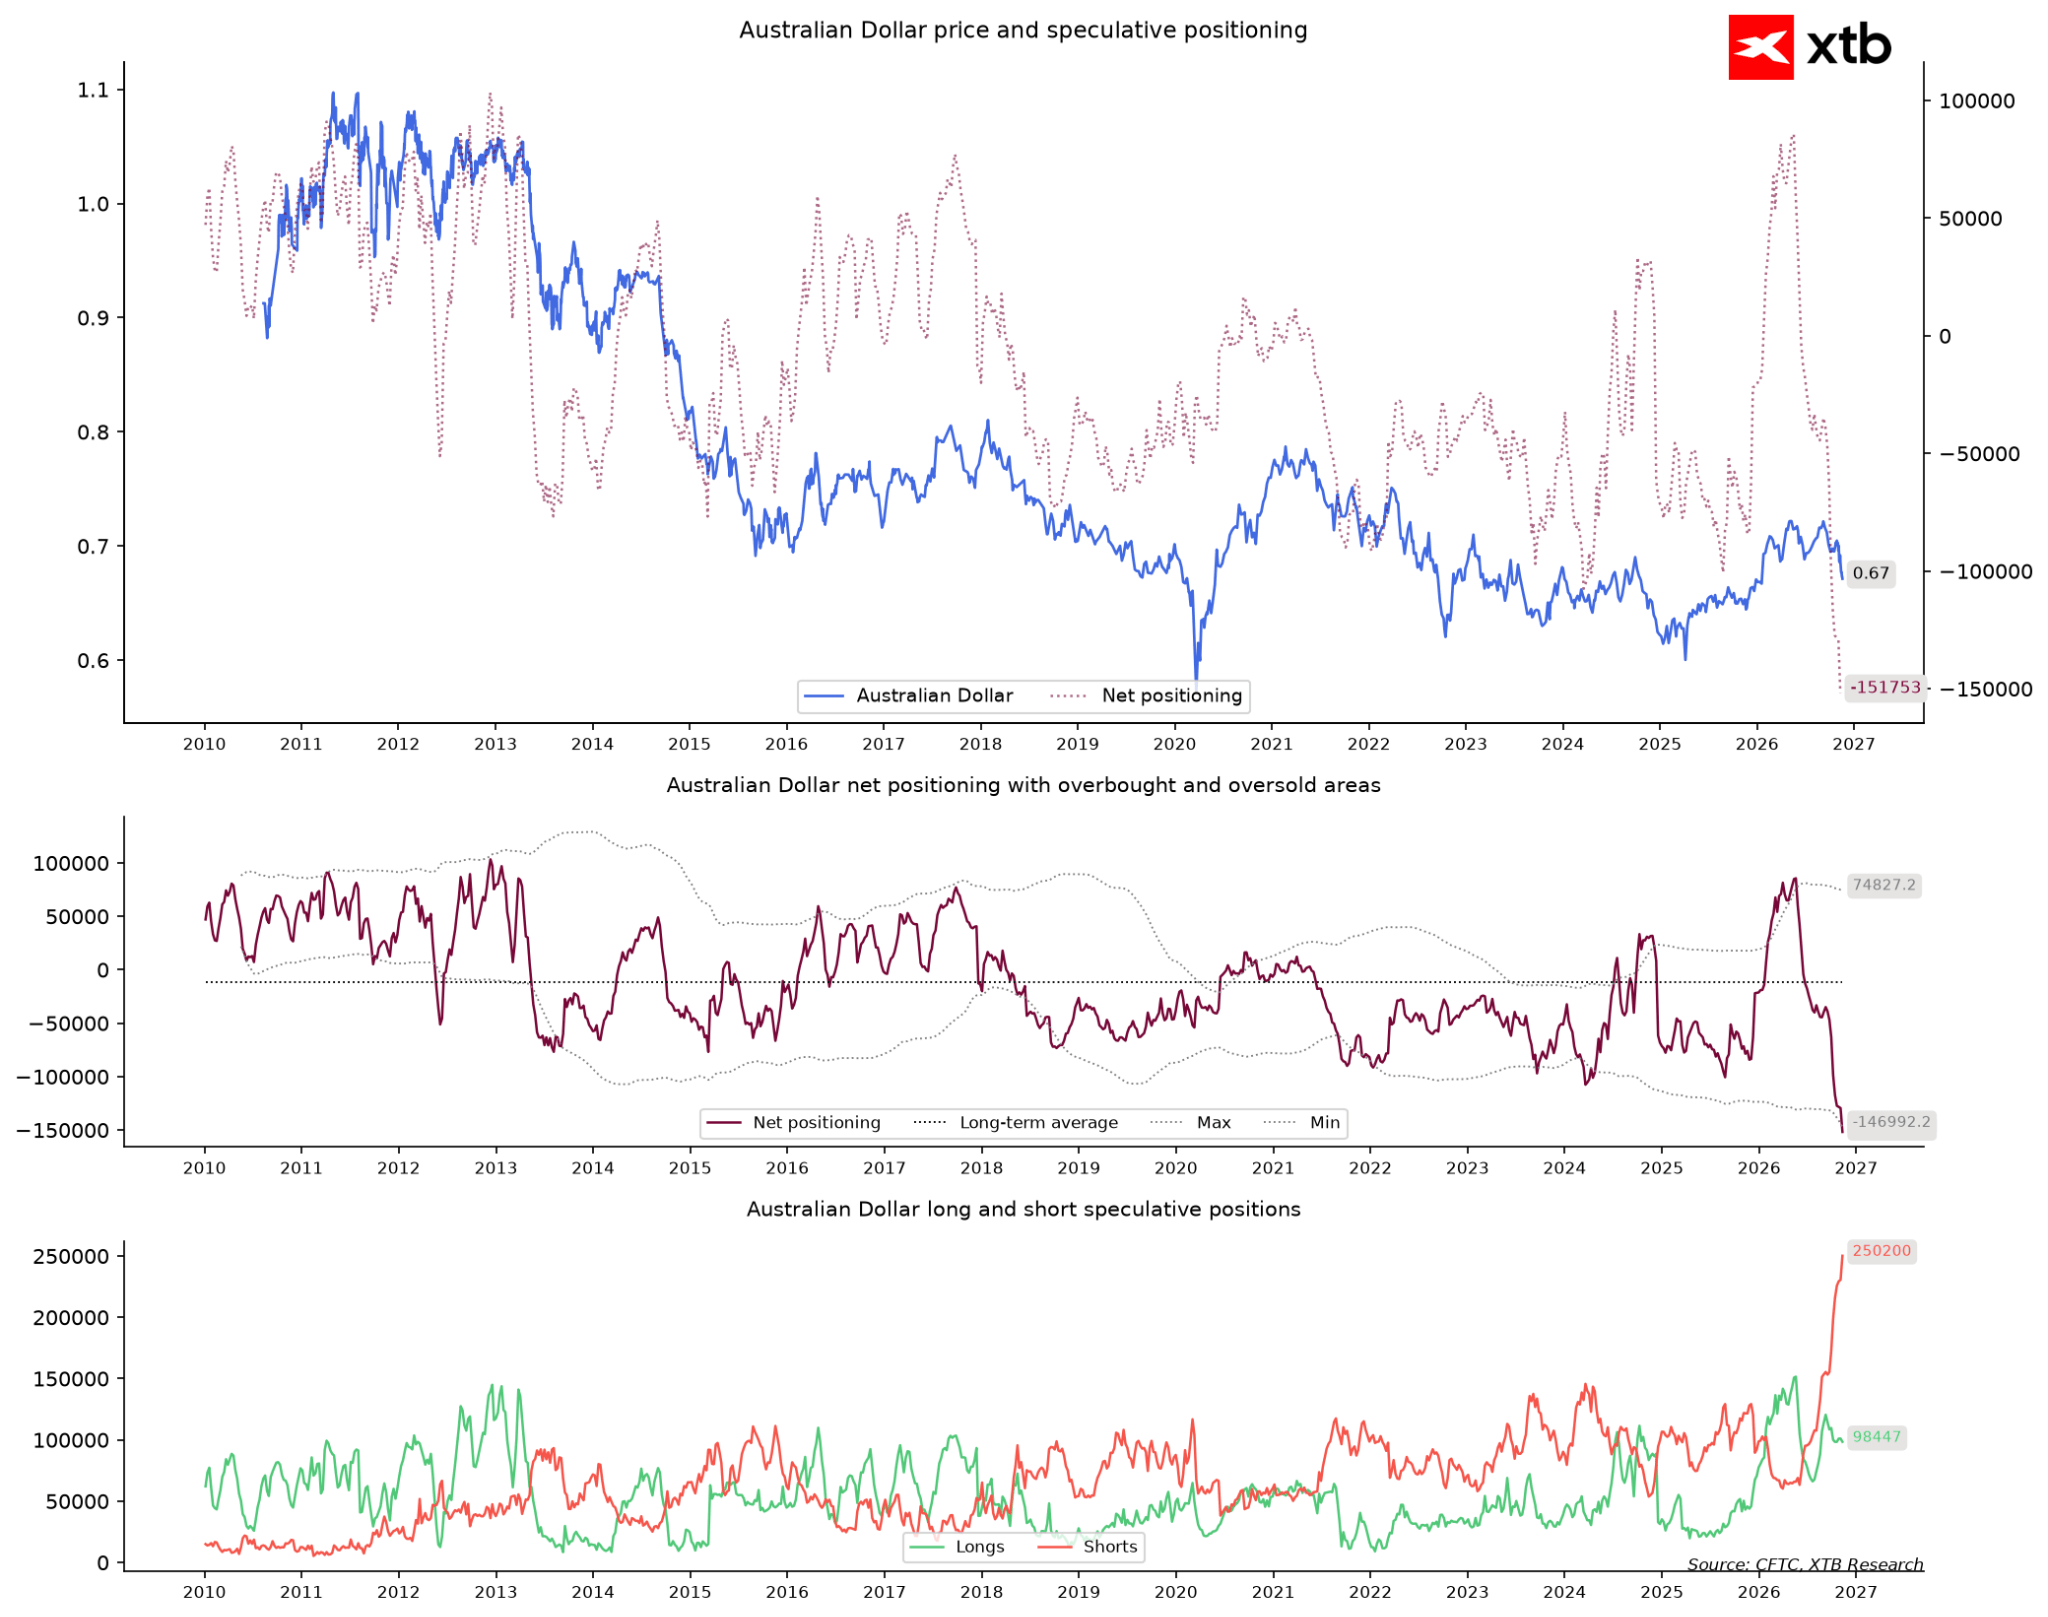
Ce même capital a pratiquement écarté toutes les autres devises. Le dollar australien a été la cible d’une attaque sans précédent, les fonds ayant porté leur position courte nette à 152 000 contrats. Ce sentiment est plus pessimiste que dans 100 % des données historiques, et les paris sur une baisse représentent plus de 70 % de l’ensemble de leur portefeuille. Un nombre aussi élevé de positions courtes augmente considérablement le risque d’un « short squeeze ».
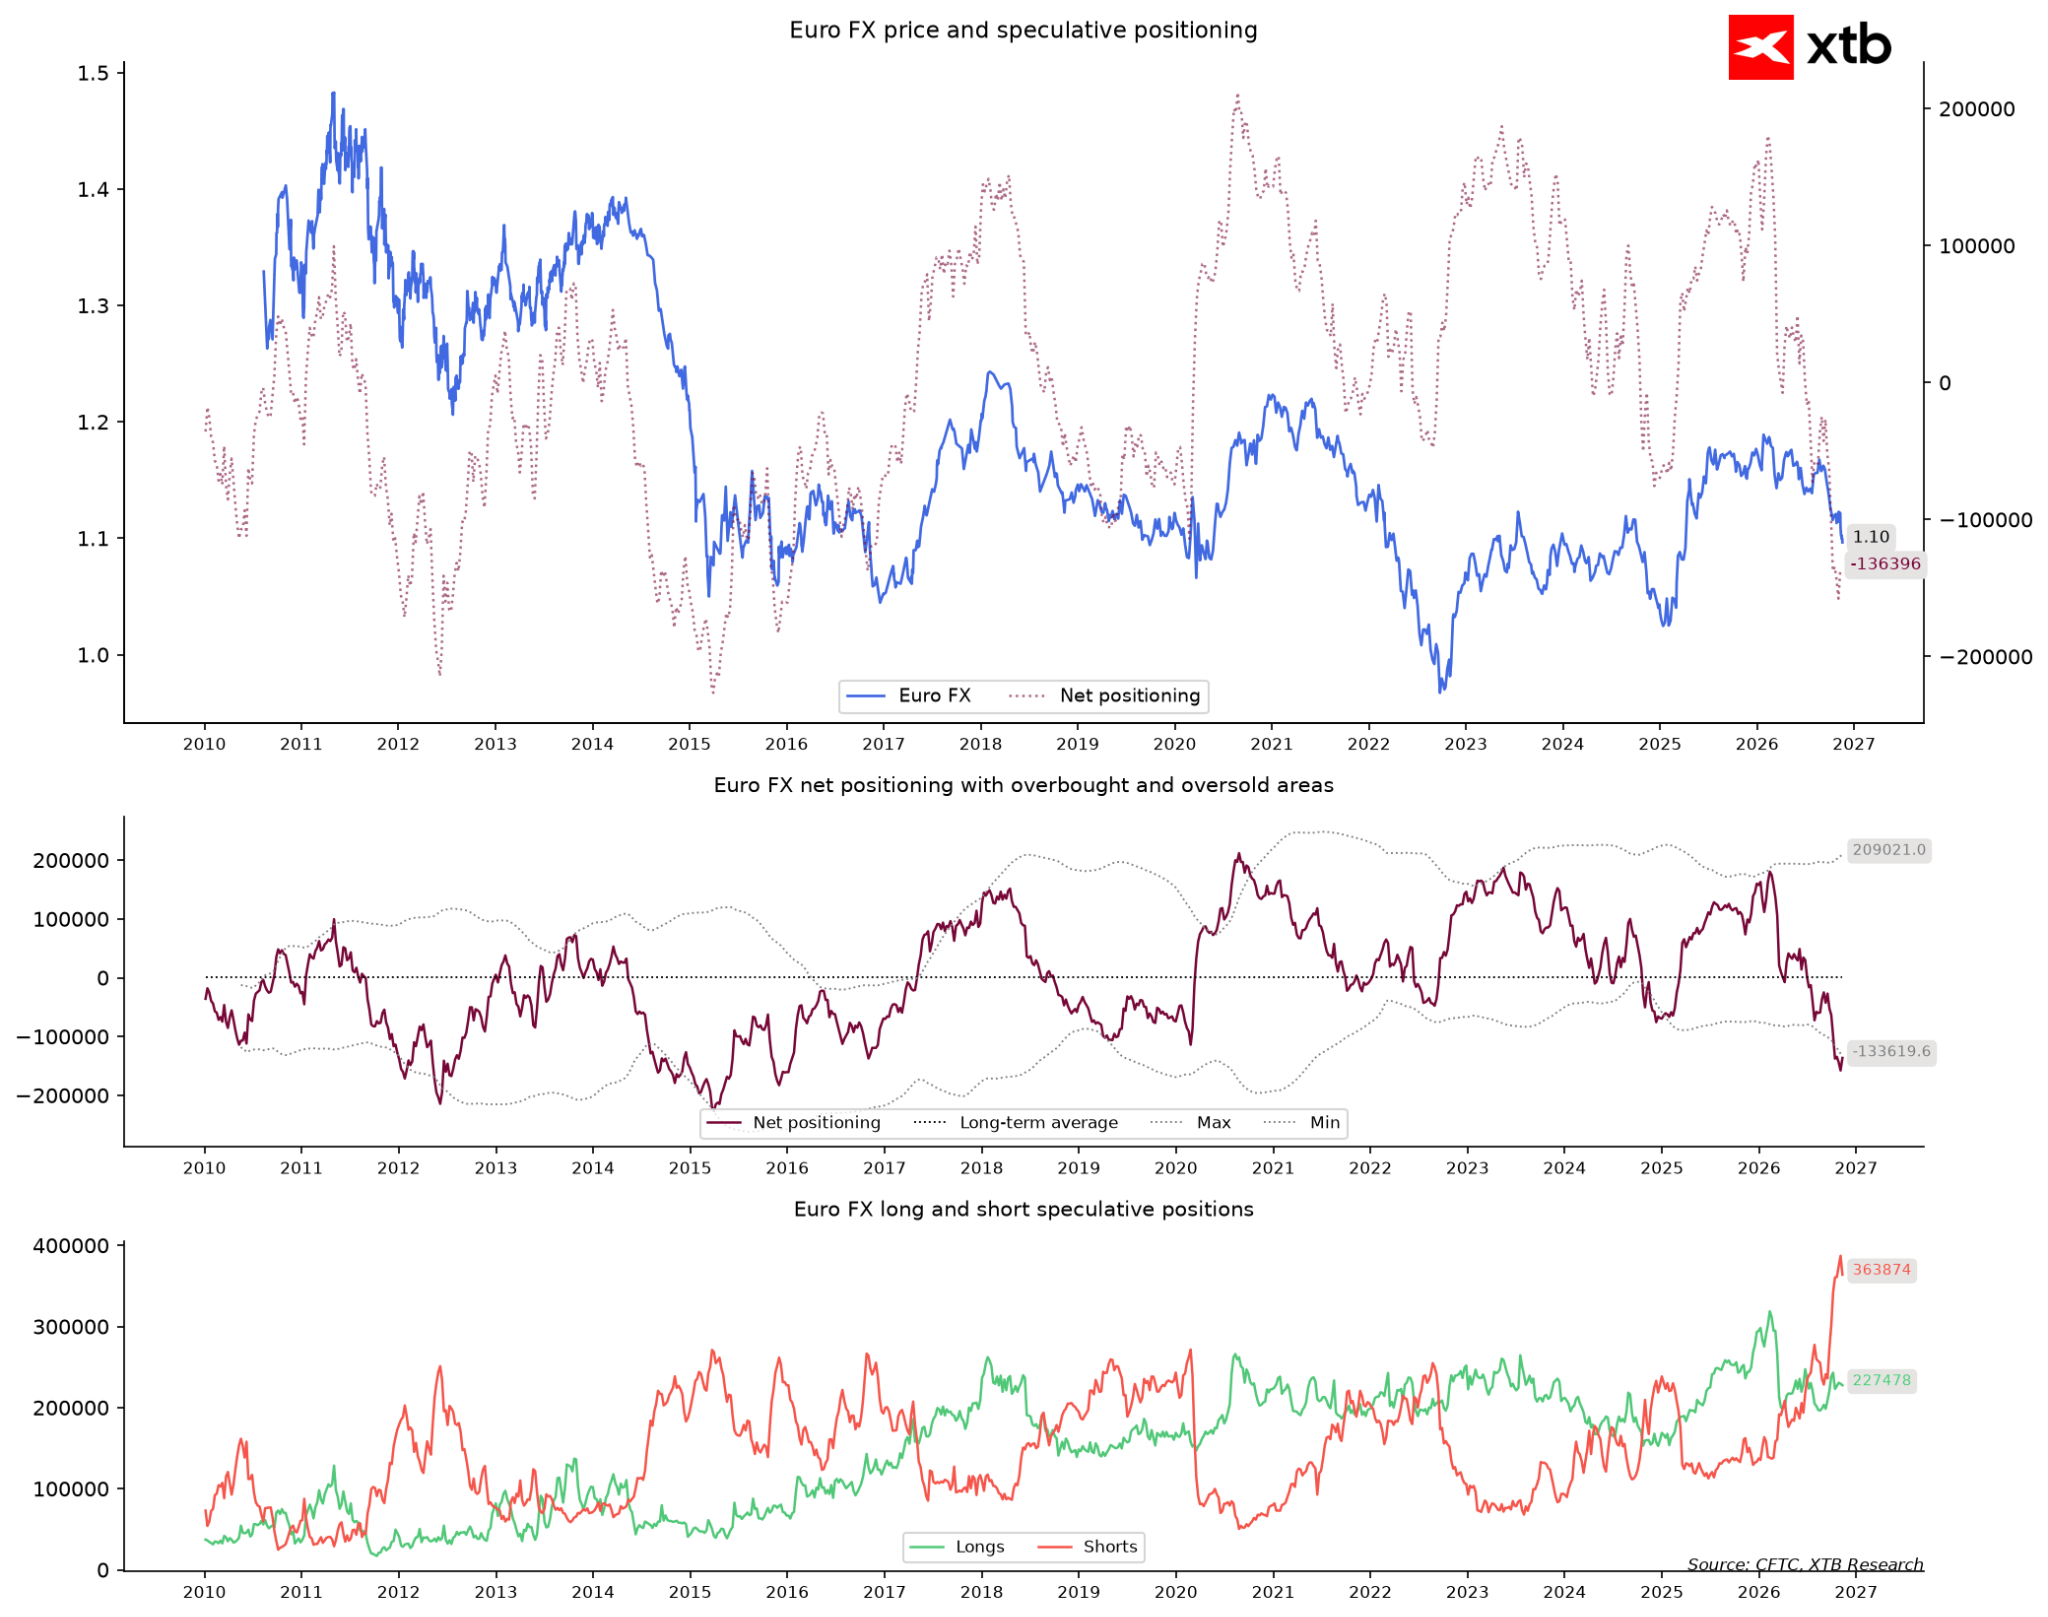
Un sort similaire a frappé l’euro, pour lequel les spéculateurs détiennent 136 000 contrats misant sur une baisse du taux de change, ce qui les place parmi les quelques pour cent des moments les plus baissiers de l’histoire. Les investisseurs misent sur la divergence entre la Fed et les autres banques centrales. La question est la suivante : que se passera-t-il lorsque cet écart cessera de se creuser ? Il convient toutefois de noter que la paire EUR/USD avoisine les 1,10 et que les positions courtes ont commencé à se réduire légèrement.
Or et argent : une tendance très suivie alors que l'éclat s'estompe
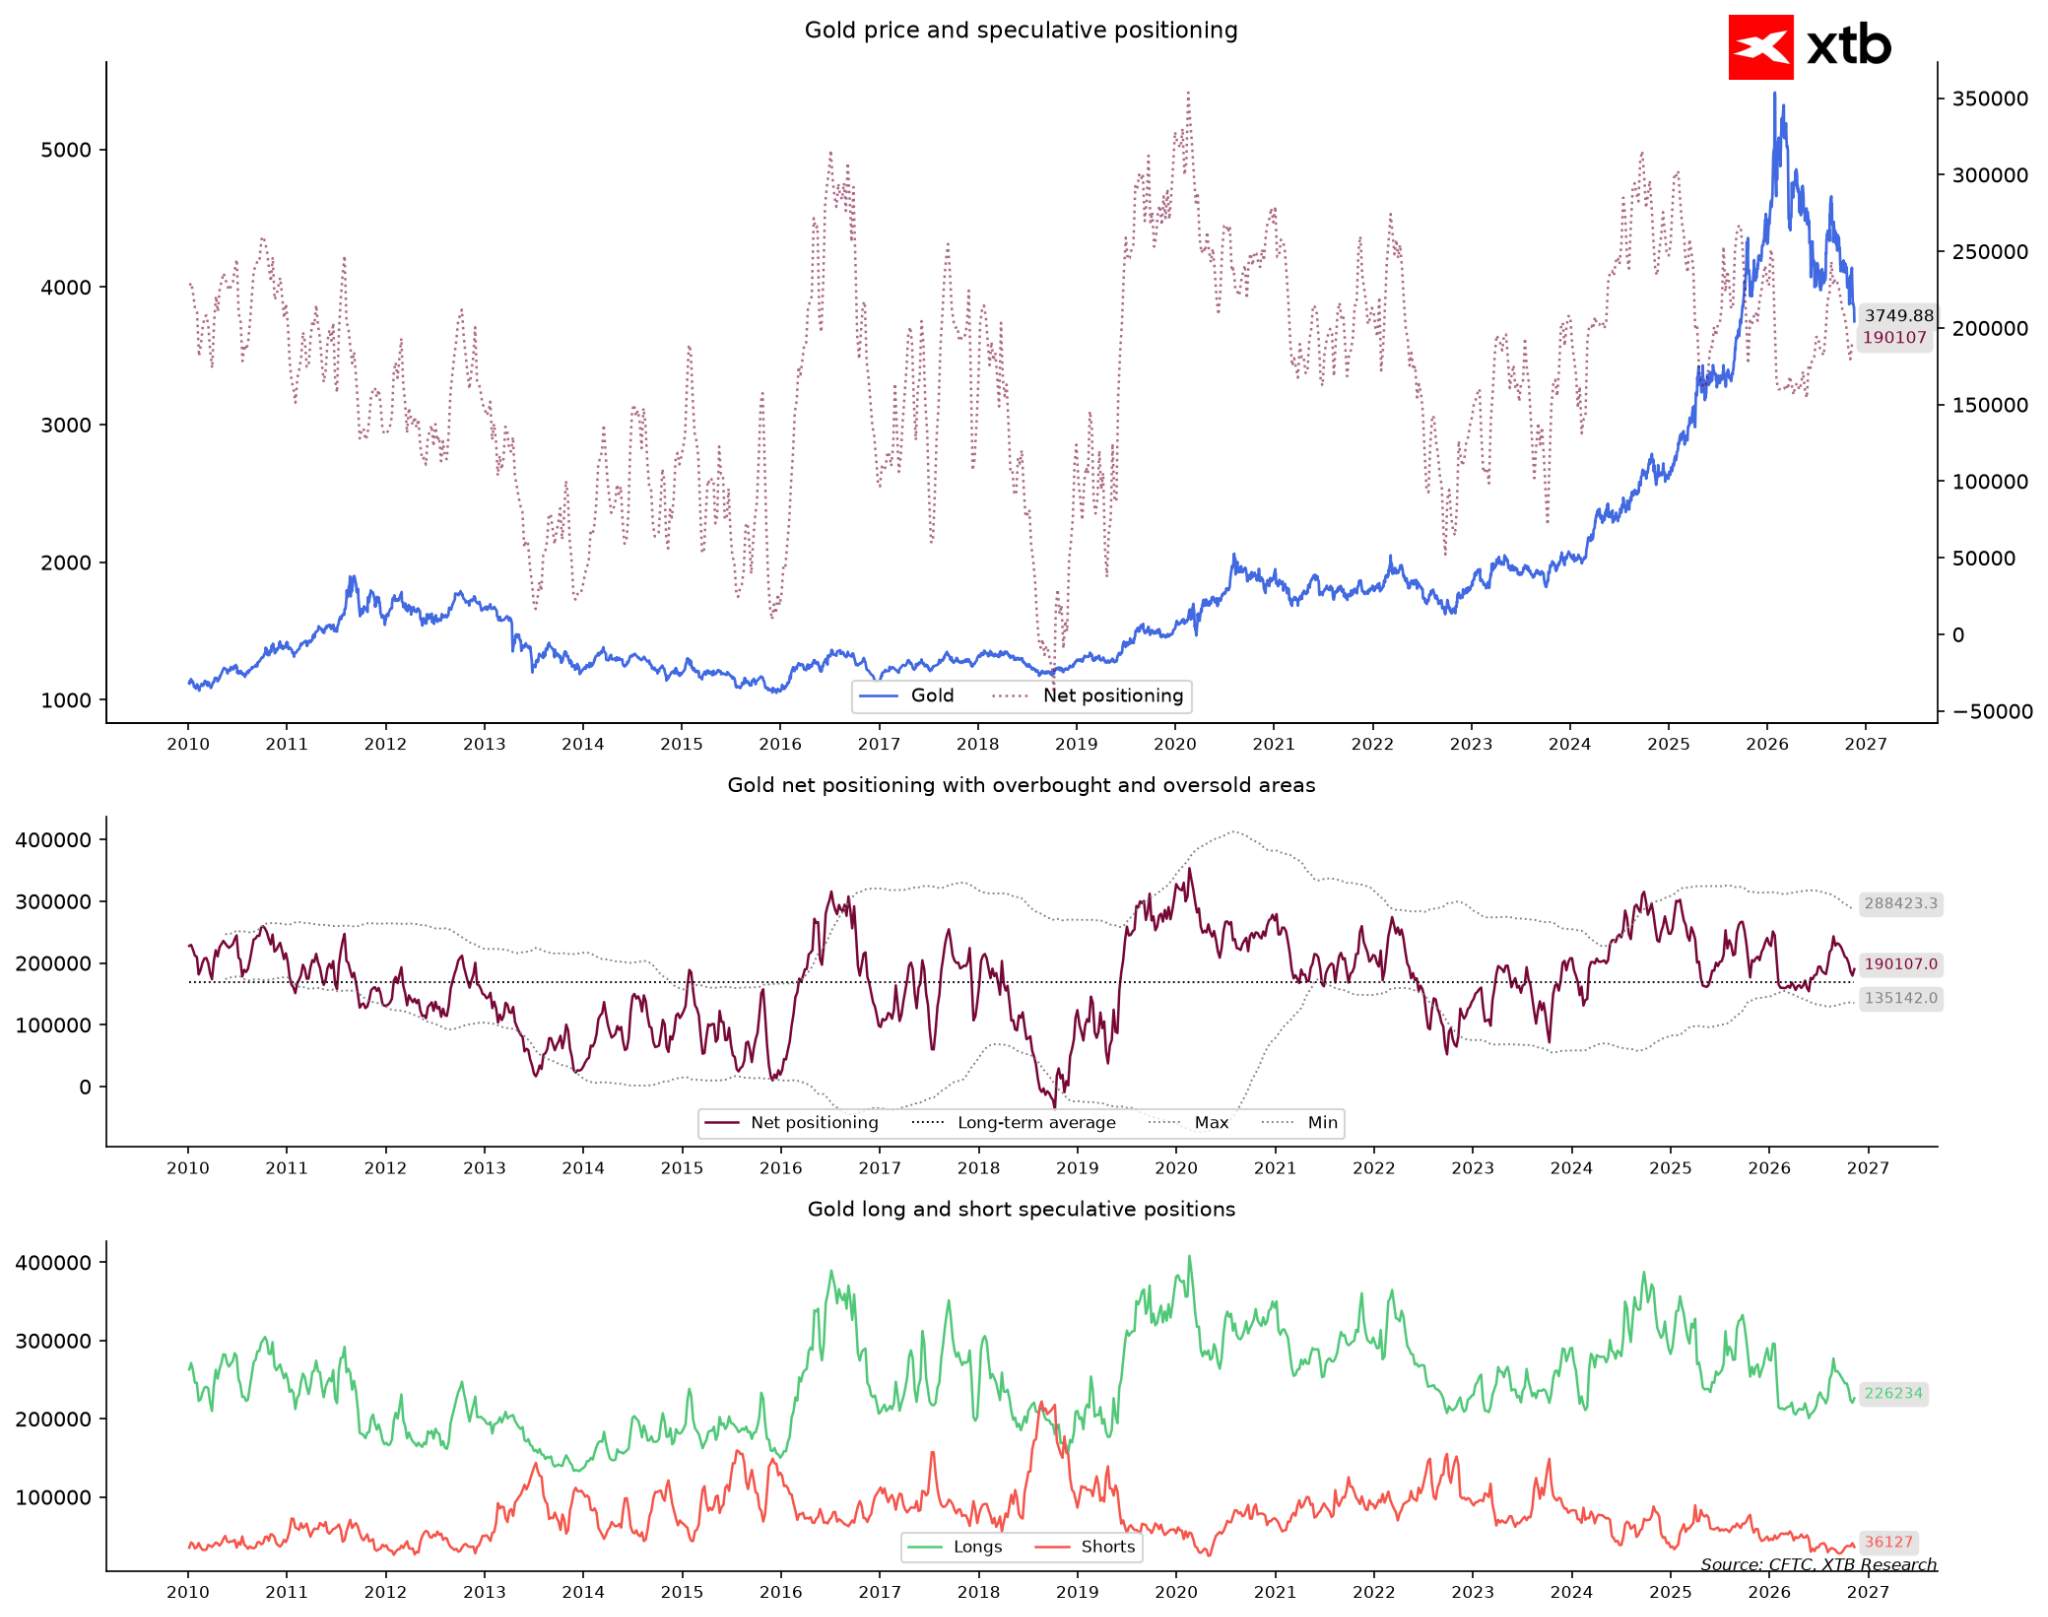
Une dynamique totalement différente se dessine sur le marché des métaux précieux. À première vue, on pourrait s'attendre à ce que, après une forte correction, les capitaux spéculatifs commencent à fuir. Rien n'est plus éloigné de la réalité. L'or a chuté de plus de 9 % au cours du dernier mois (avec une baisse hebdomadaire de près de 6 %), s'approchant des 3 750 dollars. Dans le même temps, les fonds… ont acheté 11 000 contrats supplémentaires, portant leur position nette à 190 000 contrats.
Pas moins de 86 % des positions des gestionnaires de fonds sur ce marché misent sur de nouvelles hausses. Il s’agit là d’une divergence classique : le cours chute brutalement, tandis que les spéculateurs continuent obstinément à relever le cours moyen de leurs positions. En revanche, si l’on examine l’histoire récente, les acheteurs restent relativement peu actifs.
En revanche, l’argent a connu une véritable chute. Une baisse de prix de plus de 20 % sur une base mensuelle (à environ 45 dollars) a fait plonger sa valorisation à des niveaux extrêmement bas par rapport à l’année écoulée. Les fonds détiennent ici un nombre modeste de 19 000 contrats longs nets, réduisant ainsi leur exposition de manière bien plus rigoureuse que pour l’or. Un tel écart suggère que le marché de l’or lui-même pourrait actuellement être bien plus vulnérable à de nouvelles déceptions : si une vague de ventes contraignait les « optimistes de dernière minute » à limiter leurs pertes, la correction pourrait prendre de l’ampleur, à l’image d’une avalanche.
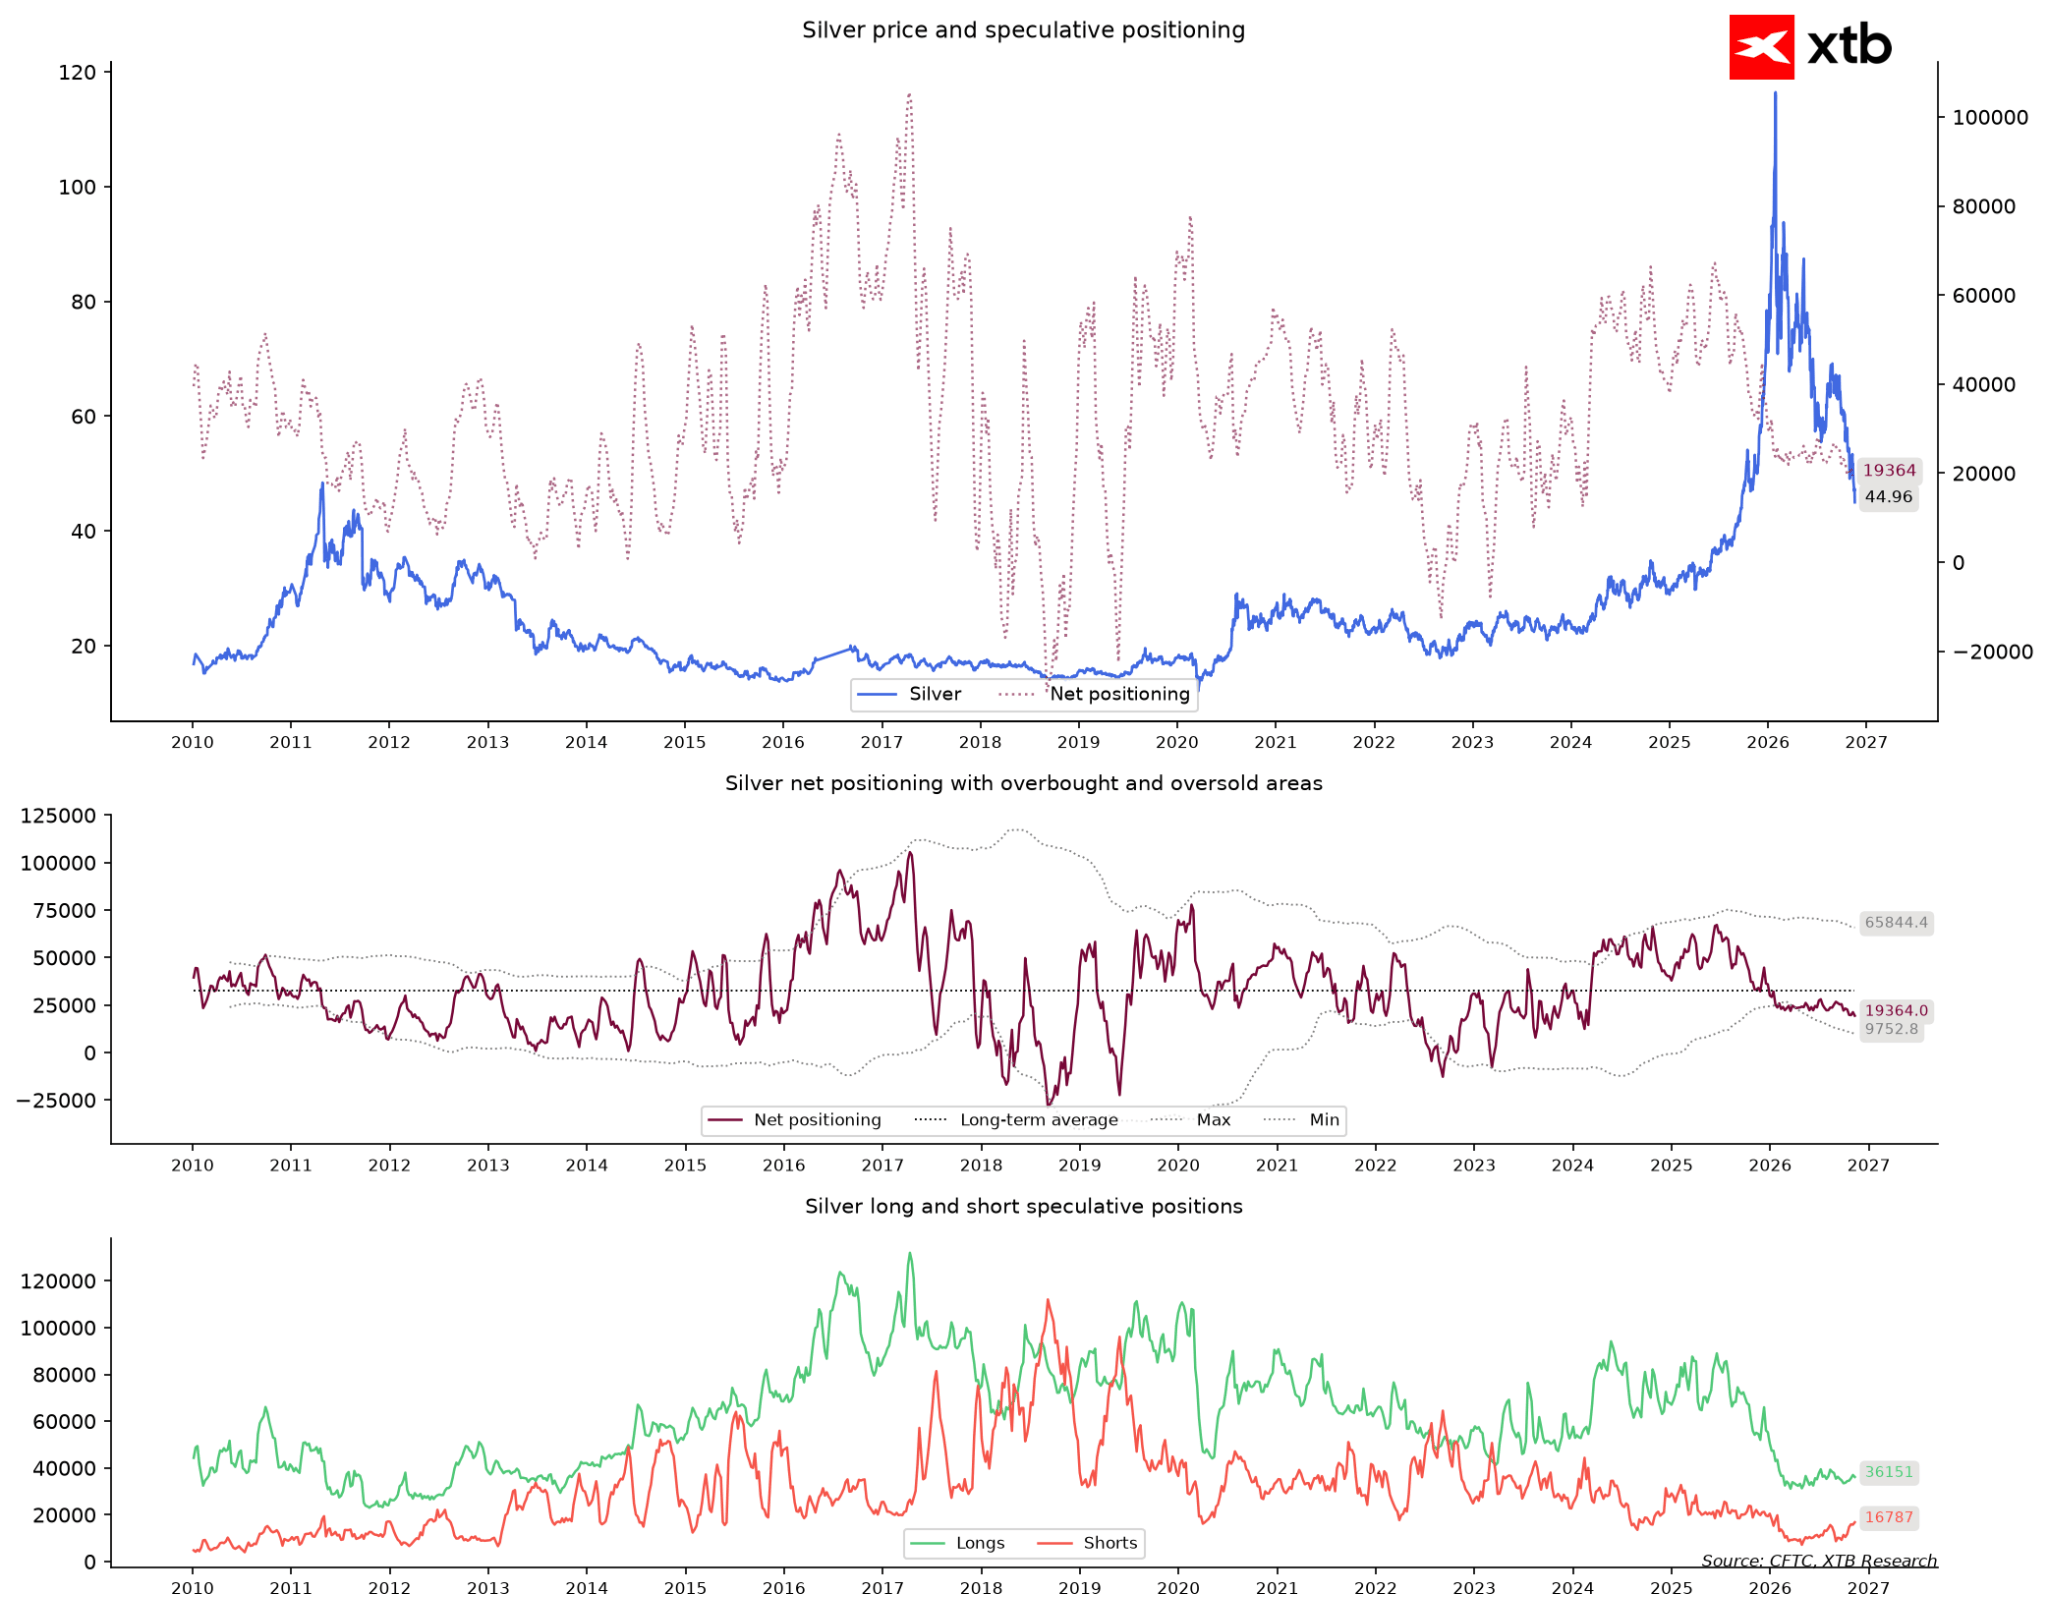
Gaz naturel et matières premières : le printemps à bout de ressort
S’il existe un marché présentant les conditions propices à un short squeeze classique, c’est sans aucun doute celui du gaz naturel. Les fonds spéculatifs y détiennent pas moins de 270 000 contrats courts nets. Les indicateurs le montrent sans équivoque : les fonds sont aujourd’hui plus pessimistes qu’au cours de 100 % des semaines de l’histoire. Seule une position sur trois détenue par les fonds est un pari à la hausse. Dans le même temps, le marché ne semble pas vouloir baisser davantage : sur une base mensuelle, le prix a augmenté de 7 %, se stabilisant autour de 3,25 $. De l’autre côté se trouvent les producteurs, qui se couvrent avec une position longue de plus de 260 000 contrats. Nous sommes confrontés à une impasse totale des positions : les spéculateurs misent sur une nouvelle chute des prix, mais le marché a cessé de réagir aux facteurs négatifs. Dans ce cas, une seule vague de froid hivernal suffirait à forcer une réduction significative des positions courtes, ce qui pourrait faire grimper les prix d’un dollar entier par contrat.
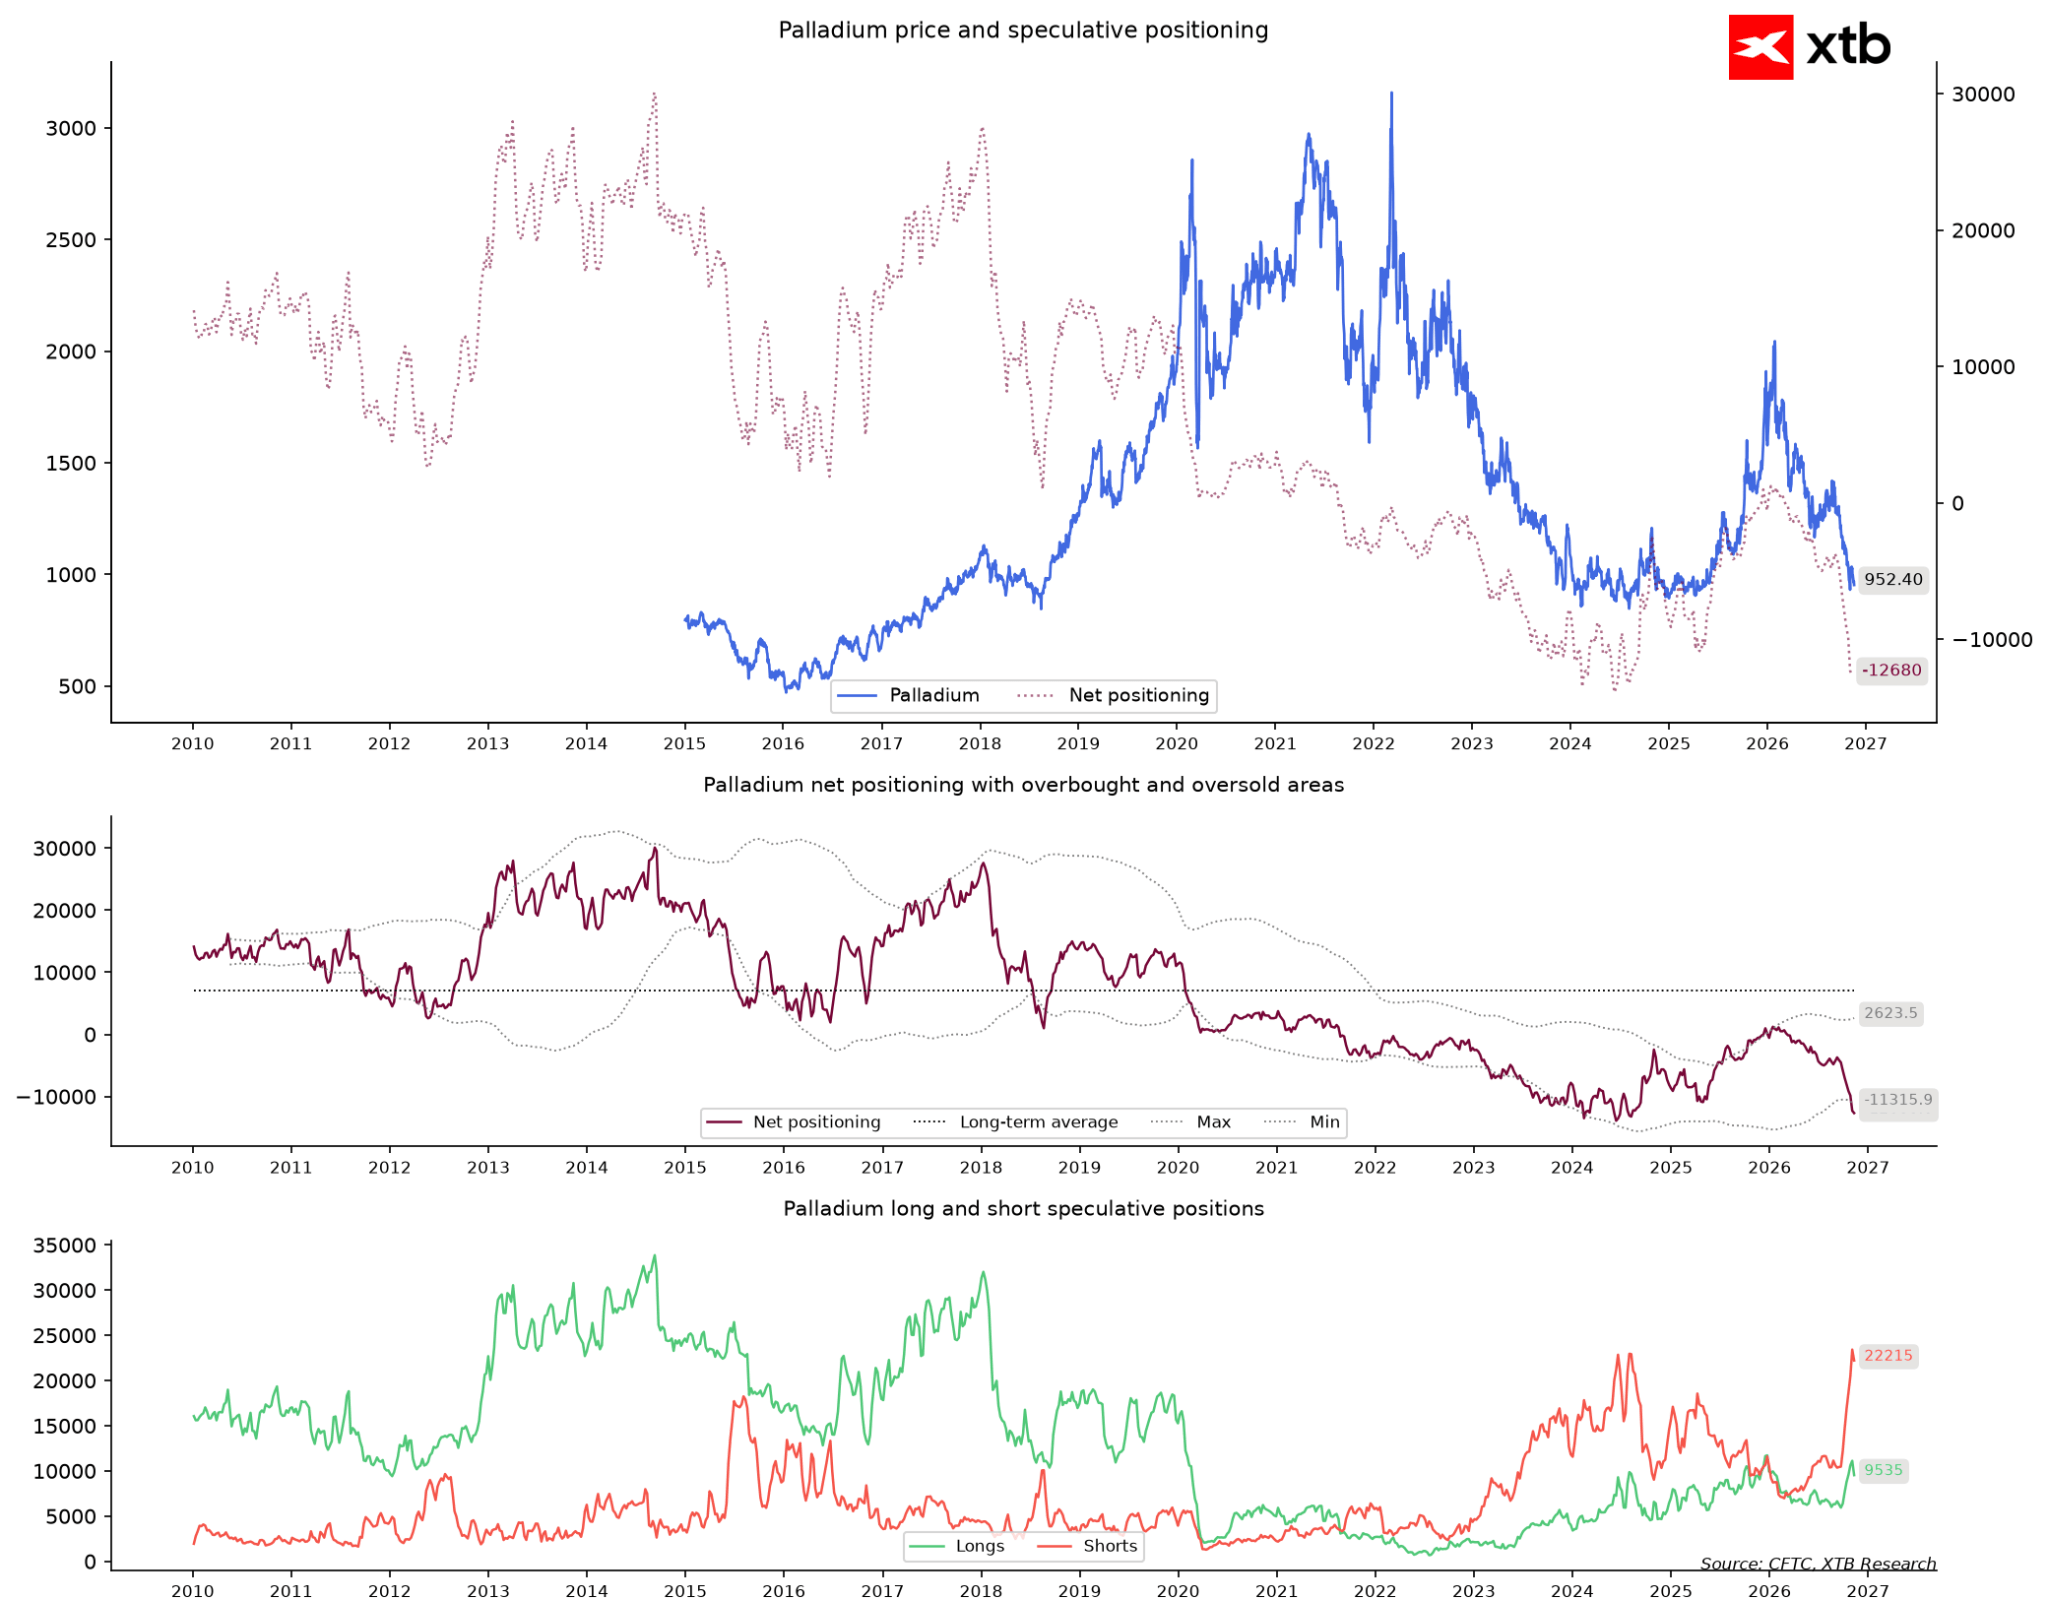
Le palladium s'est retrouvé pris dans un piège presque identique. Avec un cours à 954 dollars (soit une baisse de plus de 14 % en un mois), les fonds ont également atteint un niveau historique de 100 % de sentiment négatif, détenant 13 000 contrats courts nets. Lorsque le pessimisme devient absolu, la moindre impulsion de la demande peut entraîner une liquidation précipitée des positions courtes, quel que soit le prix.
Devises des marchés émergents : une leçon douloureuse sur les risques liés à la tentative de rattraper un couteau qui tombe
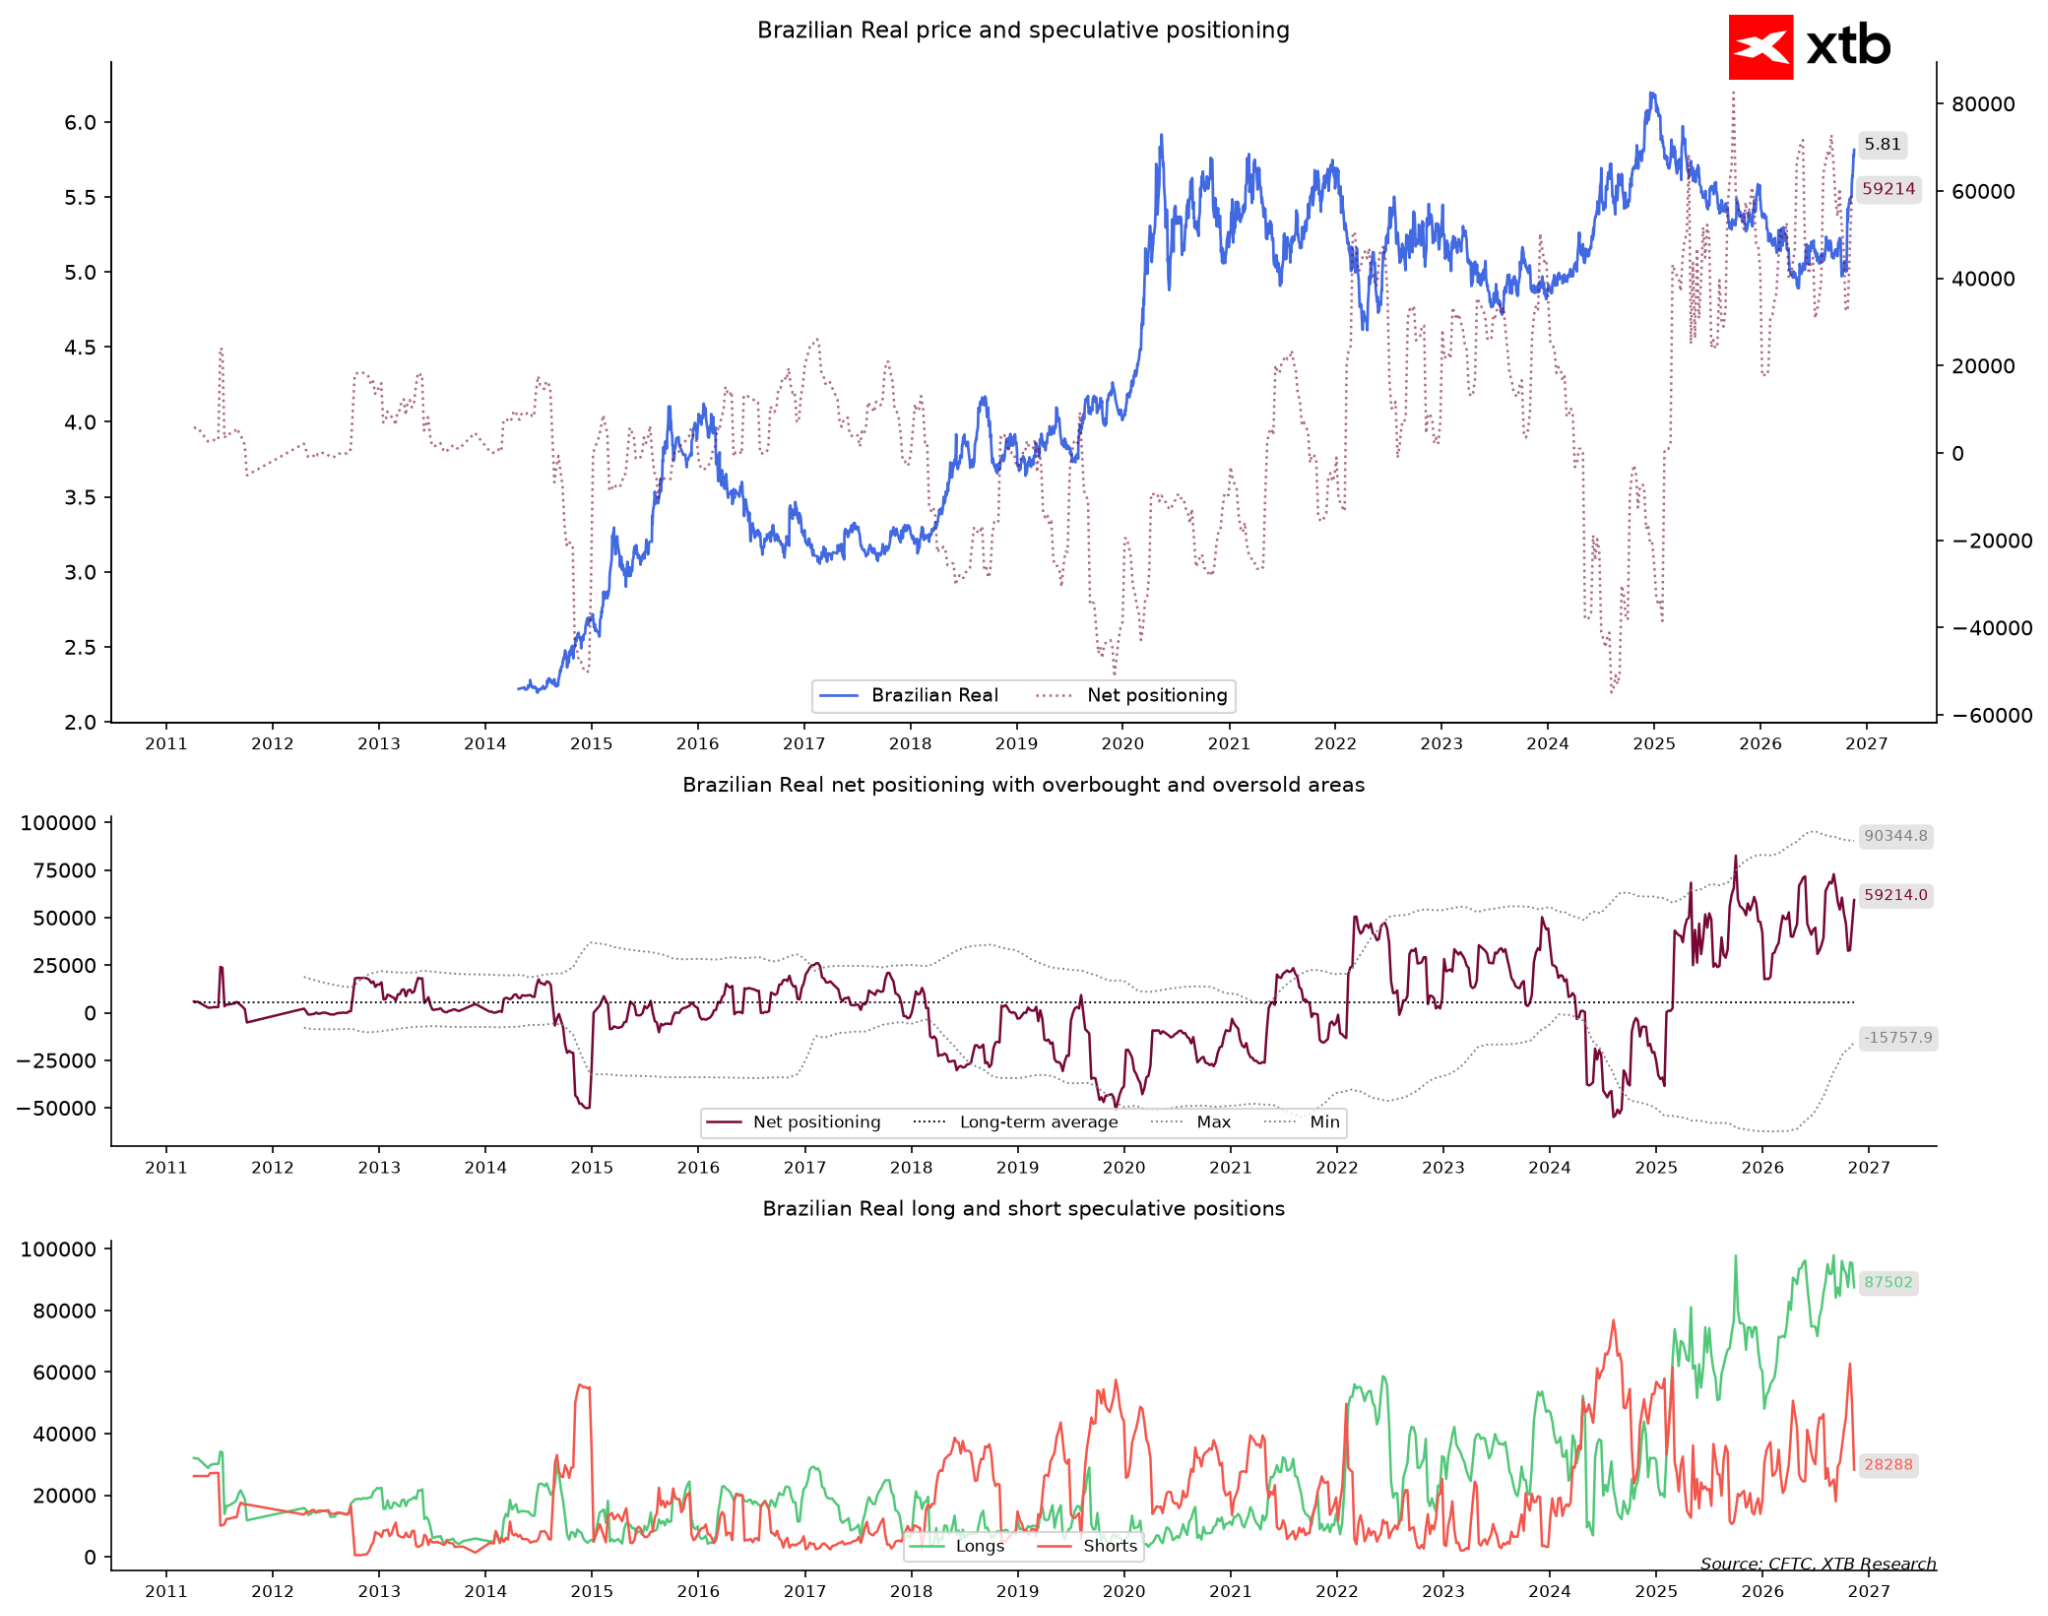
Le piège le plus dangereux de ces dernières semaines s’est tendu sur le marché des devises des marchés émergents, et sa victime a été le real brésilien. Les gérants de fonds croyaient presque sans réserve en la vigueur de la devise brésilienne — leur position nette s’élève à 59 000 contrats longs, ce qui représente une position haussière supérieure à celle observée pendant 98 % des semaines de l’histoire (plus des trois quarts de leurs positions sont des paris sur un renforcement du real).
La réalité s’est toutefois révélée impitoyable. Le taux de change USD/BRL a progressé de plus de 15 % en un mois, marquant un affaiblissement spectaculaire de la devise brésilienne (le cours du dollar a atteint un niveau extrêmement élevé par rapport à l’année écoulée, s’écartant de plus de 3,5 écarts-types par rapport à la norme). Les fonds se sont retrouvés brutalement pris au piège du mauvais côté du marché. Au cours de la semaine dernière, ils ont tenté de renforcer leurs positions longues, mais face à une tendance haussière aussi forte de la paire dollar-réal, la pression pour réduire de force les pertes s'accentue de jour en jour.
À surveiller dans les semaines à venir
Une cassure potentielle de l’or en l’absence d’un retour rapide à la croissance. Si les cours de l’or ne parviennent pas à repasser rapidement au-dessus de leurs récents plus bas locaux, la concentration de 86 % des positions d’achat parmi les fonds pourrait se transformer en une capitulation classique. Le signal d’alerte sera une forte baisse des positions longues, accompagnée d’un franchissement de nouveaux plus bas.
Un catalyseur pour un « short squeeze » massif sur la dette et le dollar australien. Avec des positions courtes à des niveaux historiquement records sur le marché des obligations américaines à 10 ans et sur la devise australienne, ces marchés n’ont pas besoin d’une nouvelle exceptionnelle pour rebondir fortement : l’absence de nouveaux déclencheurs négatifs suffit. Le premier signe avant-coureur sera un recul dynamique des rendements américains, forçant les fonds à liquider immédiatement près d’un million de contrats courts.
Capitulation des spéculateurs sur le real brésilien. S’obstiner à conserver des positions longues sur une devise qui chute de plus de 15 % en un mois se termine rarement sans sorties douloureuses. Un indicateur clé sera ici le comportement du taux USDBRL autour de 5,80 — une nouvelle faiblesse de la devise locale forcera une liquidation de positions dans la panique, ce qui pourrait paradoxalement marquer le creux ultime pour cette devise.
Les marchés peuvent rester dans des situations extrêmes plus longtemps que ne le dicterait la logique, mais lorsqu’il ne reste plus personne à ajouter à la liste des acheteurs ou des vendeurs sur une position donnée, un changement de direction n’est plus qu’une question de temps. Les meilleures opportunités naissent rarement là où se trouve toute la foule — elles surgissent bien plus souvent là où la foule se retire frénétiquement.
D’où proviennent ces données et comment les interpréter ?
Chaque semaine, la commission américaine CFTC publie le rapport COT (Commitments of Traders), qui présente la répartition des positions des principaux acteurs sur le marché à terme. Ce sont les fonds spéculatifs qui nous intéressent le plus : ces grands acteurs suivent généralement la tendance, achetant lorsque les cours montent et vendant lorsqu’ils baissent. De l’autre côté se trouvent les producteurs et les opérateurs de couverture (agriculteurs, mines, raffineries), qui couvrent les prix de leurs matières premières physiques et prennent souvent des positions opposées à celles des fonds.
Lorsque nous indiquons que les fonds sont positionnés de manière « extrême » ou « plus unilatérale que dans 95 % des semaines », nous comparons leur position actuelle à l’historique des dernières années. Un tel extrême n’est pas un signal en soi — le marché peut rester dans cette situation pendant des semaines — mais cela signifie que si les événements contredisent les attentes de la majorité, les liquidations de positions peuvent être brutales. C’est là que naissent, entre autres, ce que l’on appelle les « short squeezes », ces rebonds soudains qui surviennent lorsque les acteurs ayant misé sur une baisse doivent racheter précipitamment leurs contrats.
Les données de la CFTC reflètent les positions au mardi et sont publiées le vendredi ; elles décrivent donc les positions avec un décalage de quelques jours.


L'or recule de 2,5 % 📉 Les métaux précieux entrent-ils dans une phase baissière ?
L'or recule malgré la guerre au Moyen-Orient. La Fed représente-t-elle une menace plus grande que les tensions géopolitiques ? 🪙

Calendrier économique : inflation européenne et données sur le marché immobilier américain 🔎


Avant l'ouverture : Nvidia dépasse les attentes, mais les marchés restent prudents (18.11.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."