

- Alphabet anticipe un chiffre d'affaires de 127.9 milliards USD au troisième trimestre 2026, en hausse de 25 % sur un an.
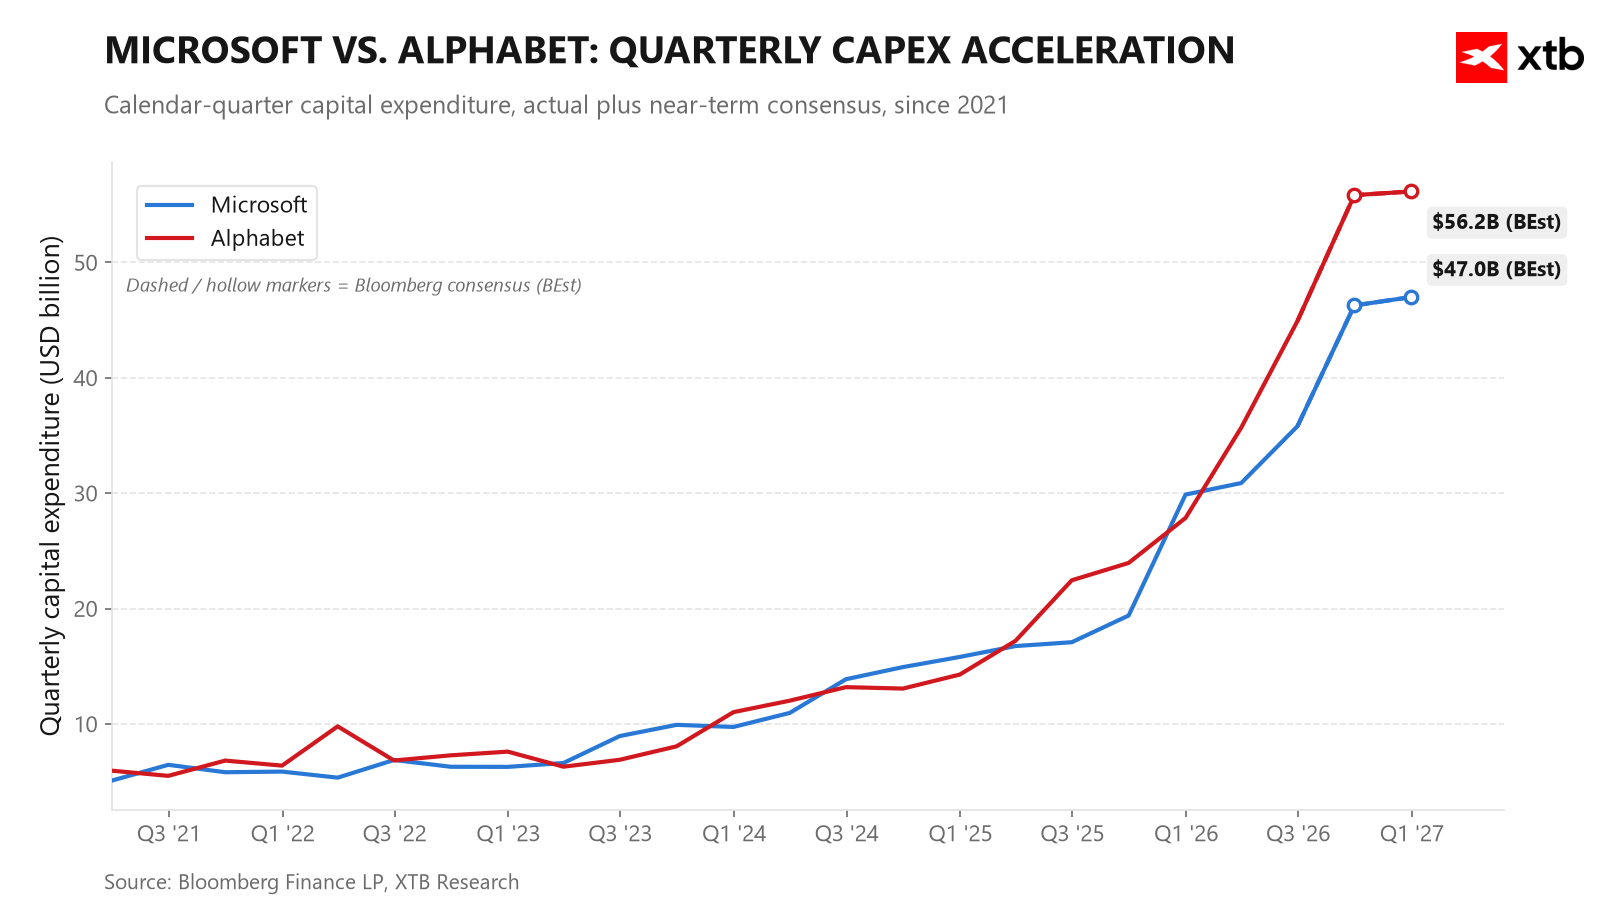
- Les dépenses d'investissement en IA d'Alphabet et Microsoft dépassent 390 milliards USD pour la période 2026–2027.
- Microsoft vise des économies annuelles de 1.2 milliard USD grâce à un programme de départ volontaire pour 60 000 salariés.
Alphabet (GOOGL). Résultats T3 2026
Alphabet fait face à un test dont l'enjeu principal sera de comparer la hausse des dépenses consacrées aux infrastructures d'IA avec la dynamique de l'activité publicitaire traditionnelle et du segment cloud. Jusqu'à récemment, Alphabet semblait l'un des principaux gagnants en termes de rentabilité liée aux investissements dans l'IA, mais l'ampleur du CAPEX amène les investisseurs à se poser de plus en plus de questions.
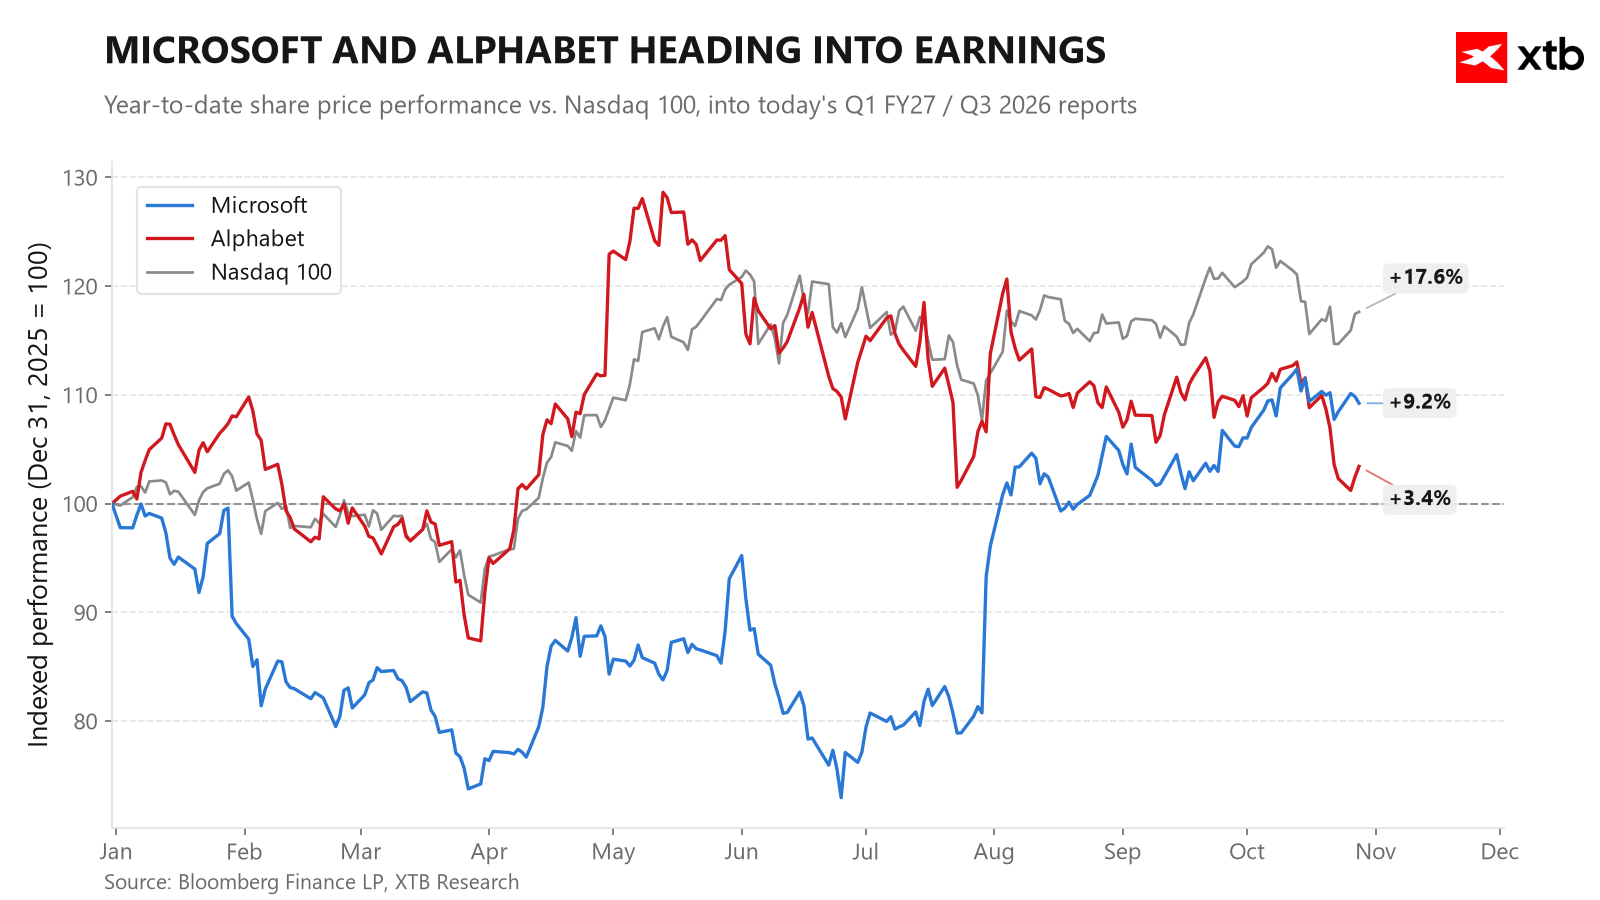
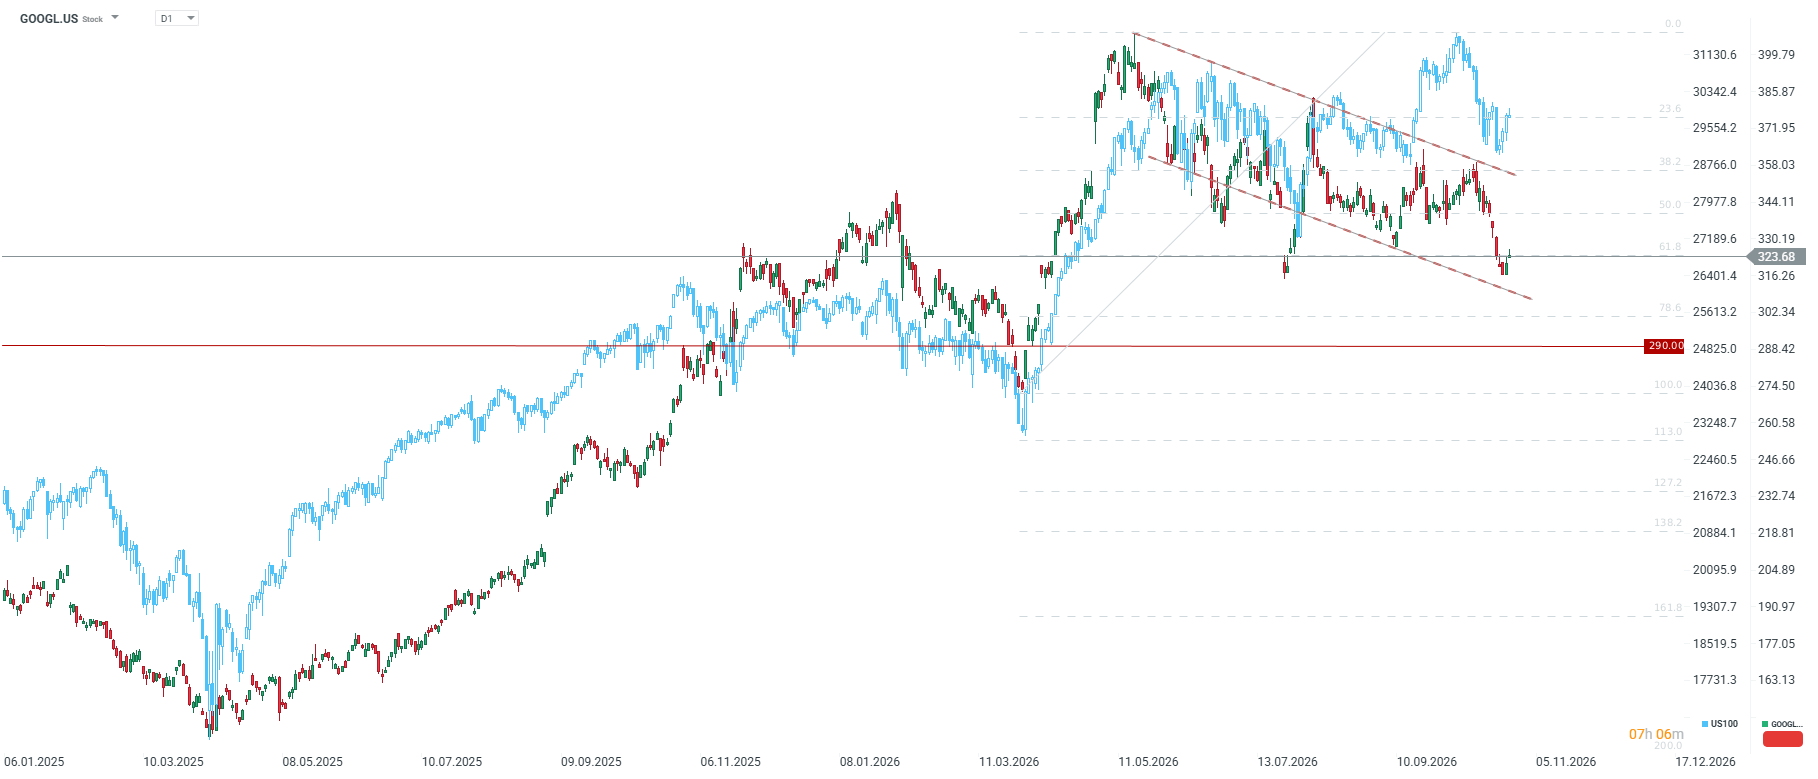 Alphabet est dans une tendance baissière claire depuis ses plus hauts historiques de mai et teste actuellement les abords d'un support clé associé à la dernière impulsion haussière. Récemment, Alphabet a même légèrement sous-performé l'indice Nasdaq 100 dans son ensemble. Un dépassement significatif du consensus pourrait aider l'entreprise, mais les investisseurs resteront largement focalisés sur le CapEx.
Attentes du marché et indicateurs clés :
- Bénéfice par action et chiffre d'affaires : Le bénéfice par action attendu se situe entre $2.99 et 3.03 pour un chiffre d'affaires de $127.9 milliards (+25 % sur un an).
- Google Cloud : Le chiffre d'affaires est estimé à environ $29 milliards, soit une hausse de 89 à 91 % sur un an.
- Moteur de recherche et publicité : Un ralentissement de la croissance à 15-17 % est anticipé (contre 19 % au T1 et 17 % au T2), en raison des inquiétudes concernant l'impact des fonctionnalités d'IA (AI Overviews) sur le trafic générateur de clics.
- Dépenses d'investissement (CapEx) : Les dépenses pour 2026 devraient dépasser $200 milliards (soit plus du double sur un an), ce qui entraîne un flux de trésorerie disponible négatif cette année et l'an prochain.
- Valorisation et prévisions : Les options évaluent le mouvement du titre après résultats à 5.8 %. Le prix cible moyen des analystes est de $429 (64 recommandations d'achat, 7 neutres, 0 vente).
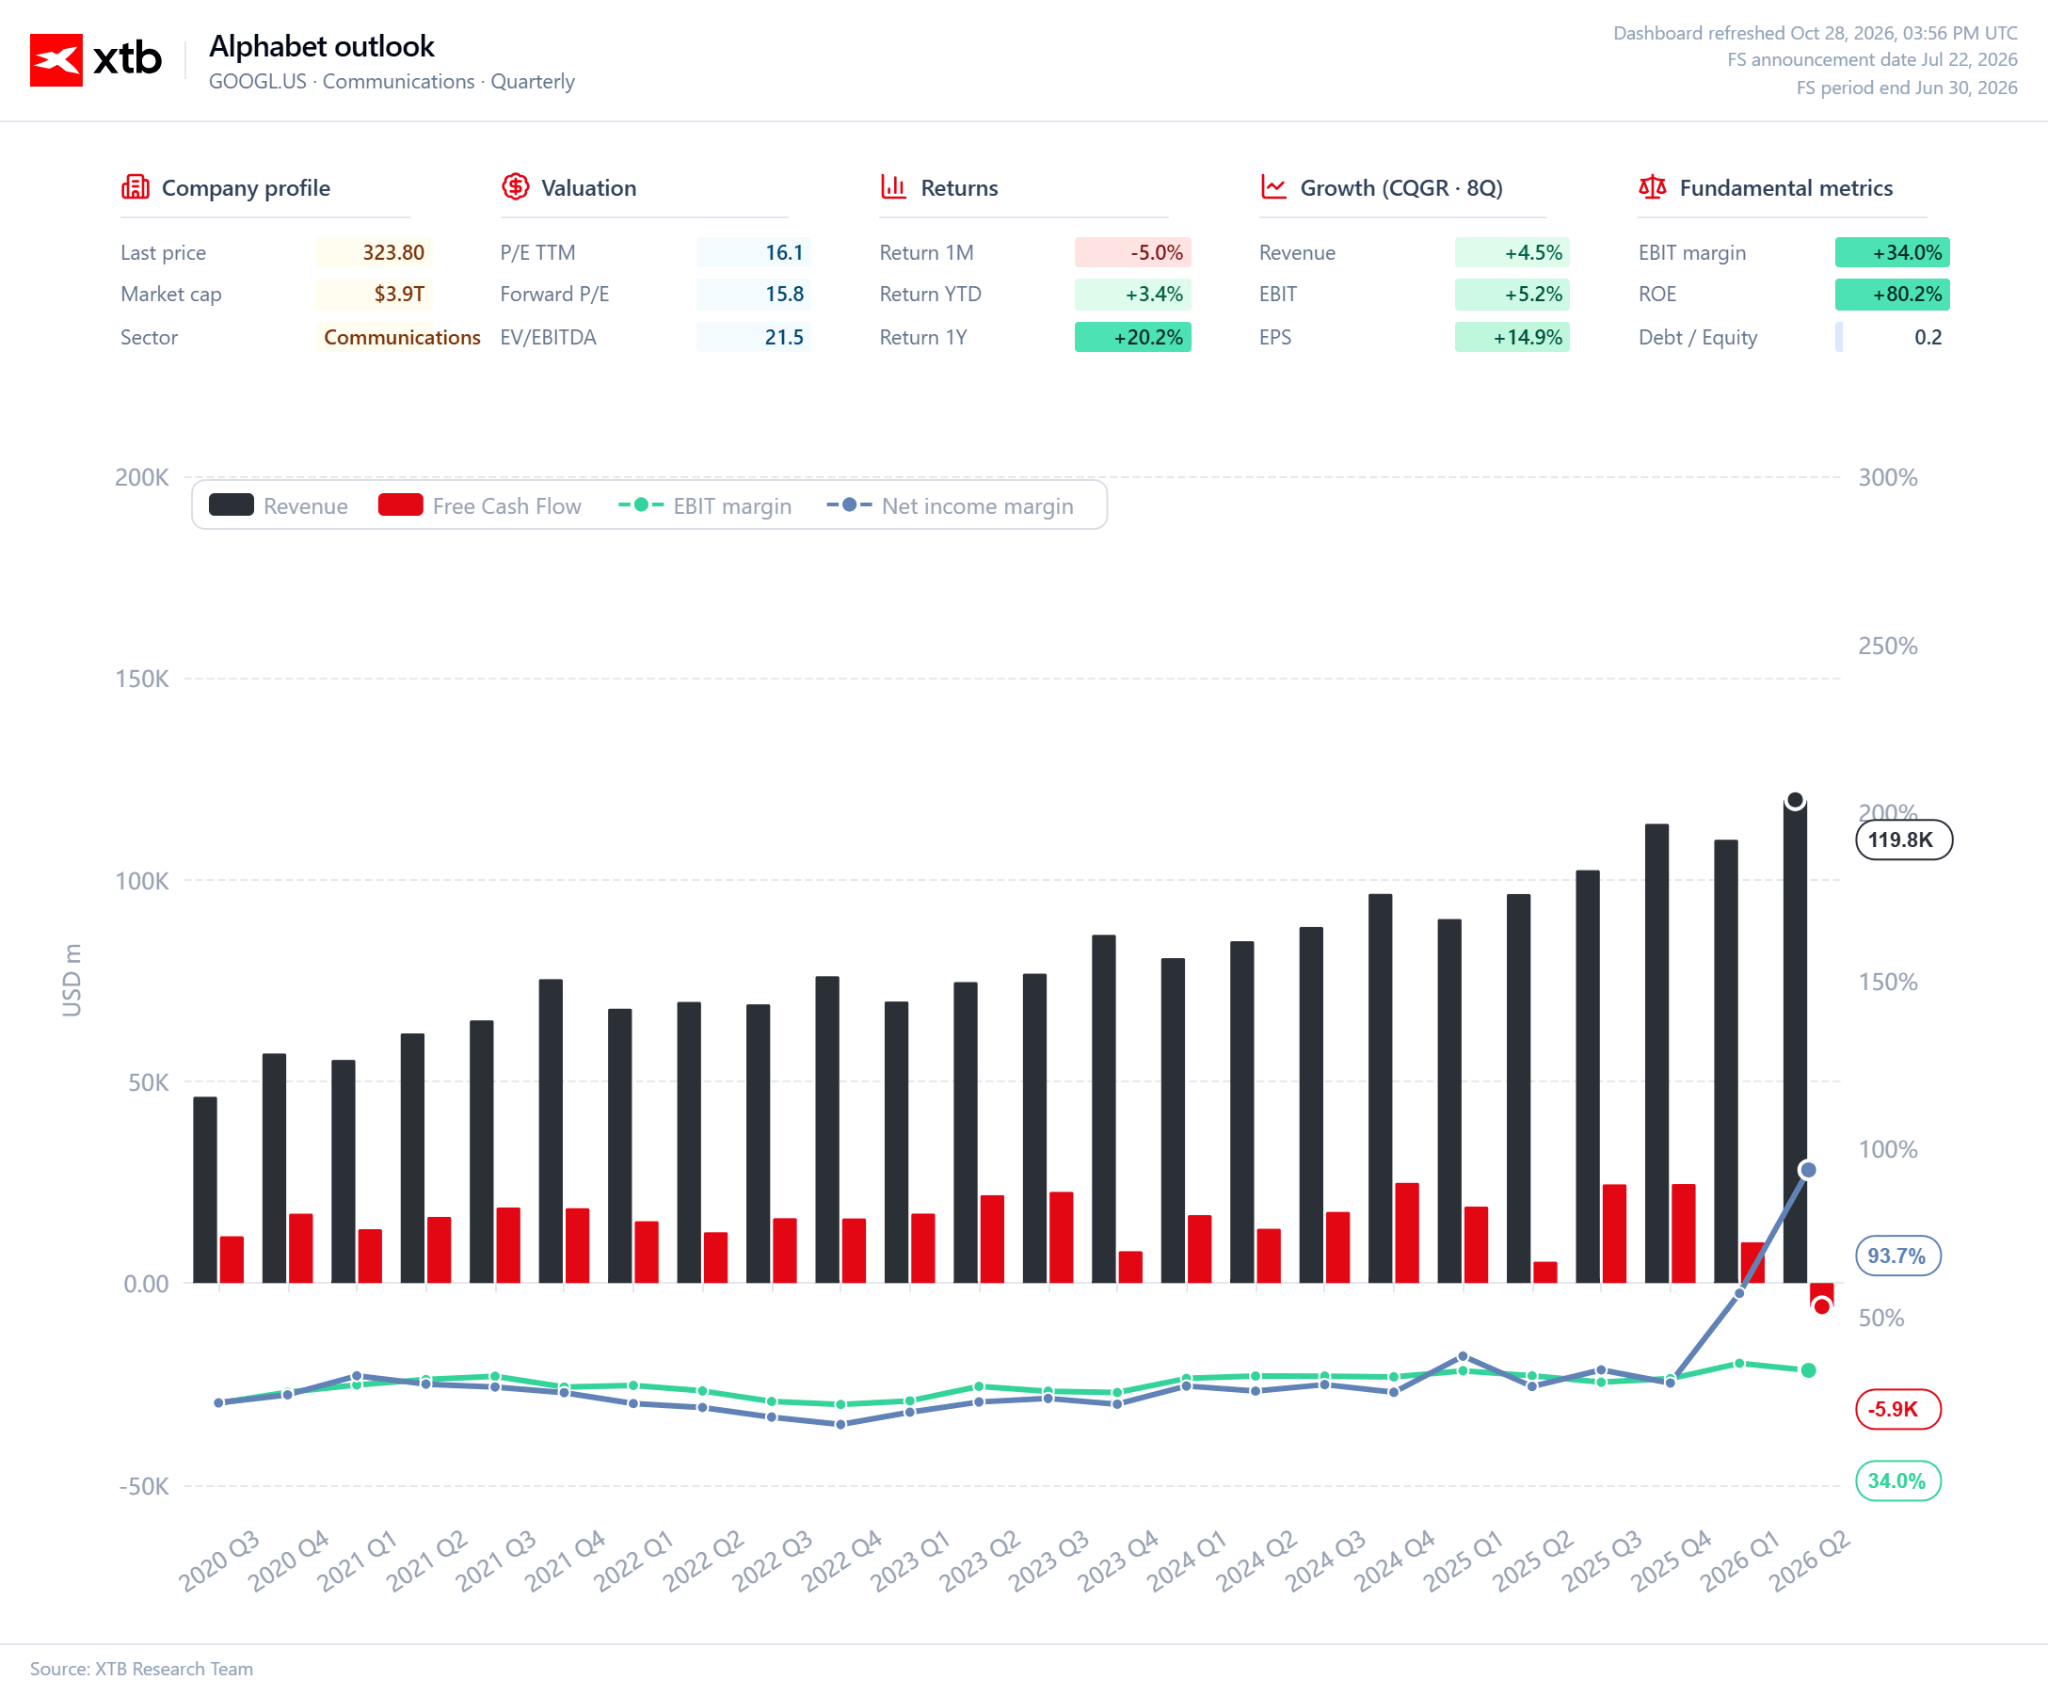 Déjà au trimestre précédent, l'entreprise affichait un flux de trésorerie disponible (FCF) négatif.
Commentaire :
La principale source d'incertitude autour d'Alphabet reste le net décalage entre la hausse des dépenses liées à l'IA et la pression sur les flux de trésorerie disponibles, ce qui a poussé le cours de l'action près du seuil d'un marché baissier (en baisse d'environ 20 % depuis mai). Malgré cela, la dynamique de croissance du cloud et les potentielles nouvelles sources de revenus, comme l'intérêt d'OpenAI pour l'achat de puces de calcul de Google, montrent que l'entreprise détient des atouts solides dans la course technologique, ce qui maintient l'optimisme des analystes.
Microsoft (MSFT). Résultats T1 de l'exercice fiscal 2027
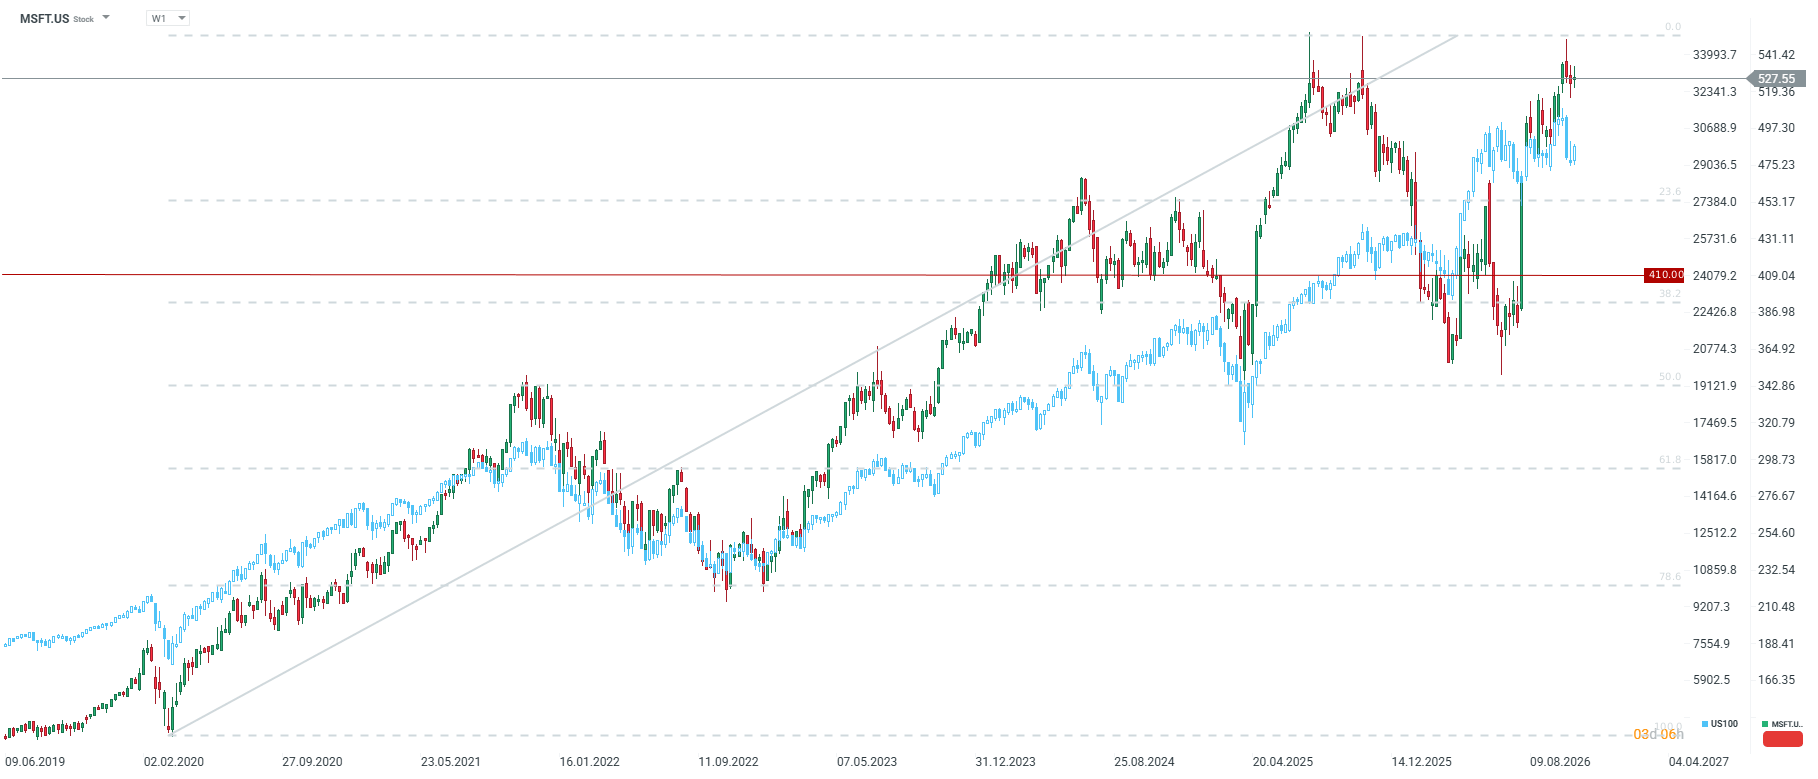
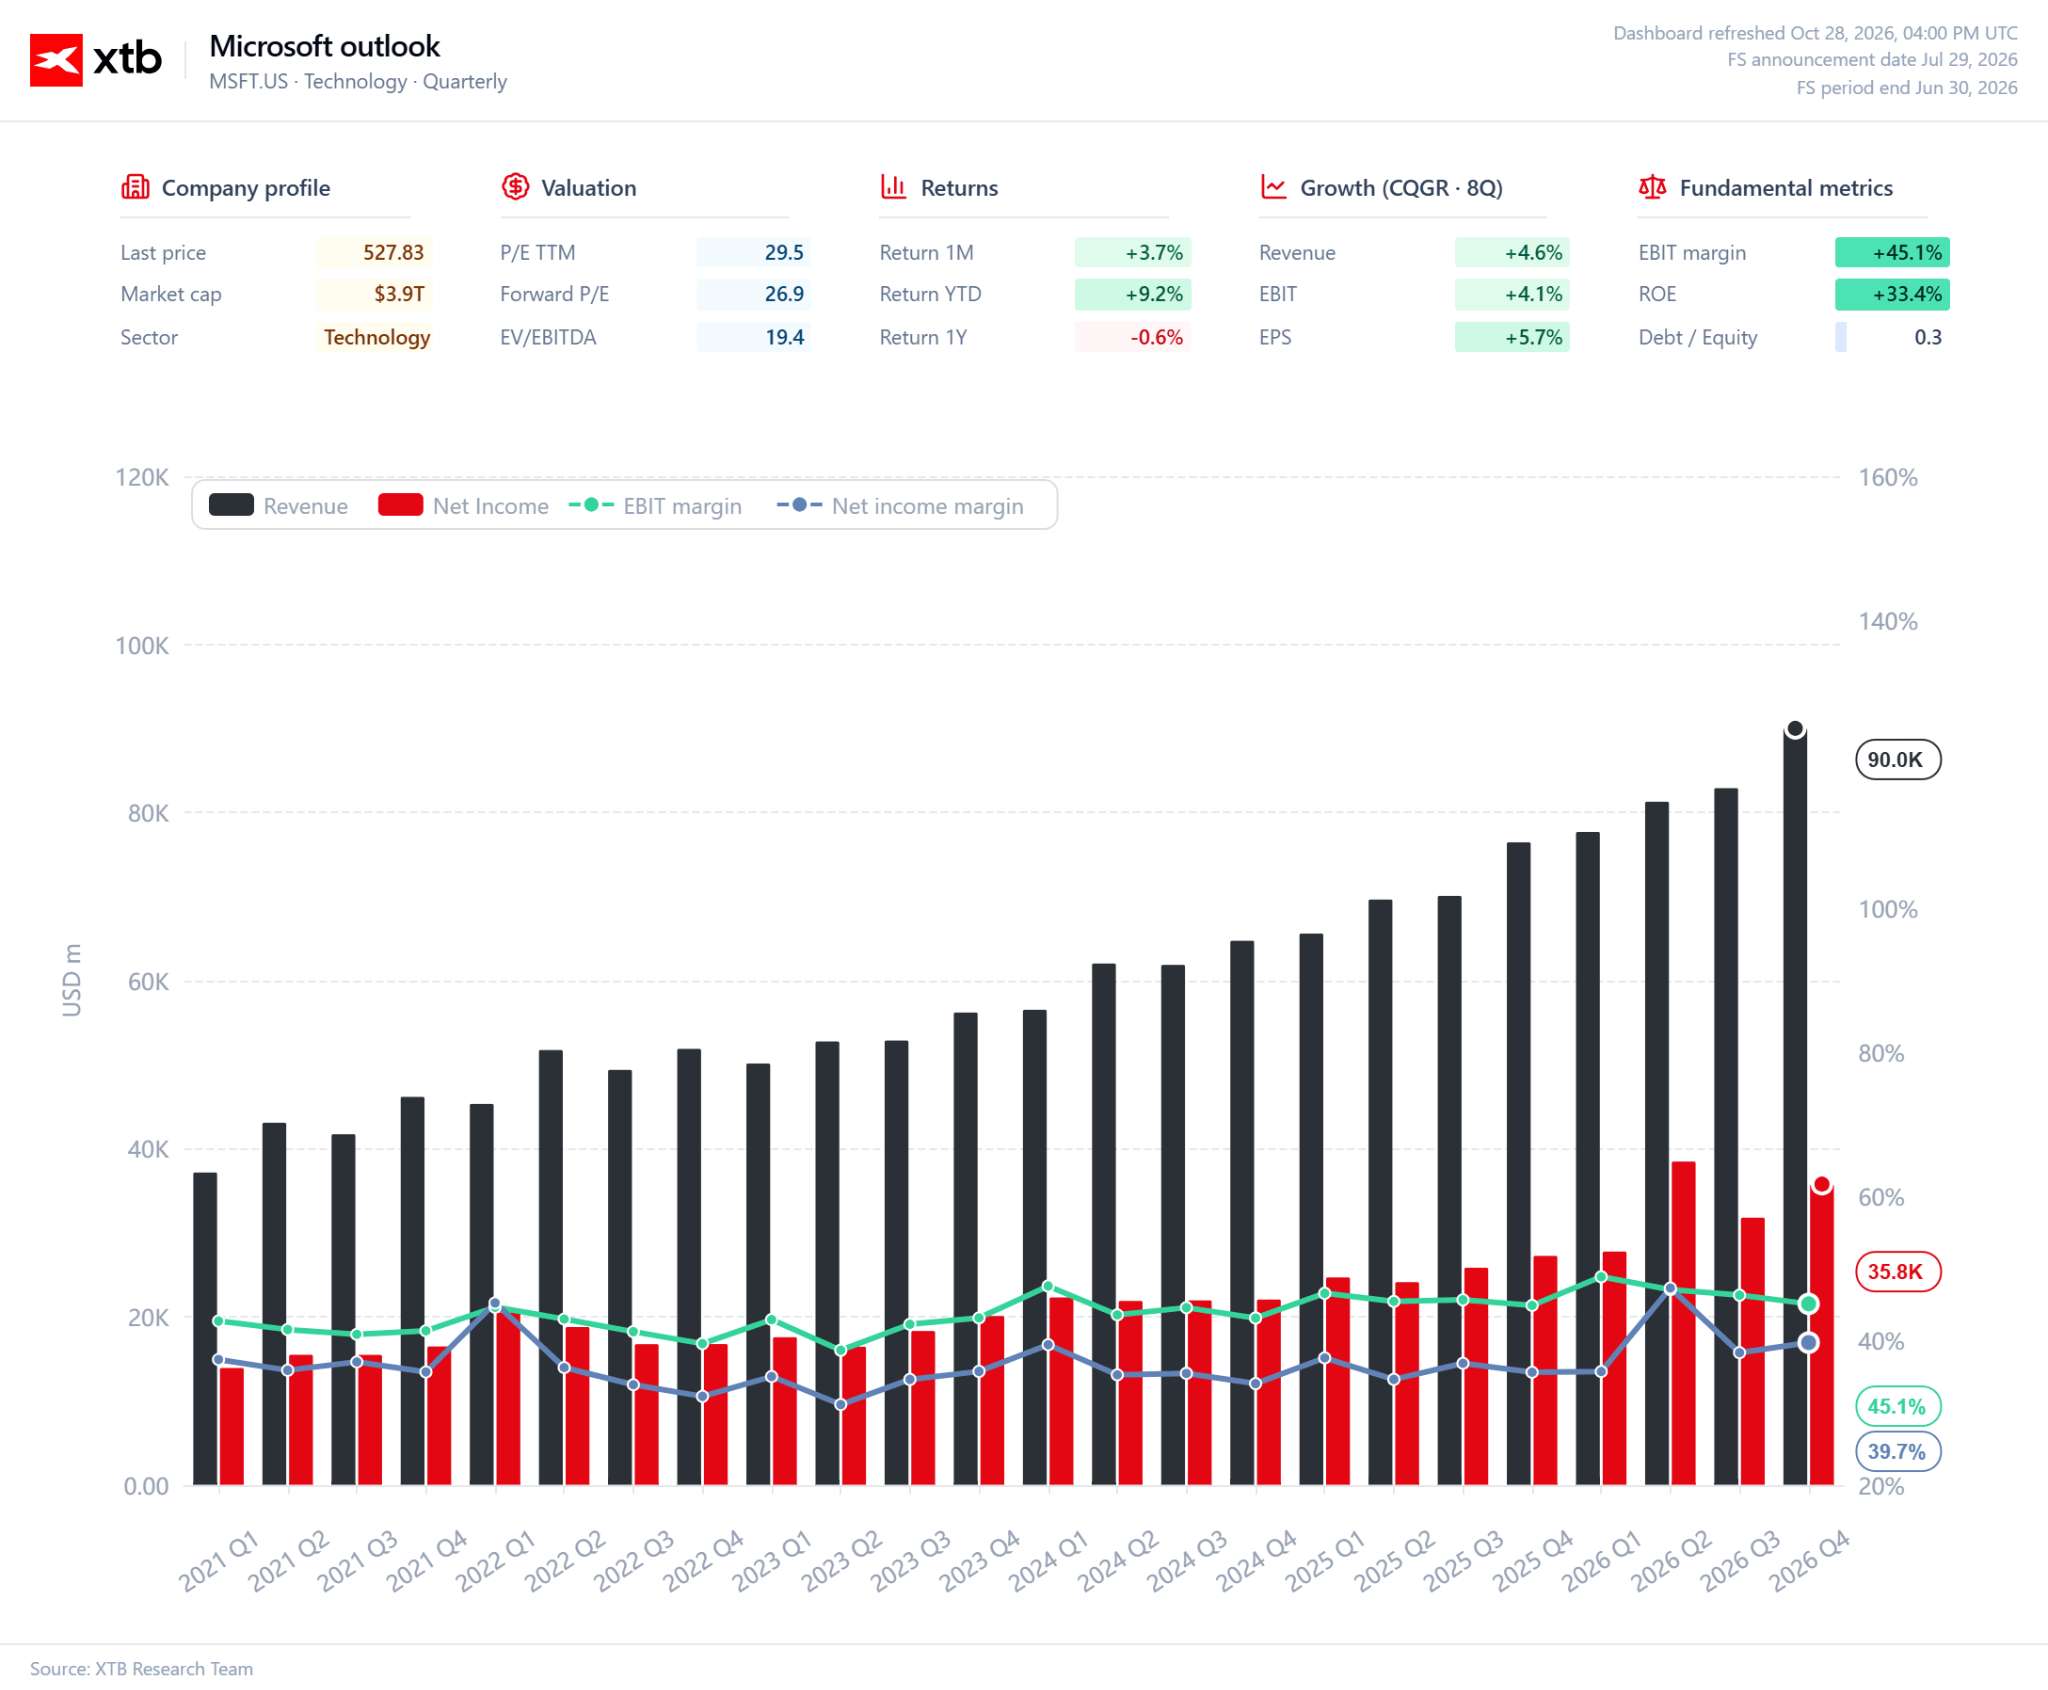
Microsoft aborde la publication de ses résultats financiers comme un indicateur majeur de la demande des entreprises en matière d'IA, en cherchant à concilier des investissements massifs avec une forte discipline en matière de coûts. L'entreprise se porte très bien en termes de position de cours, mais dans le même temps, les niveaux proches des records historiques font craindre une vente massive en cas de déception du marché sur l'adoption de l'IA. L'entreprise présente par ailleurs des dépenses CAPEX très similaires à celles d'Alphabet.
Attentes du marché et indicateurs clés :
- Bénéfice par action et chiffre d'affaires : Le consensus prévoit un BPA de $4.72 à 4.73 pour un chiffre d'affaires de $90.6 à 90.7 milliards (+17 % sur un an).
- Azure Cloud : Les prévisions officielles de l'entreprise tablent sur une croissance de 44-45 %, mais les attentes non officielles atteignent 47 à 47.7 % sur un an.
- Dépenses et flux de trésorerie : Le CapEx pour l'exercice fiscal 2027 devrait dépasser $190 milliards (+65 % sur un an), tandis que le FCF devrait tomber sous les $32 milliards (contre $67 milliards un an plus tôt).
- Discipline en matière de coûts : Un programme de départs volontaires concernant 60 000 employés devrait générer environ $1.2 milliard d'économies annuelles.
- Valorisation et prévisions : Le mouvement du titre après résultats est estimé à moins de 5 %. Le prix cible moyen s'établit à $604 (68 recommandations d'achat, 4 neutres, 0 vente).
Commentaire :
La barre est placée très haut pour Microsoft, et le marché s'attend à un dépassement des prévisions dans le segment du cloud Azure. L'association entre des investissements records et des économies opérationnelles prévues renforce la confiance des investisseurs, ce qui maintient le cours de l'action près de ses records historiques et positionne l'entreprise en leader de la commercialisation des solutions basées sur l'IA.
Dénominateur commun
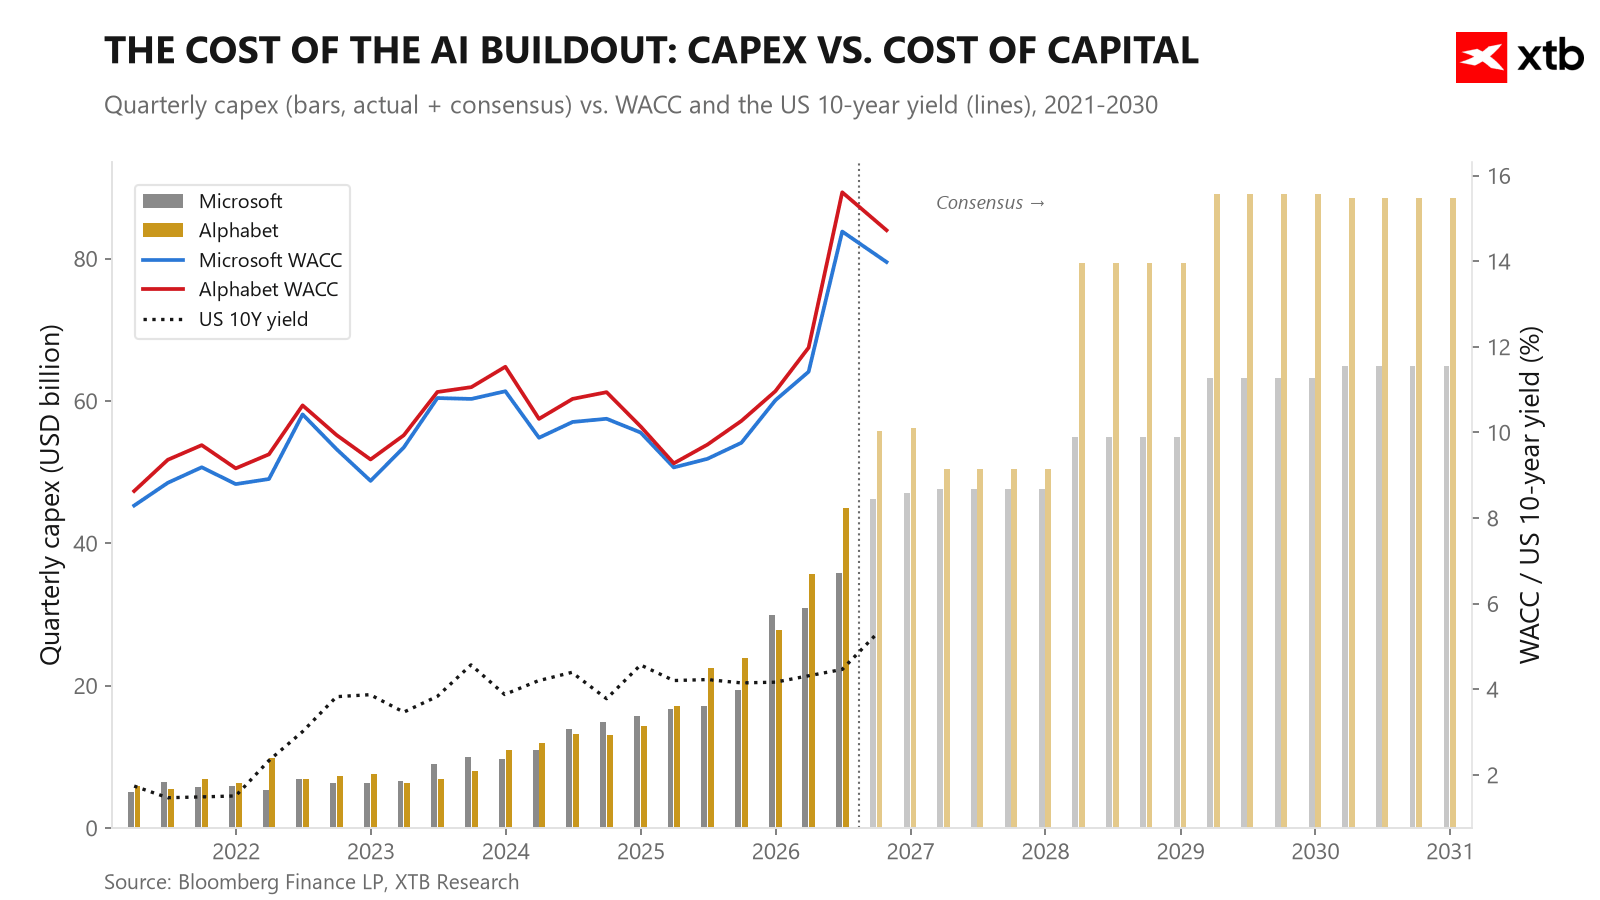
Les deux publications se résument à une seule question : les dépenses massives des hyperscalers dans les infrastructures d'IA, qui dépassent $390 milliards au total sur 2026-2027, commencent-elles à se traduire par une génération de trésorerie durable ?
Le marché a déjà récompensé la discipline de Microsoft (le titre a progressé de 36 % depuis les résultats de juillet) et pénalisé Alphabet pour le basculement vers des flux de trésorerie négatifs (moins 5 % sur la même période), alors même qu'Alphabet enregistre une croissance plus rapide dans le cloud. Des résultats décevants chez Azure ou chez Google Search pourraient raviver les craintes que les dépenses liées à l'IA ne génèrent pas de rendements suffisants, comme cela s'est produit avec Meta Platforms, dont le titre a chuté de 7 % le lendemain de la publication de ses résultats la semaine dernière.
On évoque également de plus en plus l'idée que les rendements élevés des obligations américaines résultent en partie de la recherche de capitaux plus large des hyperscalers sur le marché de la dette. Comme on peut le constater, l'année en cours n'est qu'un avant-goût de l'ampleur des dépenses qui seront présentées au cours des années suivantes.



A la mi-séance : le regain de confiance dans l'IA stimule la reprise boursière (27.10.2026)



📈Résumé quotidien : la baisse des cours du pétrole et le prospectus d'Anthropic influencent les marchés


OUVERTURE US : Le dépôt de dossier d'Anthropic et les négociations sur l'Iran soutiennent le marché
Anthropic a déposé son prospectus en vue de son introduction en bourse sous le symbole « ANT » sur le Nasdaq. La date de lancement et le prix restent inconnus.
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."