


SpaceX aborde une nouvelle saison de publication des résultats en étant confrontée à un défi qu’elle n’avait pas à relever de manière aussi directe il y a encore quelques années. Elon Musk peut toujours parler de Mars, d’une révolution de l’intelligence artificielle et de la construction d’infrastructures susceptibles de transformer des secteurs entiers. Mais depuis son introduction en bourse, ces ambitions ont un coût concret, et les investisseurs veulent savoir ce qu’ils obtiennent en échange des milliards dépensés.
Sur les marchés privés, il était plus facile d’attribuer une valeur à l’avenir. La confiance dans la vision du fondateur, les avancées technologiques et le potentiel de conquête de nouveaux marchés suffisaient souvent. Une société cotée en bourse dispose d’une marge de manœuvre bien moindre pour repousser les questions relatives à la rentabilité. La croissance du chiffre d’affaires est importante, mais ce qui compte encore davantage, c’est le montant des capitaux nécessaires pour atteindre cette croissance et la capacité de l’entreprise à devenir, à terme, autonome.
Starlink reste le pilier financier de SpaceX, mais ses bénéfices sont de plus en plus difficiles à considérer comme un soutien suffisant pour l’ensemble du groupe. L’activité de connectivité génère des liquidités, tandis que les opérations spatiales et l’IA consomment d’énormes quantités de capitaux, sans aucune certitude qu’elles atteindront une rentabilité durable. Plus ces investissements prennent de l’ampleur, plus la pression s’accentue sur Starlink pour qu’elle ne se contente pas de maintenir la croissance : elle doit également financer des projets de plus en plus coûteux. Dans ses résultats du troisième trimestre, les investisseurs chercheront donc une réponse à une question clé : SpaceX peut-il développer de nouvelles activités sans alourdir continuellement la charge pesant sur son seul pilier clairement rentable ?
Principales prévisions
- Chiffre d’affaires du troisième trimestre : environ 12,7 milliards de dollars.
- Résultat d’exploitation total : environ 200 millions de dollars.
- Segment de la connectivité, incluant Starlink et les services de connectivité : 4,45 milliards de dollars de chiffre d’affaires et 1,66 milliard de dollars de résultat d’exploitation.
- Segment IA : 7,3 milliards de dollars de chiffre d’affaires et une perte d’exploitation de 938 millions de dollars.
- Segment spatial : une perte d’exploitation attendue de 525 millions de dollars.
- Activité de lancement : environ 35 lancements au cours du trimestre, dont 10 missions pour le compte de clients.
Prévisions pour l’ensemble de l’année 2026 : le segment Connectivité devrait générer 17,4 milliards de dollars de chiffre d’affaires et 6,5 milliards de dollars de résultat d’exploitation. Le segment Espace devrait générer 3,4 milliards de dollars de chiffre d’affaires tout en affichant une perte d’exploitation de 2,3 milliards de dollars. Quant au segment IA, il pourrait générer 27,1 milliards de dollars de chiffre d’affaires et une perte d’exploitation de 1,5 milliard de dollars.
Starlink est rentable, mais l’ensemble du groupe reste dépendant de cette activité
Starlink est désormais le pilier financier de SpaceX. Les prévisions de chiffre d’affaires trimestriel de 4,45 milliards de dollars et de résultat d’exploitation de 1,66 milliard de dollars démontrent que les services de connectivité présentent un profil économique très différent de celui du développement de fusées ou des infrastructures d’IA. Il s’agit d’une activité capable de croître parallèlement à l’augmentation de sa base d’abonnés, à l’extension de sa couverture et à l’acquisition de clients issus du secteur privé et du secteur public. C’est là que le lien entre l’augmentation de l’échelle et l’amélioration des performances financières est le plus tangible.
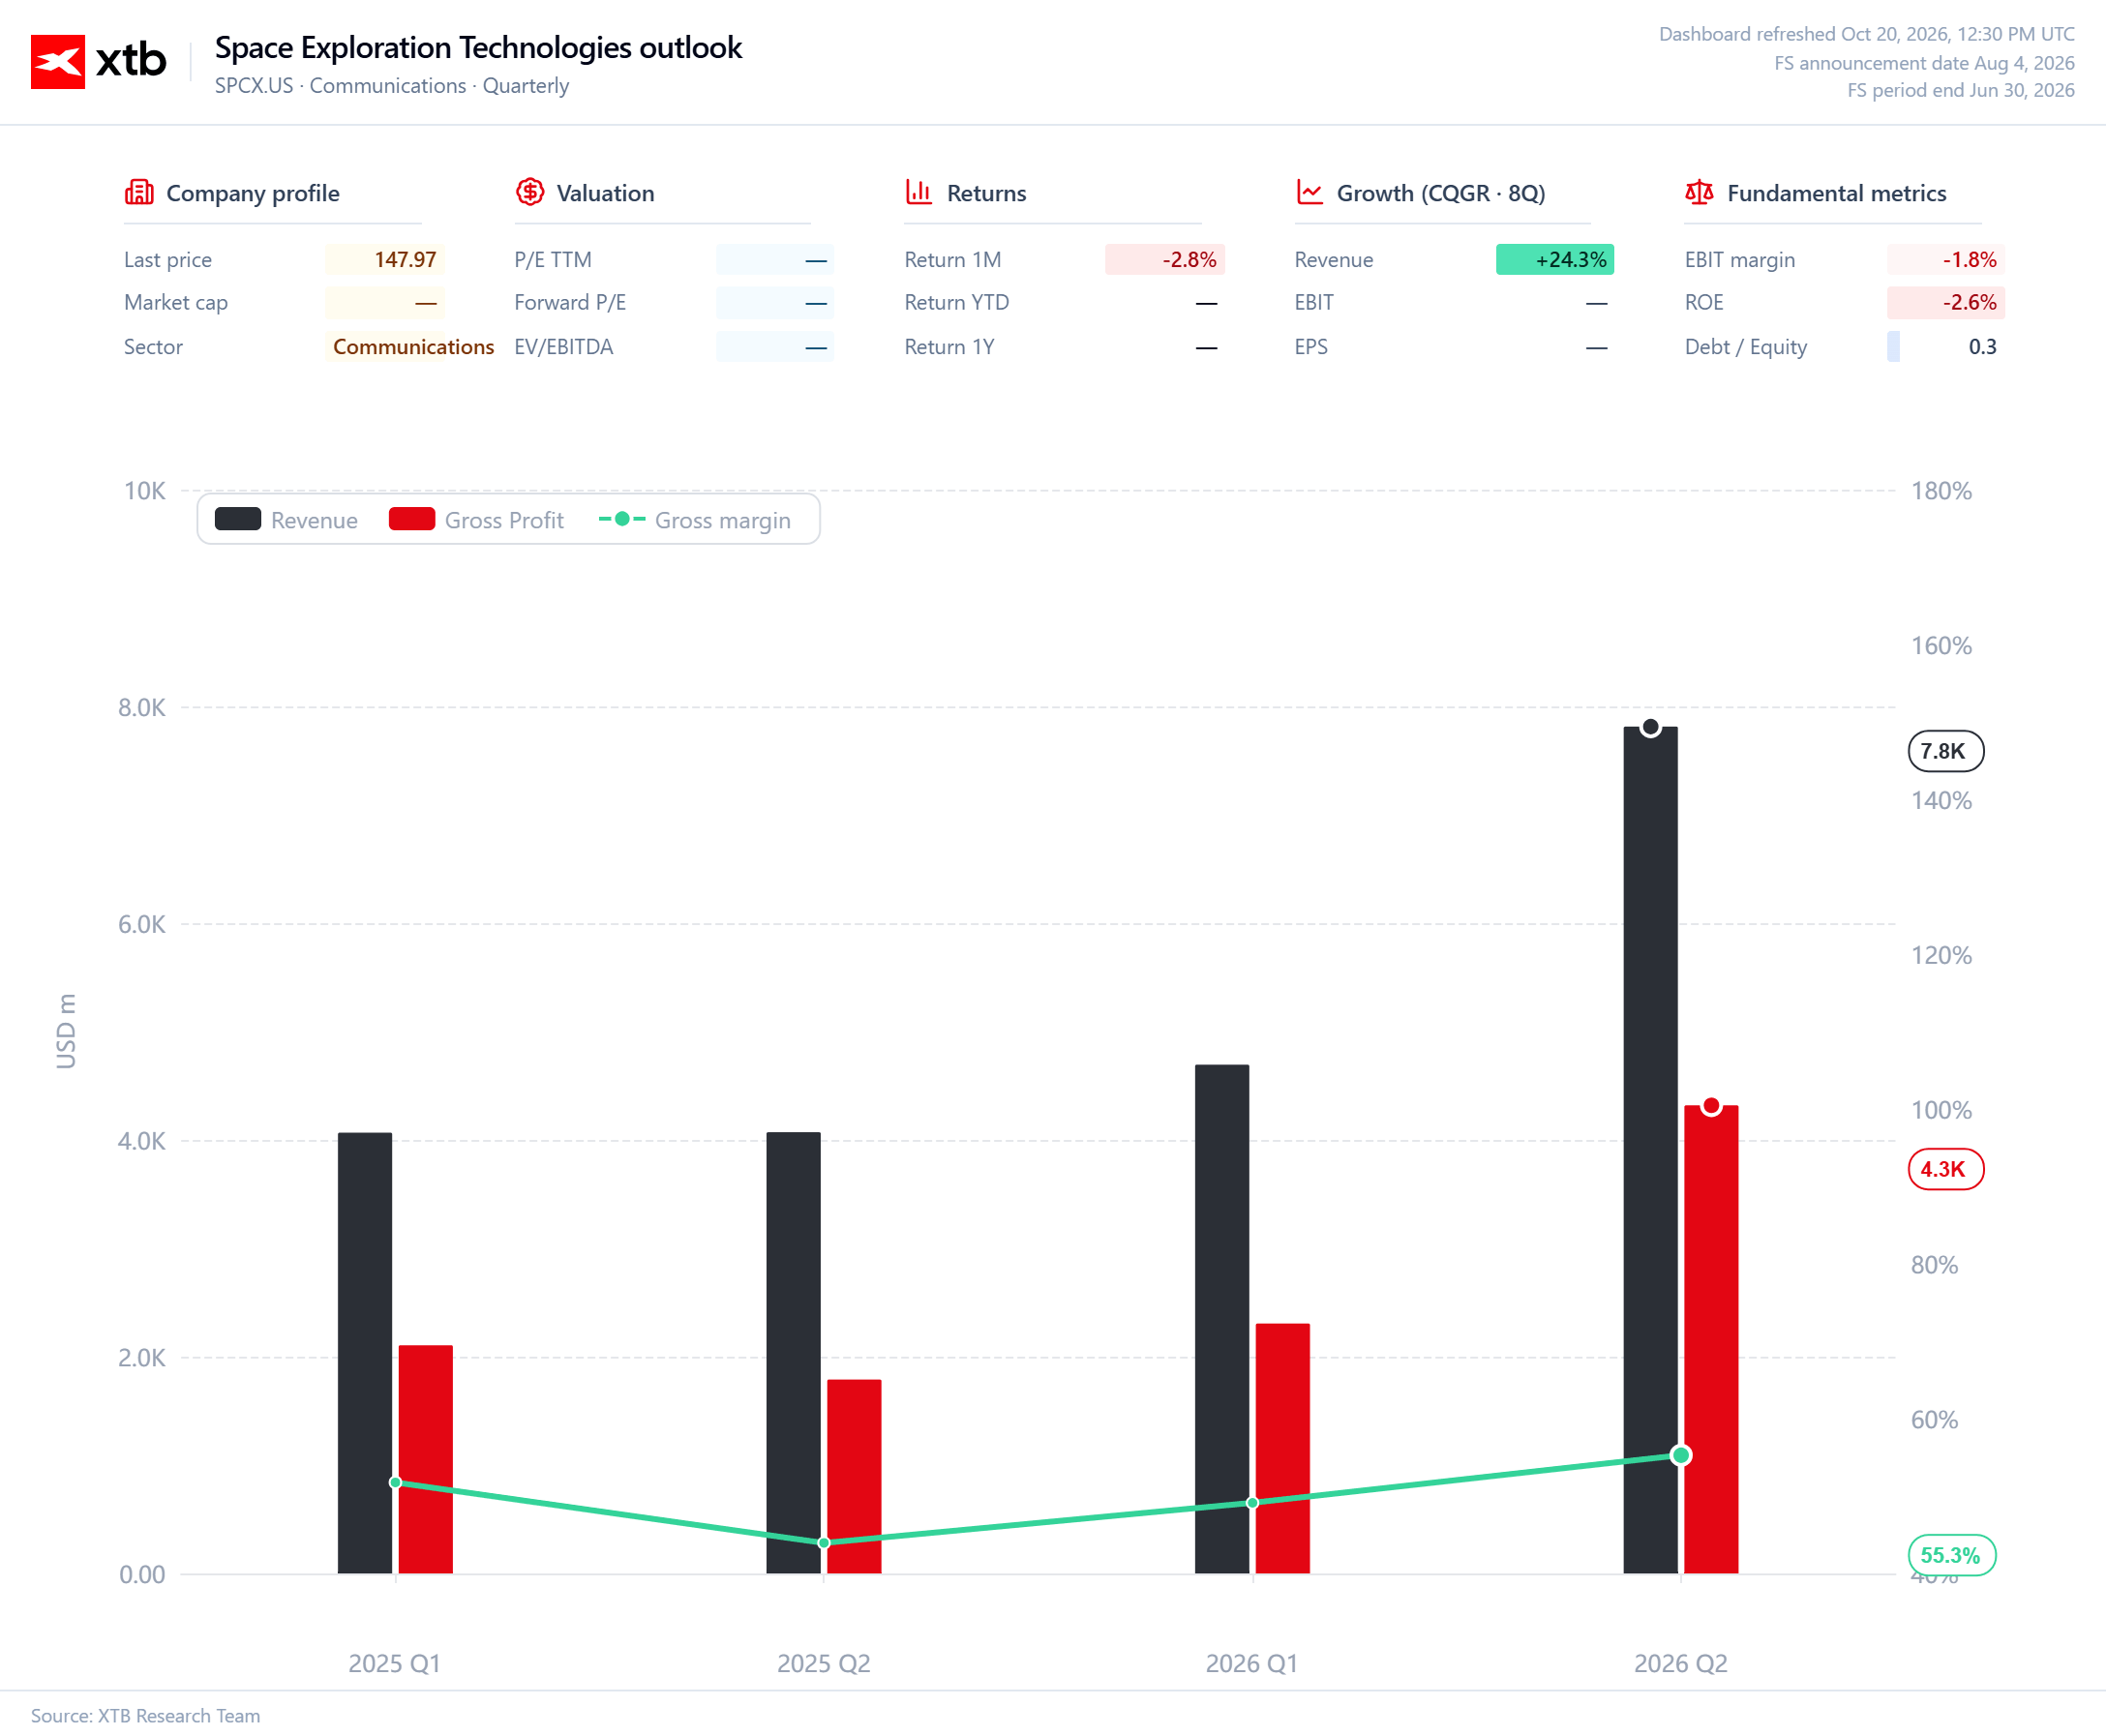
Cela ne signifie pas pour autant que SpaceX, dans son ensemble, se trouve dans une situation confortable. La rentabilité de Starlink ne compense pas les coûts des autres activités du groupe ; elle contribue simplement à les financer. Le segment Connectivité devant générer 6,5 milliards de dollars de résultat d’exploitation en 2026, il devrait dégager un excédent substantiel. Dans le même temps, le segment Espace pourrait enregistrer une perte d’exploitation de 2,3 milliards de dollars, tandis que le segment IA ajouterait 1,5 milliard de dollars de pertes supplémentaires. Dans ce scénario, la performance globale du groupe dépendra non seulement de la rapidité avec laquelle Starlink se développera, mais aussi de l’ampleur des investissements que nécessiteront les autres ambitions de Musk.
L’évolutivité ne se résume pas à une simple augmentation du chiffre d’affaires
La question clé est de savoir si SpaceX peut augmenter son chiffre d’affaires plus rapidement que ses coûts. Une entreprise évolutive devrait, à terme, générer davantage de bénéfices pour chaque unité supplémentaire vendue sans avoir à augmenter ses dépenses de manière proportionnelle. Pour Starlink, cette évolution pourrait être portée par une base d’utilisateurs croissante, une utilisation plus efficace des infrastructures existantes et l’extension des services aux entreprises et aux pouvoirs publics. Chaque client supplémentaire pourrait améliorer la rentabilité de l’activité, même si le maintien d’un avantage concurrentiel nécessitera des investissements supplémentaires dans les satellites, les terminaux et la capacité du réseau.
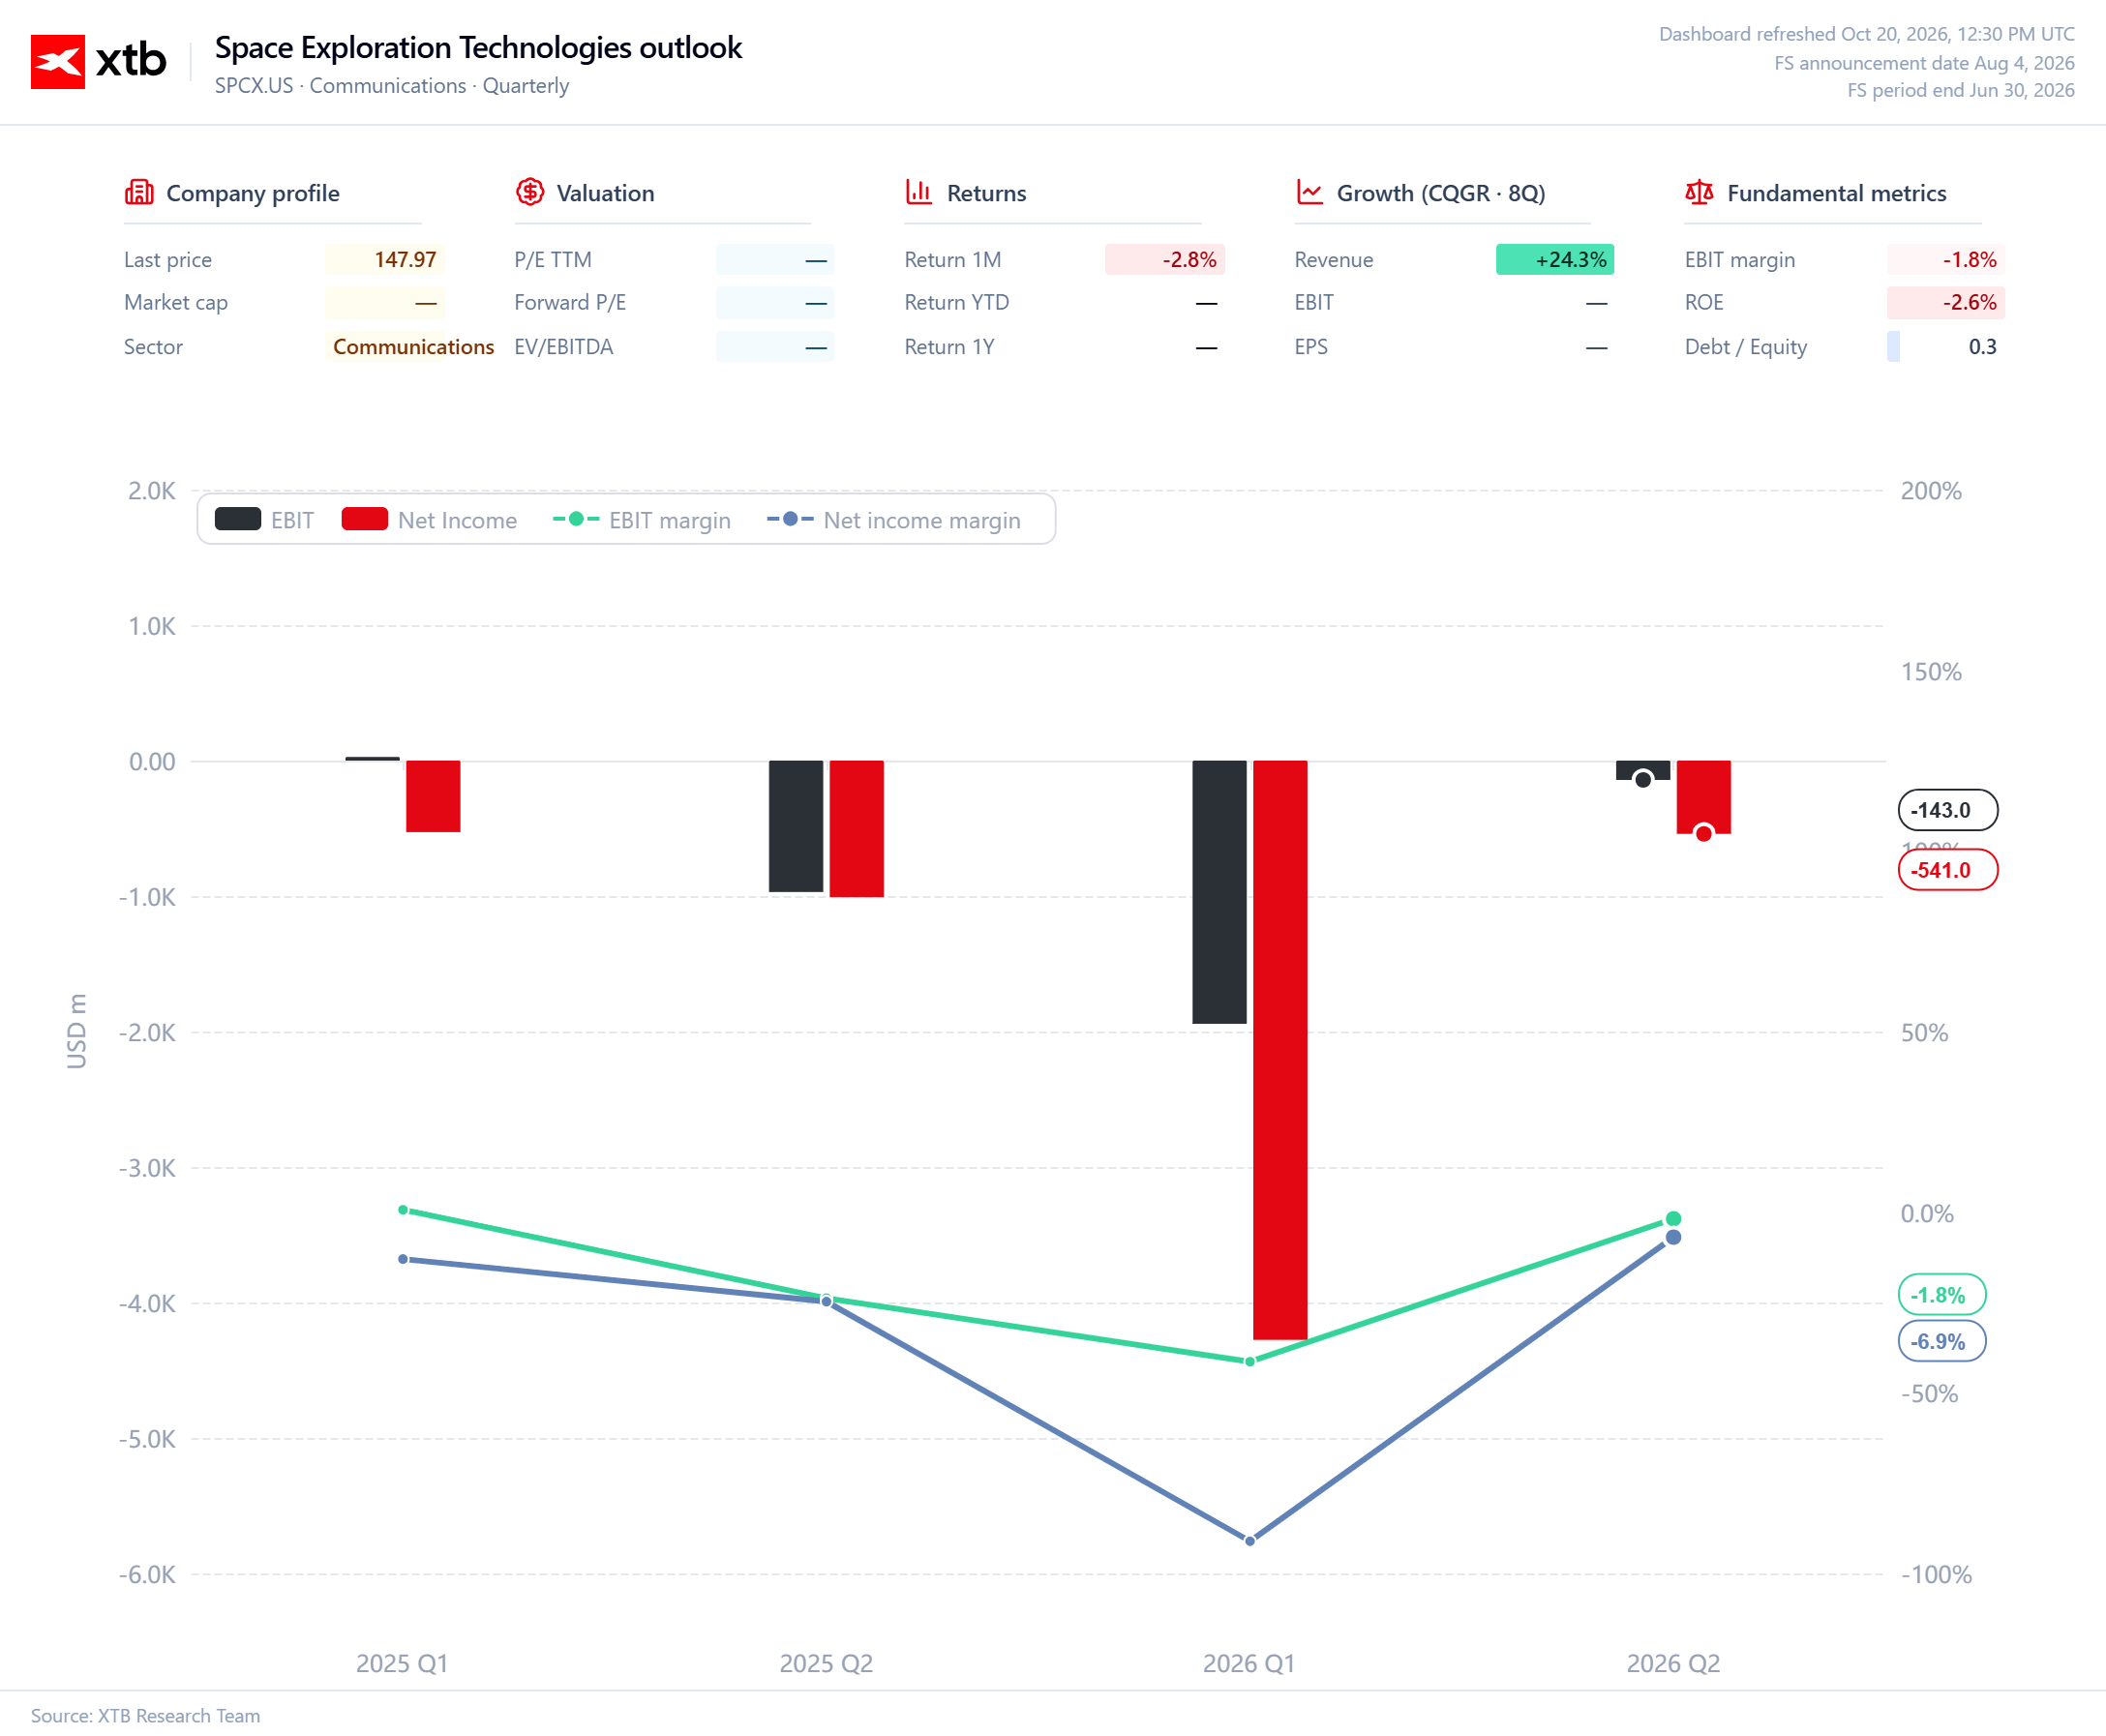
La situation est plus complexe dans le secteur de l’IA. Le chiffre d’affaires prévisionnel de 27,1 milliards de dollars pour l’ensemble de l’année 2026 semble impressionnant, mais une perte d’exploitation de 1,5 milliard de dollars rappelle que des ventes élevées ne se traduisent pas nécessairement par un modèle économique rentable. Les dépenses consacrées à la puissance de calcul, aux centres de données et au développement de modèles pourraient augmenter aussi rapidement que la demande. Les investisseurs voudront donc déterminer si les dépenses actuelles jettent les bases d’une future amélioration des marges ou si chaque nouvelle phase de croissance nécessitera une nouvelle vague de dépenses massives.
L’évolutivité se présente sous un autre jour dans le secteur spatial. Un nombre plus élevé de lancements pourrait améliorer l’utilisation des infrastructures et réduire les coûts unitaires, mais le développement de Starship nécessite des investissements avant que des bénéfices commerciaux ne puissent se concrétiser à une échelle significative. Les 147 lancements prévus pour l’ensemble de l’année 2026, dont 37 missions pour le compte de clients, ne rendront pas automatiquement ce segment rentable. Ce qui importe, c’est la composition de ces missions, le chiffre d’affaires généré par chaque lancement et la rapidité avec laquelle les nouvelles capacités technologiques commenceront à générer des revenus récurrents.
Starship et l’IA élargissent le potentiel mais alourdissent la charge financière
Le segment spatial devrait afficher une perte d’exploitation de 525 millions de dollars au troisième trimestre. Sur l’ensemble de l’année, cette perte pourrait atteindre 2,3 milliards de dollars malgré un chiffre d’affaires de 3,4 milliards de dollars. Cela reflète le coût du développement de technologies susceptibles d’ouvrir de nouveaux marchés à l’avenir, mais qui n’offrent pas encore de perspectives économiques suffisamment attractives. Le nombre de lancements à lui seul ne suffira pas à justifier de telles dépenses. SpaceX devra démontrer des progrès tangibles dans le déploiement de Starship et établir une feuille de route crédible vers une exploitation capable de financer une part plus importante de son propre développement.
Des tensions similaires sont perceptibles dans le domaine de l’IA. Le chiffre d’affaires pourrait croître rapidement, mais tant que ce segment restera déficitaire, son expansion augmentera les besoins globaux en capitaux du groupe. Pour SpaceX, cela implique de maintenir un équilibre entre des investissements à long terme, dont les délais de rentabilité sont longs, et une activité qui génère déjà des bénéfices aujourd’hui. Starlink apporte un soutien financier au groupe, mais il ne s’agit pas d’une source de financement inépuisable. Plus les dépenses consacrées à l’IA et aux technologies spatiales seront importantes, plus il sera essentiel que ces activités améliorent leurs propres performances financières.
Les spéculations sur une fusion avec Tesla constituent un sujet à part
Les spéculations concernant une éventuelle fusion entre SpaceX et Tesla suscitent également l’intérêt. Les deux entreprises développent des technologies liées à l’intelligence artificielle, et Elon Musk dirige ces deux organisations. Une telle opération pourrait modifier le mode de financement et d’évaluation de chacune des entreprises, mais il n’existe actuellement aucune confirmation officielle quant à sa réalisation. Elle ne doit donc pas être prise en compte dans les perspectives financières de base de SpaceX.
Si cette idée refait surface sous une forme plus concrète, les enjeux clés porteront sur les conditions de la transaction, la répartition du contrôle et la manière dont la structure combinée répartirait les coûts des projets à forte intensité capitalistique. Les synergies technologiques ne garantissent pas à elles seules des avantages pour les investisseurs. La fusion de deux entreprises aux sources de revenus et aux besoins d’investissement différents pourrait accroître leur capacité de financement, mais elle pourrait tout aussi bien compliquer l’évaluation de la rentabilité de chacune d’entre elles.
La qualité de la croissance sera le facteur déterminant
SpaceX a le potentiel de développer une activité à très grande échelle, mais le potentiel n’est pas synonyme de performance financière. Starlink démontre que le groupe est capable de créer une activité générant un chiffre d’affaires substantiel et une forte rentabilité opérationnelle. L’IA et le segment spatial, en revanche, restent des projets qui nécessitent des investissements importants avant que leur capacité à générer des revenus durables et récurrents puisse être correctement évaluée.
C’est pourquoi l’enjeu le plus important ne sera pas la seule croissance du chiffre d’affaires, mais la capacité de SpaceX à traduire son expansion en une amélioration durable de sa rentabilité. Si Starlink continue d’augmenter ses bénéfices tandis que les activités d’IA et spatiales commencent à réduire leurs pertes, l’envergure du groupe pourrait devenir son plus grand avantage concurrentiel. Si, en revanche, les coûts continuent d’augmenter aussi rapidement que le chiffre d’affaires, SpaceX restera une entreprise dans laquelle un pilier rentable finance un portefeuille de plus en plus vaste d’ambitions à forte intensité capitalistique.
Source: XTB Reserach



OUVERTURE US :Les inquiétudes liées à l'IA reprennent de plus belle, le prix du pétrole se rapproche de ses plus hauts niveaux

Netflix Preview : La plateforme doit prouver qu'elle est encore capable de surprendre


Graphique du jour : US100 (Nasdaq 100). Rebond du secteur de l’IA face à une configuration technique moins favorable.


Calendrier macroéconomique : marché du travail britannique, indice ZEW de confiance et résultats des géants de Wall Street
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."