


Le leader américain du secteur des véhicules électriques publiera aujourd'hui ses résultats du troisième trimestre après la clôture des marchés américains. Depuis les plus bas niveaux atteints fin juillet, la société d'Elon Musk a enregistré une hausse pouvant atteindre 25 %, et le dernier rapport sur les livraisons de véhicules a largement dépassé les estimations des analystes.
Cela suscite des attentes accrues envers une entreprise qui peine de plus en plus à se maintenir au-dessus du seuil de rentabilité.
Chiffres financiers
Elon Musk bénéficie d’une confiance considérable de la part des actionnaires et des investisseurs, ce qui transparaît même dans les multiples de valorisation de l’entreprise. Cette confiance n’est toutefois pas inconditionnelle. Il est essentiel de comprendre le « récit d’investissement » que le PDG présente au marché depuis des décennies pour saisir comment les investisseurs pourraient réagir à la publication des résultats.
Du point de vue des données financières :
- Le marché s'attend à ce que le chiffre d'affaires atteigne environ 28,34 milliards de dollars, ce qui correspond à une croissance d'environ 1 % en glissement annuel.
- Dans le segment Automobile, malgré une hausse des livraisons de véhicules, une baisse d'un peu moins d'un milliard de dollars est attendue, passant de 21,2 milliards à 20,2 milliards de dollars.
- Le secteur des services devra compenser ce manque à gagner en atteignant 4,35 milliards de dollars, soit une croissance d’environ 20 % en glissement annuel.
- La marge et le résultat d’exploitation s’annoncent très faibles. Le marché s’attend à ce que la marge diminue de près de moitié pour s’établir à 2,5 %, et à ce que le résultat d’exploitation s’élève à environ 720 millions de dollars.
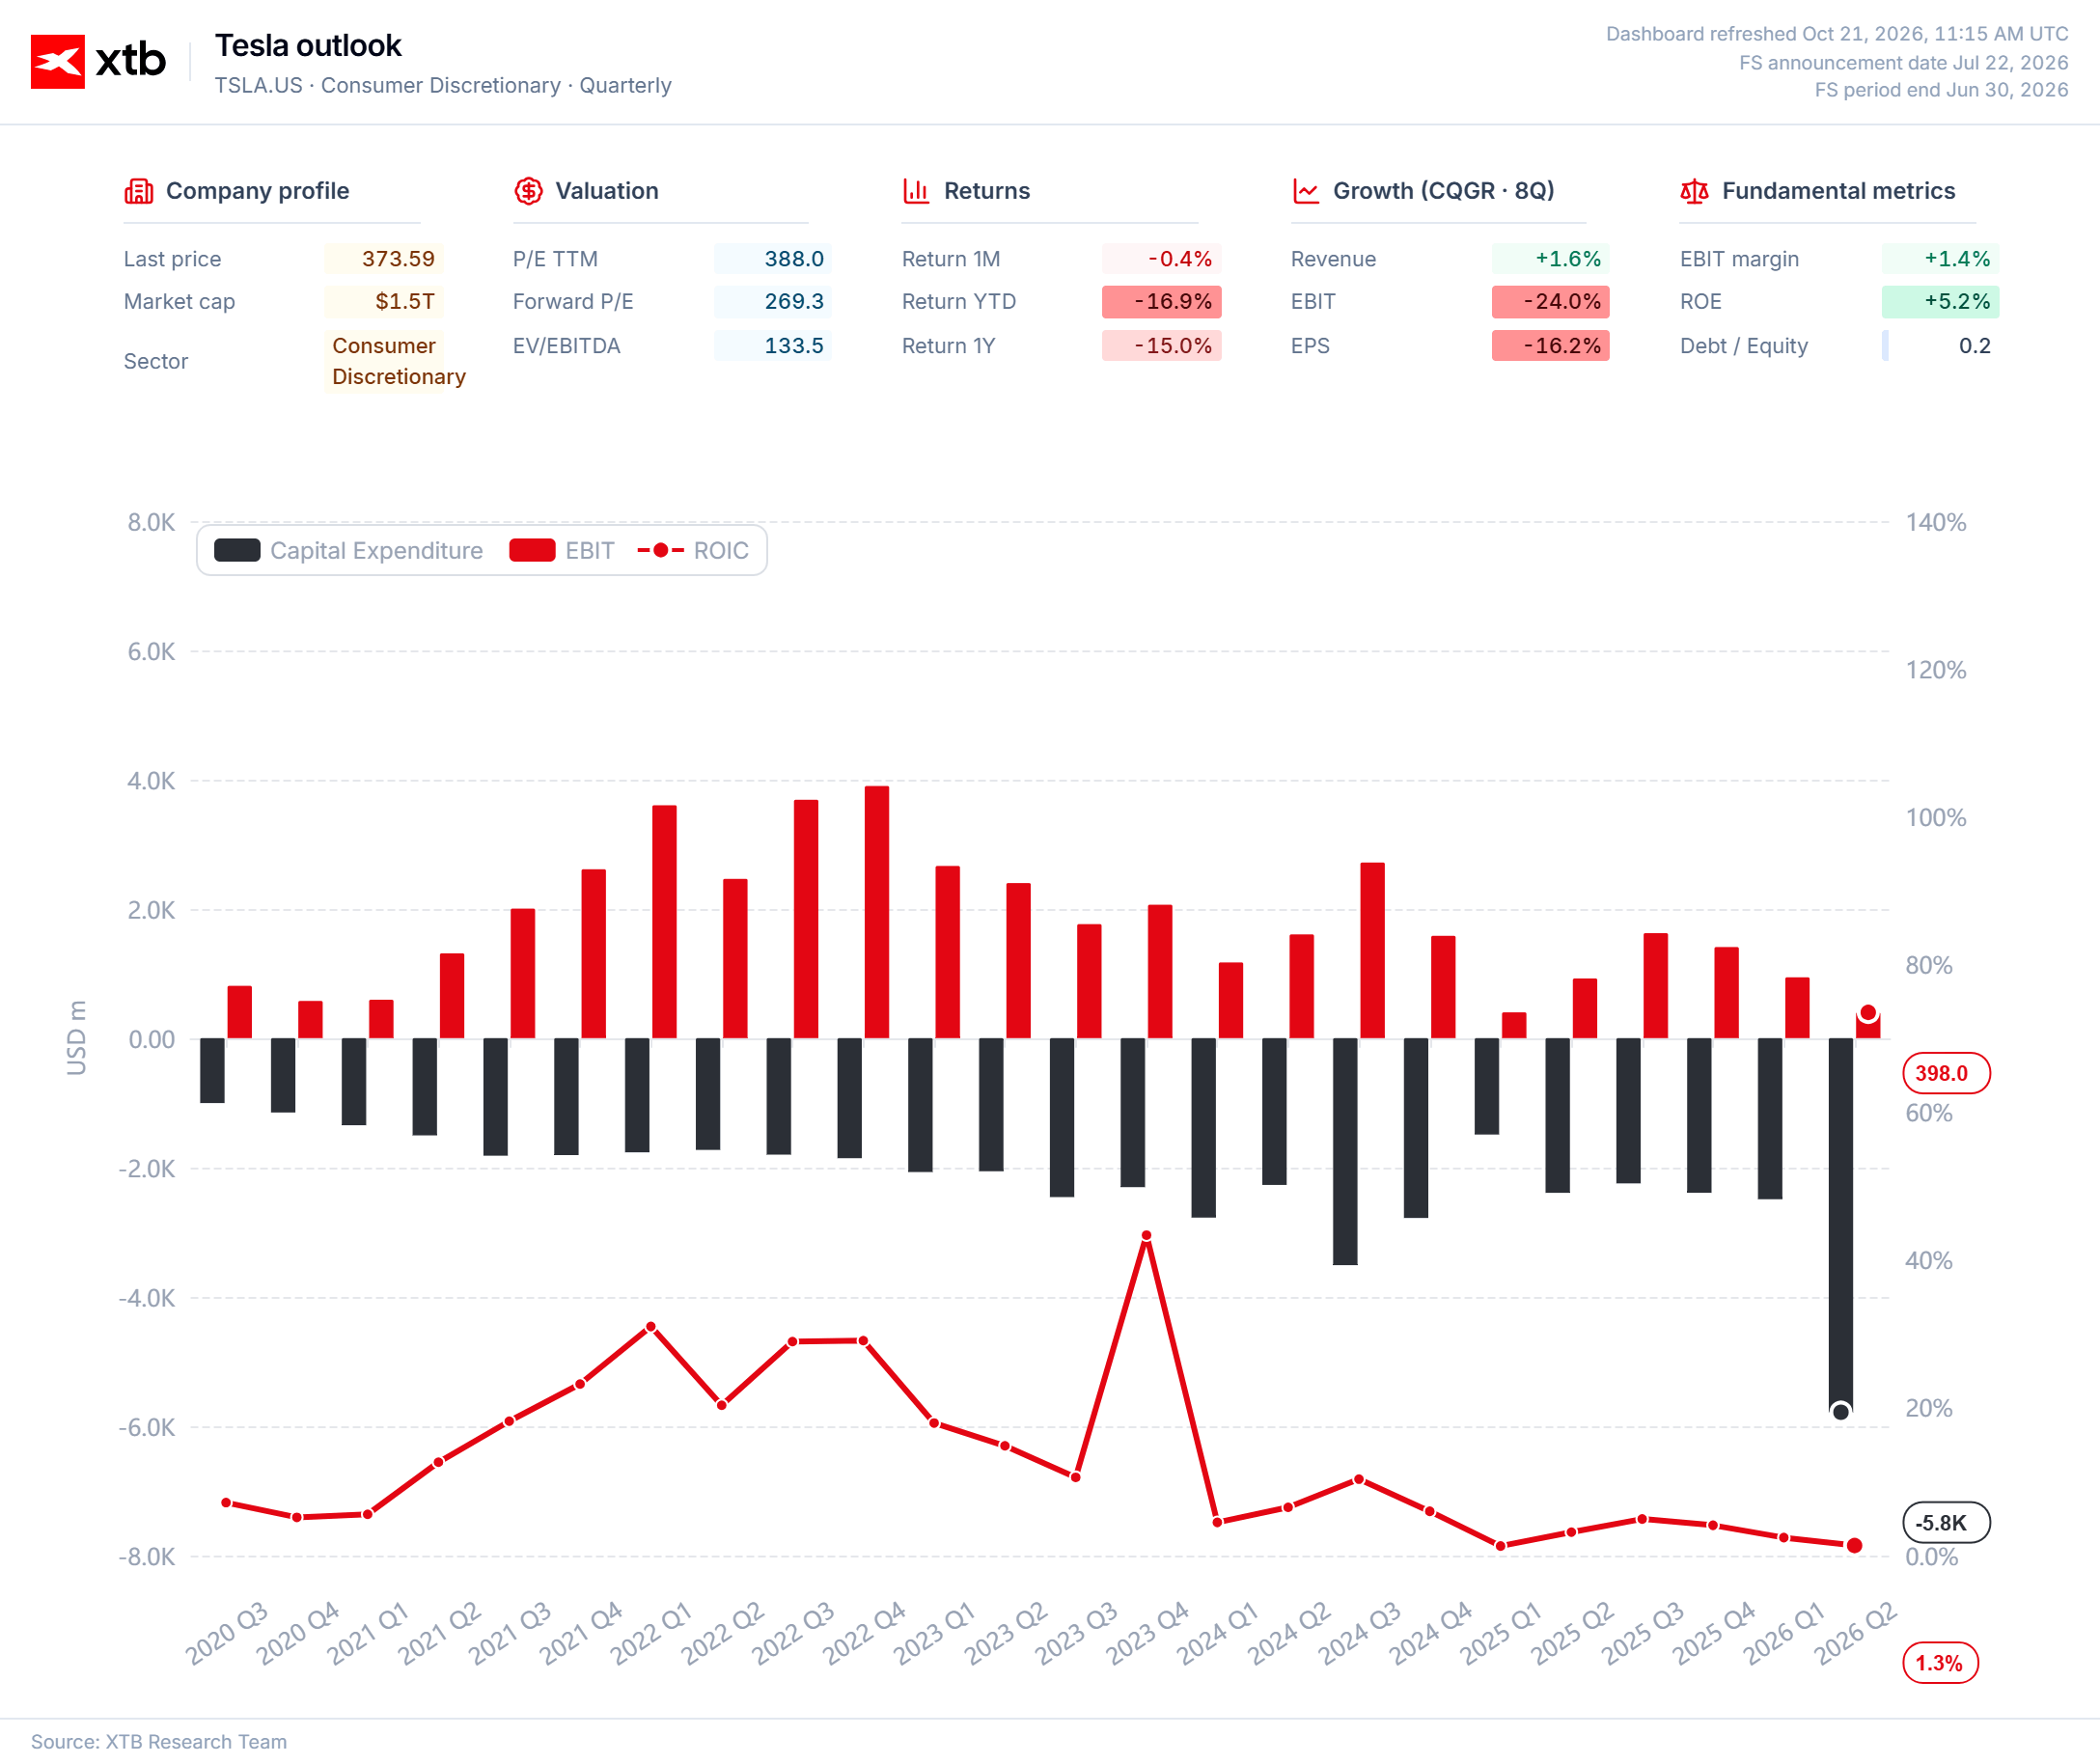
- En raison d'une hausse prévue des dépenses d'investissement (CAPEX) au-delà de 7,77 milliards de dollars, le flux de trésorerie disponible devrait chuter à -4,5 milliards de dollars.
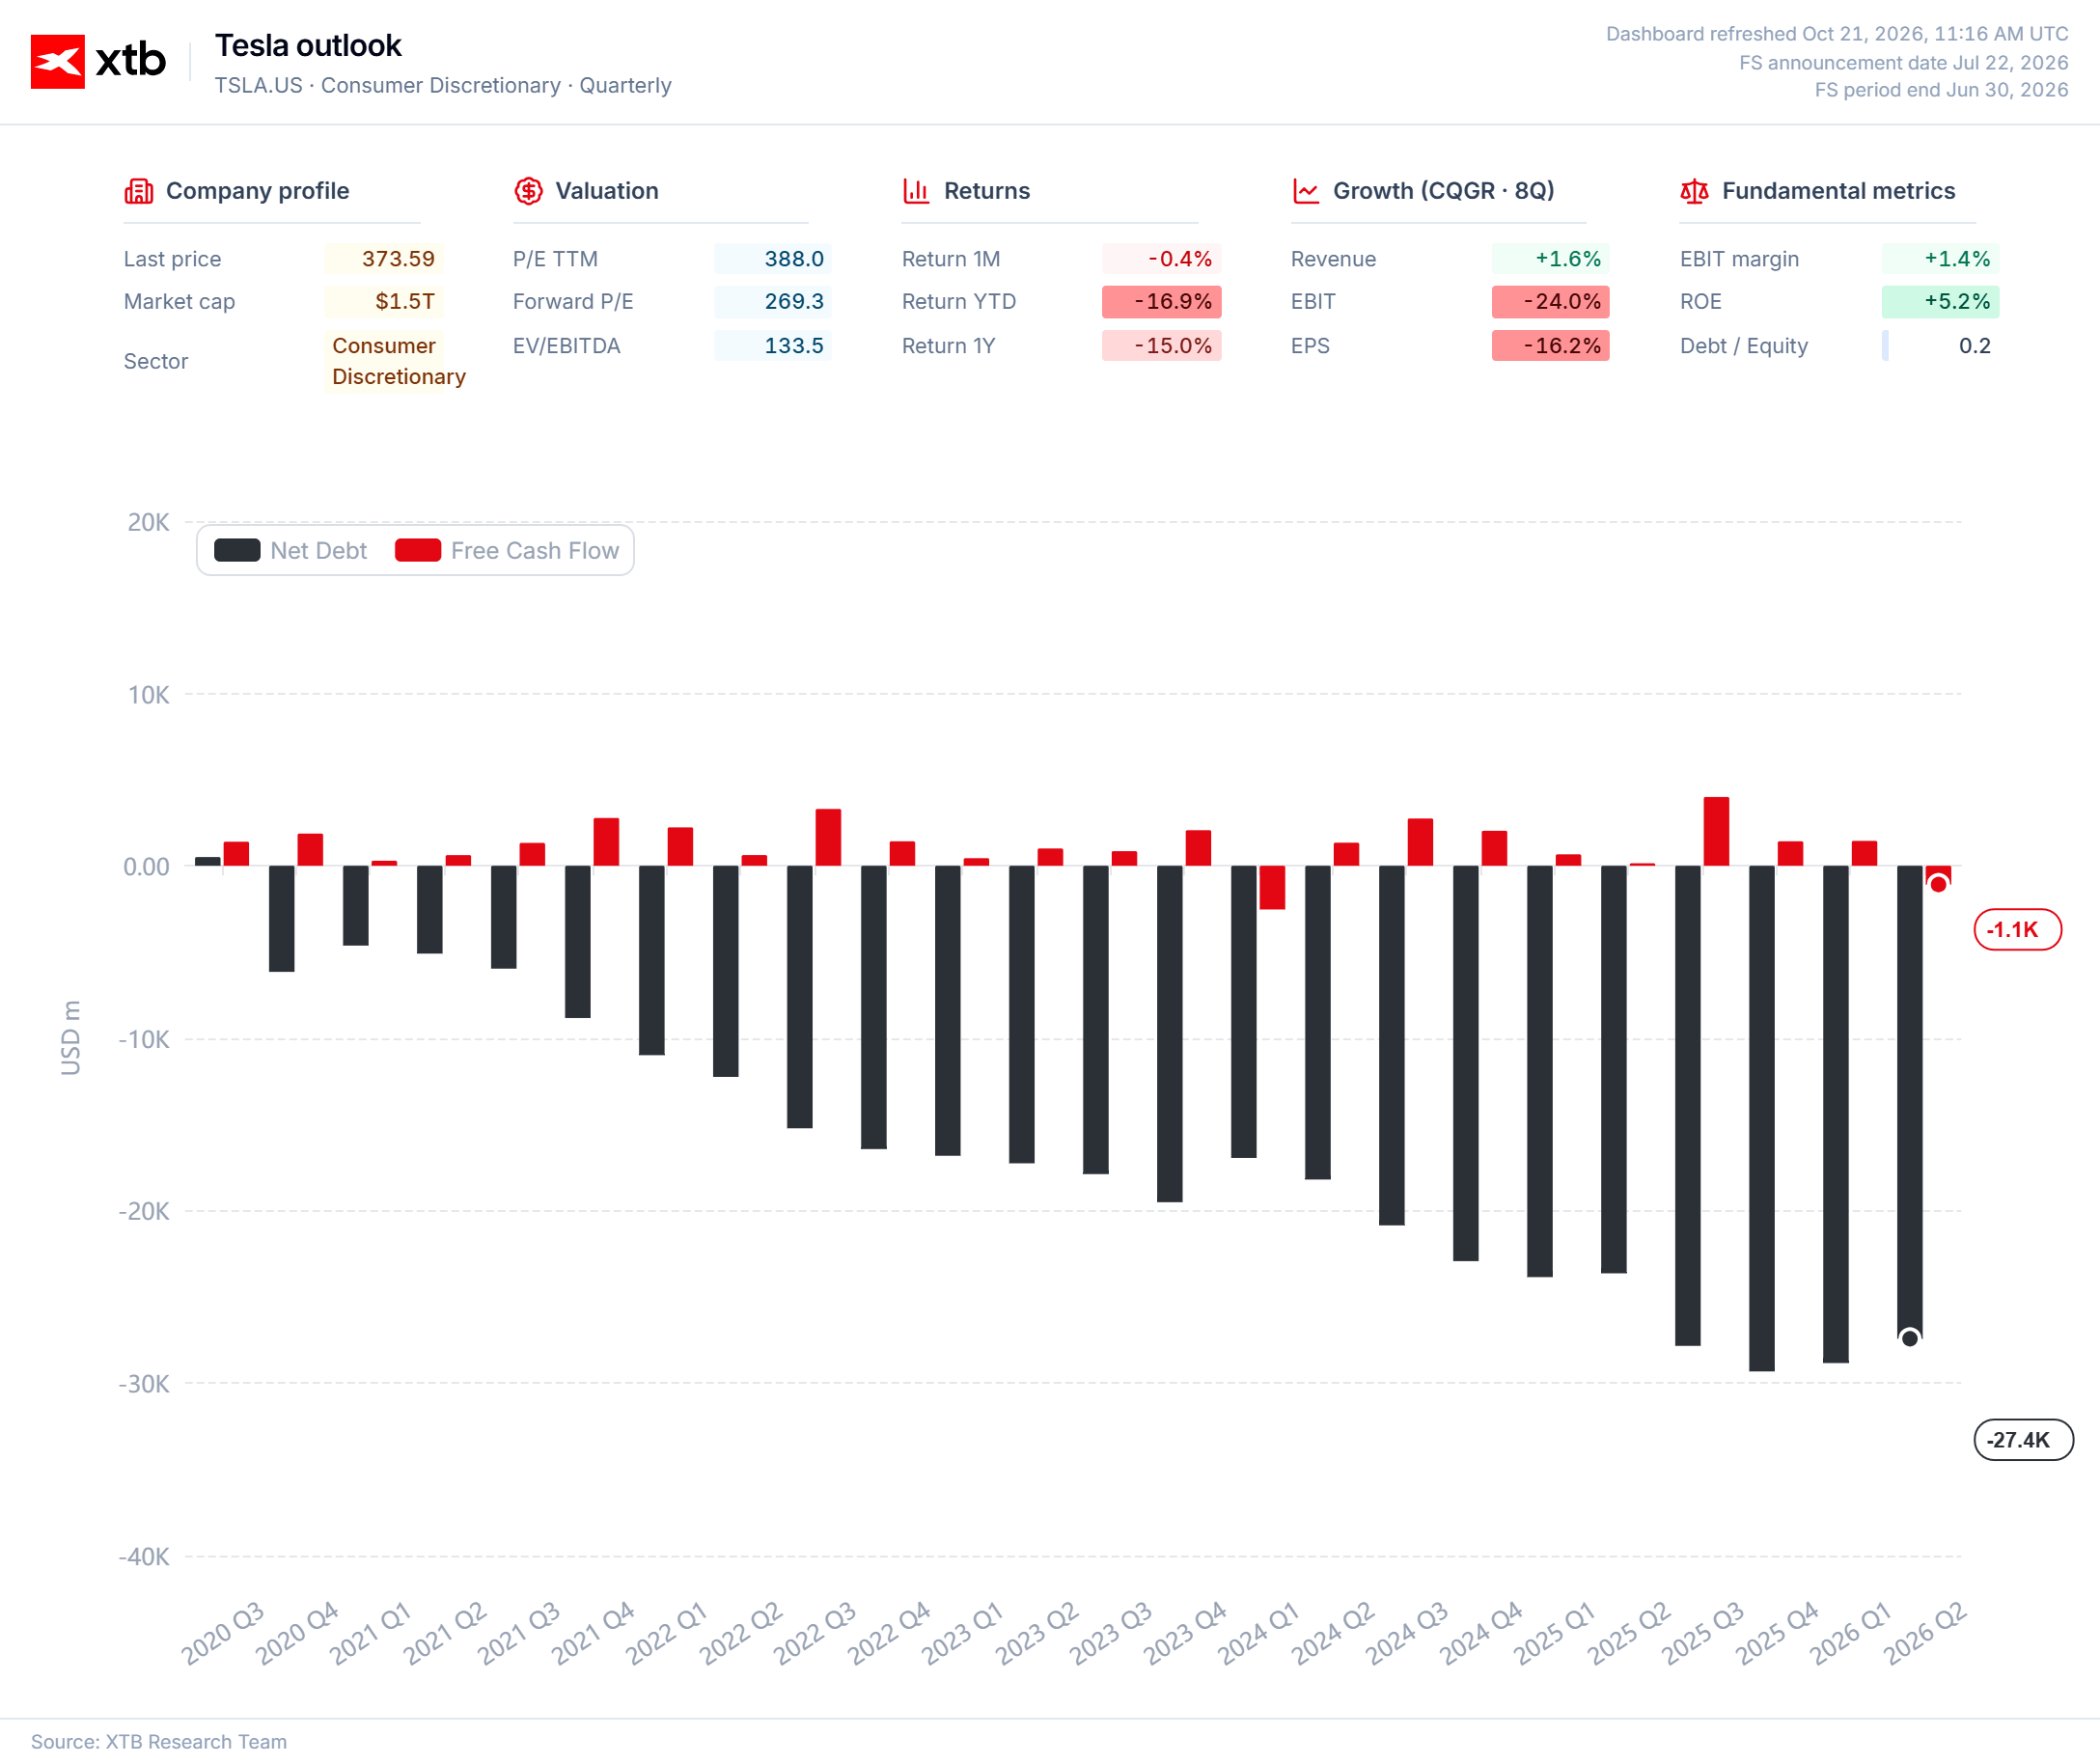
Au sein de ce consensus plutôt pessimiste, deux groupes d’investisseurs se distinguent : ceux qui recherchent des signaux qualitatifs ou des preuves tangibles d’une amélioration de l’efficacité opérationnelle, et ceux qui pourraient bien se contenter, une fois de plus, de promesses.
L'évolution des cours et les attentes changeantes suggèrent que le marché ne se prépare pas à un seul trimestre faible, mais à plusieurs, que l'entreprise devrait compenser au fil du temps. Le résultat d'exploitation et la marge des services seront déterminants à cet égard.
Le résultat d'exploitation doit montrer que l'entreprise ne perd pas de parts de marché et qu'elle est capable, à long terme, de tirer parti des économies d'échelle, en générant ainsi davantage de bénéfices à partir d'une base inchangée.
Une marge sur les services solide sera également nécessaire. Elle est beaucoup plus facile à défendre et à développer et ne peut pas – mais doit en réalité – prendre en charge une partie du fardeau de rentabilité de l’activité automobile.
Les dépenses d’investissement (CAPEX) pourraient également s’avérer modérément importantes si elles s’écartent des attentes. Des dépenses d’investissement plus faibles ou plus élevées peuvent être interprétées comme un signe de force ou de faiblesse. En fin de compte, les dépenses d’investissement devraient rester équilibrées autour du consensus.
Qualité des résultats
Une question clé est de savoir si la récente surprise de Tesla en matière de livraisons de véhicules était d’origine organique. Les analyses de Bloomberg indiquent qu’un risque majeur pour la qualité des résultats réside dans le fait qu’un important lot récent de ventes de véhicules à Shanghai pourrait avoir été soutenu par une baisse de prix significative.
Compte tenu de la concurrence tant européenne que chinoise, qui n’a cessé de faire baisser les marges de l’entreprise, cela pourrait constituer une très mauvaise nouvelle dans le contexte d’une saison des résultats déjà morose.
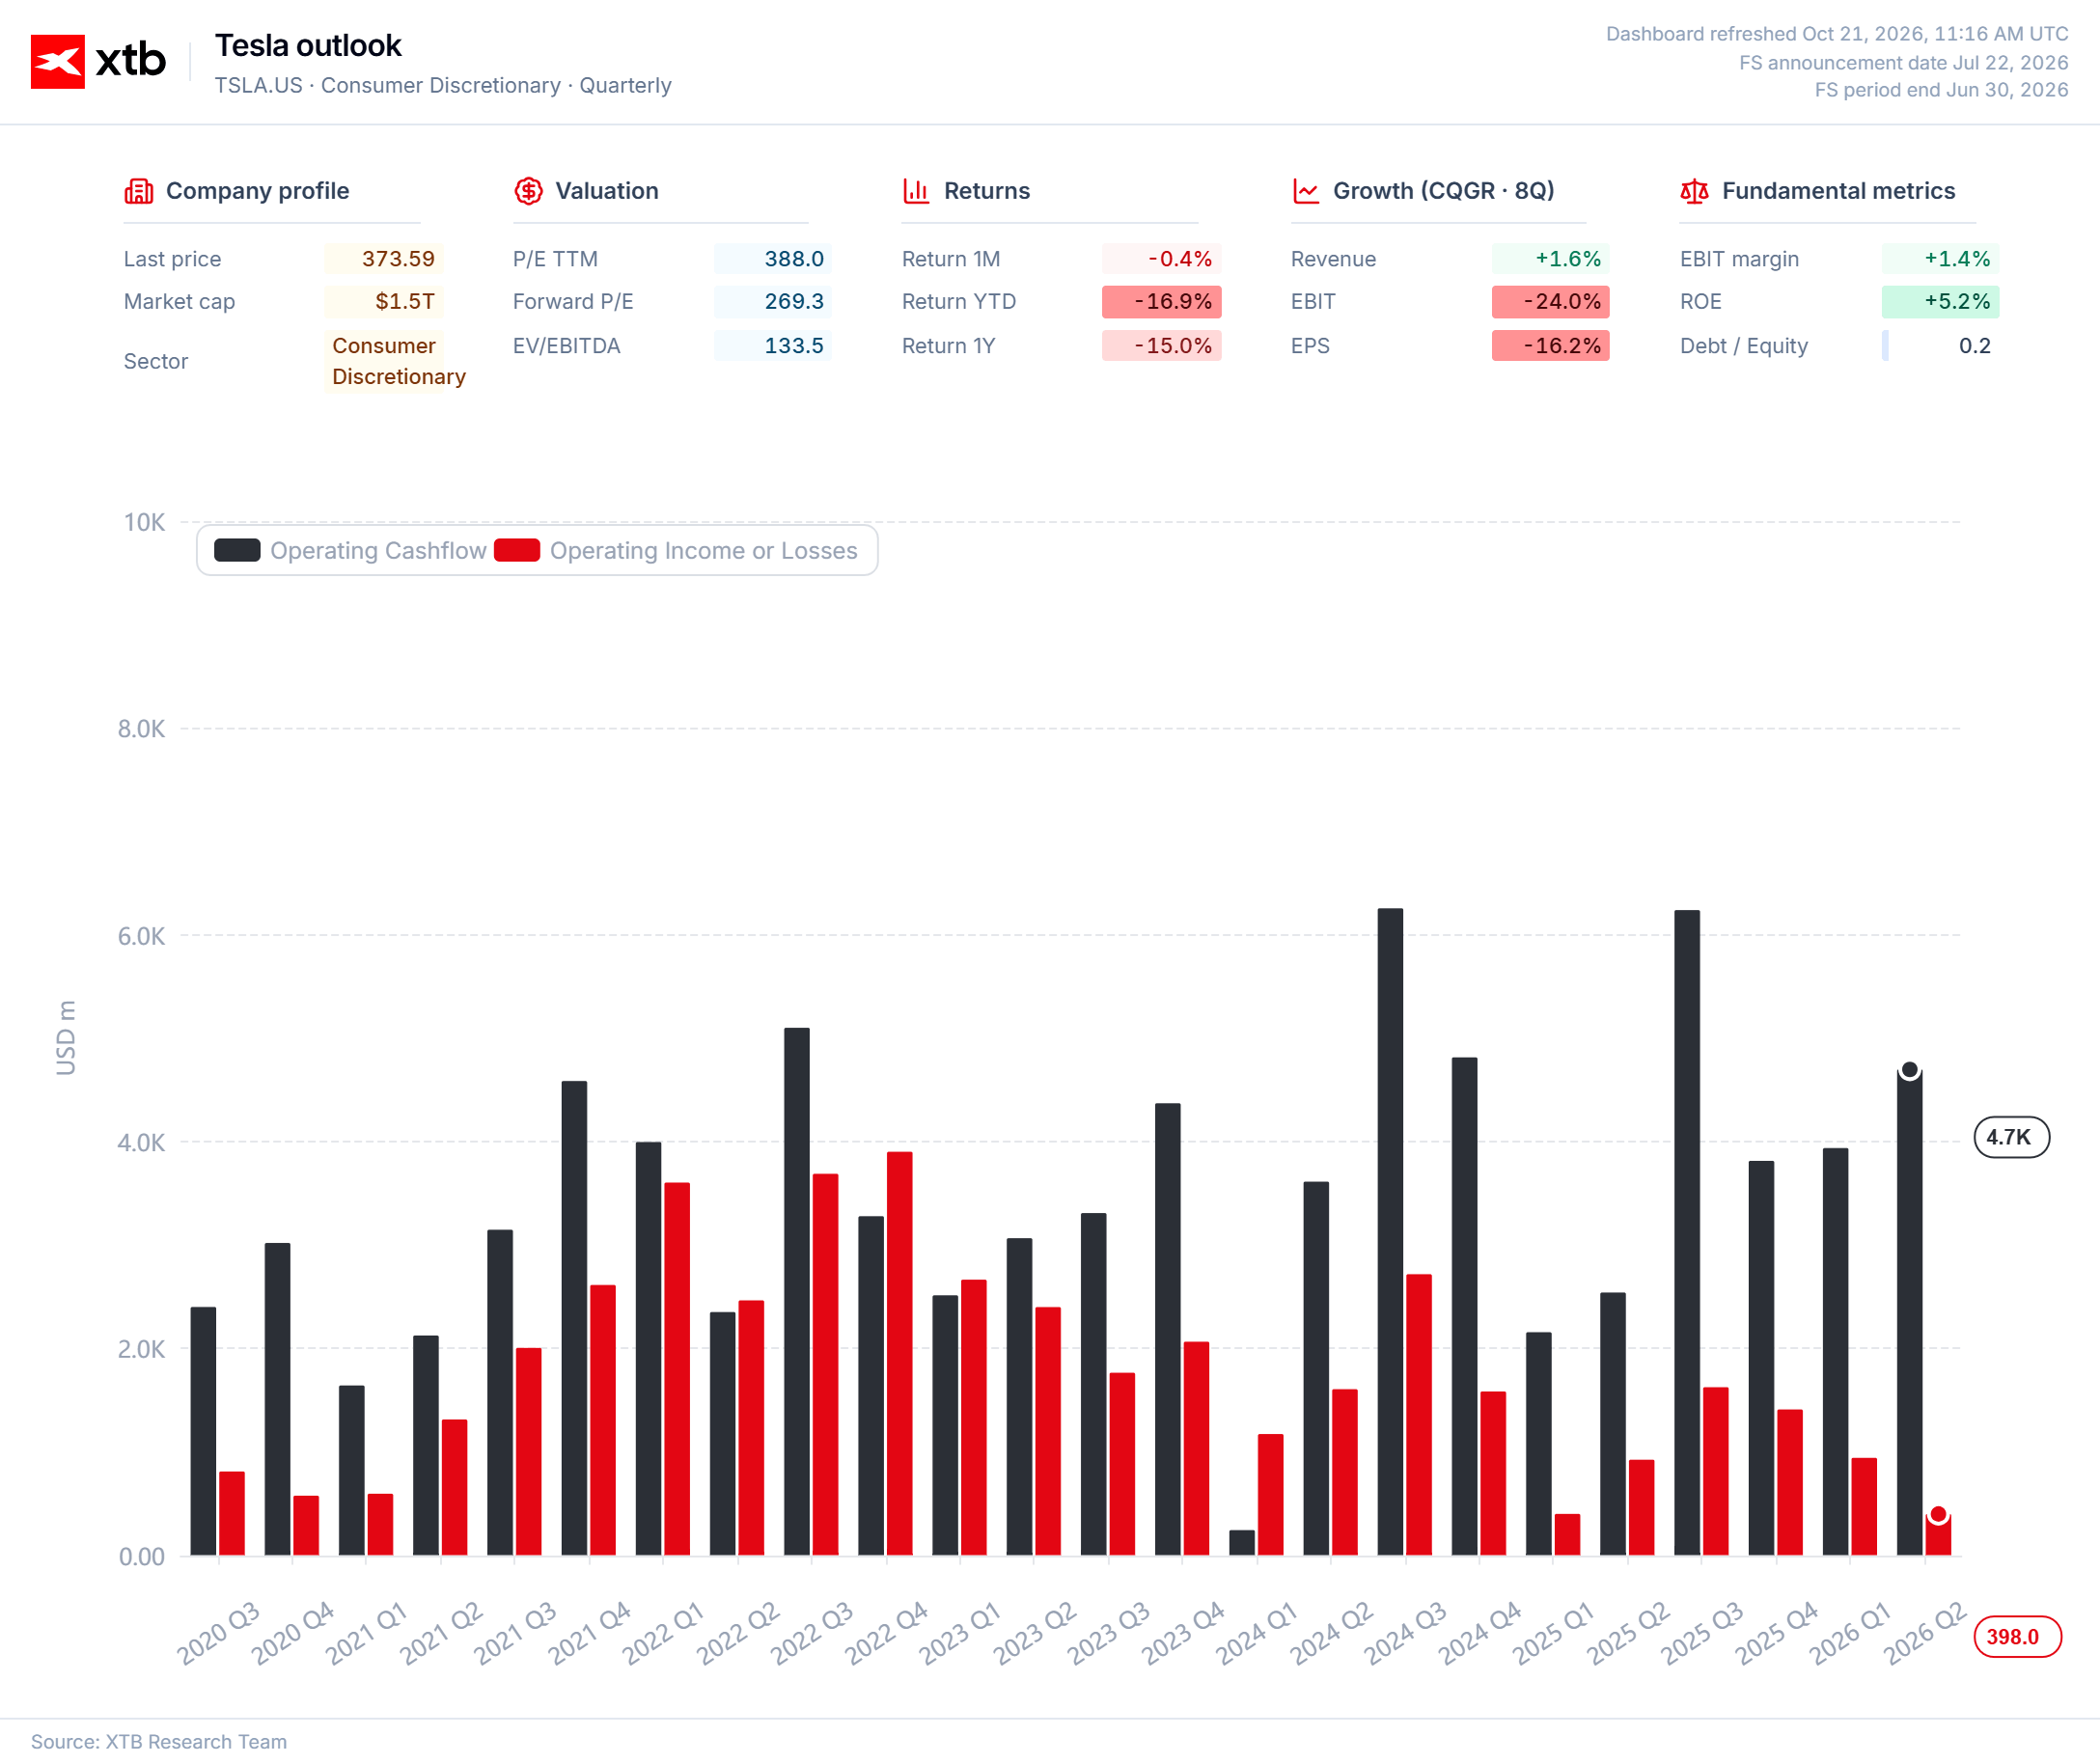
Pour maintenir la confiance des investisseurs à son niveau actuel, Tesla doit afficher une marge automobile (hors crédits) d’au moins 16 %. Un scénario optimiste serait une marge automobile dans ce segment égale ou supérieure à 17 %.
Une fusion ?
Depuis plusieurs mois, les spéculations concernant une éventuelle fusion entre Tesla et SpaceX ne cessent de s’intensifier. Lors d’une conférence destinée aux investisseurs de SpaceX, Elon Musk a révélé que la perspective d’une telle opération en était actuellement aux premiers stades d’examen par un comité spécial constitué à cet effet.
La réponse du PDG s’est avérée évasive et a souligné l’incertitude quant aux prochaines étapes. Cependant, compte tenu des antécédents de M. Musk en matière de décisions managériales, une fusion serait davantage une pratique courante qu’un événement sans précédent.
Il est difficile d’imaginer que, d’ici 24 heures, la situation des entreprises et l’avis de ce comité présumé évoluent suffisamment pour que M. Musk puisse fournir davantage de détails sur une éventuelle fusion ou sur son absence. Néanmoins, les investisseurs pourraient suivre de près toute information relative à une telle transaction.
Robots et taxis
Les actionnaires placent d’énormes espoirs, principalement à long terme, dans le FSD, les Robotaxis et les androïdes « Optimus » de Tesla ; d’un point de vue produit, ces éléments constitueront un volet essentiel de la conférence. On peut dire que ces segments présentent un degré de justification commerciale inversement proportionnel à l’opinion publique.
- FSD : Malgré les difficultés et les défis, tant techniques que réglementaires, le FSD apporte des améliorations tangibles sur le plan opérationnel et en termes d’expérience utilisateur. La confirmation d’une forte dynamique dans ce segment se traduirait par une croissance du nombre d’abonnés supérieure à la tendance et une meilleure fidélisation sur des périodes de 3 à 12 mois.
- Robotaxi : le projet de voiture autonome de Tesla prend de l’ampleur malgré les résistances réglementaires locales. Récemment, la NHTSA a confirmé le déploiement commercial de Cybercabs sans conducteur à Austin, mais a parallèlement lancé une enquête pour vérifier si une conception dépourvue de commandes traditionnelles est conforme aux normes de sécurité fédérales. Selon le dernier résumé de MarketWatch, près de 350 Cybercabs ont été immatriculés à Austin, dont 187 étaient en service. Les effets d’échelle et le levier opérationnel de cette activité sont énormes en théorie et pourraient largement justifier les valorisations actuelles, avec des multiples de cours/bénéfice supérieurs à 300 et 150, respectivement sur une base historique et prévisionnelle. Cependant, l’obstacle réglementaire doit encore être surmonté pour que les bénéfices se concrétisent.
- Optimus : Malgré des déclarations ambitieuses, les androïdes « Optimus » de Tesla restent un produit de démonstration de pointe présentant une faible utilité pour le consommateur et des marges discutables. Une enquête menée par « The Information » indique que la production reste limitée à quelques centaines d’unités par semaine, et non à des milliers, avec des taux de défaut pouvant atteindre 50 %. Malgré des engagements d’achat annoncés pouvant aller jusqu’à 10 000 machines, Tesla n’a encore fourni aucune donnée concernant les délais de livraison ou les marges de cette nouvelle gamme de produits. Ce produit reste une démonstration à forte intensité capitalistique tant que l’entreprise ne fournit pas davantage d’informations.

Résultats de SpaceX : Starlink peut-il porter la révolution de l'IA ?

CoreWeave : une demande record face à des coûts écrasants


Graphique du jour : US100 (Nasdaq 100). Rebond du secteur de l’IA face à une configuration technique moins favorable.



Calendrier macroéconomique : marché du travail britannique, indice ZEW de confiance et résultats des géants de Wall Street
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."