

Investasi emas sering digunakan untuk menjaga nilai kekayaan, diversifikasi, dan menghadapi ketidakpastian ekonomi. Namun, emas tidak memberikan dividen atau bunga dan harganya dapat berfluktuasi tajam. Panduan ini membahas apakah investasi emas masih layak di 2026, kinerja historis, kekurangan, pilihan instrumen, serta faktor yang perlu dipertimbangkan sebelum membeli.
Investasi emas sering digunakan untuk menjaga nilai kekayaan, diversifikasi, dan menghadapi ketidakpastian ekonomi. Namun, emas tidak memberikan dividen atau bunga dan harganya dapat berfluktuasi tajam. Panduan ini membahas apakah investasi emas masih layak di 2026, kinerja historis, kekurangan, pilihan instrumen, serta faktor yang perlu dipertimbangkan sebelum membeli.
Emas sejak lama dianggap sebagai salah satu penyimpan nilai yang paling dikenal, sekaligus digunakan sebagai perlindungan terhadap inflasi, pelemahan mata uang, dan ketidakpastian ekonomi. Bagi banyak investor, tujuan memiliki emas bukan untuk memperoleh keuntungan besar dalam waktu singkat, tetapi untuk melindungi kekayaan yang telah dibangun.
Namun, gambaran lengkapnya lebih kompleks. Harga emas dapat sangat volatil dalam jangka pendek, tidak menghasilkan pendapatan rutin, dan secara historis dapat tertinggal dari saham selama periode bull market yang panjang. Apakah emas cocok dimasukkan ke dalam portofolio bergantung pada berbagai faktor yang tidak dapat dijawab hanya melalui satu headline.
Poin Penting
- Investor menggunakan emas sebagai penyimpan nilai dan instrumen untuk membantu menghadapi penurunan daya beli akibat pelemahan mata uang serta risiko sistemik.
- Proyeksi Federal Reserve yang lebih hawkish pada Juni 2026 berlawanan dengan agenda kebijakan pemerintah AS yang lebih berorientasi pada pertumbuhan, menciptakan dinamika baru bagi pasar emas.
- Ketegangan geopolitik, kekhawatiran terhadap posisi jangka panjang dolar AS, peningkatan utang pemerintah AS, dan pembelian emas oleh bank sentral masih menjadi faktor penting bagi pasar.
- Meskipun emas mengalami koreksi tajam pada paruh pertama 2026, sejumlah institusi Wall Street dalam source masih mempertahankan pandangan konstruktif terhadap harga emas hingga akhir tahun.
Apa Itu Emas sebagai Investasi dan Mengapa Investor Membelinya?
Emas merupakan aset fisik yang dibeli untuk menyimpan nilai dan membantu melindungi kekayaan, bukan untuk menghasilkan pendapatan rutin. Berbeda dengan saham atau obligasi, emas tidak memberikan dividen, bunga, maupun earnings. Nilainya berasal dari kelangkaan, permintaan industri, serta sejarah panjangnya sebagai penyimpan nilai moneter.
Karena itu, alasan utama memiliki emas biasanya lebih berkaitan dengan perlindungan kekayaan daripada mengejar pertumbuhan cepat. Bagi investor yang mempertimbangkan emas, memahami cara investasi emas juga sama pentingnya dengan memahami alasan instrumen ini dapat memiliki tempat dalam portofolio.
Salah satu alasan investor mempertanyakan apakah sebaiknya investasi emas adalah perannya sebagai safe haven saat kondisi makroekonomi memburuk. Ketika ketegangan geopolitik meningkat atau kepercayaan terhadap kebijakan bank sentral melemah, sebagian modal dapat berpindah dari aset finansial menuju emas fisik.
Pasokan emas di atas permukaan bumi umumnya hanya bertambah sekitar 1,5% hingga 2% per tahun, sehingga emas termasuk salah satu aset moneter yang relatif langka. Keterbatasan pasokan tersebut secara historis membantu emas mempertahankan daya beli dalam jangka panjang, meskipun performanya tetap sangat dipengaruhi real interest rate, sentimen investor, dan kondisi makroekonomi.
Investor jangka panjang juga sering mempertimbangkan apakah investasi emas masih layak sebagai diversifikasi portofolio. Secara historis, emas kerap bergerak berbeda dari obligasi korporasi maupun indeks saham luas seperti S&P 500 dan Nasdaq 100.
Dengan mempertahankan alokasi strategis dalam jumlah tertentu, investor dapat mengurangi volatilitas keseluruhan portofolio. Manfaat diversifikasi tersebut juga didukung oleh pembelian emas bank sentral global untuk mengurangi ketergantungan terhadap cadangan berbasis utang asing.
Bagaimana Kinerja Emas secara Historis?
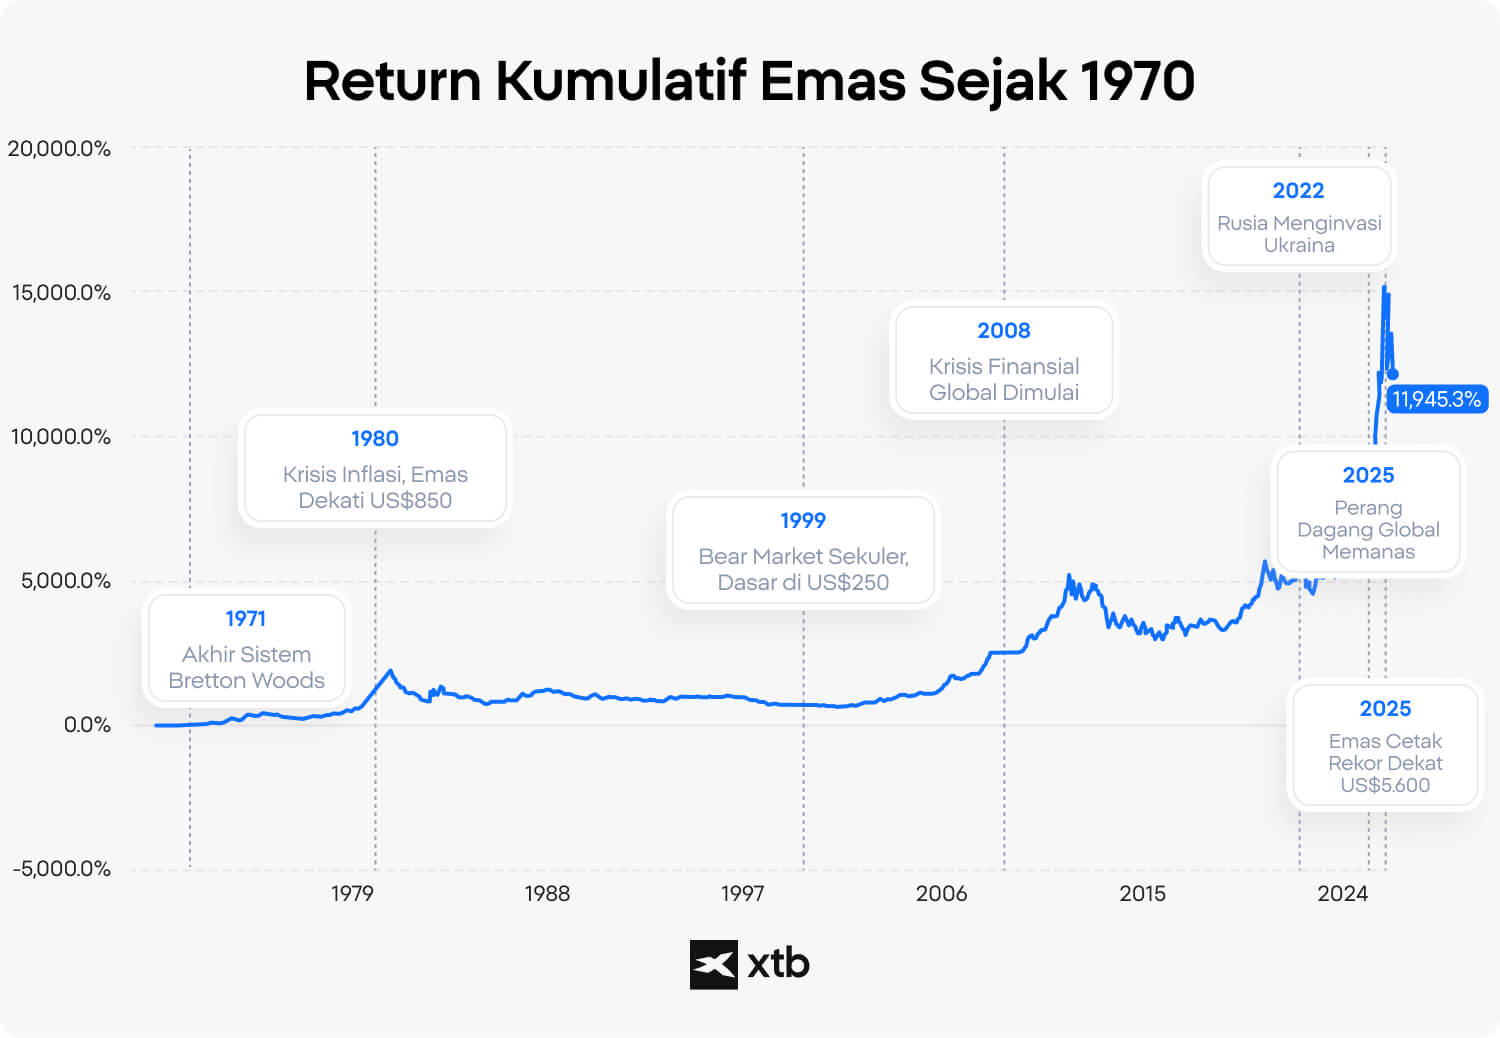
Data historis jangka panjang menunjukkan emas menghasilkan return tahunan sekitar 8% hingga 10% dalam horizon beberapa dekade, tetapi pergerakannya sangat tidak merata. World Gold Council menyebut harga emas dalam dolar AS meningkat sekitar 8% secara annualised sejak 1971, setelah berakhirnya sistem Bretton Woods.
Studi World Gold Council lainnya mencatat compound annual return sekitar 7,6% dan average annual return sekitar 10,4% sejak 1971, tergantung metodologi yang digunakan.
Kinerja masa lalu bukan merupakan indikator hasil di masa depan.
Dalam periode yang lebih pendek, hasilnya dapat sangat berbeda. J.P. Morgan dalam source mencatat return annualised sekitar 12% selama 20 tahun hingga 2025, sementara penelitian lain menghasilkan angka yang lebih rendah tergantung titik awal perhitungannya.
Karena itu, investor yang bertanya apakah sebaiknya beli emas perlu memahami siklus historisnya agar tidak membangun ekspektasi yang tidak realistis. Rekam jejak emas dalam jangka panjang tetap mencakup volatilitas besar, drawdown dalam, dan periode stagnasi selama bertahun-tahun.
Beberapa pola historis utama antara lain:
- Setelah berakhirnya gold standard pada 1971, harga emas mengalami bull run besar yang mencapai puncak sekitar US$850 per ounce pada 1980.
- Kenaikan tersebut kemudian diikuti secular bear market panjang, ketika harga turun tajam dan stagnan selama bertahun-tahun.
- Setelah mencapai puncak pada 2011, emas mengalami drawdown sekitar 40% antara 2011 dan 2015 dan membutuhkan hampir satu dekade untuk pulih sepenuhnya.
- Krisis finansial global 2008 kembali meningkatkan minat institusi terhadap hard assets dan monetary hedges.
- Quantitative easing agresif membantu mendorong emas dari di bawah US
- 800perouncepada2008menjadilebihdariUS1.900 pada 2011.
- Pola siklus serupa terlihat saat pandemi 2020 dan periode inflasi setelah 2022, ketika emas kembali menembus sejumlah level harga psikologis.
- Secara historis, emas cenderung berkinerja lebih kuat ketika real bond yields turun karena opportunity cost memegang aset yang tidak menghasilkan yield ikut berkurang.
Data lintas dekade menunjukkan bahwa emas cenderung berfungsi lebih seperti aset perlindungan yang responsif terhadap kondisi ekonomi daripada mesin pertumbuhan kekayaan yang konsisten. Dalam jangka panjang, emas dapat membantu mempertahankan daya beli saat terjadi pelemahan mata uang atau tekanan finansial sistemik.
Namun, selama ekspansi ekonomi yang panjang, emas tidak selalu mengungguli total return saham berkualitas yang membayar dividen. Karena itu, evaluasi kinerja historis emas perlu membedakan perannya sebagai aset defensif dari pergerakan harga spekulatif jangka pendek.
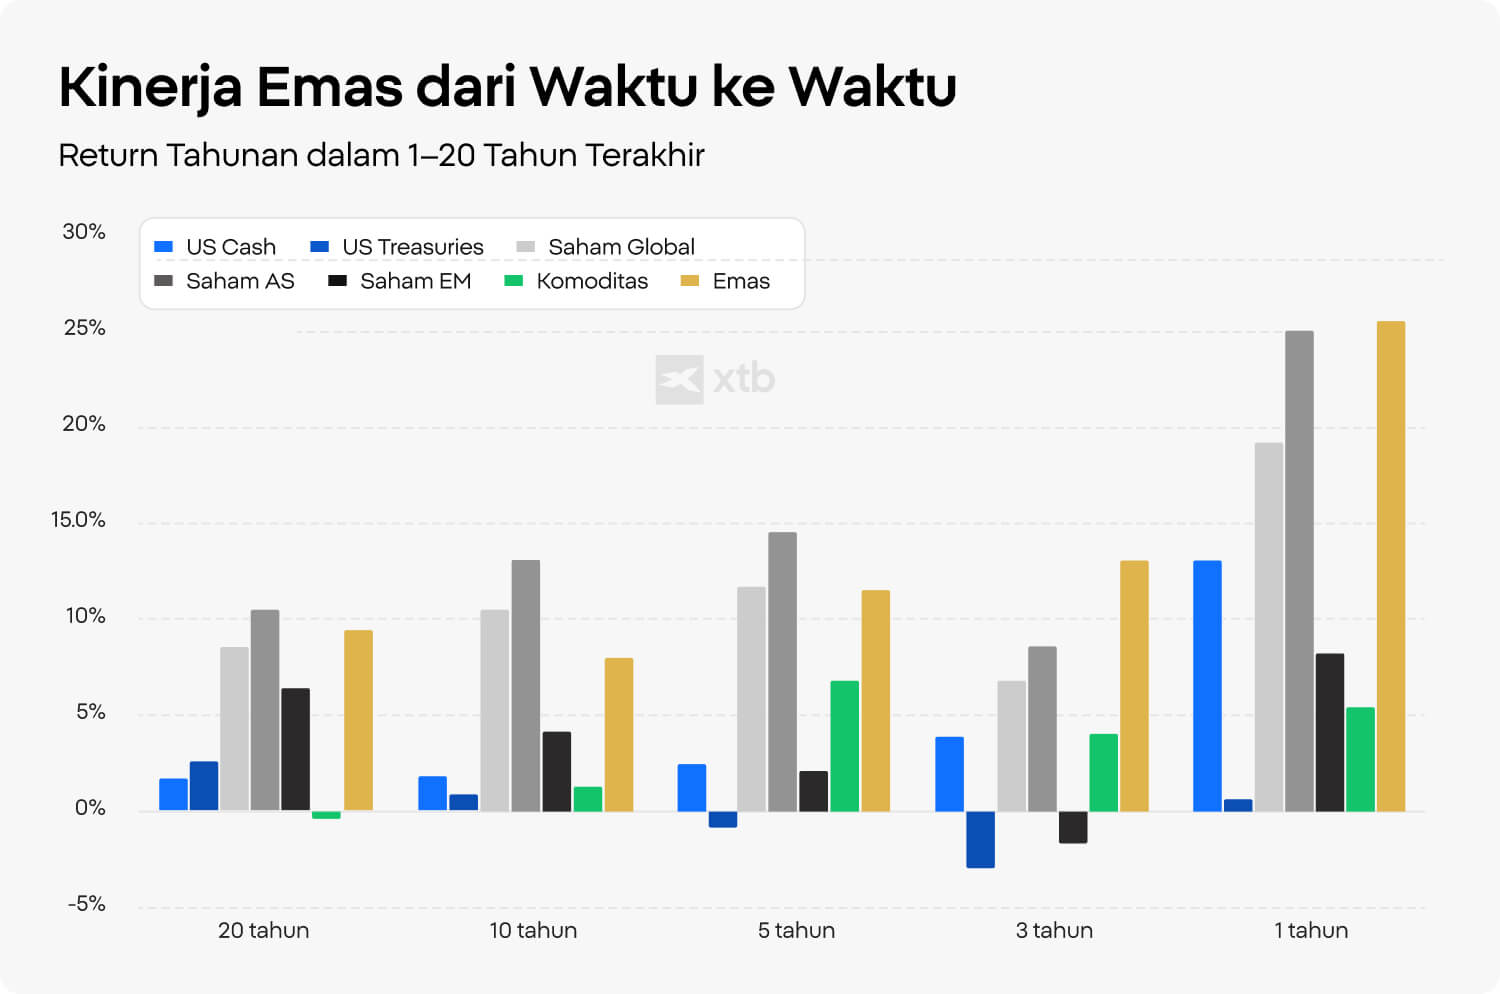
Source: Bloomberg, ICE Benchmark Administration, World Gold Council
Emas tetap mencatat kinerja yang kuat meskipun Wall Street mengalami bull run dan sentimen risk-on mendominasi pasar global. Grafik menunjukkan annualised return selama 1, 3, 5, 10, dan 20 tahun hingga 31 Desember 2024.
Kinerja masa lalu bukan merupakan indikator hasil di masa depan.
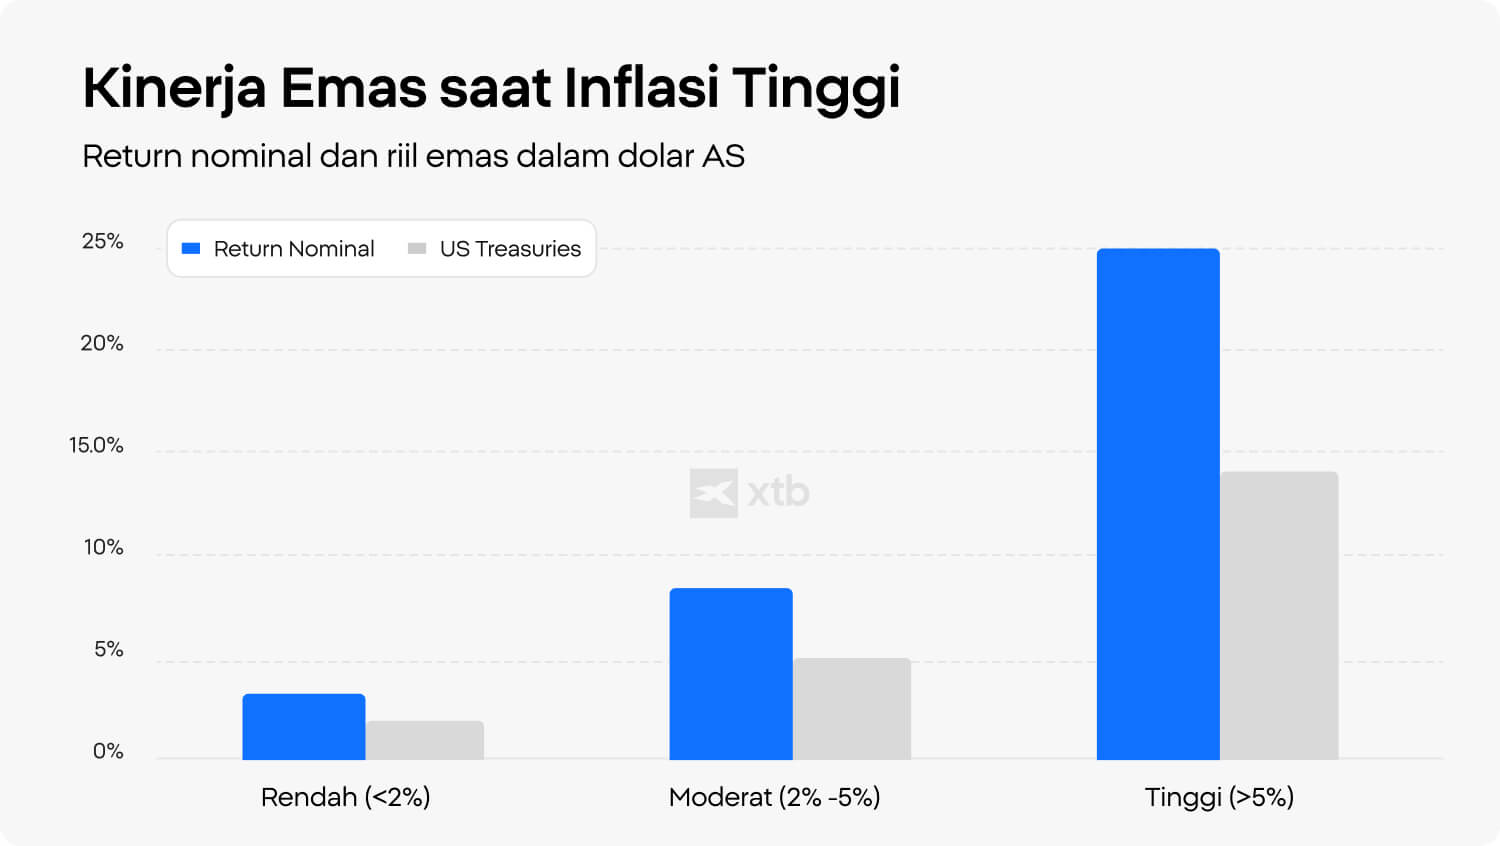
Source: Bloomberg, ICE Benchmark Administration, World Gold Council
Secara historis, emas cenderung mencatat kinerja kuat ketika inflasi tinggi. Grafik menunjukkan nominal dan real return emas dalam dolar AS berdasarkan tingkat inflasi tahunan AS sejak Januari 1971.
Kinerja masa lalu bukan merupakan indikator hasil di masa depan.
Source: Bloomberg, ICE Benchmark Administration, World Gold Council
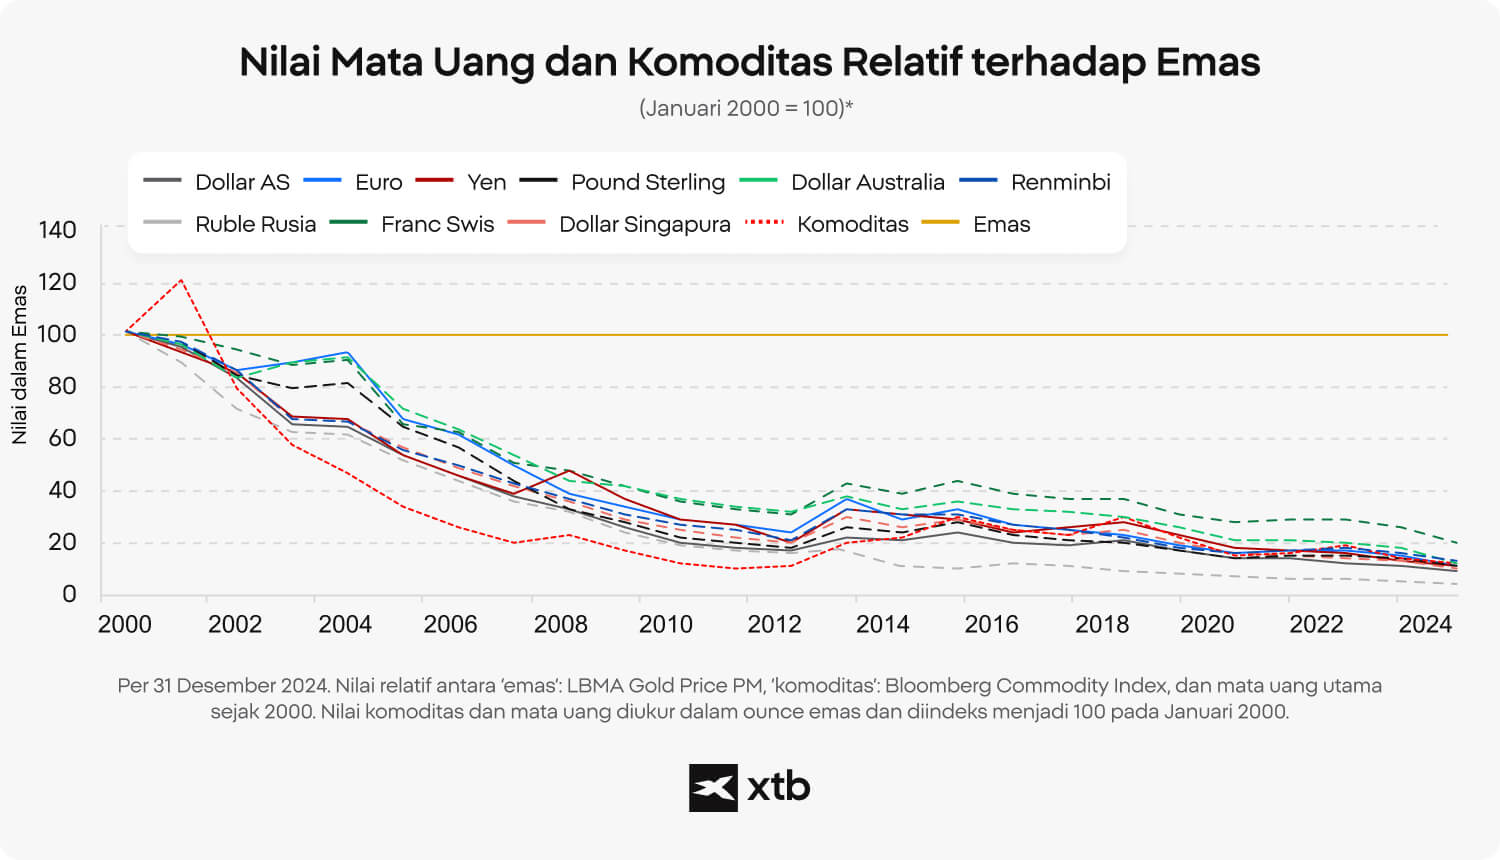
Daya beli berbagai mata uang utama dan komoditas telah mengalami penurunan signifikan relatif terhadap emas. Grafik menunjukkan perubahan nilai mata uang dan broad commodities jika diukur dalam ounce emas sejak Januari 2000.
Kinerja masa lalu bukan merupakan indikator hasil di masa depan.
Apa Kelebihan dan Kekurangan Investasi Emas?
Instrumen finansial berbasis emas dan bullion fisik memiliki karakteristik yang berbeda. Sebagian menawarkan likuiditas tinggi, sementara kepemilikan fisik dapat menimbulkan biaya penyimpanan dan asuransi.
Memahami kekurangan investasi emas penting sebelum mengubah komposisi portofolio. Salah satu kelemahan paling jelas adalah emas tidak menghasilkan passive income berupa dividen atau bunga. Kepemilikan fisik juga dapat melibatkan biaya penyimpanan dan asuransi, sementara pembelian bullion ritel dapat memiliki spread transaksi yang relatif tinggi.
Selain itu, ketika pasar saham mengalami ekspansi kuat, alokasi emas yang terlalu besar dapat mengurangi return keseluruhan portofolio.
Untuk menentukan berapa banyak investasi emas yang sesuai, investor perlu mempertimbangkan beberapa metode eksposur utama:
emas fisik atau bullion:
- Exchange-traded funds seperti ETF atau ETC.
- Investment fund.
- Saham perusahaan tambang emas.
- Kontrak derivatif.
Kepemilikan emas fisik memberikan kontrol langsung terhadap aset dan mengurangi ketergantungan pada sistem keuangan, tetapi membutuhkan tempat penyimpanan yang aman serta proses transportasi.
Sebaliknya, ETF dan instrumen exchange-traded memberikan likuiditas yang lebih tinggi dan biaya masuk relatif rendah, tetapi tetap memiliki management fee dan risiko institusional tertentu.
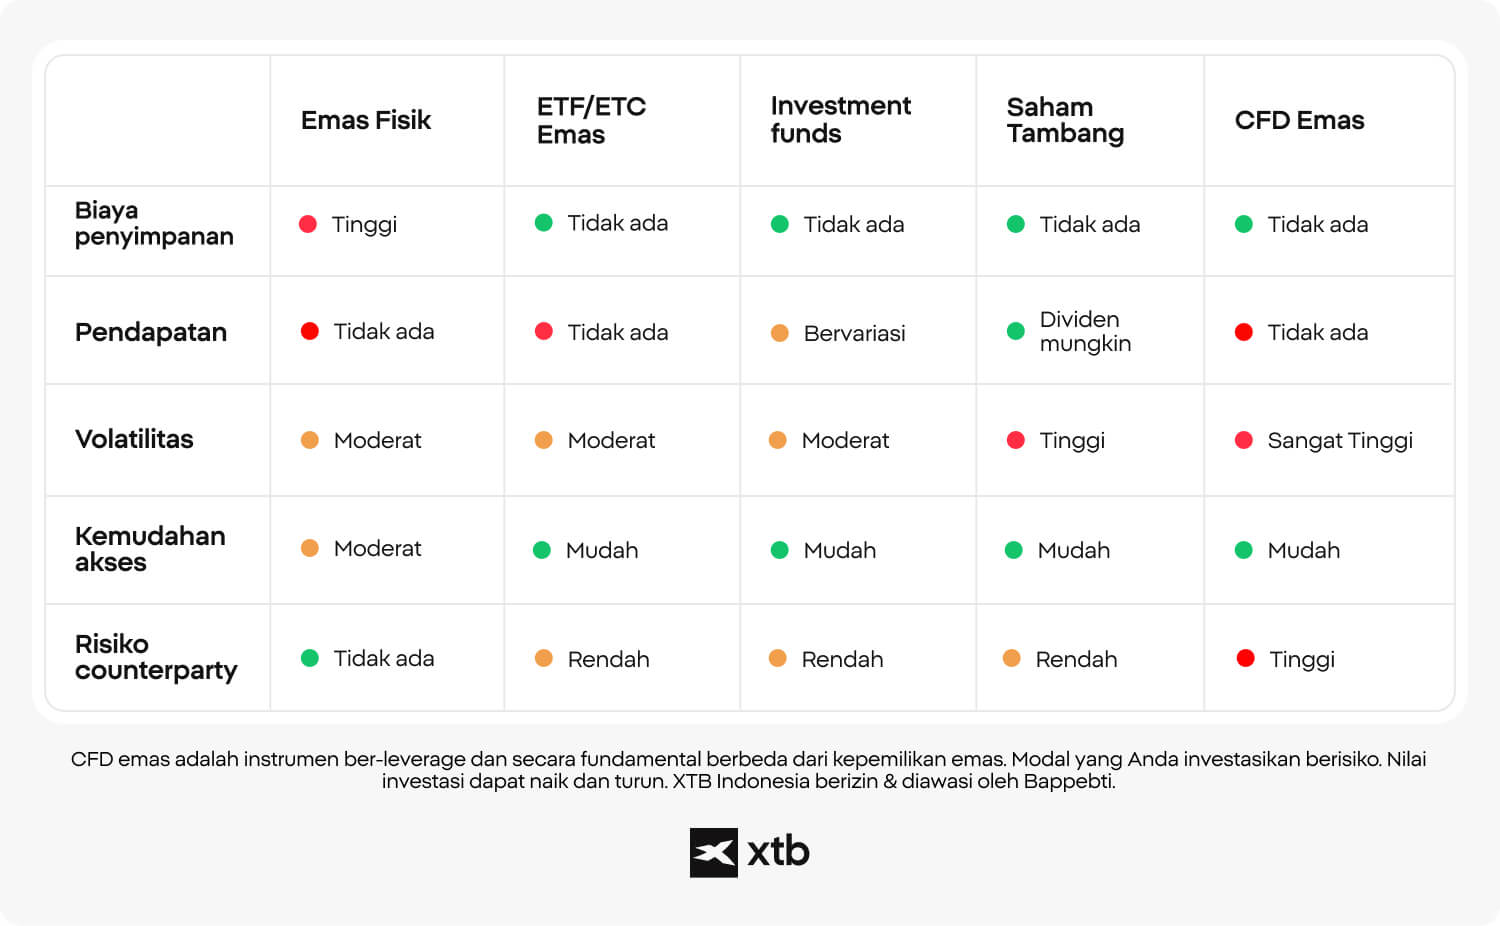
Saham perusahaan tambang dapat memberikan eksposur yang lebih sensitif terhadap kenaikan harga emas karena profit margin perusahaan dapat meningkat ketika harga logam naik. Namun, investor juga menghadapi risiko operasional, regulasi lingkungan, dan kualitas manajemen perusahaan.
Instrumen derivatif jangka pendek menawarkan capital efficiency melalui leverage, tetapi memiliki biaya financing dan tidak dirancang sebagai instrumen buy-and-hold jangka panjang.
Emas di 2026: Kinerja Harga, Koreksi, dan Proyeksi Institusi
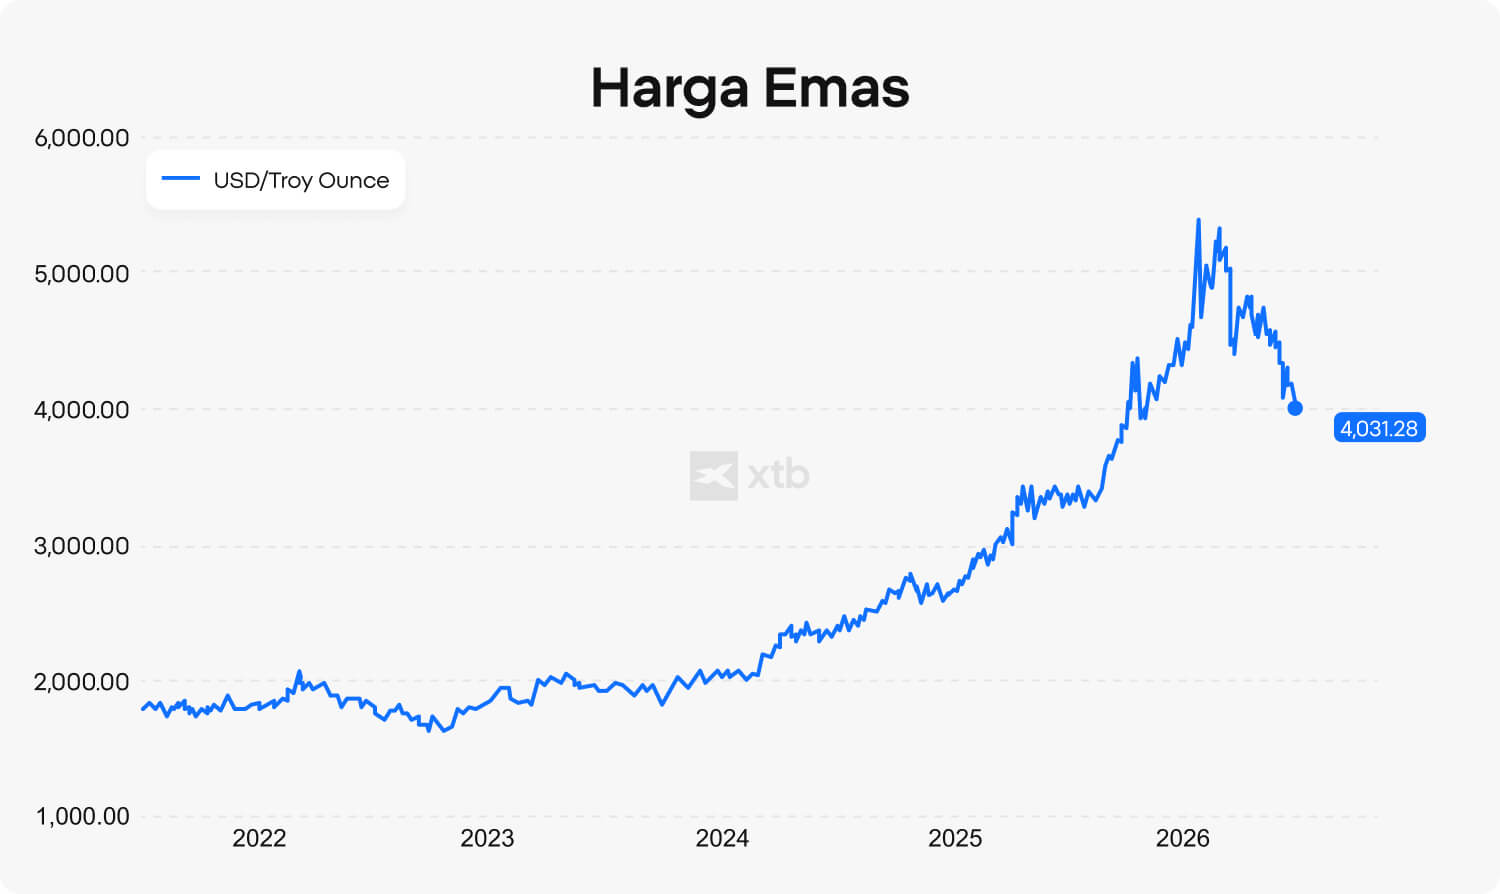
Harga spot emas mengalami volatilitas siklikal yang tinggi pada paruh pertama 2026. Harga mencapai rekor US$5.589,38 pada 28 Januari sebelum terkoreksi menuju area US$4.000 pada pertengahan Juli.
Koreksi sekitar 22% dari puncak Januari dalam source dikaitkan dengan meredanya sementara ketegangan geopolitik di Timur Tengah, penguatan dolar AS, dan lingkungan makro ketika Federal Reserve menunda ekspektasi penurunan suku bunga sementara European Central Bank menaikkan suku bunga sebesar 25 basis poin.
Pergerakan tersebut menunjukkan bahwa bahkan komoditas defensif yang sudah mapan tetap dapat mengalami koreksi harga besar dalam jangka pendek ketika aliran modal institusional berubah.
Menurut proyeksi institusi yang dicantumkan dalam source:
- J.P. Morgan Global Research merevisi proyeksi harga emas 2026 menjadi US4.300perouncedanmenurunkantargetakhirtahunmenjadiUS4.500 dari sebelumnya US$6.000.
- Wells Fargo Investment Institute memperkirakan emas mengakhiri 2026 pada kisaran US6.100–US6.300 per ounce.
- UBS memperkirakan harga sekitar US$5.900 per ounce, didukung pembelian bank sentral.
- Goldman Sachs mempertahankan target akhir tahun US$5.400 per ounce.
- Morgan Stanley menjadi salah satu institusi yang lebih berhati-hati dengan proyeksi sekitar US$5.200 per ounce pada kuartal IV 2026.
Meskipun harga mengalami penurunan, sejumlah research desk institusional dalam source masih mempertahankan outlook konstruktif untuk sisa tahun. Proyeksi tersebut tetap bukan indikator yang dapat diandalkan untuk kinerja harga di masa depan.
Source: XTB Research, Macrobond
Harga emas sejak Juli 2021 hingga Juli 2026 meningkat hampir dua kali lipat, dari hampir US2.000menjadisekitarUS4.000 per ounce, dengan rekor historis sempat berada di atas US$5.000.
Kinerja masa lalu bukan merupakan indikator hasil di masa depan.
Apakah Investasi Emas Masih Layak di 2026?
Alokasi strategis ke emas masih dapat digunakan sebagai bagian dari risk management pada 2026, khususnya bagi investor yang lebih berfokus pada perlindungan modal dibandingkan pertumbuhan agresif dalam jangka pendek.
Ray Dalio, investor miliarder dan co-founder Bridgewater Associates, disebut dalam source pernah menyarankan alokasi sekitar 5% hingga 15% emas dalam portofolio “all-weather” yang terdiversifikasi. Dalam konteks tersebut, emas lebih tepat dipandang sebagai instrumen diversifikasi dan stabilisasi daripada aset pertumbuhan konvensional.
Investasi emas dapat lebih relevan bagi investor yang mendekati masa pensiun, ingin menambah perlindungan terhadap risiko sistem keuangan, atau membutuhkan penyeimbang terhadap eksposur besar pada aset finansial berbasis kertas.
Namun, emas mungkin kurang sesuai bagi investor yang mengejar pertumbuhan modal cepat, membutuhkan pendapatan bulanan rutin, atau tidak nyaman dengan volatilitas jangka pendek. Emas tidak membayar dividen atau bunga dan dapat mengalami koreksi tajam serta periode konsolidasi selama bertahun-tahun.
Sebelum membeli emas, investor sebaiknya mengevaluasi horizon waktu, kebutuhan likuiditas, toleransi risiko, serta eksposur yang sudah dimiliki terhadap saham, obligasi, kas, dan aset lainnya.
Keputusan sebaiknya tidak hanya didorong oleh headline jangka pendek atau ketakutan terhadap kondisi pasar. Jika digunakan dengan tujuan yang jelas, emas dapat memperkuat diversifikasi portofolio. Namun, tanpa strategi yang terstruktur, emas tetap dapat menjadi aset volatil yang menambah ketidakpastian.
FAQ
Emas dapat menjadi bagian dari portofolio bagi investor yang mencari diversifikasi, perlindungan terhadap penurunan daya beli, atau eksposur terhadap ketidakpastian makroekonomi. Kinerjanya dipengaruhi real interest rate, kebijakan bank sentral, dolar AS, dan geopolitik. Namun, emas juga dapat tertinggal dari aset berisiko ketika ekonomi dan pasar saham sedang kuat.
Emas relatif mudah dipahami dibandingkan sejumlah instrumen finansial yang lebih kompleks, sehingga dapat dipertimbangkan oleh pemula. Namun, harganya tetap volatil dan sensitif terhadap faktor makroekonomi. Emas lebih tepat dilihat sebagai alat diversifikasi dan risk management daripada sumber pendapatan rutin.
Kekurangan utama emas adalah tidak menghasilkan dividen maupun bunga. Harganya juga dapat mengalami koreksi besar dan periode stagnasi panjang. Emas fisik dapat menimbulkan biaya penyimpanan serta spread transaksi, sementara instrumen berbasis emas dapat memiliki fee dan risiko tambahan.
Emas sering mendapat permintaan tambahan ketika terjadi tekanan ekonomi, finansial, atau geopolitik. Namun, ketidakpastian tidak otomatis membuat harga emas naik karena real yields, dolar AS, dan kebijakan bank sentral juga memiliki pengaruh besar. Karena itu, keputusan membeli emas sebaiknya tetap berdasarkan strategi portofolio, bukan hanya kondisi headline.
Tidak ada persentase yang cocok untuk semua investor. Alokasi bergantung pada tujuan finansial, toleransi risiko, horizon waktu, dan komposisi portofolio yang sudah dimiliki. Emas umumnya digunakan sebagai bagian dari diversifikasi, bukan sebagai satu-satunya strategi investasi.
Tidak. Emas secara historis membantu menjaga daya beli dalam periode yang sangat panjang, tetapi tidak selalu mencatat return positif pada setiap periode inflasi. Kinerja emas juga sangat dipengaruhi respons bank sentral serta perubahan real interest rate.
Tidak ada pilihan yang selalu lebih baik. Emas fisik memberikan kepemilikan langsung tetapi membutuhkan penyimpanan, sedangkan ETF emas biasanya menawarkan likuiditas dan kemudahan transaksi yang lebih tinggi. Pilihan yang sesuai bergantung pada biaya, kebutuhan akses, dan tujuan investasi.
Harga emas dipengaruhi lebih dari sekadar permintaan safe haven. Kenaikan real yields, penguatan dolar AS, atau kebutuhan likuiditas dapat menekan emas meskipun ketidakpastian ekonomi atau geopolitik sedang tinggi. Karena itu, pergerakan jangka pendek emas terkadang terlihat berlawanan dengan narasi safe haven.
Emas lebih sering digunakan sebagai pelengkap saham dan obligasi daripada sebagai penggantinya. Emas dapat meningkatkan diversifikasi, tetapi tidak menghasilkan income atau memberikan eksposur langsung terhadap pertumbuhan ekonomi. Karena itu, banyak investor menggunakannya bersama kelas aset lain.
Harga emas dapat bergerak besar dalam jangka pendek, tetapi arah pergerakan tersebut sulit diprediksi secara konsisten. Perannya biasanya lebih mudah dinilai dalam horizon yang lebih panjang ketika faktor makroekonomi dan diversifikasi menjadi lebih relevan. Untuk banyak investor, emas lebih efektif sebagai diversifier jangka panjang daripada alat spekulasi jangka pendek.
Bagaimana Kurs Mata Uang Memengaruhi Return Investasi Saham?
Panduan Lengkap Membangun Portofolio Internasional
Investasi Jangka Panjang vs Spekulasi Jangka Pendek
Materi pemasaran ini bukan merupakan rekomendasi investasi atau saran strategi investasi. Informasi ini tidak menjamin kinerja atau hasil investasi di masa mendatang. Aktivitas trading melibatkan risiko kerugian finansial yang signifikan, termasuk kemungkinan kehilangan sebagian maupun seluruh modal yang diinvestasikan. Segala keputusan trading sepenuhnya menjadi tanggung jawab individu.