


Pergerakan pasar saham hari ini mungkin terlihat cukup mengejutkan.
Dalam kondisi normal, kenaikan suku bunga seharusnya memberikan tekanan terhadap pasar saham, terutama karena biasanya diikuti oleh kenaikan yield obligasi.
Pertemuan The Fed Kemarin
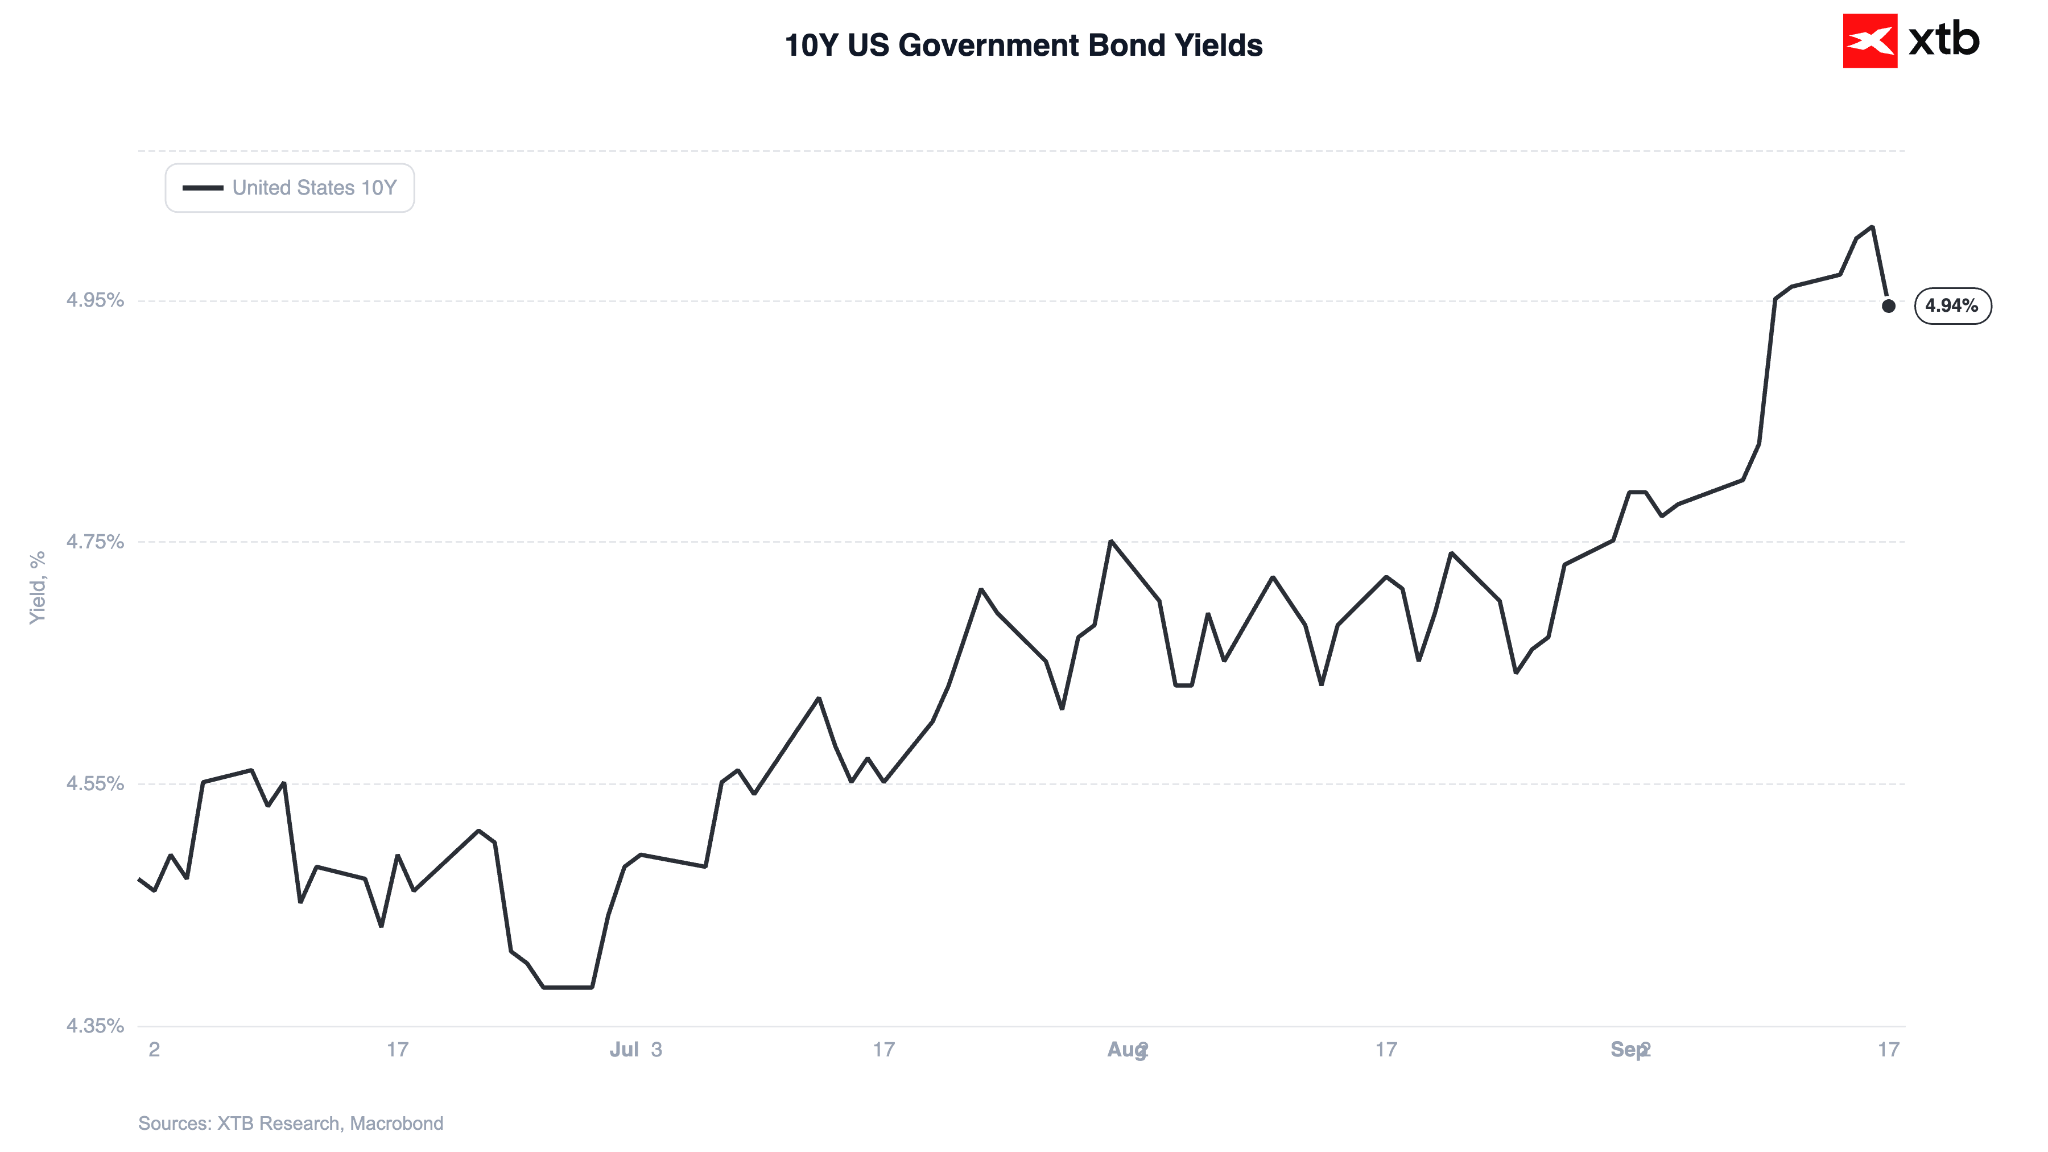
Yield US Treasury 10 tahun memang naik kemarin, dengan kenaikan hampir 1,5%.
Namun, pendorong utama pergerakan tersebut bukan kenaikan suku bunga itu sendiri.
Langkah The Fed sebelumnya sudah hampir sepenuhnya diperhitungkan pasar, sehingga secara teori seharusnya sudah tercermin dalam harga aset.
Fokus investor justru tertuju pada dot plot, yang menunjukkan proyeksi tingkat suku bunga The Fed dalam beberapa tahun mendatang, serta komunikasi dari Kevin Warsh.
Pernyataan Ketua The Fed yang baru dinilai hawkish dan mengindikasikan kemungkinan kenaikan suku bunga tambahan.
Kenapa Indeks Justru Naik?
Hari ini, yield obligasi tersebut mulai turun tajam dan kembali ke level sebelum keputusan.
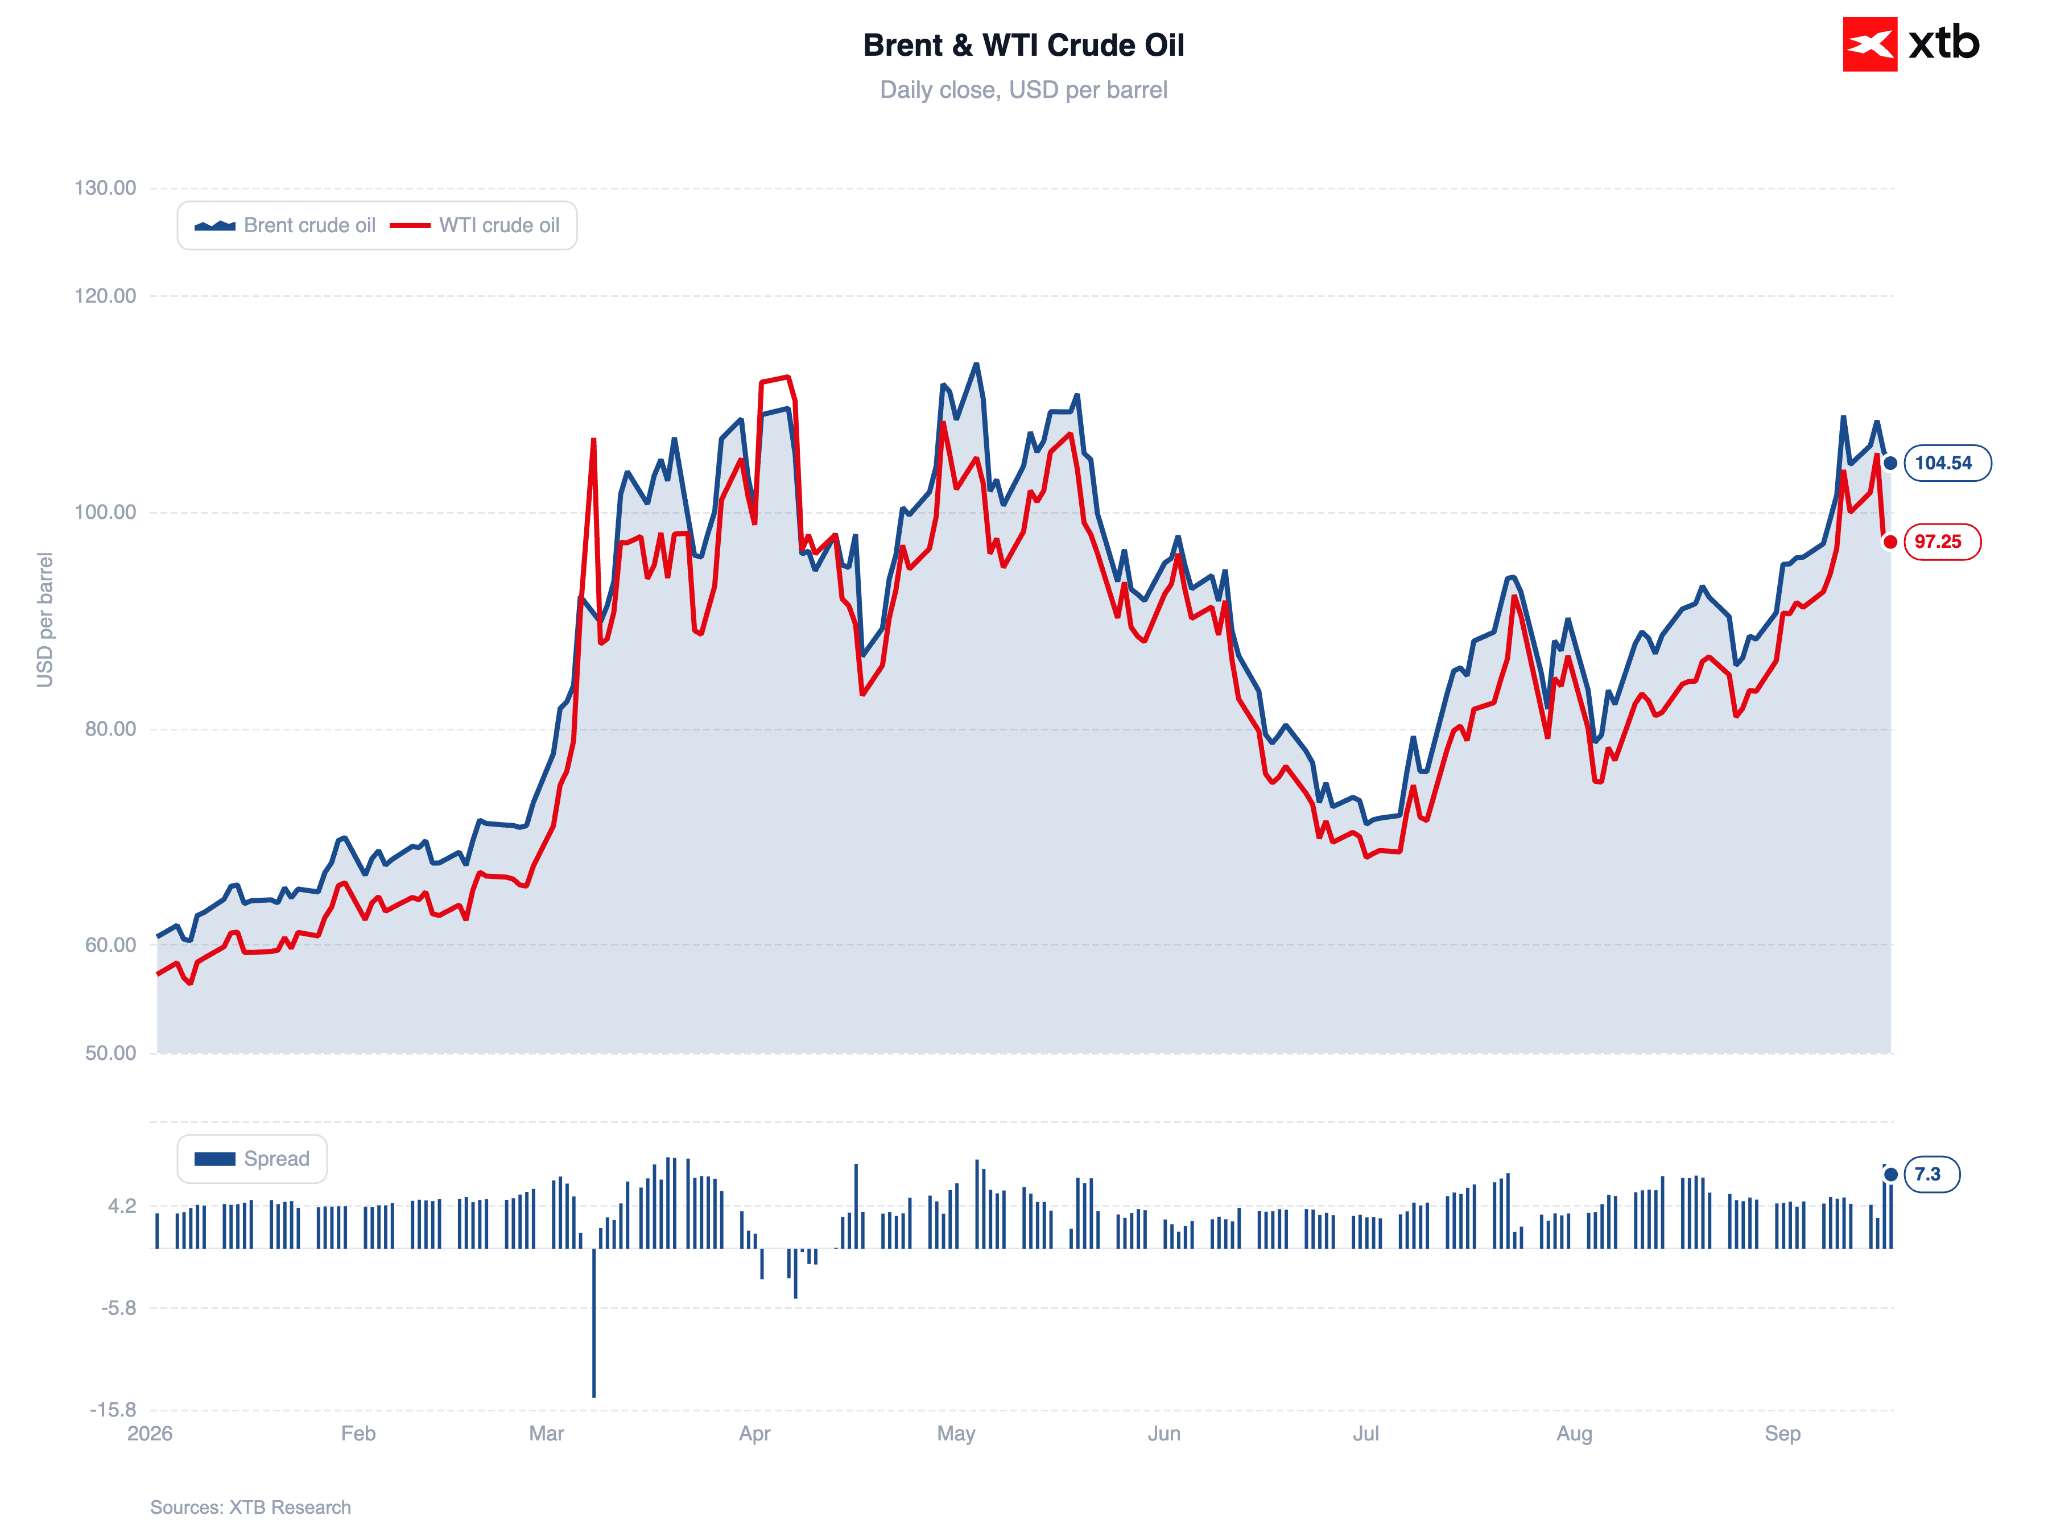
Katalis utama tampaknya berasal dari penurunan tajam harga minyak mentah.
Sekitar pukul 14:00, Brent crude sempat diperdagangkan di bawah US$102 per barel.
Gambar 1: Yield US Treasury 10 Tahun (06.2026–09.2026)
 Sumber: XTB Research, 17.09.2026
Harga Brent kemudian rebound ke sekitar US$105.
Namun, koreksi di pasar obligasi terlihat lebih terbatas.
Hal ini menunjukkan bahwa faktor lain mungkin sama pentingnya dengan penurunan harga energi, yaitu meredanya kekhawatiran bahwa The Fed kehilangan independensinya.
Jika independensi bank sentral dipertanyakan, ekspektasi inflasi berpotensi menjadi tidak terkendali dan justru memaksa The Fed melakukan pengetatan yang lebih agresif di masa depan.
Dari sudut pandang tersebut, kenaikan suku bunga saat ini dapat dipandang investor sebagai pilihan yang lebih ringan dibanding risiko kehilangan kredibilitas bank sentral.
Gambar 2: Brent dan WTI Crude Oil (2026)
 Sumber: XTB Research, 17.09.2026
Perlu dicatat bahwa meskipun memiliki rekam jejak hawkish saat menjabat di FOMC pada 2006–2011, Warsh sempat beberapa kali memberikan sinyal dukungan terhadap penurunan suku bunga sebelum menjadi Ketua The Fed.
Sekitar setahun lalu, ia secara terbuka mendukung kritik Presiden terhadap kebijakan Jerome Powell dan menilai The Fed terlalu lambat menurunkan suku bunga serta terlalu bergantung pada data ekonomi yang bersifat backward-looking.
Karena itu, kenaikan suku bunga dan komunikasi hawkish kemarin membantu mengurangi sebagian keraguan pasar terhadap Warsh.
Bagi The Fed maupun pasar, hal ini menjadi tambahan kredibilitas yang cukup penting.
Tekanan dari Trump
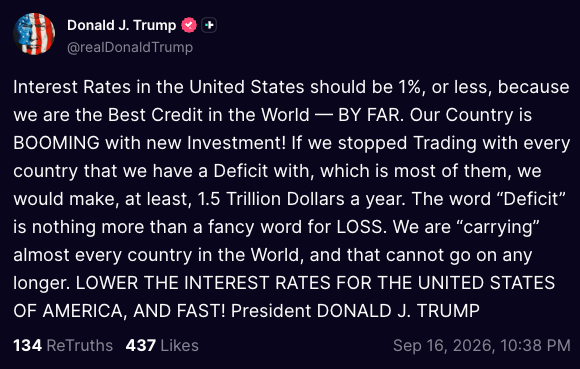
Respons Donald Trump terhadap kenaikan suku bunga relatif lebih tenang dibandingkan yang mungkin dikhawatirkan pasar, meskipun ia tetap meminta suku bunga diturunkan ke 1% atau lebih rendah.
Gambar 3: Pernyataan Donald Trump
Sumber: Truth Social, 16.09.2026
Namun, pertanyaan mengenai independensi Federal Reserve belum sepenuhnya hilang. Pasar masih mengingat tekanan politik yang sebelumnya dialami mantan Ketua The Fed Jerome Powell terkait arah suku bunga. Kasus Lisa Cook juga menjadi bagian dari konteks tersebut. Keputusan untuk memberhentikannya kemudian dibatalkan oleh Mahkamah Agung, sehingga Cook tetap menjadi anggota FOMC.
Outlook Makroekonomi
Pasar saat ini memperhitungkan siklus kenaikan suku bunga yang masih cukup agresif. Base-case scenario mengindikasikan tiga kenaikan tambahan sebelum akhir semester pertama tahun depan.
Gambar 4: Jalur Suku Bunga The Fed Berdasarkan Ekspektasi Pasar (2026–2027)
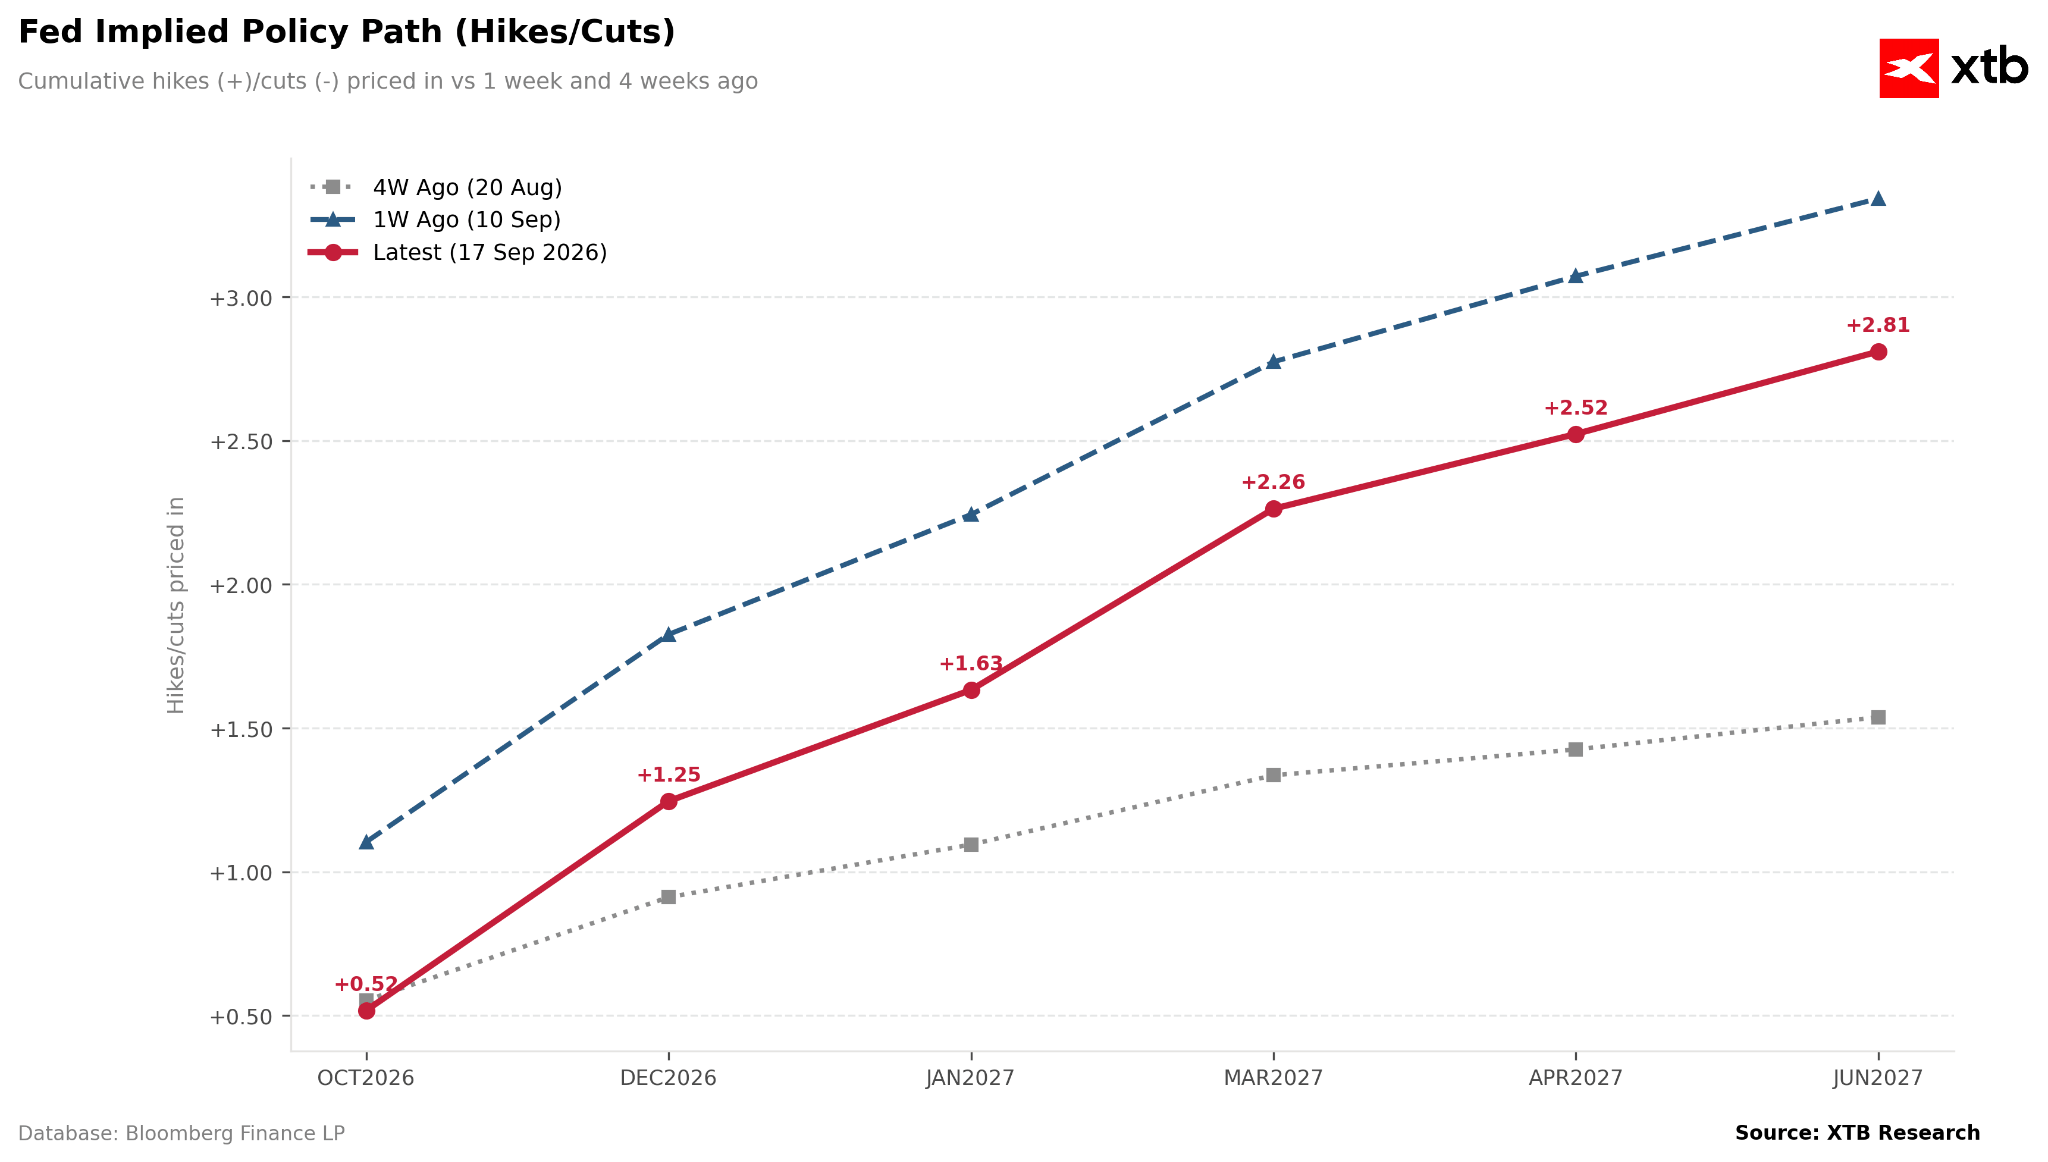 Sumber: XTB Research, 17.09.2026
*Catatan: Jalur terbaru menggunakan baseline suku bunga yang lebih tinggi setelah kenaikan pada pertemuan kemarin.
FOMC memiliki ruang yang cukup besar karena ekonomi AS masih menunjukkan resiliensi tinggi, sementara pasar tenaga kerja berada dalam kondisi “low fire, low hire”, yaitu tingkat PHK rendah tetapi perekrutan juga relatif terbatas.
Karena itu, skenario soft landing masih memungkinkan.
Dalam skenario ini, pengetatan moneter moderat dapat mendinginkan konsumsi dan ekspektasi inflasi tanpa secara signifikan menghambat momentum pertumbuhan ekonomi.
Gambar 5: Initial Jobless Claims AS (2025–2027)
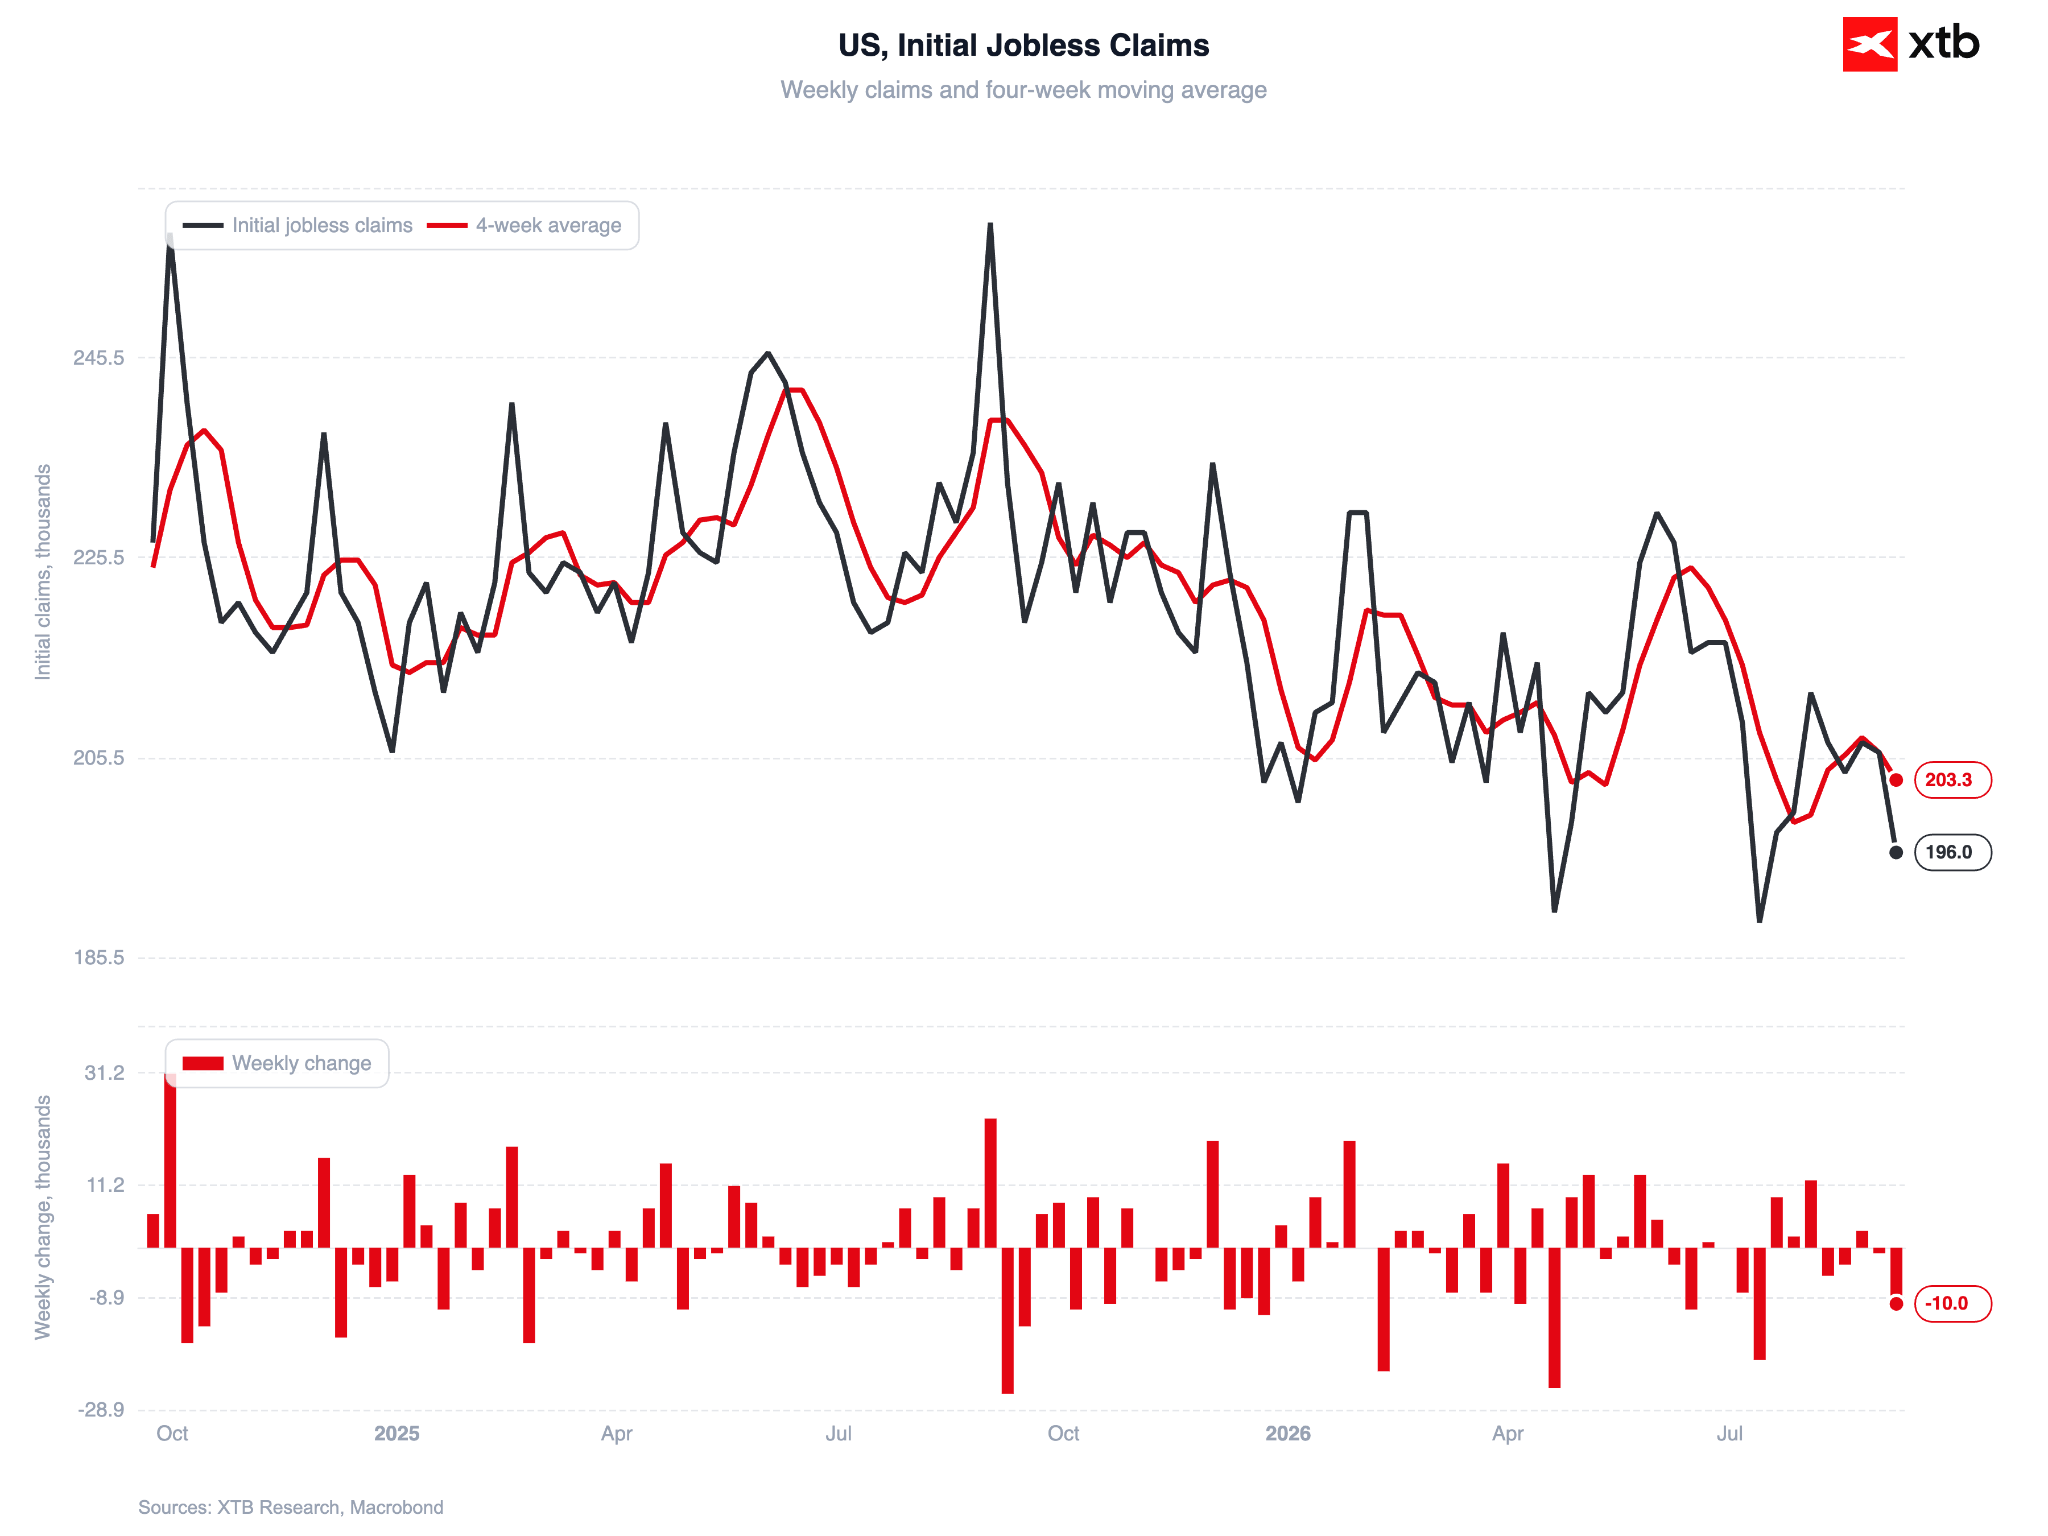 Source: XTB Research, 17.09.2026
Timur Tengah Tetap Jadi Fokus
Koreksi lebih lanjut pada harga energi dapat memicu repricing yang cukup besar terhadap ekspektasi suku bunga, seperti yang pernah terjadi pada akhir Mei hingga awal Juni.
Perhatian pasar tidak hanya tertuju pada suplai crude oil dan LNG, dengan kondisi di Selat Hormuz serta Bab al-Mandab yang masih penting, tetapi juga pada kapasitas kilang.
Perkembangan konflik dengan Iran juga berpotensi kembali menjadi perhatian utama dalam beberapa minggu mendatang.
Dengan pemilu paruh waktu AS semakin dekat, harga bahan bakar di tingkat konsumen akan tetap menjadi faktor ekonomi dan politik yang penting.


Daily Summary: Nasdaq Pimpin Rally Wall Street


US Open: Wall Street Rebound Setelah The Fed Hawkish


Daily Summary - The Fed Naikkan Bunga, Wall Street Tertekan

The Fed Naikkan Bunga, Dolar Menguat
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.