


Advanced Micro Devices (AMD.US) zakończył III kwartał 2026 roku rekordowymi przychodami na poziomie 13,4 mld USD, przewyższając oczekiwania Wall Street i zwiększając sprzedaż o 45% r/r. Głównym motorem wzrostu pozostaje segment Data Center, którego przychody niemal podwoiły się do 8,55 mld USD, odpowiadając już za blisko 2/3 całkowitej sprzedaży spółki. AMD odnotował jednocześnie 74-procentowy wzrost skorygowanego zysku na akcję, pokazując, że ekspansja w obszarze sztucznej inteligencji zaczyna przekładać się na coraz większą dźwignię operacyjną. Szczególną uwagę inwestorów przyciągają jednak prognozy na IV kwartał, w którym zarząd oczekuje przychodów na poziomie około 17 mld USD, znacznie powyżej konsensusu analityków. W pierwszej reakcji na kwartalne wyniki akcjee AMD wzrosły o prawie 7% w handlu po zamknięciu giełdy w USA. Przed publikacją raportu akcje AMD straciły około 23% w ciągu miesiąca, mimo silnego wzrostu przychodów i rosnącego udziału spółki w rynku centrów danych. Presję na notowania wywierały obawy o trwałość inwestycji hyperscalerów, koszty finansowania rozbudowy AI oraz utrzymanie wysokich wycen firm półprzewodnikowych.
Kluczowe dane finansowe AMD za III kwartał 2026
-
Przychody wyniosły 13,40 mld USD wobec oczekiwanych 13,09 mld USD, co oznacza wzrost o 45% r/r i przekroczenie konsensusu o niespełna 2,5%.
-
Skorygowany zysk na akcję (EPS non-GAAP) osiągnął 2,09 USD wobec prognozowanych 1,95 USD, rosnąc o 74% r/r.
-
Przychody segmentu Data Center wzrosły o 97% r/r do rekordowych 8,55 mld USD, przewyższając oczekiwania analityków na poziomie 8,27 mld USD.
-
Segment Client and Gaming wygenerował 3,70 mld USD przychodów, co oznacza spadek o 8% r/r.
-
Przychody segmentu Client wyniosły 2,95 mld USD (+7% r/r), nieznacznie poniżej prognozowanych 3,03 mld USD.
-
Segment Gaming wygenerował 773 mln USD (-40% r/r), ale przekroczył konsensus wynoszący 634 mln USD.
-
Przychody segmentu Embedded wzrosły o 29% r/r do 1,11 mld USD, przewyższając oczekiwania na poziomie 1,07 mld USD.
-
Marża brutto non-GAAP osiągnęła 56%, zwiększając się o 2 pkt proc. w ujęciu rocznym.
-
Skorygowany zysk operacyjny wyniósł 3,92 mld USD wobec prognozowanych 3,67 mld USD, rosnąc o 75% r/r.
-
Skorygowana EBITDA osiągnęła 4,16 mld USD wobec konsensusu na poziomie 4,02 mld USD, zwiększając się o 71% r/r.
-
Wolne przepływy pieniężne (FCF) wyniosły 554 mln USD, istotnie poniżej oczekiwanych 1,05 mld USD.
Prognozy AMD na IV kwartał 2026
-
AMD oczekuje przychodów w wysokości około 17 mld USD (+/-3%), co oznacza przedział od 16,49 do 17,51 mld USD, wyraźnie powyżej konsensusu analityków wynoszącego 16,23 mld USD.
-
Środek prognozy wskazuje na potencjalny wzrost przychodów o blisko 27% kw/kw i około 66% r/r, co oznaczałoby ponowne przyspieszenie dynamiki sprzedaży.
-
Marża brutto non-GAAP ma wynieść około 55%, wobec 56% odnotowanych w III kwartale.
-
Zarząd oczekuje dalszego przyspieszenia dynamiki przychodów i zysków, wspieranego przez popyt na procesory EPYC, akceleratory Instinct oraz rozwój systemów Helios.
Data Center staje się fundamentem AMD. Segment odpowiada za 64% przychodów
Najważniejszym elementem raportu AMD jest wyjątkowo silny wzrost segmentu Data Center, którego przychody zwiększyły się prawie dwukrotnie r/r do 8,55 mld USD. Oznacza to, że niemal dwie trzecie sprzedaży spółki pochodzi obecnie z rozwiązań przeznaczonych dla centrów danych, podczas gdy jeszcze w poprzednim kwartale ich udział wynosił około 58%. W porównaniu z II kwartałem 2026 roku sprzedaż segmentu zwiększyła się o ponad 1,8 mld USD, odpowiadając za niemal cały kwartalny wzrost przychodów AMD. Tak silna koncentracja wzrostu pokazuje, że spółka coraz bardziej przypomina wyspecjalizowanego dostawcę infrastruktury obliczeniowej niż tradycyjnego producenta procesorów komputerowych.
Za ekspansją stoją dwie komplementarne grupy produktów: procesory serwerowe EPYC oraz akceleratory Instinct wykorzystywane do trenowania i uruchamiania modeli sztucznej inteligencji. EPYC pozwala AMD zwiększać udział w rynku procesorów serwerowych, podczas gdy Instinct otwiera dostęp do znacznie większego rynku akceleratorów AI, zdominowanego dotychczas przez Nvidię. Obecność w obu segmentach umożliwia spółce oferowanie klientom bardziej zintegrowanych rozwiązań obliczeniowych, a nie wyłącznie pojedynczych komponentów. Jednocześnie oznacza to rosnącą zależność przyszłych wyników AMD od tempa inwestycji największych operatorów chmurowych, którzy pozostają kluczowymi odbiorcami infrastruktury AI.
Helios może zmienić pozycję AMD na rynku AI. Konkurencja z Nvidią wkracza w nowy etap
Jednym z najważniejszych projektów AMD pozostaje Helios, kompleksowa architektura infrastruktury AI integrująca akceleratory Instinct MI450, procesory EPYC szóstej generacji o nazwie kodowej Venice, technologie sieciowe Pensando oraz oprogramowanie ROCm. W przeciwieństwie do tradycyjnego modelu sprzedaży pojedynczych układów Helios pozwala AMD dostarczać bardziej kompletną platformę obliczeniową, zaprojektowaną pod kątem działania dużych klastrów sztucznej inteligencji. W konfiguracji opracowanej wspólnie z HPE pojedyncza szafa Helios integruje 72 akceleratory Instinct MI455X, wraz z odpowiednim systemem komunikacji i chłodzenia. Znaczenie tego rozwiązania wykracza poza sam wzrost wolumenu sprzedaży GPU, ponieważ pozwala AMD konkurować o większą część budżetu przeznaczanego na budowę infrastruktury AI.
Strategicznie Helios stanowi odpowiedź AMD na coraz bardziej zintegrowane platformy Nvidii, których przewaga wynika nie tylko z wydajności samych akceleratorów, ale również z ekosystemu oprogramowania i technologii sieciowych. AMD stawia na otwartą architekturę, która może ułatwić klientom łączenie rozwiązań różnych producentów i ograniczać zależność od jednego dostawcy. Istotną barierą konkurencyjną pozostaje jednak CUDA, czyli rozbudowany ekosystem oprogramowania Nvidii, obecny w wielu aplikacjach AI. Dlatego długoterminowy sukces Heliosa będzie zależał nie tylko od wydajności sprzętu, ale również od dojrzałości ROCm, sprawności wdrożeń i całkowitego kosztu przetwarzania danych.
OpenAI, Microsoft, Meta i Anthropic. AMD buduje ekosystem największych klientów AI
Rosnąca lista strategicznych partnerstw pokazuje, że AMD coraz skuteczniej buduje pozycję alternatywnego dostawcy infrastruktury obliczeniowej dla największych firm technologicznych. Wśród partnerów wykorzystujących lub planujących wdrożenia rozwiązań AMD znajdują się OpenAI, Microsoft, Meta, Anthropic oraz Oracle Cloud Infrastructure, choć poszczególne projekty pozostają na różnych etapach realizacji. Szczególnie istotna jest umowa z OpenAI, przewidująca wdrożenie infrastruktury opartej na akceleratorach AMD o docelowej mocy do 6 GW w ramach wieloletniej współpracy. Z kolei Anthropic zapowiedział wykorzystanie do 2 GW akceleratorów MI450, z pierwszą dużą fazą wdrożenia planowaną na pierwszą połowę 2027 roku.
Dla AMD kontrakty tej skali mogą oznaczać nie tylko wieloletnią widoczność przyszłego popytu, ale również możliwość optymalizowania kolejnych generacji produktów pod potrzeby największych modeli AI. W październiku Meta potwierdziła już testowanie pierwszych instalacji Helios, co stanowi ważny krok w kierunku szerszej komercjalizacji platformy. Równocześnie HPE pozyskało zamówienie o wartości 1,2 mld USD od Vultr na dostawę infrastruktury Helios, co potwierdza zainteresowanie systemem również poza największymi amerykańskimi hyperscalerami. Nie należy jednak utożsamiać całej wartości kontraktów partnerskich z przyszłymi przychodami AMD, ponieważ projekty obejmują komponenty innych dostawców, a ich realizacja i rozliczenie mogą być rozłożone na kilka lat.
Zyski rosną szybciej niż sprzedaż. AMD pokazuje coraz silniejszą dźwignię operacyjną
Z perspektywy analizy fundamentalnej szczególnie ważne jest to, że przy wzroście przychodów o 45% r/r AMD zwiększył skorygowany zysk operacyjny aż o 75%. Oznacza to, że dynamiczny rozwój segmentu Data Center przekłada się nie tylko na większą skalę biznesu, ale również na poprawę jego rentowności operacyjnej. Marża brutto non-GAAP wzrosła do 56%, natomiast skorygowana marża operacyjna, obliczona na podstawie raportowanego zysku operacyjnego, osiągnęła około 29,3%. Wyniki potwierdzają więc coraz większą zdolność AMD do rozkładania wysokich kosztów badań i rozwoju na rosnącą bazę przychodów.
Warto jednak zauważyć, że prognozowana na IV kwartał marża brutto wynosi około 55%, czyli nieco mniej niż w zakończonym okresie. Może to odzwierciedlać zmianę struktury sprzedaży, koszty zwiększania produkcji oraz warunki cenowe dużych kontraktów infrastrukturalnych, choć bez szczegółowego rozbicia kosztów nie można jednoznacznie określić wpływu poszczególnych czynników. Ponadto przechodzenie od sprzedaży pojedynczych procesorów do dostarczania kompletnych systemów może zwiększać przychód przypadający na klienta, ale niekoniecznie prowadzić do proporcjonalnej poprawy marży brutto. Dla inwestorów jednym z najważniejszych wskaźników w kolejnych kwartałach będzie więc tempo wzrostu zysku operacyjnego względem przychodów.
Wolne przepływy pieniężne rozczarowały. Wzrost księgowych zysków nie oznacza automatycznie większej gotówki
Pomimo rekordowych wyników przychodowych i operacyjnych AMD odnotował wyraźnie słabsze od oczekiwań wolne przepływy pieniężne, które wyniosły zaledwie 554 mln USD wobec prognozowanych 1,05 mld USD. Odpowiada to marży FCF na poziomie około 4,1%, znacząco niższej niż skorygowana marża operacyjna wynosząca ponad 29%. Rozbieżność ta ma szczególne znaczenie w przypadku spółek technologicznych przechodzących intensywną ekspansję, ponieważ wzrost zysków księgowych nie zawsze przekłada się natychmiast na generowanie gotówki. Potencjalnymi przyczynami takiej sytuacji mogą być zmiany kapitału obrotowego, poziomu zapasów i należności oraz wydatków inwestycyjnych, ale ich dokładny wpływ wymaga analizy rachunku przepływów pieniężnych.
Dodatkowym elementem, który warto monitorować, jest sposób finansowania strategicznych umów z największymi klientami AI. W przypadku OpenAI i Meta współpraca obejmuje również warunkowe warranty na akcje AMD, których realizacja zależy od osiągania określonych celów zakupowych, technologicznych i rynkowych. Takie rozwiązania mogą wspierać długoterminowe relacje handlowe, ale jednocześnie tworzą ryzyko rozwodnienia udziałów obecnych akcjonariuszy oraz zwiększają złożoność sprawozdawczości finansowej. Z perspektywy jakości zysków najważniejszym sprawdzianem będzie zdolność AMD do utrzymywania wysokiego wzrostu operacyjnego przy jednoczesnej poprawie konwersji zysku na gotówkę.
AMD wykazuje 1,1 mld USD kosztów związanych z warrantami. O co chodzi?
Jednym z mniej oczywistych elementów najnowszego raportu AMD jest koszt księgowy w wysokości około 1,1 mld USD, wynikający ze zmiany wartości godziwej zobowiązań związanych z warrantami przyznanymi wybranym klientom. W ramach strategicznych umów z OpenAI i Meta spółka przyznała każdemu z partnerów prawo do nabycia maksymalnie 160 mln akcji AMD po cenie wykonania wynoszącej zaledwie 0,01 USD za akcję, pod warunkiem realizacji określonych celów zakupowych, technologicznych i giełdowych. Ponieważ część tych instrumentów jest klasyfikowana jako zobowiązania finansowe, zmiany ich wartości muszą być okresowo ujmowane w rachunku wyników. W praktyce oznacza to, że wzrost kursu AMD może prowadzić do zwiększenia wartości zobowiązania i obniżenia raportowanego zysku GAAP, nawet jeśli nie wiąże się to z natychmiastowym wypływem gotówki.
Skala tego zjawiska jest istotna: w III kwartale AMD wykazał EPS zgodny z GAAP na poziomie 1,46 USD, podczas gdy skorygowany EPS wyniósł 2,09 USD. Różnica pomiędzy obiema miarami częściowo odzwierciedla wpływ wyceny warrantów, choć na ostateczne uzgodnienie wyników wpływają również inne korekty księgowe i podatkowe. Z ekonomicznego punktu widzenia takie umowy mogą pomagać AMD w zabezpieczaniu wieloletniego popytu na akceleratory AI, ale równocześnie tworzą potencjalne ryzyko rozwodnienia udziałów dotychczasowych akcjonariuszy. Dlatego przy wycenie spółki inwestorzy powinni analizować nie tylko skorygowane zyski, ale również warunki realizacji warrantów, ich potencjalną wartość oraz wpływ na przyszłą liczbę akcji.
Komputery osobiste i gaming pozostają w cieniu AI. Czy AMD staje się mniej zdywersyfikowane?
Wyniki pozostałych segmentów pokazują wyraźne zróżnicowanie kondycji poszczególnych części działalności AMD. Segment Client wygenerował przychody na poziomie 2,95 mld USD, rosnąc o 7% r/r, ale jednocześnie nieznacznie rozczarował analityków oczekujących sprzedaży na poziomie 3,03 mld USD. Znacznie słabiej prezentował się Gaming, którego przychody spadły o 40% r/r do 773 mln USD, mimo przekroczenia konsensusu. Połączenie obu segmentów oznacza spadek sprzedaży Client and Gaming o 8%, co kontrastuje z niemal dwukrotnym wzrostem biznesu centrów danych.
Zmiana struktury działalności może być korzystna z punktu widzenia długoterminowego potencjału wzrostu, ale zwiększa również wrażliwość AMD na jeden dominujący cykl inwestycyjny. Rynek komputerów osobistych pozostaje bardziej dojrzały, podczas gdy popyt na akceleratory AI rozwija się obecnie w znacznie szybszym tempie, korzystając z rekordowych wydatków największych firm technologicznych. Z drugiej strony segment Embedded, którego przychody wzrosły o 29% do 1,11 mld USD, pokazuje potencjał zastosowań półprzewodników AMD również w przemyśle, komunikacji i wyspecjalizowanych systemach obliczeniowych. Długoterminowa odporność modelu biznesowego będzie zależała od tego, czy AMD zdoła rozwijać kilka niezależnych źródeł przychodów, nie tracąc jednocześnie obecnej przewagi wzrostowej w Data Center.
Przychody AMD mogą wzrosnąć do 17 mld USD w IV kwartale. Co to oznacza dla 2027 roku?
Prognoza przychodów na IV kwartał na poziomie około 17 mld USD jest jednym z najmocniejszych elementów najnowszego raportu AMD, ponieważ zakłada dalsze przyspieszenie dynamiki biznesu mimo już bardzo wysokiej bazy porównawczej. W ujęciu kwartalnym środek przedziału oznacza wzrost sprzedaży o około 27%, podczas gdy w ujęciu rocznym dynamika mogłaby zbliżyć się do 66%. Przy realizacji środka prognozy całoroczne przychody AMD wyniosłyby około 52,2 mld USD, co ilustruje skalę transformacji działalności spółki. Jest to jednak szacunek wynikający z dodania opublikowanych rezultatów trzech pierwszych kwartałów oraz prognozy na ostatni kwartał, a nie gwarantowany wynik całoroczny.
Perspektywy na 2027 rok będą w dużym stopniu zależeć od tempa wdrażania systemów Helios, kolejnych generacji Instinct oraz rozwoju procesorów EPYC w największych centrach danych. Jeśli AMD utrzyma zdolność do zdobywania udziałów w rynku akceleratorów AI, wzrost przychodów może pozostać wysoki również po zakończeniu obecnej fazy rozbudowy infrastruktury. Jednocześnie rosnąca skala działalności podnosi oczekiwania inwestorów, a ewentualne opóźnienia produkcyjne, ograniczenia podaży komponentów lub słabsze tempo wydatków hyperscalerów mogą prowadzić do istotnych rewizji prognoz. Najważniejszą kwestią dla wyceny akcji AMD pozostaje więc nie tylko to, jak szybko spółka zwiększa sprzedaż, ale czy przyszły wzrost zysków i przepływów pieniężnych będzie wystarczający, aby uzasadnić oczekiwania uwzględnione już w kursie akcji.
Wykres akcji AMD (interwał D1)
Akcje AMD spadły w ostatnim czasie do najniższego poziomu od początku września a od historycznego szczytu tracą prawie 30%. Cały rok był jednak dla spółki świetny, a walor wzrósł o prawie 120%. Akcje zbliżyły się do EMA200 (czerwona linia), ale ostatecznie nie tąpnęły niżej, a początkowa reakcja na wyniki wskazuje na prawdopodobne otwarcie handlu jutro w okolicach 520 USD za walor. Ważnym oporem pozostają okolice 560 USD (ostatni impuls spadkowy, EMA50), a wsparciem 450 USD (EMA200 i poprzednie reakcje cenowe na tym poziomie, z okresu letniego).
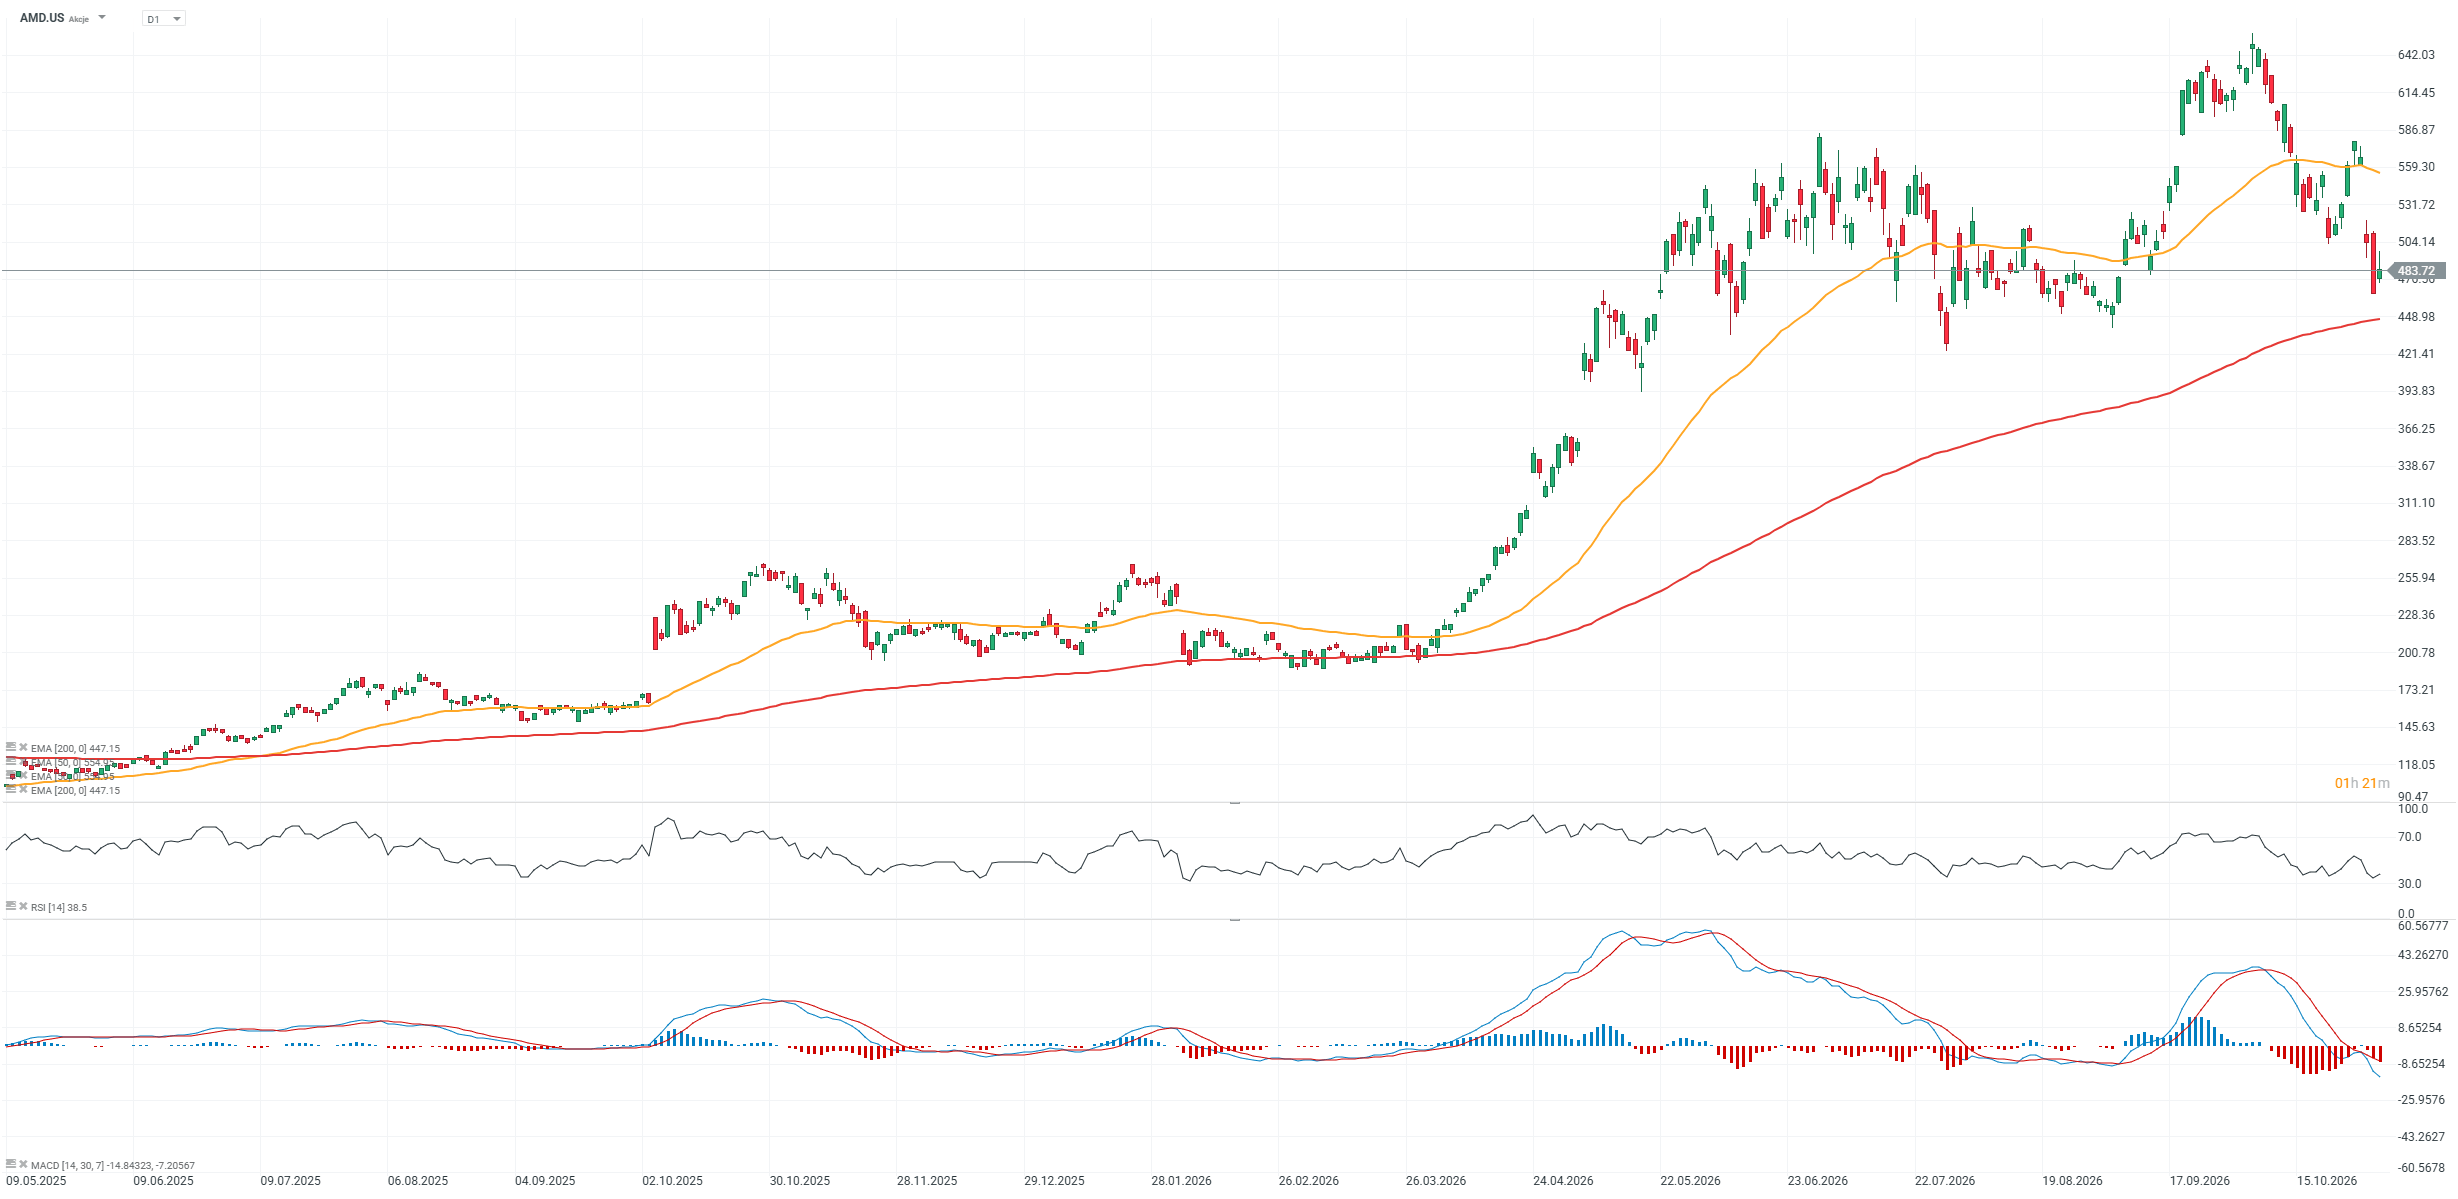
Źródło: xStationt



Daily Summary: Chips lift Wall Street on Election Day, oil drops amid progress in negotiations (03.11.2026)

US Open: Lower oil prices boost indices, markets await Midterms results (03.11.2026)


Market Wrap: Wall Street and Global Markets Under Pressure

AMD Preview: Can the Company Reignite AI Optimism?