



Arista Networks (ANET.US), jeden z najważniejszych dostawców infrastruktury sieciowej dla centrów danych i sztucznej inteligencji, zakończył III kwartał 2026 roku wynikami wyraźnie przewyższającymi oczekiwania Wall Street, a przychody spółki wzrosły aż o 58,5% r/r do 3,66 mld USD, a ich dynamika okazała się od czasu IPO spółki w 2014 roku. Skorygowany zysk na akcję osiągnął 1,20 USD wobec niespełna 1,10 USD oczekiwanych, potwierdzając silny popyt na rozwiązania sieciowe wykorzystywane przez największych operatorów chmurowych. Co istotne, Arista utrzymała bardzo wysoką rentowność pomimo rosnącego udziału dużych klientów infrastrukturalnych w sprzedaży. Jeszcze bardziej optymistycznie prezentują się prognozy na IV kwartał, które sugerują, że dynamiczna rozbudowa infrastruktury AI nadal przekłada się na zamówienia i wyniki finansowe spółki.
Kluczowe dane finansowe Arista Networks za III kwartał 2026
-
Przychody wyniosły 3,66 mld USD wobec oczekiwanych 3,33 mld USD, co oznacza wzrost o 58,5% r/r i wynik o niemal 10% wyższy od konsensusu.
-
Skorygowany zysk na akcję (EPS non-GAAP) osiągnął 1,20 USD wobec prognozowanych 1,08 USD, przewyższając oczekiwania o ponad 11%.
-
Skorygowany zysk operacyjny wyniósł 1,80 mld USD wobec oczekiwanych 1,62 mld USD.
-
Marża brutto non-GAAP osiągnęła 64%, przewyższając konsensus na poziomie 62,9%, choć była o 1,2 pkt proc. niższa niż rok wcześniej.
-
Marża operacyjna non-GAAP wyniosła 49,1%, co oznacza poprawę o 0,5 pkt proc. r/r i potwierdza wysoką efektywność kosztową biznesu.
Prognozy Arista Networks na IV kwartał 2026
-
Przychody mają wynieść od 3,9 do 4 mld USD, istotnie powyżej konsensusu analityków na poziomie 3,6 mld USD.
-
Skorygowany EPS powinien znaleźć się w przedziale od 1,26 do 1,30 USD wobec oczekiwań rynku wynoszących około 1,15 USD.
-
Prognozowana marża operacyjna non-GAAP wynosi od 48 do 49%, wskazując na utrzymanie bardzo wysokiej rentowności pomimo dalszej ekspansji.
-
Środek przedziału prognozy przychodów, wynoszący 3,95 mld USD, oznacza potencjalny wzrost sprzedaży o około 7,9% kw/kw oraz blisko 59% r/r.
Arista Networks korzysta z boomu AI, ale jej przewaga wykracza poza dostawy sprzętu
Arista Networks jest jednym z głównych beneficjentów rosnących inwestycji w infrastrukturę obliczeniową sztucznej inteligencji, chociaż w przeciwieństwie do Nvidii czy AMD nie koncentruje swojej działalności na produkcji akceleratorów AI. Spółka dostarcza zaawansowane przełączniki sieciowe, oprogramowanie i rozwiązania umożliwiające szybkie przesyłanie danych pomiędzy serwerami oraz tysiącami procesorów GPU wykorzystywanych do trenowania i obsługi modeli AI. Im większe stają się klastry obliczeniowe, tym bardziej krytyczne znaczenie mają przepustowość, opóźnienia i niezawodność infrastruktury sieciowej. To sprawia, że rozwój sztucznej inteligencji zwiększa nie tylko zapotrzebowanie na moc obliczeniową, ale również na produkty Aristy.
Istotnym elementem przewagi konkurencyjnej spółki pozostaje system operacyjny Extensible Operating System (EOS), który pozwala klientom zarządzać rozbudowanymi środowiskami sieciowymi przy wykorzystaniu jednolitej architektury oprogramowania. Dla największych operatorów centrów danych ma to znaczenie ekonomiczne, ponieważ automatyzacja, stabilność sieci i ograniczanie przestojów bezpośrednio wpływają na koszty wykorzystania infrastruktury obliczeniowej. Arista nie jest więc wyłącznie dostawcą urządzeń sieciowych, ale również technologii, która może poprawiać efektywność inwestycji realizowanych przez operatorów chmurowych. W dłuższym terminie właśnie połączenie sprzętu i oprogramowania może stanowić ważne źródło przewagi spółki w konkurencji o największe kontrakty AI.
Nowa architektura Ethernet może zwiększyć udział Aristy w wydatkach na centra danych AI
Jednym z najważniejszych kierunków rozwoju Aristy jest rozszerzenie zastosowania technologii Ethernet w najbardziej wymagających systemach sztucznej inteligencji. W październiku spółka zaprezentowała architekturę Etherlink SU-144, umożliwiającą połączenie do 144 akceleratorów w jednej domenie komunikacyjnej oraz skalowanie do 1024 jednostek XPU przy wykorzystaniu połączeń między szafami serwerowymi. Rozwiązanie opracowano z myślą o środowiskach scale-up, w których bardzo szybka komunikacja pomiędzy procesorami jest konieczna do efektywnego wykonywania zadań AI. Arista rozwija tę technologię we współpracy z partnerami technologicznymi, wśród których znajdują się AMD, Arm, Broadcom, Meta, Microsoft i Qualcomm.
Strategiczne znaczenie tej inicjatywy polega na rozszerzeniu rynku, na którym Arista może konkurować, z tradycyjnych sieci łączących serwery również na połączenia wewnątrz dużych domen akceleratorów. Otwarty Ethernet może stanowić alternatywę dla bardziej zamkniętych architektur komunikacyjnych, oferując klientom większą swobodę doboru procesorów, przełączników i oprogramowania. W praktyce zwiększa to potencjalną rolę Aristy w budowie kolejnych generacji centrów danych, chociaż nie przesądza jeszcze o zdobyciu istotnego udziału w nowym segmencie rynku. Dla inwestorów kluczowe będzie tempo komercjalizacji tych rozwiązań oraz ich zdolność do konkurowania pod względem opóźnień, wydajności i całkowitego kosztu infrastruktury.
Marże pokazują siłę modelu biznesowego Aristy. Czy tempo wzrostu pozostanie rentowne?
Wyniki za III kwartał pokazują, że Arista potrafi łączyć bardzo wysoką dynamikę przychodów z rentownością charakterystyczną dla najbardziej efektywnych firm technologicznych. Marża operacyjna non-GAAP na poziomie 49,1% oznacza, że niemal połowa przychodów pozostaje w spółce jako skorygowany zysk operacyjny, przed uwzględnieniem wyniku finansowego i podatków. Jednocześnie marża brutto spadła o 1,2 pkt proc. r/r, co przypomina o presji wynikającej ze struktury sprzedaży, cen komponentów i warunków negocjowanych z największymi klientami. Poprawa marży operacyjnej mimo niższej marży brutto wskazuje jednak, że rosnąca skala działalności pozwala skuteczniej rozkładać koszty operacyjne na większą bazę przychodową.
W przypadku Aristy szczególne znaczenie ma relacja pomiędzy tempem wzrostu sprzedaży a zmianami marży brutto. Najwięksi operatorzy chmurowi mogą generować ogromne zamówienia, ale jednocześnie dysponują znaczną siłą negocjacyjną, przez co wzrost ich udziału w przychodach nie musi automatycznie oznaczać poprawy rentowności. Dodatkowym czynnikiem pozostaje koszt zaawansowanych układów sieciowych, pamięci i komponentów optycznych, których dostępność wpływa zarówno na realizację zamówień, jak i ekonomikę produktów. Utrzymanie wysokich marż w kolejnych kwartałach będzie zatem równie ważnym testem jakości wzrostu Aristy, co dalsze przekraczanie prognoz przychodów.
Prognozy sugerują dalsze przyspieszenie biznesu. Co oznaczają dla wyceny ANET?
Prognozowane na IV kwartał przychody na poziomie ok. 4 mld USD wskazują, że zarząd oczekuje utrzymania wyjątkowo wysokiej dynamiki działalności również pod koniec roku. Uwzględniając wyniki pierwszych trzech kwartałów oraz aktualny przedział prognozy na ostatnie trzy miesiące, całoroczne przychody Aristy mogłyby wynieść ok.13,3 do 13,4 mld USD. Byłby to rezultat istotnie przekraczający wcześniejsze założenia przedstawiane przez sam zzarząd i potwierdzający skalę wzrostu zapotrzebowania na zaawansowaną infrastrukturę sieciową. Warto jednak pamiętać, że jest to mechaniczna kalkulacja na podstawie wyników kwartalnych i prognozy Q4, a nie odrębna oficjalna prognoza całoroczna.
Z perspektywy wyceny giełdowej najważniejszym pytaniem nie pozostaje już wyłącznie to, czy Arista będzie dalej zwiększać sprzedaż, lecz jak długo uda się utrzymać tak wysoką dynamikę przychodów i zysków. Największe firmy technologiczne inwestują ogromne środki w centra danych AI, ale tempo tych wydatków pozostaje uzależnione od dostępności finansowania, infrastruktury energetycznej oraz oczekiwanych zwrotów z inwestycji w sztuczną inteligencję. Ryzykiem dla Aristy jest także koncentracja sprzedaży wśród dużych operatorów chmurowych, konkurencja ze strony innych dostawców sieci i możliwość odraczania dużych projektów infrastrukturalnych. Wyniki za III kwartał wzmacniają fundamentalne argumenty przemawiające za spółką, jednak przyszła stopa zwrotu z akcji będzie zależeć także od wyceny, oczekiwań rynku i zdolności Aristy do utrzymania przewagi technologicznej.
Arista dołączyła do S&P 100. Od niszowego producenta do strategicznego dostawcy infrastruktury
Dołączenie Arista Networks do indeksu S&P 100 w 2026 roku stanowi kolejny etap rozwoju spółki, która z dostawcy wyspecjalizowanego sprzętu sieciowego stała się jedną z ważnych amerykańskich firm technologicznych. Jej pozycja rynkowa wynika nie tylko z ekspozycji na inwestycje w sztuczną inteligencję, ale również z obecności w tradycyjnych centrach danych, sieciach korporacyjnych i infrastrukturze chmurowej. Dywersyfikacja zastosowań produktów może częściowo ograniczać zależność od pojedynczego segmentu rynku, chociaż największe projekty hyperscalerów pozostają istotnym źródłem zmienności zamówień. Obecność w S&P 100 zwiększa rozpoznawalność spółki wśród inwestorów instytucjonalnych, ale sama w sobie nie gwarantuje wzrostu kursu akcji.
Prezes Jayshree Ullal określiła III kwartał jako wyjątkowy pod względem dynamiki przychodów, podkreślając jednocześnie rekordową rentowność. Dyrektor finansowa Chantelle Breithaupt zwróciła natomiast uwagę na rekordowe poziomy wzrostu sprzedaży, zysku netto oraz EPS. Ostatecznie raport pokazuje spółkę, która nie tylko korzysta z globalnej ekspansji AI, ale coraz silniej uczestniczy w projektowaniu technologicznych fundamentów tej ekspansji. Najważniejszym sprawdzianem na 2027 rok pozostanie jednak to, czy Arista zdoła przełożyć obecną przewagę technologiczną na dalszy wzrost przychodów, utrzymując jednocześnie wysoką rentowność i kontrolę kosztów.
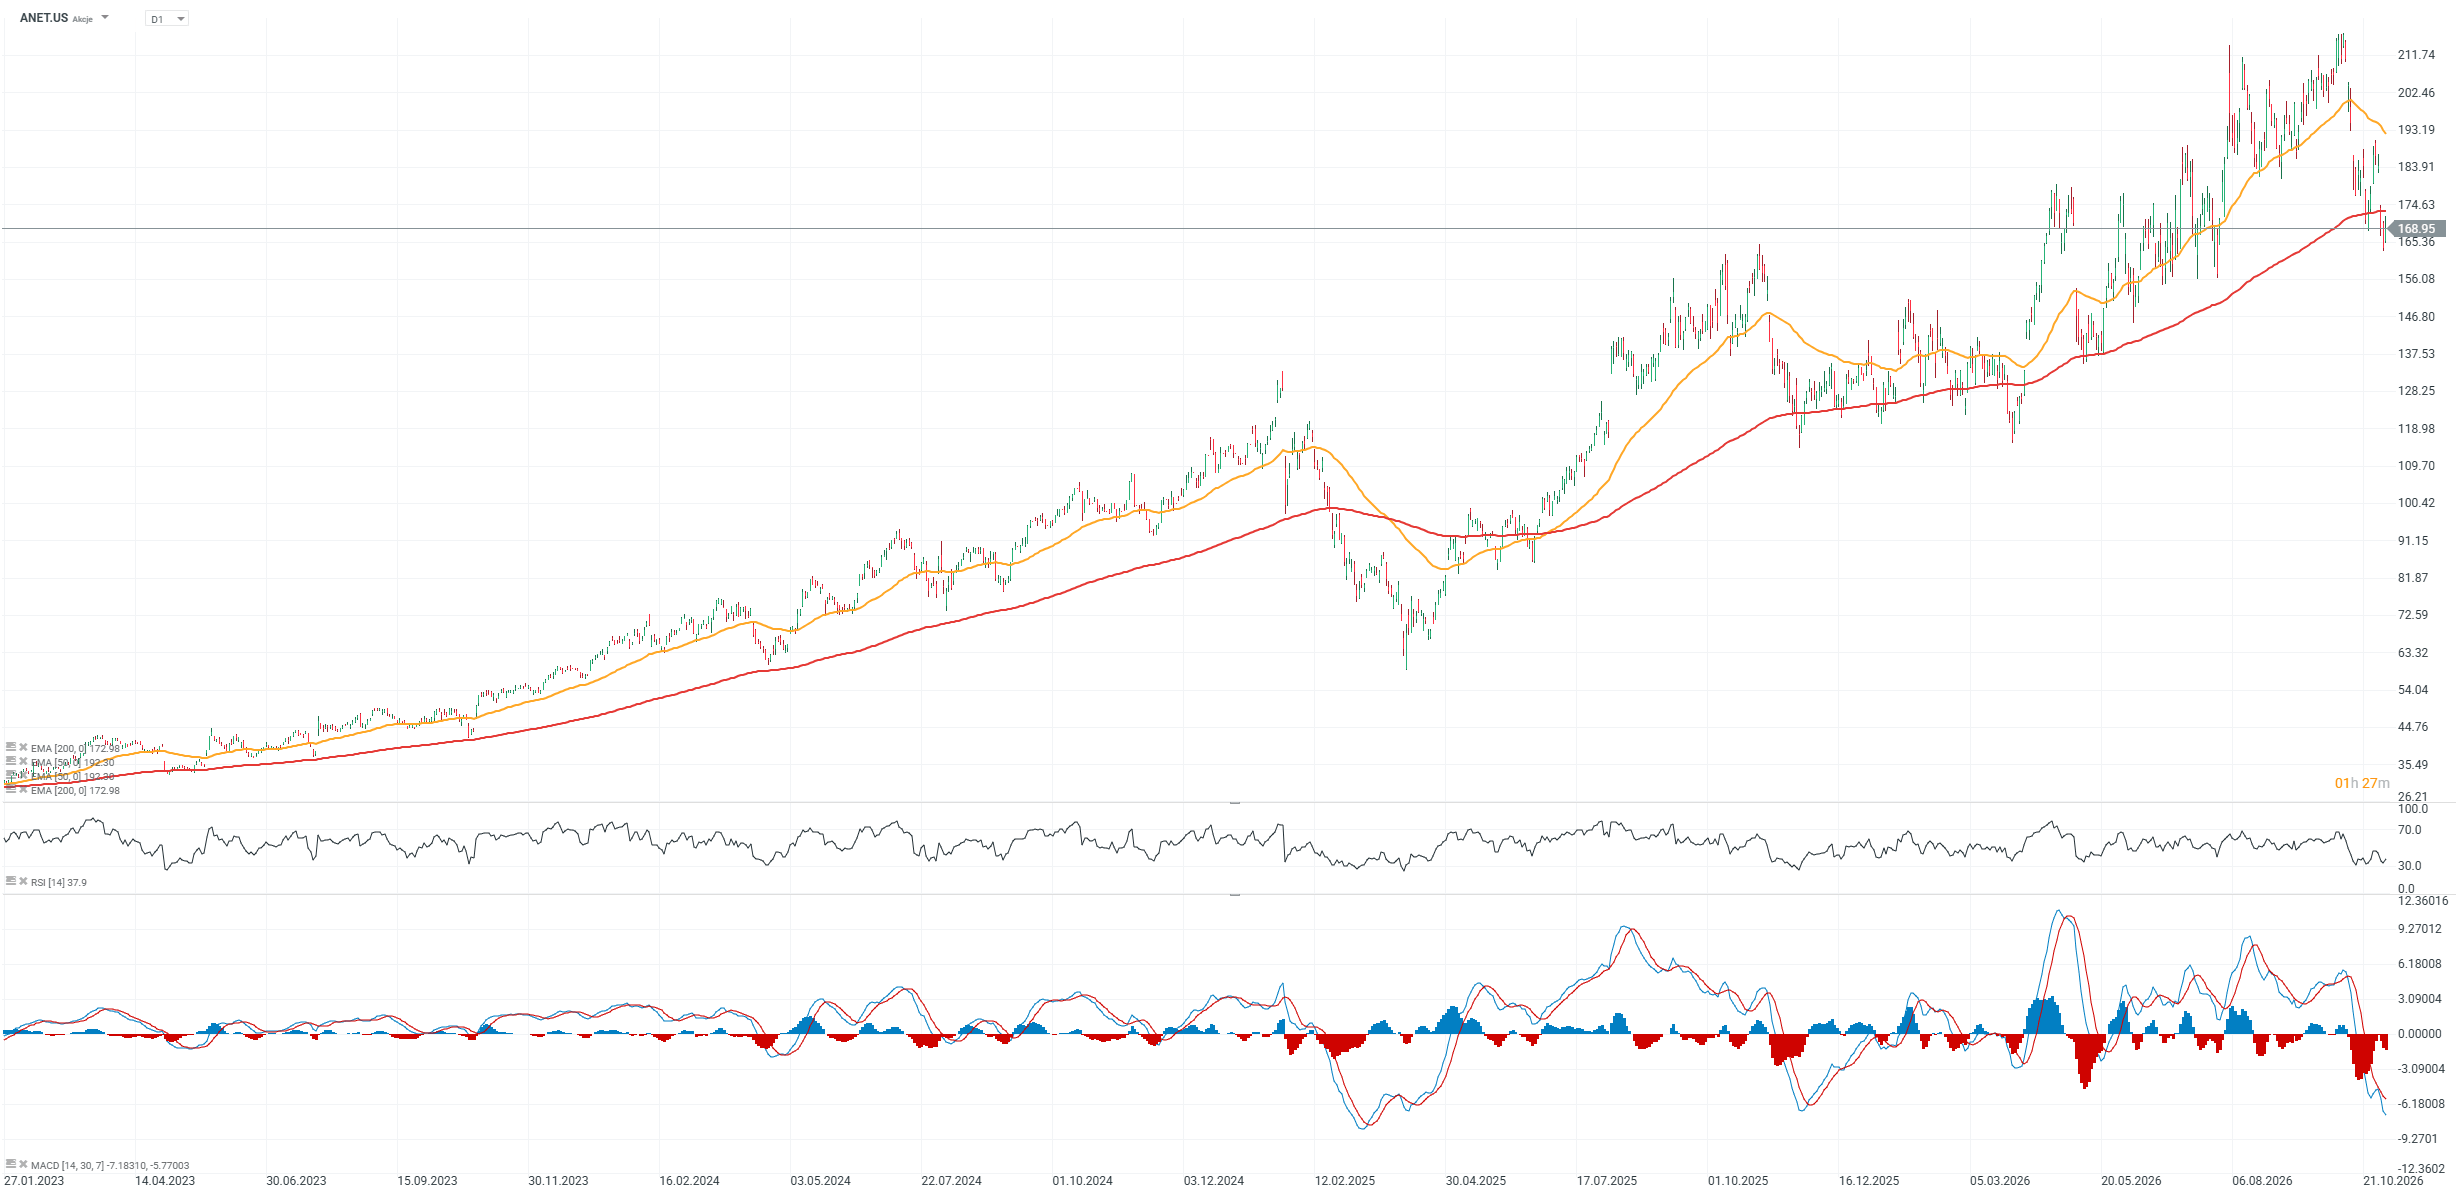
Akcje Arista Networks (ANET.US), interwał D1
Akcje Aristy zamknęły wtorkową sesję poniżej 200-sesyjnej, wykładniczej średniej kroczącej (EMA200, czerwona linia) i mają za sobą ok. 25% spadek od historycznych szczytów. Po wynikach walor notowany jest już w pobliżu 180 USD za akcje co wskazuje na prawdopodobne otwarcie powyżej kluczowego oporu na jutrzejszej sesji. W ostatnich latach spółka wielokrotnie cofała się poniżej EMA200, ale za każdym razem jej akcje szybko wracały do wzrostowego trendu. Wskaźnik RSI odbije z poziomów bliskich wyprzedania, a MACD czeka gwałtowny zwrot na północ.
Źródło: xStation5


🎥 Wybory połówkowe w USA: Czy Trumpowi grozi odwołanie? | XTB x Polityka Zagraniczna



Podsumowanie dnia: Chipy ciągną Wall Street w dniu wyborów, ropa tanieje dzięki postępom negocjacyjnym (03.11.2026)

(Spotkanie LIVE📽️) Koniec kosztownego eksperymentu: Grupa Erbud | Bliżej Giełdy, Przemek Staniszewski

AMD przed wynikami: Czy spółka rozpali nadzieje na AI na nowo
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.