

- AMD opublikuje wyniki za trzeci kwartał po zamknięciu wtorkowej sesji na Wall Street.
- Przychody spółki mają sięgnąć około 13,1 mld USD przy wzroście o ponad 40 proc. rok do roku.
- Skorygowany zysk na akcję jest szacowany na około 1,95 USD przy marży brutto non GAAP wynoszącej około 56 proc.
- Segment Data Center oraz sprzedaż procesorów EPYC i układów Instinct pozostają kluczowymi motorami wzrostu.
- Inwestorzy ocenią również prognozy na kolejny kwartał oraz komentarze dotyczące perspektyw na 2027 rok.

- AMD opublikuje wyniki za trzeci kwartał po zamknięciu wtorkowej sesji na Wall Street.
- Przychody spółki mają sięgnąć około 13,1 mld USD przy wzroście o ponad 40 proc. rok do roku.
- Skorygowany zysk na akcję jest szacowany na około 1,95 USD przy marży brutto non GAAP wynoszącej około 56 proc.
- Segment Data Center oraz sprzedaż procesorów EPYC i układów Instinct pozostają kluczowymi motorami wzrostu.
- Inwestorzy ocenią również prognozy na kolejny kwartał oraz komentarze dotyczące perspektyw na 2027 rok.
Sektor półprzewodników znalazł się pod wyraźną presją, a ostatnie sesje pokazały, jak szybko inwestorzy potrafią zmienić nastawienie do spółek związanych z boomem na sztuczną inteligencję. Słabsze prognozy Intela dodatkowo podsyciły obawy o kondycję branży, ale problem jest szerszy. Rynek coraz uważniej przygląda się temu, czy ogromne nakłady na infrastrukturę AI rzeczywiście przełożą się na przychody i zyski, a nie tylko na kolejne deklaracje o rosnącym popycie.
W takim otoczeniu AMD ma szansę odwrócić negatywny trend i przywrócić inwestorom wiarę w dalszy potencjał sektora. Nie będzie to jednak łatwe zadanie. Oczekiwania wobec spółki są wysokie, kurs ma za sobą bardzo mocny wzrost, a duża część optymistycznego scenariusza jest już uwzględniona w wycenie. Samo przekroczenie prognoz może więc nie wystarczyć. Inwestorzy będą przede wszystkim szukać argumentów, że dynamika wzrostu utrzyma się również w kolejnych kwartałach.
Najważniejsze oczekiwania rynku
AMD przedstawi wyniki za trzeci kwartał po zakończeniu wtorkowej sesji na Wall Street. Wstępne prognozy spółki i konsensus analityków wskazują na bardzo mocny wzrost przychodów.
-
Przychody: około 13,1 mld USD, wzrost o ponad 40 proc. rok do roku.
-
Skorygowany zysk na akcję: około 1,95 USD.
-
Marża brutto non GAAP: około 56 proc. według wcześniejszych założeń spółki.
-
Segment Data Center: najważniejszy obszar do obserwacji, po ponad dwukrotnym wzroście przychodów w drugim kwartale.
Data Center musi utrzymać tempo
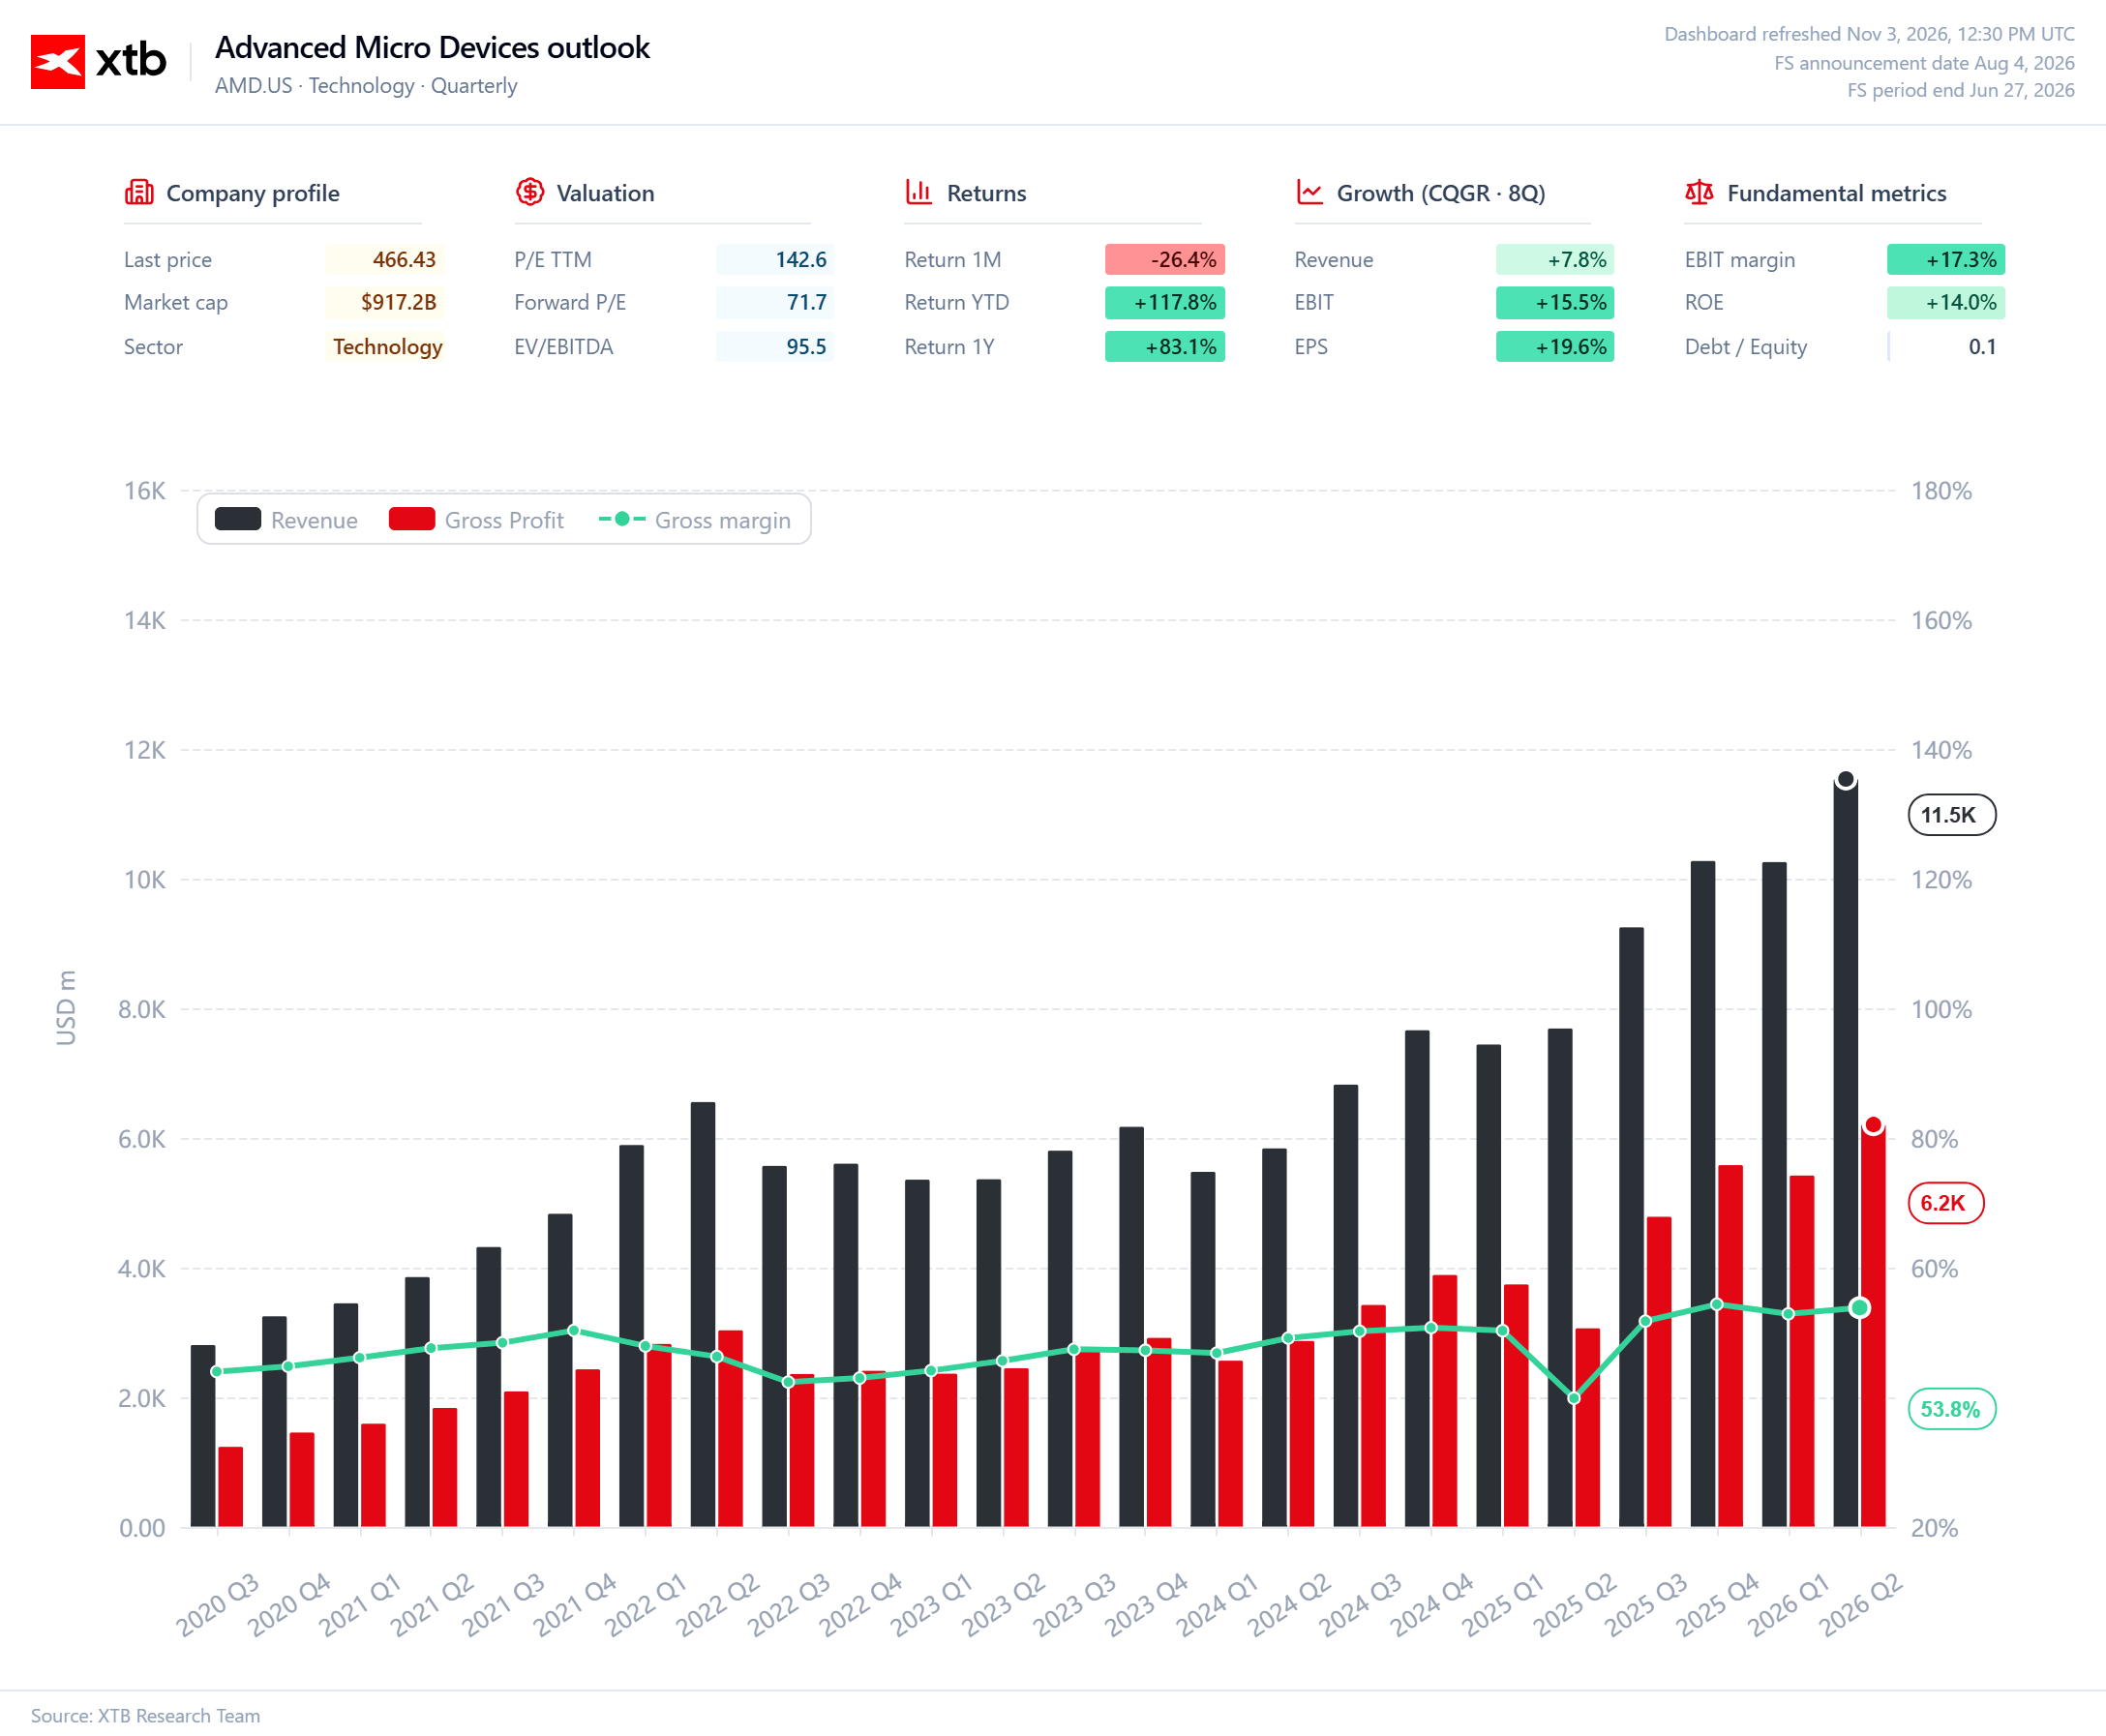
Centra danych stały się najważniejszym elementem inwestycyjnej historii AMD. W drugim kwartale przychody tego segmentu wzrosły o 107 proc. rok do roku, napędzane popytem na procesory serwerowe EPYC oraz procesory Instinct. Lisa Su sygnalizowała wówczas przyspieszenie zainteresowania procesorami EPYC i rosnącą skalę wdrożeń układów Instinct. Trzeci kwartał powinien pokazać, czy ten trend rzeczywiście nabiera trwałego charakteru.
Szczególnie istotne będą zamówienia ze strony największych dostawców usług chmurowych i klientów korporacyjnych. Rynek chce wiedzieć, czy rozbudowa infrastruktury AI nadal przekłada się na rosnące zakupy układów AMD, a także czy spółka jest w stanie zdobywać kolejne kontrakty. Ewentualne spowolnienie w Data Center byłoby trudne do zaakceptowania, ponieważ znaczna część obecnej wyceny AMD opiera się właśnie na założeniu, że popyt na moc obliczeniową będzie rósł przez kolejne lata.
Instinct i walka o rynek AI
Drugim kluczowym elementem pozostają układy Instinct. AMD stopniowo wzmacnia swoją pozycję w obszarze układów wykorzystywanych do trenowania i obsługi modeli sztucznej inteligencji, choć dystans do Nvidii wciąż jest znaczący. Inwestorzy będą chcieli zobaczyć, czy kolejne wdrożenia przekładają się na realne przychody i czy spółka jest w stanie zdobywać duże projekty, a nie pozostawać jedynie alternatywnym dostawcą dla największych klientów.
Znaczenie mają tu również współprace z dużymi firmami technologicznymi. Rozszerzenie partnerstwa z Meta pod koniec października w obszarze infrastruktury dla sztucznej inteligencji wzmocniło pozycję AMD, podobnie jak rozwój platformy Helios przeznaczonej do dużych wdrożeń systemów AI. Dla rynku najważniejsze będzie jednak tempo realizacji tych projektów i moment, w którym zaczną one w istotny sposób zasilać wyniki finansowe.
EPYC może być równie
W dyskusji o AMD zbyt często cała uwaga skupia się na procesorach graficznych. Tymczasem rozwój centrów danych zwiększa również zapotrzebowanie na procesory CPU, które odpowiadają za zarządzanie obciążeniami, komunikację i obsługę pozostałych zadań obliczeniowych. To obszar, w którym AMD od dłuższego czasu zdobywa udziały dzięki rodzinie EPYC.
Dobra kondycja rynku serwerowego może więc zapewnić spółce dodatkowe źródło wzrostu, niezależne od samej sprzedaży akceleratorów AI. Ograniczenia podażowe u konkurencji mogą stworzyć przestrzeń do przejęcia kolejnych zamówień, ale AMD również musi dysponować odpowiednimi mocami produkcyjnymi, aby wykorzystać tę okazję. Sam popyt nie wystarczy, jeśli firma nie będzie w stanie dostarczyć odpowiedniej liczby układów.
Intel przypomina o ryzyku po drugiej stronie rynku
Ostatnie wyniki Intela przypomniały inwestorom, że mocny popyt na infrastrukturę obliczeniową nie oznacza automatycznie dobrych rezultatów dla wszystkich producentów półprzewodników. Słabsza prognoza na kolejny kwartał i problemy z dostępnością części produktów serwerowych wywołały silną reakcję rynku. W przypadku AMD sytuacja jest inna, a spółka jest znacznie mocniej związana z rosnącym segmentem centrów danych, ale presja na cały sektor nie pozostaje bez znaczenia.
Dodatkowym obciążeniem może być słabszy rynek komputerów osobistych. Wyższe ceny komponentów i bardziej ostrożne budżety firm ograniczają popyt, co może odbić się na segmencie klienckim. AMD jest mniej uzależnione od tego rynku niż Intel, jednak słabość sprzedaży PC może częściowo równoważyć wzrost generowany przez Data Center. Inwestorzy będą zatem oceniać nie tylko tempo rozwoju najbardziej perspektywicznego biznesu, lecz także to, jak wygląda kondycja pozostałych części spółki.
Prognozy na kolejny kwartał mogą przesądzić o reakcji akcji
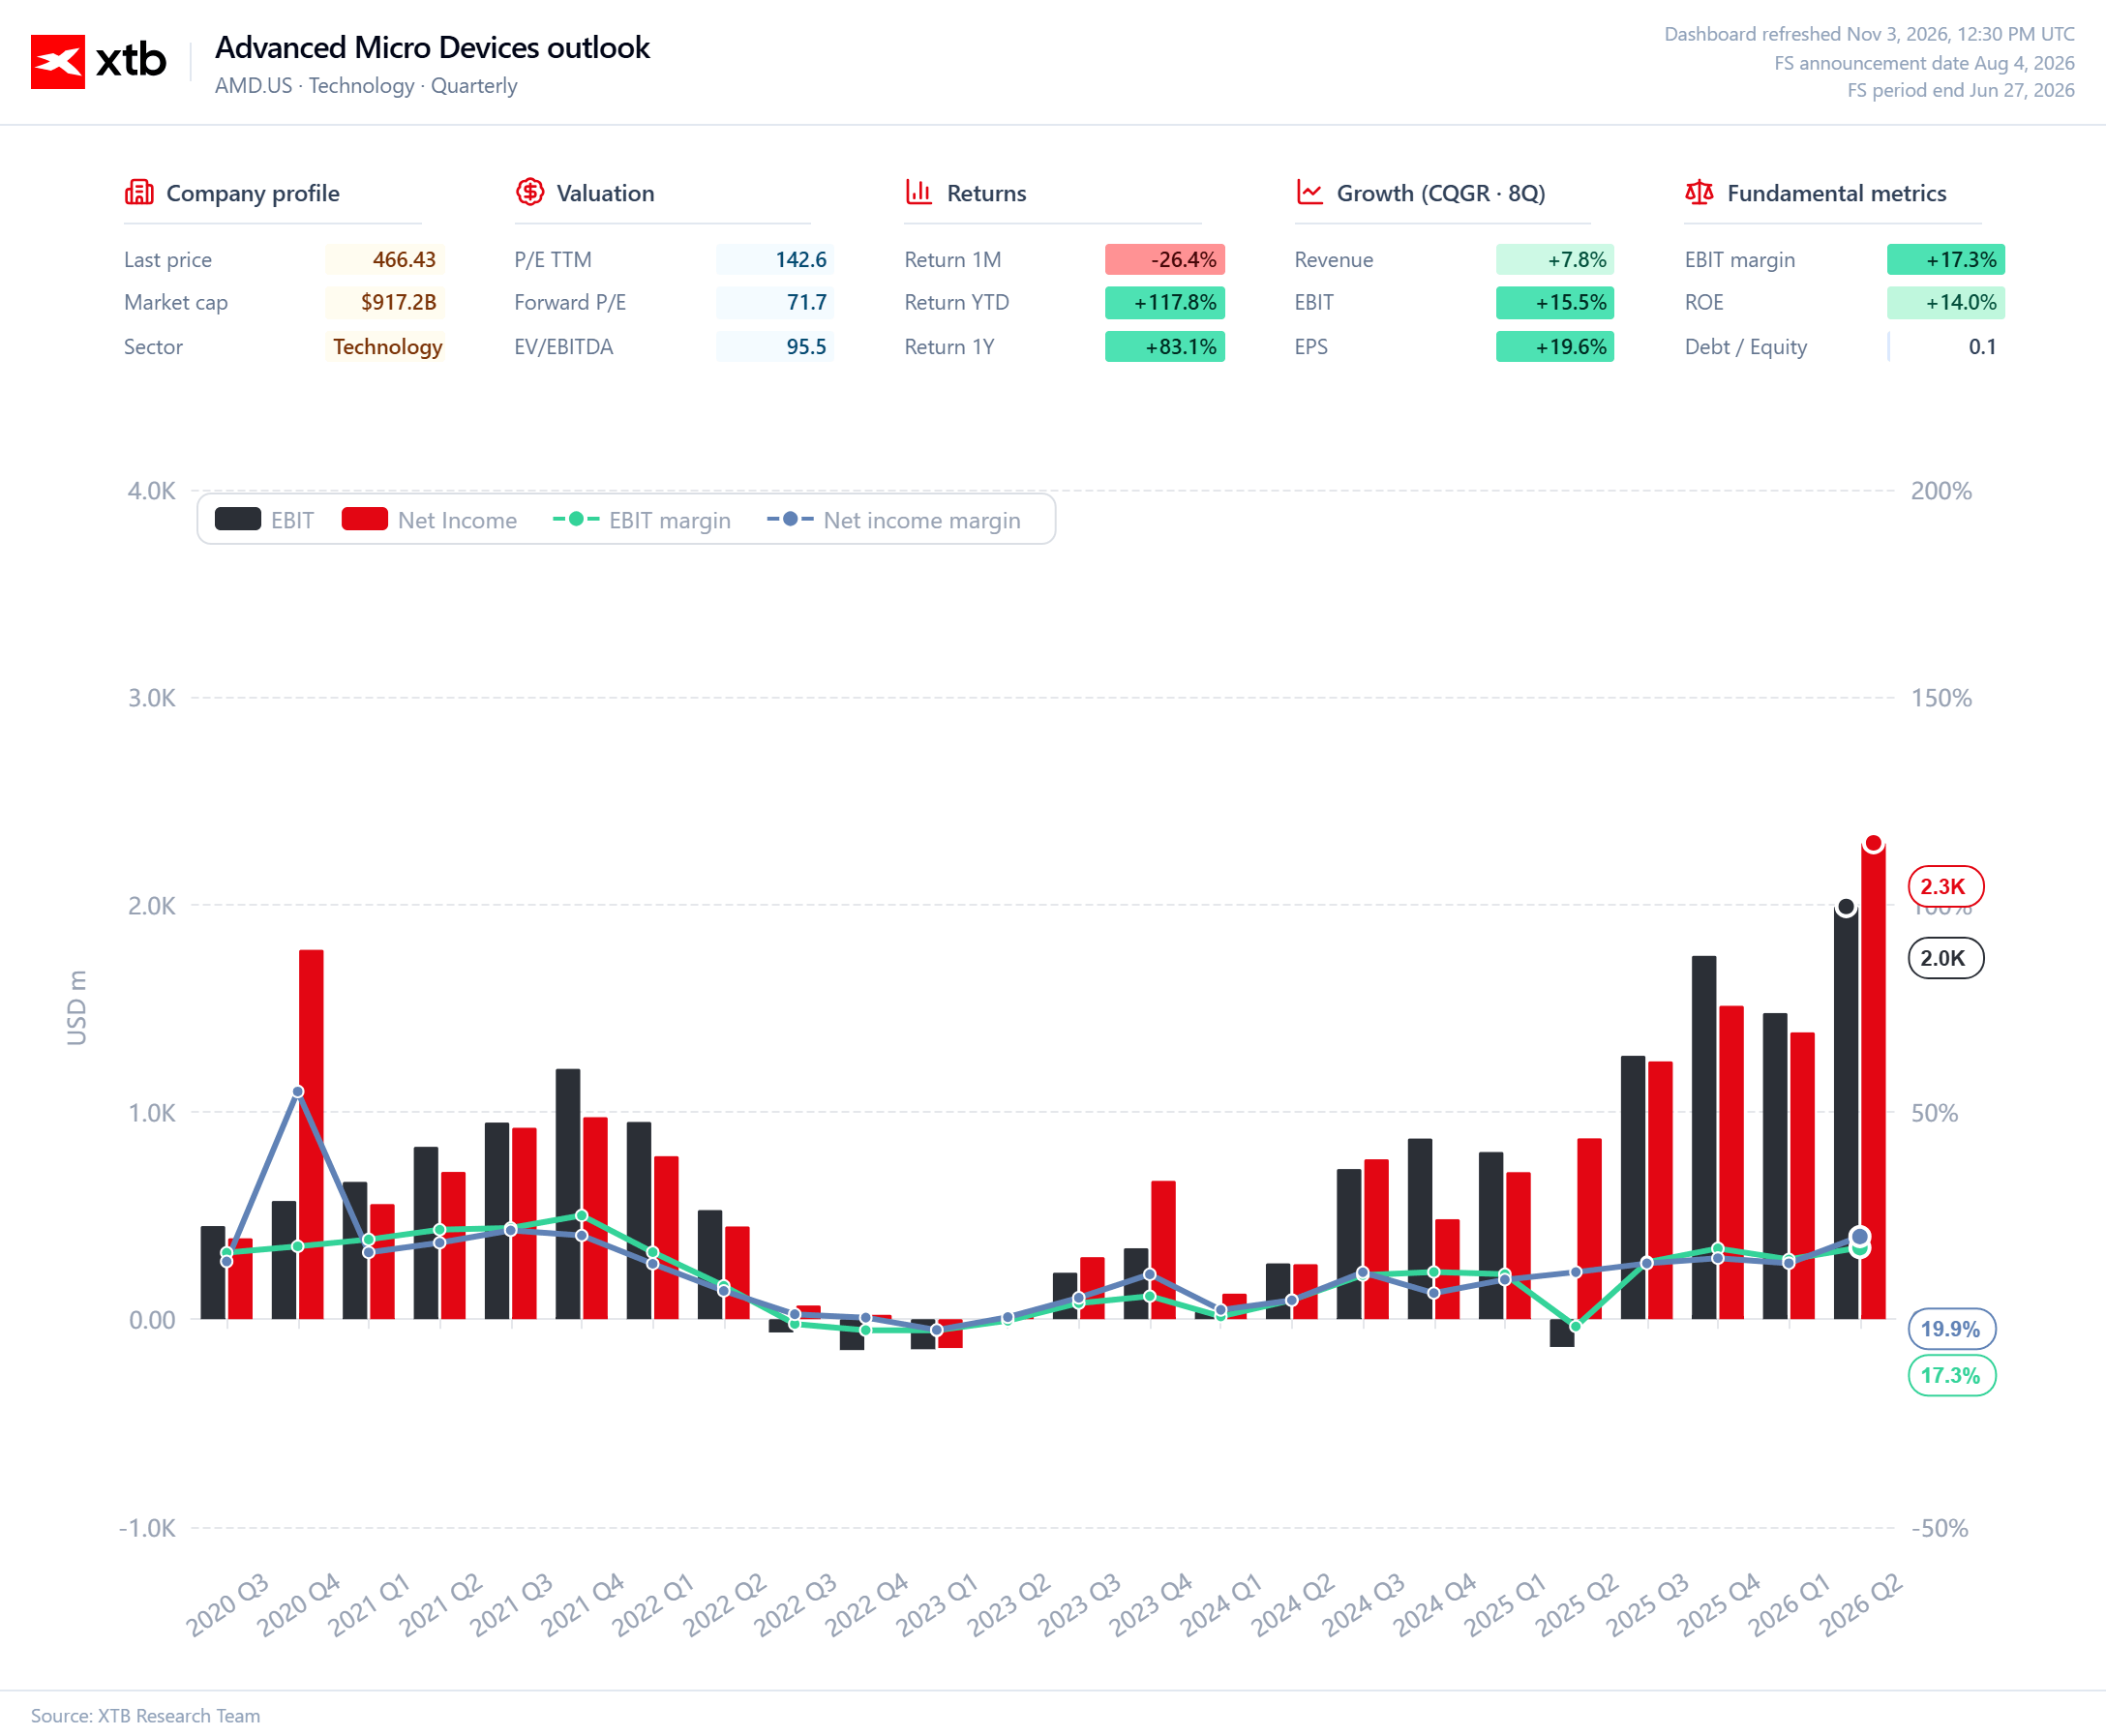
Najważniejsza część raportu może znaleźć się nie w wynikach za miniony kwartał, lecz w prognozach na koniec roku i komentarzach dotyczących 2027 roku. AMD już wcześniej zapowiadało przychody w wysokości około 13 mld USD w trzecim kwartale, dlatego rynek będzie oczekiwał wyraźnego sygnału, że wzrost nie wyhamuje. Mocne prognozy na kolejny okres potwierdziłyby, że popyt na procesory serwerowe i akceleratory AI pozostaje trwały, a obecne zamówienia nie są jedynie efektem krótkotrwałej fali inwestycji.
Istotna będzie również marża brutto. Wcześniejsze założenia spółki wskazywały na poziom około 56 proc. w trzecim kwartale. Połączenie szybkiego wzrostu przychodów z poprawą rentowności byłoby dobrym sygnałem, że AMD korzysta z korzystniejszej struktury sprzedaży i coraz lepiej monetyzuje rosnący popyt. Jeśli jednak przychody będą rosły szybciej niż zyski, inwestorzy mogą zacząć kwestionować jakość tego wzrostu.
AMD musi przekonać rynek, że najlepsze dopiero przed nim
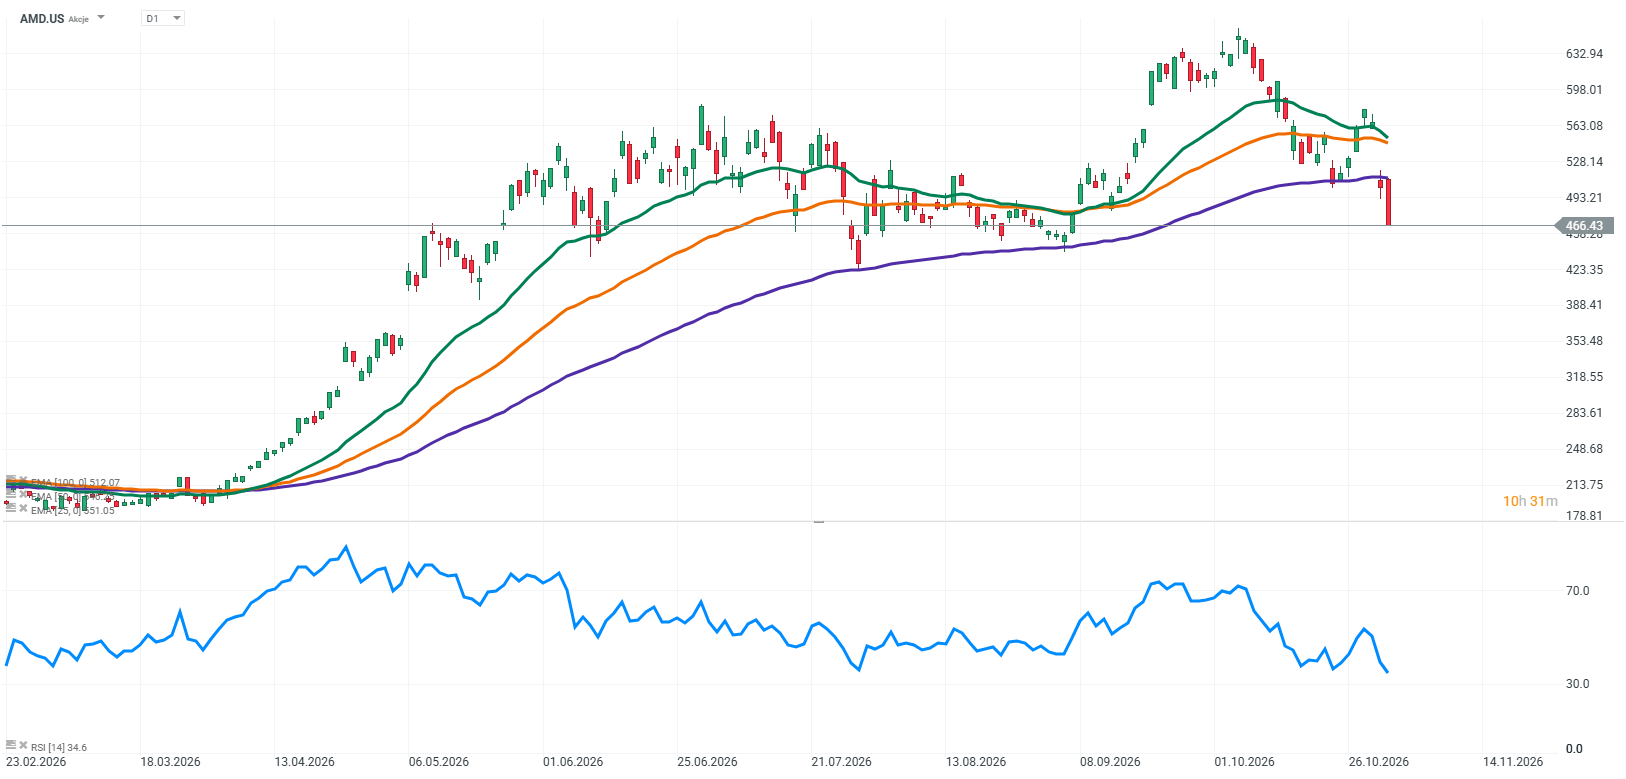
Dzisiejszy raport będzie czymś więcej niż kolejnym kwartalnym sprawdzianem dla AMD. Spółka ma szansę pokazać, że problemy innych producentów i pogorszenie nastrojów wokół sektora nie oznaczają końca wzrostu rynku półprzewodników. Jednocześnie poprzeczka jest ustawiona wysoko. Przy tak mocnym wcześniejszym wzroście kursu i dużych oczekiwaniach wobec biznesu AI nawet dobre wyniki mogą zostać odebrane jako niewystarczające.
AMD potrzebuje więc mocnego raportu, ale przede wszystkim przekonującej perspektywy na kolejne kwartały. Inwestorzy będą chcieli zobaczyć rosnące zamówienia, dalszą ekspansję segmentu Data Center, postępy w sprzedaży Instinct i utrzymanie dobrej dynamiki EPYC. Jeżeli Lisa Su przedstawi prognozy potwierdzające, że wzrost może przyspieszać również w 2027 roku, AMD może stać się spółką, która ponownie poprawi nastroje wokół półprzewodników. Jeśli zabraknie takiego sygnału, rynek może uznać, że optymistyczny scenariusz został już w dużej mierze wyceniony.
Źródło: XTB Research

Pfizer podał wyniki 📈 Akcje bliskie wieloletnich szczytów


PULS GPW: WIG20 wciaż pod presją, KGHM pogłębia spadki

Apple bije prognozy Wall Street 🔼 iPhone i Mac napędzają wyniki, Chiny rozczarowują


Palantir podwoił przychody 📈 Akcje rosną 2% po mocnych wynikach
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.