

- Cena złota spadła do ok. 4050 USD za uncję, tracąc blisko 28% od styczniowego szczytu.
- Wysokie rentowności obligacji USA oraz mocny dolar wywierają presję na notowania kruszcu.
- Słabnący złoty ogranicza spadki i zapewnia polskim inwestorom dodatkową ochronę kapitału.

- Cena złota spadła do ok. 4050 USD za uncję, tracąc blisko 28% od styczniowego szczytu.
- Wysokie rentowności obligacji USA oraz mocny dolar wywierają presję na notowania kruszcu.
- Słabnący złoty ogranicza spadki i zapewnia polskim inwestorom dodatkową ochronę kapitału.
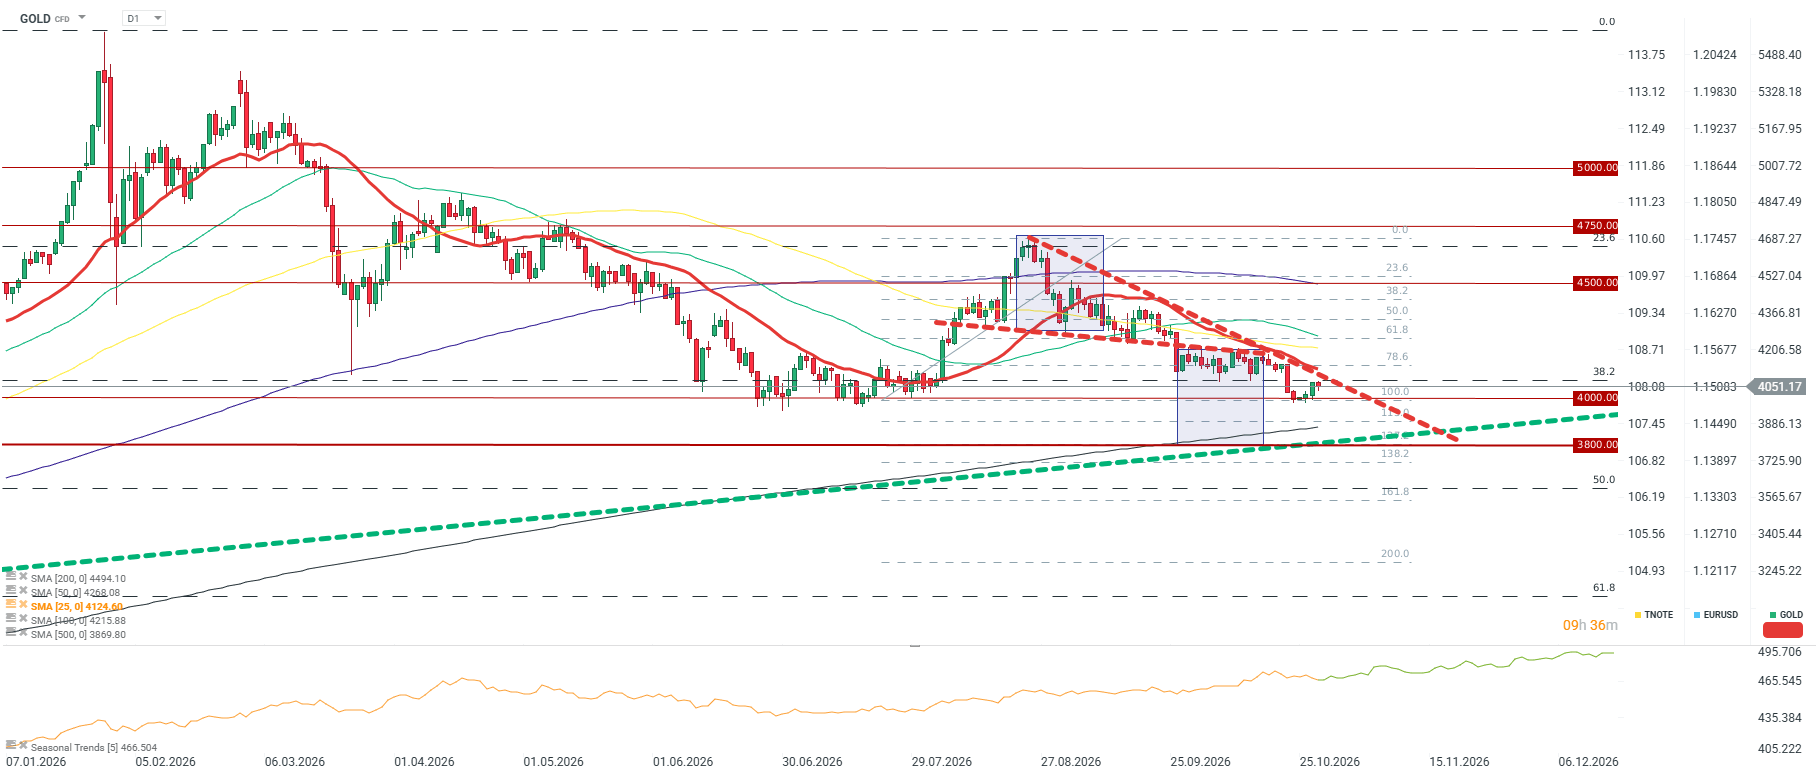
Złoto przechodzi najtrudniejszy okres od początku wielkiej hossy z lat 2023–2025. Cena złota oscyluje dziś w okolicach 4050 USD za uncję, a w ubiegłym tygodniu kruszec na chwilę zszedł nawet poniżej psychologicznej bariery 4000 USD. Od historycznego szczytu ze stycznia, przy 5595 USD, złoto straciło już ok. 28%. Teoretycznie można w takim wypadku mówić o bessie.
Przed nami jeden z najważniejszych okresów dla złota, który może doprowadzić do utrwalenia obecnego trendu lub kolejnej próby odbicia. Dziś decyzja Rezerwy Federalnej, a w kolejnych dniach dane o PKB i inflacji PCE w USA, a 3 listopada wybory połówkowe do Kongresu. Nieco później również debiut Anthropica na giełdzie, który może wyssać nieco płynności z rynku. W takim razie czy poziom 4000 USD się obroni? Co dalej z kursem złota i jak wygląda sytuacja z perspektywy polskiego inwestora?
Ile kosztuje złoto? Aktualna cena złota
Notowania złota kształtują się w rejonie 4050 USD za uncję. W skali tygodnia kruszec traci 1,8%, w ujęciu miesięcznym 5,4%, a od początku roku 6,4%. Z perspektywy 12 miesięcy złoto wciąż jest jednak na niewielkim plusie, ok. 2,8%. Cała fala wzrostowa z przełomu 2025 i 2026 roku została praktycznie wymazana, a złoto od końca maja pozostaje w technicznej bessie, czyli ponad 20% poniżej szczytu.
Dlaczego złoto tanieje? Kluczowe czynniki
Fed, rentowności obligacji i koszt alternatywny
Głównym przeciwnikiem złota pozostaje amerykański rynek długu. Rentowności 10-letnich obligacji skarbowych USA wybiły się w ostatnim czasie nawet do poziomu 5,3%, czyli do najwyższych poziomów od wielu lat, a obecnie stabilizują się nieznacznie poniżej 5%. Złoto nie wypłaca odsetek, więc gdy obligacje dają ponad 5% w skali roku, koszt trzymania kruszcu gwałtownie rośnie.
Warto jednak zwrócić uwagę na pewien paradoks. Rynek w ostatnich tygodniach wyraźnie ograniczył oczekiwania co do podwyżek stóp w USA. Cztery tygodnie temu wyceniano 1,3 podwyżki do grudnia i ponad 3,5 podwyżki do lipca 2027 roku. Dziś to odpowiednio ok. 0,9 i 2,7 podwyżki. Mimo tego złoto w ubiegłym tygodniu straciło ok. 4%. To pokazuje, że ostatnia przecena nie wynika wyłącznie z Fed. Spadki napędza w dużej mierze zamykanie długich pozycji spekulacyjnych i mocny dolar.
Ścieżka podwyżek stóp procentowych w USA
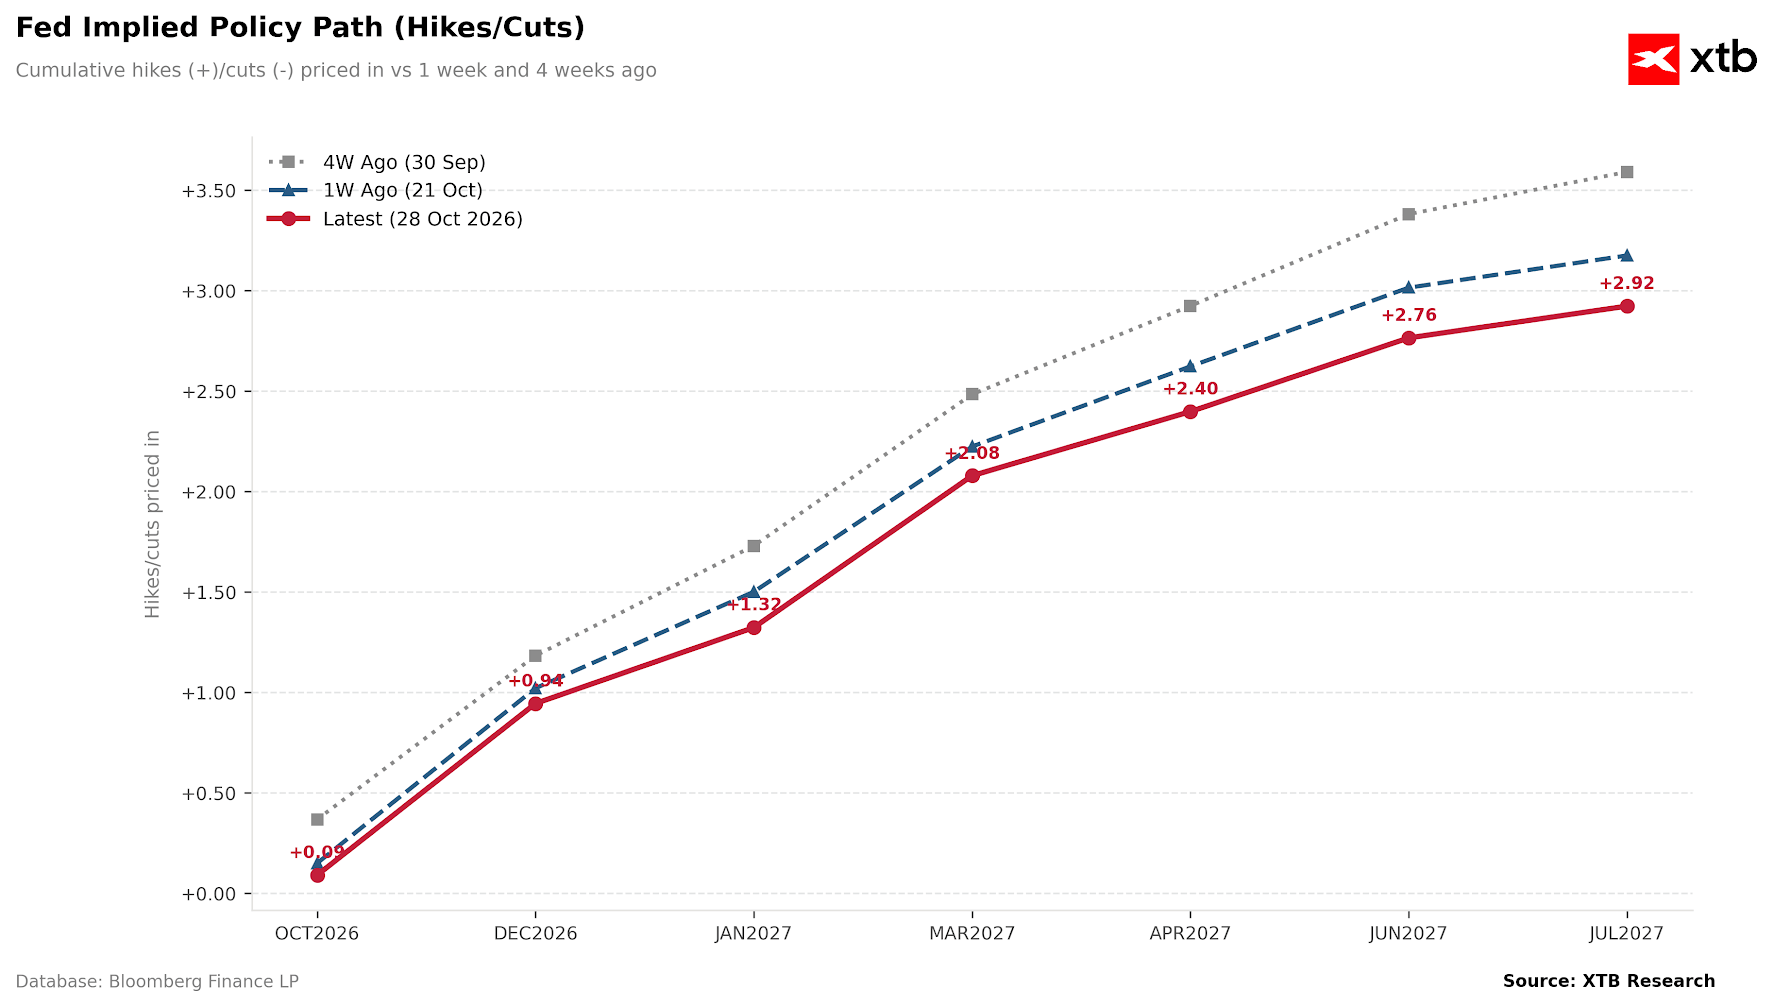
Rynek wycenia mniej podwyżek stóp w USA niż jeszcze miesiąc temu, ale złoto i tak traci. Źródło: Bloomberg Finance LP, XTB Research
Dzisiejsza decyzja Fed (19:00 czasu polskiego, konferencja Kevina Warsha o 19:30) najpewniej nie przyniesie zmiany stóp, bo rynek wycenia podwyżkę już dziś na zaledwie ok. 10%. Kluczowy będzie przekaz dotyczący grudnia. Ropa w okolicach 100 USD za baryłkę WTI podtrzymuje obawy o utrwalenie inflacji. Wbrew obiegowej opinii, że złoto zyskuje na inflacji, w tym roku działa to odwrotnie: wyższa inflacja oznacza bardziej jastrzębi Fed, a to ciąży kruszcowi.
Mocny dolar
Indeks dolara utrzymuje się w przedziale ok. 101,7–102,5 pkt. Złoto jest kwotowane w dolarach, więc silniejsza amerykańska waluta podraża kruszec dla inwestorów z innych krajów i tłumi globalny popyt, zwłaszcza jubilerski w Indiach i Azji.
Spekulanci nieco mniej optymistyczni
Fundusze spekulacyjne na rynku kontraktów terminowych utrzymują pozycję długą netto na poziomie ok. 200 tys. kontraktów, a pozycje długie stanowią aż 86,4% ich zaangażowania. To powyżej 80. percentyla historycznych odczytów. W ostatnim tygodniu fundusze zredukowały ekspozycję o ponad 8 tys. kontraktów. Choć teoretycznie może to wyglądać całkiem nieźle to jednak w ostatnim czasie obserwowaliśmy spore cofnięcie pozycji netto. Podobnie wyglądało to również na rynku terminowym w Chinach.
Papierowe złoto kontra fizyczne: kto sprzedaje, a kto kupuje?
Za obecną przeceną stoi przede wszystkim rynek „papierowego złota”. Dzienne obroty na pozagiełdowym rynku instrumentów pochodnych szacuje się na 500 mld do 1 bln USD, co całkowicie przytłacza zakupy fizycznego kruszcu. Fundusze ETF zabezpieczone fizycznym złotem notowały we wrześniu napływy przekraczające 70 ton (ok. 6,8 mld USD), a w październiku kupowały przez kolejne tygodnie. Jednocześnie na rynku terminowym zlikwidowano pozycje odpowiadające ok. 84 tonom. W ostatnim czasie obserwowaliśmy też lekkie cofnięcie ze strony funduszy ETF w USA. Jeśli zaczęliby silniej redukować swoją ekspozycję, może to oznaczać większe kłopoty dla złota w krótkim terminie.
Banki centralne pozostają kupującymi netto, choć tempo zakupów wyraźnie spadło. W pierwszym półroczu sięgnęły ok. 345 ton. Hamująco działały sprzedaże Turcji, Azerbejdżanu i Rosji. Rezerwy Banku Rosji spadły do ok. 2283 ton z blisko 2305 ton, a Moskwa za pomocą swojego funduszu wyprzedaje kruszec od dziesięciu miesięcy, łącznie ok. 62 ton, głównie na pokrycie deficytu budżetowego.
Czy złoto jest jeszcze drogie?
Mimo blisko 30% spadku złoto wciąż nie jest tanie w ujęciu historycznym, ale jego przewartościowanie szybko topnieje.
Pierwszym miernikiem jest relacja złota do ropy. Za jedną uncję złota można dziś kupić ok. 34 baryłki ropy Brent. To dokładnie tyle, ile wynosi średnia z ostatnich pięciu lat, podczas gdy na początku roku było to blisko 80 baryłek. Premia złota względem ropy została więc całkowicie zniesiona. Wskaźnik pozostaje jednak wyraźnie powyżej średniej długoterminowej od 1988 roku (ok. 20 baryłek), co odzwierciedla strukturalnie wyższy popyt na kruszec ze strony banków centralnych.4
Stosunek cen złota do ropy
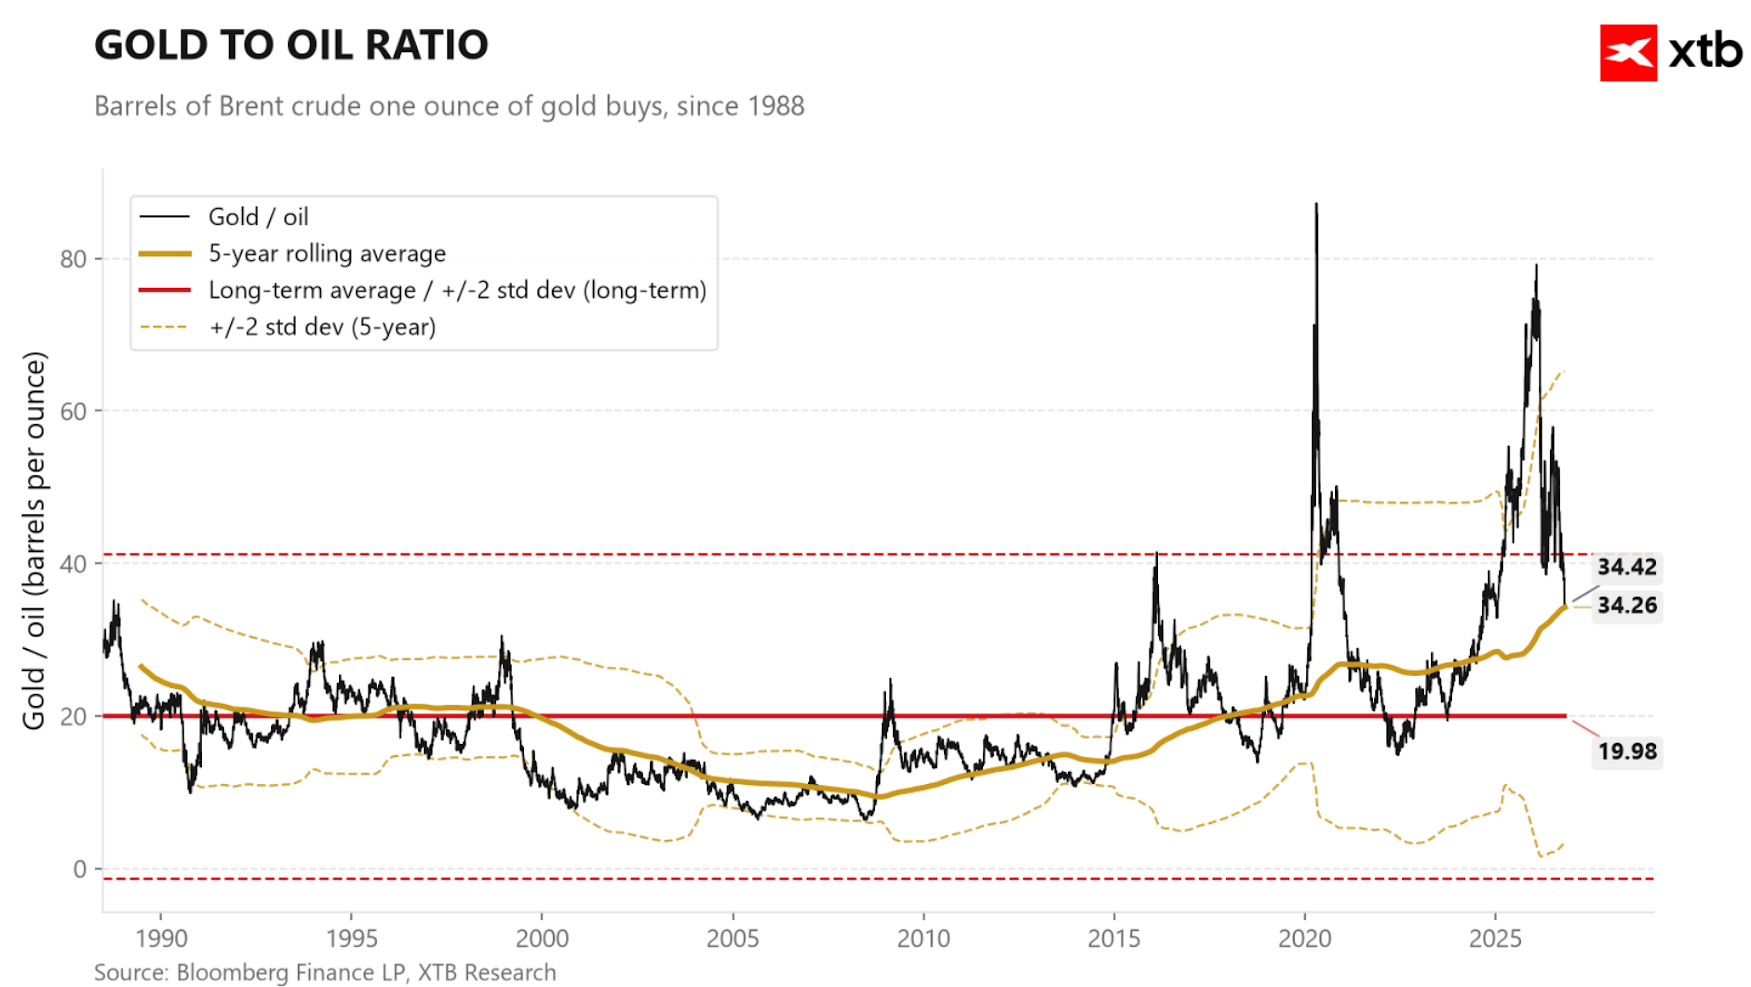
Złoto względem ropy wróciło do średniej 5-letniej. Źródło: Bloomberg Finance LP, XTB Research
Drugim miernikiem jest odchylenie od 10-letniej średniej kroczącej. Cena złota jest dziś ok. 1,9 raza wyższa od średniej z ostatniej dekady, po szczycie w okolicach 2,9 raza na początku roku. Dla porównania, przy szczycie z 2011 roku wskaźnik sięgał 2,7, a w 1980 roku nawet 4,5. W obu przypadkach później nastąpiło kilka lat bessy. Ciekawe jest jednak to, że S&P 500 jest dziś niemal równie „rozciągnięty” (1,8 raza ponad średnią 10-letnią), co jest jednym z najwyższych odczytów od bańki internetowej z 2000 roku. Złoto nie jest więc jedynym drogim aktywem na rynku.
Złoto, srebro i S&P 500 względem 10 letnich średnich
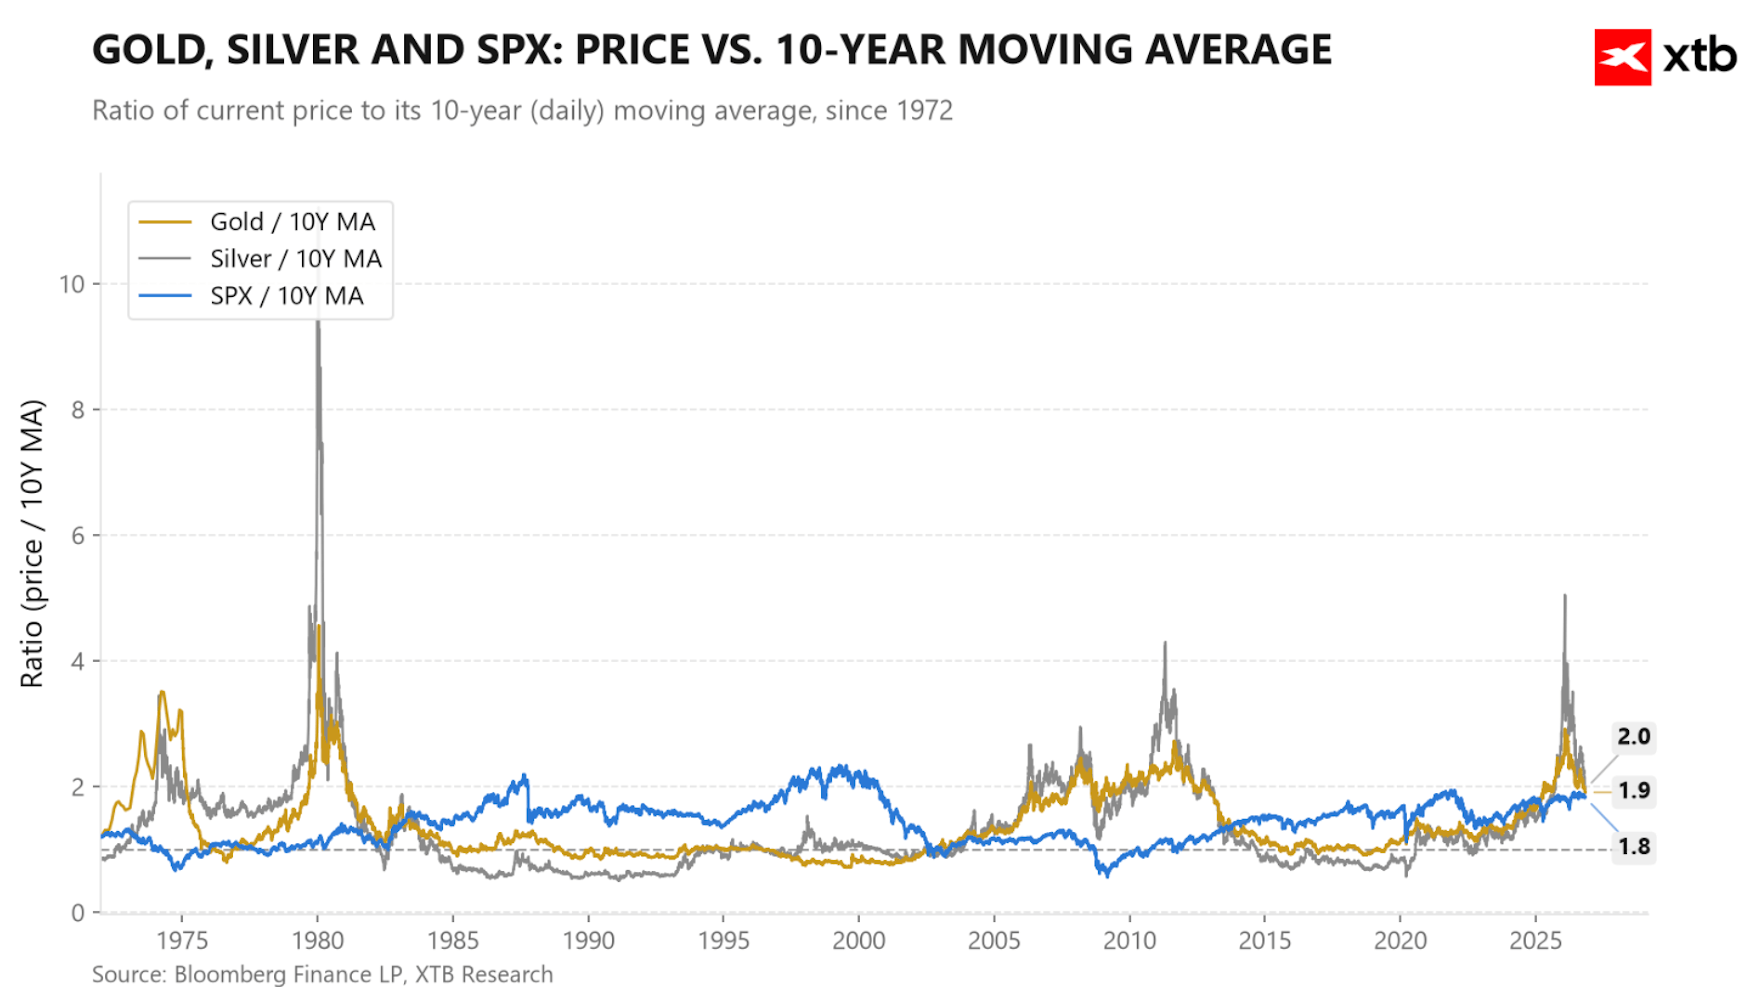 Złoto, srebro i S&P 500 wyraźnie powyżej 10-letnich średnich. Źródło: Bloomberg Finance LP, XTB Research
Wybory w USA a cena złota
Wybory połówkowe 3 listopada mogą wpłynąć na złoto przede wszystkim przez rynek obligacji i dolara. Sam dzień wyborów historycznie rzadko przynosi trwały impuls, bo złoto reaguje raczej na politykę realizowaną po ukształtowaniu się nowego układu sił. Platformy prognostyczne wskazują na przewagę scenariusza, w którym Demokraci przejmą kontrolę nad co najmniej jedną izbą Kongresu.
Dla złota najkorzystniejszy byłby scenariusz spadku rentowności i słabszego dolara. Podzielony Kongres oznaczałby impas legislacyjny, mniej impulsów fiskalnych, ale też ryzyko sporu o limit zadłużenia. Pełna kontrola Republikanów to w krótkim terminie wyższe rentowności i mocniejszy dolar, czyli presja na złoto, choć w dłuższym terminie wyższy deficyt może wspierać tzw. debasement trade, czyli zabezpieczanie się przed utratą wartości pieniądza. Przedłużające się liczenie głosów lub spór o wynik mógłby z kolei dać chwilowy skok premii za ryzyko.
Zachowanie złota w okolicach wyborów połówkowych w USA
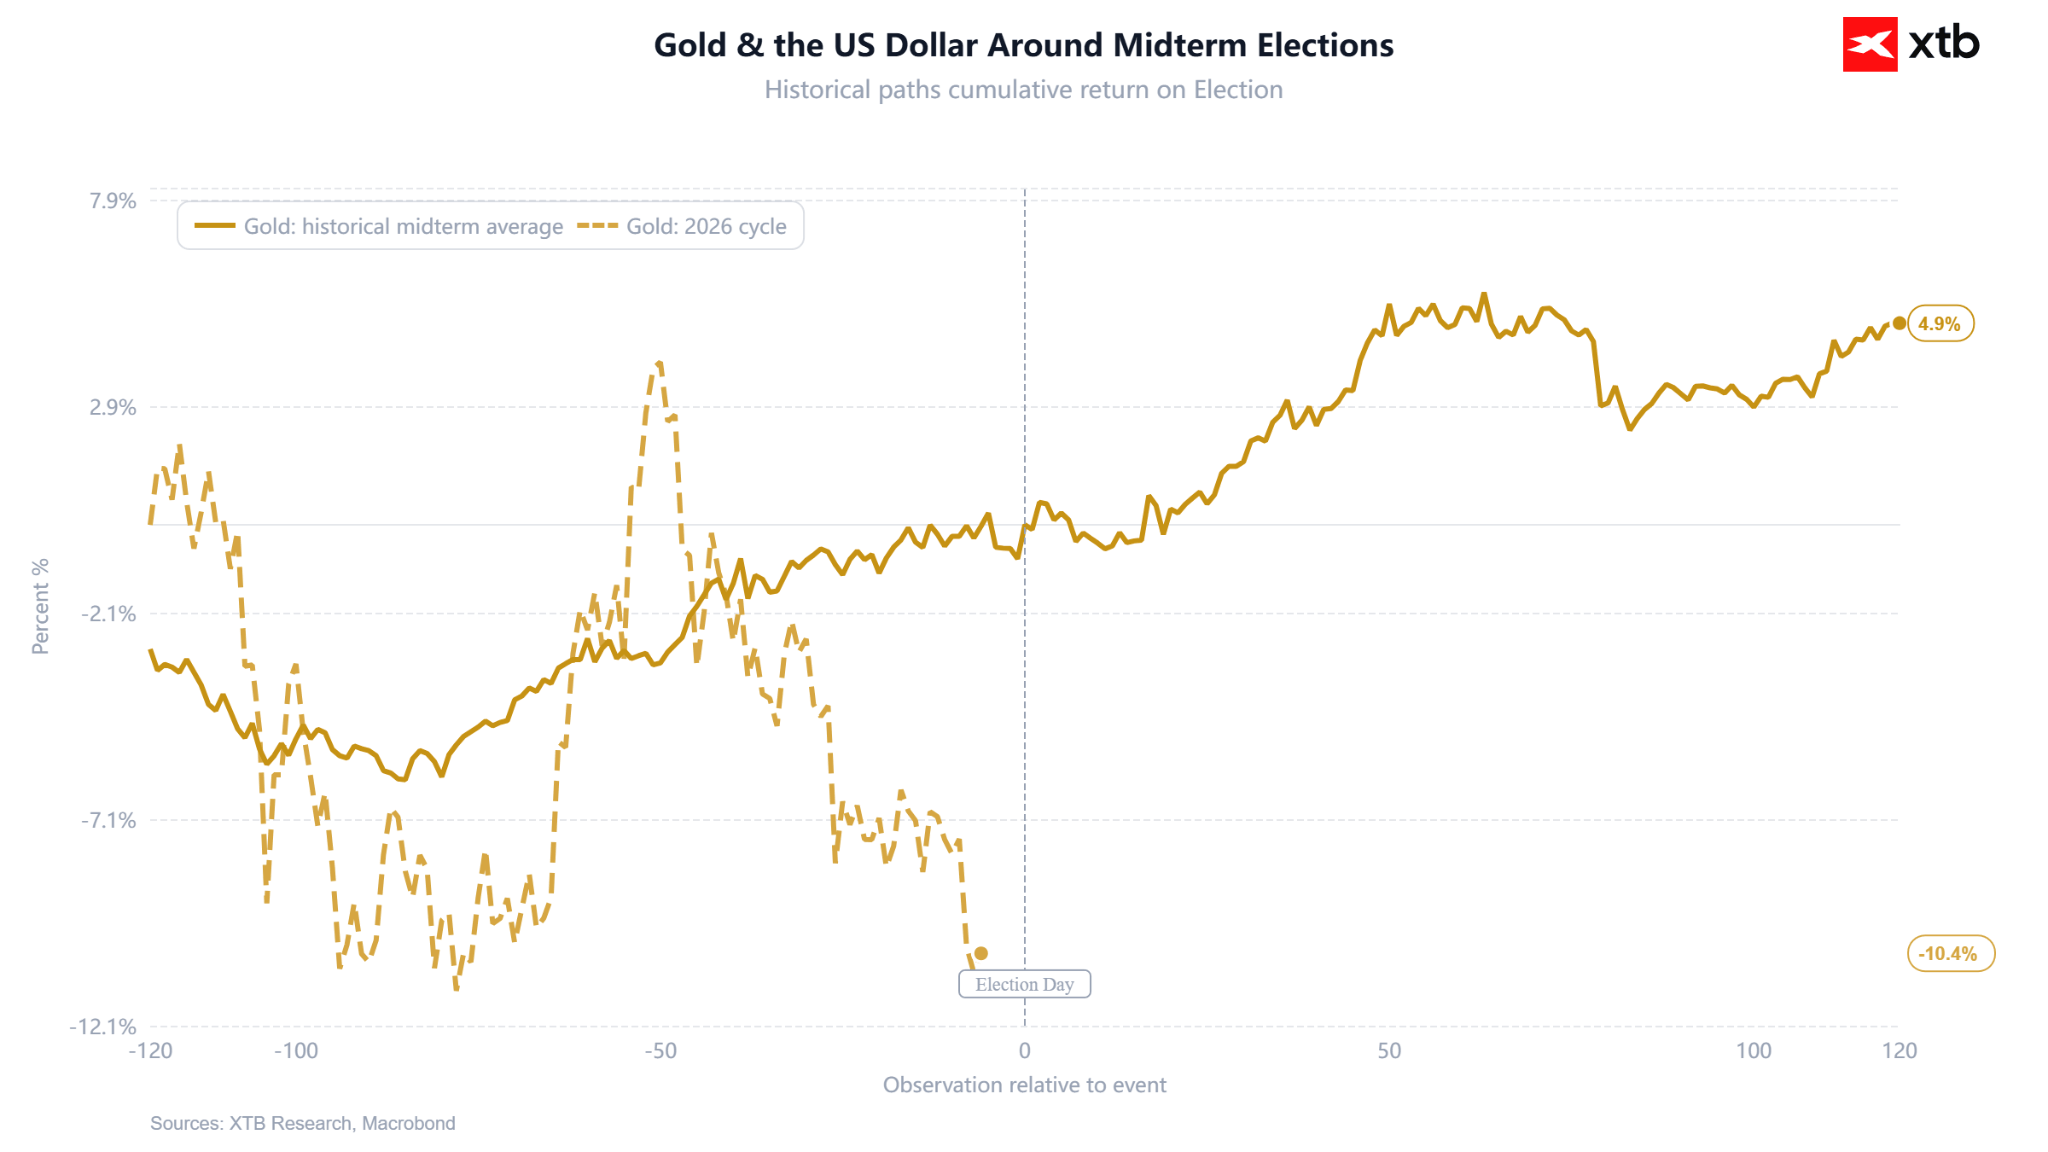 Cena złota ma się dużo gorzej niż w trakcie standardowego cyklu związanego z wyborami połówkowymi. Pytanie czy po wyborach zobaczymy powrót do średniej? Źródło: Macrobond, XTB Research
Na złoto wpływa też Bliski Wschód. Katarscy mediatorzy przekazali Teheranowi nowy projekt porozumienia, a odpowiedź Iranu ma pojawić się do końca tygodnia. Jednocześnie Huti atakują saudyjską infrastrukturę naftową, a po wyborach w Izraelu panuje impas. Paradoksalnie deeskalacja mogłaby pomóc złotu, jeśli przełoży się na tańszą ropę i niższe oczekiwania na podwyżki stóp.
Kurs złota w PLN
Polscy inwestorzy ponownie przechodzą przez korektę łagodniej niż inwestorzy dolarowi. Złoty od początku roku wyraźnie traci, a USDPLN przebił w tym tygodniu poziom 3,95. W efekcie, podczas gdy złoto w dolarach jest od początku roku ok. 6% pod kreską, złoto wyceniane w złotych jest na ok. 3% plusie od początku tego roku. Słabnący złoty w okresach rynkowego stresu po raz kolejny działa jak naturalna poduszka dla polskiego posiadacza kruszcu.
Złoto wycenione w polskim złotym
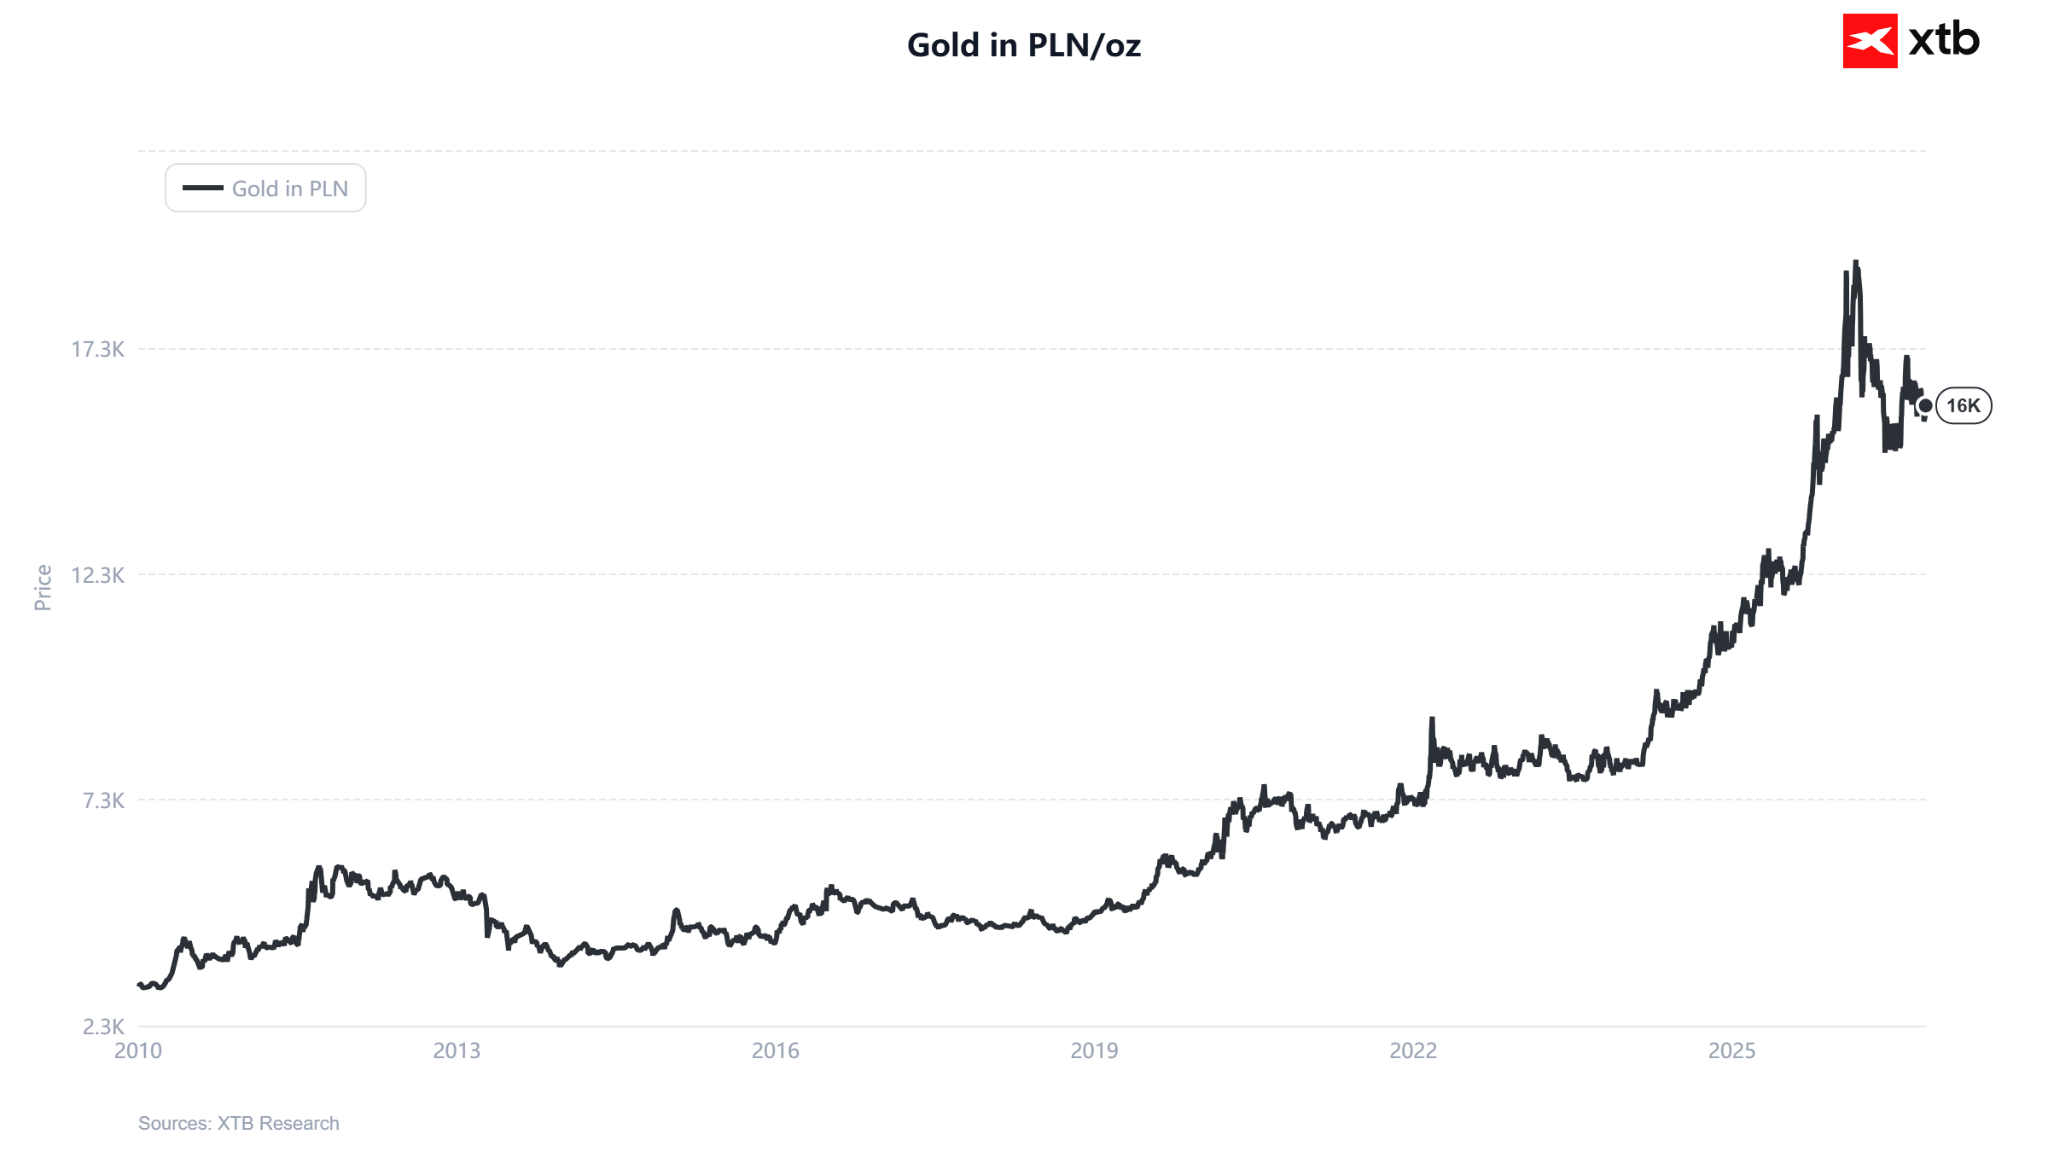
Cena złota w polskim złotym. Źródło: XTB
Prognozy cen złota
Analitycy z globalnego rynku obniżają krótkoterminowe prognozy, ale nie spisują złota na straty. Warto wspomnieć, że jeszcze na poczatku tego roku sięgnięcie 6000 USD za uncję było scenariuszem bazowym i wielu instytucji. Obecnie raczej garstka widzi jeszcze potencjał na 5000 USD. Mediana prognoz w ankiecie Reutersa na 2026 rok spadła do 4495 USD za uncję z 4509 USD. Prognoza na 2027 rok została jednak podniesiona do 4650 USD z 4610 USD, co pokazuje, że rynek wciąż wierzy w powrót strukturalnych czynników wzrostowych, czyli dedolaryzacji, rosnącego zadłużenia USA i zakupów banków centralnych.
- Scenariusz wzrostowy: Z jednej strony napięcia geopolityczne powinny być pozytywne dla złota, ale przede wszystkim kluczowe są ceny ropy naftowej. Niemniej obecnie ważniejsze dla scenariusza wzrostowego są ceny ropy. Jeśli zaczną spadać, może to oznaczać koniec większych obaw o inflację. Potwierdzeniem końca korekty byłoby trwałe wybicie ponad 4100 USD, z celem w rejonie 4180–4220 USD.
- Scenariusz spadkowy: Jastrzębi komunikat Fed sygnalizujący grudniową podwyżkę oraz mocniejsze wzrosty cen ropy naftowej. Przełamanie 4000 USD może uruchomić zlecenia obronne funduszy i skierować notowania w stronę 3920–3950 USD.
Podsumowanie
Złoto w krótkim terminie pozostaje zakładnikiem stóp procentowych, co oznacza ogromną zależność od rynku obligacji i dolara. Dopóki rentowności amerykańskich 10-latek oscylują wokół 5%, co jest napędzane przez ropę utrzymującą się powyżej 100 USD za baryłkę, powrót w okolice historycznych szczytów w relatywnie krótkim czasie jest mało prawdopodobny. Przewartościowanie kruszcu szybko jednak topnieje: względem ropy złoto wróciło do średniej 5-letniej, a banki centralne wciąż są kupującymi netto. Najbliższe dni, czyli Fed, dane PCE, odpowiedź Iranu i wybory w USA, rozstrzygną, czy 4000 USD okaże się solidnym dnem, czy tylko przystankiem w dalszej korekcie.


IKE i IKZE: Czy czekają nas duże zmiany?



Przegląd rynkowy: Powrót wiary w AI napędza odbicie na giełdach (27.10.2026)


Komentarz walutowy: Złoty traci w tygodniu banków centralnych. Brazylia i Izrael dokładają ryzyka

Podsumowanie dnia: Debiut stulecia napędza rynki, 15-proc. spadki w Brazylii (26.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.